Square
A seguir
Quente
Notícias
Perfil

SaharaDreams

vip
Mãos de diamante
Analista de mercado
Caçador de airdrops
Trabalhador em casa
100
A seguir
39
Fãs
1k
Gostei
🚨 ALERTA DE LIQUIDAÇÕES DE CRIPTOMOEDAS!
A volatilidade do mercado está bastante elevada 📉
🔴 Mais de 64K traders já foram liquidados
💥 Mais de $172M em posições eliminadas em 24H
⚠️ Se o BTC sofrer uma quebra forte abaixo de $83.4K, as liquidações de posições long poderão aumentar ainda mais.
Mas se o BTC recuperar $87.6K–$90K , também poderá ocorrer um short squeeze. 👀
Tenha hoje especial cuidado com a negociação alavancada devido à volatilidade relacionada com o CPI + Fed.
❌ Não utilize alavancagem excessiva
🛑 Utilize stop-losses
💰 Faça uma gestão do risco
#BTC #Liquidation #CryptoMar
discovery
🚨 ALERTA DE LIQUIDAÇÕES DE CRIPTOMOEDAS!
A volatilidade do mercado está bastante elevada 📉
🔴 Mais de 64K+ traders já foram liquidados
💥 Mais de $172M+ em posições eliminadas em 24H
⚠️ Se o BTC sofrer uma forte quebra abaixo de $83.4K, as liquidações de posições longas poderão aumentar ainda mais.
Mas se o BTC recuperar $87.6K–$90K , também será possível uma compressão de posições curtas. 👀
Tenha especial cuidado com a negociação alavancada hoje devido à volatilidade relacionada com o CPI + Fed.
❌ Não utilize alavancagem excessiva
🛑 Utilize stop-losses
💰 Faça uma gestão adequada do risco
#BTC #Liquidation #CryptoMarket
#PlanYourTradesThisWeek
#ShareWeekly
repost-content-media
BTC-2,02%
#BitmineAddsMoreETH,HoldingsTop6.01M #GateStockInsightsChallenge +#BMNR
ANÁLISE DE MERCADO DA BMNR | PREÇO ATUAL: $23.54
A BitMine Immersion Technologies (BMNR) está a revelar um forte impulso de alta, mas, após uma subida acentuada, o próximo movimento deve ser gerido com cuidado. Ao preço atual de $23.54, a BMNR está a negociar perto de uma importante zona de rutura, enquanto a subida mais ampla do Ethereum continua a ser o maior catalisador fundamental. A empresa comunicou que detém 5.85 milhões de ETH, avaliados em cerca de $14.3B ao preço divulgado do ETH, representando aproximadamente 4
discovery
#BitmineAddsMoreETH,HoldingsTop6.01M #GateStockInsightsChallenge +#BMNR
ANÁLISE DE MERCADO DA BMNR | PREÇO ATUAL: $23.54
A BitMine Immersion Technologies (BMNR) está a demonstrar um forte impulso altista, mas após uma subida acentuada, o próximo movimento deve ser gerido com cuidado. Ao preço atual de $23.54, a BMNR está a negociar perto de uma importante zona de breakout, enquanto a subida mais ampla do Ethereum continua a ser o maior catalisador fundamental. A empresa comunicou que detém 5.85 milhões de ETH avaliados em cerca de $14.3B ao preço divulgado do ETH, representando aproximadamente 4.8% da oferta total de ETH. O total de criptomoedas, dinheiro, títulos negociáveis e outras participações estratégicas atingiu cerca de $14.9B.
A BitMine comunicou também mais de 5.06 milhões de ETH em staking, com receitas anualizadas projetadas de staking atualmente em torno de $330M.
A tese fundamental está, portanto, fortemente ligada ao ETH. Se o Ethereum continuar a subir, a BMNR pode beneficiar tanto do aumento do valor da sua tesouraria como da melhoria do sentimento do mercado em relação às ações focadas no ETH. A BitMine está também a aproximar-se do seu objetivo declarado de controlar 5% da oferta de Ethereum, e a administração afirma que o ETH ganhou cerca de 30% na última semana.
Isto cria um catalisador poderoso, embora também signifique que a BMNR pode apresentar uma volatilidade muito superior à do próprio ETH.
De uma perspetiva técnica, a BMNR registou uma recuperação significativa. A ação passou recentemente da zona dos $18–$20 para os $23.50+, com o impulso apoiado pela subida mais ampla do mercado de criptomoedas. Dados técnicos anteriores indicavam a EMA de 200 dias em torno de $21.91, o que significa que o movimento acima de $22 é importante, pois transfere a estrutura de curto prazo para uma fase mais altista. O RSI também estava altista, em vez de profundamente sobrecomprado, durante o breakout inicial, enquanto o MACD permanecia positivo.
PRINCIPAIS NÍVEIS DE SUPORTE:
$22.00–$22.20 — Primeiro suporte importante. A manutenção desta zona manteria saudável a estrutura do breakout.
$20.80–$21.30 — Suporte mais forte e zona de resistência anterior. Uma retração em direção a esta região poderia tornar-se uma entrada melhor com risco controlado, caso os compradores a defendam.
$19.50–$20.00 — Suporte importante de baixa. A perda desta zona enfraqueceria a atual estrutura altista e sugeriria que a subida recente está a perder força.
PRINCIPAIS NÍVEIS DE RESISTÊNCIA:
$23.90–$24.20 — Resistência imediata. A BMNR está atualmente a testar esta região, pelo que um breakout claro com volume forte seria um sinal altista importante.
$25.00–$26.00 — Zona de resistência psicológica e técnica. Um movimento sustentado acima de $25 poderia acelerar o impulso.
$28.00–$30.00 — Zona de objetivo importante de alta. Se o ETH se mantiver forte e a BMNR ultrapassar $26 de forma convincente, esta torna-se a próxima área importante de expansão.
$32.00–$35.00 — Objetivo altista alargado. Isto exigiria força contínua do ETH, um volume de negociação forte e uma procura sustentada por parte dos investidores.
PLANO DE NEGOCIAÇÃO:
A abordagem mais segura é não perseguir uma grande vela verde. Se a BMNR se mantiver acima de $22 e depois ultrapassar $24 com volume forte, a configuração de continuação altista torna-se mais sólida. Um movimento confirmado acima de $24 pode abrir caminho primeiro para $25–$26, seguido de $28–$30.
Para uma estratégia de retração, a região dos $21–$22 é mais atrativa, pois proporciona uma estrutura de risco/retorno mais clara. Se o preço atingir essa zona e os compradores entrarem, a configuração torna-se mais forte.
Se a BMNR perder $20.80 e não conseguir recuperá-lo rapidamente, seria mais prudente reduzir a exposição.
PREVISÃO:
Cenário base altista: $25–$26.
Cenário fortemente altista: $28–$30.
Cenário altista alargado: $32–$35 se o ETH continuar o seu forte avanço e a BMNR mantiver um impulso sólido.
Uma reversão baixista tornar-se-ia mais preocupante abaixo de $20.80, sendo $19.50–$20.00 a próxima área importante a defender.
NÍVEIS DA OPERAÇÃO:
SL1: $21.80
SL2: $20.80
SL3: $19.40
TP1: $25.00
TP2: $28.00
TP3: $32.00
A linha principal a observar agora é $24. Se a BMNR ultrapassar e se mantiver acima de $24, o impulso pode expandir-se em direção a $25–$26 e potencialmente a $28–$30. Se falhar repetidamente em torno de $24 e cair abaixo de $22, é de esperar uma consolidação ou retração em direção a $21–$20.80 antes de uma nova tentativa.
No geral, a BMNR mantém-se altista acima de $22, enquanto $20.80 é o principal nível estrutural. O maior catalisador continua a ser o Ethereum: a enorme tesouraria de ETH da BitMine significa que uma força sustentada do ETH pode melhorar diretamente o valor dos ativos da empresa e a narrativa para os investidores.
#PlanYourTradesThisWeek
#ShareWeekly
BMNR-2,45%
ETH-4,07%
O S&P 500 fechou nos 7,818.93, o seu primeiro recorde desde agosto e o 28.º fecho recorde de 2026, enquanto o Nasdaq Composite terminou nos 27,599.79, atingindo o seu segundo máximo histórico consecutivo. O Dow Jones Industrial Average somou 253.38 pontos, ou 0.49%, para fechar nos 51,521.28. Os ganhos foram modestos em termos percentuais, mas o contexto por detrás deles é o que torna esta sessão digna de análise.
Duas pressões que vinham a pesar sobre as ações há semanas diminuíram ao mesmo tempo. A yield das Treasuries a 10 anos caiu cerca de 4 pontos-base, para 5.262%, e a yield a 30 anos r
User_any
O S&P 500 fechou nos 7.818,93, o seu primeiro recorde desde agosto e o 28.º fecho recorde de 2026, enquanto o Nasdaq Composite terminou nos 27.599,79, no seu segundo máximo histórico consecutivo. O Dow Jones Industrial Average somou 253,38 pontos, ou 0,49%, para fechar nos 51.521,28. Os ganhos foram modestos em termos percentuais, mas é o contexto por detrás deles que torna a sessão digna de ser compreendida.
Duas pressões que vinham a pesar sobre as ações há semanas aliviaram em simultâneo. A yield dos Treasuries a 10 anos caiu cerca de 4 pontos base, para 5,262%, e a yield a 30 anos recuou para 5,631%, afastando-se de níveis que não eram vistos desde 2002. Os preços do crude também estabilizaram, com o Brent a manter-se perto dos $100,58 por barril e o WTI perto dos $89,44, à medida que o aumento das exportações do Médio Oriente e uma libertação coordenada de reservas estratégicas pelo G7 ajudaram a aliviar as preocupações com a oferta. Quando o petróleo estabiliza, a ansiedade em torno da inflação impulsionada pela energia diminui e, por sua vez, isso reduz a pressão sobre as yields das obrigações. Essa reação em cadeia deu margem para as ações avançarem.
O suporte mais duradouro veio das expectativas de resultados. A Goldman Sachs prevê que as empresas do S&P 500 reportem um aumento homólogo de 27% no lucro por ação do terceiro trimestre, com as empresas beneficiárias do investimento em infraestruturas de IA a representarem mais de metade do crescimento total dos lucros. De forma mais abrangente, os analistas esperam um aumento de cerca de 25% nos lucros trimestrais, segundo dados compilados pela Bloomberg Intelligence. É um número substancial e ajuda a explicar por que motivo as ações se têm mantido resilientes, mesmo com os custos de financiamento elevados. Como afirmou um gestor de carteiras, se os lucros estão presentes, as ações tendem a manter-se resilientes mesmo quando a economia é irregular.
Vale a pena notar a composição da subida. O avanço tem sido impulsionado principalmente por um pequeno grupo de grandes empresas tecnológicas ligadas à expansão da inteligência artificial, que demonstraram uma maior capacidade para absorver custos mais elevados de energia e financiamento do que o mercado em geral. A capitalização de mercado da Nvidia aproxima-se dos $6 biliões, e as chamadas Sete Magníficas representam agora mais de 34% da capitalização de mercado do S&P 500, com o seu valor combinado a atingir aproximadamente $25 biliões. A Marvell Technology subiu 5,8% depois de aumentar as suas previsões de receitas a longo prazo, e a AMD ganhou 3%, depois de o seu CEO ter previsto uma procura muito elevada por chips nos próximos anos.
Essa concentração tem dois lados. Quando um punhado de empresas atinge uma dimensão tão enorme, os seus movimentos diários exercem naturalmente uma influência desproporcional sobre o índice. O Russell 2000, que acompanha empresas de menor dimensão, caiu 0,59% no mesmo dia, lembrando que os máximos recorde não refletem uma participação generalizada. Um estratega de mercado observou que a tecnologia e as comunicações foram os únicos dois setores a registar ganhos significativos no mês passado, enquanto sete setores caíram, um padrão que não se assemelha a um mercado altista saudável.
A semana que se segue inclui a divulgação das atas da reunião de setembro da Reserva Federal, que poderão oferecer informações sobre a decisão do banco central de subir as taxas e a sua perspetiva quanto a um maior aperto monetário. Atualmente, os mercados de futuros atribuem uma probabilidade de cerca de 19% a uma nova subida das taxas na reunião de outubro, abaixo dos cerca de 51% registados uma semana antes. A época de resultados, que começa na próxima semana, proporcionará o próximo teste concreto para determinar se o crescimento dos lucros esperado pelos analistas se concretiza efetivamente.
Este artigo não constitui aconselhamento de investimento. A análise baseia-se em informação disponível publicamente e não garante resultados futuros.
$NVDA ‌$MU ‌$NAS100 ‌#GateStockInsightsChallenge #ShareWeekly #PlanYourTradesThisWeek
repost-content-media
US500-0,34%
NAS100-1,26%
NVDA-2,86%
MRVL-3,53%
AMD-3,88%
A SpaceX está em negociações para angariar aproximadamente 40 mil milhões de dólares em dívida para comprar chips da Nvidia, de acordo com uma notícia publicada pelo Financial Times e posteriormente confirmada pela Bloomberg. O financiamento seria liderado pela Apollo Global Management, com cerca de 10 mil milhões de dólares em empréstimos bancários e 30 mil milhões de dólares em dívida com grau de investimento. Prevê-se que a transação seja concluída em 2027. As negociações estarão numa fase inicial e poderão terminar sem um acordo.
A dimensão do financiamento reflete o custo da construção da
User_any
A SpaceX está em negociações para angariar aproximadamente 40 mil milhões de dólares em dívida para comprar chips da Nvidia, segundo uma notícia publicada pelo Financial Times e posteriormente confirmada pela Bloomberg. O financiamento seria liderado pela Apollo Global Management, com cerca de 10 mil milhões de dólares em empréstimos bancários e 30 mil milhões de dólares em dívida com grau de investimento. Prevê-se que a transação seja concluída em 2027. As negociações estarão numa fase inicial e poderão terminar sem um acordo.
A dimensão do financiamento reflete o custo da construção da infraestrutura computacional que sustenta a inteligência artificial avançada. As empresas tecnológicas e os criadores de IA estão a investir e a contrair empréstimos no valor de centenas de milhares de milhões de dólares para construir e arrendar grandes centros de dados equipados com os chips necessários para treinar e operar sistemas de IA. A expansão mundial da capacidade computacional fez aumentar o custo dos terrenos, dos chips e do equipamento de produção de energia, tendo também desencadeado uma série de grandes operações de financiamento em todo o setor.
O contexto desta medida é uma decisão estratégica tomada no início deste ano. Na primeira apresentação de resultados da empresa enquanto sociedade cotada, em agosto, o CEO Elon Musk afirmou que a SpaceX tinha decidido utilizar exclusivamente tecnologia da Nvidia, apontando a arquitetura Vera Rubin como a melhor opção para as suas cargas de trabalho de IA. Descreveu a relação como uma parceria estreita a vários níveis. A arquitetura, que inclui o processador Vera, desenvolvido especificamente para agentes de IA, foi concebida para gerir a orquestração, a execução de código e o processamento de dados que envolvem a inferência de modelos. A SpaceX também planeia levar esta arquitetura para o espaço através do seu programa de satélites Starmax.
Os compromissos de despesa associados a essa decisão são substanciais. A SpaceX gastou 15,8 mil milhões de dólares em computação para IA durante o segundo trimestre de 2026, o que representou 86% das suas despesas de capital totais no período. A empresa prevê terminar 2026 com mais de dois gigawatts de capacidade computacional e aproximar-se dos dez gigawatts até ao final de 2027. Em junho de 2026, pouco depois da sua oferta pública inicial, concluiu uma emissão de obrigações com grau de investimento no valor de 25 mil milhões de dólares, e o novo financiamento viria aumentar esse volume de dívida.
A estrutura do financiamento suscitou a atenção dos investidores de crédito. As obrigações existentes da SpaceX com vencimento em 2056 estão a ser negociadas abaixo do seu valor nominal, com um diferencial de rendimento face aos títulos do Tesouro semelhante ao nível normalmente associado a dívida com notação especulativa, apesar de a empresa deter uma notação de grau de investimento. Esta discrepância entre a notação e a avaliação do mercado sugere que alguns investidores estão cautelosos perante o aumento da dívida da empresa e as suas elevadas despesas de capital.
Os detalhes do financiamento planeado ainda não são definitivos. As negociações continuam, tendo sido noticiada a participação de credores adicionais, incluindo o fundo de obrigações PIMCO. Se for concluído, o negócio ficaria entre os maiores financiamentos de dívida associados à expansão da infraestrutura de IA. A sua concretização, tal como descrita, dependerá da evolução das negociações e da capacidade de as condições atraírem uma procura suficiente por parte dos investidores.
Este artigo não constitui aconselhamento de investimento. A análise baseia-se em informações disponíveis publicamente e não garante resultados futuros.
$NVDA ‌$SPCX ‌#NvidiaHitsRecordHigh #ShareWeekly #PlanYourTradesThisWeek
repost-content-media
SPCX-4,18%
NVDA-2,86%
APO-0,21%
  • 1
$RLUSD A stablecoin RLUSD da Ripple, indexada ao dólar, ultrapassou os 2,5 mil milhões de dólares em capitalização de mercado, um marco alcançado menos de dois anos após o seu lançamento, em dezembro de 2024. A oferta situa-se agora em aproximadamente 2,52 mil milhões de dólares, acima dos 2,37 mil milhões de dólares registados um mês antes. O token ultrapassou o limiar dos 2 mil milhões de dólares no final de agosto, o que significa que a oferta em circulação aumentou mais de 400 milhões de dólares em pouco mais de um mês.
O crescimento tem sido impulsionado por um ritmo constante de novas
User_any
$RLUSD A stablecoin RLUSD da Ripple, indexada ao dólar, ultrapassou os $2,5 mil milhões em capitalização de mercado, um marco alcançado menos de dois anos após o seu lançamento em dezembro de 2024. A oferta situa-se agora em aproximadamente $2,52 mil milhões, acima dos $2,37 mil milhões registados um mês antes. O token ultrapassou o limiar dos $2 mil milhões no final de agosto, o que significa que a oferta em circulação aumentou mais de $400 milhões em pouco mais de um mês.
O crescimento tem sido impulsionado por um ritmo constante de novas emissões. Nos últimos trinta dias, foram emitidos $790 milhões em RLUSD nas duas redes onde opera principalmente. A emissão diária ficou geralmente abaixo dos $50 milhões, mas em vários dias foram registados lançamentos maiores, incluindo $76,3 milhões em 21 de setembro e $130,3 milhões em 25 de setembro. Esses valores são brutos. A Ripple também queimou tokens no valor de $638 milhões durante o mesmo período, o que significa que o crescimento líquido da oferta ficou mais próximo dos $152 milhões. Esta distinção é importante porque mostra que os valores de emissão divulgados dão uma ideia exagerada da quantidade de nova oferta que entrou efetivamente em circulação.
A oferta não está distribuída de forma uniforme. Cerca de $1,40 mil milhões em RLUSD estão na Ethereum, enquanto $1,12 mil milhões estão no XRP Ledger. Isto significa que aproximadamente 55% da oferta total está fora do ecossistema XRP. O equilíbrio mudou repetidamente ao longo de 2026. No último mês, a oferta no XRP Ledger cresceu ligeiramente mais depressa do que na Ethereum, mas, na última semana, a Ethereum liderou. Dentro do próprio XRP Ledger, o RLUSD ocupa uma posição dominante, representando aproximadamente 92% do mercado de stablecoins do ledger.
A relação entre o RLUSD e o XRP é mais complexa do que parece à primeira vista. O RLUSD é garantido numa proporção de um para um por dinheiro e equivalentes de caixa segregados, e as instituições emitem-no e resgatam-no através da plataforma da Ripple. O XRP não é necessário para criar, deter ou resgatar a stablecoin. Isto significa que um banco ou uma empresa de pagamentos pode liquidar transações em RLUSD sem nunca estar exposto às oscilações do preço do XRP. Os benefícios económicos também revertem para a Ripple enquanto empresa privada, uma vez que cada dólar mantido nas reservas de RLUSD gera rendimentos de juros. Os detentores de XRP não participam nessa receita. Os dois ativos desempenham funções diferentes e os seus preços evoluíram em direções distintas. O RLUSD cresceu mais de 85% em 2026, enquanto o XRP continua bastante abaixo do seu máximo histórico.
O que torna este marco notável não é apenas a dimensão, mas também a trajetória. O RLUSD atingiu os $2,5 mil milhões apenas vinte e um meses após o lançamento, e fê-lo enquanto o mercado de criptomoedas em geral enfrentava uma fraqueza e o crescimento do setor global de stablecoins abrandava. A expansão está a ser impulsionada pela adoção institucional, e não pela especulação de retalho. A Ripple está a criar corredores de pagamento na Ásia, incluindo uma parceria na Coreia que liga remessas transfronteiriças de retalho e uma rede que conecta a Coreia ao Sudeste Asiático. A stablecoin está também a entrar nos ativos tokenizados e nos mercados de crédito, alargando o seu papel para além dos simples pagamentos.
A marca dos $2,5 mil milhões coloca o RLUSD entre os maiores tokens regulamentados indexados ao dólar, embora continue muito atrás das duas stablecoins dominantes. As principais variáveis a acompanhar daqui em diante são a continuidade do ritmo recente de emissão e uma eventual nova alteração do equilíbrio da oferta entre a Ethereum e o XRP Ledger. Estes dois dados mostrarão se o crescimento do RLUSD é estrutural ou se depende de um grupo restrito de grandes emissões institucionais.
Este artigo não constitui aconselhamento de investimento. A análise baseia-se em informações publicamente disponíveis e não garante resultados futuros.
RLUSD+0,01%
ETH-4,07%
XRP-3,21%
Está em curso uma subida sincronizada dos custos dos empréstimos governamentais de longo prazo nas maiores economias do mundo, empurrando as yields das obrigações soberanas para níveis que a maioria dos investidores atualmente ativos no mercado nunca testemunhou. De Washington a Tóquio, de Londres a Camberra, o preço do dinheiro de longo prazo está a ser reavaliado em alta a um ritmo e com uma amplitude que têm poucos precedentes na história financeira moderna.
Os pormenores deste movimento são impressionantes. A yield das obrigações do Tesouro dos EUA a 10 anos atingiu 5.34%, o nível mais ele
User_any
Está em curso um aumento sincronizado dos custos dos empréstimos governamentais de longo prazo nas maiores economias do mundo, levando as yields das obrigações soberanas para níveis que a maioria dos investidores atualmente ativos no mercado nunca testemunhou. De Washington a Tóquio, de Londres a Camberra, o preço do dinheiro de longo prazo está a ser reavaliado em alta a um ritmo e com uma amplitude que têm poucos precedentes na história financeira moderna.
Os pormenores deste movimento são impressionantes. A yield das Treasury norte-americanas a 10 anos atingiu 5.34%, o nível mais elevado desde 2002, enquanto a yield a 30 anos subiu para 5.71%, também um nível observado pela última vez em 2002. A yield das obrigações governamentais japonesas a 30 anos subiu para um recorde de 4.235%, o nível mais elevado desde que estas obrigações começaram a ser emitidas em 1999, e a yield a 10 anos atingiu 3.126%, um máximo de 30 anos. A obrigação britânica a 30 anos ultrapassou 6% pela primeira vez desde 1998, com a yield a 10 anos a atingir 5.51%. A yield francesa a 30 anos atingiu o nível mais elevado desde 2008, e a Bund alemã a 10 anos alcançou o nível mais elevado desde 2009. Até economias com perfis de inflação diferentes, como a Austrália, o Canadá e a Coreia do Sul, registaram subidas das yields de longo prazo para máximos de vários anos ou recordes.
As forças que impulsionam esta reavaliação sincronizada são identificáveis. Os preços da energia mantiveram-se elevados devido ao conflito no Médio Oriente, alimentando diretamente as expectativas de inflação. As enormes necessidades de financiamento dos governos, com a dívida federal dos EUA a exceder 100% do PIB e os países da OCDE a deverem contrair empréstimos no valor combinado de $18 trillion este ano, estão a inundar o mercado com oferta. Ao mesmo tempo, empresas com grau de investimento emitiram mais de $400 billion em dívida para financiar infraestruturas de IA, competindo com os governos pelo mesmo conjunto de capitais. Quando a oferta de obrigações aumenta desta forma acentuada, os compradores exigem yields mais elevadas para absorvê-la.
As consequências já são visíveis nos mercados acionistas. Uma forte liquidação de obrigações empurrou as yields para máximos de várias décadas, eliminando aproximadamente $510 billion do valor das ações norte-americanas numa única sessão. O mecanismo é simples. Yields mais elevadas aumentam a taxa de desconto utilizada para avaliar os resultados empresariais futuros, comprimindo as avaliações das ações. Também aumentam os custos de financiamento para empresas e consumidores, pesando sobre a atividade económica. O equilíbrio tradicional de uma carteira 60/40 foi perturbado, com as obrigações a não proporcionarem a proteção habitual enquanto ambas as classes de ativos caem em simultâneo. Os analistas estimam que os fundos de pensões norte-americanos poderão ter de vender aproximadamente $33 billion em ações para reequilibrar as suas carteiras e aproximá-las das alocações pretendidas.
O rumo futuro depende de as forças que impulsionam as yields em alta começarem ou não a abrandar. Uma inflação mais baixa, uma redução dos preços da energia ou uma mudança no discurso dos bancos centrais poderiam proporcionar algum alívio. No entanto, as pressões estruturais da dívida pública e as necessidades de capital resultantes do desenvolvimento da IA dificilmente irão inverter-se rapidamente. Por agora, o mercado está a navegar num ambiente em que o custo do dinheiro de longo prazo está a subir em todo o mundo, e todas as classes de ativos que dependem de uma taxa de desconto estão a sentir as consequências.
Este artigo não constitui aconselhamento de investimento. A análise baseia-se em informações publicamente disponíveis e não garante resultados futuros.
$MU $SNDK $NVDA $NAS100 $GER40
repost-content-media
MU-4,83%
SNDK-4,91%
NVDA-2,86%
NAS100-1,16%
GER40-1,23%
$AMD ‌
A AMD está a preparar uma grande expansão da sua cadeia de abastecimento na Ásia, com a diretora executiva Lisa Su a afirmar que a empresa planeia investir dezenas de milhares de milhões de dólares para garantir a capacidade de fabrico necessária para a próxima geração dos seus chips de IA. O compromisso baseia-se num investimento de $10 mil milhões em Taiwan anunciado em maio de 2026, que Su confirmou continuar dentro do previsto e que deverá agora aumentar, à medida que a procura continua a superar a oferta.
A peça central deste esforço é uma iniciativa para expandir a capacidade de
User_any
$AMD ‌
A AMD está a preparar uma grande expansão da sua cadeia de abastecimento na Ásia, com a diretora executiva Lisa Su a afirmar que a empresa planeia investir dezenas de milhares de milhões de dólares para garantir a capacidade de fabrico necessária para a sua próxima geração de chips de IA. O compromisso baseia-se num investimento de 10 mil milhões de dólares em Taiwan, anunciado em maio de 2026, que Su confirmou continuar dentro do previsto e que deverá agora aumentar, à medida que a procura continua a superar a oferta.
A peça central deste esforço é uma iniciativa para expandir a capacidade de encapsulamento avançado com o parceiro de fabrico de longa data TSMC. O encapsulamento avançado é o processo de combinar vários chips num único encapsulamento, uma etapa que se tornou um importante estrangulamento para os aceleradores de IA. A plataforma Helios da AMD, à escala de rack, que combina os processadores para servidores Venice com a GPU Instinct MI450X, depende desta tecnologia e deverá iniciar implementações de vários gigawatts no segundo semestre de 2026. Su afirmou que a AMD está a coordenar a capacidade entre fornecedores de fabrico, encapsulamento e substratos, e que a empresa está a planear com os seus parceiros com três a cinco anos de antecedência.
Na Coreia do Sul, Su reuniu-se com a Samsung e a SK Hynix, descrevendo-as como parceiros fundamentais no domínio da IA e considerando indispensável a cadeia de abastecimento do país. O foco dessas discussões foi a memória de elevada largura de banda, ou HBM, um tipo especializado de memória que fica junto aos processadores de IA e lhes fornece dados a velocidades extremamente elevadas. A mais recente geração, HBM4, é escassa, e Su afirmou que a AMD está a incentivar os produtores de memória a expandirem a capacidade o mais rapidamente possível. A Samsung afirmou que irá triplicar a sua capacidade de produção de HBM até ao final de 2026, enquanto a SK Hynix também está a aumentar a sua produção.
A dimensão do investimento reflete a economia da expansão da IA. O segmento de centros de dados da AMD tornou-se a sua maior fonte de receitas, e a empresa garantiu compromissos de implementação de vários gigawatts por parte de grandes clientes. Esses compromissos não podem ser cumpridos sem um aumento correspondente da capacidade de fabrico, e a capacidade não pode ser adicionada rapidamente. Construir uma nova linha de fabrico ou uma nova unidade de encapsulamento demora anos, razão pela qual a AMD está a garantir agora acordos para fornecimentos que só estarão disponíveis a partir de 2027 e posteriormente.
A estratégia envolve riscos de execução. O compromisso de investimento da AMD é elevado em relação às suas despesas de capital históricas e depende de os parceiros cumprirem os seus próprios planos de expansão. O mercado da memória, em particular, tem um historial de ciclos acentuados, e um aumento da capacidade que chegue depois de a procura ter atingido o pico pode pressionar os preços e as margens em todo o setor. Su reconheceu que a empresa consegue utilizar mais fornecimento do que aquele de que dispõe atualmente, mesmo enquanto aumenta a sua produção, o que sugere que a limitação a curto prazo dificilmente será resolvida rapidamente.
A medida também coloca a AMD numa concorrência mais direta com a Nvidia pela mesma reserva limitada de capacidade de fabrico avançado. Ambas as empresas dependem da TSMC para os chips de vanguarda e de um pequeno grupo de fornecedores de memória para HBM. Quando dois dos maiores criadores de chips de IA competem pela mesma capacidade, a vantagem pertence à empresa com as relações mais sólidas e os compromissos de volume mais credíveis. A visita da AMD à Ásia é, em parte, um esforço para garantir que não será a empresa deixada à espera.
Este artigo não constitui aconselhamento de investimento. A análise baseia-se em informações publicamente disponíveis e não garante resultados futuros.
repost-content-media
AMD-3,88%
TSM-2,98%
NVDA-2,86%
SK Hynix-2,43%
SKHY-4,26%
$XAU USD ‌
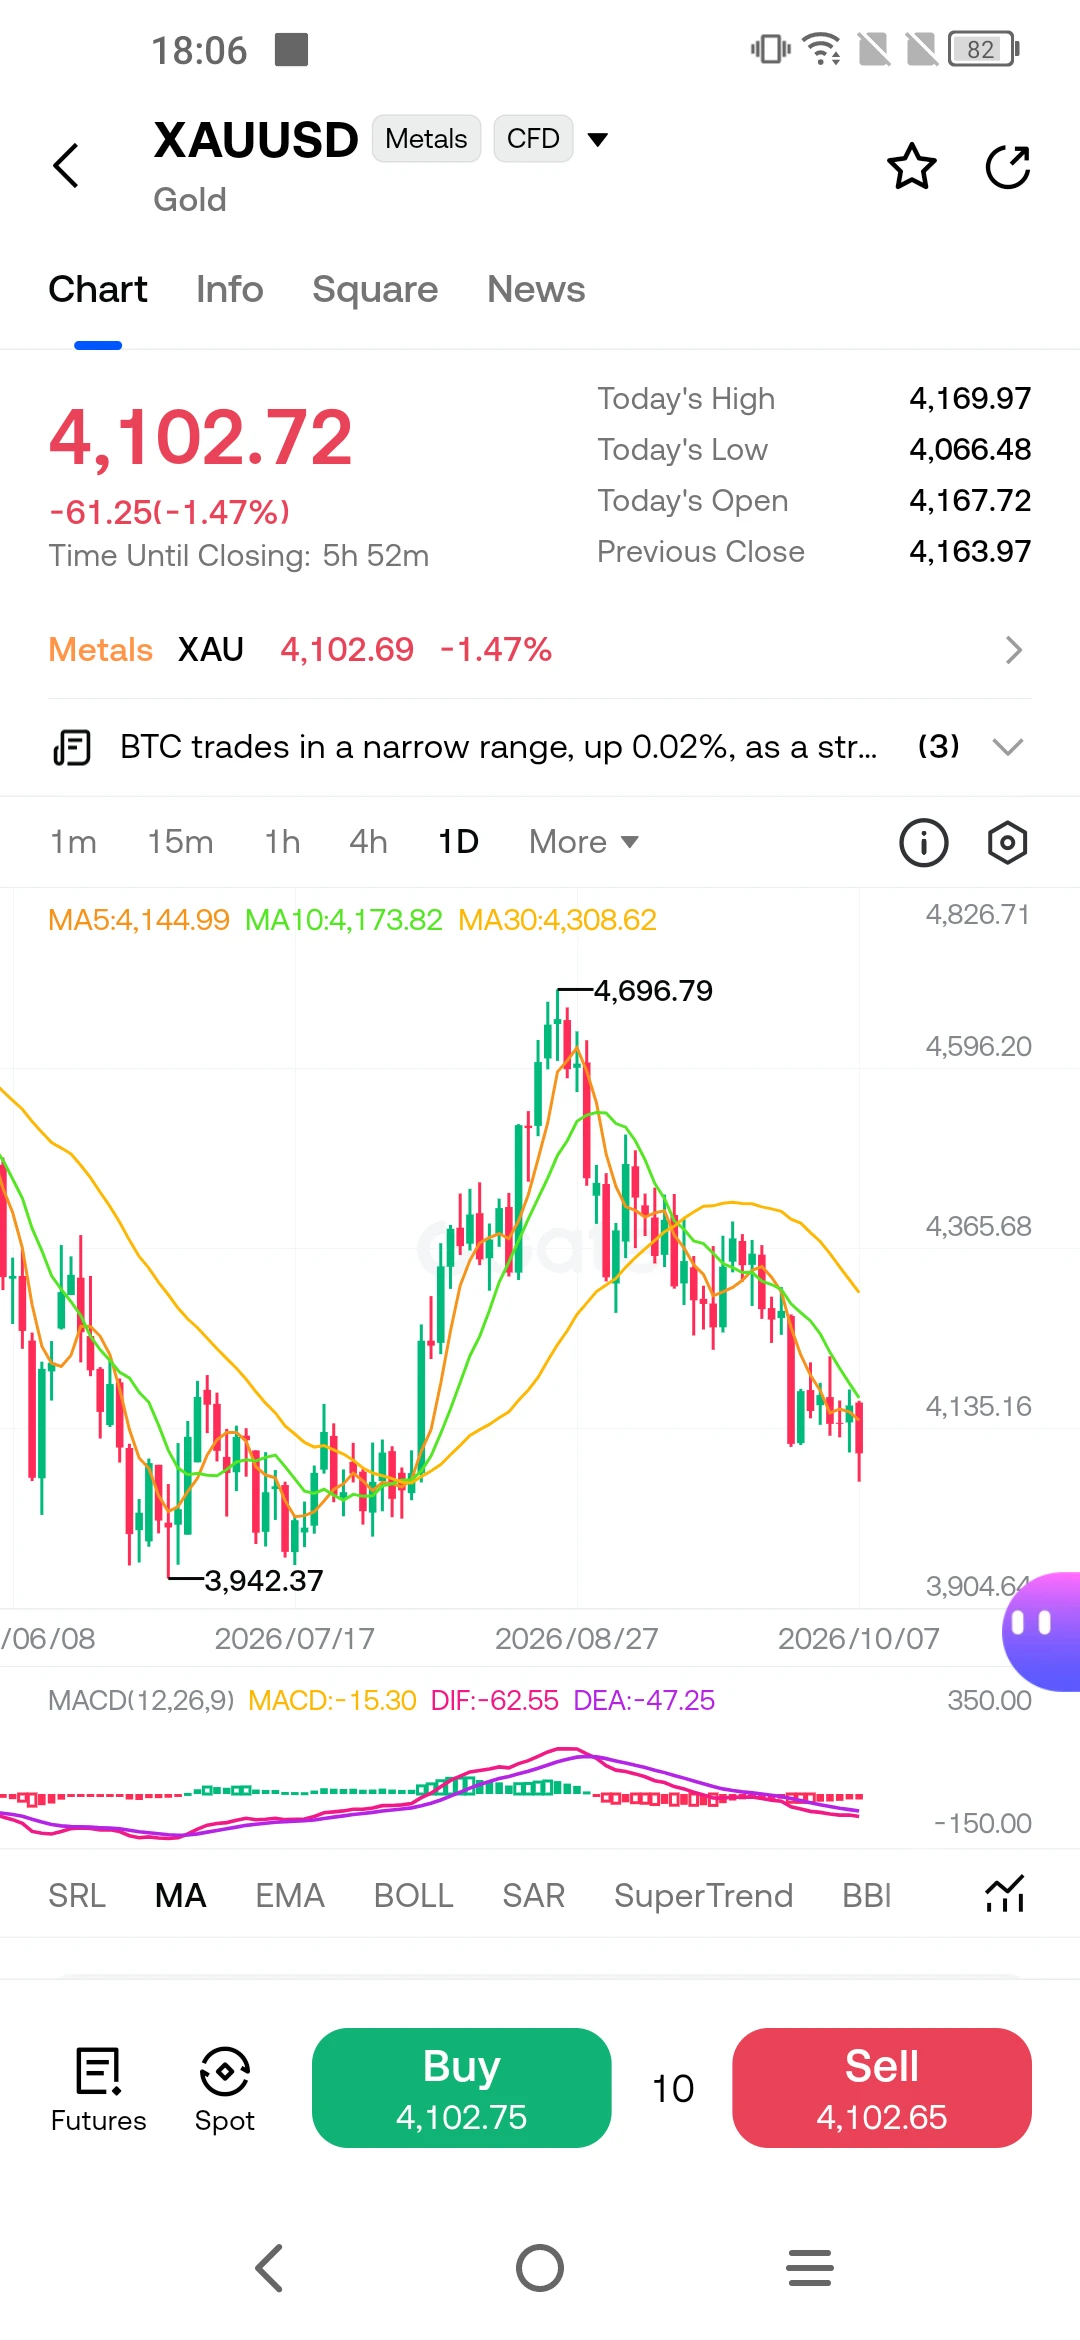
O ouro está a ser negociado perto dos $4,102, uma descida de cerca de 1,47% no dia, depois de ter tocado nos $4,066 no seu ponto mais baixo. O metal caiu para o nível mais fraco em dois meses, e o movimento está a ser impulsionado por duas forças que pouco têm a ver com o próprio ouro: um dólar mais forte e o aumento das yields das Treasuries. O índice do dólar subiu para 102.07, recuperando de uma breve queda, e a yield das Treasuries a 10 anos voltou a ultrapassar os 5,3%. Quando a taxa sem risco está tão elevada, o custo de oportunidade de deter um ativo que não paga qualquer ren
User_any
$XAUUSD ‌
O ouro está a ser transacionado perto dos 4.102 USD, uma descida de cerca de 1,47% no dia, depois de tocar nos 4.066 USD no seu ponto mais baixo. O metal caiu para o nível mais fraco em dois meses, e este movimento está a ser impulsionado por duas forças que pouco têm que ver com o próprio ouro: um dólar mais forte e o aumento das yields das obrigações do Tesouro. O índice do dólar subiu para 102,07, recuperando de uma breve queda, e a yield das obrigações do Tesouro a 10 anos voltou a ultrapassar os 5,3%. Quando a taxa sem risco está tão elevada, aumenta o custo de oportunidade de deter um ativo que não paga qualquer rendimento, e o ouro tem suportado as consequências.
A pressão sobre o ouro não é uniforme entre todos os compradores. Enquanto o mercado de papel está a vender, os bancos centrais continuam a acumular. O banco central da China acrescentou mais 740.000 onças de ouro às suas reservas em setembro, prolongando a sua série de compras para 23 meses consecutivos. As compras totais para 2026 atingiram cerca de 103 toneladas, e o Banco Popular da China aproxima-se agora de dois anos completos de acumulação ininterrupta. Estas compras estão a ocorrer enquanto os preços descem, e não enquanto sobem, o que representa um padrão diferente da procura impulsionada pelo momentum. Os bancos centrais são gestores de reservas, e as suas compras são motivadas por decisões de alocação de longo prazo, e não pela evolução dos preços a curto prazo.
A divergência entre a procura de papel e a procura física é a principal tensão no mercado do ouro. A liquidação está a ser impulsionada pelo dólar e pelas yields, ambas a responder às mesmas forças macroeconómicas: preços do petróleo elevados, uma Reserva Federal que aumentou as taxas e poderá voltar a fazê-lo, e um mercado obrigacionista que está a reavaliar todo o percurso das taxas. As compras estão a ser efetuadas por bancos centrais e investidores institucionais que veem o ouro como uma proteção contra a deterioração orçamental e a desvalorização das moedas. Estes dois grupos operam com horizontes temporais diferentes, e o mercado de papel está atualmente a definir o preço.
Os analistas têm vindo a ajustar as suas previsões para refletir o novo ambiente de taxas. O HSBC reduziu a sua previsão média para o preço do ouro em 2026 para 4.490 USD por onça, face aos 4.560 USD, citando as expectativas de novos aumentos das taxas e de preços do petróleo mais elevados, embora tenha mantido uma perspetiva positiva a mais longo prazo. A previsão do banco para 2027 situa-se nos 4.825 USD e a previsão para 2028 nos 5.200 USD. Numa conferência sobre metais preciosos, os delegados inquiridos para uma perspetiva a 12 meses apontaram para um preço acima dos 5.000 USD. Estas previsões são estimativas, não garantias, e refletem a perspetiva de que a pressão atual é cíclica, e não estrutural.
A situação técnica mostra o ouro a testar uma zona de suporte que se manteve durante semanas. A resistência imediata situa-se entre 4.165 USD e 4.185 USD, e um fecho de quatro horas acima dessa faixa abriria caminho para os 4.240 USD a 4.260 USD. No lado negativo, o nível de 4.110 USD é o que mais importa. Uma quebra sustentada abaixo desse nível transferiria o foco para os 4.027 USD, o próximo alvo identificado pelos analistas técnicos. O RSI encontra-se em território de sobrevenda, o que aumenta a probabilidade de uma recuperação a curto prazo, mas as condições de sobrevenda podem persistir quando o contexto macroeconómico é desfavorável.
A leitura geral é que o ouro está preso entre duas forças opostas. O dólar e as yields do Tesouro estão a pressionar os preços para baixo no curto prazo, e é pouco provável que essas forças se invertam rapidamente, tendo em conta as pressões inflacionistas e orçamentais que as impulsionam. Ao mesmo tempo, os bancos centrais estão a comprar a um ritmo sem precedentes recentes, o que proporciona um suporte estrutural ao mercado que as vendas no mercado de papel dificilmente conseguirão quebrar. O nível de suporte de 4.110 USD é a variável a acompanhar. Se se mantiver, o metal poderá estabilizar e aguardar que a pressão macroeconómica diminua. Se quebrar, a correção poderá prolongar-se em direção à zona dos 4.000 USD, que os compradores dos bancos centrais têm vindo a visar.
Este artigo não constitui aconselhamento de investimento. A análise baseia-se em informações publicamente disponíveis e não garante resultados futuros.
repost-content-media
XAU+0,67%
O emprego no setor da informação dos EUA diminuiu em mais 10 000 postos de trabalho em setembro, para 2,739 milhões, o nível mais baixo desde dezembro de 2020. Se o período da pandemia for excluído, esta é a leitura mais fraca desde dezembro de 2014. O setor perdeu agora 376 000 postos de trabalho, ou 12,1% da sua força de trabalho, desde o pico registado em novembro de 2022.
A diminuição concentra-se em áreas específicas do setor da informação. O emprego na produção cinematográfica e na gravação de som caiu de cerca de 456 000 para 329 000 desde o final de 2022, uma queda de 28%. As telecomun
User_any
O emprego no setor da informação dos EUA caiu mais 10 000 postos de trabalho em setembro, para 2,739 milhões, o nível mais baixo desde dezembro de 2020. Excluindo o período da pandemia, esta é a leitura mais fraca desde dezembro de 2014. O setor perdeu agora 376 000 postos de trabalho, ou 12,1% da sua força de trabalho, desde o pico registado em novembro de 2022.
A queda concentra-se em áreas específicas do setor da informação. O emprego na produção cinematográfica e na gravação de som caiu de cerca de 456 000 para 329 000 desde o final de 2022, uma descida de 28%. As telecomunicações perderam aproximadamente 100 000 postos de trabalho no mesmo período. A indústria tecnológica em sentido lato eliminou 165 925 postos de trabalho este ano, mais 54% do que no mesmo período de 2025.
O padrão não se limita ao setor da informação. As atividades financeiras perderam 7 000 postos de trabalho em setembro e 129 000 desde o pico atingido em maio de 2025. Os serviços profissionais e empresariais perderam 292 000 postos de trabalho desde o final de 2022. Estes três setores representam, em conjunto, a maior parte da fragilidade revelada pelo relatório de emprego de setembro, que mostrou que a economia dos EUA criou apenas 29 000 postos de trabalho no total.
Os economistas apontam vários fatores na origem desta queda. Gregory Daco, economista-chefe da EY-Parthenon, observou que a tendência reflete uma contratação seletiva, e não despedimentos em massa. «Isto não se manifesta tanto em despedimentos em massa, mas numa contratação mais seletiva», afirmou. «Os líderes empresariais estão a repensar a sua abordagem ao talento neste novo mundo dominado pela IA.» Joe Brusuelas, economista-chefe da RSM, acrescentou que o setor tecnológico está sempre na vanguarda da adoção de novas tecnologias e não necessita de tanta mão de obra para impulsionar a atividade global.
A narrativa da IA está presente, mas não é dominante nos dados sobre despedimentos. A IA foi citada como motivo para apenas 3 961 dos 43 281 cortes de postos de trabalho anunciados em setembro, cerca de 9% do total. Desde o início do ano, a IA foi citada como motivo para 120 136 cortes de postos de trabalho, ou 21% de todos os cortes. Entretanto, os empregadores anunciaram 272 040 novas vagas de emprego na área das TI em setembro, um aumento de 16% face ao ano anterior. Esta discrepância entre a perda de postos de trabalho e as vagas disponíveis indica uma procura por competências específicas, e não uma contração generalizada da procura por talento tecnológico.
A taxa de desemprego entre os trabalhadores tecnológicos subiu ligeiramente para 3,3% em setembro, permanecendo abaixo da taxa nacional de 4,2%. O número de pessoas empregadas em profissões tecnológicas continua acima dos 7 milhões. O padrão é o de um setor que elimina alguns cargos enquanto tem dificuldades em preencher outros, e não o de uma queda uniforme em todas as áreas.
Este artigo não constitui aconselhamento de investimento. A análise baseia-se em informações publicamente disponíveis e não garante resultados futuros.
$BTC $GT $ETH
repost-content-media
BTC-1,99%
GT-3,66%
ETH-4,07%
Três desenvolvimentos distintos ocorridos na mesma semana indicam um marco significativo na regulamentação global das criptomoedas. O maior banco da Rússia, o Sberbank, recebeu aprovação regulamentar para oferecer serviços de custódia de ativos digitais. Hong Kong confirmou oficialmente que irá apresentar ao seu parlamento, ainda este ano, um projeto de lei abrangente sobre o licenciamento de prestadores de serviços de criptomoedas. A China, embora mantenha a sua posição restritiva relativamente às atividades com criptomoedas, está a preparar-se para tomar novas medidas de supervisão de inicia
User_any
Três desenvolvimentos distintos ocorridos na mesma semana indicam um marco significativo na regulamentação global das criptomoedas. O maior banco da Rússia, o Sberbank, recebeu aprovação regulamentar para oferecer serviços de custódia de ativos digitais. Hong Kong confirmou oficialmente que irá apresentar ao seu órgão legislativo, ainda este ano, um projeto de lei abrangente sobre o licenciamento de prestadores de serviços de criptoativos. A China, embora mantenha a sua posição restritiva relativamente às atividades de criptomoedas, está a preparar-se para tomar novas medidas de supervisão de iniciativas transfronteiriças de ativos digitais. Estes desenvolvimentos coincidem com o fracasso da aprovação pelo Congresso dos EUA da lei abrangente sobre a estrutura do mercado.
O desenvolvimento na Rússia demonstra a entrada direta do maior banco estatal do país na infraestrutura cripto. O Sberbank obteve uma licença de custódia digital do Banco Central da Rússia, autorizando-o a deter ativos como Bitcoin, Ethereum e USDT em nome dos seus clientes. O banco planeia lançar os seus primeiros produtos cripto a 1 de dezembro de 2026; estes produtos irão inicialmente suportar Bitcoin, Ethereum e USDT e estarão acessíveis através das plataformas SberBank Online e SberInvestments. A licença de custódia, ao contrário da autorização para negociação ou emissão, abrange apenas a detenção segura dos ativos. Os critérios de elegibilidade dos clientes e os termos de serviço ainda não são claros. Este passo, considerado em conjunto com as recentes alterações da Rússia à sua legislação fiscal sobre criptoativos, indica o progresso do país no sentido de estabelecer uma infraestrutura de ativos digitais ao nível empresarial.
Entretanto, foi estabelecido um calendário formal para a expansão do quadro regulamentar em Hong Kong. O Secretário dos Serviços Financeiros e do Tesouro, Christopher Hui, anunciou que o governo irá apresentar este ano ao parlamento um projeto de lei de licenciamento que abrangerá serviços de negociação, custódia, consultoria e gestão de ativos de criptoativos. O projeto de lei está a ser preparado como uma alteração à Portaria relativa à Prevenção do Branqueamento de Capitais e ao Combate ao Financiamento do Terrorismo, e as quatro categorias de licenças ficarão sob a supervisão da Comissão de Valores Mobiliários e Futuros. Não haverá um período de transição para as empresas sem licenças existentes; estas empresas poderão ser obrigadas a cessar as suas operações assim que as regras entrarem em vigor. Hong Kong emitiu as suas primeiras licenças para emissores de stablecoins em abril de 2026 ao abrigo da Portaria relativa às Stablecoins, que entrou em vigor em agosto de 2025; o novo projeto de lei alarga este quadro de modo a incluir a negociação e a custódia.
A posição da China, contudo, está a tomar uma direção diferente. Uma declaração conjunta divulgada em fevereiro de 2026 por oito agências governamentais reiterou que os criptoativos, como Bitcoin, Ethereum e USDT, não têm estatuto de moeda com curso legal e que as atividades relacionadas com criptomoedas no país são estritamente proibidas enquanto atividades financeiras ilegais. A declaração também proíbe entidades estrangeiras de oferecerem serviços de criptomoedas a residentes na China e restringe a emissão de stablecoins denominadas em yuan com base na soberania monetária. A tokenização de ativos do mundo real também é proibida; apenas estão isentas as atividades realizadas através de infraestruturas financeiras específicas com a aprovação de instituições autorizadas. Esta posição rigorosa demonstra o foco da China em aumentar a sua capacidade de supervisionar iniciativas transfronteiriças de ativos digitais, mantendo simultaneamente a sua proibição da negociação de criptomoedas.
Estes três desenvolvimentos coincidem com o fracasso da aprovação pelo Congresso dos EUA da lei abrangente sobre a estrutura do mercado. Devido ao impasse legislativo, os reguladores norte-americanos recorreram à criação dos seus próprios quadros regulamentares utilizando os poderes legais existentes. As medidas adotadas pela Rússia, por Hong Kong e pela China são moldadas por diferentes contextos jurídicos e políticos; cada um destes intervenientes procede de acordo com as suas próprias dinâmicas internas e prioridades. O ponto comum entre estes desenvolvimentos é que a regulamentação dos ativos digitais já não é um debate limitado a algumas das principais economias, mas sim algo em que diferentes abordagens estão a tomar forma simultaneamente à escala global.
Este artigo não constitui aconselhamento de investimento. A análise baseia-se em informações disponíveis publicamente e não garante resultados futuros.
$BTC ‌
repost-content-media
BTC-1,99%
ETH-4,07%
As atas da reunião da Reserva Federal de 15–16 de setembro, divulgadas em 7 de outubro de 2026, mostram um comité que votou por unanimidade a subida das taxas, mas permaneceu dividido quanto às razões. Todos os 19 responsáveis apoiaram o aumento de um quarto de ponto, para um intervalo de 3.75% a 4.00%, a primeira subida em mais de três anos. A votação foi de 12–0 entre os votantes, e as atas indicam que todos os participantes, incluindo os sete que não votaram, apoiaram a medida. No entanto, a discussão por detrás dessa unanimidade revela uma variedade de opiniões sobre a economia e o rumo ad
User_any
As atas da reunião da Reserva Federal de 15–16 de setembro, divulgadas a 7 de outubro de 2026, mostram um comité que votou por unanimidade a subida das taxas, mas que continuava dividido quanto às razões. Todos os 19 responsáveis apoiaram o aumento de um quarto de ponto percentual, para um intervalo entre 3,75% e 4,00%, a primeira subida em mais de três anos. A votação foi de 12–0 entre os membros com direito de voto, e as atas registam que todos os participantes, incluindo os sete sem direito de voto, apoiaram a medida. No entanto, a discussão subjacente a essa unanimidade revela uma variedade de perspetivas sobre a economia e o rumo adequado a seguir.
Muitos participantes avaliaram que outro aumento do intervalo-alvo seria provavelmente apropriado até ao final do ano. A formulação é importante: até ao final do ano, não na próxima reunião. Essa distinção foi reforçada por responsáveis que, entretanto, sublinharam que a Fed não precisa de se apressar. As atas também mostraram que a maioria dos participantes considerava prudente uma trajetória de taxas mais elevada por razões de gestão do risco, proporcionando um seguro contra a permanência da inflação acima do objetivo devido a uma procura mais forte do que o esperado ou a novos choques adversos do lado da oferta. Vários responsáveis afirmaram que era necessária uma trajetória mais elevada com base no seu cenário central, e não como medida de precaução.
A avaliação do comité sobre a orientação atual da política monetária variava. Vários participantes consideravam que a taxa atual não era restritiva ou era apenas ligeiramente restritiva. Dois participantes elevaram as suas estimativas da taxa neutra, o nível que não estimula nem restringe a economia. Isto é importante porque, se os responsáveis acreditarem que a política monetária é apenas ligeiramente restritiva, o limiar para novas subidas será inferior ao que seria se considerassem as taxas claramente elevadas.
Relativamente ao mercado de trabalho, quase todos os participantes avaliaram que os riscos tinham diminuído e estavam agora, de um modo geral, equilibrados, e a maioria afirmou que o mercado de trabalho tinha fortalecido ligeiramente nos últimos tempos. As atas também referiram que o mercado de trabalho se encontra próximo do pleno emprego e que o crescimento económico global tinha acelerado. Em geral, os participantes esperam que o mercado de trabalho permaneça estável, embora tenham salientado que as decisões nas reuniões futuras dependerão das informações entretanto divulgadas.
Os riscos relativos à inflação foram descritos como inclinados em sentido ascendente, tendo alguns participantes afirmado que essa inclinação se tornara mais acentuada nos últimos meses. Vários manifestaram preocupação de que, após mais de cinco anos de inflação acima do objetivo, as expectativas e o comportamento de fixação de salários e preços pudessem ser afetados. Muitos afirmaram também que, quanto mais tempo os preços da energia permanecerem elevados, maior será o risco de pressões mais amplas sobre os preços, e alguns observaram que a expansão da inteligência artificial poderia fazer com que a procura ultrapassasse a oferta a médio prazo.
As atas também abordaram as condições financeiras e o mercado de títulos do Tesouro. Muitos participantes afirmaram que as condições financeiras continuavam a apoiar o crescimento, apesar dos rendimentos mais elevados dos títulos do Tesouro. Os responsáveis discutiram a subida dos rendimentos, atribuindo-a às expectativas de taxas mais elevadas por parte da Fed, bem como à expansão da inteligência artificial e ao sólido crescimento económico. Os economistas da equipa técnica observaram que parte do aumento dos rendimentos poderá ter resultado da incerteza relacionada com o anúncio e a implementação, pelo Tesouro, do seu programa de recompra. Alguns participantes descreveram o mercado de títulos do Tesouro como funcionando normalmente, salientando simultaneamente a necessidade de preparação para possíveis situações de tensão no mercado.
As atas são um documento retrospetivo, e o mercado já ultrapassou alguns dos pontos da discussão que registam. Desde a reunião de setembro, dados de inflação mais moderados e números do emprego mais fracos do que o esperado reduziram para menos de uma em quatro a probabilidade de uma subida na reunião de outubro, enquanto uma decisão em dezembro continua mais plenamente refletida nos preços de mercado. O debate captado nas atas, contudo, estabelece os termos para as reuniões seguintes. O comité está dividido quanto a saber se a taxa atual é suficientemente elevada para fazer regressar a inflação ao objetivo, e essa divisão determinará a forma como interpretará os dados entre o presente e o final do ano.
Este artigo não constitui aconselhamento de investimento. A análise baseia-se em informações disponíveis publicamente e não garante resultados futuros.
$BTC $GT $ETH
#ShareWeekly #PlanYourTradesThisWeek
repost-content-media
BTC-1,99%
GT-3,66%
ETH-4,07%
$XAU T ‌$PAXG ‌A China comprou mais 740 000 onças de ouro em setembro, prolongando a sua sequência de compras para 23 meses consecutivos. A compra foi o maior aumento mensal individual desde outubro de 2023 e elevou as reservas totais do Banco Popular da China para 77,47 milhões de onças, no valor aproximado de 323,5 mil milhões de dólares. O que torna esta acumulação digna de análise não é apenas a dimensão da compra, mas também as condições em que ocorreu.
Os preços do ouro caíram 6,57% em setembro, encerrando o mês nos 4 157 dólares por onça e recuando para cerca de 4 077 dólares no início
User_any
$XAU T ‌$PAXG ‌A China comprou mais 740,000 onças de ouro em setembro, prolongando a sua sequência de compras para 23 meses consecutivos. A compra é a maior adição mensal individual desde outubro de 2023 e eleva as reservas totais do Banco Popular da China para 77.47 milhões de onças, avaliadas em cerca de $323.5 mil milhões. O que torna esta acumulação digna de análise não é apenas a dimensão da compra, mas também as condições em que ocorreu.
Os preços do ouro caíram 6.57% em setembro, encerrando o mês nos $4,157 por onça e recuando para perto dos $4,077 no início de outubro. O dólar valorizou-se, as yields dos Treasuries subiram e o metal ficou sob pressão das mesmas forças que têm pesado sobre os ativos de risco em geral. A China comprou durante essa fraqueza. O padrão é consistente com o comportamento dos bancos centrais nos últimos anos: acumular quando os preços caem, não quando sobem. O World Gold Council informou que os bancos centrais mundiais compraram 39 toneladas líquidas apenas em agosto, com a China a liderar o grupo, seguida pelo Uzbequistão e pela Polónia. Desde o início do ano, os bancos centrais comunicaram compras totais de 170 toneladas.
O contexto mais amplo desta acumulação é a diversificação das reservas. Cerca de 65% dos bancos centrais inquiridos num estudo do World Gold Council de 2026 apontaram a diversificação como a principal razão para deter ouro, seguida pela gestão do risco geopolítico. As reservas de ouro da China representam agora cerca de 9% das suas reservas totais, ou aproximadamente 2,387 toneladas, segundo o World Gold Council. A Polónia, que comprou 8 toneladas em agosto, acumulou 648 toneladas e tem como objetivo atingir 700 toneladas.
A mais recente compra da China coincidiu com a divulgação das atas da reunião de setembro da Reserva Federal, que revelaram um comité dividido quanto ao grau adicional de aperto necessário. Todos os 19 responsáveis apoiaram o aumento de um quarto de ponto percentual para um intervalo de 3.75% a 4%, mas a discussão subjacente a essa unanimidade revelou uma diversidade de opiniões. Vários participantes consideraram que a taxa atual não era restritiva ou era apenas ligeiramente restritiva. Dois participantes aumentaram as suas estimativas para a taxa neutra. Os riscos de inflação foram descritos como inclinados para o lado positivo, com alguns participantes preocupados pelo facto de, após mais de cinco anos de inflação acima do objetivo, as expectativas e o comportamento na definição de salários e preços poderem ser afetados.
A reação no mercado do ouro foi imediata, mas moderada. O ouro à vista recuou cerca de 0.3% para $4,150 por onça antes da divulgação das atas, e um analista de mercado observou que o metal provavelmente permaneceria estável, com uma ligeira tendência descendente. As próprias atas não provocaram uma oscilação acentuada em nenhuma direção, porque o mercado já tinha incorporado uma pausa em outubro e procurava confirmação, não uma surpresa.
O desenvolvimento mais interessante está a ocorrer sob a superfície do mercado do ouro, no setor do ouro tokenizado. O Tether Gold, conhecido como XAUT, é um dos maiores produtos de ouro tokenizado e a sua base de detentores expandiu-se acentuadamente. O token tem agora aproximadamente 61,057 detentores apenas na Ethereum, e as 100 maiores carteiras controlam toda a oferta. Numa das redes, o número de detentores aumentou para 79,300, uma subida de quase 29 vezes em três meses.
A ligação entre as compras dos bancos centrais e o ouro tokenizado é indireta, mas real. Quando instituições soberanas acumulam ouro físico, validam o ativo como instrumento de reserva. Essa validação alimenta a procura por tokens garantidos por ouro, que oferecem exposição ao mesmo metal subjacente numa forma que pode ser detida, transferida e utilizada como garantia nos mercados digitais. Os dois mercados operam em horizontes temporais diferentes e servem objetivos distintos, mas respondem à mesma procura subjacente por ativos tangíveis que permanecem fora do sistema bancário tradicional.
A conclusão é que o banco central da China está a comprar ouro a um ritmo sem precedentes recentes, fazendo-o enquanto os preços caem e não enquanto sobem. As atas da Reserva Federal mostram um comité que ainda não está preparado para declarar vitória sobre a inflação. O mercado de ouro em papel está sob pressão do dólar e das yields dos Treasuries. E o mercado do ouro tokenizado está a expandir rapidamente a sua base de detentores. Estas forças não estão alinhadas, e é essa divergência que define o momento atual no mercado do ouro.
Este artigo não constitui aconselhamento de investimento. A análise baseia-se em informações publicamente disponíveis e não garante resultados futuros.
$XAU ‌$XAUUSD ‌
repost-content-media
XAUT+0,61%
PAXG+0,44%
ETH-4,07%
XAU+0,67%
XAUUSD+0,59%
$USDCAD
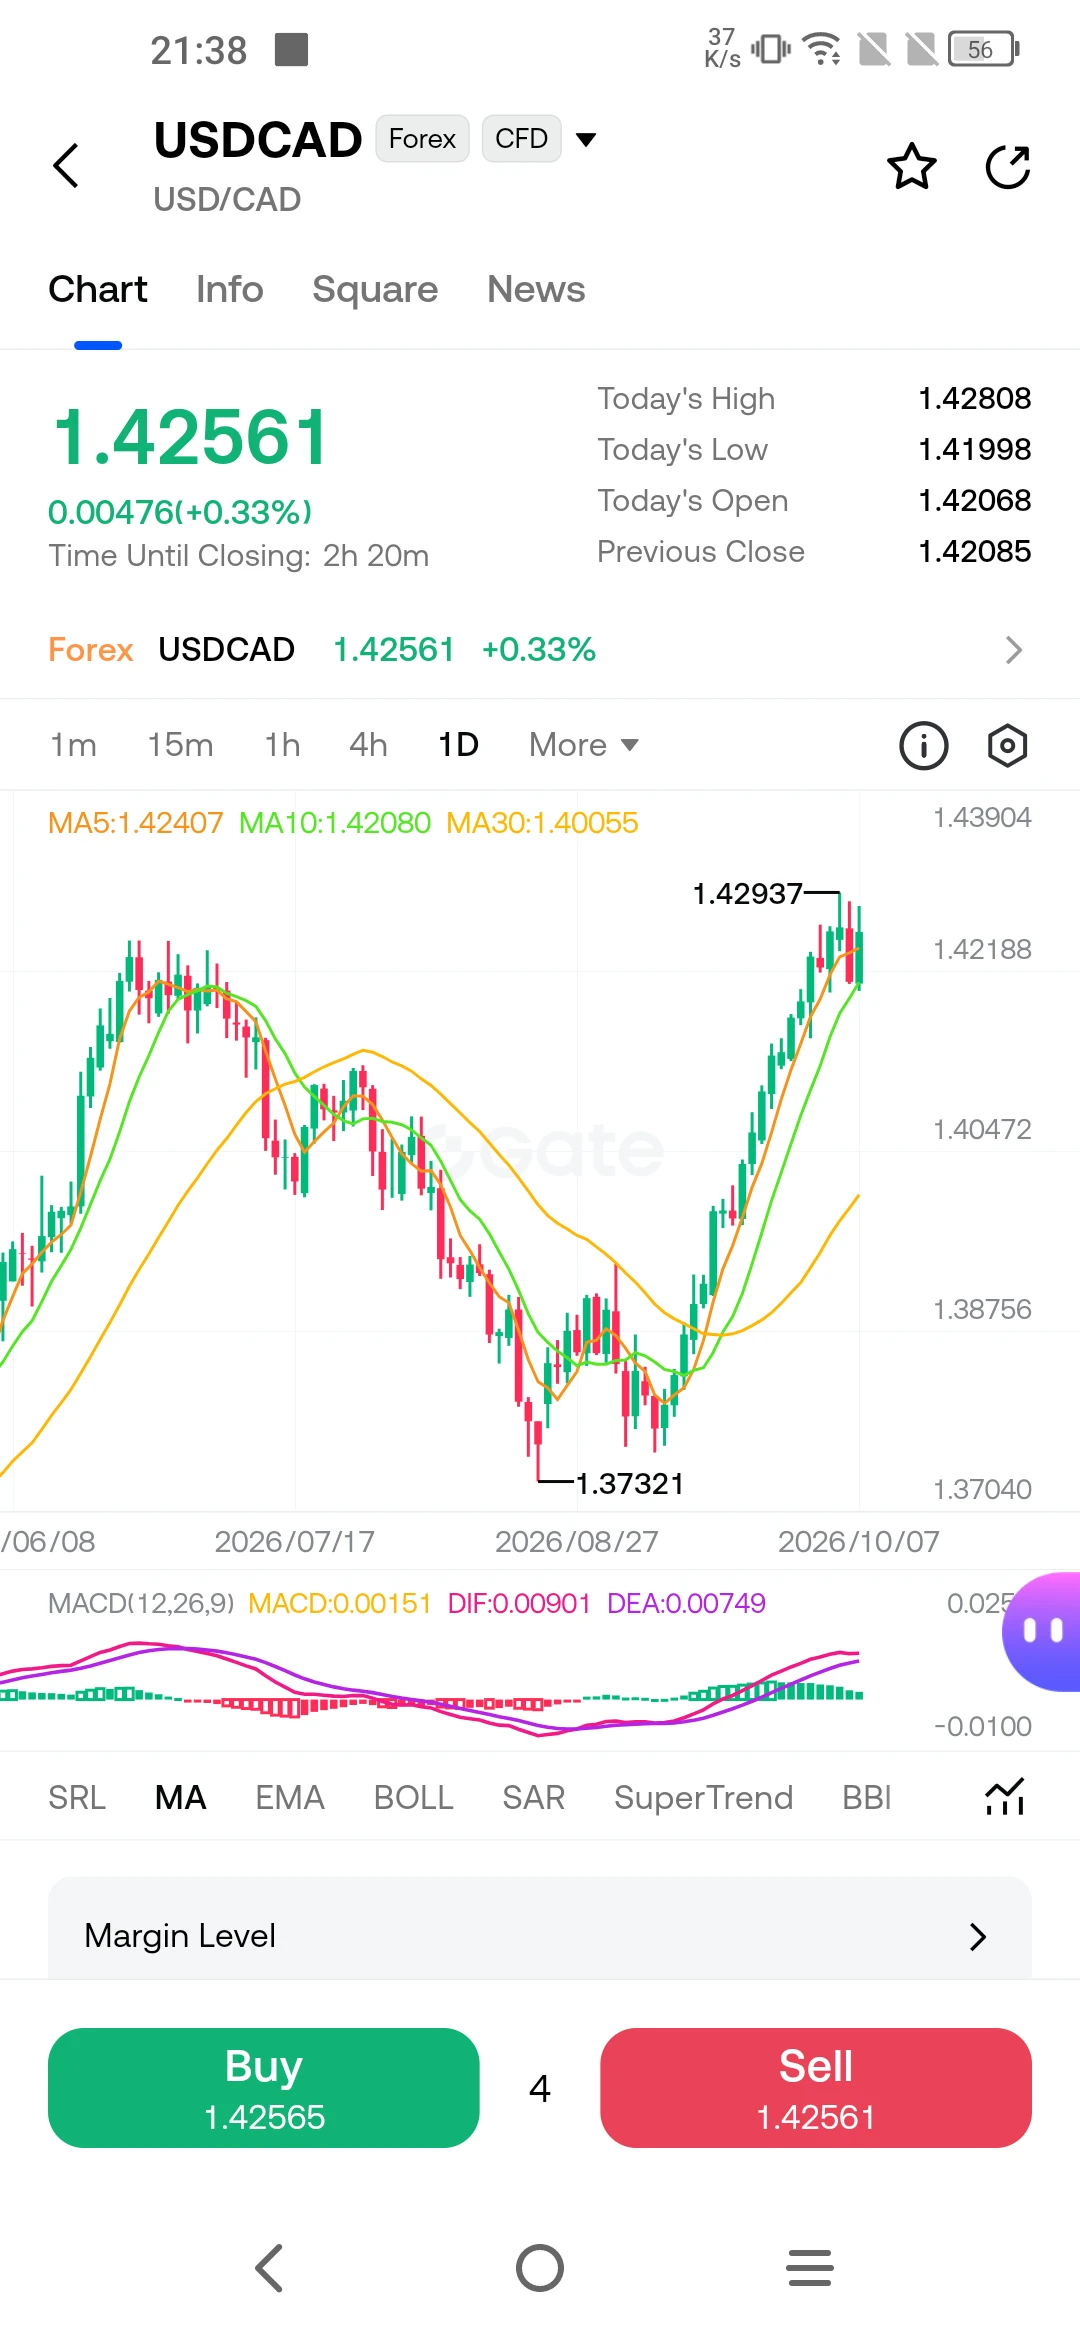
O USDCAD subiu de um mínimo próximo de 1.3759 até tocar 1.42928, um movimento que levou o par a um nível que não era atingido há meses. A subida perdeu força nesse pico, e a correção subsequente encontrou compradores perto da média móvel de 200 horas. Desde então, o preço voltou a superar a média móvel de 100 horas, situada em torno de 1.42426. O par está a negociar perto de 1.42561, e vale a pena compreender a estrutura deste movimento, pois ela reflete uma combinação de forças técnicas e fundamentais que se têm vindo a acumular há semanas.
O pico em 1.42928 não é um número arbitrári
User_any
$USDCAD
O USDCAD subiu de um mínimo próximo de 1.3759 até tocar 1.42928, num movimento que levou o par a um nível que não era observado há meses. A subida estagnou nesse pico, e a correção que se seguiu encontrou compradores perto da média móvel de 200 horas. Desde então, o preço voltou a subir acima da média móvel de 100 horas, que se situa em torno de 1.42426. O par está a negociar perto de 1.42561, e a estrutura do movimento merece ser compreendida, pois reflete uma combinação de forças técnicas e fundamentais que se vêm acumulando há semanas.
O pico em 1.42928 não é um número arbitrário. Representa o nível de retração de Fibonacci de 61,8% da descida desde o máximo do final de janeiro de 2025 até ao mínimo do final de janeiro de 2026. Esse nível de retração atua frequentemente como um ponto de decisão, pois assinala a zona onde uma recuperação contra a tendência pode estagnar ou transformar-se numa inversão completa. O máximo oscilatório de abril de 2025, próximo de 1.4295, situa-se praticamente no mesmo nível, o que reforça a sua importância enquanto zona de resistência. O par testou agora essa área e recuou, o que indica que os vendedores estavam ativos nesse nível.
O que torna a configuração atual interessante é a sequência de eventos que ocorreu após a rejeição. A descida inicial ganhou força quando o preço caiu abaixo da média móvel de 100 horas, mas as vendas pararam perto de 1.4207 durante a sessão Ásia-Pacífico, onde a média móvel ascendente de 200 horas proporcionou suporte. Os compradores entraram nesse nível e levaram o par novamente acima da média móvel de 100 horas. Essa sequência é importante porque mostra que a média móvel de 200 horas está a atuar como um suporte. Enquanto o preço se mantiver acima dela, o viés de curto prazo continua construtivo.
O contexto fundamental explica por que motivo o par tem estado forte há semanas. A Reserva Federal subiu as taxas em setembro, elevando a taxa dos fundos federais para um intervalo entre 3,75% e 4,00%. O Banco do Canadá, em contrapartida, manteve a sua taxa diretora em 2,25% durante sete reuniões consecutivas. Isso deixa o diferencial das taxas diretoras entre os EUA e o Canadá em aproximadamente 1,625 pontos percentuais, e o mercado espera que essa diferença persista durante o inverno, com ambos os bancos centrais projetados para efetuarem cerca de duas subidas de 25 pontos-base até ao final de janeiro. Quando a vantagem de rendimento favorece uma moeda, o capital tende a fluir para essa moeda, e essa dinâmica tem apoiado o dólar face ao dólar canadiano.
Os preços do petróleo acrescentaram outra camada de pressão sobre o dólar canadiano. O petróleo bruto tem sido negociado perto de um mínimo de um mês e, como o Canadá é um importante exportador de energia, um preço do petróleo mais baixo tende a pressionar a moeda. O conflito no Médio Oriente tinha impulsionado o petróleo no início do ano, o que apoiou temporariamente o dólar canadiano, mas a recente correção do petróleo bruto eliminou esse suporte. O Banco do Canadá também observou que a transmissão de preços energéticos mais elevados para a inflação global tem sido limitada, o que lhe dá margem para manter as taxas estáveis enquanto a Reserva Federal continua a apertar a política monetária.
A próxima decisão de política monetária do Banco do Canadá, em 28 de outubro, é o próximo grande evento para o par. Atualmente, os mercados atribuem uma probabilidade moderada a uma subida nessa reunião, com as probabilidades a aumentarem para dezembro e janeiro. A UBS espera que o Banco do Canadá suba as taxas em 25 pontos-base em outubro e novamente em janeiro, elevando a taxa diretora para 2,75%, e prevê que a inflação canadiana suba para 3,3% em setembro. Se essas expectativas se alterarem, o diferencial de rendimentos que tem apoiado o dólar poderá diminuir, o que mudaria a avaliação relativa ao USDCAD.
Os níveis técnicos a acompanhar estão bem definidos. Em sentido ascendente, o nível 1.42928 continua a ser a resistência que terá de ser ultrapassada para que a subida prossiga. Uma quebra sustentada acima desse nível teria como objetivo a projeção de 100% do movimento de 1.3480 a 1.4247, que se situa em 1.4497. Em sentido descendente, o nível 1.42426, que coincide com a média móvel de 100 horas, é o primeiro suporte. Abaixo desse nível, a área de 1.4207, próxima da média móvel de 200 horas, é a linha mais importante. Uma quebra sustentada abaixo da média móvel de 200 horas enfraqueceria a estrutura de recuperação e abriria caminho para o nível 1.4130, que coincide com uma linha de tendência ascendente desde a recuperação recente. Abaixo desse nível, o nível psicológico de 1.4000 e a média móvel de 100 dias, próxima de 1.3980, ganham relevância.
A leitura global é que o USDCAD está a testar uma zona de resistência com importância histórica, e a capacidade do par de se manter acima da média móvel de 200 horas sugere que os compradores continuam presentes. O contexto fundamental favorece o dólar através do diferencial de rendimentos e do preço fraco do petróleo, mas a reunião de outubro do Banco do Canadá e os próximos dados de inflação poderão alterar esse cenário. O nível 1.42928 é a linha mais importante. Uma quebra clara acima desse nível confirmaria a tendência ascendente; uma incapacidade de se manter acima da média móvel de 200 horas indicaria que a subida esgotou o seu potencial por agora.
Este artigo não constitui aconselhamento de investimento. A análise baseia-se em informação publicamente disponível e não garante resultados futuros.
repost-content-media
USDCAD-0,23%
$USDT
O banco central do Cazaquistão assinou um memorando de entendimento com a Tether e a Autoridade da Cidade de Alatau para explorar o desenvolvimento de uma stablecoin indexada à moeda nacional, o tenge. O acordo, anunciado em 7 de outubro de 2026, tem natureza exploratória e não compromete o Cazaquistão a emitir o token ou a adotar qualquer tecnologia específica. Estabelece um quadro para que as três partes estudem modelos internacionais de emissão de stablecoins, definam potenciais casos de utilização e preparem um conceito e uma proposta-piloto para uma stablecoin indexada ao tenge. O
User_any
$USDT
O banco central do Cazaquistão assinou um memorando de entendimento com a Tether e a Autoridade da Cidade de Alatau para explorar o desenvolvimento de uma stablecoin indexada à moeda nacional, o tenge. O acordo, anunciado a 7 de outubro de 2026, tem natureza exploratória e não compromete o Cazaquistão a emitir o token ou a adotar qualquer tecnologia específica. Estabelece um quadro para que as três partes estudem modelos internacionais de emissão de stablecoins, definam potenciais casos de utilização e preparem um conceito e uma proposta-piloto para uma stablecoin indexada ao tenge. O memorando abrange também o desenvolvimento de um quadro de tokenização de ativos, incluindo a potencial utilização da Hadron, a plataforma de tokenização da Tether, para identificar categorias de ativos prioritárias, conceber um modelo conceptual e lançar um projeto-piloto dentro da jurisdição de Alatau.
O envolvimento da Autoridade da Cidade de Alatau é um pormenor relevante. Alatau opera ao abrigo de um regime jurídico especial concebido para a posicionar como um centro de inovação digital e tecnologia financeira na Ásia Central. O projeto-piloto de tokenização está planeado para essa jurisdição, o que proporciona à iniciativa um ambiente regulamentar definido no qual poderá operar. A plataforma Hadron da Tether, lançada em 2024, fornece infraestrutura para que empresas e governos emitam tokens representativos de ações, obrigações, matérias-primas e outros ativos do mundo real. É uma das várias tecnologias a ser consideradas para o projeto.
Uma stablecoin indexada ao tenge não seria a primeira experiência do Cazaquistão nesta área. O Banco Nacional lançou uma stablecoin garantida por tenge, denominada Evo, na sua sandbox regulamentar em setembro de 2025, emitida por uma corretora local e um banco, com apoio técnico de parceiros externos. O Cazaquistão desenvolveu também um regime separado para ativos digitais centrado no Centro Financeiro Internacional de Astana, que já dispõe da sua própria stablecoin, de estruturas para matérias-primas tokenizadas e de security tokens, além de uma lei nacional abrangente sobre ativos digitais que entrou plenamente em vigor em maio de 2026. O novo memorando com a Tether dá continuidade a esse trabalho, em vez de começar do zero.
O acordo inclui uma componente de capacitação. A Tether, o Banco Nacional e a Autoridade da Cidade de Alatau realizarão uma série de workshops educativos, seminários e programas de formação para especialistas do banco central e outras agências governamentais. Estas sessões abrangerão o mercado internacional de stablecoins e ativos digitais, modelos de emissão e gestão de reservas, bem como a tokenização de ativos do mundo real utilizando tecnologia de registo distribuído. O objetivo declarado é apoiar o desenvolvimento profissional dos funcionários do banco central enquanto avaliam estas ferramentas.
As declarações de ambas as partes refletem a natureza exploratória do acordo. Paolo Ardoino, diretor executivo da Tether, descreveu os casos de utilização dos ativos digitais como estando a evoluir para uma infraestrutura financeira ao nível soberano e afirmou que o Cazaquistão estava a adotar uma abordagem ponderada e orientada para o futuro ao explorar a tokenização de ativos e um quadro de reserva estratégica. Binur Zhalenov, vice-governador do Banco Nacional, afirmou que a colaboração com líderes tecnológicos internacionais abre novas oportunidades para desenvolver a infraestrutura digital do setor financeiro do Cazaquistão, salientando simultaneamente que a manutenção da estabilidade financeira, da transparência das transações e de uma proteção robusta dos investidores continua a ser a principal prioridade do banco central.
O memorando não resolve as questões em aberto que qualquer projeto de stablecoin teria de enfrentar. A conceção do token, os ativos de reserva que o garantiriam, o quadro jurídico que regeria a sua emissão e o grau de envolvimento do banco central na sua operação são questões que teriam de ser abordadas na fase de elaboração do conceito e da proposta-piloto. O acordo é um passo nesse processo, não uma conclusão. O que estabelece é uma relação de trabalho entre a autoridade monetária do Cazaquistão e um dos maiores emissores de ativos digitais do mundo, centrada na questão específica de como uma moeda nacional poderia funcionar sob uma forma tokenizada.
Este artigo não constitui aconselhamento de investimento. A análise baseia-se em informações disponíveis publicamente e não garante resultados futuros.
$BTC $ETH $GT
repost-content-media
USDT0,00%
EVO-11,62%
O capital institucional mudou de direção em 5 de outubro, e os movimentos não foram uniformes entre os principais ativos. Os fundos spot de Bitcoin registaram uma saída líquida de 89,9 milhões de dólares, segundo dados da SoSoValue, com o ARKB a liderar os resgates, no valor de 85,2 milhões de dólares. Os fundos spot de Ethereum moveram-se na direção oposta, atraindo 110,84 milhões de dólares, liderados quase inteiramente pelo ETHA da BlackRock, com entradas líquidas de 130 milhões de dólares. Os fundos spot de Solana registaram uma saída líquida de 9,25 milhões de dólares, com o BSOL da Bitwi
User_any
O capital institucional mudou de direção a 5 de outubro, e os movimentos não foram uniformes entre os principais ativos. Os fundos spot de Bitcoin registaram uma saída líquida de 89,9 milhões de dólares, segundo dados da SoSoValue, com o ARKB a liderar os levantamentos, no valor de 85,2 milhões de dólares. Os fundos spot de Ethereum seguiram na direção oposta, atraindo 110,84 milhões de dólares, liderados quase inteiramente pelo ETHA da BlackRock, com entradas líquidas de 130 milhões de dólares. Os fundos spot de Solana registaram uma saída líquida de 9,25 milhões de dólares, sendo 7,12 milhões desse total atribuídos ao BSOL da Bitwise e 2,12 milhões ao FSOL da Fidelity. Os fundos de XRP ficaram essencialmente estáveis no dia, embora o valor semanal permaneça modestamente positivo, em aproximadamente 4,74 milhões de dólares, relativamente à semana de negociação terminada a 2 de outubro.
A saída de Bitcoin é significativa porque interrompe uma sequência. Antes desta sessão, os fundos spot de Bitcoin dos EUA tinham registado três semanas consecutivas de entradas líquidas, totalizando aproximadamente 241 milhões de dólares na semana mais recente e elevando as entradas acumuladas desde o seu lançamento em 2024 para cerca de 57,8 mil milhões de dólares. Um único dia de saídas não elimina essa tendência, mas sugere que o ritmo de compras abrandou após um período forte. A concentração da saída num único fundo, o ARKB, também indica que não se tratou de um recuo generalizado da exposição a Bitcoin. Foi um resgate específico de um produto.
A entrada em Ethereum destaca-se por uma razão diferente. A entrada líquida de 130 milhões de dólares no ETHA foi suficientemente elevada para compensar as saídas de outros fundos, incluindo os 18,88 milhões de dólares retirados do FETH da Fidelity. O total de ativos líquidos nos fundos spot de Ethereum situa-se agora perto dos 17,69 mil milhões de dólares, representando cerca de 5,34% do valor de mercado do Ethereum. O fluxo ocorreu antes de um grupamento inverso de ações de 1:3 do ETHA, uma alteração estrutural que ajusta o preço das ações sem alterar as posições subjacentes do fundo ou o seu valor de mercado.
A saída de Solana prolonga um padrão de curto prazo. O levantamento de 9,25 milhões de dólares inverteu a pequena entrada do dia anterior e elevou as perdas totais ao longo de cinco dias de negociação para aproximadamente 16,1 milhões de dólares. O total de ativos líquidos nos fundos spot de Solana permanece em torno de 1,93 mil milhões de dólares, com entradas líquidas acumuladas desde o lançamento próximas de 1,99 mil milhões de dólares. As saídas concentram-se nos dois maiores produtos, o que sugere que as vendas provêm de detentores existentes, e não de uma perda generalizada de interesse.
O dia estável do XRP enquadra-se num quadro mais amplo de abrandamento do ímpeto. A entrada semanal de 4,74 milhões de dólares na semana terminada a 2 de outubro representou uma queda acentuada face aos 75,59 milhões de dólares registados na semana anterior, uma desaceleração superior a 90%. O total de ativos sob gestão dos fundos spot de XRP situa-se em aproximadamente 1,74 mil milhões de dólares, enquanto as posições reportadas em custódia permanecem próximas de 1,19 mil milhões de XRP. A ausência de um movimento significativo num único dia não indica necessariamente fraqueza, mas a desaceleração face ao ritmo da semana anterior merece atenção.
A divergência entre estes quatro ativos reflete um mercado em que os investidores institucionais estão a fazer distinções, em vez de se movimentarem em conjunto. O Bitcoin registou um resgate de um fundo de grande dimensão após semanas de entradas consistentes. O Ethereum atraiu capital para o seu maior produto, mesmo enquanto um concorrente registou saídas. A Solana continuou a registar levantamentos modestos. O XRP manteve-se estável após uma desaceleração significativa dos fluxos semanais. Cada um destes movimentos tem a sua própria explicação, e nenhum deles, por si só, define uma tendência.
O que importa daqui para a frente é saber se estes fluxos persistem ou se revertem. Um único dia de saídas de Bitcoin após três semanas de entradas não é suficiente para estabelecer uma nova direção. A entrada em Ethereum é mais substancial em relação à dimensão dos seus ativos, mas também está concentrada num único produto antes de um ajustamento estrutural. As saídas de Solana são consistentes, mas pequenas em termos absolutos. E o abrandamento do XRP representa uma alteração de ritmo, não uma reversão. Os dados dos fluxos dos próximos dias proporcionarão uma imagem mais clara sobre se o capital institucional está a rodar entre ativos ou simplesmente a fazer uma pausa após um período de acumulação.
Este artigo não constitui aconselhamento de investimento. A análise baseia-se em informações publicamente disponíveis e não garante resultados futuros.
BTC-1,99%
ETH-4,07%
SOL-5,96%
XRP-3,21%
  • 1
$JPN225 O rendimento das obrigações soberanas japonesas a 30 anos subiu para um recorde de 4,235% na segunda-feira, o nível mais elevado desde que o país vendeu dívida a 30 anos pela primeira vez, em 1999. O rendimento ultrapassou os 4% pela primeira vez em maio e não voltou a recuar desde então. O rendimento a 10 anos está próximo de 2,8%, um nível que não era observado desde 1996. Isto não é uma reavaliação gradual. É uma mudança estrutural na forma como a maior nação credora do mundo se financia, e está a acontecer enquanto o Banco do Japão continua oficialmente empenhado numa taxa diretor
User_any
$JPN225 A rendibilidade das obrigações do Estado japonesas a 30 anos subiu para um recorde de 4.235% na segunda-feira, o nível mais elevado desde que o país vendeu pela primeira vez dívida a 30 anos, em 1999. A rendibilidade ultrapassou os 4% pela primeira vez em maio e não voltou a recuar desde então. A rendibilidade a 10 anos está próxima de 2.8%, um nível que não era observado desde 1996. Isto não é uma reavaliação gradual. É uma mudança estrutural na forma como a maior nação credora do mundo se financia, e está a acontecer enquanto o Banco do Japão continua oficialmente comprometido com uma taxa diretora de apenas 1%.
O fator imediato que desencadeou o movimento de segunda-feira foi a antecipação. A primeira-ministra Sanae Takaichi tinha agendado um discurso sobre política no parlamento, e o mercado aguardava para ouvir como conciliaria duas prioridades concorrentes: a sua política emblemática de «política orçamental responsável e proativa» e a necessidade de manter a sustentabilidade orçamental. A rendibilidade recorde foi a forma de o mercado dizer que ainda não estava convencido. No seu discurso, proferido na tarde de segunda-feira, Takaichi reiterou o compromisso de aprovar uma redução do imposto sobre o consumo para fazer face ao aumento dos preços, insistindo simultaneamente que não adiaria as reformas necessárias. O mercado ouviu claramente a primeira parte. A segunda é aquilo que continua à espera de ver concretizado.
O que torna este momento diferente de episódios anteriores de tensão no mercado obrigacionista japonês é o facto de o Banco do Japão ter associado explicitamente a subida das rendibilidades de longo prazo ao boom global da IA. O vice-governador Shinichi Uchida afirmou na segunda-feira que, embora a IA tenha impulsionado os preços das ações e facilitado as condições financeiras, a enorme vaga de emissões de obrigações por empresas relacionadas com a IA exerceu pressão ascendente sobre as taxas de juro de longo prazo. Trata-se de uma admissão significativa. O Banco do Japão reconhece que uma força fora do seu controlo está a fazer subir os custos de financiamento internos. Uchida alertou também que, caso os lucros da IA não se materializem, o mercado poderá enfrentar uma correção. Sugeriu que uma procura robusta por IA poderá alterar a taxa de juro natural do Japão, ou seja, a taxa teórica à qual a economia cresce de forma estável sem uma aceleração da inflação.
É na moeda que a tensão entre a política monetária e a realidade orçamental se torna mais visível. O USD/JPY está a negociar a 157.86, mantendo-se acima do nível de 157 mesmo depois de as autoridades japonesas terem intervindo no mercado cambial no final de julho. A intervenção destinava-se a apoiar o iene, mas não inverteu a tendência. A razão é o diferencial de rendibilidade. A taxa diretora do Japão é de 1%, enquanto a taxa dos fundos federais dos EUA se situa entre 3.75% e 4%, deixando uma diferença de aproximadamente 275 pontos base. Essa diferença é o principal fator por detrás da fraqueza do iene, e a intervenção não a consegue eliminar. O GBP/JPY está a negociar a 208.85 e o EUR/JPY a 176.94, refletindo ambos a mesma dinâmica. Quando o diferencial de rendibilidade é tão amplo, os fluxos de capital dirigem-se para moedas com rendibilidades mais elevadas, e o iene permanece sob pressão, independentemente dos esforços oficiais.
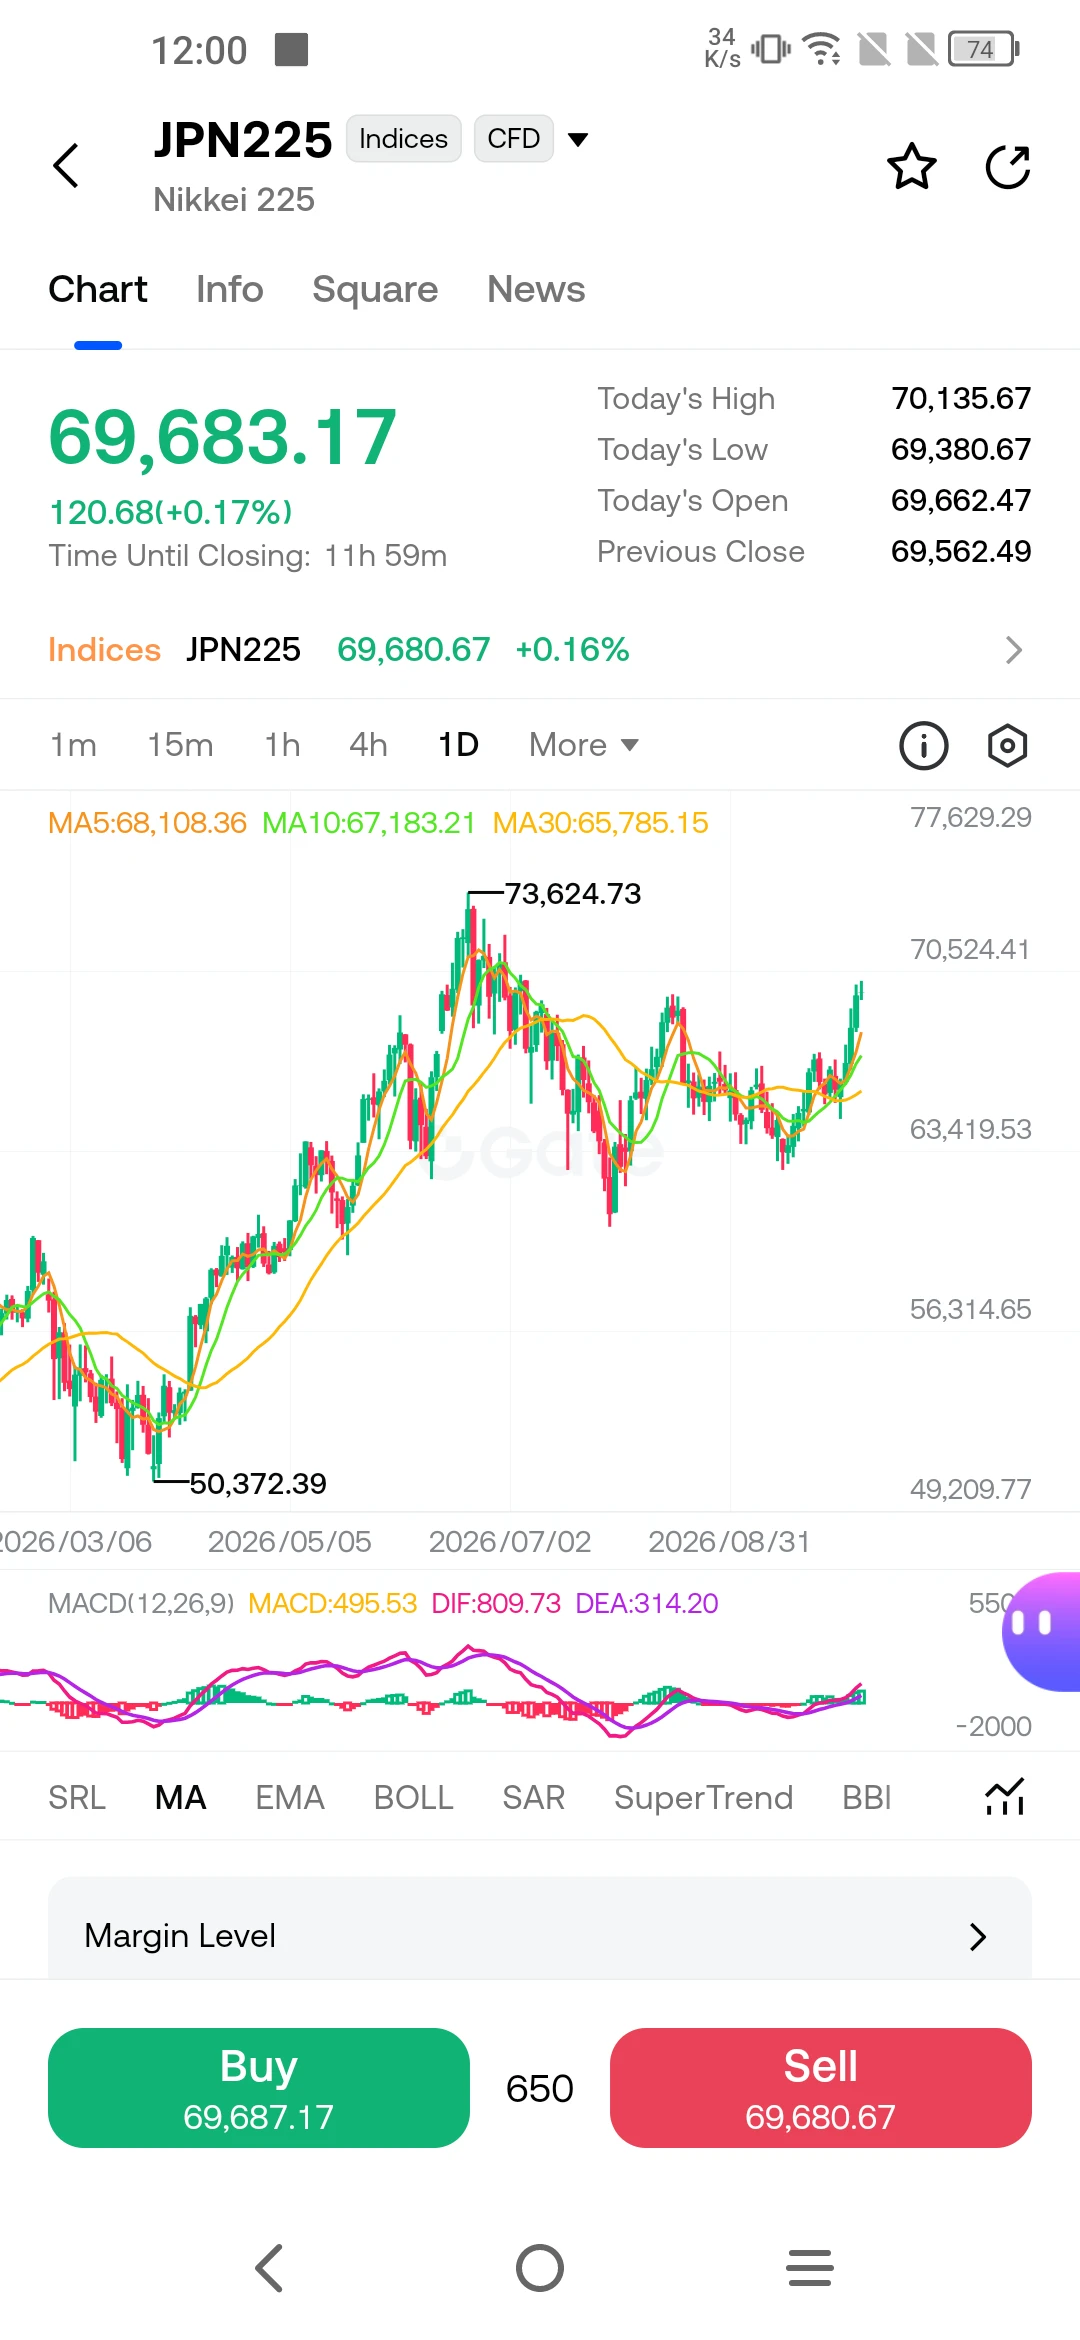
O Nikkei 225 está a negociar a 69,683, mantendo-se acima das suas principais médias móveis, que se situam entre 65,785 e 68,108. O índice tem demonstrado resiliência apesar da liquidação no mercado obrigacionista, em parte porque as ações relacionadas com a IA que estão a impulsionar os mercados acionistas globais também estão representadas no mercado japonês. Mas vale a pena observar a divergência entre o otimismo do mercado acionista e a cautela do mercado obrigacionista. As ações estão a incorporar uma continuação do crescimento impulsionado pela IA. As obrigações estão a incorporar o custo de financiamento desse crescimento. Quando os dois divergem de forma tão acentuada, um deles terá de se ajustar.
As próprias projeções do Banco do Japão ilustram a dificuldade do caminho que se avizinha. Nas suas perspetivas de abril, o banco central reviu acentuadamente em alta a sua previsão para a inflação subjacente medida pelo IPC no ano fiscal de 2026, de 1.9% para 2.8%, ao mesmo tempo que reduziu a sua previsão de crescimento do PIB real de 1.0% para 0.5%. Essa combinação, de inflação mais elevada e crescimento mais lento, é a definição de estagflação. O novo indicador de inflação do Banco do Japão, que exclui fatores pontuais como os subsídios à educação e à energia, atingiu 2.8% em abril, muito acima da meta de 2% e mais rapidamente do que o indicador de referência do governo. O banco central encontra-se dividido entre a necessidade de normalizar a política para controlar a inflação e o risco de novas subidas das taxas sufocarem uma recuperação que já é fraca.
O que deverá acompanhar a partir daqui? A primeira variável é o orçamento de Takaichi. Se apresentar um plano credível de consolidação orçamental juntamente com a redução do imposto, o segmento longo da curva poderá estabilizar. Se o mercado considerar a trajetória orçamental insustentável, a rendibilidade a 30 anos poderá avançar para 4.5% ou mais. A segunda variável é o ciclo de emissões de obrigações relacionadas com a IA. O alerta de Uchida sobre uma correção não é meramente teórico. Se as empresas relacionadas com a IA continuarem a inundar o mercado obrigacionista com nova oferta, as rendibilidades de longo prazo permanecerão sob pressão, independentemente do que o Banco do Japão fizer. A terceira variável é o iene. Uma subida sustentada acima de 160 aumentaria a pressão sobre o Banco do Japão para voltar a subir as taxas, mas cada subida arrisca desestabilizar ainda mais o mercado obrigacionista. O banco central encontra-se numa posição difícil, e o mercado sabe-o. As próximas semanas mostrarão se as promessas orçamentais de Takaichi conseguem convencer os investidores de que o Japão pode crescer para sair do peso da sua dívida, ou se o mercado obrigacionista forçará primeiro a resolução desta questão.
Este artigo não constitui aconselhamento de investimento. A análise baseia-se em informações publicamente disponíveis e não garante resultados futuros.
$EURJPY ‌ $USDJPY ‌#ShareWeekly #PlanYourTradesThisWeek
repost-content-media
JPN225-0,80%
USDJPY-0,14%
GBPJPY-0,02%
EURJPY+0,02%
O CEO da Saudi Aramco, Amin Nasser, apresentou na segunda-feira uma avaliação contundente do mercado petrolífero global no Energy Intelligence Forum, em Londres. O responsável pelo maior produtor de petróleo do mundo afirmou que a Aramco poderia atingir a sua capacidade máxima sustentável de produção de 12 milhões de barris por dia no prazo de poucos dias, se necessário, que as suas instalações de produção a montante permanecem atualmente intactas e que a comunidade internacional deve ajudar a garantir o livre fluxo de mercadorias. Alertou também que as reservas de segurança da oferta mundial
LuxeAnalyst
O CEO da Saudi Aramco, Amin Nasser, apresentou na segunda-feira uma avaliação contundente do mercado petrolífero mundial no Energy Intelligence Forum, em Londres. O responsável pelo maior produtor de petróleo do mundo afirmou que a Aramco poderia atingir a sua capacidade máxima sustentável de produção, de 12 milhões de barris por dia, no espaço de poucos dias, se necessário; que as suas instalações de produção continuam intactas; e que a comunidade internacional deve ajudar a assegurar o livre fluxo de mercadorias. Alertou também que as reservas de segurança do fornecimento mundial de petróleo se tornaram «assustadoramente reduzidas», que a pressão no mercado irá agravar-se até à reabertura do estreito de Ormuz e que a reposição das reservas mundiais poderá demorar até dois anos, mesmo depois de a via marítima ser restabelecida.
O valor da capacidade de produção é a parte mais concreta das suas declarações. A capacidade máxima sustentável da Aramco foi fixada em 12 milhões de barris por dia, e Nasser confirmou que a empresa pode atingir esse nível rapidamente. Relatórios anteriores, publicados em maio, indicavam que a Aramco poderia alcançar esse nível no prazo de três semanas, se necessário. A sua declaração de segunda-feira sugere que o prazo foi encurtado, o que é relevante porque indica ao mercado que o reino dispõe de capacidade excedentária e está disposto a utilizá-la. A Aramco produziu cerca de 12,6 milhões de barris de equivalente de petróleo por dia no primeiro trimestre, mas esse valor inclui volumes que não são de crude. O valor de 12 milhões de barris refere-se especificamente ao petróleo bruto.
A reserva «assustadoramente reduzida» é a parte da mensagem de Nasser com maior peso para os preços. Estima-se que os inventários comerciais mundiais de petróleo sejam inferiores a 6 mil milhões de barris, um nível que deixa pouca margem para absorver novos choques. Desde o início do conflito, perderam-se quase 3 mil milhões de barris de fornecimento de petróleo, enquanto apenas cerca de 1 mil milhões de barris foram libertados das reservas estratégicas. Essa diferença explica por que razão o mercado se manteve elevado, mesmo quando as exportações do Médio Oriente recuperaram parcialmente. Os barris utilizados para colmatar a lacuna no fornecimento não são facilmente repostos, e a estimativa de dois anos apresentada por Nasser para a reposição reflecte a dimensão desse défice.
O momento das suas declarações é significativo, uma vez que ocorreu no mesmo dia em que surgiram relatos de um novo ataque ao oleoduto Leste-Oeste, a artéria essencial que transporta o crude saudita dos campos do leste até à costa do mar Vermelho. O oleoduto tinha retomado as operações recentemente, depois de anteriores ataques com drones terem danificado uma estação de bombagem em Khurais. O crude Brent anulou as perdas registadas anteriormente após as notícias e subiu 0,79%, para $103.06 por barril, enquanto o WTI avançou 0.50%, para $91.57. A reacção do mercado foi imediata, mas também moderada. A subida foi pequena face à dimensão da perturbação, porque os operadores já tinham incorporado um prémio de risco significativo nos preços.
Esse prémio é visível nos níveis de preços. O Brent mantém-se acima dos $100, muito acima dos cerca de $72 a que era negociado antes do início do conflito, em fevereiro. A diferença entre os preços actuais e os níveis anteriores à guerra representa a estimativa do mercado quanto à quantidade de fornecimento em risco e à duração provável da perturbação. Os cortes de preços da Aramco para os compradores asiáticos, anunciados na semana passada, tinham pressionado os preços em baixa, ao sinalizarem que o reino estava a dar prioridade à quota de mercado em detrimento do preço. Contudo, o ataque ao oleoduto na segunda-feira recordou ao mercado que a recuperação do fornecimento é frágil e pode ser revertida por um único ataque.
A perspectiva estratégica apresentada por Nasser é de uma restrição persistente. Afirmou que a pressão sobre o mercado petrolífero irá agravar-se até à reabertura do estreito de Ormuz e que, mesmo depois disso, a reconstrução das reservas mundiais demorará até dois anos. Trata-se de um período mais longo do que aquele que a maioria dos analistas tem utilizado. Isto implica que o mercado permanecerá apertado até bem dentro de 2028, mesmo que o conflito termine em breve. A implicação para os preços é que o prémio de risco dificilmente desaparecerá rapidamente e que qualquer nova escalada terá um efeito desproporcional, porque a reserva que normalmente absorve os choques já não existe.
A decisão do G7 de libertar até 100 milhões de barris das reservas estratégicas ao longo de quatro meses constitui uma tentativa de resolver precisamente o problema descrito por Nasser. No entanto, essa libertação representa uma transferência do fornecimento existente, e não uma nova produção. Compra tempo, mas não reconstrói a reserva. A capacidade excedentária da Aramco é a única fonte de grande escala de barris adicionais que pode ser activada rapidamente, e a disponibilidade de Nasser para a utilizar constitui um sinal de que o reino está preparado para proteger o mercado contra novas perturbações. A questão é saber se o resto do mundo conseguirá coordenar a sua resposta com a mesma eficácia. O apelo de Nasser à comunidade internacional para ajudar a assegurar o livre fluxo de mercadorias é uma forma diplomática de dizer que a crise exige mais do que a actuação isolada de um único produtor.
Este artigo não constitui aconselhamento de investimento. A análise baseia-se em informações publicamente disponíveis e não garante resultados futuros.
$XBRUSD ‌$XTIUSD ‌#ShareWeekly #PlanYourTradesThisWeek
#DramaticOilPriceVolatility
#OilPricesBreakThrough$100
XBRUSD+2,25%
XTIUSD+1,87%
$BTC #BTCRetakes80K
Bitcoin recupera os $80,000: uma recuperação impulsionada por liquidações, fluxos de ETFs e uma mudança no sentimento
O Bitcoin voltou a ultrapassar a marca dos $80,000 pela primeira vez em mais de dez dias, recuperando o terreno perdido após a subida das taxas da Reserva Federal na semana passada. O movimento não foi uma subida lenta e gradual. Foi uma reavaliação acentuada, quase violenta, que apanhou o mercado desprevenido.
A primeira fase da subida foi mecânica. Numa única hora, foram liquidadas mais de $183 milhões em posições curtas quando o Bitcoin ultrapassou o ní
SinCity
$BTC #BTCRetakes80K
Bitcoin Recupera os 80 000 $: Uma Recuperação Construída sobre Liquidações, Fluxos de ETF e uma Mudança de Sentimento
A Bitcoin voltou a ultrapassar os 80 000 $ pela primeira vez em mais de dez dias, recuperando terreno perdido após a subida das taxas de juro da Reserva Federal na semana passada. O movimento não foi uma subida lenta e gradual. Foi uma reavaliação rápida e quase violenta que apanhou o mercado de surpresa.
A primeira fase da subida foi mecânica. Numa única hora, foram liquidadas mais de 183 milhões de dólares em posições curtas, quando a Bitcoin ultrapassou o nível dos 80 000 $, obrigando os operadores pessimistas a recomprar as suas posições com prejuízo. Estas compras forçadas deram impulso ao movimento, levando o preço até aos 80 930 $ na sexta-feira. No sábado, o preço estabilizou num intervalo de consolidação, sendo negociado perto dos 81 300 $ à data de redação.
O Interesse dos ETF Regressa
Por baixo da ação do preço, os dados dos fluxos contam uma história mais estrutural. Os ETF de Bitcoin à vista dos EUA voltaram a registar entradas líquidas na quinta-feira, absorvendo 159,45 milhões de dólares, liderados por uma forte recuperação do IBIT da BlackRock. Isto sucedeu a um dia de entradas de 433 milhões de dólares em 18 de setembro. O padrão é digno de nota, pois sugere que os investidores institucionais, que tinham suspendido as suas compras durante a liquidação impulsionada pela Fed, estão a regressar à medida que o preço estabiliza.
Não se trata de uma subida especulativa impulsionada pela alavancagem dos investidores de retalho. As taxas de financiamento, que medem o custo de manter posições longas no mercado de futuros perpétuos, regressaram a níveis neutros. Isto significa que a subida não está a ser impulsionada por um excesso de posições longas que poderia ser desfeito de forma violenta. O mercado de derivados está equilibrado.
O Campo de Batalha Técnico
Os gráficos descrevem agora um mercado num ponto de decisão. A zona entre os 79 800 $ e os 80 500 $ tornou-se a faixa de suporte imediata. Se a Bitcoin se mantiver acima deste nível, o próximo grande teste será a zona de resistência entre os 82 000 $ e os 82 900 $. Uma quebra decisiva acima dos 82 300 $ abriria caminho para o intervalo entre os 83 000 $ e os 85 000 $. Em sentido descendente, uma perda dos 80 000 $ desviaria o foco para a área de suporte entre os 74 000 $ e os 75 000 $.
O gráfico diário mostra um mercado que recuperou de um mínimo próximo dos 74 965 $, mas que ainda não confirmou uma nova tendência ascendente. O preço está a ser negociado acima das suas médias móveis de curto prazo, mas a estrutura de médio prazo continua em transição. A volatilidade contraiu-se nas últimas sessões, um sinal de que o mercado está à espera de um catalisador que determine o seu próximo movimento direcional.
O Que Acontece a Seguir
As próximas 24 a 48 horas serão críticas. Uma manutenção sustentada acima dos 80 000 $ confirmaria a recuperação e prepararia um teste à resistência dos 82 000 $. Uma incapacidade de se manter acima desse nível sugeriria que a subida foi uma recuperação impulsionada pelo fecho de posições curtas, e não uma verdadeira mudança de tendência.
Para quem acompanha o mercado, os sinais a monitorizar são os dados dos fluxos dos ETF, as taxas de financiamento e o comportamento do suporte dos 80 000 $. A recuperação é real, mas continua frágil. O mercado recuperou um nível psicológico importante. A questão agora é saber se conseguirá desenvolvê-lo.
DYOR 🔎 NFA ✔️
##Gate广场中秋团圆局 #GateSquareMidAutumnReunion #ShareWeekly
BTC-1,99%
  • 1
$MU A MU destaca-se com uma vela verde de +3,80% no nível de 1,014.70; o preço, depois de recuperar da marca de 605.38, encontra-se agora acima de todas as suas médias EMA. Embora o nível de 1,254.83 possa favorecer ganhos adicionais, existe uma forte determinação em manter-se acima da banda de 953.65; a resistência do SuperTrend em 1,043.71 está a ser acompanhada de perto. O gráfico parece estar a dizer: "Estou a preparar-me para um movimento, mas primeiro preciso de ultrapassar os níveis de resistência" — mantenha a calma e observe os níveis-chave. #MU
Não constitui aconselhamento de invest
Yuewen
$MU MU destaca-se com uma vela verde de +3.80% no nível de 1,014.70; o preço, depois de recuperar do nível de 605.38, está agora acima de todas as suas médias EMA. Embora o nível de 1,254.83 possa impulsionar novas subidas, há uma forte determinação em manter-se acima da banda de 953.65; a resistência do SuperTrend em 1,043.71 está a ser cuidadosamente monitorizada. O gráfico parece estar a dizer: "Estou a preparar-me para um movimento, mas primeiro preciso de ultrapassar os níveis de resistência"—mantenha a calma e observe os níveis fundamentais. #MU
Não constitui aconselhamento de investimento.
MU-4,83%
  • 1
pastor, enquanto apascentava as suas cabras, reparou que algumas cabras selvagens se tinham juntado ao seu rebanho. Ao anoitecer, fechou-as todas juntas no redil.
No dia seguinte, rebentou uma enorme tempestade e o pastor não pôde deixar sair os animais. Para manter as cabras selvagens recém-chegadas no redil e fazer com que se habituassem a ele, pôs à sua frente bastante da melhor ração. Às suas cabras de sempre, porém, deu apenas o suficiente para não morrerem, pensando que estavam sempre sob os seus cuidados.
Quando a tempestade terminou e o portão se abriu, as cabras selvagens começaram a
User_any
Um pastor, enquanto apascentava as suas cabras, reparou que algumas cabras selvagens se tinham juntado ao seu rebanho. Quando chegou a noite, fechou-as todas juntas no curral.
No dia seguinte, desencadeou-se uma enorme tempestade e o pastor não pôde deixar os animais sair. Para manter as cabras selvagens recém-chegadas no curral e fazer com que se habituassem a ele, colocou diante delas bastante da melhor ração. Às suas cabras mais velhas, porém, deu apenas o suficiente para não morrerem, pensando que elas estavam sempre sob os seus cuidados.
Quando a tempestade terminou e o portão se abriu, as cabras selvagens começaram a correr em direção às montanhas sem sequer olhar para trás. O pastor gritou-lhes furiosamente:
"Cuidei melhor de vocês do que das minhas próprias cabras, dei-vos a melhor ração, suas ingratas!"
Uma das cabras selvagens virou-se e deu esta resposta inesquecível:
"É precisamente por isso que estamos a fugir! Deu-nos a melhor ração, algo que nunca deu às suas cabras mais velhas. Sabemos muito bem que, quando outras cabras novas chegarem ao seu curral amanhã, vai negligenciar-nos e dar-lhes também a melhor ração!"
🤔 As pessoas que negligenciam os seus amigos leais de longa data por causa de novas amizades ou de ganhos pessoais não são dignas de confiança. Aqueles que tentam agradar aos recém-chegados acabarão por perder também os seus verdadeiros amigos.