#StrategyAdds950BTCAfterThreeWeekPause
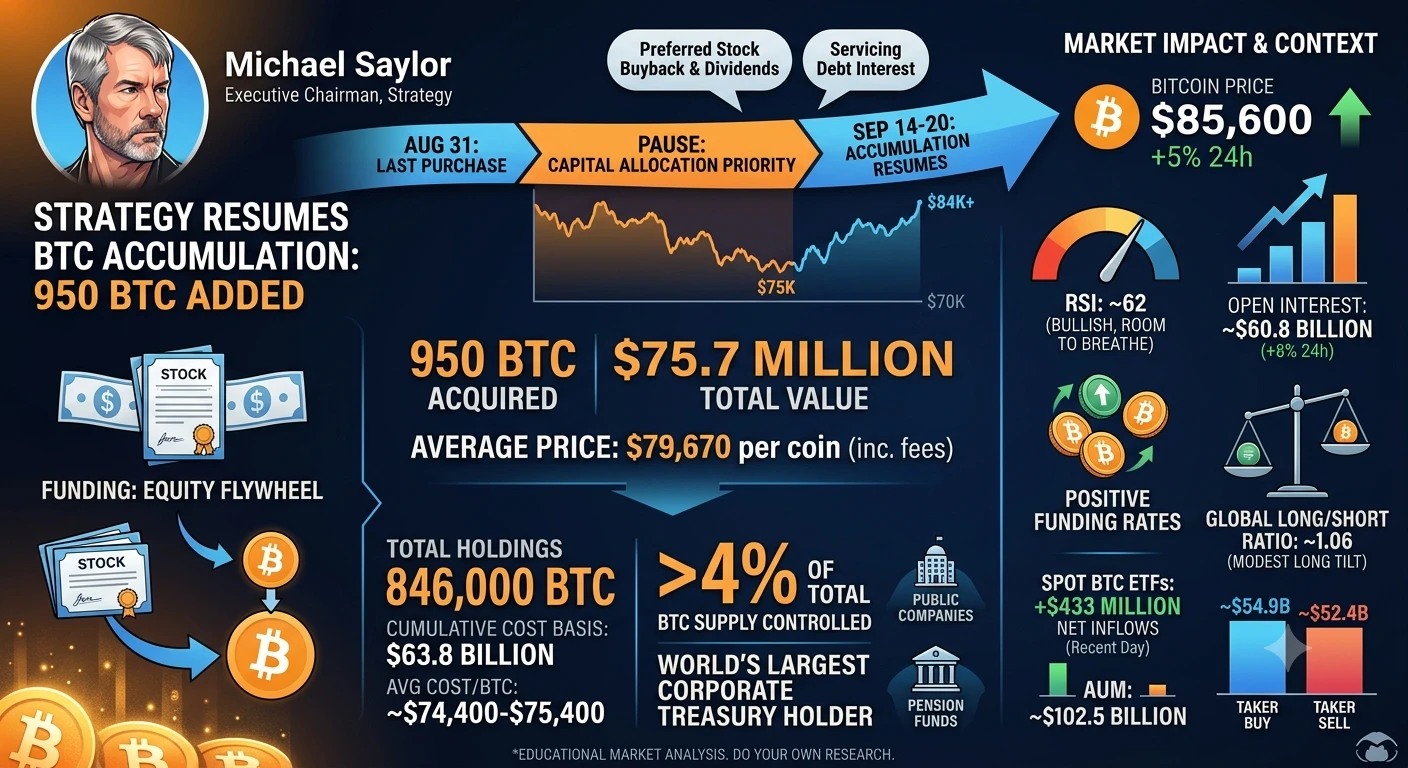
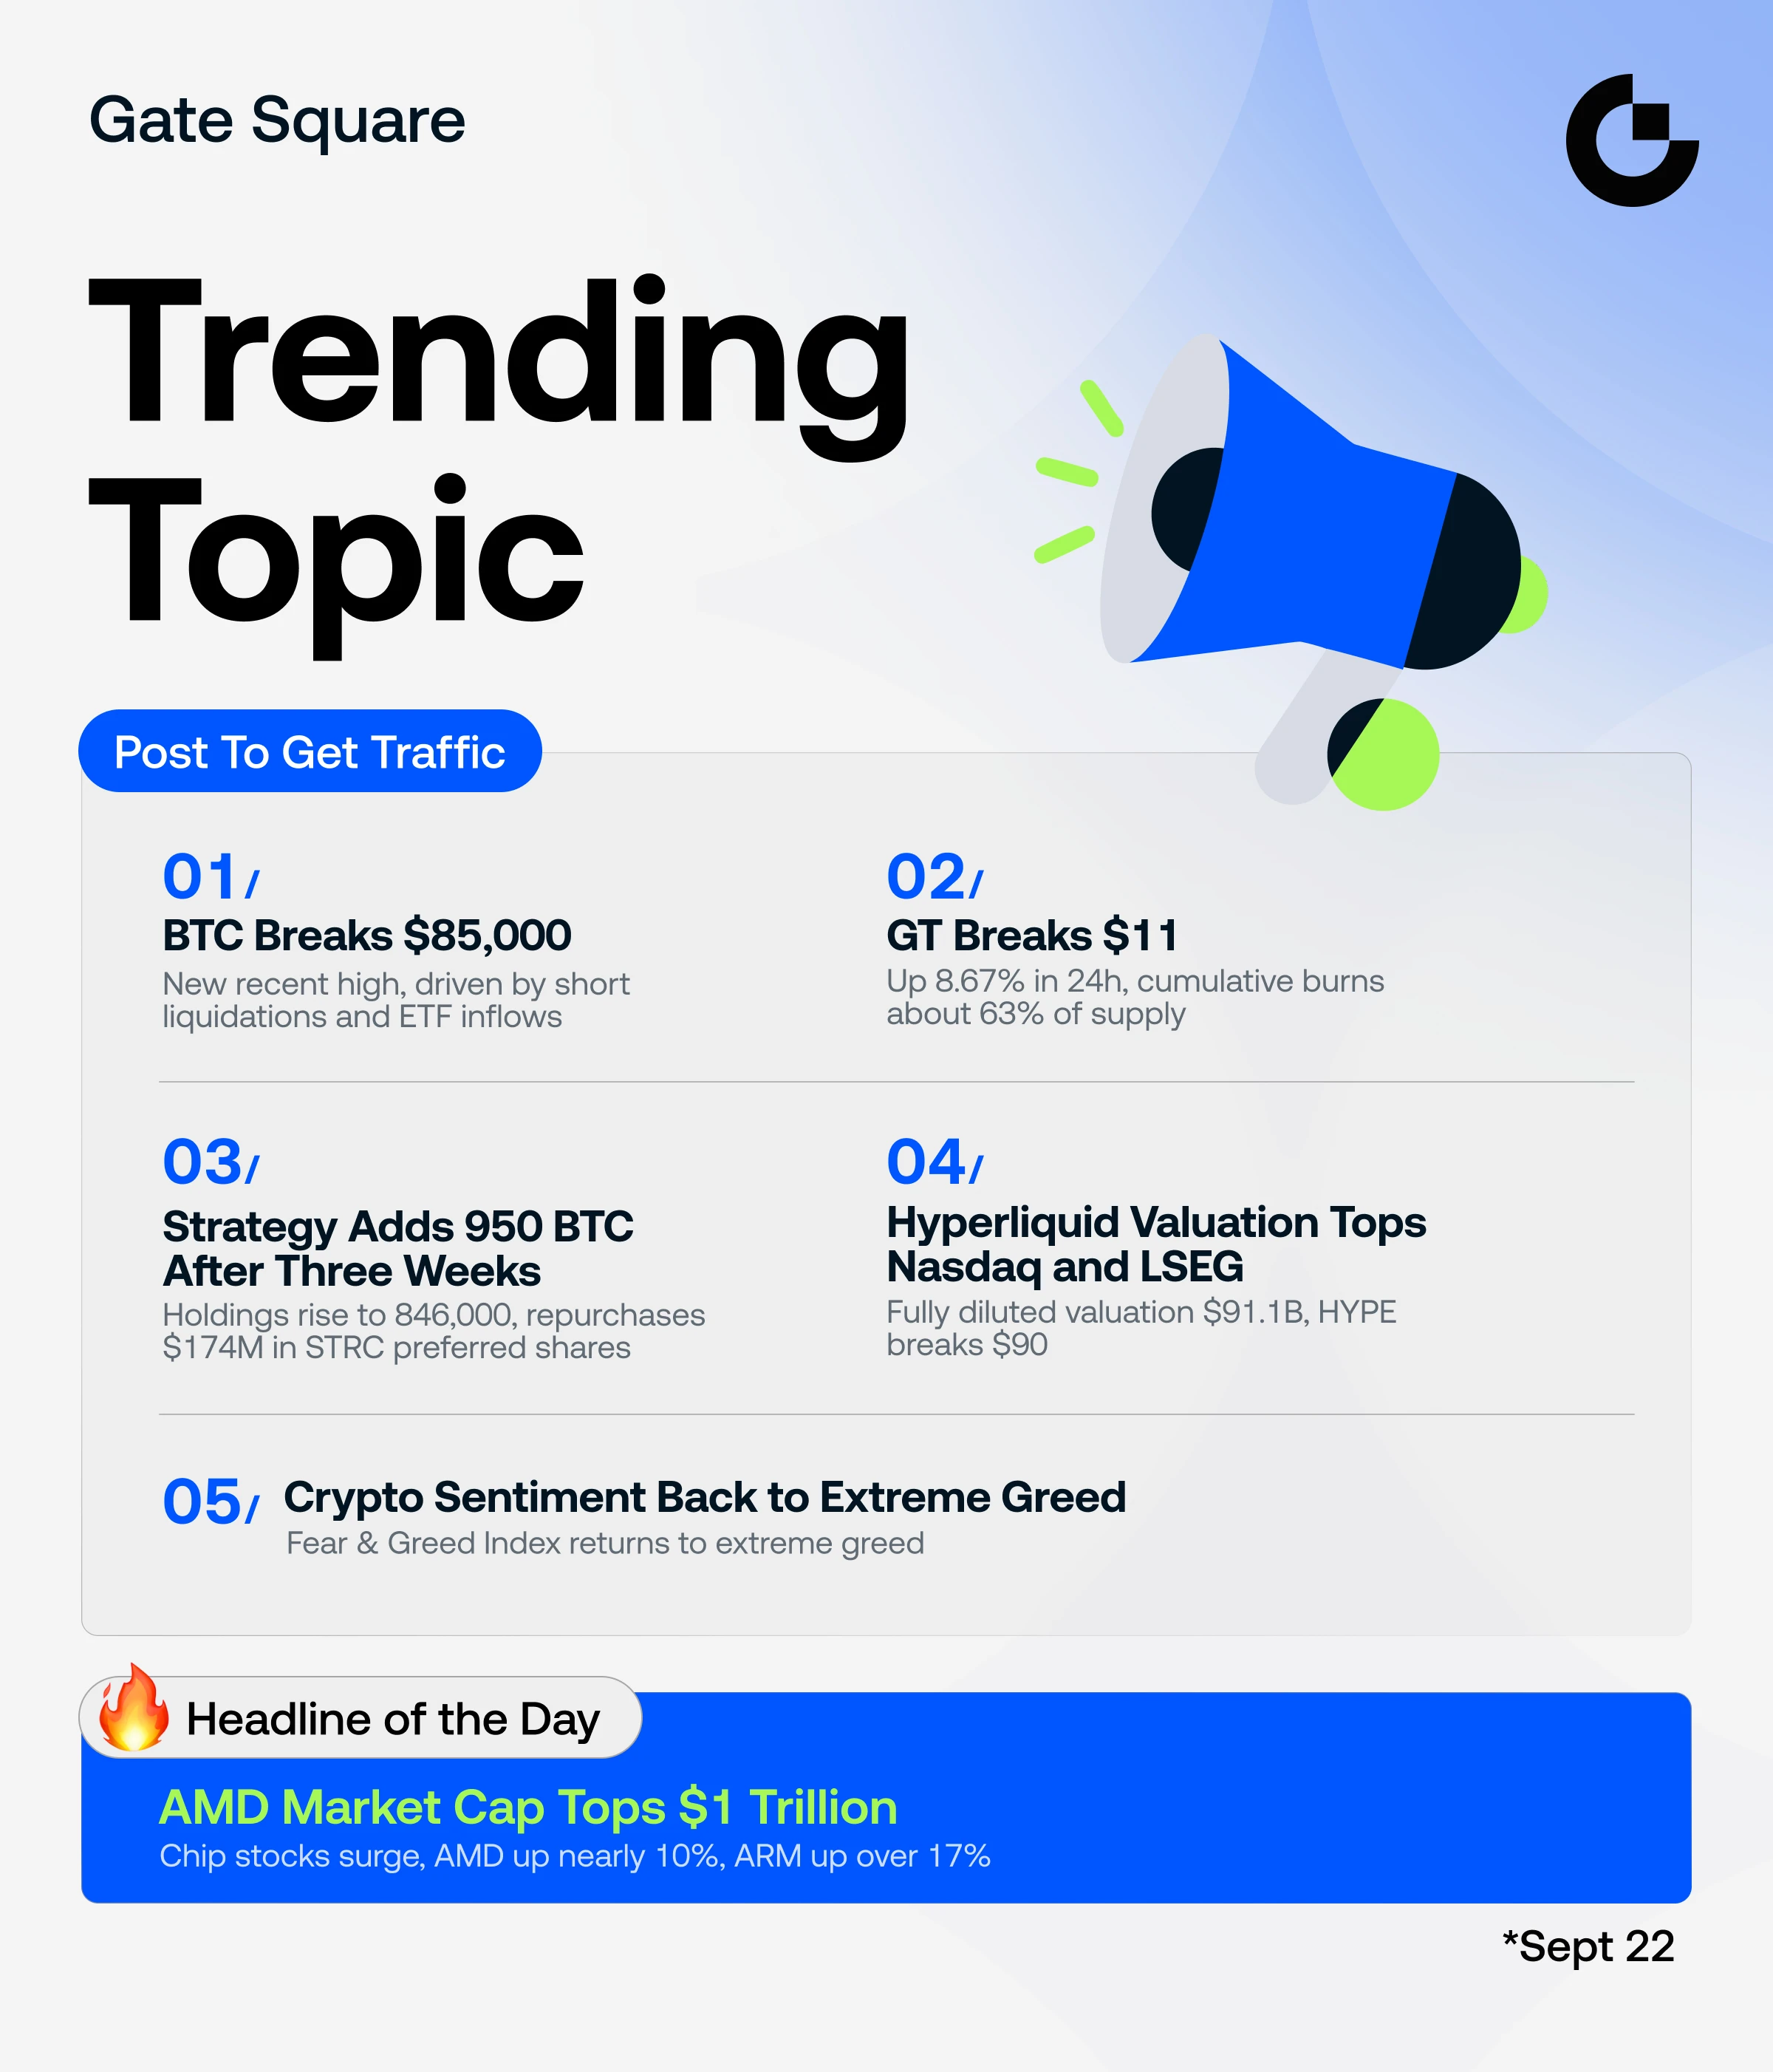
A Strategy, a empresa anteriormente conhecida como MicroStrategy e liderada pelo Presidente Executivo Michael Saylor, retomou as compras de Bitcoin após uma pausa de cerca de três semanas, adquirindo 950 BTC por aproximadamente 75,7 milhões de dólares entre 14 e 20 de setembro, a um preço médio de 79 670 dólares por moeda, incluindo comissões e despesas. Esta foi a primeira compra da empresa desde 31 de agosto e elevou o total detido para 846 000 Bitcoin, uma posição acumulada por um custo total de 63,8 mil milhões de dólares, a um custo médio histórico de aproximadamente 74 400 a 75 400 dólares por moeda. A Strategy controla agora, por si só, mais de quatro por cento da oferta máxima limitada de 21 milhões de Bitcoin, o que faz dela, de longe, a maior detentora corporativa de tesouraria do mundo. A manchete não diz respeito simplesmente a uma compra modesta; assinala a retoma de um programa de acumulação incessante que o mercado interpreta como um importante sinal de sentimento.
Um ponto que importa esclarecer é a duração exata da pausa. Os meios de comunicação descrevem-na de forma diferente porque a Strategy comunica as compras semanalmente e falhou dois períodos semanais consecutivos até 13 de setembro. Medido desde a última compra, em 31 de agosto, o intervalo foi de aproximadamente três semanas, abrangendo dois ciclos completos de comunicação que foram ignorados. Durante esse período, o Bitcoin caiu para perto do nível dos 75 000 dólares e começou depois a recuperar na semana passada, pelo que a pausa não foi causada por qualquer perda de confiança no Bitcoin; a empresa estava simplesmente a redirecionar capital para uma prioridade diferente.
Essa prioridade era o balanço, mais concretamente as ações preferenciais. Em julho e agosto, a Strategy comportou-se efetivamente como uma vendedora líquida de Bitcoin, alienando algumas moedas, aumentando as suas reservas em dólares e cumprindo obrigações associadas ao seu capital preferencial. Depois, no final de agosto, Saylor pôs fim a um congelamento mais prolongado ao comprar 4 603 BTC por 369,7 milhões de dólares, a um preço médio de 80 318 dólares por moeda. Após essa única compra, a Strategy falhou dois períodos semanais consecutivos e canalizou o capital, em vez disso, para a recompra das suas ações preferenciais de taxa variável, que tinham tido dificuldades em manter o valor nominal. Na semana mais recente, a empresa gastou cerca de 174 milhões de dólares na recompra de aproximadamente 1,77 milhões de ações preferenciais, além de 57,4 milhões de dólares para cobrir dividendos preferenciais e pagamentos de juros da dívida. Depois de esse esforço ter cumprido o seu objetivo, voltou a existir margem para retomar a acumulação. A pausa foi, por outras palavras, uma decisão de alocação de capital e não um veredicto sobre o Bitcoin.
A forma como esta compra foi financiada também é importante. A Strategy não vendeu Bitcoin para financiar as novas moedas, um ponto fundamental para os detentores preocupados com a possibilidade de uma baleia distribuir ativos no mercado. Em vez disso, a aquisição foi financiada através da venda de cerca de 80,1 milhões de dólares em ações ordinárias, sendo o montante restante utilizado para recomprar uma pequena quantidade de ações preferenciais e reforçar as reservas de liquidez. Este é o mesmo mecanismo de crescimento baseado em capital próprio que a empresa tem utilizado ao longo do seu programa de acumulação, o que significa que a posição central de 846 000 moedas permanece intacta e não foi tocada.
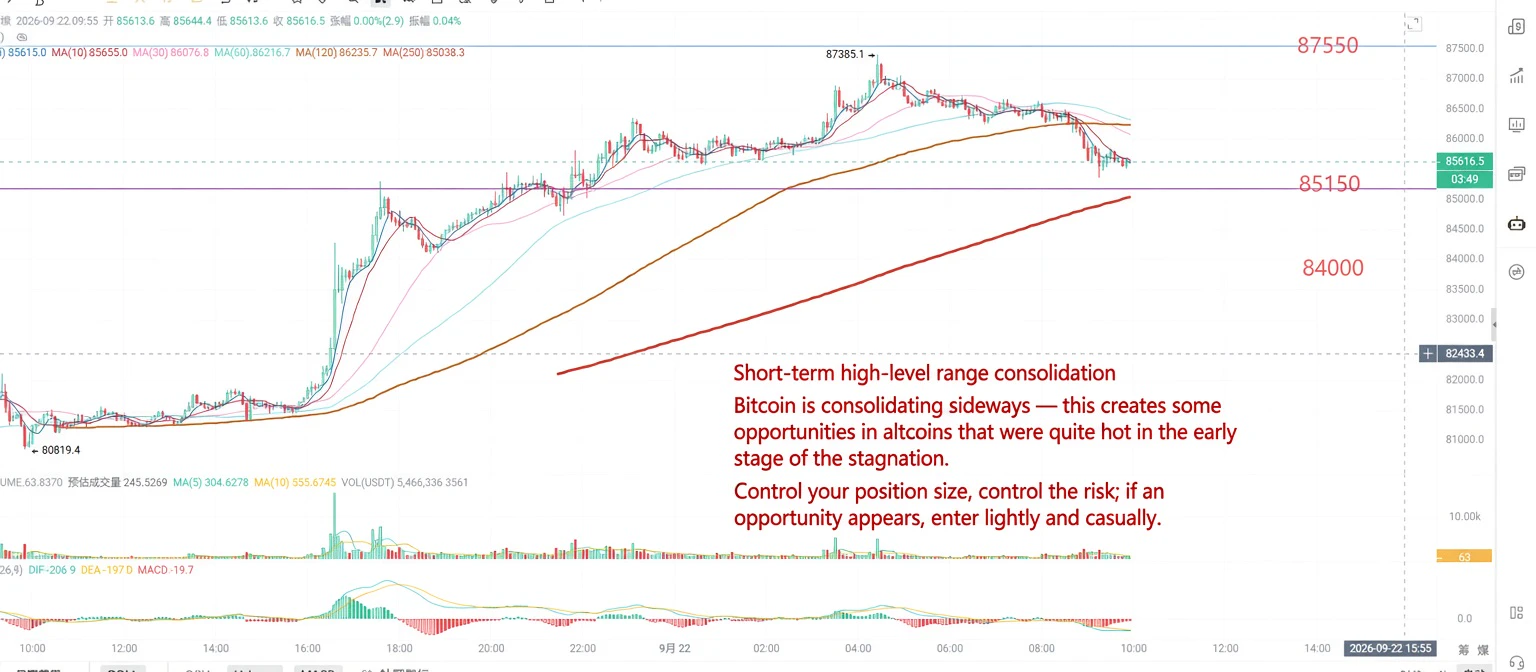
Vejamos agora o mercado atual, porque é isso que determina o impacto desta notícia no preço. O Bitcoin está a ser negociado em torno dos 85 600 dólares, com uma subida superior a cinco por cento nas últimas 24 horas, num intervalo de 24 horas entre aproximadamente 81 230 dólares no mínimo e 87 401 dólares no máximo. Nos últimos sete dias, a moeda valorizou cerca de dez por cento e a capitalização total do mercado situa-se agora em aproximadamente 1,74 biliões de dólares. O quadro técnico apoia este movimento: o índice de força relativa encontra-se perto de 62, num nível otimista, mas ainda abaixo da zona de sobrecompra acima de 70, pelo que a recuperação ainda tem espaço para respirar sem estar excessivamente esticada.
A liquidez e o volume contam uma história ainda mais interessante. No mercado de derivados, o interesse aberto subiu para cerca de 60,8 mil milhões de dólares, mais de oito por cento nas últimas 24 horas, o que significa que os traders estão a aumentar a exposição alavancada em vez de a reduzirem à medida que o preço sobe. As taxas de financiamento tornaram-se positivas, indicando que as posições longas estão agora a pagar às posições curtas, um sinal clássico de concentração otimista no mercado de futuros perpétuos. O rácio global entre posições longas e curtas situa-se aproximadamente em 1,06, apenas ligeiramente inclinado para o lado longo, enquanto o volume de compras dos takers nas últimas 24 horas atingiu cerca de 54,9 mil milhões de dólares, contra aproximadamente 52,4 mil milhões de dólares em vendas dos takers, demonstrando um domínio ligeiro, mas consistente, do lado comprador. O mercado de opções também é significativo, com cerca de 42,7 mil milhões de dólares em interesse aberto e aproximadamente 88,5 milhões de dólares em volume de opções transacionado num dia. No mercado à vista, uma única plataforma movimentou cerca de 13 000 Bitcoin em volume durante 24 horas, colocando os 950 BTC da Strategy em perspetiva: trata-se de um sinal relevante, mas com uma dimensão reduzida face ao volume diário.
Os fluxos institucionais reforçam a mesma direção. Os ETF de Bitcoin à vista registaram uma entrada líquida de aproximadamente 433 milhões de dólares no dia comunicado mais recente, elevando o total de ativos sob gestão dos ETF para cerca de 102,5 mil milhões de dólares, com um valor diário negociado de aproximadamente 4,67 mil milhões de dólares. Isto é importante porque a Strategy não está a comprar isoladamente; é um grande interveniente dentro de uma onda mais ampla de absorção institucional que está a retirar progressivamente oferta líquida do mercado. A Strategy também não está sozinha neste movimento: um número crescente de empresas cotadas e até alguns governos e fundos de pensões têm vindo a adicionar Bitcoin como ativo de reserva, intensificando assim a pressão sobre a oferta ao longo do tempo.
Qual é, então, o impacto efetivo no mercado de Bitcoin? No muito curto prazo, o efeito é sobretudo psicológico e não mecânico. Novecentos e cinquenta Bitcoin representam uma parcela ínfima face aos milhares de milhões de dólares de volume diário, pelo que a compra, por si só, não faz subir o preço. Mas o sinal é enorme, porque a maior detentora corporativa do mundo está a confirmar, através de um documento regulamentar, que voltou a comprar após um período de contenção. Essa confirmação tende a reforçar o sentimento otimista e a atrair traders de momentum e outras empresas que acompanham os movimentos de Saylor. O Bitcoin já estava também a recuperar antes de esta notícia surgir, subindo da zona dos 75 000 dólares para perto dos 84 500 dólares e acima desse nível, pelo que a compra confirmou e amplificou um movimento ascendente já existente, em vez de o iniciar do nada.
Para a Strategy, os benefícios são vários. Em primeiro lugar, a empresa comprou a um preço médio de 79 670 dólares, enquanto o mercado estava a ser negociado acima dos 84 000 dólares, garantindo assim uma entrada significativamente inferior ao preço à vista prevalecente; trata-se de um timing oportunista, e não de perseguir o topo. Em segundo lugar, a retoma das compras restaura a narrativa por detrás do prémio das próprias ações da empresa, uma vez que a tese da MSTR assenta na acumulação incessante de Bitcoin. Em terceiro lugar, as ações funcionam como um instrumento alavancado de exposição ao Bitcoin, e essa alavancagem funcionou de forma dramática esta semana, com a MSTR a subir cerca de oito por cento na sessão de segunda-feira, depois de uma subida de dezasseis por cento na sexta-feira, um movimento que acompanhou aproximadamente e amplificou a recuperação do Bitcoin subjacente. Em quarto lugar, o método de financiamento preserva a posição central e impede a empresa de distribuir Bitcoin no mercado, protegendo tanto o balanço como a sua credibilidade.
Para os traders de curto prazo, encarem isto como um catalisador de sentimento, e não como um sinal de negociação garantido. Os movimentos impulsionados por notícias são frequentemente anulados, sobretudo quando um ativo já subiu acentuadamente antes do anúncio, e perseguir uma manchete depois de um movimento de dezasseis por cento em dois dias na ação relacionada acarreta um risco significativo. A informação mais fiável está no quadro de liquidez subjacente: o aumento do interesse aberto, o financiamento positivo e o domínio comprador dos takers sugerem uma procura real por detrás do movimento, mas também elevam o risco de uma queda brusca se o mercado ficar excessivamente estendido, pois as posições longas concentradas podem ser desfeitas rapidamente quando o financiamento se torna dispendioso. Para os traders de swing, a história estrutural de absorção corporativa e por parte dos ETF apoia uma tendência para comprar nas quedas, mas cada queda deve continuar a ser avaliada com base nos seus próprios indicadores técnicos, em vez de se assumir que uma compra de 950 BTC é suficiente para identificar um fundo ou um topo.
Para os detentores e investidores de longo prazo, é aqui que a notícia tem maior peso. A maior detentora corporativa de Bitcoin reforçou a sua posição após um período de contenção, numa demonstração concreta de confiança na trajetória do Bitcoin por parte de uma instituição que acumula desde 2020. A escassez da oferta torna-se mais real a cada semana, porque mais de quatro por cento de todo o Bitcoin que alguma vez existirá está agora bloqueado numa única tesouraria corporativa, além dos cerca de 102,5 mil milhões de dólares detidos através de ETF à vista e do crescente interesse aberto em derivados. Ao longo dos anos, esta absorção constante reduz a oferta livremente circulante e apoia estruturalmente o preço. O facto de a Strategy financiar as suas compras através da emissão de capital próprio também significa que os investidores tradicionais do mercado acionista estão a financiar indiretamente a acumulação de Bitcoin, ligando ainda mais estreitamente a criptomoeda aos mercados de capitais convencionais e ampliando o conjunto de compradores que podem fazer subir o ativo ao longo do tempo.
A minha leitura honesta é equilibrada. O que considero positivo é a disciplina do timing, porque comprar durante uma recuperação, mas ainda abaixo do preço de mercado atual, demonstra cálculo e não pânico, e a decisão de financiar a operação com capital próprio, em vez de vender Bitcoin, protege a posição central. Também considero positiva a combinação entre estabilizar as ações preferenciais e retomar a acumulação, demonstrando que a administração está a pensar na empresa como um todo e não a acumular moedas cegamente. O ponto de cautela é que a própria compra é pequena face à posição de 63,8 mil milhões de dólares da empresa, pelo que se trata mais de uma declaração de continuidade do que de uma nova grande alocação, não devendo esperar-se que impulsione sozinha uma recuperação sustentada. O prémio e a alavancagem das ações da empresa funcionam nos dois sentidos, porque numa queda acentuada esse mesmo instrumento alavancado cai mais do que o próprio Bitcoin, e seria um erro tratá-lo como uma forma de baixo risco de deter Bitcoin. Por fim, a manchete pode criar entusiasmo de curto prazo que acaba por ser vendido, e comprar perto de máximos locais apenas com base numa notícia é uma das formas mais comuns de os traders devolverem os ganhos.
Em suma, a retoma das compras de Bitcoin pela Strategy após uma pausa de três semanas é um sinal globalmente positivo. Restaura a narrativa de acumulação, apoia o sentimento do mercado e reforça a história de escassez de oferta a longo prazo que sustenta a proposta de valor do Bitcoin. Mas é um sinal de confirmação, e não uma mudança de paradigma por si só, e a verdadeira história continua a ser a tendência plurianual de uma tesouraria orientada por forte convicção a absorver silenciosamente uma parcela significativa da oferta finita de Bitcoin, em conjunto com uma onda muito maior de compras por parte de ETF e instituições. Os detentores de longo prazo devem manter o foco nos fundamentos, enquanto os traders devem tratar a manchete como um entre muitos dados, respeitar a volatilidade e evitar perseguir cegamente movimentos 📰 impulsionados por notícias. #GateSquareMidAutumnReunion
A Strategy, a empresa anteriormente conhecida como MicroStrategy e liderada pelo Presidente Executivo Michael Saylor, retomou as compras de Bitcoin após uma pausa de cerca de três semanas, adquirindo 950 BTC por aproximadamente 75,7 milhões de dólares entre 14 e 20 de setembro, a um preço médio de 79 670 dólares por moeda, incluindo comissões e despesas. Esta foi a primeira compra da empresa desde 31 de agosto e elevou o total detido para 846 000 Bitcoin, uma posição acumulada por um custo total de 63,8 mil milhões de dólares, a um custo médio histórico de aproximadamente 74 400 a 75 400 dólares por moeda. A Strategy controla agora, por si só, mais de quatro por cento da oferta máxima limitada de 21 milhões de Bitcoin, o que faz dela, de longe, a maior detentora corporativa de tesouraria do mundo. A manchete não diz respeito simplesmente a uma compra modesta; assinala a retoma de um programa de acumulação incessante que o mercado interpreta como um importante sinal de sentimento.
Um ponto que importa esclarecer é a duração exata da pausa. Os meios de comunicação descrevem-na de forma diferente porque a Strategy comunica as compras semanalmente e falhou dois períodos semanais consecutivos até 13 de setembro. Medido desde a última compra, em 31 de agosto, o intervalo foi de aproximadamente três semanas, abrangendo dois ciclos completos de comunicação que foram ignorados. Durante esse período, o Bitcoin caiu para perto do nível dos 75 000 dólares e começou depois a recuperar na semana passada, pelo que a pausa não foi causada por qualquer perda de confiança no Bitcoin; a empresa estava simplesmente a redirecionar capital para uma prioridade diferente.
Essa prioridade era o balanço, mais concretamente as ações preferenciais. Em julho e agosto, a Strategy comportou-se efetivamente como uma vendedora líquida de Bitcoin, alienando algumas moedas, aumentando as suas reservas em dólares e cumprindo obrigações associadas ao seu capital preferencial. Depois, no final de agosto, Saylor pôs fim a um congelamento mais prolongado ao comprar 4 603 BTC por 369,7 milhões de dólares, a um preço médio de 80 318 dólares por moeda. Após essa única compra, a Strategy falhou dois períodos semanais consecutivos e canalizou o capital, em vez disso, para a recompra das suas ações preferenciais de taxa variável, que tinham tido dificuldades em manter o valor nominal. Na semana mais recente, a empresa gastou cerca de 174 milhões de dólares na recompra de aproximadamente 1,77 milhões de ações preferenciais, além de 57,4 milhões de dólares para cobrir dividendos preferenciais e pagamentos de juros da dívida. Depois de esse esforço ter cumprido o seu objetivo, voltou a existir margem para retomar a acumulação. A pausa foi, por outras palavras, uma decisão de alocação de capital e não um veredicto sobre o Bitcoin.
A forma como esta compra foi financiada também é importante. A Strategy não vendeu Bitcoin para financiar as novas moedas, um ponto fundamental para os detentores preocupados com a possibilidade de uma baleia distribuir ativos no mercado. Em vez disso, a aquisição foi financiada através da venda de cerca de 80,1 milhões de dólares em ações ordinárias, sendo o montante restante utilizado para recomprar uma pequena quantidade de ações preferenciais e reforçar as reservas de liquidez. Este é o mesmo mecanismo de crescimento baseado em capital próprio que a empresa tem utilizado ao longo do seu programa de acumulação, o que significa que a posição central de 846 000 moedas permanece intacta e não foi tocada.
Vejamos agora o mercado atual, porque é isso que determina o impacto desta notícia no preço. O Bitcoin está a ser negociado em torno dos 85 600 dólares, com uma subida superior a cinco por cento nas últimas 24 horas, num intervalo de 24 horas entre aproximadamente 81 230 dólares no mínimo e 87 401 dólares no máximo. Nos últimos sete dias, a moeda valorizou cerca de dez por cento e a capitalização total do mercado situa-se agora em aproximadamente 1,74 biliões de dólares. O quadro técnico apoia este movimento: o índice de força relativa encontra-se perto de 62, num nível otimista, mas ainda abaixo da zona de sobrecompra acima de 70, pelo que a recuperação ainda tem espaço para respirar sem estar excessivamente esticada.
A liquidez e o volume contam uma história ainda mais interessante. No mercado de derivados, o interesse aberto subiu para cerca de 60,8 mil milhões de dólares, mais de oito por cento nas últimas 24 horas, o que significa que os traders estão a aumentar a exposição alavancada em vez de a reduzirem à medida que o preço sobe. As taxas de financiamento tornaram-se positivas, indicando que as posições longas estão agora a pagar às posições curtas, um sinal clássico de concentração otimista no mercado de futuros perpétuos. O rácio global entre posições longas e curtas situa-se aproximadamente em 1,06, apenas ligeiramente inclinado para o lado longo, enquanto o volume de compras dos takers nas últimas 24 horas atingiu cerca de 54,9 mil milhões de dólares, contra aproximadamente 52,4 mil milhões de dólares em vendas dos takers, demonstrando um domínio ligeiro, mas consistente, do lado comprador. O mercado de opções também é significativo, com cerca de 42,7 mil milhões de dólares em interesse aberto e aproximadamente 88,5 milhões de dólares em volume de opções transacionado num dia. No mercado à vista, uma única plataforma movimentou cerca de 13 000 Bitcoin em volume durante 24 horas, colocando os 950 BTC da Strategy em perspetiva: trata-se de um sinal relevante, mas com uma dimensão reduzida face ao volume diário.
Os fluxos institucionais reforçam a mesma direção. Os ETF de Bitcoin à vista registaram uma entrada líquida de aproximadamente 433 milhões de dólares no dia comunicado mais recente, elevando o total de ativos sob gestão dos ETF para cerca de 102,5 mil milhões de dólares, com um valor diário negociado de aproximadamente 4,67 mil milhões de dólares. Isto é importante porque a Strategy não está a comprar isoladamente; é um grande interveniente dentro de uma onda mais ampla de absorção institucional que está a retirar progressivamente oferta líquida do mercado. A Strategy também não está sozinha neste movimento: um número crescente de empresas cotadas e até alguns governos e fundos de pensões têm vindo a adicionar Bitcoin como ativo de reserva, intensificando assim a pressão sobre a oferta ao longo do tempo.
Qual é, então, o impacto efetivo no mercado de Bitcoin? No muito curto prazo, o efeito é sobretudo psicológico e não mecânico. Novecentos e cinquenta Bitcoin representam uma parcela ínfima face aos milhares de milhões de dólares de volume diário, pelo que a compra, por si só, não faz subir o preço. Mas o sinal é enorme, porque a maior detentora corporativa do mundo está a confirmar, através de um documento regulamentar, que voltou a comprar após um período de contenção. Essa confirmação tende a reforçar o sentimento otimista e a atrair traders de momentum e outras empresas que acompanham os movimentos de Saylor. O Bitcoin já estava também a recuperar antes de esta notícia surgir, subindo da zona dos 75 000 dólares para perto dos 84 500 dólares e acima desse nível, pelo que a compra confirmou e amplificou um movimento ascendente já existente, em vez de o iniciar do nada.
Para a Strategy, os benefícios são vários. Em primeiro lugar, a empresa comprou a um preço médio de 79 670 dólares, enquanto o mercado estava a ser negociado acima dos 84 000 dólares, garantindo assim uma entrada significativamente inferior ao preço à vista prevalecente; trata-se de um timing oportunista, e não de perseguir o topo. Em segundo lugar, a retoma das compras restaura a narrativa por detrás do prémio das próprias ações da empresa, uma vez que a tese da MSTR assenta na acumulação incessante de Bitcoin. Em terceiro lugar, as ações funcionam como um instrumento alavancado de exposição ao Bitcoin, e essa alavancagem funcionou de forma dramática esta semana, com a MSTR a subir cerca de oito por cento na sessão de segunda-feira, depois de uma subida de dezasseis por cento na sexta-feira, um movimento que acompanhou aproximadamente e amplificou a recuperação do Bitcoin subjacente. Em quarto lugar, o método de financiamento preserva a posição central e impede a empresa de distribuir Bitcoin no mercado, protegendo tanto o balanço como a sua credibilidade.
Para os traders de curto prazo, encarem isto como um catalisador de sentimento, e não como um sinal de negociação garantido. Os movimentos impulsionados por notícias são frequentemente anulados, sobretudo quando um ativo já subiu acentuadamente antes do anúncio, e perseguir uma manchete depois de um movimento de dezasseis por cento em dois dias na ação relacionada acarreta um risco significativo. A informação mais fiável está no quadro de liquidez subjacente: o aumento do interesse aberto, o financiamento positivo e o domínio comprador dos takers sugerem uma procura real por detrás do movimento, mas também elevam o risco de uma queda brusca se o mercado ficar excessivamente estendido, pois as posições longas concentradas podem ser desfeitas rapidamente quando o financiamento se torna dispendioso. Para os traders de swing, a história estrutural de absorção corporativa e por parte dos ETF apoia uma tendência para comprar nas quedas, mas cada queda deve continuar a ser avaliada com base nos seus próprios indicadores técnicos, em vez de se assumir que uma compra de 950 BTC é suficiente para identificar um fundo ou um topo.
Para os detentores e investidores de longo prazo, é aqui que a notícia tem maior peso. A maior detentora corporativa de Bitcoin reforçou a sua posição após um período de contenção, numa demonstração concreta de confiança na trajetória do Bitcoin por parte de uma instituição que acumula desde 2020. A escassez da oferta torna-se mais real a cada semana, porque mais de quatro por cento de todo o Bitcoin que alguma vez existirá está agora bloqueado numa única tesouraria corporativa, além dos cerca de 102,5 mil milhões de dólares detidos através de ETF à vista e do crescente interesse aberto em derivados. Ao longo dos anos, esta absorção constante reduz a oferta livremente circulante e apoia estruturalmente o preço. O facto de a Strategy financiar as suas compras através da emissão de capital próprio também significa que os investidores tradicionais do mercado acionista estão a financiar indiretamente a acumulação de Bitcoin, ligando ainda mais estreitamente a criptomoeda aos mercados de capitais convencionais e ampliando o conjunto de compradores que podem fazer subir o ativo ao longo do tempo.
A minha leitura honesta é equilibrada. O que considero positivo é a disciplina do timing, porque comprar durante uma recuperação, mas ainda abaixo do preço de mercado atual, demonstra cálculo e não pânico, e a decisão de financiar a operação com capital próprio, em vez de vender Bitcoin, protege a posição central. Também considero positiva a combinação entre estabilizar as ações preferenciais e retomar a acumulação, demonstrando que a administração está a pensar na empresa como um todo e não a acumular moedas cegamente. O ponto de cautela é que a própria compra é pequena face à posição de 63,8 mil milhões de dólares da empresa, pelo que se trata mais de uma declaração de continuidade do que de uma nova grande alocação, não devendo esperar-se que impulsione sozinha uma recuperação sustentada. O prémio e a alavancagem das ações da empresa funcionam nos dois sentidos, porque numa queda acentuada esse mesmo instrumento alavancado cai mais do que o próprio Bitcoin, e seria um erro tratá-lo como uma forma de baixo risco de deter Bitcoin. Por fim, a manchete pode criar entusiasmo de curto prazo que acaba por ser vendido, e comprar perto de máximos locais apenas com base numa notícia é uma das formas mais comuns de os traders devolverem os ganhos.
Em suma, a retoma das compras de Bitcoin pela Strategy após uma pausa de três semanas é um sinal globalmente positivo. Restaura a narrativa de acumulação, apoia o sentimento do mercado e reforça a história de escassez de oferta a longo prazo que sustenta a proposta de valor do Bitcoin. Mas é um sinal de confirmação, e não uma mudança de paradigma por si só, e a verdadeira história continua a ser a tendência plurianual de uma tesouraria orientada por forte convicção a absorver silenciosamente uma parcela significativa da oferta finita de Bitcoin, em conjunto com uma onda muito maior de compras por parte de ETF e instituições. Os detentores de longo prazo devem manter o foco nos fundamentos, enquanto os traders devem tratar a manchete como um entre muitos dados, respeitar a volatilidade e evitar perseguir cegamente movimentos 📰 impulsionados por notícias. #GateSquareMidAutumnReunion