#BrentTops$106USTalksStall
O regresso do Brent aos 106 $ não é apenas uma história sobre petróleo. Para mim, a questão mais importante é o que acontece à inflação se este preço permanecer elevado.
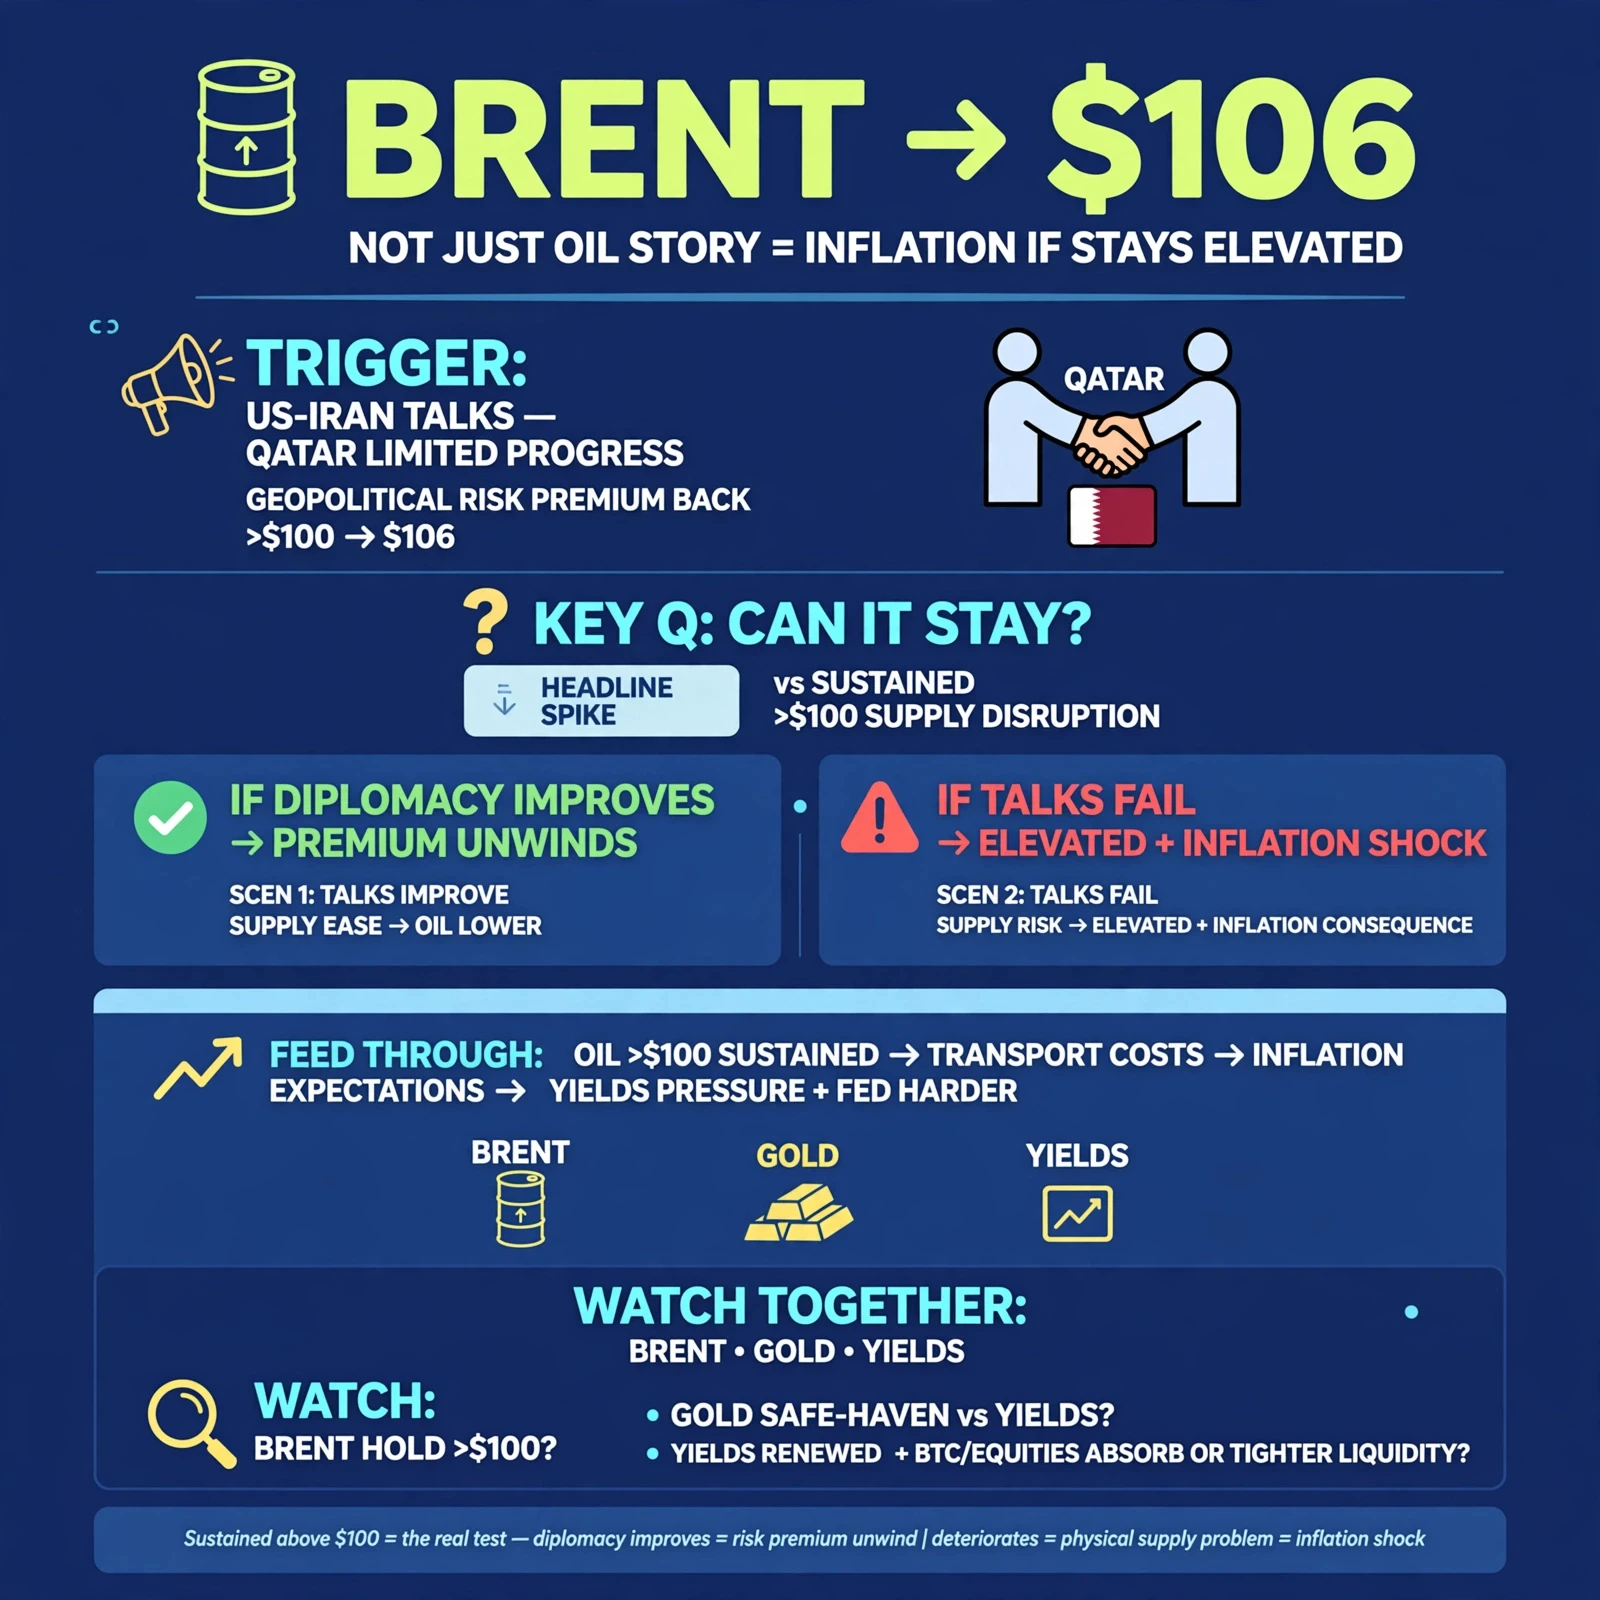
As últimas conversações entre os EUA e o Irão, mediadas pelo Qatar, terão registado progressos limitados, e isso foi suficiente para o mercado petrolífero voltar a incorporar algum prémio de risco geopolítico no crude. O Brent voltou a ultrapassar os 100 $ e aproximou-se recentemente da zona dos 106 $. O mercado está claramente a tratar a incerteza diplomática como algo que poderá afetar as perspetivas para o fornecimento de energia.
Mas não penso que a questão importante seja simplesmente saber se o Brent toca nos 106 $ ou os ultrapassa.
A verdadeira questão é saber se o petróleo consegue manter-se nesse nível.
Um movimento de curto prazo causado por uma notícia geopolítica é uma coisa. Um movimento sustentado acima dos 100 $, impulsionado por uma perturbação efetiva no fornecimento, é uma situação completamente diferente. Se as negociações registarem subitamente progressos e os fluxos de energia continuarem a melhorar, parte do prémio de risco poderá desaparecer rapidamente. Mas se as conversações continuarem bloqueadas e o mercado começar a preocupar-se com outra perturbação no fornecimento regional, os investidores poderão continuar a exigir um prémio mais elevado para deter crude.
Essa distinção é importante porque o petróleo não permanece confinado ao mercado energético.
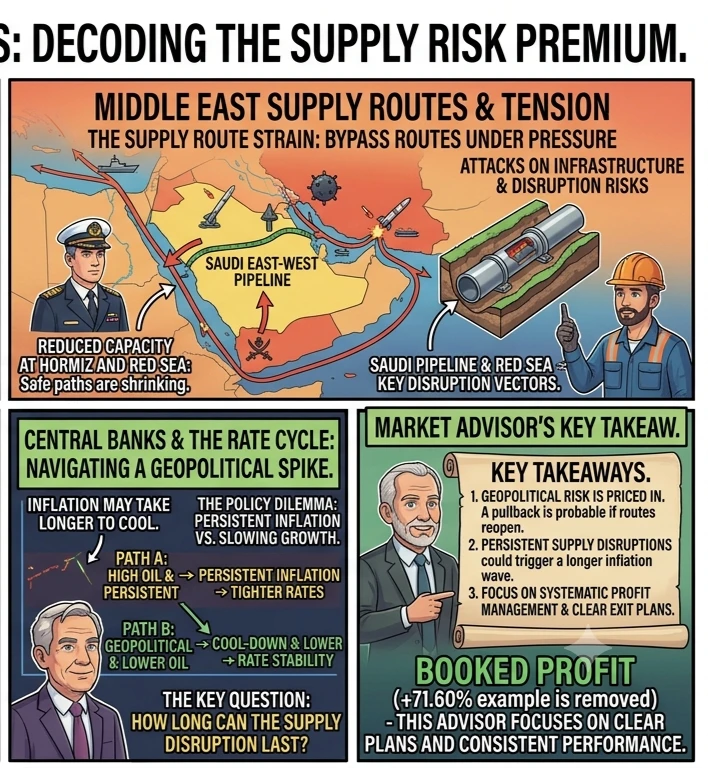
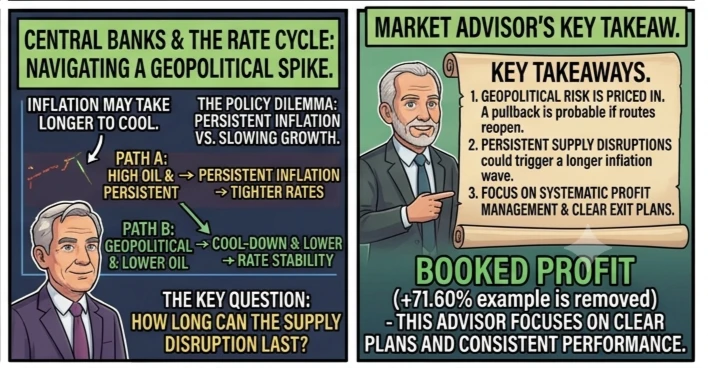
Se o Brent se mantiver acima dos 100 $ durante um período prolongado, poderá começar a alimentar as expectativas de inflação. Custos de transporte e de energia mais elevados acabam por se tornar um problema para as empresas e os consumidores, o que poderá tornar o combate à inflação mais complicado para os bancos centrais.
E é aqui que penso que o movimento do petróleo se torna muito mais importante para o mercado em geral.
Já estamos a acompanhar as yields elevadas das Treasuries e as expectativas de inflação persistentes. Se o petróleo continuar a subir ao mesmo tempo, o mercado poderá começar a preocupar-se com um efeito inflacionista de segunda ordem. Isso poderá manter a pressão sobre as yields e dificultar as expectativas de uma política monetária mais expansionista.
Por isso, estou a acompanhar em conjunto o Brent, o ouro e as yields das Treasuries.
O ouro tem uma relação diferente com esta situação. A incerteza geopolítica pode aumentar a procura por ativos de refúgio, enquanto expectativas de inflação mais elevadas também podem alterar o ambiente de taxas de juro com que o ouro tem de lidar. Se as tensões aumentarem enquanto as yields permanecerem elevadas, o ouro poderá tornar-se muito mais volátil, em vez de simplesmente se mover numa única direção.
Para a Bitcoin e as ações, o mecanismo de transmissão é novamente diferente.
Se o petróleo mais caro provocar outro choque inflacionista, o mercado poderá começar a incorporar condições financeiras mais restritivas. Isso poderá pressionar os ativos de risco, sobretudo se as yields das Treasuries subirem ao mesmo tempo. Mas se o movimento do petróleo continuar a ser temporário e o progresso diplomático regressar, o mercado poderá rapidamente inverter essa reação.
É por isso que não quero classificar isto simplesmente como “Brent bullish” ou “ouro bullish”.
Temos pela frente dois cenários muito diferentes.
Cenário um: as negociações melhoram, as preocupações com o fornecimento diminuem, o Brent perde o seu prémio geopolítico e o petróleo recua para níveis mais baixos.
Cenário dois: as conversações continuam a falhar, as tensões geopolíticas aumentam e uma perturbação efetiva no fornecimento passa a ser uma preocupação maior. Nesse caso, o Brent poderá permanecer elevado e as consequências inflacionistas tornar-se-ão muito mais importantes.
Para mim, o cenário dois é o risco que o mercado não pode ignorar, mas também não assumiria que irá acontecer simplesmente porque as negociações estão atualmente a enfrentar dificuldades.
Esta é uma daquelas situações em que o gráfico, por si só, não é suficiente.
Se o Brent ultrapassar os 106 $, quero saber por que motivo o fez.
Se romper devido a outra notícia, mas não conseguir sustentar o movimento, isso diz-me algo completamente diferente de uma rutura apoiada por uma deterioração das condições de fornecimento e por um risco geopolítico persistente.
Por isso, o meu foco a partir daqui é simples:
Brent: consegue manter-se acima dos 100 $ e desafiar os máximos recentes?
Ouro: a procura geopolítica continua a apoiar a negociação de ativos de refúgio?
Yields das Treasuries: o petróleo mais caro traduz-se numa nova pressão inflacionista?
BTC e ações: os ativos de risco absorvem o choque ou a liquidez mais restritiva começa a refletir-se nos preços?
O mercado não precisa de uma crise de fornecimento generalizada para que a volatilidade aumente. Por vezes, a possibilidade de uma crise é suficiente para alterar o posicionamento.
É por isso que penso que as próximas notícias sobre as conversações entre os EUA e o Irão poderão ser quase tão importantes como a próxima vela do petróleo.
106 $ é a manchete.
Petróleo sustentado acima dos 100 $ é o verdadeiro teste.
Se a diplomacia melhorar, o prémio de risco poderá desaparecer.
Se a situação se deteriorar e o fornecimento físico se tornar o problema, então já não estaremos perante uma simples manchete geopolítica — estaremos perante outro potencial choque inflacionista.
E é essa a parte que estou a acompanhar mais atentamente.
$XTIUSD