Square
A seguir
Quente
Notícias
Perfil

OGKush

vip
Idade 1.2Ano
Nível máximo 0
Ainda sem conteúdo
394
A seguir
1
Fãs
24
Gostei
Partilhe conteúdos sobre criptomoedas e ganhe até 60% de comissões através da mineração de conteúdos.
$META $SPCX $META que funciona melhor, não será?
BlackoutCryptoBoy
[Finalizado] Atualização de mercado
09-30 03:422 460 visualizações
META-0,61%
SPCX+1,32%
🔥 Gate × CNPY CandyDrop e Previsão de BTC estão ativos!
Ganhe uma parte do prémio de 851,200 CNPY através de tarefas simples 👉: https://www.gate.com/candy-drop/detail/CNPY-362?pid=allPort&ch=lY0ok6yr
E basta publicar a sua previsão de BTC para 18 de setembro, às 12 UTC; os 200 mais próximos ganham recompensas extra!
A minha: 78,910
CNPY-4,19%
BTC-0,22%
🔥 Gate × CNPY CandyDrop e Previsão de BTC estão disponíveis!
Ganhe uma parte do prémio total de 851,200 CNPY com tarefas simples 👉: https://www.gate.com/candy-drop/detail/CNPY-362?pid=allPort&ch=lY0ok6yr
E basta publicar a sua previsão de BTC para 18 de setembro, 12 UTC; os 200 mais próximos ganham recompensas extra!
A minha: 78,910
CNPY-4,19%
BTC-0,22%
$MU e vou pensar e ver o que consigo encontrar mais um pouco para conseguir um
CryptoGladiator
#NVIDIAEarnings
NVIDIA após os resultados: o motor da IA continua a funcionar, mas o mercado elevou a fasquia
A NVIDIA apresentou mais um trimestre que torna difícil ignorar a dimensão do ciclo de infraestruturas de IA. A receita do Q2 FY2027 atingiu $96.22 mil milhões, mais 106% em termos homólogos, enquanto o EPS ajustado ficou em $2.22. A receita do segmento de Data Center foi o principal destaque, atingindo $89.0 mil milhões, mais 117% em termos homólogos e 18% em relação ao trimestre anterior. Estes números confirmam que a procura por infraestruturas de IA continua a expandir-se a uma velocidade extraordinária.
A orientação futura é, discutivelmente, ainda mais importante do que o trimestre que acabou de terminar. A NVIDIA espera uma receita no Q3 de aproximadamente $108 mil milhões, mais ou menos 2%, com uma margem bruta de cerca de 74%. A empresa está, portanto, a prever outro aumento substancial da receita em relação ao trimestre anterior, aceitando alguma pressão sobre as margens à medida que o negócio cresce.
É precisamente aqui que começa o próximo debate sobre as margens. A NVIDIA gerou uma margem bruta de 75% no Q2, mas a administração espera aproximadamente 74% no Q3. As restrições de oferta e o aumento dos custos dos componentes significam que os investidores estão agora a observar não apenas quanto é que a NVIDIA consegue vender em infraestruturas de IA, mas também com que eficiência essa procura se converte em lucro. Uma pequena descida da margem não é necessariamente um problema quando a receita está a crescer tão rapidamente, mas as expectativas são extremamente elevadas.
O sinal da procura continua a ser a parte mais forte da tese. A NVIDIA afirma que a expansão das suas infraestruturas de IA continua a toda a velocidade, com a procura a surgir de laboratórios de IA de fronteira, startups, empresas, clientes soberanos e outras partes do ecossistema. A Reuters também noticiou que a administração espera um crescimento da receita de aproximadamente 70% no ano fiscal de 2028, substancialmente acima da taxa de crescimento que muitos investidores esperavam.
A Vera Rubin acrescenta outra camada à história. A NVIDIA afirma que a plataforma Vera Rubin já está a avançar para a produção em pleno, com sistemas a funcionar em parceiros como a CoreWeave, a Google Cloud, a Microsoft Azure, a Oracle Cloud Infrastructure e a Nebius. Isto é importante porque a tese de crescimento está a tornar-se cada vez mais um ciclo de plataformas de várias gerações, em vez de uma história totalmente dependente da Blackwell.
O anúncio da AWS reforça essa interpretação. A NVIDIA e a Amazon Web Services anunciaram planos para implementar 2 milhões de GPUs NVIDIA adicionais em toda a infraestrutura global da AWS, ao mesmo tempo que expandem a cooperação em fábricas de IA, redes, CPUs, modelos abertos e IA física. Trata-se de um sinal de procura de longa duração, e não simplesmente de mais uma encomenda trimestral.
A China continua a ser uma incerteza importante. As previsões de receita da NVIDIA para o Q3 assumem que não haverá receita de computação de Data Center proveniente da China, o que significa que qualquer melhoria futura nesse mercado representaria um potencial fator positivo adicional face às perspetivas atuais, em vez de algo já incorporado nas previsões. Ao mesmo tempo, as restrições à exportação tornam a China num verdadeiro risco geopolítico que os investidores não podem simplesmente ignorar.
Vejamos agora a reação da ação. Os dados de mercado mais recentes disponíveis mostram a NVDA a negociar perto de $225.51, com uma subida de aproximadamente 7.56% durante a sessão de 27 de agosto, no momento da última atualização cotada. A ação abriu perto de $222.79 e negociou até $227.30, enquanto a sessão anterior fechou em $209.66. Trata-se de uma grande reavaliação num período muito curto e confirma que os investidores estão a reagir positivamente às perspetivas de crescimento futuro.
A configuração técnica mudou, portanto, face à zona de $219 referida antes dos resultados. $227–$228 é agora a primeira zona de resistência imediata, uma vez que coincide com o máximo da sessão atual e com o máximo anterior de agosto, perto de $227.92. Uma subida sustentada acima dessa região reforçaria a estrutura do breakout. A próxima zona psicológica é $230, seguida pela zona mais ampla de $235–$236.
No lado negativo, a primeira referência importante situa-se aproximadamente em $220–$222, que agora está próxima da atual zona de breakout. Se os compradores conseguirem defender essa zona durante qualquer correção após os resultados, o mercado estaria a mostrar que a reação aos resultados está a ser absorvida, em vez de ser totalmente anulada. Abaixo desse nível, $213–$215 torna-se a próxima zona de suporte relevante, seguida pela região anterior de $209–$210.
O volume é particularmente importante neste caso. A NVDA negociou mais de 143 milhões de ações durante a sessão de 27 de agosto mais recentemente cotada, em comparação com aproximadamente 180 milhões de ações em 26 de agosto e 122 milhões em 25 de agosto. Isto indica que a reação aos resultados está a ocorrer com uma participação substancial do mercado, e não num contexto de liquidez invulgarmente reduzida.
O mercado mais amplo está a proporcionar outro fator favorável. A Reuters noticiou que a subida da NVIDIA após os resultados ajudou a impulsionar os mercados relacionados com a IA, enquanto o Nasdaq também avançou. No entanto, o contexto macroeconómico não está completamente isento de riscos: a inflação PCE de julho manteve-se elevada e os mercados estão a preparar-se para o discurso do presidente da Reserva Federal, Kevin Warsh, em Jackson Hole. Isto significa que as expectativas relativas às taxas de juro ainda poderão influenciar até onde a subida da IA consegue prolongar-se.
O meu cenário otimista consiste numa manutenção sustentada acima de $220–$222, seguida de uma quebra decisiva de $227–$228 com volume forte. Se isso acontecer, $230 torna-se o próximo teste psicológico, seguido de $235–$236. A confirmação mais forte seria um breakout seguido de um reteste bem-sucedido da zona de $227 como suporte.
O cenário pessimista é diferente. Se a subida após os resultados falhar e a NVDA perder $220, o mercado poderá começar a digerir o enorme movimento de forma mais agressiva. Uma quebra abaixo de $213–$215 enfraqueceria a estrutura imediata, enquanto um regresso a $209–$210 indicaria que os investidores estão a questionar se as novas expectativas de crescimento justificam a avaliação atual.
A situação fundamental é, portanto, forte, mas a configuração técnica está a entrar numa zona de expectativas mais elevadas.
A NVIDIA já respondeu a uma pergunta: a procura por IA continua a ser enorme.
A próxima pergunta é mais difícil: conseguirá a NVIDIA continuar a apresentar um crescimento extraordinário da receita, protegendo simultaneamente as margens, gerindo a oferta, lançando novas plataformas e navegando pelas restrições geopolíticas?
Perto de $225.51, eu concentrar-me-ia em três números: $228 para a confirmação do breakout, $220–$222 para o suporte de curto prazo e $209–$210 para um risco estrutural mais profundo.
A história da IA não enfraqueceu. Se alguma coisa, os resultados mais recentes prolongaram o horizonte de crescimento.
Mas depois de um movimento desta magnitude, o mercado exigirá mais do que outro trimestre impressionante. Exigirá provas de que a próxima fase dos gastos em infraestruturas de IA pode continuar a traduzir-se num crescimento sustentável dos resultados.
#GateSquare
$NVDA ‌
MU+3,03%
#CandyDrop1BTCForOldUsers e os rapazes vão ser 3Bem-vindo à área de transferência do Gboard; qualquer texto que copiar será guardado aqui.
  • 5
#CandyDrop1BTCForOldUsers MGI88ONEMGI88ONEMGI88ONEMGI88ONEMGI88ONE
  • 3
#CandyDrop1BTCForOldUsers MGI88ONEMGI88ONEMGI88ONEMGI88ONEMGI88ONEMGI88ONE
GateUser-9c22a72f
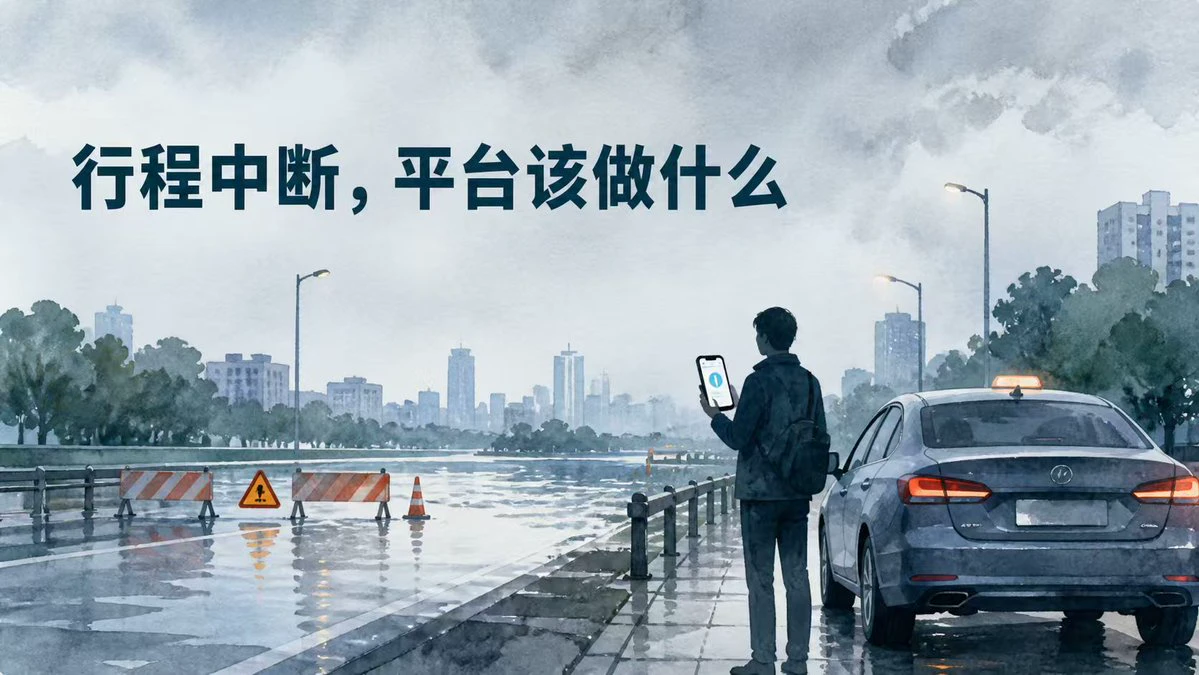
Vi um relato sobre uma viagem num serviço de transporte por aplicação, em que o passageiro foi obrigado pelo motorista a sair a meio do percurso devido à água acumulada na estrada à frente.
O passageiro apresentou uma reclamação, mas o motorista disse-lhe para reclamar à vontade. A viagem terminou ali mesmo, à beira da estrada.
Este tipo de disputa facilmente se transforma numa discussão sobre quem tem razão: o motorista ou o passageiro. O motorista receia que o veículo entre na água e que tenha de assumir os custos de reparação. O passageiro já tinha feito a reserva e pago, pelo que sair a meio da viagem lhe faria perder tempo e poderia também dificultar a chamada imediata de outro veículo.
Ambas as partes estão a tentar evitar os seus próprios prejuízos, mas a plataforma não apresentou uma solução que permitisse prosseguir com o serviço.
Um mecanismo mais razoável seria assinalar, antes da aceitação da viagem, os troços de risco, como zonas com água acumulada, para que o motorista pudesse decidir atempadamente. Depois de a viagem ser interrompida, a plataforma deveria reencaminhar imediatamente outro veículo e esclarecer devidamente os custos e as responsabilidades.
Normalmente, a plataforma limita-se a fazer a correspondência entre pedidos e motoristas. É quando uma viagem é subitamente interrompida e é preciso reencaminhar outro veículo de imediato que se percebe melhor se tem capacidade para lidar com imprevistos.
Nesta situação, está do lado do motorista ou do passageiro?
repost-content-media
#CandyDrop1BTCForOldUsers Estou a utilizar este medicamento.
#PrevisorDosCincoPrincipaisCampeonatosAntesDoJogo
O grande jogo da Premier League desta semana
coloca o Manchester United a receber o seu feroz rival Liverpool em Old Trafford. Esta rivalidade histórica promete sempre uma batalha intensa e de alto risco, com o máximo esforço absoluto de ambas as equipas.
Para este jogo tão aguardado, prevejo que o Manchester United consiga uma vitória com um resultado final de 2-1.
A minha principal razão é a enorme vantagem do fator casa do Manchester United e as recentes melhorias táticas. O seu meio-campo tem controlado eficazmente o ritmo de jogo, e os seu
..
discovery
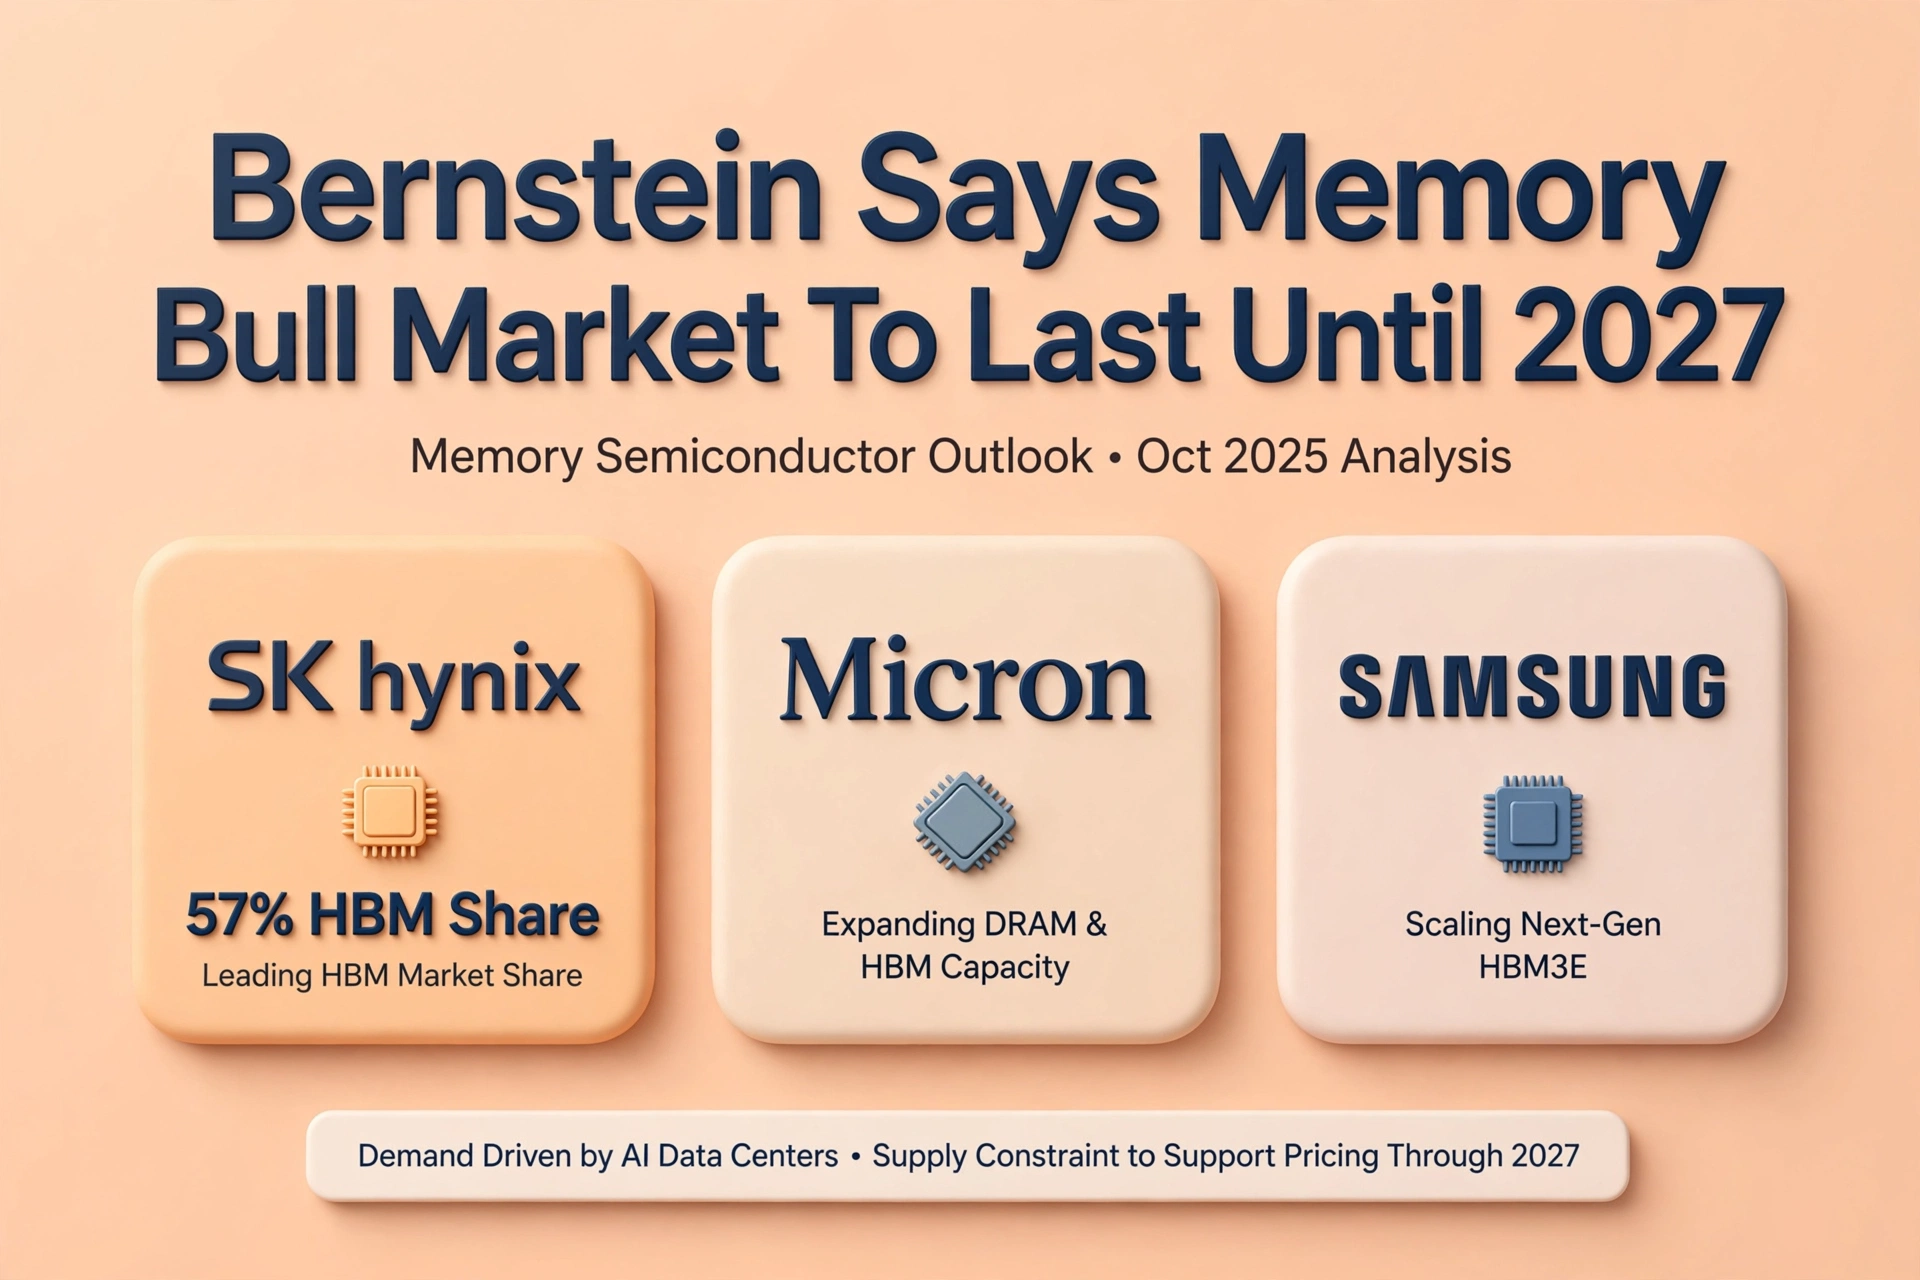
#BernsteinSaysMemoryBullMarketToLastUntil2027
Bernstein diz que o mercado em alta de memória vai durar até 2027, à medida que a procura de IA reescreve o ciclo
A Bernstein acabou de repor o relógio no mercado de memória. Os analistas Gautam Chhugani e Mahika Sapra defendem que a atual corrida em alta em DRAM e HBM não vai atingir o pico antes de 2027, quebrando o ciclo tradicional de quatro anos. A chamada não é sobre hype. É sobre oferta estrutural, acordos de longo prazo e uma expansão de IA que continua a consumir memória mais depressa do que as fábricas conseguem entregar.
Por que 2027 parece diferente
Historicamente, a memória invertia a tendência de 18 a 24 meses. A sobreoferta derrubava os preços, as margens colapsavam e as ações eram reajustadas. Desta vez, três forças estão a mudar as contas:
1. Escassez de HBM: A memória de banda larga para GPUs de IA está esgotada até 2026. A Bernstein espera aumentos de 2 a 2,5 vezes ano contra ano nos preços médios de venda (ASP) de HBM à medida que se avança para 2027, abrangendo HBM3, HBM3E e a chegada do HBM4. Os modelos da Jefferies apontam para ganhos de 40 a 50 por cento de um trimestre para o outro apenas no 3T 2026, com o ASP de pico perto de 2,23 USD por GB em 2027. 2. Acordos de longo prazo: Cerca de 35 por cento do total de bits para o AF27-29 já está ao abrigo de LTAs a um preço contratado de 0,26 USD por GB, apenas 10 por cento abaixo das previsões do mercado à vista. Isto coloca um “piso” de preço perto dos níveis atuais e suaviza o padrão antigo de boom-bust. Os hiperscalers estão a assinar acordos multi-anos para garantir fornecimento, dando à SK Hynix, Samsung e Micron visibilidade que nunca tinham. 3. Realidade de capex: As fábricas levam anos. O plano de expansão de 200 mil milhões de USD da Micron, o cluster Yongin da SK Hynix e a expansão da Samsung em Pyeongtaek não vão acrescentar significativamente bits até ao final de 2027. Entretanto, os clusters de treino de IA estão a duplicar a cada 6 a 9 meses. A procura está a crescer em direção a um “muro”.
Quem beneficia
A Bernstein elevou metas ao longo de todo o setor. A SK Hynix detém 62 por cento de quota em HBM e removeu limites de preço nos contratos de 2027, transferindo poder de fixação de preços para os fornecedores. A Micron está esgotada em HBM3E até 2026 e acabou de orientar margens mais altas. A Samsung está a recuperar na qualificação do HBM3E e continua a dominar o DRAM “commodity”, onde os preços spot já estão a subir após dois anos de dificuldades. Nomes de equipamento como a ASML veem ordens a estenderem-se até 2027, porque as camadas EUV por pilha de HBM continuam a aumentar. Fornecedores de energia e refrigeração como a Infineon beneficiam, já que os racks de IA puxam mais watts por GPU.
O que poderia quebrar a tese
O risco não é a procura desaparecer. É a oferta chegar mais depressa do que o esperado ou os orçamentos de IA pausarem. Os esforços domésticos de HBM da China, possíveis mudanças nas exportações e uma desaceleração macro podem arrefecer encomendas. Ainda assim, o ponto da Bernstein é que, mesmo no pico do ciclo, o piso é mais alto do que qualquer topo anterior. O downcycle, se vier, começa em 0,26 USD por GB, não em 0,08 USD.
Resumo de mercado
As ações de memória já se mexeram. A SK Hynix está valorizada oito vezes em 2026, a Micron atingiu novos máximos, e os fluxos de ETFs estão a alargar-se para lá do Bitcoin, passando para semicondutores e infraestruturas. A Bernstein vê volumes de negociação a atingir o pico em 2027, com crescimento dos lucros até 2026 e expansão de múltiplos à medida que os investidores reavalizam a memória, de cíclica para secular.
Para posicionamento da carteira, a mensagem é clara: a IA não é apenas sobre GPUs. A memória por trás delas já está reservada, reprecificada e contratada por anos. Se a Bernstein estiver certa, o mercado em alta nos bits vai durar até 2027, e as empresas que controlam esses bits mantêm o poder de fixação de preços.
Este é um comentário de mercado apenas para fins informativos e não constitui aconselhamento financeiro. Reveja sempre as pesquisas atuais e as divulgações de risco antes de negociar.
repost-content-media
Publicação diária no Square com pelo menos 50 caracteres
goog
Conteúdo original já não visível
GOOG+0,98%
og
live-cover
0 visualizações07-08 16:14
Finalizado • Sem repetição