#
#USSeptemberJobs29K #NonFarmPayrolls #ShareWeekly O relatório de emprego de setembro foi divulgado na sexta-feira, 2 de outubro, e fez algo raro. Abalou a confiança do mercado obrigacionista sem abalar a do mercado accionista. A criação de emprego não agrícola ficou-se por apenas 29,000, contra um consenso de aproximadamente 84,000 a 90,000. A taxa de desemprego subiu para 4.2%, face a 4.1%, deixando cerca de 7.1 milhões de pessoas contabilizadas como desempregadas. Depois veio a parte que a maioria das pessoas ignorou: o Bureau of Labor Statistics reviu em baixa os dois meses anteriores num total combinado de 60,000, levando julho a uma perda líquida de 10,000 empregos, o primeiro valor negativo desde fevereiro, e reduzindo agosto de uns iniciais 162,000 para 133,000. O sector privado criou 46,000 empregos, enquanto o governo eliminou 17,000, prolongando uma descida de 216,000 ao longo do último ano. Os ganhos médios por hora subiram apenas 5 cêntimos, ou 0.1%, para $37.81, com o ritmo anual a abrandar para 3.0%. A participação na força de trabalho subiu para 61.8%, precisamente por isso a taxa de desemprego avançou sem que o valor principal colapsasse. Os cuidados de saúde criaram 17,000 empregos, a construção 11,000 e a indústria transformadora 9,000, enquanto as actividades financeiras perderam 7,000 e estão agora 129,000 abaixo do pico de maio de 2025. A média de 12 meses da criação mensal de emprego já caiu para aproximadamente 45,000. Isto não é um mercado de trabalho a arrefecer. É um mercado de trabalho a funcionar em esforço.
A reacção foi imediata e desequilibrada. Em poucos minutos, os mercados de futuros reduziram as probabilidades de uma subida de 25 pontos base na reunião de 27-28 de outubro para aproximadamente 17% a 23%, face a quase 64% a 70% uma semana antes, enquanto a probabilidade de manutenção subiu acima de 80% e chegou mesmo aos 86% na ferramenta FedWatch. No mercado de previsões Kalshi, a mudança foi ainda mais acentuada, de quase 70% para cerca de 18%. Assim, na perspectiva do mercado, a subida de outubro morreu na sexta-feira, e é precisamente por isso que os activos de risco subiram. Mas veja-se o que não aconteceu. As probabilidades de uma subida em dezembro mantiveram-se elevadas, acima de 75% nos futuros de taxas e em torno de 65% nos mercados de previsões, e os preços futuros continuam a implicar aproximadamente 89 pontos base de aperto até ao final do próximo ano. O mercado não mudou de rumo em direcção a cortes. Simplesmente transferiu uma subida de outubro para dezembro. Quem interpretar isto como o início de um ciclo de flexibilização está a interpretar mal.
Depois veio o sinal, o detalhe que separa uma sessão saudável de “más notícias são boas notícias” de um aviso. As acções fecharam em alta. O S&P 500 subiu 0.73% para 7,722.72 e terminou a semana a menos de 1% do seu máximo histórico, o Nasdaq Composite avançou 1.19% para 27,190.86 e fixou um novo recorde intradiário, o Dow ganhou 0.49% para 51,176.96 e o Russell 2000 subiu 0.9% para 2,832.90. No entanto, as yields das Treasuries também subiram. A yield da nota a 10 anos avançou para 5.28%, mais 12 pontos base na semana, a de 30 anos atingiu 5.62%, e apenas a de 2 anos recuou, para 4.83%. Isso alargou o spread entre a dívida a 10 e a 2 anos para 44 pontos base, face a 29. O índice do dólar firmou-se em 101.92, mais 0.7% na semana e próximo de um máximo de 18 meses. Pense nesta combinação por um segundo. Emprego fraco, yields de longo prazo mais altas, dólar mais forte. O mercado obrigacionista não está a avaliar um abrandamento. Está a avaliar uma inflação persistente e um prémio de prazo crescente. A yield a 10 anos atingiu 5.304% em 30 de setembro, o nível mais alto desde maio de 2002, um máximo de 24 anos. Quando o segmento longo da curva se recusa a subir perante dados de emprego fracos, o problema da inflação sobrepõe-se ao problema do crescimento. Esse é o sinal mais importante neste momento.
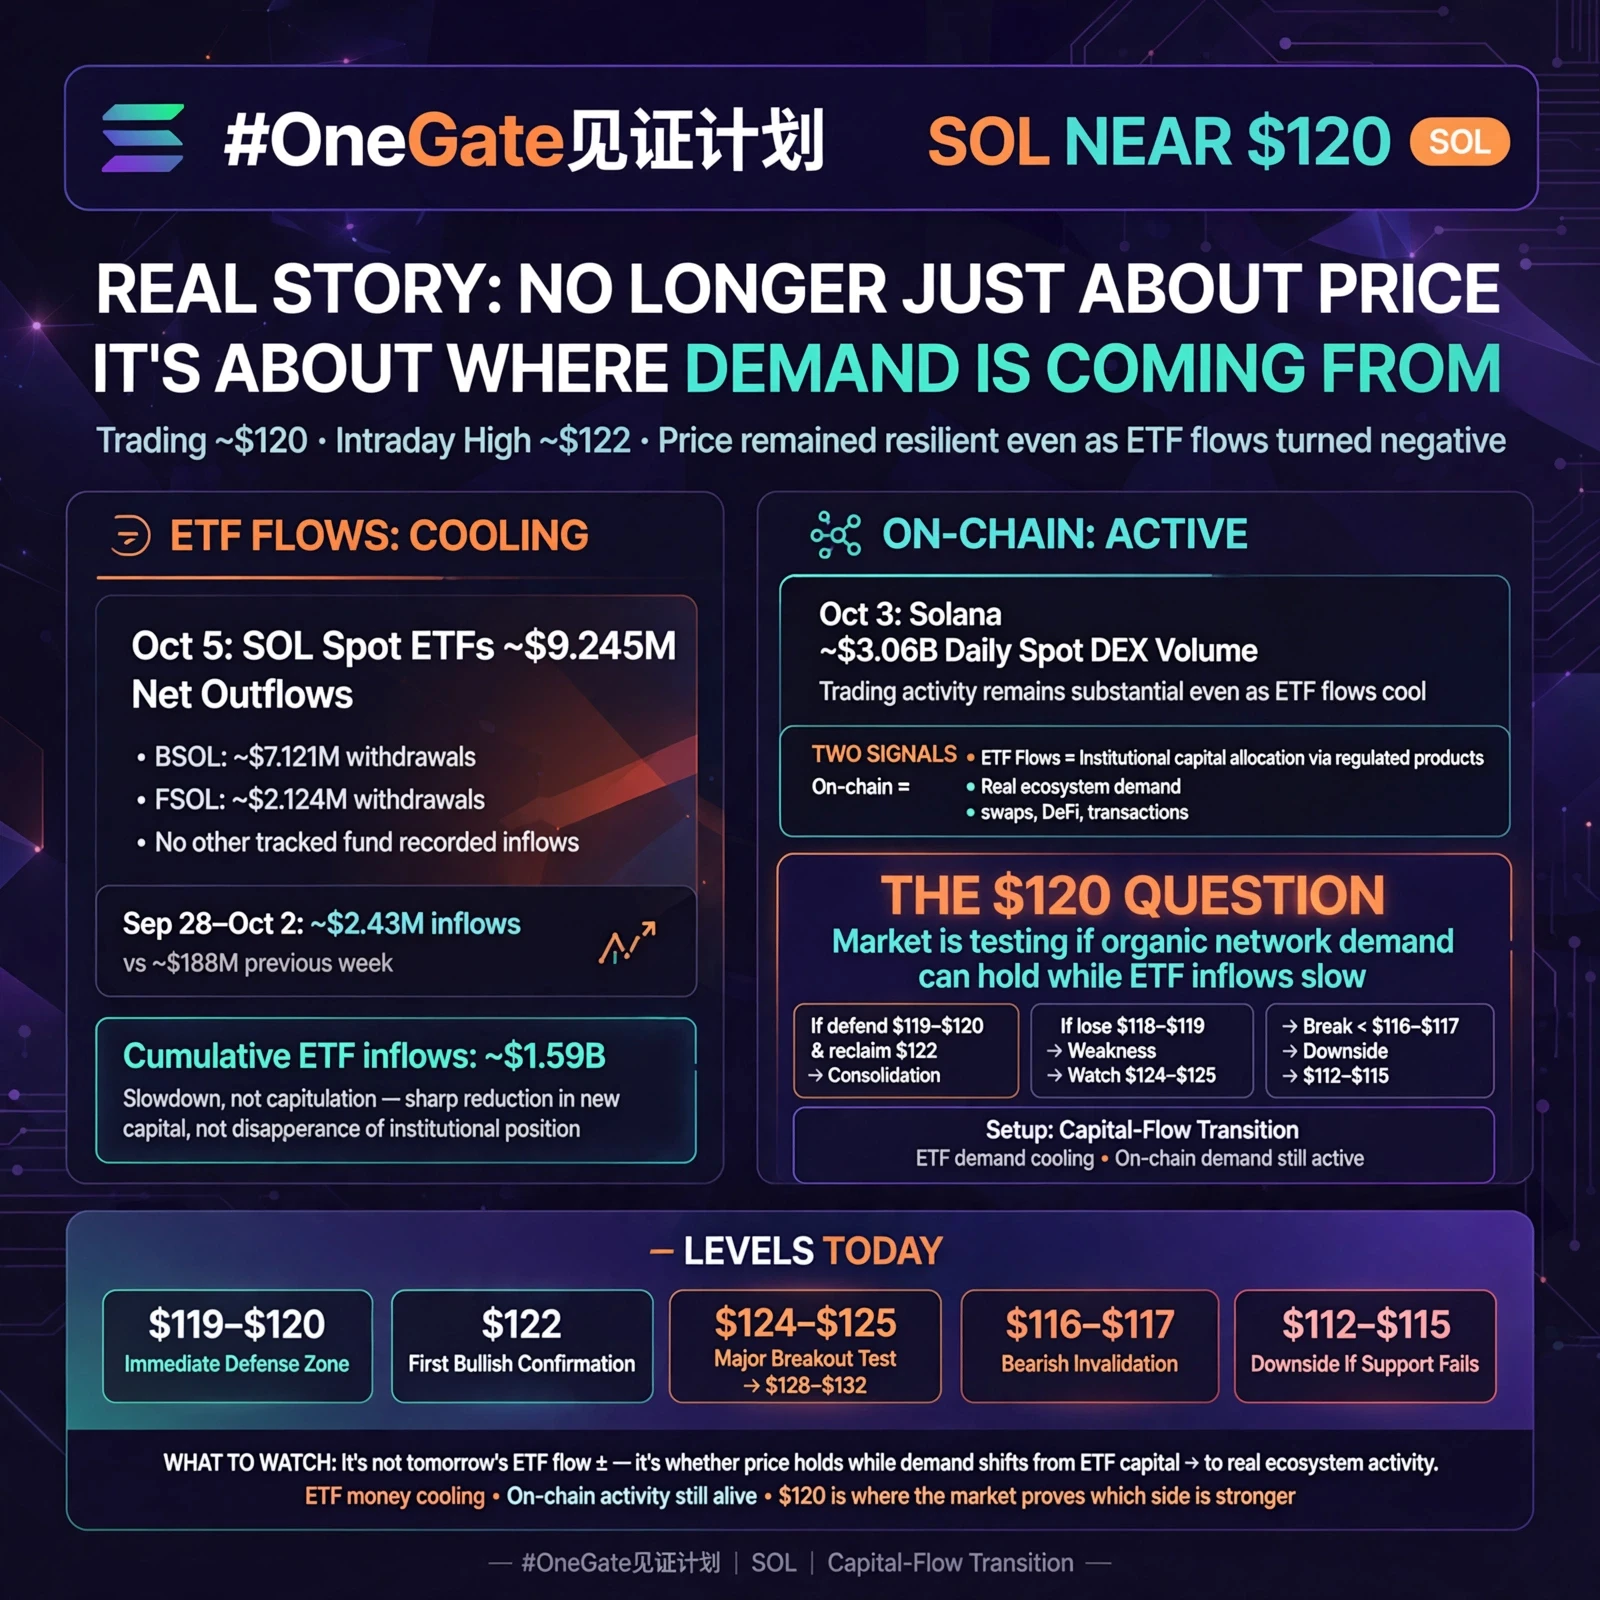
A reacção da Bitcoin foi mais honesta do que a do mercado accionista. Fechou perto de $85,206, mais 0.42%, depois de ter disparado para perto de $87,000 com a divulgação dos dados, antes de devolver a maior parte do movimento dentro de um intervalo estreito entre $84,555 e $85,334. O open interest aumentou $2.3 mil milhões à medida que os investidores pagaram mais por posições bullish, e cerca de $600 milhões em liquidações foram eliminados durante a oscilação. O valor total do mercado cripto subiu 2.27% para cerca de $2.93 biliões, e a dominância da Bitcoin recuperou para perto de 60%, enquanto a dominância das stablecoins recuou para 6.3%. O Ether ficou perto de $2,714, a XRP perto de $1.49 e a Solana perto de $118. Para contextualizar, a Bitcoin continua a subir aproximadamente 44% em 90 dias e 6.4% em setembro, o seu terceiro ganho mensal consecutivo e o primeiro trimestre positivo num ano, mas permanece cerca de 34% abaixo do seu máximo histórico e apenas marginalmente acima da abertura anual, perto de $87,700, depois de ter negociado tão baixo quanto $58,000 no início deste ano. Essa diferença entre o momentum de três meses e o quadro anual é toda a história deste mercado.
Agora, os fluxos, porque é aqui que está a verdadeira mensagem. Os ETF spot de Bitcoin dos EUA registaram entradas provisórias de $82.9 milhões na semana de 28 de setembro a 2 de outubro. É um número positivo, mas representa uma desaceleração de 96% face à semana de vários milhares de milhões que o precedeu. No trimestre, os fundos captaram $6.3 mil milhões, mas as entradas líquidas desde o início do ano situam-se apenas em cerca de $985 milhões, porque a primeira metade do ano registou saídas de aproximadamente $5.4 mil milhões. Os activos totais dos ETF estão perto de $109.3 mil milhões, menos 14.6% do que o pico de $128 mil milhões em meados de janeiro. Os fundos de Ether registaram cerca de $118 milhões de saídas no início de outubro, e os produtos de Solana captaram apenas $0.8 milhões na semana, contra $188.1 milhões na semana anterior. Entretanto, os fundos do mercado monetário dos EUA absorveram $2.4 mil milhões na semana até 25 de setembro, a maior captação semanal desde outubro de 2025, e a procura spot on-chain por Bitcoin diminuiu cerca de 170,000 moedas nos últimos 30 dias. Leia tudo isto em conjunto: o dólar marginal continua a preferir uma yield sem risco superior a 5% ao beta das criptomoedas.
O ouro e a prata explicam a mesma dinâmica pelo outro lado. O ouro negoceia perto de $4,150 por onça, bem abaixo do recorde de $5,589 estabelecido no início deste ano, e o BMO reduziu a sua previsão para o quarto trimestre para $4,650. A prata situa-se em torno de $61, aproximadamente metade do seu recorde de $121 no final de janeiro, enquanto a platina está perto de $1,707.80 e o paládio em torno de $1,231.46. Todos estes metais têm uma guerra à porta e, ainda assim, não conseguem sustentar uma subida, porque quando as Treasuries pagam mais de 5% e o dólar está num máximo de 18 meses, o custo de oportunidade de deter um activo sem rendimento torna-se brutal. A procura por activos de refúgio é real, mas está a perder para a yield. Esse é o custo de um regime de taxas mais altas durante mais tempo, e é o mesmo vento contrário que pressiona as criptomoedas.
O petróleo é a correia de transmissão que liga tudo isto. O Brent negoceia em torno de $102.31 por barril e o WTI perto de $92.87, com o spread Brent-WTI a alargar-se para mais de $11 e variedades regionais como o Murban a tocar nos $109 a $110. O crude subiu mais de 70% este ano. A razão é simples: os Estados Unidos e o Irão estão há sete meses em guerra, o Estreito de Ormuz continua a ser o ponto de estrangulamento, e Washington está a enviar um terceiro grupo de porta-aviões e mais tropas para a região. A proposta do Irão de reabrir o estreito no prazo de sete dias em troca de alívio das sanções e de um cessar-fogo foi rejeitada, e as conversações através de mediadores estão paralisadas. A escassez de diesel é o que mais importa, porque passa para os custos de transporte, alimentação e bens essenciais, precisamente o canal que a Fed está a acompanhar. Cada dólar num barril acaba por surgir num indicador de inflação, e é por isso que o petróleo é agora uma variável de política monetária, não apenas uma matéria-prima.
Então, o que está realmente a Fed a pensar? Em 16 de setembro, elevou o intervalo-alvo para 3.75% a 4.00%, a sua primeira subida desde 2023, por decisão unânime de 12-0. A mediana do dot plot oficial prevê mais uma subida de 25 pontos base este ano, com as projecções para o final do ano concentradas entre 4.1% e 4.4%. O tom da liderança tem sido consistentemente hawkish, e o presidente da Fed de Nova Iorque, John Williams, afirmou que mais uma subida no final deste ano poderá ser apropriada, sublinhando ao mesmo tempo que não há urgência em avançar rapidamente. A conclusão é que a Fed já não está principalmente a reagir ao emprego. Está a reagir à inflação. O relatório de emprego deu-lhe margem para esperar, não autorização para parar. A próxima decisão surge em 28 de outubro, e o cenário-base do mercado é agora uma manutenção nessa reunião e uma subida em dezembro.
Isso torna as próximas duas semanas muito mais importantes do que a última sexta-feira. O CPI de setembro será divulgado em 14 de outubro, com o valor geral esperado perto de 3.4% homólogo e o valor core em torno de 2.4%. O índice de preços no produtor segue-se em 15 de outubro, o inquérito da Fed de Nova Iorque sobre as expectativas dos consumidores chega em 7 de outubro, e teremos também os dados do ISM dos serviços e as actas do FOMC pelo meio. Se o CPI core acelerar e o PPI mostrar uma pressão crescente na cadeia de produção, a subida de dezembro ganha força, a yield a 10 anos avança em direcção a 5.4%, e todos os activos de risco de longa duração, incluindo a Bitcoin, ficam sob pressão. Se, pelo contrário, a inflação arrefecer, as probabilidades de subida diminuem, o dólar enfraquece e o caminho de menor resistência passa a ser ascendente. Observe estes dados, não o calendário.
Eis como estou a enquadrar os níveis e cenários, em vez de fingir que sei o futuro. Na Bitcoin, a primeira barreira situa-se entre $87,000 e $87,500, onde o preço já foi rejeitado duas vezes, e um fecho diário confirmado acima dessa zona abre caminho para $90,000 e depois para o retracement de 0.618, perto de $93,650. Em baixo, $82,000 a $82,500 é a linha que tem resistido, com $80,811 logo abaixo, e uma quebra nessa zona expõe a área dos $74,900, em torno das médias móveis de 50 e 200 dias, que se situam perto de $78,300 e $75,300. A abertura anual, perto de $87,700, tem importância psicológica, porque recuperá-la transforma 2026 de um ano de perdas num ano neutro. Na minha opinião, a configuração de curto prazo é genuinamente construtiva, porque o maior obstáculo, uma subida em outubro, acabou de desaparecer. Mas não encaro isso como um sinal verde para perseguir o movimento. A razão pela qual as probabilidades de subida caíram é que a contratação está a deteriorar-se, e um mercado de trabalho mais fraco é um risco para o crescimento que acaba por atingir todos os activos de risco, incluindo este. Por isso, o meu plano é ter paciência nos extremos do intervalo, em vez de adoptar convicção no meio. Quero ver os fluxos dos ETF regressarem a mais de $1 mil milhão por dia antes de confiar numa ruptura, e quero ver a yield a 10 anos deixar de subir antes de confiar numa subida generalizada.
O quadro mais amplo é que vivemos num regime em que a liquidez é cara, a energia é uma variável de política e as obrigações finalmente pagam o suficiente para competir com tudo o resto. A Bitcoin não precisa que a Fed corte as taxas para subir. Precisa que as probabilidades de subida deixem de aumentar e que as yields reais parem de consumir o mundo. A sexta-feira moveu a primeira variável a nosso favor. A segunda continua por resolver.