Square
A seguir
Quente
Notícias
Perfil

LuxeAnalyst

vip
Idade 0.8Ano
Nível máximo 0
Estudante, amante de criptomoedas
115
A seguir
44
Fãs
1.3k
Gostei
Os preços no produtor da área do euro subiram 1,9% em termos mensais em agosto, em linha com as expectativas e acelerando face ao aumento de 1,6% registado em julho. Em termos anuais, os preços aumentaram 8,2%, acima dos 7,9% previstos pelo consenso e num salto acentuado face aos 5,8% do mês anterior. O valor mensal foi impulsionado sobretudo pela energia, enquanto o valor anual confirma que as pressões na cadeia de produção estão a intensificar-se, em vez de diminuírem.
Joachim Nagel, do Banco Central Europeu, comentou os dados na segunda-feira, e a sua mensagem foi prudente, e não alarmista.
WhyFay
Os preços no produtor da área do euro subiram 1,9% em termos mensais em agosto, em linha com as expectativas e acelerando face ao aumento de 1,6% em julho. Em termos anuais, os preços subiram 8,2%, acima do consenso de 7,9% e num salto acentuado face aos 5,8% do mês anterior. O valor mensal foi impulsionado em grande medida pela energia, e o valor anual confirma que as pressões na cadeia de oferta estão a intensificar-se, em vez de diminuírem.
Joachim Nagel, do Banco Central Europeu, comentou os dados na segunda-feira, e a sua mensagem foi cautelosa, mas não alarmista. Reconheceu que a subida dos preços da energia poderá manter a inflação elevada durante mais tempo e que as perspetivas para a inflação enfrentam riscos ascendentes. Mas salientou também que ainda não existem sinais claros de efeitos de segunda ordem a repercutirem-se na definição de preços e salários, e que as expectativas de inflação a mais longo prazo permanecem ancoradas em torno do objetivo de 2% do BCE. A sua conclusão foi que o BCE deve manter-se flexível e reagir aos dados que forem surgindo, em vez de se comprometer com uma trajetória predefinida.
A distinção traçada por Nagel é a que importa para a política monetária. Custos de energia mais elevados são um fator direto nos preços no produtor, mas só se tornam um problema de inflação persistente se as empresas repercutirem esses custos nos consumidores e os trabalhadores exigirem salários mais elevados em resposta. Nagel afirmou que esse processo ainda não começou de forma significativa. Isso dá margem ao BCE para esperar, embora mantenha aberta a possibilidade de um novo aperto monetário mais tarde este ano.
Os mercados já incorporaram essa perspetiva. Segundo dados da LSEG, a probabilidade de uma subida das taxas na reunião de outubro ronda os 20%, enquanto as probabilidades de um aumento até dezembro estão mais próximas dos 80%. O BCE já subiu as taxas duas vezes em resposta ao choque energético associado ao conflito no Médio Oriente, e os economistas esperam um último movimento que levaria a taxa de depósito para 2,75%. A reunião de outubro é agora amplamente vista como uma pausa, não como uma mudança de orientação.
O panorama da inflação na área do euro não é uniforme. A inflação global subiu para 3,3% em agosto, face a 2,9% em julho, o nível mais elevado desde setembro de 2023, mas a inflação subjacente e a inflação dos serviços abrandaram, para 2,4% e 3,0%, respetivamente. Essa divergência sustenta a postura paciente do BCE. O valor global está a ser impulsionado pela energia, enquanto as medidas subjacentes, que o banco central acompanha mais de perto, estão a evoluir na direção certa. Se o aumento impulsionado pela energia permanecer contido e não se repercutir nos salários e nos serviços, o BCE pode dar-se ao luxo de esperar.
Os riscos para esse cenário estão concentrados no mercado energético. Os níveis de armazenamento de gás na Europa são baixos, e os danos na capacidade de refinação estão a fazer subir os preços dos produtos. Qualquer nova escalada no Médio Oriente que perturbe os fluxos através do Estreito de Ormuz faria novamente subir os preços da energia e complicaria os cálculos do BCE. Nagel observou que uma reabertura sustentada do estreito e uma normalização dos fluxos de energia aliviariam a pressão, mas que uma nova tensão poderia levar a mais perturbações.
A leitura global é que a área do euro está a atravessar um aumento da inflação impulsionado pela energia, que ainda não se incorporou na economia em sentido mais amplo. O BCE está a encarar esta situação como uma razão para agir com cautela, e não para se precipitar. É provável que outubro passe sem alterações, enquanto dezembro continua a ser a reunião em que poderá ocorrer uma última subida, caso os dados a justifiquem. Os dados relevantes daqui em diante são os que mostram se as pressões sobre os preços no produtor se repercutem nos preços no consumidor e nos salários, e se os fluxos de energia se normalizam ou se deterioram. Estas duas variáveis determinarão se a paciência do BCE será validada ou se terá de voltar a agir mais cedo do que o mercado atualmente espera.
#ShareWeekly #PlanYourTradesThisWeek
DYOR 🔎
O CEO da Saudi Aramco, Amin Nasser, apresentou na segunda-feira uma avaliação contundente do mercado petrolífero mundial no Energy Intelligence Forum, em Londres. O responsável pelo maior produtor de petróleo do mundo afirmou que a Aramco poderia atingir a sua capacidade máxima sustentável de produção, de 12 milhões de barris por dia, no espaço de poucos dias, se necessário; que as suas instalações de produção continuam intactas; e que a comunidade internacional deve ajudar a assegurar o livre fluxo de mercadorias. Alertou também que as reservas de segurança do fornecimento mundial de petróleo
SinCity
O CEO da Saudi Aramco, Amin Nasser, apresentou uma avaliação direta do mercado petrolífero mundial na segunda-feira, no Energy Intelligence Forum, em Londres. O responsável pelo maior produtor de petróleo do mundo afirmou que a Aramco poderia atingir a sua capacidade máxima sustentável de produção, de 12 milhões de barris por dia, no prazo de alguns dias, se necessário; que as suas instalações de produção a montante permanecem atualmente intactas; e que a comunidade internacional tem de ajudar a garantir o livre fluxo de mercadorias. Alertou também que as reservas de segurança do abastecimento mundial de petróleo se tornaram «assustadoramente reduzidas», que a pressão no mercado irá agravar-se até à reabertura do Estreito de Ormuz e que a reposição das reservas mundiais poderá demorar até dois anos, mesmo depois de a via navegável ser restabelecida.
O número relativo à capacidade de produção é a parte mais concreta das suas declarações. A capacidade máxima sustentável da Aramco foi fixada em 12 milhões de barris por dia, e Nasser confirmou que a empresa pode atingir esse nível rapidamente. Relatórios anteriores, divulgados em maio, indicavam que a Aramco poderia alcançar esse nível no prazo de três semanas, se necessário. A declaração de segunda-feira sugere que esse prazo foi encurtado, o que é relevante porque indica ao mercado que o reino dispõe de capacidade excedentária e está disposto a utilizá-la. A Aramco produziu cerca de 12,6 milhões de barris de petróleo equivalente por dia no primeiro trimestre, mas esse valor inclui volumes que não correspondem a petróleo bruto. O número de 12 milhões de barris refere-se especificamente a petróleo bruto.
A reserva «assustadoramente reduzida» é a parte da mensagem de Nasser com maior peso para os preços. Estima-se que os inventários comerciais mundiais de petróleo sejam inferiores a 6 mil milhões de barris, um nível que deixa pouca margem para absorver novos choques. Desde o início do conflito, perderam-se quase 3 mil milhões de barris de oferta de petróleo, enquanto apenas cerca de 1 mil milhões de barris foram libertados das reservas estratégicas. Essa diferença explica por que razão o mercado se manteve elevado, mesmo com a recuperação parcial das exportações do Médio Oriente. Os barris utilizados para colmatar a lacuna na oferta não são facilmente repostos, e a estimativa de Nasser de dois anos para a reposição reflete a dimensão desse défice.
A oportunidade das suas declarações é significativa, uma vez que foram proferidas no mesmo dia em que surgiram relatos de um novo ataque ao oleoduto Leste-Oeste, a artéria crítica que transporta o petróleo bruto saudita dos campos orientais até à costa do Mar Vermelho. O oleoduto tinha retomado as operações recentemente, após ataques anteriores com drones terem danificado uma estação de bombagem em Khurais. O petróleo Brent eliminou as perdas anteriores na sequência das notícias e subiu 0,79%, para $103.06 por barril, enquanto o WTI ganhou 0,50%, para $91.57. A reação do mercado foi imediata, mas também moderada. A subida foi pequena em relação à dimensão da perturbação, porque os operadores já tinham incorporado um prémio de risco significativo nos preços.
Esse prémio é visível nos níveis de preços. O Brent mantém-se acima dos $100, muito acima dos cerca de $72 a que era negociado antes do início do conflito, em fevereiro. A diferença entre os preços atuais e os níveis anteriores à guerra representa a estimativa do mercado quanto à quantidade de oferta em risco e à duração provável da perturbação. Os cortes de preços da Aramco para os compradores asiáticos, anunciados na semana passada, tinham pressionado os preços para baixo ao sinalizarem que o reino estava a dar prioridade à quota de mercado em detrimento do preço. Contudo, o ataque ao oleoduto na segunda-feira recordou ao mercado que a recuperação da oferta é frágil e pode ser revertida por um único ataque.
A perspetiva estratégica delineada por Nasser é de uma restrição persistente. Afirmou que a pressão sobre o mercado petrolífero irá agravar-se até à reabertura do Estreito de Ormuz e que, mesmo depois disso, a reconstrução das reservas mundiais demorará até dois anos. Trata-se de um prazo mais longo do que o utilizado pela maioria dos analistas. Isto implica que o mercado permanecerá sob pressão até bem dentro de 2028, mesmo que o conflito termine em breve. A implicação para os preços é que o prémio de risco dificilmente desaparecerá rapidamente e que qualquer nova escalada terá um efeito desproporcionado, porque a reserva que normalmente absorve os choques já não existe.
A decisão do G7 de libertar até 100 milhões de barris das reservas estratégicas ao longo de quatro meses constitui uma tentativa de resolver precisamente o problema descrito por Nasser. No entanto, essa libertação representa uma transferência da oferta existente, e não nova produção. Compra tempo, mas não repõe a reserva. A capacidade excedentária da Aramco é a única fonte de grande escala de barris adicionais que pode ser colocada rapidamente em produção, e a disponibilidade de Nasser para a utilizar constitui um sinal de que o reino está preparado para proteger o mercado contra novas perturbações. A questão é saber se o resto do mundo conseguirá coordenar a sua resposta com a mesma eficácia. O apelo de Nasser à comunidade internacional para ajudar a garantir o livre fluxo de mercadorias é uma forma diplomática de dizer que a crise exige mais do que a atuação isolada de um único produtor.
Este artigo não constitui aconselhamento de investimento. A análise baseia-se em informações publicamente disponíveis e não garante resultados futuros.
$XBRUSD ‌$XTIUSD ‌#ShareWeekly #PlanYourTradesThisWeek
#DramaticOilPriceVolatility
#OilPricesBreakThrough$100
XBRUSD+0,23%
XTIUSD+0,21%
  • 1
$GT
A GateToken está a ser negociada a $11.14, mantendo um nível que ainda há apenas três meses teria parecido inalcançável. O token subiu mais de 40% nos últimos 30 dias e mais de 63% em 90 dias, tendo-o feito enquanto o mercado em geral esteve sob pressão devido à subida das yields dos Treasuries e ao fortalecimento do dólar. Essa divergência é o primeiro aspeto que importa compreender. A GT não está a subir porque o ambiente macroeconómico é favorável. Está a subir porque a oferta do token está a diminuir e a plataforma que lhe está subjacente está a atrair capital a um ritmo que poucas e
SinCity
$GT
O GateToken está a ser negociado a $11.14, mantendo um nível que teria parecido inalcançável há apenas três meses. O token subiu mais de 40% nos últimos 30 dias e mais de 63% em 90 dias, e fê-lo enquanto o mercado mais amplo esteve sob pressão devido à subida das yields dos Treasuries e à valorização do dólar. Essa divergência é o primeiro aspeto que importa compreender. O GT não está a subir porque o ambiente macroeconómico seja favorável. Está a subir porque a oferta do token está a diminuir e a plataforma que lhe está subjacente está a atrair capital a um ritmo que poucas exchanges conseguem igualar.
O fator mais concreto é a queima de tokens. A Gate concluiu a sua terceira queima trimestral on-chain em 5 de outubro, removendo permanentemente 1,987,321 GT de circulação. Na altura da queima, isso representava mais de $22.35 milhões em valor. O total acumulado de tokens queimados ascende agora a aproximadamente 191.9 milhões, o que significa que cerca de 63.98% da oferta original de 300 milhões foi removida. Isto não é um valor de marketing. É verificável on-chain e altera a matemática fundamental do ativo. Quando a oferta diminui em quase dois terços, cada unidade de procura tem um impacto maior no preço do que teria de outra forma. O mecanismo de queima está em funcionamento há vários anos e transformou o GT num dos tokens de exchange mais deflacionários do mercado.
O segundo fator é o fluxo de capital. De acordo com os dados da DefiLlama, a Gate registou mais de $118 milhões em entradas líquidas ao longo de um período de sete dias no final de setembro, ocupando o terceiro lugar entre as exchanges centralizadas globais. Numa base de 24 horas, a plataforma ocupou o primeiro lugar nas entradas líquidas em várias ocasiões durante o mesmo período, com valores superiores a $79 milhões num único dia. Isto é importante para o GT porque os tokens de exchange são, em última análise, direitos sobre a atividade e as receitas da plataforma que os emite. Quando o capital entra numa exchange, aumenta o volume de negociação, a geração de comissões e a procura pelo token que está no centro desse ecossistema.
A análise técnica apoia a narrativa fundamental. O GT saiu de um intervalo que o manteve entre $6 e $8 durante grande parte do verão e estabeleceu uma nova base acima de $11. O intervalo de 24 horas é estreito, entre $11.01 e $11.23, o que sugere que o token está a consolidar, e não a inverter a tendência. A resistência imediata encontra-se em $11.80, com um conjunto de níveis entre $12.07 e $12.89 acima desse valor. No lado negativo, o primeiro suporte significativo está em $9.60, seguido de uma zona mais profunda entre $8.31 e $9.33. O retorno de 70.18% em 180 dias mostra até onde o token chegou, enquanto o retorno de negativo 33.84% num ano é um lembrete de que continua abaixo dos seus máximos históricos.
O que distingue esta configuração de uma subida típica de um token de exchange é a ausência de um único catalisador. Não há nenhum anúncio de listagem ou parceria a impulsionar o movimento. O preço está a responder a uma combinação de redução estrutural da oferta e entrada orgânica de capital. Este tipo de movimento tende a ser mais duradouro do que um impulsionado por uma manchete, porque reflete uma alteração na economia subjacente do ativo, e não uma mudança temporária no sentimento. A questão daqui para a frente é saber se as entradas persistem. Se a Gate continuar a atrair capital ao ritmo atual, o mecanismo de queima continuará a remover oferta e as duas forças reforçar-se-ão mutuamente. Se as entradas abranda­rem, a queima, por si só, poderá não ser suficiente para sustentar a avaliação atual. Os dados da queima do próximo trimestre e os valores de fluxo da plataforma indicarão qual destes cenários está a concretizar-se.
Este artigo não constitui aconselhamento de investimento. A análise baseia-se em informação disponível publicamente e não garante resultados futuros.
#GTBurnsNearly2MTokensInQ3
#ShareWeekly #PlanYourTradesThisWeek
GT+0,54%
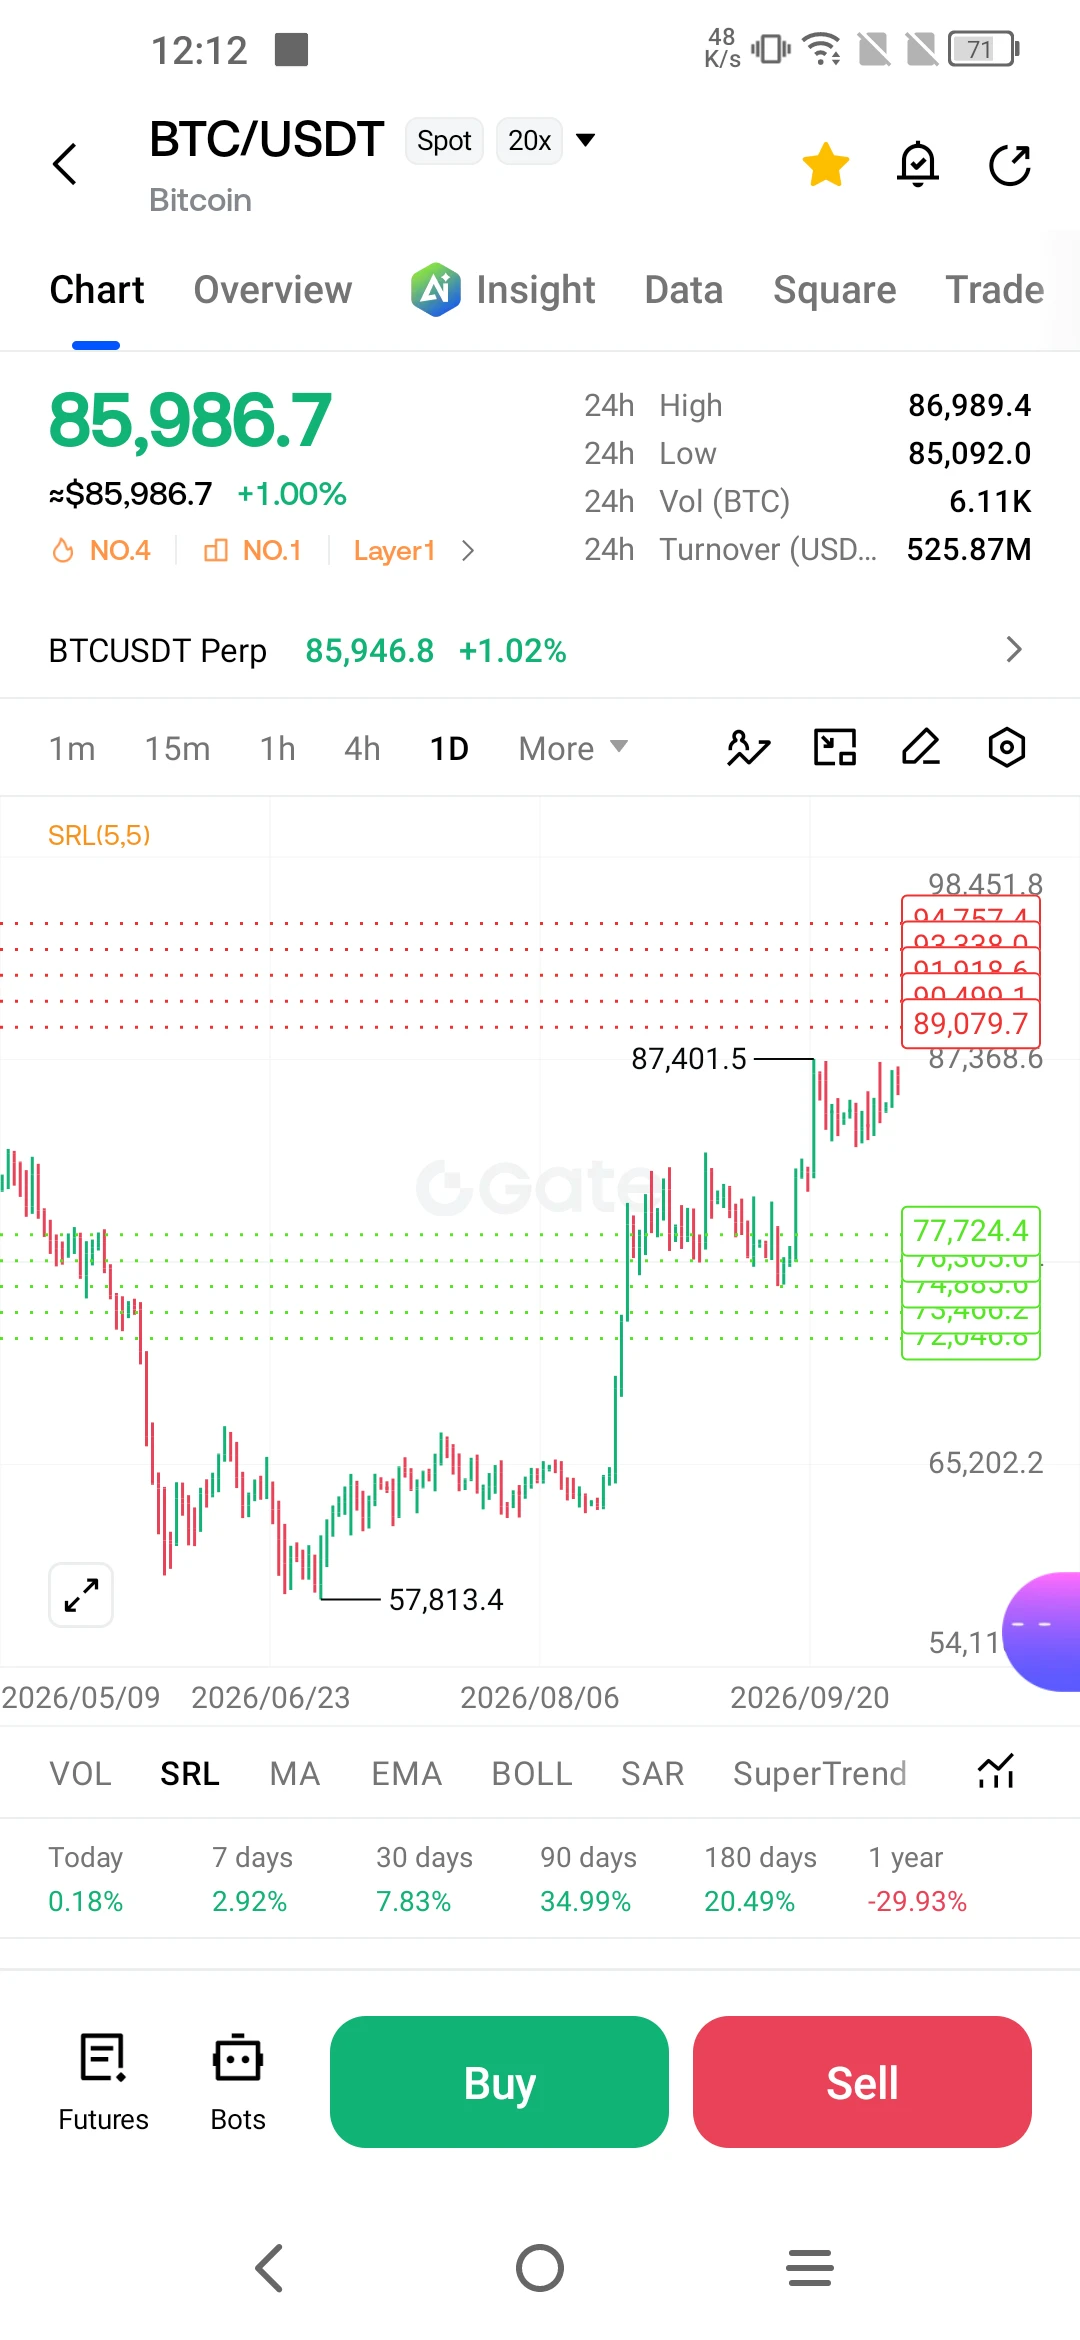
A Bitcoin está a ser negociada perto dos $85,986, com uma subida de cerca de 1% nas últimas 24 horas, depois de um fim de semana que apagou discretamente as perdas da sessão de sexta-feira. A subida não foi impulsionada por um único catalisador, mas por uma combinação de forças macroeconómicas e geopolíticas que estão a puxar o mercado em direções opostas. O preço está preso entre um mercado de trabalho que está claramente a arrefecer e um conflito no Médio Oriente que se recusa a desanuviar, e é essa tensão que define o intervalo atual.
O relatório de emprego de setembro, divulgado na sexta-f
User_any
O Bitcoin está a ser negociado perto dos 85 986 $, com uma subida de cerca de 1% nas últimas 24 horas, depois de um fim de semana que eliminou discretamente as perdas da sessão de sexta-feira. A subida não foi impulsionada por um único catalisador, mas por uma combinação de forças macroeconómicas e geopolíticas que estão a puxar o mercado em direções opostas. O preço está condicionado entre um mercado de trabalho que está claramente a arrefecer e um conflito no Médio Oriente que se recusa a perder intensidade, e é essa tensão que define o intervalo atual.
O relatório de emprego de setembro, divulgado na sexta-feira, mostrou que a economia dos EUA criou apenas 29 000 postos de trabalho, muito abaixo dos 90 000 esperados pelos economistas. A taxa de desemprego subiu de 4,1% para 4,2%, e o crescimento salarial ficou abaixo das previsões, em 0,1% em termos mensais. O Bitcoin subiu inicialmente de cerca de 86 450 $ para quase 87 230 $ poucos minutos após a divulgação, uma vez que os traders interpretaram os dados fracos como uma redução da probabilidade de outra subida das taxas da Fed em outubro. A probabilidade implícita de uma subida em outubro caiu de cerca de 70% uma semana antes para menos de 20% após o relatório. Essa reavaliação deveria ter sido favorável aos ativos de risco, e foi-o durante algumas horas. No final da sessão de sexta-feira, o Bitcoin tinha devolvido esses ganhos e fechou em baixa.
A inversão preparou a recuperação do fim de semana. O Bitcoin eliminou as perdas registadas após a divulgação dos dados de emprego durante o fim de semana e voltou a aproximar-se dos máximos mensais, sendo negociado perto dos 86 160 $ na segunda-feira, antes de se fixar perto dos 85 986 $. A recuperação enfrenta agora dois testes: um padrão sazonal segundo o qual as subidas de domingo frequentemente se invertem na segunda-feira, e as atas da reunião de setembro da Fed, previstas para esta semana, que poderão alterar as probabilidades de uma subida em outubro. O mercado procura quaisquer sinais agressivos nessas atas, porque toda a reavaliação acomodatícia da última semana assenta na premissa de que a Fed dará prioridade ao emprego em detrimento da inflação.
O contexto geopolítico é a outra variável. As negociações entre os EUA e o Irão estagnaram, e o impasse diplomático está a manter os preços do petróleo elevados. O petróleo Brent mantém-se acima dos 100 $ por barril, e o risco de uma interrupção do fornecimento através do estreito de Ormuz continua a ser uma preocupação real. O ministro dos Negócios Estrangeiros do Irão afirmou que o país está preparado para alcançar uma «solução justa» com os Estados Unidos, mas não se registaram progressos, e o ministro do Petróleo iraniano demitiu-se abruptamente no domingo em plena crise. O impasse está a manter elevadas as expectativas de inflação, o que, por sua vez, apoia o argumento da Fed a favor da manutenção de taxas restritivas. Esse é o paradoxo que o Bitcoin está a atravessar: os dados fracos do emprego apoiam uma pausa, mas o risco de inflação impulsionada pela energia argumenta contra essa pausa.
Do lado institucional, os fluxos estão a regressar. Os ETF de Bitcoin à vista dos EUA atraíram 241,1 milhões de dólares na semana passada, a terceira semana consecutiva de entradas líquidas, elevando as entradas acumuladas para 57,8 mil milhões de dólares. Os fundos voltaram a registar entradas líquidas no primeiro dia de negociação de outubro, atraindo 102,7 milhões de dólares após uma saída de 148,7 milhões de dólares no dia anterior. O IBIT da BlackRock liderou as entradas, com 196 milhões de dólares. Essa procura constante está a dar suporte ao mercado, embora não tenha sido suficientemente forte para levar o Bitcoin além da resistência.
A perspetiva técnica é definida por um intervalo bem estabelecido. O Bitcoin está confinado a uma faixa estreita entre aproximadamente 84 924 $ e 86 999 $, e as médias móveis de curto prazo estão dispostas abaixo do preço. O nível dos 87 000 $ é a barreira imediata, e uma quebra sustentada acima desse nível abriria caminho para os 89 205 $, a próxima zona de resistência. Em sentido descendente, o primeiro suporte significativo situa-se nos 82 250 $, com um suporte mais profundo entre 79 000 $ e 80 000 $. O histograma do MACD está próximo de zero, o que significa que o impulso ascendente e descendente está equilibrado, e o RSI está elevado, mas não em território de sobrecompra. Este tipo de compressão precede frequentemente um movimento acentuado, mas a direção desse movimento dependerá dos dados.
A semana que se segue é relativamente tranquila no calendário de dados dos EUA, o que significa que a atenção do mercado continuará centrada nas atas da Fed e no Médio Oriente. Se as atas revelarem um comité mais dividido do que o mercado assumia, a narrativa de uma pausa em outubro poderá enfraquecer, e o Bitcoin enfrentaria uma nova pressão. Se as atas confirmarem que a fragilidade do mercado de trabalho alterou o equilíbrio, a reavaliação acomodatícia poderá prolongar-se. Na frente geopolítica, qualquer sinal de progresso nas negociações entre os EUA e o Irão faria baixar os preços do petróleo e aliviaria as preocupações com a inflação, o que apoiaria os ativos de risco. Uma nova escalada teria o efeito oposto. O mercado aguarda uma mudança numa destas variáveis e, até que isso aconteça, é provável que o Bitcoin permaneça limitado ao intervalo atual.
Este artigo não constitui aconselhamento de investimento. A análise baseia-se em informações disponíveis publicamente e não garante resultados futuros.
#ShareWeekly #PlanYourTradesThisWeek #BTCBreaksThrough$86,000
repost-content-media
BTC-0,15%
IBIT+1,72%
A economia dos EUA em 2026 apresenta uma imagem de resiliência superficial que mascara tensões estruturais mais profundas. Várias previsões institucionais convergem para um crescimento de cerca de 2% a 2.4%, mas a inflação persiste acima do objetivo da Reserva Federal, e o banco central continua dividido entre riscos concorrentes.
De acordo com as projeções do FMI, espera-se um crescimento dos EUA de 2.3% em 2026 e 2.2% em 2027, apoiado pela política orçamental, por condições financeiras acomodatícias e pelo investimento empresarial continuado relacionado com a tecnologia. A Guggenheim prevê i
WhyFay
A economia dos EUA em 2026 apresenta uma imagem de resiliência superficial que mascara tensões estruturais mais profundas. Várias previsões institucionais convergem para um crescimento entre 2% e 2,4%, mas a inflação mantém-se acima do objetivo da Reserva Federal, e o banco central continua dividido entre riscos concorrentes.
De acordo com as projeções do FMI, prevê-se um crescimento dos EUA de 2,3% em 2026 e de 2,2% em 2027, apoiado pela política orçamental, por condições financeiras acomodatícias e pela continuidade do investimento empresarial relacionado com a tecnologia. A Guggenheim prevê igualmente um crescimento do PIB real de cerca de 2% em ambos os anos, sustentado pelas despesas de capital em inteligência artificial. A Goldman Sachs reduziu recentemente a probabilidade de recessão nos próximos 12 meses de 25% para 15%, citando a resiliência do mercado de trabalho e a redução do risco geopolítico na sequência do cessar-fogo entre os EUA e o Irão.
O quadro da inflação é mais complexo. A inflação subjacente medida pelo PCE manteve-se elevada em 2026, prevendo-se que as leituras homólogas terminem o ano acima de 3%. As projeções de junho da Reserva Federal aumentaram a previsão de inflação PCE para 2026 de 2,7% para 3,6%, e a do PCE subjacente de 2,7% para 3,3%. Os efeitos dos direitos aduaneiros diminuíram, mas surgiram novos impulsos inflacionistas decorrentes dos efeitos indiretos das despesas de capital em IA e da repercussão dos preços da energia.
Isto colocou a Fed num padrão de espera. A taxa dos fundos federais mantém-se em 3,50%-3,75% desde dezembro de 2025, e a maioria dos economistas inquiridos pela Reuters não prevê cortes ao longo de 2026. As projeções de junho da Fed elevaram de 3,4% para 3,8% a previsão mediana da taxa diretora para o final de 2026. Uma maioria de quase 85% dos economistas inquiridos previu que a taxa permaneceria inalterada até ao terceiro trimestre. O presidente da Fed, Kevin Warsh, enfrenta um comité dividido, com alguns responsáveis a defenderem cortes e outros preocupados com a persistência da inflação.
A preocupação subjacente é a estreiteza dos motores do crescimento dos EUA. A Guggenheim observa que, perante um fraco crescimento do rendimento real, a expansão depende cada vez mais do investimento tecnológico e do consumo impulsionado pela riqueza. Qualquer perturbação da tese de investimento em IA poderá representar um risco negativo. A Goldman Sachs atribui também a sua revisão mais otimista do crescimento ao dinamismo do investimento em IA e aos ganhos de rendimento real resultantes da descida dos preços do gás natural.
A nível mundial, o FMI reduziu a previsão de crescimento mundial para 2026 de 3,1% em abril para 3,0%, mantendo inalterada a previsão para os EUA. A posição dos EUA como exportador líquido de energia limitou o impacto do conflito no Médio Oriente na sua economia, em comparação com outras regiões.
A trajetória futura depende de a inflação moderar-se conforme espera a Fed e de o ciclo de investimento impulsionado pela IA continuar a compensar fundamentos mais fracos do consumo. O debate entre os economistas que projetam cortes e os que antecipam subidas reflete uma verdadeira incerteza, e não um consenso, sendo provável que a abordagem de esperar para ver da Fed persista até que um dos conjuntos de riscos se torne claramente dominante.
#AugustCoreCPIBeatsExpectations ##ShareWeekly
GS-0,97%
  • 2
$GBPJPY ‌$USDJPY ‌$EURJPY ‌
O despertar do iene: como o aperto silencioso do Japão está a reescrever as regras das finanças globais
Bom dia. Se está a ler isto a partir de uma sala de negociação em Londres, de um escritório de um fundo de cobertura em Nova Iorque ou de uma mesa de tesouraria em Singapura, o gráfico que deveria dominar a sua atenção esta semana não é o S&P 500 nem o preço do petróleo Brent. É o iene japonês. Depois de anos a definhar em níveis que fizeram dele a moeda de financiamento favorita do mundo, o iene iniciou uma recuperação que está a obrigar os investidores de tod
SinCity
$GBPJPY ‌$USDJPY ‌$EURJPY ‌
O despertar do iene: como o aperto monetário discreto do Japão está a reescrever as regras das finanças globais
Bom dia. Se está a ler isto a partir de uma sala de negociação em Londres, de um escritório de um fundo de cobertura em Nova Iorque ou de uma mesa de tesouraria em Singapura, o gráfico que deveria dominar a sua atenção esta semana não é o S&P 500 nem o preço do petróleo bruto Brent. É o iene japonês. Depois de anos a definhar em níveis que fizeram dele a moeda de financiamento favorita do mundo, o iene encetou uma valorização que está a obrigar os investidores de todas as classes de ativos a reconsiderar pressupostos há muito estabelecidos. A moeda valorizou-se esta semana para o nível mais alto desde fevereiro face ao dólar, tocando 152,89 por dólar antes de estabilizar perto de 153,48, num movimento que surpreendeu até participantes experientes do mercado. Por detrás desta mudança está uma realidade simples, mas profunda: o Banco do Japão já não é o outlier que outrora foi.
Durante grande parte da última década, o Japão ocupou uma posição única na arquitetura financeira global. Era a economia que se recusava a normalizar. Enquanto a Reserva Federal, o Banco Central Europeu e o Banco de Inglaterra subiam as taxas para combater a inflação pós-pandemia, o BOJ mantinha a sua taxa diretora em menos 0,1 por cento, mantendo o compromisso com condições monetárias ultrafrouxas que fizeram do iene a principal moeda do mundo mais barata para contrair empréstimos. Esta divergência criou uma das operações mais lucrativas e persistentes das finanças modernas: o carry trade do iene. Os investidores contraíam empréstimos em ienes a um custo próximo de zero, convertiam os fundos em moedas com rendimentos mais elevados e embolsavam a diferença. As estimativas sugerem que os empréstimos transfronteiriços em ienes, um indicador aproximado do carry trade, atingiram um recorde de 360 biliões de ienes, ou aproximadamente 2,35 biliões de dólares, em março, segundo uma análise da Jefferies baseada em dados do Banco de Pagamentos Internacionais. Esta foi a maior acumulação de carry trade em três décadas e tornou-se um pilar fundamental do apetite global pelo risco.
Esse pilar está agora sob pressão. O BOJ já elevou a sua taxa diretora para 1,0 por cento, e as expectativas do mercado apontam esmagadoramente para outro aumento de um quarto de ponto percentual, para 1,25 por cento, no final da sua reunião de dois dias, em 18 de setembro. Segundo dados da Tokyo Tanshi, a probabilidade desta subida é de 97 por cento, face a apenas 52 por cento há um mês. Mais significativamente, um inquérito da Bloomberg a 52 economistas revelou que todos esperam uma decisão em setembro, e quase metade prevê que o BOJ passe agora a subir as taxas uma vez por trimestre, uma aceleração dramática face ao ritmo anterior de uma subida a cada seis meses. A expectativa para a taxa terminal estabilizou em torno de 1,75 por cento, o que implica mais três aumentos depois de setembro. Isto não é um ajustamento marginal. É uma mudança fundamental no custo da moeda de financiamento mais importante do mundo.
A valorização do iene já está a desencadear consequências visíveis. “O carry trade está vulnerável porque esta reversão está a ocorrer antes de o BOJ sequer ter concretizado a subida esperada”, afirmou Charu Chanana, estrategista-chefe de investimentos da Saxo, conforme noticiado pela Reuters. “Algumas posições curtas em ienes já foram encerradas, mas o posicionamento continua a parecer substancial, pelo que uma nova valorização do iene pode transformar uma redução gradual da alavancagem numa reversão muito mais rápida e autorreforçada.” O iene valorizou-se quase 5 por cento até agora em setembro face às moedas habitualmente favoritas do carry trade, incluindo o peso mexicano e a lira turca. Uma nova reversão, segundo Masahiko Loo, da State Street, poderia levar o par dólar-iene para a casa dos 140, dada a substancial posição curta em aberto.
As implicações para os mercados globais não são hipotéticas nem distantes. Quando os investidores contraem empréstimos em ienes para financiar posições em ativos com rendimentos mais elevados, a valorização do iene torna esses empréstimos mais caros de reembolsar. Se a valorização for suficientemente acentuada, pode obrigar os fundos alavancados a vender esses ativos para cobrir perdas, criando um ciclo de retroalimentação que amplifica a volatilidade nos mercados acionistas, obrigacionistas e cambiais. Foi precisamente isso que aconteceu em agosto de 2024, quando uma subida das taxas pelo BOJ provocou ondas de choque nos mercados globais durante vários dias. Desta vez, os riscos são provavelmente maiores. O carry trade cresceu, o posicionamento está mais concentrado e o contexto geopolítico está mais frágil. Preços do petróleo acima de 100 dólares por barril, um conflito ativo entre os Estados Unidos e o Irão e uma trajetória incerta da inflação norte-americana agravam ainda mais o risco.
Ainda assim, seria um erro enquadrar isto apenas como uma história de crise iminente. A valorização do iene reflete algo mais construtivo: a normalização gradual de uma economia que passou uma geração no deserto da deflação e da estagnação. A inflação dos preços no consumidor no Japão manteve-se acima da meta de 2 por cento do BOJ, situando-se entre 2,5 e 3 por cento nos dados governamentais mais recentes. O banco central reconheceu que a sua economia “recuperou moderadamente”, embora também tenha alertado para o impacto das tarifas mais elevadas resultantes da política comercial norte-americana sobre as exportações. O PIB real cresceu a uma taxa anualizada de 1,1 por cento no trimestre de abril a junho, marcando o terceiro trimestre consecutivo de crescimento positivo, embora o consumo privado e o investimento de capital tenham ambos abrandado. O Nikkei 225 atingiu máximos históricos, impulsionado pelo recente corte das taxas pela Fed e pela narrativa mais ampla de reflacionamento.
A dimensão política acrescenta outra camada de complexidade. O primeiro-ministro Shigeru Ishiba vai deixar o cargo, e o Partido Liberal Democrata no poder está a realizar uma eleição para a liderança, com cinco candidatos esperados na corrida. O próprio BOJ apontou a incerteza política interna como um fator de risco. O resultado desta disputa pela liderança moldará a política orçamental nos próximos meses e poderá influenciar o ritmo do aperto monetário. Entretanto, os Estados Unidos demonstraram disponibilidade para intervir nos mercados cambiais juntamente com o Japão, como fizeram em julho, quando o iene atingiu mínimos de 40 anos. O secretário do Tesouro dos EUA, Scott Bessent, referiu a possibilidade de uma nova intervenção japonesa, e o responsável do BCE Joachim Nagel indicou que uma ação coordenada poderia ser bem-vinda em determinadas circunstâncias. Esta postura cooperativa sugere que as principais economias não são indiferentes à trajetória do iene e estão preparadas para agir caso movimentos desordenados ameacem a estabilidade financeira.
O que deve um observador atento acompanhar nas próximas semanas? Primeiro, o comunicado de política do BOJ em 18 de setembro e a conferência de imprensa subsequente do governador Ueda. A linguagem utilizada será tão importante quanto a própria decisão sobre as taxas. Se o BOJ sinalizar que novas subidas dependerão dos dados e avançarão gradualmente, o iene poderá estabilizar. Se der a entender que adotará um ritmo mais rápido, a reversão do carry trade poderá acelerar. Segundo, a reação dos mercados acionistas globais, particularmente nos Estados Unidos, onde as ações tecnológicas de elevada valorização beneficiaram desproporcionalmente do financiamento barato em ienes. Terceiro, a trajetória dos preços do petróleo. Se o petróleo bruto Brent se mantiver acima dos 100 dólares, a pressão inflacionista sobre o Japão, um grande importador de energia, intensificar-se-á, reforçando o argumento a favor de uma política mais restritiva.
A verdade mais profunda é que a era do dinheiro grátis proveniente do Japão está a chegar ao fim. Durante anos, o carry trade do iene funcionou como um subsídio discreto para os ativos globais de risco, permitindo aos investidores contrair empréstimos baratos e procurar retornos noutros mercados. Esse subsídio está agora a ser retirado, não de forma abrupta, mas constante e deliberadamente. O mundo está a adaptar-se a um Japão que já não é a exceção às regras da ortodoxia monetária. A forma como essa adaptação decorrerá dependerá da prudência dos responsáveis políticos, da resiliência dos mercados e da disponibilidade dos investidores para reconhecerem que o panorama mudou. O despertar do iene não é uma crise. É uma correção. E as correções, por mais desconfortáveis que sejam, são a forma como os mercados redescobrem o equilíbrio.
NFA ✔️ DYOR 🔎
#AugustCoreCPIBeatsExpectations #ShareWeekly
GBPJPY+0,05%
USDJPY+0,10%
EURJPY+0,03%
SPX500+0,84%
US500+0,06%
  • 2
Um pastor, enquanto apascentava as suas cabras, reparou que algumas cabras selvagens se tinham juntado ao seu rebanho. Ao anoitecer, fechou-as todas juntas no curral.
No dia seguinte, desencadeou-se uma enorme tempestade e o pastor não pôde deixar os animais sair. Para manter as cabras selvagens recém-chegadas no curral e fazê-las habituarem-se a ele, colocou diante delas bastante da melhor ração. Às suas cabras antigas, porém, deu apenas o suficiente para não morrerem, pensando que estariam sempre sob os seus cuidados.
Quando a tempestade terminou e o portão se abriu, as cabras selvagens come
User_any
Um pastor, enquanto apascentava as suas cabras, reparou que algumas cabras selvagens se tinham juntado ao seu rebanho. Quando chegou a noite, fechou-as todas juntas no curral.
No dia seguinte, desencadeou-se uma enorme tempestade e o pastor não pôde deixar os animais sair. Para manter as cabras selvagens recém-chegadas no curral e fazer com que se habituassem a ele, colocou diante delas bastante da melhor ração. Às suas cabras mais velhas, porém, deu apenas o suficiente para não morrerem, pensando que elas estavam sempre sob os seus cuidados.
Quando a tempestade terminou e o portão se abriu, as cabras selvagens começaram a correr em direção às montanhas sem sequer olhar para trás. O pastor gritou-lhes furiosamente:
"Cuidei melhor de vocês do que das minhas próprias cabras, dei-vos a melhor ração, suas ingratas!"
Uma das cabras selvagens virou-se e deu esta resposta inesquecível:
"É precisamente por isso que estamos a fugir! Deu-nos a melhor ração, algo que nunca deu às suas cabras mais velhas. Sabemos muito bem que, quando outras cabras novas chegarem ao seu curral amanhã, vai negligenciar-nos e dar-lhes também a melhor ração!"
🤔 As pessoas que negligenciam os seus amigos leais de longa data por causa de novas amizades ou de ganhos pessoais não são dignas de confiança. Aqueles que tentam agradar aos recém-chegados acabarão por perder também os seus verdadeiros amigos.
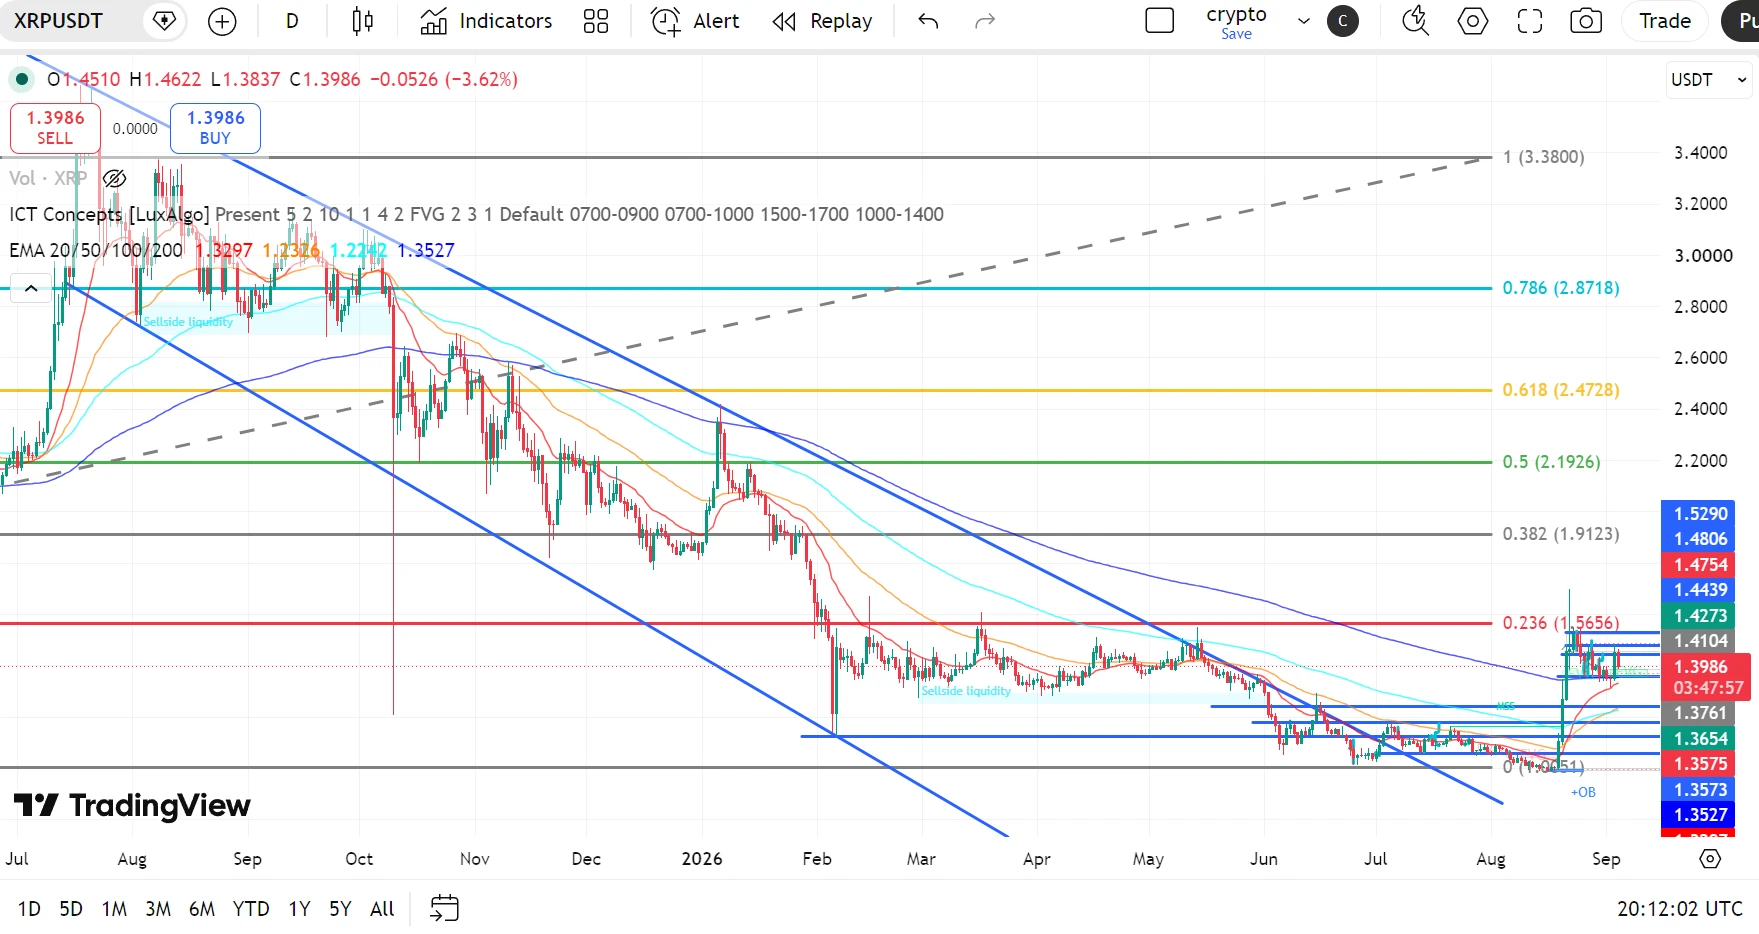
Perspetiva Técnica do XRP: XRP Mantém a Zona de Rutura enquanto os Touros Têm como Alvo $1.56–$1.91
O XRP está a apresentar uma forte recuperação altista após a rutura da estrutura descendente prolongada. O preço recuperou a área de $1.35–$1.38 e está atualmente a manter-se em torno da região de $1.40.
A estrutura de mercado mais recente continua construtiva, mas o XRP precisa de ultrapassar o conjunto de resistências entre $1.4104–$1.4439 para que o movimento altista obtenha uma confirmação mais forte. A análise de mercado recente também identifica a área de $1.35–$1.40 como uma importante re
asiftahsin
Perspetiva Técnica da XRP: XRP Mantém a Zona de Rutura enquanto os Touros Visam $1.56–$1.91
A XRP está a apresentar uma forte recuperação bullish após romper a estrutura descendente prolongada. O preço recuperou a área de $1.35–$1.38 e está atualmente a manter-se em torno da região de $1.40.
A estrutura de mercado mais recente continua construtiva, mas a XRP precisa de ultrapassar o conjunto de resistências entre $1.4104–$1.4439 para que o movimento bullish obtenha uma confirmação mais forte. A análise de mercado recente também identifica a área de $1.35–$1.40 como uma importante região de procura/suporte.
📈 Estrutura das EMAs
- EMA 20: $1.3297
- EMA 50: $1.2326
- EMA 100: $1.2242
- EMA 200: $1.3527
A XRP está atualmente a ser negociada acima das quatro principais EMAs.
O desenvolvimento mais importante é a recuperação acima da EMA 200 em $1.3527 e a subsequente expansão acima da estrutura de EMAs de curto prazo.
A EMA 20 em $1.3297 é agora um importante nível de suporte dinâmico e poderá atuar como suporte principal da tendência caso a XRP registe uma correção mais profunda.
📐 Níveis de Fibonacci
Níveis de Fibonacci principais:
- 0.236: $1.5656
- 0.382: $1.9123
- 0.5: $2.1926
- 0.618: $2.4728
- 0.786: $2.8718
- 1.0: $3.3800
A XRP recuperou a região inferior de Fibonacci, enquanto a próxima grande resistência de Fibonacci num horizonte temporal mais elevado está posicionada em $1.5656.
Um movimento sustentado acima do atual conjunto de resistências poderá, por isso, abrir caminho em direção ao nível de Fibonacci 0.236 em $1.5656.
🟢 Cenário Bullish
A XRP rompeu a estrutura descendente de longo prazo e está agora a tentar consolidar-se acima da área de $1.38–$1.40.
Resistência imediata:
- $1.4104
- $1.4273
- $1.4439
- $1.4754
- $1.4806
- $1.5290
Uma rutura clara e um fecho sustentado acima de $1.4439–$1.4806 reforçariam o cenário de continuação bullish.
🎯 Alvo 1: $1.4806
🎯 Alvo 2: $1.5290
🎯 Alvo 3: $1.5656 — Fibonacci 0.236
🎯 Alvo 4: $1.9123 — Fibonacci 0.382
Uma rutura confirmada acima de $1.5656 melhoraria significativamente a estrutura de médio prazo e poderia abrir caminho em direção à região de $1.91.
🔴 Cenário de Retração
Após a recente expansão acentuada, seria normal um novo teste da área de rutura recuperada.
Suportes principais:
- $1.3761
- $1.3654
- $1.3575
- $1.3527 — EMA 200
- $1.3297 — EMA 20
A zona de $1.35–$1.38 é particularmente importante.
Se a XRP mantiver esta área durante uma retração, a atual estrutura de rutura permanecerá intacta.
Uma perda sustentada de $1.3527 enfraqueceria o cenário bullish imediato e poderia expor a EMA 20 em $1.3297.
🧠 Estrutura de Mercado e Liquidez
A XRP passou um período prolongado a ser negociada dentro de uma ampla estrutura descendente antes de formar uma consolidação prolongada perto da área de $1.35.
A ação recente do preço mostra uma varredura de liquidez em torno da região de $1.35, seguida de uma forte expansão bullish e de uma mudança na estrutura de mercado.
O preço rompeu agora acima da estrutura de tendência descendente anterior e está a manter-se perto da região de $1.40.
Isto cria uma importante sequência:
Rutura → Novo teste → Continuação
A principal área de liquidez ascendente e resistência está atualmente concentrada em torno de $1.4104–$1.4806.
📊 Momentum do RSI
RSI (14): 60.09
O RSI recuperou fortemente e mantém-se acima do nível neutro de 50.
Isto confirma um momentum bullish positivo sem estar profundamente sobrecomprado. Uma manutenção contínua do RSI acima de 50–55 favoreceria uma subida adicional.
Uma rejeição acentuada acompanhada por uma queda do RSI abaixo de 50 indicaria um enfraquecimento do momentum.
🎯 Níveis Principais
🔴 Resistência Principal: $1.4104 → $1.4273 → $1.4439 → $1.4754–$1.4806 → $1.5290 → $1.5656
🟢 Suporte Principal: $1.3761 → $1.3654 → $1.3575 → $1.3527
📉 Suporte Dinâmico das EMAs: $1.3297 — EMA 20 | $1.3527 — EMA 200
🚀 Alvos de Subida: $1.4806 → $1.5290 → $1.5656 → $1.9123
📌 Perspetiva Final
A estrutura da XRP melhorou significativamente após a rutura da estrutura descendente prolongada.
A zona de $1.35–$1.38 é agora a principal área de suporte de curto prazo. Enquanto a XRP se mantiver acima desta região, a estrutura bullish continua válida.
A batalha imediata ocorre em torno de $1.4104–$1.4806. Uma rutura confirmada acima desta zona poderá acelerar o movimento em direção a $1.5290 → $1.5656, seguida de $1.9123.
No entanto, uma rejeição na resistência seguida de uma perda sustentada de $1.3527 enfraqueceria o momentum bullish imediato e aumentaria a probabilidade de uma retração mais profunda em direção à área de $1.33.
Viés: 🟢 Bullish acima de $1.3527. Uma rutura acima de $1.4806 poderá abrir caminho em direção a $1.5656, com $1.9123 como próximo grande alvo de Fibonacci.
$XRP ‌
repost-content-media
XRP-0,17%
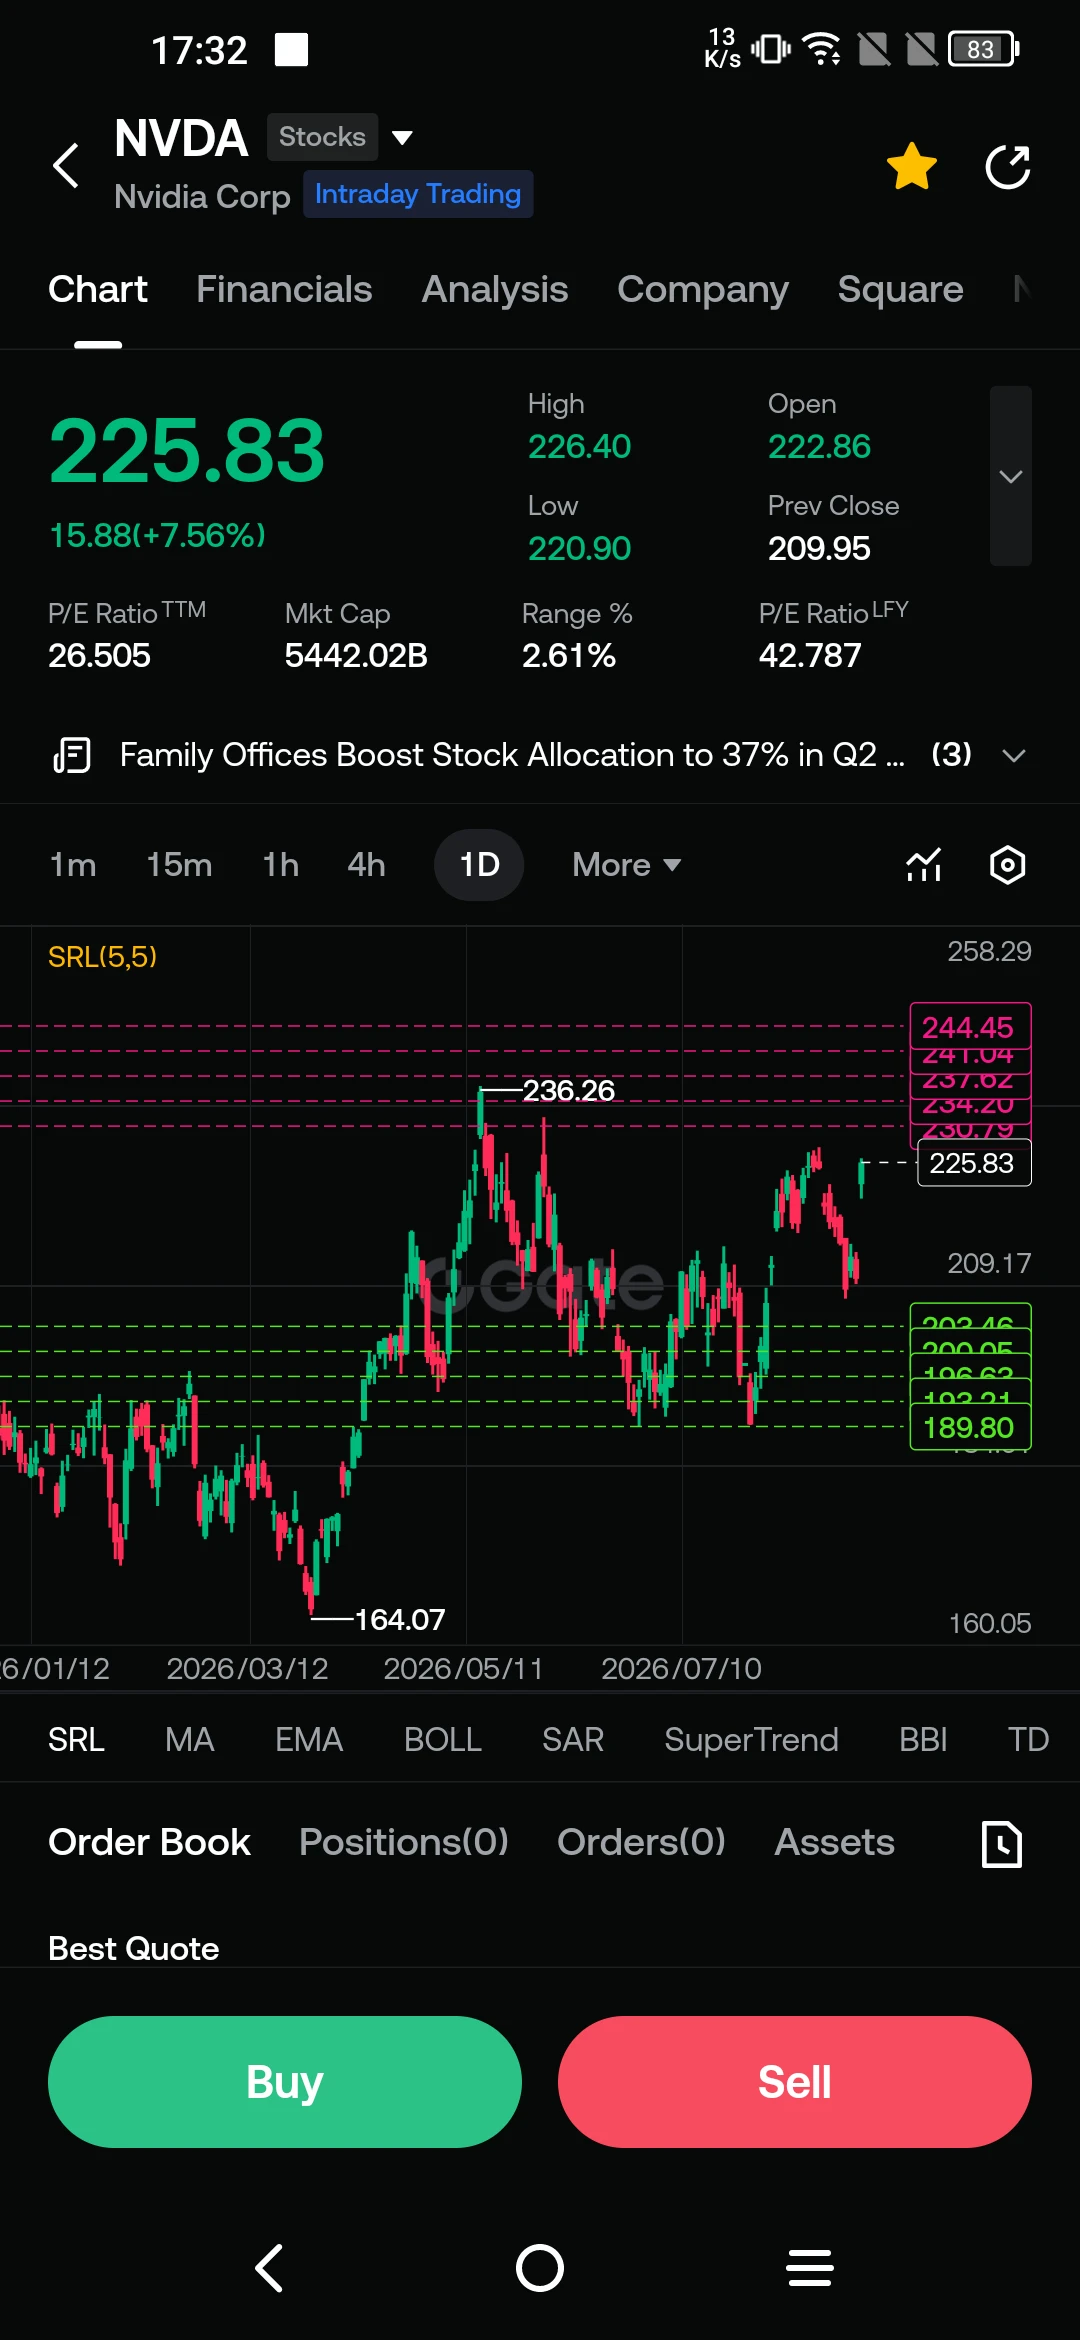
$NVDA ‌As ações da Nvidia (NVDA) estão a ser negociadas a $230.37, com uma subida de 0.86% na negociação intradiária. O intervalo diário situa-se entre $229.85 e $234.75, tendo aberto a $231.09. A empresa, que encerrou ontem a $228.40, tem uma capitalização bolsista total de $5.55 trillion ($5,549.98 billion), com um rácio preço/lucros (P/E) de 29.195 e um rácio P/E acumulado no ano de 47.13.
No plano técnico, o alinhamento positivo das médias móveis continua a suportar o preço a partir de baixo. No gráfico diário, a média móvel de 5 dias (MA5) está em $224.31, a média móvel de 10 dias (MA10
WhyFay
$NVDA ‌As ações da Nvidia (NVDA) estão a ser negociadas a $230.37, com uma subida de 0.86% na negociação intradiária. O intervalo diário situa-se entre $229.85 e $234.75, tendo aberto a $231.09. A empresa, que encerrou ontem a $228.40, tem uma capitalização bolsista total de $5.55 biliões ($5,549.98 mil milhões), com um rácio Preço/Lucro (P/E) de 29.195 e um rácio P/E desde o início do ano de 47.13.
Do ponto de vista técnico, o alinhamento positivo das médias móveis continua a apoiar o preço a partir de baixo. No gráfico diário, a média móvel de 5 dias (MA5) está em $224.31, a média móvel de 10 dias (MA10) está em $219.84 e a média móvel de 30 dias (MA30) está em $215.46. O impulso ascendente, iniciado a partir do mínimo de $164.07 testado em abril, está a consolidar o preço próximo da resistência máxima de $236.26.
Compromissos de Fornecimento e Dinâmica da Memória de Alta Largura de Banda (HBM)
Os dados mais críticos destacados nos documentos oficiais da empresa apresentados à SEC são os compromissos de encomendas de longo prazo com a cadeia de fornecimento. Os compromissos totais de fornecimento de longo prazo da Nvidia atingiram $279 mil milhões, com aproximadamente $267 mil milhões alocados ao fornecimento de memória e capacidade de fabrico até ao final do ano fiscal de 2029. Esta enorme carteira de encomendas fornece uma garantia de fluxo de caixa que apoia diretamente as perspetivas de receitas e o desempenho das ações de grandes fabricantes de memória, como a Micron (MU).
Uma análise da estrutura de maturidade dos acordos de fornecimento revela um calendário que o mercado deverá acompanhar:
Concentração de Encomendas a Curto Prazo: As obrigações de fornecimento previamente comprometidas estão concentradas em níveis de aproximadamente $88 mil milhões por ano até aos anos fiscais de 2028 e 2029.
Declínio no Ano Fiscal de 2030: No ano fiscal de 2030, prevê-se que a atual carteira de encomendas comprometidas diminua acentuadamente para $6 mil milhões.
Estrutura de Risco da Valorização do Mercado: Se os novos contratos de memória e de fundição a preços elevados para o período posterior a 2029 não forem renovados, os mercados de capitais poderão antecipar e refletir esta situação no preço entre o final de 2028 e o início de 2029.
Governança Empresarial e Estratégia da Cadeia de Fornecimento
A administração da Nvidia define estes enormes compromissos de aquisição não como obrigações passivas, mas como reservas estratégicas de infraestruturas que mantêm uma vantagem competitiva no mercado de hardware de IA. O facto de a capacidade de HBM, essencial para a computação de alto desempenho e para as arquiteturas de GPU, ser reservada com anos de antecedência garante a capacidade de fundição e proporciona entregas ininterruptas à empresa.
Pode acompanhar em tempo real estas dinâmicas dos contratos de longo prazo no setor global de semicondutores, os níveis de preço das ações da Nvidia (NVDA) e a profundidade da carteira de encomendas através da plataforma Gate.
#Nvidia #NVDA #Micron #Semiconductors #MarketUpdate
$NVDA ‌ DYOR 🔎 NFA ✔️
NVDA+2,17%
MU-0,93%
  • 1
$TSLA ‌As ações da TSLA estão a negociar em baixa de 6,36%, a 352,41 $. O intervalo diário de negociação situa-se entre 351,34 $ e 364,68 $, com a ação a abrir a 362,07 $. A empresa, que encerrou ontem a 376,35 $, tem uma capitalização bolsista total de 1,39 biliões de dólares (1 391,74 mil milhões de dólares), e o seu rácio Preço/Lucros (P/E) está registado em 325,54.
Em termos de indicadores técnicos, as médias móveis de curto prazo evidenciam a pressão sobre o preço e potenciais níveis de suporte. O nível MA5, em 361,95 $, e o nível MA10, em 355,80 $, estão a formar resistência imediatamen
WhyFay
$TSLA ‌As ações da TSLA estão a negociar em baixa de 6,36%, nos 352,41 $. O intervalo diário de negociação situa-se entre 351,34 $ e 364,68 $, tendo a ação aberto nos 362,07 $. A empresa, que encerrou ontem nos 376,35 $, tem uma capitalização bolsista total de 1,39 biliões de dólares (1 391,74 mil milhões de dólares), e o seu rácio Preço/Lucros (P/E) está registado em 325,54.
No que diz respeito aos indicadores técnicos, as médias móveis de curto prazo evidenciam a pressão sobre o preço e os potenciais níveis de suporte. O nível MA5, nos 361,95 $, e o nível MA10, nos 355,80 $, estão a formar resistência logo acima do preço atual, enquanto o nível MA30, nos 337,36 $, representa a linha de suporte inferior. Embora a reação ascendente iniciada a partir do mínimo de 297,38 $, testado em agosto, continue, está em curso um processo de consolidação abaixo do máximo de 453,40 $ registado em maio.
Os desenvolvimentos internos e os processos operacionais estão centrados nas tecnologias de condução autónoma e nas etapas de comercialização. As operações da frota Cybercab e Robotaxi, lançadas em Austin, Texas, simbolizam a estratégia de transformação da Tesla para além da sua identidade como fabricante automóvel, tornando-se numa plataforma de software e transporte autónomo de elevada margem. A acumulação de dados de quilometragem no sistema FSD (Full Self-Driving), as receitas do modelo de subscrição e o crescimento das unidades de armazenamento de energia estão entre os fatores que apoiam a estabilidade financeira da empresa face às oscilações nas entregas de veículos tradicionais.
As pressões macroeconómicas estão a afetar o estado geral do setor automóvel e dos veículos elétricos (VE). O efeito restritivo do ambiente de taxas de juro elevadas sobre os empréstimos para veículos e o aumento da concorrência nos mercados globais (especialmente por parte de fabricantes sediados na China e dos movimentos da BYD) estão a limitar os volumes de vendas de veículos tradicionais. Apesar da concorrência de preços no setor, a infraestrutura de IA da Tesla, o seu modelo de produção verticalmente integrado e a ênfase na sua rede de carregamento destacam-se como fatores fundamentais que diferenciam a empresa do resto da indústria.
As discussões sobre a avaliação de mercado continuam a centrar-se na questão de saber se a empresa deve ser avaliada como fabricante automóvel ou como plataforma de IA. Pode acompanhar o fluxo de preços em tempo real, o equilíbrio do livro de ordens e os indicadores técnicos das ações da Tesla (TSLA) através da plataforma Gate.
#Tesla #TSLA #MarketUpdate #TechStocks
$TSLA ‌ DYOR 🔎 NFA ✔️
TSLA+2,19%
  • 2
$XTIUSD ‌Os preços do petróleo bruto têm apresentado uma tendência de subida significativa nos últimos dias. O WTI está a ser negociado a 86,39 $, enquanto o petróleo Brent encontra compradores a 92,14 $. Ambos os tipos de petróleo valorizaram entre 2,3% e 2,8%.
Então, o que está por detrás desta subida? Vejamos os desenvolvimentos das últimas 24 horas e da última semana.
Eventos das Últimas 24 Horas
Cortes na Produção: Os ciberataques dos EUA contra infraestruturas energéticas no Golfo do México e o aumento da atividade de furacões na região desencadearam preocupações relativas à oferta.
Pro
SinCity
$XTIUSD ‌Os preços do petróleo bruto têm demonstrado uma tendência de subida significativa nos últimos dias. O WTI está a ser negociado a 86,39 $, enquanto o petróleo Brent está a encontrar compradores a 92,14 $. Ambos os tipos de petróleo valorizaram entre 2,3% e 2,8%.
Então, o que está por detrás desta subida? Vejamos os desenvolvimentos das últimas 24 horas e da última semana.
Eventos das últimas 24 horas
Cortes na produção: Ciberataques contra infraestruturas energéticas no Golfo do México, perpetrados pelos EUA, e o aumento da atividade de furacões na região desencadearam preocupações relativamente à oferta.
Procura surpreendente do Japão: O anúncio, pelo Banco do Japão, de um acordo de swap cambial para importações de energia teve um impacto positivo nas expectativas relativas à procura de petróleo nos mercados asiáticos.
Reposição de reservas: Os sinais de que o Departamento de Energia dos EUA poderá comprar petróleo para reabastecer as reservas estratégicas apoiaram os preços.
Principais desenvolvimentos da última semana
Reunião da OPEP+: O grupo OPEP+ realizou esta semana uma reunião técnica para avaliar as condições do mercado. Os sinais provenientes da reunião indicaram que os atuais cortes na produção irão continuar.
Dados sobre as reservas: Os dados da Administração de Informação Energética dos EUA mostraram que as reservas de petróleo bruto diminuíram mais do que o esperado pelo mercado na semana passada. A diminuição das reservas reforçou a perceção de uma procura forte.
Desafios à produção na Líbia: Problemas técnicos nas instalações de produção na Líbia causaram uma perda de oferta de aproximadamente 300 000 barris por dia. Isto reduziu ainda mais o excedente global de oferta, já limitado.
A acompanhar a curto prazo
Dados dos EUA: Os pedidos semanais de subsídio de desemprego e os dados de crescimento fornecerão pistas sobre a trajetória da procura de petróleo.
Compras chinesas: O novo pacote de estímulos económicos da China poderá aumentar as importações de energia. Isto poderá apoiar a subida dos preços.
Decisões do Japão: As decisões de política monetária do Banco do Japão irão afetar o preço do petróleo em ienes.
O mercado petrolífero continua a sua tendência de subida, impulsionado pelos cortes do lado da oferta e pelas expectativas otimistas relativamente à procura. Nos próximos dias, os sinais da OPEP+ e os dados sobre as reservas dos EUA serão decisivos para determinar a direção dos preços.
A informação aqui partilhada não constitui aconselhamento de investimento. Faça a sua própria pesquisa.
XTIUSD+0,21%
BZ-1,03%
  • 1
$XAGUSD A Anatomia da Queda do Ouro e da Prata: a Fed, a Geopolítica e a Nova Procura
O mercado dos metais preciosos tem estado sob intensa pressão vendedora nos últimos dias. O ouro está a negociar em baixa de 0.50%, nos $4,432, e a prata está em baixa de 0.21%, nos $66.20. Ambos os metais estão a tentar recuperar após as perdas acentuadas registadas na sexta-feira.
Sinais da Fed
A principal pressão sobre os metais preciosos resultou do discurso do presidente da Reserva Federal, Kevin Warsh, no simpósio de Jackson Hole. Warsh salientou que a inflação ainda não atingiu o nível desejado, afirm
SinCity
$XAGUSD A Anatomia da Queda do Ouro e da Prata: a Fed, a Geopolítica e a Nova Procura
O mercado dos metais preciosos tem estado sob intensa pressão vendedora nos últimos dias. O ouro está a ser negociado com uma queda de 0.50%, a $4,432, enquanto a prata desce 0.21%, para $66.20. Ambos os metais estão a tentar recuperar depois das fortes perdas registadas na sexta-feira.
Sinais da Fed
A principal pressão sobre os metais preciosos teve origem no discurso do presidente da Reserva Federal, Kevin Warsh, no simpósio de Jackson Hole. Warsh salientou que a inflação ainda não atingiu o nível pretendido, afirmando claramente que a Fed não terminou o seu trabalho até alcançar a meta de 2%.
Estas declarações levaram os mercados a aumentar a probabilidade de uma subida das taxas de juro na reunião de setembro de 35% para 57-60%. A expectativa de uma subida das taxas reduz a atratividade de ativos sem rendimento, como o ouro e a prata. A rendibilidade das obrigações do Tesouro dos EUA a 10 anos subiu para 4.73%, enquanto o índice do dólar se fortaleceu para 99.71.
Tensões Geopolíticas
As recentes tensões militares entre os EUA e o Irão fizeram subir os preços do petróleo e acrescentaram um novo elemento de incerteza aos mercados. O WTI subiu para $86.39 e o Brent para $92.14, reacendendo as preocupações com a inflação. Os preços elevados da energia dificultam a flexibilização da política monetária pelos bancos centrais.
Novas Áreas de Procura
Embora os metais preciosos estejam sob pressão no curto prazo, estão a surgir novas áreas de procura a médio e longo prazo.
Um Movimento Importante da Coreia do Sul: O Mirae Asset Financial Group planeia construir um negócio de ativos digitais no valor de 150 biliões de won (aproximadamente $109 mil milhões) através da sua plataforma Digital X. Este plano visa tokenizar ouro, prata e eletricidade. Os ativos dos clientes do Mirae Asset, no valor de 1,500 biliões de won, constituem um recurso significativo para alcançar este objetivo.
Movimento da Turquia em relação ao Ouro: O Banco Central da República da Turquia realizou um leilão de swap de 6 toneladas de ouro por liras. Esta medida demonstra o papel desempenhado pelo ouro nas estratégias de gestão das reservas.
Perspetivas de Curto e Médio Prazo
Tecnicamente, o ouro registou uma queda acentuada de 3.2% na sexta-feira. Esta foi a maior perda diária desde o início de junho. Apesar disso, o ouro valorizou aproximadamente 10% em agosto, apresentando o seu melhor desempenho mensal desde janeiro.
Os especialistas estabelecem o intervalo de $4,300-$4,700 para o ouro e de $70-$85 para a prata como cenário-base para o próximo período. Num cenário otimista, o ouro tem potencial para subir para $5,000-$5,600 e a prata para $95-120.
Os próximos dados sobre as folhas de pagamento não agrícolas dos EUA serão fundamentais para a decisão da Fed em setembro. Dados fracos poderão reduzir as expectativas de subidas das taxas de juro, apoiando os metais preciosos.
As informações aqui partilhadas não constituem aconselhamento de investimento. Faça a sua própria pesquisa.
XAGUSD-0,86%
XAUUSD-0,44%
$NVDA #NVIDIAEarnings
Relatório de Resultados do 2.º trimestre de 2027 da Nvidia: Receita recorde, pressão sobre o fluxo de caixa
No seu relatório de resultados divulgado a 26 de agosto, a NVDA superou as suas próprias previsões (91 mil milhões de dólares), com uma receita de 96,2 mil milhões de dólares, representando um aumento homólogo de 106%. A receita dos centros de dados cresceu 117% em termos homólogos, para 89 mil milhões de dólares, representando quase a totalidade do total. As margens brutas mantiveram-se nos 75%, enquanto a previsão para o 3.º trimestre foi fixada em 74% – sinaliz
User_any
$NVDA #NVIDIAEarnings
Relatório de Resultados do 2.º trimestre de 2027 da Nvidia: Receita Recorde, Pressão sobre o Fluxo de Caixa
No seu relatório de resultados divulgado a 26 de agosto, a NVDA superou a sua própria previsão (91 mil milhões de dólares), com uma receita de 96,2 mil milhões de dólares, o que representa um aumento homólogo de 106%. A receita dos centros de dados cresceu 117% em termos homólogos, para 89 mil milhões de dólares, representando quase a totalidade do valor total. As margens brutas mantiveram-se nos 75%, enquanto a previsão para o 3.º trimestre foi fixada em 74% — sinalizando uma ligeira redução das margens.
O principal foco esteve no fluxo de caixa: o fluxo de caixa operacional caiu 52% face ao trimestre anterior e o fluxo de caixa livre diminuiu 56%; um aumento de 22,3 mil milhões de dólares nas contas a receber e a acumulação de inventário atrasaram a conversão em caixa. A dívida de longo prazo aumentou de 7,5 mil milhões de dólares para 32,4 mil milhões de dólares, com 24,9 mil milhões de dólares em novos empréstimos durante o trimestre.
Movimentos Estratégicos Pós-Resultados:
• Parceria estratégica e investimento numa participação minoritária na Cloverleaf Infrastructure — com foco em infraestruturas de refrigeração e energia
• Parceria plurianual com a SB Energy para o PORTS Technology Campus — obrigação garantida de 105 mil milhões de dólares para aproximadamente 4,25 GW de capacidade, onde a OpenAI será arrendatária
• CEO Jensen Huang: “Entrámos na era das infraestruturas de IA. Agora, o próprio poder computacional é receita.”
👉 A história de crescimento continua sem abrandar. No entanto, o equilíbrio a acompanhar nos próximos trimestres será saber se as contas a receber e a acumulação de inventário são convertidas em caixa e se a redução da previsão de margem é permanente. Embora a ação tenha registado uma forte volatilidade após o relatório de resultados, o impulso da procura por centros de dados constitui o principal fator de suporte.
DYOR 🔎 NFA ✔️
#NVIDIAEarnings #GateStockInsightsChallenge
#Gate
repost-content-media
NVDA+2,17%
$NVDA 🧐
O movimento de 160 mil milhões de dólares da NVIDIA: Revolução do inventário e do fornecimento
Todos se concentraram na receita recorde de 96 mil milhões de dólares apresentada nas demonstrações financeiras, mas a verdadeira surpresa estava nos valores de fornecimento e inventário
Na demonstração financeira do segundo trimestre da NVIDIA, a atenção centrou-se na receita recorde de 96.2 mil milhões de dólares. No entanto, dois dados ocultos no interior das demonstrações financeiras revelam a verdadeira dimensão do movimento estratégico da empresa.
Grande aumento nas obrigações de forn
User_any
$NVDA 🧐
A movimentação de 160 mil milhões de dólares da NVIDIA: revolução no inventário e no fornecimento
Todos se concentraram nas receitas recorde de 96 mil milhões de dólares apresentadas na demonstração financeira, mas a verdadeira bomba estava nos números do fornecimento e do inventário
Na demonstração financeira do segundo trimestre da NVIDIA, a atenção centrou-se nas receitas recorde de 96,2 mil milhões de dólares. No entanto, dois dados ocultos no fundo das demonstrações financeiras revelam a verdadeira dimensão da movimentação estratégica da empresa.
Grande salto nas obrigações de fornecimento
Num único trimestre, as obrigações de fornecimento aumentaram de 119 mil milhões de dólares para 279 mil milhões de dólares. Isto representa 160 mil milhões de dólares em novos compromissos líquidos, mais 66% do que as receitas de um único trimestre. Deste montante, 92 mil milhões de dólares serão pagos neste ano fiscal, ficando o restante distribuído pelos dois anos seguintes.
Mudança marcante na dinâmica do inventário
A alteração nos itens de inventário demonstra claramente a estratégia de produção da NVIDIA. O inventário de matérias-primas aumentou de 3,8 mil milhões de dólares em janeiro para 11,3 mil milhões de dólares — quase o triplo. O inventário de produtos em curso aumentou para 13,4 mil milhões de dólares, enquanto o inventário de produtos acabados prontos para expedição caiu de 8,8 mil milhões de dólares para 6,9 mil milhões de dólares. Isto mostra que a empresa vende imediatamente aquilo que produz, mas acumulou níveis recorde de matérias-primas para a produção futura.
Dinâmica das margens e previsões futuras
A margem bruta manteve-se estável nos 75%, enquanto a empresa apresentou uma previsão de 74% para o próximo trimestre. Esta é a primeira redução deliberada da margem no ciclo atual. As principais razões apontadas para a diminuição são o aumento dos preços da memória e o processo de transição para a plataforma Rubin.
A visão estratégica por detrás da movimentação
No centro de todos estes compromissos está a visão clara do CEO Jensen Huang: "Estes sistemas já não são PCs ou telemóveis; são ativos geradores de receitas." A NVIDIA considera que o capital e as infraestruturas são as únicas restrições que impedem a procura e está a trabalhar para eliminar este estrangulamento com todas as suas ferramentas financeiras.
Ecossistema em crescimento
Com as movimentações estratégicas anunciadas após a apresentação de resultados, a empresa está a construir um ecossistema gigantesco no triângulo de "financiamento + cadeia de fornecimento + software". A garantia de 105 mil milhões de dólares à SB Energy, o investimento de centenas de milhões de dólares na Cloverleaf e a aquisição da Hugging Face por 12,9 mil milhões de dólares destacam-se como passos concretos desta estratégia.
Indicadores críticos a acompanhar
O indicador mais importante que os investidores deverão acompanhar no próximo período será a rapidez com que estas obrigações de fornecimento são convertidas em dinheiro. Além disso, a continuidade da tendência de um DSO de 60 dias nas contas a receber será decisiva para a saúde do fluxo de caixa da empresa. Com estas movimentações estratégicas, a NVIDIA não está apenas a responder à procura atual, mas também a tomar medidas para garantir o crescimento futuro.
DYOR 🔎 NFA ✔️
#NVIDIAEarnings #GateStockInsightsChallenge
repost-content-media
NVDA+2,17%
  • 1
A Invasão Silenciosa da NVIDIA: Expansão do Seu Reino através da Aquisição de Concorrentes
A Verdadeira Jogada da NVIDIA para Além dos Números das Receitas: Uma Estratégia para Transformar Concorrentes em «Amigos»
Enquanto todos se concentravam na receita recorde de 96,2 mil milhões de dólares da NVIDIA no relatório de resultados do segundo trimestre, a verdadeira jogada estratégica da empresa está a acontecer muito para além das demonstrações financeiras. A NVIDIA continua a expandir o seu ecossistema através da aquisição de concorrentes ou da formação de parcerias estratégicas.
1. Hugging Fa
User_any
A Invasão Silenciosa da NVIDIA: Expandir o Seu Reino através da Aquisição de Concorrentes
A Verdadeira Jogada da NVIDIA para Além dos Números das Receitas: Uma Estratégia para Transformar Concorrentes em «Amigos»
Enquanto todos se concentravam na receita recorde de $96.2 mil milhões da NVIDIA no seu relatório de resultados do segundo trimestre, a verdadeira jogada estratégica da empresa está a acontecer muito para além das demonstrações financeiras. A NVIDIA continua a expandir o seu ecossistema através da aquisição de concorrentes ou da formação de parcerias estratégicas.
1. Hugging Face: Uma Aquisição de Código Aberto de $12.9 Mil milhões
Segundo informações, a NVIDIA está a chegar a acordo para adquirir a plataforma de IA de código aberto Hugging Face por $12.9 mil milhões. Esta será uma das maiores aquisições da empresa até à data.
Importância Estratégica:
A Hugging Face está no centro do ecossistema de programadores, alojando aproximadamente 3 milhões de modelos abertos e 1 milhão de conjuntos de dados. Enquanto empresas de código fechado como a NVIDIA, a OpenAI e a Anthropic desenvolvem os seus próprios chips, a NVIDIA pretende ligar programadores independentes ao seu hardware através do investimento no ecossistema de código aberto. O preço da aquisição (86 vezes as receitas anualizadas de aproximadamente $150 milhões) sugere que a NVIDIA está a realizar esta aquisição para obter controlo estratégico, e não receitas.
Ponto Crítico: Atualmente, a Hugging Face também suporta chips da AMD e da Intel. A maior incógnita é saber se a plataforma conseguirá manter a sua neutralidade após a aquisição.
2. Rebellions: Reuniões Secretas com a Favorita da Coreia do Sul
Segundo a Bloomberg, o CEO da NVIDIA, Jensen Huang, reuniu-se pessoalmente com a startup sul-coreana de chips de IA Rebellions. As possibilidades incluem uma parceria técnica, um investimento ou uma aquisição direta.
Quem é a Rebellions?
A empresa está avaliada em $2.3 mil milhões e entre os seus investidores encontram-se a SK Hynix e a Samsung Ventures. Desenvolve NPUs focadas na inferência de IA — um mercado de grande volume que complementará a força da NVIDIA na formação de modelos. Também utiliza o processo de fabrico de 4 nm da Samsung, abrindo potencialmente uma segunda cadeia de fornecimento para a NVIDIA, além da TSMC.
Risco Regulamentar: A Coreia do Sul considera os semicondutores um ativo estratégico; o Departamento de Justiça dos EUA também poderá analisar o domínio da NVIDIA do ponto de vista antitrust.
3. A Visão Geral: A Estratégia de «Transformar o Inimigo»
Em 2025, a NVIDIA fez um acordo semelhante com a Groq, absorvendo a sua equipa de engenharia e deixando a empresa independente. Está agora a aplicar o mesmo padrão à Rebellions e à Hugging Face.
A fórmula secreta do CEO Jensen Huang: em vez de eliminar os concorrentes, torná-los parte do ecossistema. Isto irá:
• Enviar uma mensagem aos reguladores: «Não estamos a monopolizar, estamos a cooperar»
• Expandir a reserva de talento
• Reduzir a necessidade de os clientes procurarem alternativas
Nota para os Investidores
A empresa anunciou o compromisso de realizar $18 mil milhões em investimentos de capital próprio até ao ano fiscal de 2027. Isto demonstra que a NVIDIA está a dar passos determinados para se tornar não apenas um fornecedor de chips, mas também a financiadora e arquiteta de todo o ecossistema de IA.
Risco a Acompanhar: A integração destas aquisições e a reação da comunidade de código aberto serão os pontos mais críticos a acompanhar no próximo período.
Todas as avaliações e opiniões aqui expressas são puramente pessoais e não constituem, de forma alguma, aconselhamento de investimento.
#NVIDIAEarnings #GateStockInsightsChallenge
repost-content-media
NVDA+2,17%
SK Hynix-3,36%
TSM+2,75%
AMD-0,29%
INTC-2,55%
$SKHYNIX #SKHynixSurgesOver5%
Resultados da NVIDIA impulsionam a Ásia: gigantes sul-coreanos dos semicondutores sobem
SK Hynix sobe mais de 5%, Samsung mais de 3%; KOSPI aproxima-se dos 7.000 pontos
Os resultados do segundo trimestre do ano fiscal de 2027 da NVIDIA provocaram ondas de choque não só no mercado norte-americano, mas também em todo o mercado global de semicondutores. Durante o horário de negociação asiático, os principais fabricantes sul-coreanos de memórias dispararam na sequência dos resultados da NVIDIA, melhores do que o esperado, e das suas fortes previsões.
Na abertura, as
User_any
$SKHYNIX #SKHynixSurgesOver5%
Resultados da NVIDIA impulsionam a Ásia: gigantes sul-coreanos dos semicondutores sobem
SK Hynix sobe mais de 5%, Samsung mais de 3%; KOSPI aproxima-se dos 7 000
Os resultados do segundo trimestre do ano fiscal de 2027 da NVIDIA provocaram ondas de choque não só no mercado norte-americano, mas também em todo o mercado global de semicondutores. Durante o horário de negociação asiático, os principais fabricantes sul-coreanos de memória dispararam na sequência dos resultados da NVIDIA, melhores do que o esperado, e das suas previsões otimistas.
Na abertura, as ações da SK Hynix ganharam mais de 5%, enquanto a Samsung Electronics subiu mais de 3%. Este impulso fez o índice KOSPI subir aproximadamente 3%, aproximando-o do nível dos 7 000.
Efeito NVIDIA: resultados melhores do que o esperado
A receita trimestral anunciada pela NVIDIA, de $96.2 mil milhões, excedeu significativamente as expectativas do mercado, de $92.2 mil milhões. As receitas dos centros de dados excederam as expectativas, atingindo $89 mil milhões, enquanto o lucro por ação também superou as estimativas, situando-se em $2.22. A previsão da empresa de um crescimento de aproximadamente 70% no ano fiscal de 2028 excedeu significativamente a expectativa do mercado, de cerca de 45%.
Estes resultados sólidos foram interpretados como um sinal direto da procura por parte dos fabricantes de memória na Ásia. A SK Hynix e a Samsung são fornecedores importantes de memória de alta largura de banda (HBM), utilizada nos chips de IA da NVIDIA.
Uma nova era no mercado da memória
Os resultados da NVIDIA também evidenciam a dinâmica do setor da memória. O apetite de investimento de um bilião de dólares em infraestruturas de IA está a provocar aumentos significativos nos preços da memória. Fabricantes como a SK Hynix e a Samsung aumentaram o seu poder de fixação de preços, uma vez que a procura excede a oferta. Os analistas sugerem que a limitação da oferta de memória poderá continuar até 2027, criando um ambiente de mercado favorável para os principais fabricantes.
Os mercados asiáticos sobem e recuperam a confiança
A subida do índice KOSPI reflete não só o otimismo em relação ao setor dos semicondutores, mas também a confiança gerada pelos resultados da NVIDIA. Os investidores, anteriormente preocupados com a liquidação no setor dos semicondutores nos EUA e com a prolongada tendência descendente da NVIDIA, começaram a assumir posições à luz do balanço sólido e das previsões otimistas.
A recuperação das ações sul-coreanas do setor dos semicondutores destaca-se, em particular, como resultado da mensagem forte da NVIDIA relativamente à procura por IA. Desenvolvimentos específicos das empresas, como as recompras de ações da Samsung e da SK Hynix, também tiveram um impacto positivo no índice.
#NVIDIAEarnings #GateStockInsightsChallenge
DYOR 🔎 NFA ✔️
repost-content-media
#GateStockInsightsChallenge $MRVL ‌Marvell (MRVL) Análise Especial: A Vencedora Silenciosa da Guerra da IA?
MRVL Anuncia Hoje os Resultados do Segundo Trimestre do AF2027: Expectativas do Mercado de 2,71 Mil Milhões de Dólares em Receitas e 0,93 Dólares de Lucro por Ação
A Marvell Technology anunciará os resultados do segundo trimestre do ano fiscal de 2027 após o fecho do mercado, a 27 de agosto. Wall Street espera que a empresa reporte aproximadamente 2,71 mil milhões de dólares em receitas (um aumento homólogo de 35%) e um lucro ajustado por ação de 0,93 dólares (um aumento homólogo de 39
User_any
#GateStockInsightsChallenge $MRVL ‌Análise Especial da Marvell (MRVL): A Vencedora Silenciosa da Guerra da IA?
A MRVL Anuncia Hoje os Resultados do Segundo Trimestre do AF2027: O Mercado Espera 2,71 Mil Milhões de Dólares em Receitas e 0,93 Dólares de Resultados por Ação
A Marvell Technology anunciará os resultados do segundo trimestre do ano fiscal de 2027 após o fecho do mercado, a 27 de agosto. Wall Street espera que a empresa apresente aproximadamente 2,71 mil milhões de dólares em receitas (um aumento de 35% homólogo) e resultados ajustados por ação de 0,93 dólares (um aumento de 39% homólogo). O preço-alvo médio a 1 ano entre os analistas é de 269 dólares; a estimativa mais otimista é de 400 dólares e a mais pessimista é de 195 dólares. A ação subiu 225% no último ano e atingiu uma capitalização de mercado de 218 mil milhões de dólares.
1. A Estratégia do «Legado da Intel»: Por que razão a Marvell é diferente?
Em vez de ser um «gigante único» como a NVIDIA e a AMD, a Marvell está distribuída por 5 motores distintos de crescimento da IA. Esta estratégia posiciona a empresa em diferentes níveis do ecossistema da IA:
Ótica de expansão horizontal: À medida que os clusters de IA se expandem, a necessidade de conectividade ótica aumenta exponencialmente. A Marvell é um fornecedor essencial destas ligações entre centros de dados.
Ótica de expansão vertical: Modelos de IA maiores exigem uma maior largura de banda para a comunicação entre chips. As soluções da Marvell nesta área desempenham um papel significativo na superação dos estrangulamentos de desempenho.
Interligação de centros de dados: As soluções de interligação de centros de dados (DCI) constituem uma parte significativa das receitas da Marvell.
Comutação Ethernet: As soluções de comutação Ethernet, que formam a espinha dorsal das redes de IA, são uma das áreas tradicionalmente fortes da Marvell.
Silício personalizado (ASIC): Os serviços de conceção de aceleradores de IA personalizados para hiperscalers são o segmento de crescimento mais rápido da Marvell.
O CEO Matt Murphy afirmou: «A nossa atividade de conceção de IA personalizada está num máximo histórico. A equipa da Marvell está atualmente a trabalhar em mais de 50 novas oportunidades com mais de 10 clientes.»
2. Aquisição da Celestial AI: Uma Revolução Silenciosa
A aquisição da Celestial AI, anunciada no terceiro trimestre do ano fiscal de 2026, é descrita como um ponto de viragem na estratégia de expansão vertical da Marvell.
Implicações técnicas: À medida que os modelos de IA crescem, a velocidade da conectividade no chip torna-se o estrangulamento mais crítico para determinar o desempenho. A tecnologia de conectividade ótica da Celestial AI poderá conferir à Marvell uma vantagem técnica sobre a Broadcom nesta área.
Ponto crítico: A empresa alcançou ganhos recorde de design no ano fiscal de 2026. Isto proporciona «visibilidade» que garante receitas para os próximos 2-3 anos. O CEO Murphy afirmou que alcançaram 5 mil milhões de dólares em novos ganhos de design no AF2026, o que proporciona uma base sólida para o crescimento futuro.
3. Marvell vs Broadcom: O Percurso da Guerra dos ASIC
O maior concorrente da MRVL é a Broadcom (AVGO). Ambas produzem chips de IA personalizados (ASICs) para hiperscalers. Vejamos as diferenças entre a Marvell e a Broadcom em quatro categorias fundamentais:
Critérios - Marvell (MRVL)
• Foco principal: Carteira distribuída por 5 motores de IA
• Ponto forte: Integração de ótica + ASIC + comutação
• Objetivo de crescimento: Centros de dados +50% até ao AF2027
Critérios - Broadcom (AVGO)
• Foco principal: Líder em silício personalizado, encapsulamento 3.5D XDSiP
• Ponto forte: Ecossistema de ASIC mais maduro
• Objetivo de crescimento: Receitas de IA de 40 mil milhões de dólares até ao AF2026
A estratégia de «5 motores» da Marvell proporciona diversificação do risco, oferecendo simultaneamente o potencial de conquistar quota de mercado em todas as áreas face à estrutura mais concentrada da Broadcom.
4. Investimento na Índia: 250 Milhões de Dólares
A 29 de julho de 2026, a Marvell anunciou que investiria 250 milhões de dólares para expandir as suas instalações em Bangalore, na Índia.
Importância estratégica:
• A Índia como centro do conjunto global de talento em IA
• Criação de uma base de engenharia fora da TSMC
• Diversificação geográfica face às restrições comerciais na China
• Aproveitamento do potencial de crescimento do mercado indiano
5. Riscos e Desafios
Principais riscos identificados pelos analistas:
1. Avaliação elevada: A ação está cotada a quase três vezes (14.40x) o múltiplo P/S do setor (5.06x). Estes níveis indicam que as expectativas de crescimento futuro já estão refletidas no preço.
2. Concentração de clientes: Uma grande parte das receitas está associada a alguns hiperscalers. Isto poderá conduzir a quedas significativas nas receitas em caso de perda de clientes.
3. Concorrência: A Broadcom, a AMD e a Astera Labs desafiam a Marvell em todas as áreas. O ecossistema maduro da Broadcom é uma vantagem significativa, especialmente no mercado de ASICs.
4. Pressão sobre as margens: O aumento da produção de silício personalizado poderá pressionar temporariamente as margens. Os custos de produção de novos produtos podem reduzir as margens nas fases iniciais.
A Marvell está numa posição única na camada de «conectividade» da infraestrutura de IA. Enquanto a Nvidia pretende liderar na «computação», a Marvell pretende liderar na «movimentação de dados».
Indicadores críticos a acompanhar no próximo período:
• Impacto do acordo de chips personalizados com a Google na demonstração de resultados
• Resultados técnicos e comerciais da integração da Celestial AI
• Alteração da quota de mercado na concorrência com a Broadcom
• Tendência das margens de lucro bruto
Acompanhe a reação do mercado após a divulgação dos resultados, especialmente a previsão de receitas e as orientações relativas às margens.
Todas as avaliações e comentários aqui apresentados são puramente pessoais e não constituem, de forma alguma, aconselhamento de investimento.
repost-content-media
$MRVL #GateStockInsightsChallenge
O segredo de “um bilião de dólares” da Marvell: o salto gigantesco com a aprovação da NVIDIA
Na COMPUTEX 2026, o CEO da NVIDIA, Jensen Huang, subiu ao palco e, apontando para o CEO da Marvell, Matt Murphy, disse: “Senhoras e senhores, aqui está a próxima empresa de um bilião de dólares.”
Nesse momento, a MRVL disparou 30%. Isto não foi um elogio; foi um aval da NVIDIA à Marvell. As palavras de Jensen Huang foram a indicação mais concreta da reconfiguração das relações de poder no ecossistema da IA.
1. O acordo de $12.2 mil milhões com a Google
A grande revel
User_any
$MRVL #GateStockInsightsChallenge
O segredo de «um bilião de dólares» da Marvell: o enorme salto com a aprovação da NVIDIA
Na COMPUTEX 2026, o CEO da NVIDIA, Jensen Huang, subiu ao palco e, apontando para o CEO da Marvell, Matt Murphy, disse: «Senhoras e senhores, eis a próxima empresa de um bilião de dólares.»
Nesse momento, a MRVL disparou 30%. Isto não foi um elogio; foi um aval da NVIDIA à Marvell. As palavras de Jensen Huang foram a indicação mais concreta da redefinição das relações de poder no ecossistema da IA.
1. O negócio de $12.2 mil milhões com a Google
A grande revelação de 19 de agosto: a Google poderá comprar até $12.2 mil milhões em ações da Marvell. O negócio abrange chips personalizados (aceleradores de inferência de IA, controladores de armazenamento e de rede) ligados ao ecossistema TPU da Google. A MRVL subiu 10% com esta notícia, enquanto a sua concorrente Broadcom caiu 5%.
Importância estratégica: a Google tem trabalhado com a Broadcom há uma década. Agora está a transferir-se para a Marvell. Este é um dos desenvolvimentos mais significativos no reforço da posição da Marvell no mercado de chips especializados (ASIC). A estrutura do acordo também é digna de nota: foi concedida à Google uma garantia (warrant) que lhe dá o direito de comprar 58.97 milhões de ações da MRVL a $206.58 cada. A maioria das ações é atribuída com base nas despesas da Google em produtos da Marvell. É disponibilizado um lote de ações por cada $500 milhões de receitas elegíveis, e este processo continuará até ao ano fiscal de 2033. Esta estrutura proporciona à Marvell visibilidade sobre as receitas a longo prazo, assegurando simultaneamente o fornecimento de chips especializados à Google.
2. O motor de crescimento oculto da Marvell: a revolução da memória
Em 4 de agosto, a Marvell anunciou uma nova geração de produtos para a infraestrutura de memória de IA. Estes produtos destinam-se a resolver os estrangulamentos de memória nos centros de dados:
Controlador SSD Bravera SC6: oferece o dobro do desempenho do seu antecessor com PCIe 6.0. Reduz a latência das GPU ao transferir as necessidades de cache KV da IA para SSD. Isto é fundamental, sobretudo para melhorar o desempenho da inferência com modelos de linguagem de grande dimensão.
Expansão de memória Structera X CXL: permite que os fornecedores de serviços de hiperescala dimensionem a memória de forma independente da capacidade computacional. Isto proporciona aos operadores de centros de dados uma gestão de recursos mais flexível.
Memória ótica partilhada Photonic Fabric: promete um débito de tokens 2-3 vezes superior nos centros de dados existentes, através da partilha de até 32TB de cache KV ativa ao longo de distâncias de até 50 metros. Esta tecnologia resulta das capacidades de conectividade ótica que a Marvell adquiriu através da compra da Celestial AI.
CEO Will Chu: «A infraestrutura de IA está agora a passar de servidores isolados para sistemas onde a computação, a memória e a conectividade funcionam de forma integrada.» Esta visão molda todo o portefólio de produtos da Marvell.
3. Investimento de $250 milhões na Índia
Em 29 de julho, a Marvell anunciou um investimento de $250 milhões para expandir as suas instalações em Bangalore. Esta medida tem três objetivos estratégicos:
• Diversificação geográfica para fazer face às restrições comerciais na China
• Acesso ao conjunto global de talentos na área da IA
• Criação de uma base de engenharia fora da TSMC
À medida que a Índia se torna um dos centros mundiais de talento na conceção de semicondutores, a Marvell está a reforçar a sua presença na região com este investimento.
4. Preço-alvo: o que dizem os analistas?
Critério Valor
Preço atual ~$243
Preço-alvo médio $269
Otimista $400
Pessimista $195
Retorno anual +226% (último 1 ano)
75% dos analistas recomendam «COMPRAR». A capitalização de mercado é de $218 mil milhões. A Susquehanna mantém a recomendação de «compra», com um preço-alvo revisto em alta para $265, enquanto a Rosenblatt Securities está ainda mais otimista, com um preço-alvo revisto em alta para $300.
5. Expectativas de resultados e riscos
A MRVL divulga hoje os seus resultados do T2 do AF2027 (27 de agosto). Expectativas:
• Receitas: $2.72 mil milhões (+35% em termos homólogos)
• Lucro por ação: $0.93
• Crescimento do centro de dados: deverá atingir 55%
Principais riscos:
Avaliação elevada: a ação está cotada a quase três vezes o múltiplo P/S do setor (14.40x). Estes níveis indicam que as expectativas de crescimento futuro já estão incorporadas no preço.
Concentração de clientes: uma grande parte das receitas está associada a vários fornecedores de serviços de hiperescala. Poderão ocorrer descidas significativas das receitas caso se perca algum cliente.
Concorrência: a Broadcom, a AMD e a Astera Labs estão a desafiar a Marvell em todas as áreas. O ecossistema maduro da Broadcom constitui uma vantagem significativa, sobretudo no mercado de ASIC.
Pressão sobre as margens: o aumento da produção de silício personalizado poderá pressionar temporariamente as margens.
A MRVL mostrará hoje, através do seu relatório de resultados, se consegue corresponder a estas elevadas expectativas. Prevê-se que o crescimento do centro de dados atinja 55%. Se estes valores forem alcançados, a avaliação premium será justificada. Caso contrário, existe o risco de uma correção acentuada da ação, que apresenta um múltiplo EV/EBITDA de 54x.
A descrição da Marvell pelo CEO da NVIDIA como «uma empresa de um bilião de dólares» demonstra confiança no seu potencial a longo prazo. No entanto, no curto prazo, será decisivo determinar quanto desse potencial já está incorporado no preço e se o desempenho operacional da empresa corresponde às expectativas.
Todas as avaliações e comentários aqui apresentados são puramente pessoais e não constituem, de forma alguma, aconselhamento de investimento.
repost-content-media
MRVL-0,41%
NVDA+2,17%
AVGO+2,17%
AMD-0,29%
ALAB+3,47%
$MRVL ‌#GateStockInsightsChallenge Relatório Pós-Resultados da Marvell (MRVL): Não são os números de hoje, mas o warrant de 240 parcelas da Google
A MRVL divulgará os seus resultados do segundo trimestre do AF2027 no fecho do mercado de hoje: Wall Street espera receitas de $2.71 mil milhões e resultados por ação de $0.93.
A própria orientação da empresa é de $2.70 mil milhões e $0.93 – uma diferença de apenas 0.3%. Nos últimos quatro trimestres, a MRVL superou as expectativas de resultados por ação em média 0.1%. A possibilidade de uma “surpresa” neste trimestre é quase inexistente. A verdad
User_any
$MRVL ‌#GateStockInsightsChallenge Relatório pós-resultados da Marvell (MRVL): Não são os números de hoje, mas o warrant de 240 parcelas da Google
A MRVL divulgará os seus resultados do 2.º trimestre do AF2027 no fecho do mercado de hoje: Wall Street espera receitas de $2.71 mil milhões e resultados por ação de $0.93.
A própria previsão da empresa é de $2.70 mil milhões e $0.93 – uma diferença de apenas 0.3%. Nos últimos quatro trimestres, a MRVL superou as expectativas de resultados por ação em média 0.1%. A possibilidade de uma “surpresa” neste trimestre é praticamente inexistente. A verdadeira história não está nos números de hoje, mas no documento apresentado à SEC em 19 de agosto.
Acordo com a Google: warrant de 240 parcelas
A Google adquiriu um warrant sobre 58,970,907 ações da MRVL. O preço de exercício é $206.58. As ações fecharam ontem a $245.12 – o que significa que a Google já valorizou 19%, antes mesmo de uma única parcela ser adquirida.
A parte crucial são as condições de aquisição:
• Quase todas as parcelas de ações (57.6 milhões de unidades) serão adquiridas em 240 prestações.
• Cada prestação é ativada quando a Google compra $500 milhões em chips personalizados à MRVL.
• 240 × $500 milhões = $120 mil milhões
Isto é menos um contrato com um cliente e mais uma “rota de compras” que a Google está a estabelecer com a MRVL. E os primeiros sinais desta rota começarão a surgir com a previsão para o 3.º trimestre, que será divulgada esta noite. Isto porque as parcelas baseadas em compras entram em vigor no terceiro trimestre do AF2027.
Ação: recuperação após a queda
A MRVL chegou a cair para $163.39 em 29 de julho – o dia em que o acordo com a Google foi assinado. Recuperou após as notícias sobre o acordo e fechou ontem a $245.12.
• Retorno desde o início do ano: 179%
• Média do setor: 27.5%
• Múltiplo P/S futuro: 14.40x – média do setor 5.06x
• 75% dos analistas recomendam COMPRAR
• Preço-alvo médio: $269
• Mais otimista: $400
Os meus 3 cenários
📈 Cenário otimista:
Receitas de $2.77 mil milhões ou mais, previsão para o 3.º trimestre acima de $3.2 mil milhões. O acordo com a Google está claramente incluído na previsão e as primeiras parcelas estão a ser ativadas. Um P/E histórico de 77x é o único resultado que justifica a posição atual da ação.
➡️ Cenário-base:
Receitas entre $2.70-2.75 mil milhões, previsão para o 3.º trimestre entre $3.0-3.1 mil milhões. Manutenção das previsões pelo quinto trimestre consecutivo. Nada foi confirmado ou refutado; o debate transita para o Investor Day de 6 de outubro.
📉 Cenário negativo:
As receitas ficam no limite inferior do intervalo previsto, e a previsão para o 3.º trimestre fica abaixo do consenso de $3.04 mil milhões. O warrant está a tornar-se uma “história” em vez de um “calendário” – e o rácio P/E de 77x tem muito pouco fundamento.
3 realidades por detrás dos números
1. Dependência da China
44% das receitas do último trimestre vieram da China; há um ano, eram 37%. A participação dos EUA caiu de 16% para 7%. Uma enorme mudança geográfica em 12 meses.
2. Diferença entre GAAP e não-GAAP
O resultado líquido GAAP do último trimestre foi de $34.5 milhões, enquanto o resultado não-GAAP foi de $718 milhões – uma diferença de 20x. A maior parte desta diferença resulta de $193 milhões em remuneração baseada em ações e amortização de aquisições. O warrant da Google acrescentará um novo elemento a este quadro.
3. Novo CFO
Dan Durn foi nomeado CFO em junho; a previsão de hoje é o seu primeiro trimestre completo no cargo. O antigo CFO, Willem Meintjes, saiu após 10 anos para passar tempo com a família.
O negócio de chips personalizados já não é um jogo de “conquistar projetos”, mas sim de “financiamento”. A NVIDIA mobilizou $500 mil milhões em capital de terceiros de um dia para o outro. Entretanto, a MRVL negociou 7% das suas ações em troca do calendário de compras de um cliente. O mesmo movimento, um instrumento diferente.
O único indicador que me induziria em erro: uma previsão para o 3.º trimestre abaixo de $3.04 mil milhões. O warrant só faz sentido quando as receitas que lhe estão subjacentes chegam. $3.04 mil milhões é o limiar que indica que as aquisições da Google começaram. Abaixo desse valor, essas 240 parcelas são apenas uma história, não um calendário.
Todas as avaliações e comentários aqui apresentados são apenas as minhas opiniões pessoais. DYOR 🔎 NFA ✔️
repost-content-media
MRVL-0,41%
NVDA+2,17%
A Participação da Marvell na Tempestade da IA: Por Trás da História de Crescimento $MRVL ‌
Os analistas esperam um crescimento de 35% das receitas no segundo trimestre; a forte procura por chips personalizados e soluções de interligação está a tornar a Marvell num interveniente importante no setor da infraestrutura de IA.
A Marvell Technology continua a ser uma das principais beneficiárias do boom dos centros de dados de IA. Prevê-se que as receitas da empresa no segundo trimestre atinjam $2.7 mil milhões, um aumento de aproximadamente 35% em termos homólogos. O principal impulsionador deste
User_any
A Participação da Marvell na Tempestade da IA: Os Bastidores da História de Crescimento $MRVL ‌
Os analistas esperam um crescimento de 35% das receitas no segundo trimestre; a forte procura por chips personalizados e soluções de interligação está a tornar a Marvell num interveniente fundamental no setor das infraestruturas de IA.
A Marvell Technology continua a ser uma das grandes vencedoras do boom dos centros de dados de IA. Prevê-se que as receitas da empresa no segundo trimestre atinjam 2,7 mil milhões de dólares, mais aproximadamente 35% em termos homólogos. O principal motor deste crescimento é o desempenho excecional do segmento de centros de dados. No primeiro trimestre, as receitas dos centros de dados atingiram 1,83 mil milhões de dólares, representando 76% das receitas totais.
Motores de Crescimento: XPU e Interligação Ótica
A estratégia de crescimento da Marvell assenta em dois pilares principais:
1. Chips de IA Personalizados (XPU): O CEO Matt Murphy observa que a empresa está a registar o nível de atividade mais elevado de sempre no desenvolvimento de chips de IA personalizados. A Marvell desempenha um papel fundamental no desenvolvimento de chips que os hiperescaladores criam especificamente para as suas necessidades. Murphy prevê que o crescimento nesta área ultrapasse 20% no ano fiscal de 2027 e duplique em 2028. O objetivo da empresa para as receitas de chips privados no ano fiscal de 2029 é de 100 mil milhões de dólares.
2. Soluções de Interligação Ótica: À medida que os clusters de IA crescem, o fluxo de dados entre chips e servidores está a tornar-se um estrangulamento crítico. As soluções de interligação ótica de 800G e 1,6T da Marvell foram concebidas para resolver este problema. Murphy observa que esta linha de negócio está a crescer a uma taxa anual superior a 70% e ainda tem potencial de valorização.
O Impulso da NVIDIA
Na COMPUTEX 2026, a declaração do CEO da NVIDIA, Jensen Huang, referindo-se ao CEO da Marvell, Matt Murphy, "Eis a próxima empresa de um bilião de dólares", alterou fundamentalmente a perceção do mercado em relação à Marvell. Esta aprovação criou um "efeito NVIDIA", confirmando a importância da Marvell no ecossistema de IA.
Perspetivas Futuras
A Marvell elevou o seu objetivo de receitas para 115 mil milhões de dólares no ano fiscal de 2027 e estabeleceu um objetivo de 165 mil milhões de dólares para 2028. Murphy salientou que a história de crescimento da empresa ainda está numa fase inicial, afirmando: "As encomendas relacionadas com a IA são extraordinariamente fortes."
A questão crítica para os investidores é: Quanto deste crescimento já está refletido no preço? A Marvell está a ser negociada a uma avaliação muito acima da média do setor. O principal foco no próximo período será saber se a empresa conseguirá corresponder a estas elevadas expectativas.
#GateStockInsightsChallenge #NVIDIAEarnings
Faça a sua própria investigação 🔎 Não é aconselhamento financeiro ✔️
repost-content-media
MRVL-0,41%
NVDA+2,17%