Square
A seguir
Quente
Notícias
Perfil

InvestingWithBrandon

vip
Idade 1.9Ano
Nível máximo 0
Ainda sem conteúdo
0
A seguir
113
Fãs
34
Gostei
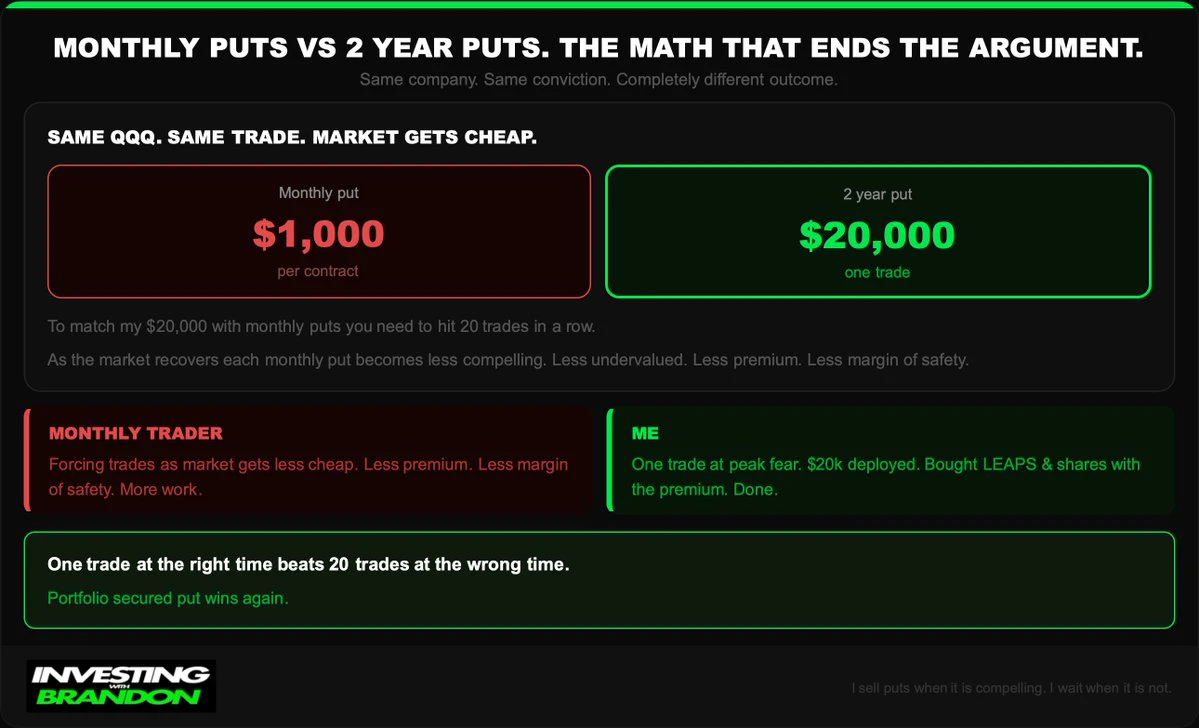
Opções put mensais vs. opções put a 2 anos.
A matemática que encerra a discussão.
O mercado fica barato.
Vendo uma opção put a 2 anos. Arrecado 20 000 $.
Vende opções put mensais sobre a mesma empresa.
Média de 1 000 $ por mês.
Para igualar os meus 20 000 $, precisa de conseguir 20 operações consecutivas.
Mas aqui está o problema.
À medida que o mercado recupera da queda, cada opção put mensal torna-se menos atrativa.
Menos subvalorizada. Menos prémio. Menor margem de segurança.
Está a forçar operações enquanto a oportunidade diminui.
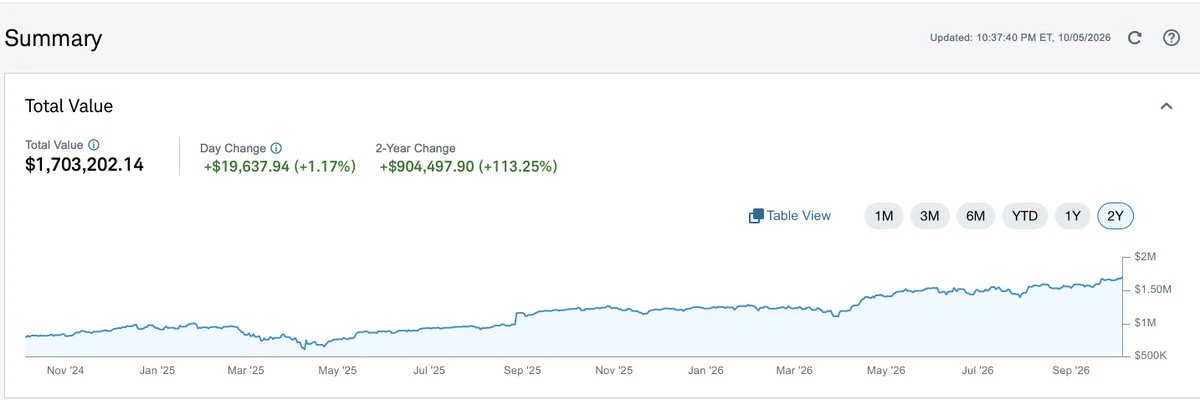
Entretanto, investi $20k no pico do
post-image
🔴Vender opções put garantidas por dinheiro é como apostar no VERMELHO e no PRETO numa roleta.
(Parvo... certo?)
Deixe-me explicar:
- Vender puts é uma estratégia de alta.
- Mas vender puts garantidas por uma grande quantia de dinheiro parada é uma estratégia de baixa.
- Porque não utilizar a empresa em que está otimista para garantir a transação, em vez de dinheiro...
- A isto chama-se vender puts garantidas pela carteira.
A coisa mais comum que os investidores particulares dizem para me «provar que estou errado»:
- «As puts garantidas pela carteira são perigosas porque não se pode aceitar a
Investidor de retalho: Porque não vender simplesmente puts semanais e capitalizar mais depressa? 52 operações por ano.
Eu: Quanto cobras por uma?
Investidor de retalho: tipo 150 $.
Eu: E quão abaixo do preço está o preço de exercício?
Investidor de retalho: talvez 2-3%.
Eu: Portanto, uma queda normal de 5% e já estás a perder... com 4 dias para recuperar.
Investidor de retalho: Simplesmente rolava-a.
Eu: Rolavas para onde? Mais uma semana? Ias estar a rolar por cêntimos.
Investidor de retalho: ...está bem, mas funciona na maioria das semanas.
Eu: Na maioria das semanas. Depois há uma semana em
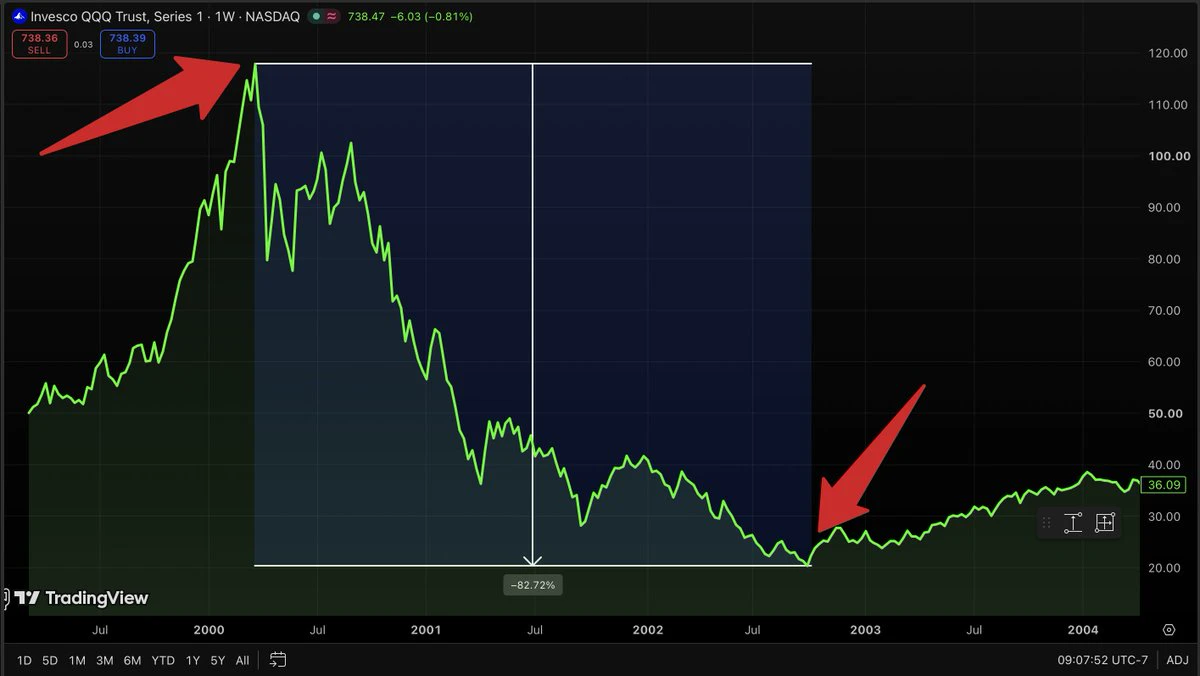
O PIOR dia de SEMPRE para comprar o Nasdaq $Q foi 27 de março de 2000.
117,75 dólares por ação. O ponto mais alto da bolha das dot com.
Em outubro de 2002, estava a 20,06 dólares. Uma queda de 82%.
Demorou cerca de 15 anos apenas para recuperar o valor inicial... e isso COM os dividendos reinvestidos.
Mas se tivesse comprado nesse dia exato e não tivesse feito nada, hoje estaria nos cerca de 740 dólares. Cerca de 7x o seu dinheiro, com dividendos.
Agora, a pessoa que comprou em outubro de 2002 a 20 dólares... isso representa cerca de 37x apenas em termos de preço.
O mesmo fundo. A única coisa
post-image
NDAQ+1,38%
  • 2
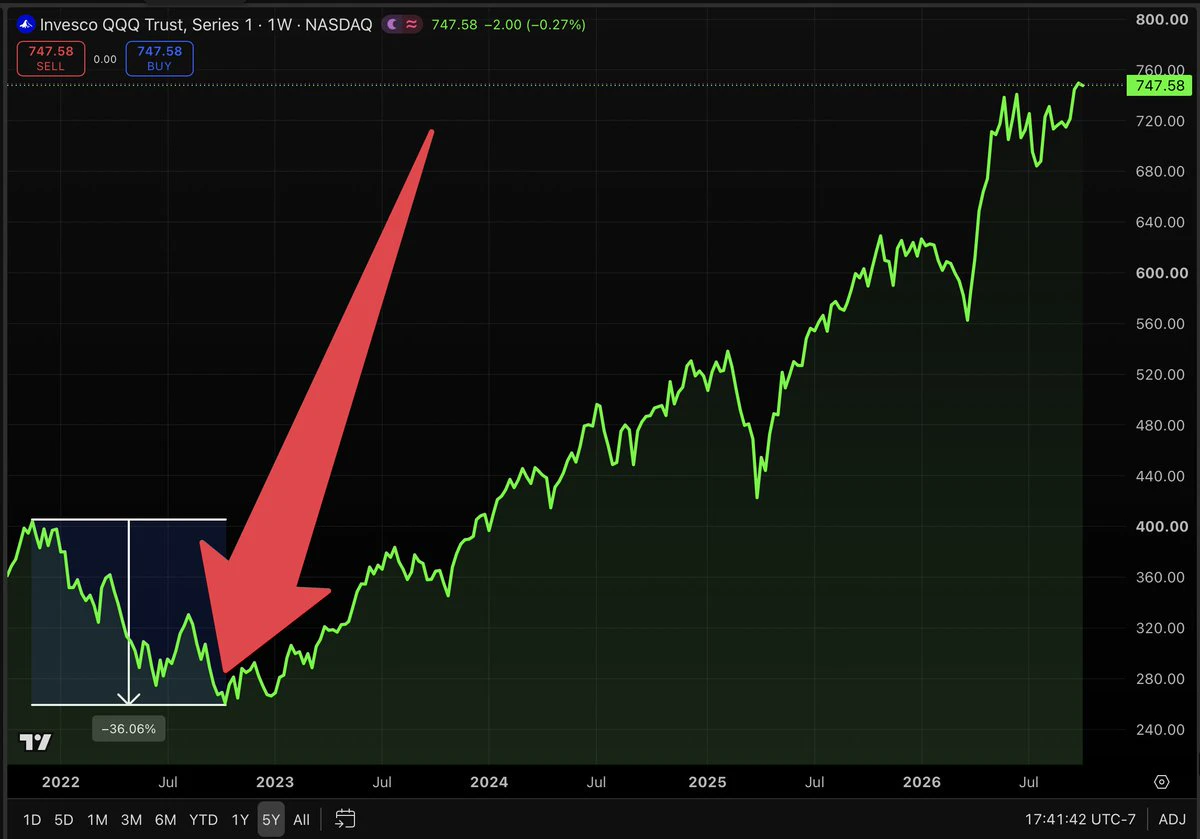
Investidor de retalho: Se tivermos outro 2022, vou vender tudo. Aquele ano destruiu-me... A SÉRIO.
Eu: Olha para esse gráfico. Caiu mais de 36%. Agora diz-me o que fizeste.
Investidor de retalho: Aguentei enquanto consegui, vendi perto do fundo e voltei a entrar muito mais acima.
Eu: Portanto, o mercado sofreu uma queda temporária de 36% e a tua reação tornou-a permanente... Vendeste quando estava em saldos...
Investidor de retalho: Eu sei. Ainda me corrói por dentro.
Eu: Este foi o meu 2022. O mesmo gráfico. Vendi puts garantidas pela carteira, com maturidade superior a 1 ano, duran
post-image
Entre num banco com $100k.
Compre um certificado de depósito e receba os seus 4%.
Depois peça para usar TAMBÉM esse mesmo $100k como entrada para um imóvel de arrendamento...
Vão rir-se de si e expulsá-lo do edifício.
"Não pode ter o seu dinheiro em dois sítios ao mesmo tempo."
Mas é exatamente isso que faço todos os meses.
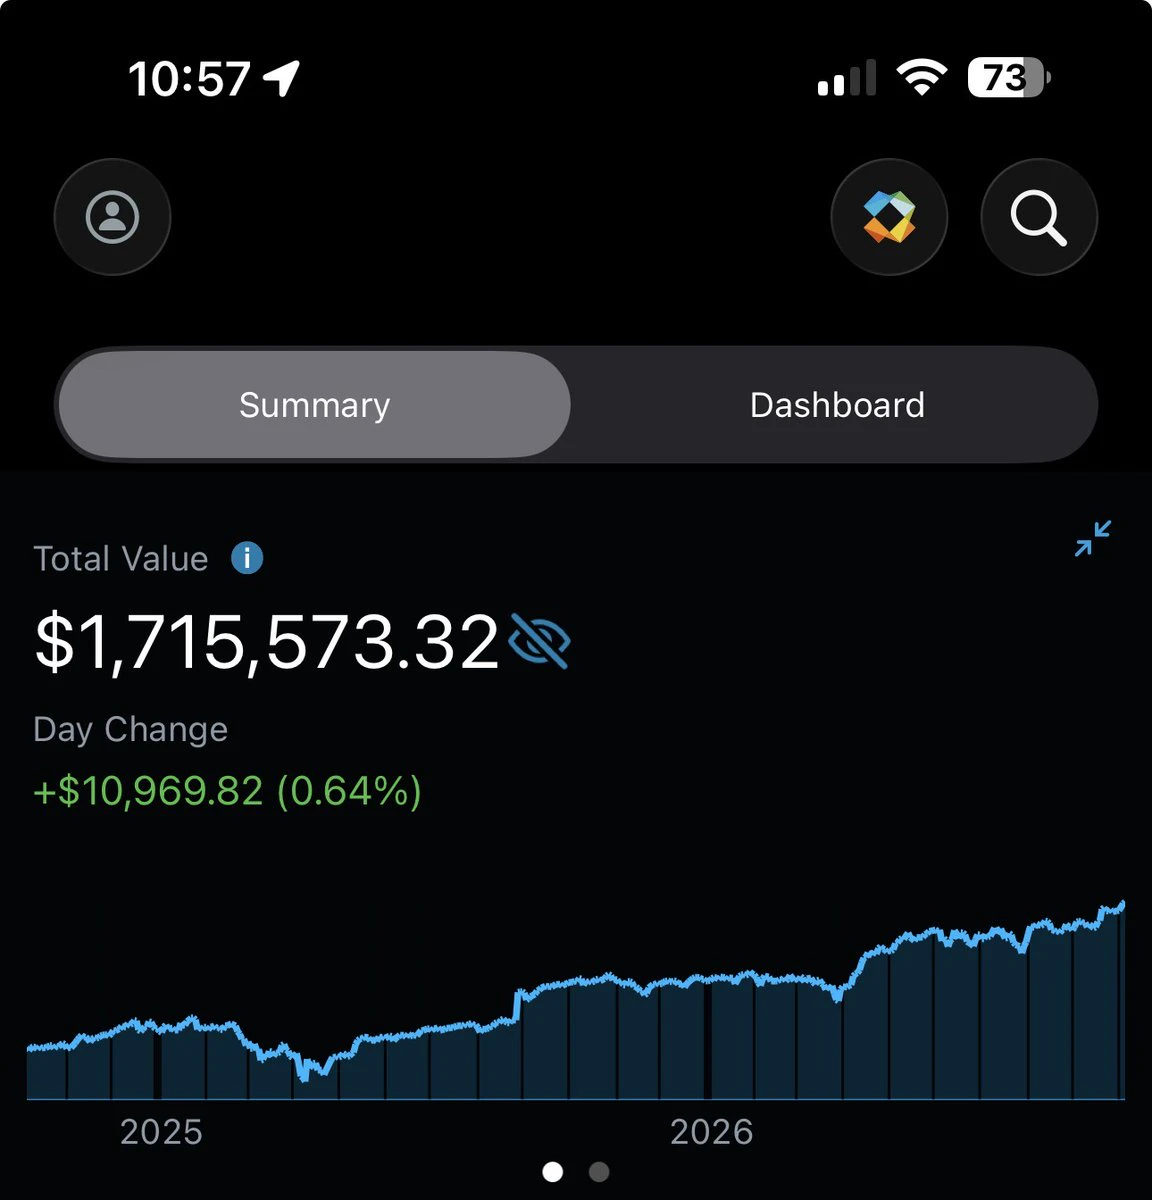
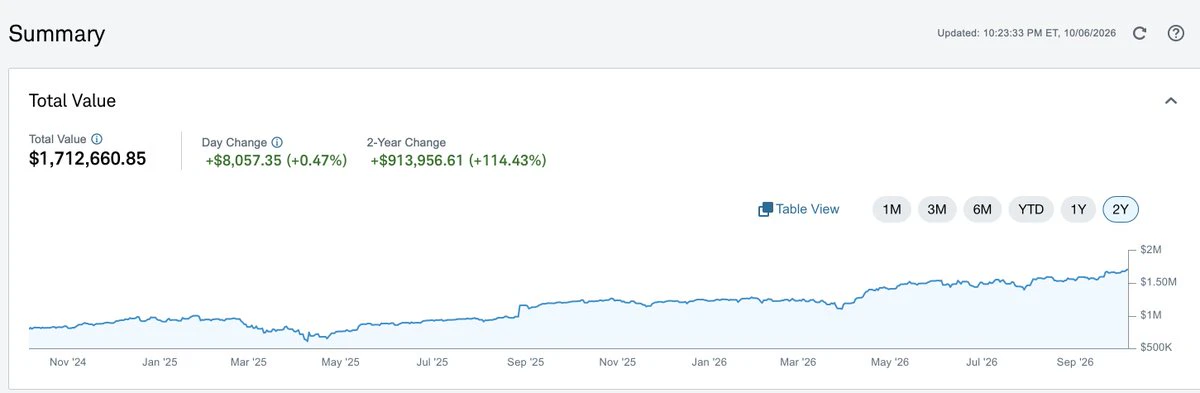
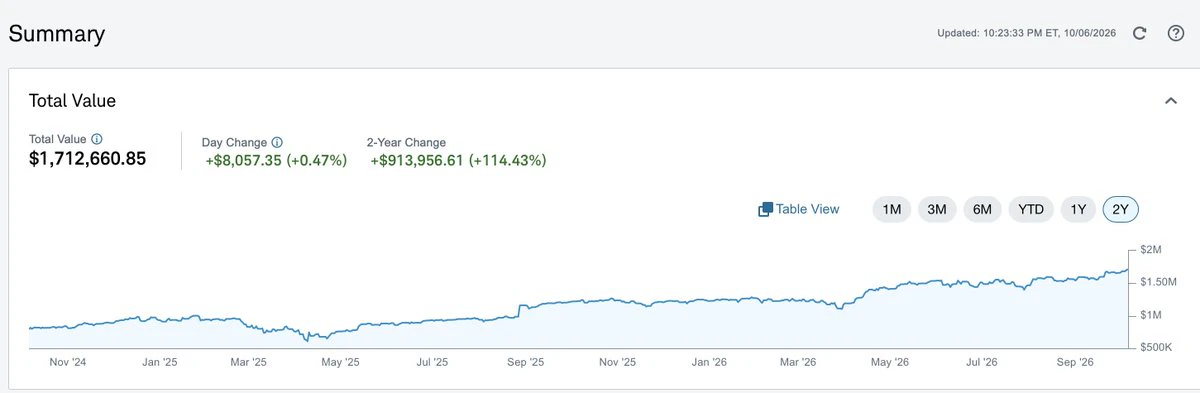
As minhas ações ( $VOO / $Q ) ficam lá a capitalizar cerca de 11% por ano.
Essas MESMAS ações garantem as opções put que vendo para obter mais cerca de 15%.
O mesmo dinheiro. Dois retornos. Nunca com margem. Os rácios estão sempre sob controlo.
É assim que
post-image
VOO+0,14%
  • 1
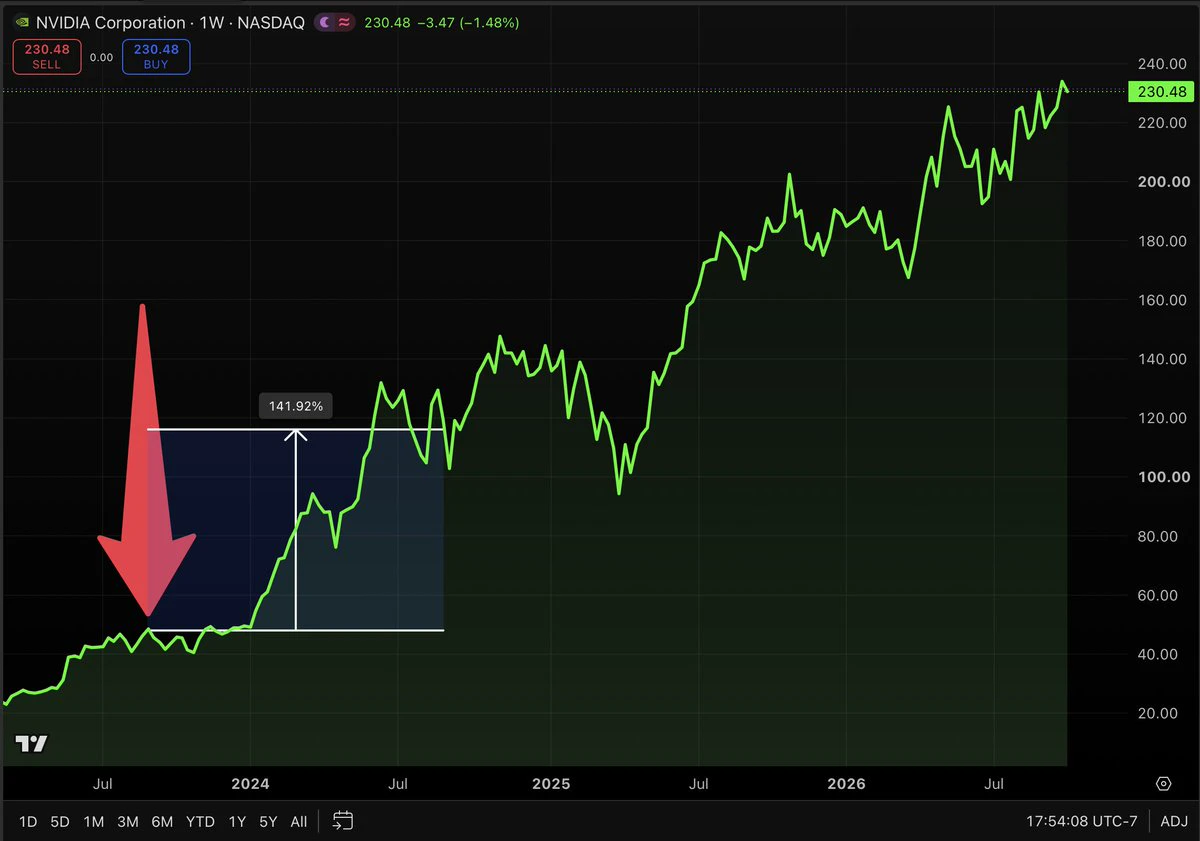
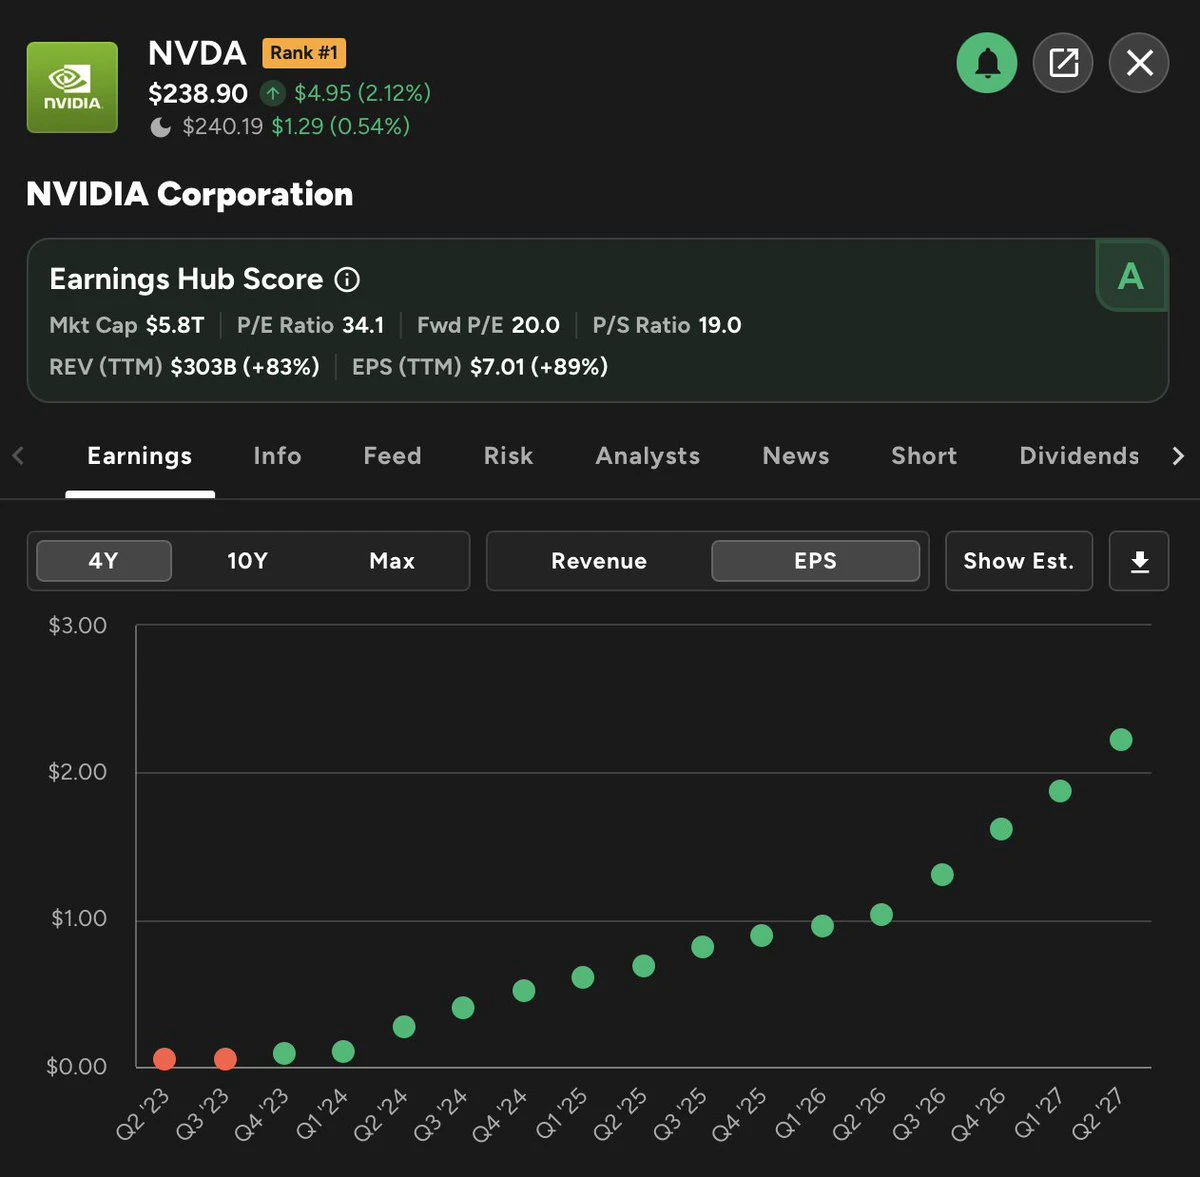
POV: Estás otimista em relação à $NVDA a 53 $/ação em 2023.
Compras opções de compra semanais com preço de exercício de 60 $.
“Vai disparar.”
Segunda-feira: 55 $
Quarta-feira: 58 $. As opções de compra desvalorizam 70% (o theta tem um forte impacto)
Sexta-feira: 59 $. As opções de compra expiram sem valor.
1 mês depois, a ação está a 90 $.
TINHAS RAZÃO. Disparou. Ficaste com 0 $.
Com a mesma opção a 1 ano de vencimento, estarias agora com um grande lucro, com a ação a subir mais de 141%.
Com uma duração curta, ter razão sobre a empresa não é suficiente. Também tens de ter ra
post-image
NVDA+0,30%
Todas as estratégias de opções que usei nos últimos 10+ anos, classificadas da pior à melhor.
7. Calls 0DTE e semanais. Jogo de azar. É preciso acertar na direção E no dia.
6. Spreads. Recebes 1 000 $ e gastas 900 $ na put abaixo dela. Em alta e em baixa ao mesmo tempo.
5. A roda. Suportas a queda e depois limitas a subida.
4. Calls cobertas sobre ações em que estás otimista. Funciona até a ação disparar e as tuas ações serem exercidas.
3. Puts garantidas por dinheiro. A ideia é certa... mas o teu dinheiro fica no banco sem fazer nada.
2. Calls com mais de 1 ano quando estás EXTREMAMENTE otimi
Rácio P/E vs retornos
(P/E atual = 19)
Daqui a 1 ano = difícil dizer
Daqui a 10 anos = tendência clara
Alocar para vencer INDEPENDENTEMENTE do que o mercado fizer no curto prazo.
Mercado em alta = valorizo
Mercado em baixa = capitalizo
POV: vendes puts semanais para obter “rendimento” usando a estratégia da roda
A ação está a $100. Vendes 5 puts de $97 todas as semanas.
Semana 1: +$300. Isto é fácil.
Semana 2: +$280. Porque é que toda a gente não faz isto?
Semana 3: +$310. A contar aos teus colegas de trabalho.
Semana 4: +$290. A pesquisar como te podes despedir.
Semana 5: +$300... depois a ação cai 12% após a divulgação de resultados. Foram-te atribuídas 500 ações a $97. A ação está a $88.
Semana 6: Vendes calls cobertas a $92 para “recuperar o dinheiro.” +$150.
Semana 7: +$150.
Semana 8: +$150.
Semana 9
🟢COMO INVESTIR 100 000 $ EM OUTUBRO DE 2026:
(funciona com qualquer montante)
$30k $VOO
$30k $Q
$20k empresas individuais
$10k calls compradas
$10k $SGOV
Vender puts a 1 ano com garantia da carteira, não com garantia em dinheiro, sobre empresas que cumprem estes critérios:
1. Devem estar abaixo do valor intrínseco.
2. Devem ter um fosso económico.
3. Devem ter poder de fixação de preços.
4. Devem ter uma vantagem competitiva duradoura.
5. Devo estar disposto a mantê-las a longo prazo caso me sejam atribuídas ações; posso utilizar a estratégia wheel e, pacientemente, "livrar-me" das ações se q
post-image
VOO+0,58%
Eu em 2014: Vou enriquecer a fazer day trading.
Eu em 2026: Como está a correr?
Eu em 2014: Quer dizer... tive alguns dias bons.
Eu em 2026: E os dias maus?
Eu em 2014: ...não falamos sobre esses.
Eu em 2026: O que mais estás a fazer?
Eu em 2014: A vender calls cobertas sobre tudo. Dinheiro grátis.
Eu em 2026: Até a ação disparar e as tuas ações serem exercidas.
Eu em 2014: ...sim, isso já aconteceu.
Eu em 2026: Está bem. Para de fazer day trading. Cria uma base de VOO, Q e grandes empresas e nunca a vendas. Vende apenas puts de grandes empresas abaixo do seu valor justo, com vencimento daqui
Esta transação tem 5 erros. Quantos consegue identificar?
“Esta ação subiu 80% este mês, por isso vendi uma opção de venda a 30 dias, precisamente ao preço atual. Tenho 20 000 $ em dinheiro parados para a cobrir. É uma espécie de ação meme, mas o prémio é ENORME.”
Responda com quantos encontrou 👇
Perseguir a subida. Já subiu 80%. Quase nunca está abaixo do valor justo.
30 dias. É um palpite sobre onde estará no próximo mês.
Precisamente ao preço atual. Margem de segurança nula. Qualquer queda e fica a perder.
20 000 $ em dinheiro sem fazer nada. Se tem confiança suficiente para vender a opção
3 números que mudaram completamente a forma como negoceio opções. (o último é aquele em que ninguém acredita)
$385 vs $2,540.
Foi esse o valor pago por uma put com vencimento a 1 mês e por uma put com vencimento a 1 ano, ambas com um preço de exercício de $180, quando as comparei lado a lado no final do ano passado. Quase 7 vezes mais de prémio pelo contrato mais longo... além de mais 11 meses para os resultados crescerem.
85%.
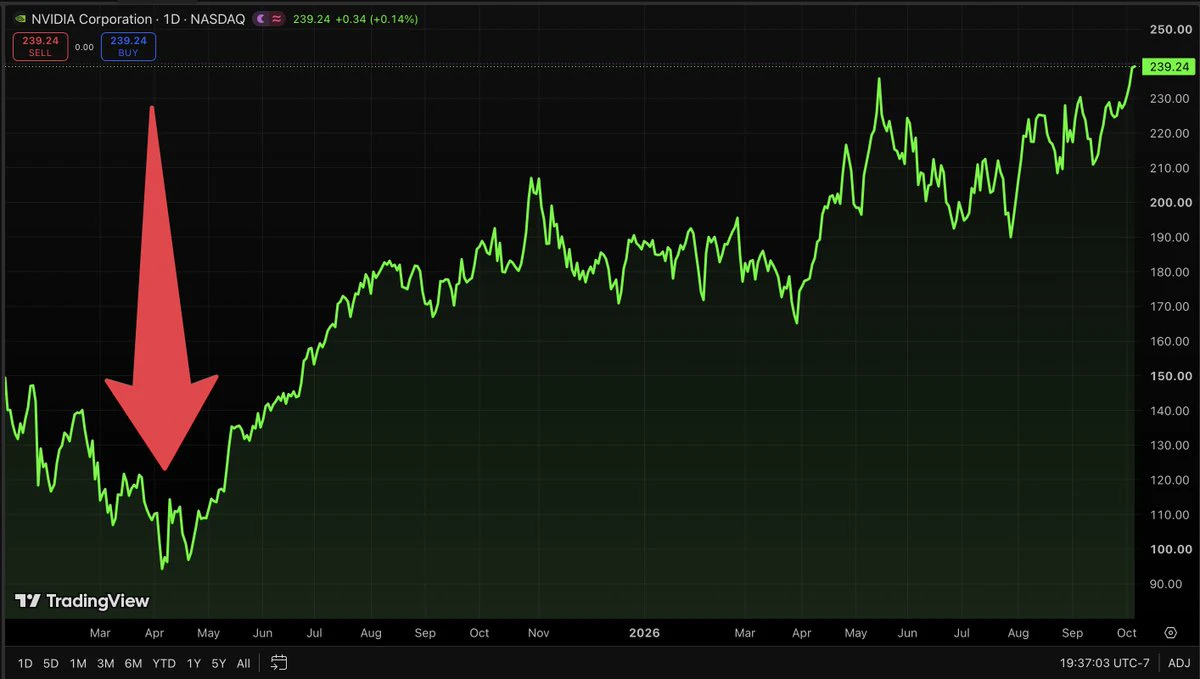
Foi aproximadamente essa a parte do prémio que mantive nas puts a 2 anos que vendi durante o pânico das tarifas de abril de 2025. Fechei-as cerca de 3 meses depois de a
post-image
NVDA-0,52%
Escolhe a tua jogada
Vendeste uma opção de venda a 2 anos sobre uma excelente empresa.
Preço de exercício 10% abaixo do preço de mercado.
3 meses depois, todo o mercado cai e as tuas ações estão 25% abaixo.
A tua opção de venda apresenta -$8,000.
O que fazes?
A) Fechas a posição e assumes a perda
B) Prolongas a data de vencimento
C) Vendes as tuas ações base para obter liquidez
D) Nada
Responde com a tua letra ANTES de leres a minha resposta 👇
A minha resposta: D.
Ainda tens 21 meses no contrato. A empresa não mudou e os seus lucros continuam a crescer. A única coisa q
Adivinha quem ganha
Duas pessoas.
Os mesmos $100k.
Ambas otimistas em relação à mesma excelente empresa.
Ambas vendem exatamente a mesma put e recebem $8,000.
A única diferença:
A Pessoa A mantém os $100k em dinheiro para garantir a operação. (put garantida por dinheiro)
A Pessoa B mantém os $100k investidos em $VOO e deixa que essas ações garantam a operação. (put garantida pela carteira)
2 anos depois... quem tem mais dinheiro na maior parte das vezes?
Adivinha antes de continuares a ler.
Pessoa A: o dinheiro rende cerca de 4% por ano num fundo do mercado monetário. $1
post-image
  • 1
🟢Mantenha as emoções sob controlo.
Continue a fazer DCA em ações/ETFs de qualidade a bons preços.
Quando encontrar oportunidades convincentes:
1. Venda puts garantidas pela carteira com vencimento superior a 1 ano. (não CSP)
2. Use parte desse fluxo de caixa para comprar ações.
3. Use parte do fluxo de caixa para comprar opções de compra LEAP.
Depois, seja paciente e deixe as operações evoluírem.
Simples.
🔴INVESTIDORES DE RETALHO FAZEM SIMPLESMENTE OPÇÕES SOBRE ACÇÕES TOTALMENTE AO CONTRÁRIO...
(Lancemos um exemplo)
Quando o mercado está a cair.
Os investidores de retalho querem comprar puts.
Isso faz subir os prémios das puts.
O que torna as puts mais caras.
Eles estão a comprar puts enquanto o mercado está a ficar mais barato e mais seguro (a cair)
Vamos usar isto a nosso favor.
Em vez de agir como o rebanho e comprar puts quando as coisas estão a cair e a ficar mais baratas/mais seguras.
Vamos vender puts, geralmente com uma duração de pelo menos um ano.
Vamos recolher o prémio máximo e rei
post-image
Aproxima-te do Jensen ( $NVDA CEO ) e diz:
"Comprei uma call de 1 mês sobre $NVDA. Consegues fazer com que a empresa inteira valha mais até lá?"
Ele rir-se-ia de ti. "UM MÊS? Impossível."
Agora pergunta-lhe: "Consegues fazê-lo num ou dois anos?"
"Sem dúvida."
Eis a parte que toda a gente ignora... é EXACTAMENTE assim que os CEO são pagos.
O conselho de administração não dá ao Jensen opções com prazo de 30 dias e diz "faz o preço subir até à próxima sexta-feira". Dão-lhe opções sobre ações com prazo de 1, 2 ou 3 ANOS... porque é esse o tempo necessário para fazer uma empresa crescer de facto.
P
post-image
NVDA-0,52%