Fermsy

vip
Idade 1.9Ano
Nível máximo 0
Criador Web3
Ainda sem conteúdo
O meu irmão e eu estávamos a discutir quanto custa agora o seguro automóvel, por isso ele foi buscar a apólice antiga de 2019.
A mesma cobertura. O mesmo carro (pago, sem acidentes, sem multas).
2019: $89/mês.
2026: $214/mês.
Nada nele mudou. Nenhum sinistro. Nenhuma infração. Nenhuma atualização da apólice.
São mais $125 por mês pela mesma proteção exata para o mesmo carro exato.
Disseram-nos que era por causa da escassez de chips.
Depois disseram-nos que era por causa dos custos de reparação.
Depois disseram-nos que era por causa de "fenómenos meteorológicos mais severos."
Entretanto, as seg
As cidades precisam de construir verdadeiros estúdios e apartamentos de um quarto perto dos empregos, para que os jovens trabalhadores tenham uma oportunidade real de viver perto de onde trabalham.
Em vez disso, os promotores continuam a construir apartamentos de um quarto «de luxo» por 2.400 $/mês, com uma piscina no terraço e um spa para cães que ninguém pediu.
Um estúdio a 2.400 $ não é habitação acessível. Um spa para cães não é uma necessidade básica.
Os custos dos terrenos e da construção aumentaram, é certo. Mas também aumentou a decisão de privilegiar a margem em detrimento do volume,
A minha fatura de eletricidade aumentou 80 dólares este ano. Nada mudou em minha casa.
Eis o que mudou: prevê-se que os centros de dados que operam IA consumam até 15% de toda a eletricidade dos EUA até 2030, quando há poucos anos consumiam quase nada.
As empresas de serviços públicos estão a gastar milhares de milhões na construção de novas centrais elétricas e linhas de transmissão para acompanhar a procura e a transferir a maior parte desse custo para os consumidores comuns, não para as empresas tecnológicas que estão a causar essa procura.
Essas mesmas empresas de serviços públicos regista
VOU REPETIR:
DEVIA SER ILEGAL cobrar a alguém um valor extra por escolher "crédito" em vez de "débito" no checkout.
As redes de cartões já cobram a sua comissão de qualquer forma. O negócio já poupou dinheiro por não ter de lidar com dinheiro físico.
Limitaram-se a encontrar uma rubrica que não irá questionar na caixa e transformaram-na em dinheiro grátis a cada transação, milhões de vezes por dia.
O meu fornecedor de Internet aumentou a minha fatura em 40 $ este ano.
A mesma velocidade. O mesmo router. As mesmas falhas sempre que chove.
Liguei e perguntei a que se devia o aumento.
«Investimento em infraestruturas e aumento dos custos operacionais.»
Então perguntei se a minha Internet tinha ficado mais rápida. Não.
Mais fiável? Não.
Equipamento novo? Não.
Estou simplesmente a pagar mais 480 $ por ano pelo mesmo serviço de sempre, que fica a carregar durante uma chamada no Zoom.
Perguntei se o preço voltaria a baixar quando os «custos» deles baixassem.
O representante chegou mesmo a rir-s
Suze Orman tornou mais americanos ricos na reforma e à beira de ficarem sem casa do que qualquer homem vivo.
A minha colega Denise esgotou o limite do seu 401(k) durante 19 anos seguidos. Nunca falhou uma contribuição. Seguiu à letra o evangelho de “pague primeiro a si próprio”. Tinha $340,000 nessa conta aos 52 anos.
A empresa fez despedimentos em março. A indemnização acabou em junho. A renda vencia-se em julho.
Telefonou ao fornecedor do seu 401(k) e perguntou sobre um levantamento por dificuldade financeira. Foi aprovado, mas 30% desapareceu imediatamente. Uma penalização de 10% por levant
ninguém te avisa disto quando arranjas o teu primeiro emprego “a sério”:
•a deslocação demora uma hora para cada lado, não remunerada, e, de alguma forma, isso agora é normal
•deixas de fazer planos para as noites durante a semana porque sabes que, quando derem as 18h, vais acabar por cancelá-los
•as tuas férias existem no papel, mas tirá-las significa voltares para o dobro do trabalho, por isso simplesmente... não tiras
•começas a medir a tua semana pelo número de dias que faltam para sexta-feira, logo a partir de segunda-feira de manhã
•os teus passatempos transformam-se em coisas que “f
SEJAMOS HONESTOS SOBRE AQUILO QUE A RENDA DEVERIA SER:
O pagamento por um telhado, quatro paredes e alguém que mantenha o espaço habitável.
Nunca deveria ter sido uma aposta sobre o quanto um algoritmo acha que irá tolerar antes de se ir embora.
Os senhorios não construíram o edifício de forma mais resistente este ano. Apenas encontraram software que fixa o preço mais perto do seu limite, e depois chamaram-lhe «preço de mercado».
O aumento da renda não é o mercado a falar.
É uma folha de cálculo, propriedade de alguém que nunca viu a infiltração no seu teto, a decidir aquilo a que ainda conseg
portanto, as empresas decidiram que um salário mínimo de 20 $ em 2009 ainda devia ser de 7,25 $ hoje
e que os cuidados de saúde, que costumavam ser um benefício profissional, deviam agora custar 12 000 $ por ano, além do salário
e que uma pensão que costumava ser garantida devia agora ser um plano 401(k) que perde 20% sempre que precisam de uma «correcção»
e que a renda, que representava 25% do rendimento, devia agora representar 45%
e agora estão a decidir que devias trabalhar até aos 70 anos porque a Segurança Social «não vai estar lá»?
talvez devêssemos deixar de confiar nas contas das pess
um homem nos serviços de veículos motorizados esperou 3 horas para renovar a carta de condução.
chegou ao balcão. A máquina digitalizou a carta antiga, assinalou a morada como «não verificada» e mandou-o para outra fila.
nova fila: mais 2 horas.
entretanto, alguém roubou a identidade de outra pessoa e usou-a para abrir quatro cartões de crédito no mês passado, e o banco não assinalou nenhum deles até o próprio homem lhes telefonar.
o sistema não tem qualquer problema em obrigar uma pessoa real a provar que é real, duas vezes.
simplesmente não consegue perceber quando alguém não é.
O meu pai boomer disse-me para simplesmente deixar de beber alguns lattes e que teria uma entrada para uma casa num instante.
Ganho $58,000 por ano.
Preço mediano de uma casa aqui: $395,000. Entrada de 20%: $79,000.
Poupo cerca de $350 por mês quando nada corre mal.
Isso dá 19 anos de meses perfeitos. Sem problemas com o carro, sem despesas dentárias, sem aumento da renda, sem vida.
Ele comprou a primeira casa aos 26 anos, depois de poupar 4 meses de salário.
Depois disse-me que eu simplesmente não o queria o suficiente.
Os trabalhadores costumavam permanecer na mesma empresa durante 20, 30 ou até 40 anos.
Depois, as empresas mudaram o acordo.
Os executivos receberam milhões em aumentos.
Os acionistas receberam milhares de milhões através da recompra de ações.
Entretanto, os trabalhadores receberam:
• salários estagnados
• custos de saúde mais elevados
• menos benefícios
• despedimentos
• horários mais longos
Depois, as empresas perguntaram-se:
“Porque é que os trabalhadores já não são leais?”
Porque a lealdade é uma via de dois sentidos.
Não se pode continuar a cortar os benefícios de alguém, a manter os seus
Ninguém o prepara realmente para o que acontece quando os seus pais envelhecem.
Não é a parte emocional. É a parte financeira.
Um lar de idosos pode custar milhares de dólares todos os meses.
O Medicare pode não cobrir os cuidados de longa duração de que a sua família realmente precisa.
Por isso, alguém tem de pagar.
Talvez o dinheiro venha das poupanças dos seus pais.
Talvez venha da conta de reforma deles.
Talvez venha do dinheiro que esperava herdar.
E se ficarem sem dinheiro?
O problema passa a ser seu.
Começa por ajudar com as contas. Depois com as compras. Depois com as despesas médicas.
Podes trabalhar 40 horas por semana, aparecer todos os dias, evitar comer fora, cortar subscrições, comprar em promoção e, ainda assim, sentir que estás sem dinheiro.
Ganhas $18 por hora e o teu rendimento mensal bruto ronda os $3,100.
Agora desconta os impostos.
Depois paga mais de $1,500 de renda.
Acrescenta uma prestação do carro, seguro, combustível, compras de supermercado, despesas de serviços básicos, conta do telemóvel e tudo o resto que implica simplesmente existir.
E ainda nem falámos de despesas com creches, contas médicas, empréstimos estudantis, cartões de crédito ou poupar para a
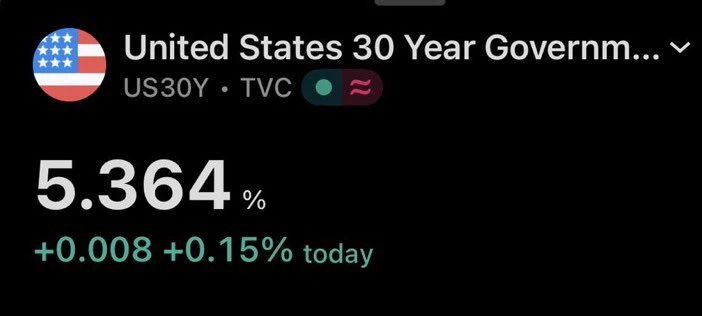
Acabei de perceber que, se tivesses $11m parado, só as obrigações do Tesouro a 30 anos render-te-iam cerca de $600k por ano, garantidamente, durante os próximos 30 anos.
Sem emprego. Sem stress. Sem tentar acertar no timing do mercado.
Porque é que alguém com esse tipo de dinheiro estaria literalmente a fazer outra coisa qualquer?
(E também porque é que «ter simplesmente $11 milhões» pode ser o ponto de partida para conselhos financeiros que mais ninguém pode usar?)
post-image
Um tipo do meu ginásio deixou de aparecer há uns meses. Encontrei-o na semana passada e disse-me que a filha tem uma doença autoimune rara.
7 meses. Foi esse o tempo que levou a gastar 15 anos de poupanças. Nunca teve dívidas. Um negócio que construiu do nada. Um fundo universitário para ela, intocado desde que nasceu.
Desapareceu. Não para uma cirurgia. Não para nada experimental. Apenas para o custo mensal do único medicamento que a mantém estável, depois do seguro, depois dos recursos, depois de lhe ter sido recusado duas vezes e de ter tido de lutar pela aprovação por escrito.
Vendeu o neg
O meu primo trabalha $110k como gestor de marketing. Queixou-se ao jantar de que "mal consegue sobreviver".
O seu mês:
• Latte de leite de aveia de 6 $, todas as manhãs
• Leasing de 780 $/mês de um $58k SUV
• Apartamento no centro da cidade de 2 400 $/mês, com uma vista que nunca está em casa para apreciar
• Ubers para todo o lado porque "estacionar é uma chatice"
Olhou-me nos olhos e disse "$110k já não chega para nada. A classe média morreu."
Não o disse à mesa, mas digo-o aqui:
Não tens um problema de rendimentos. Tens um problema de estilo de vida disfarçado de crise.
Estou errado?
Não percebo o atractivo de uma pensão.
Dás a uma empresa 30 anos de lealdade e horas extraordinárias não remuneradas
Só para esperar que não vá à falência nem a reduza antes de começares a recebê-la
O meu fundo de índice não precisa que eu fique tanto tempo no mesmo emprego para continuar a pagar 🙂
O meu vizinho passou por cá esta semana.
"Então, o teu seguro também aumentou? O meu enviou uma carta a dizer que o telhado é «demasiado antigo», apesar de nunca ter tido infiltrações. A nova cotação ficou em 4.800 $, contra os 2.100 $ do ano passado. Parece que estão a tentar expulsar-nos do mercado de propósito."
Tem 71 anos. Vive da Segurança Social. Está naquela casa desde 1989. Está paga há mais de uma década.
Agora está preso entre uma fatura de 4.800 $ que não pode deixar de pagar e uma substituição do telhado que não pode pagar, só para manter a cobertura de uma casa que já possui tota
O meu tio poupou cada dólar extra durante 30 anos. Conduziu a mesma carrinha até as portas enferrujarem por completo. Abdicou de todas as férias. Dizia que viajaria «quando as coisas acalmassem».
Foi diagnosticado com ELA aos 58 anos. Dois anos mais tarde, morreu.
As poupanças pagaram os cuidados domiciliários de que precisou no fim, depois um funeral, e acabaram divididas pelos quatro filhos, que mal se lembram dele saudável.
Passou a vida inteira a preparar-se para um futuro que nunca apareceu para o receber.