DanielRomero

vip
Idade 5.8Ano
Nível máximo 5
Ainda sem conteúdo
$NVDA Os compromissos fora do balanço estão a disparar
A SemiAnalysis estima que a Nvidia poderá ter 2,5 biliões de dólares em passivos e compromissos contratuais até ao ano fiscal de 2031, incluindo $800B de compromissos de fornecimento e capacidade
Grande parte destes compromissos permanece fora do balanço porque consiste em obrigações de compra futuras, acordos de computação em nuvem, contratos de arrendamento que ainda não começaram e garantias condicionais
A Nvidia está a garantir fornecimento, capacidade de centros de dados e infraestruturas com anos de antecedência
Se a procura por IA c
NVDA-3,34%
TrendForce: “A GPU não é o gargalo.”
A escassez de DRAM, HDD e ABF está a impedir o envio de mais chips HPC
DRAM-6,98%
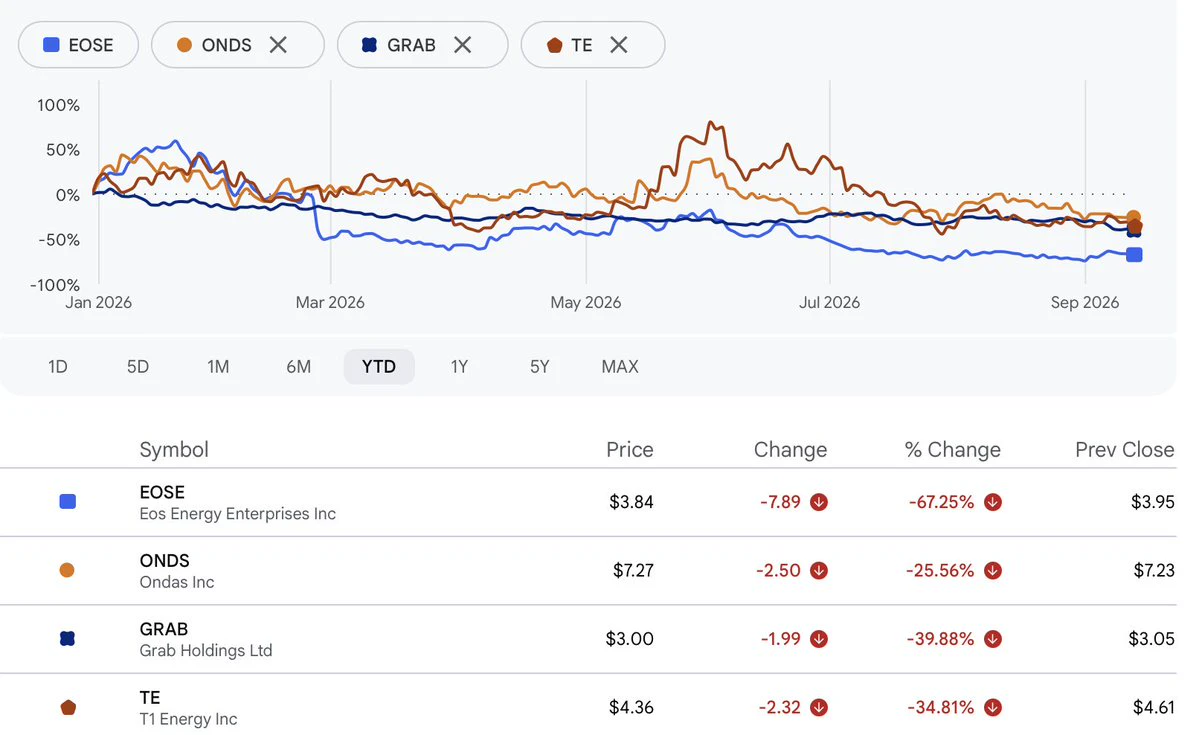
A certa altura, toda a gente no X estava otimista em relação a $TE
E em relação a $ONDS
E em relação a $EOSE
E em relação a $GRAB
Cada pico coincidiu com a entrada dos investidores de retalho na ação
Há 1% de investidores de retalho perspicazes que se antecipam às tendências
Os outros 99% são as pessoas que compram nos picos
Ignore simplesmente o entusiasmo desmedido
post-image
TE-5,09%
ONDS-0,06%
EOSE-3,16%
GRAB-1,14%
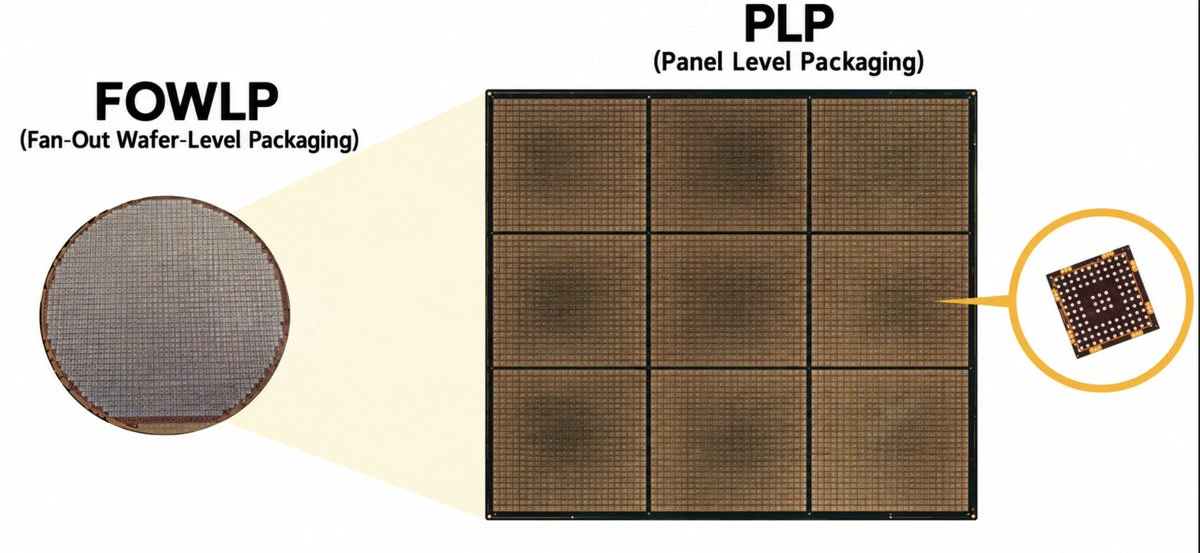
A FOPLP está a chegar, e estes são os planos dos principais fornecedores de embalagens avançadas:
· Powertech (PTI): 510 × 515 mm. Arranque: 2027
· $ASX: 310 × 310 mm. Arranque: 2027
· $TSM: 310 × 310 mm. Arranque: 2028
· Samsung: 415 × 510 mm. Arranque: 2028
· Rapidus: 600 × 600 mm. Arranque: 2029
· $AMKR: 650 × 650 mm. Arranque: 2028
· $INTC: classe de 510/515 mm. Arranque: 2029
post-image
ASX-6,05%
TSM-3,36%
AMKR-9,02%
INTC-5,58%
$KIOXIA está a preparar uma cotação de ADR nos EUA para abril–junho de 2027
A Kioxia pretende aproveitar a força do mercado de memória para atrair capital estrangeiro
A Kioxia está a negociar acordos de longo prazo com clientes de centros de dados e empresariais, alguns dos quais se estendem para além de 2029, e pretende que cerca de 50% do seu volume de expedições projetado para 2028 seja abrangido por estes acordos
Os SSD empresariais estão a tornar-se um motor de crescimento cada vez mais importante. A sua série CM já foi adotada e qualificada pelos principais clientes empresariais e hyper
post-image
NVDA-3,34%
SNDK-5,04%
Acho que isto vai ser uma não-notícia para as ações de IA
Estas empresas não querem abrandar o desenvolvimento da IA
Isso é apenas a retórica pública
Querem abrandar os concorrentes
Querem tornar-se instituições e fundir-se com o governo, para poderem transformar-se num cartel estatal alimentado por IA
Mas não vão parar de construir e crescer, e isso ficará claro quando os novos contratos, centros de dados e arrendamentos continuarem a surgir
post-image
  • 1
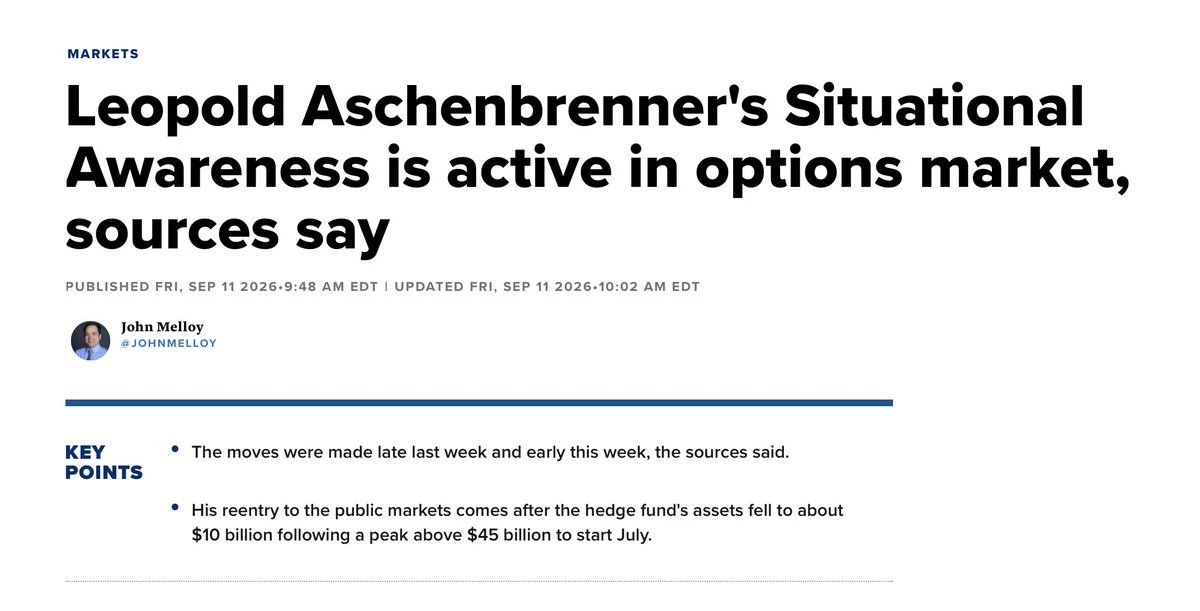
Estás a dizer-me que o Leopold começou a comprar opções de compra,
e que, dias depois, as ações de IA afundaram devido aos novos apelos a um abrandamento,
enquanto a mulher dele é Chefe de Gabinete na Anthropic?
Estás a dizer-me que ele não sabia?
Então porque é que comprou opções de compra?
Estranho.
post-image
O boom dos servidores de IA desencadeia uma nova pressão sobre a oferta de MLCC
A procura por servidores de IA está a impulsionar um novo ciclo de escassez de MLCC, prevendo-se uma oferta limitada até 2027 e potencialmente até 2028, caso a procura por IA de periferia se fortaleça
Um único rack de servidor de IA pode exigir 300 000–400 000 condensadores, muito mais do que resistências ou indutores, tornando os MLCC num dos maiores estrangulamentos entre os componentes passivos
A Murata e a Samsung Electro-Mechanics continuam a liderar nos MLCC de gama alta para servidores de IA, especialmente n
post-image
Porque é que $ONTO é tão barato?
O que me está a escapar?
ONTO-11,02%
Estou surpreendido por ainda não ter visto ninguém destacar isto
> $ORCL prevê $90–95B de CapEx bruto para o FY2027
> $IREN prevê $25–30B de CapEx para o FY2027
A Oracle tem uma capitalização bolsista de $480B
A IREN tem uma capitalização bolsista de $17B
Será que as pessoas percebem sequer quão absurda é a escala que a IREN pretende alcançar?
ORCL-3,64%
IREN-1,51%
O lançamento do substrato de vidro da Samsung Electro-Mechanics está a sofrer atrasos
Os seus módulos TGV estão a ser avaliados pela $TSM há 2–3 meses, mas os testes de fiabilidade demoraram mais de um mês além do previsto. Segundo relatos, alguns fornecedores de equipamento terão sido entretanto convidados a adiar as encomendas
A SEMCO tinha inicialmente como objetivo iniciar a produção em massa de substratos de vidro por volta de 2027, mas a sua joint venture GlaSSEM adiou agora o início das operações em grande escala para 2028. O atraso reflete a verificação contínua da fiabilidade, a esta
post-image
  • 2
  • 2
Ações de destaque com pior desempenho em 2026
É sempre interessante ver o que não está a funcionar de todo
Vertical Aerospace | $EVTL -90%
Enhanced Group | $ENHA -84%
Microvast | $MVST -78%
Eos Energy | $EOSE -65%
Polestar | $PSNY -65%
The Trade Desk | $TTD -63%
ZoomInfo | $GTM -63%
FuboTV | $FUBO -63%
Lucid | $LCID -60%
Upwork | $UPWK -58%
Serve Robotics | $SERV -58%
Enovix | $EN -57%
Boston Scientific | $BSX -55%
Flutter Entertainment | $FLUT -54%
Planet Fitness | $PLNT -54%
Lululemon | $LULU -54%
Wingstop | $WING -54%
Klarna | $KLAR -53%
Intuit | $INTU -53%
Opendoor | $OPEN -52%
Joby Aviati
A memória já não é uma commodity
Pelo menos, não completamente
E esta tendência está apenas a acelerar
Daqui a dez anos, a memória não será considerada mais uma commodity do que aquilo que $TSM ou $INTC vendem
A HBM é hoje a fase inicial desta tendência, tendo a China como prova
A CXMT está a alcançar apenas um rendimento de 25% na HBM3, contra mais de 90% da SK Hynix
Está a ter dificuldades em transferir os seus conhecimentos de fabrico de DRAM para a HBM devido à sua complexidade muito superior
Isto mesmo tendo em conta que a CXMT utiliza 3 000 TSVs por pilha HBM3, em comparaçã
post-image
TSM-3,36%
INTC-5,58%
SK Hynix-6,34%
SKHY-7,55%
SKHYV-0,98%
  • 1
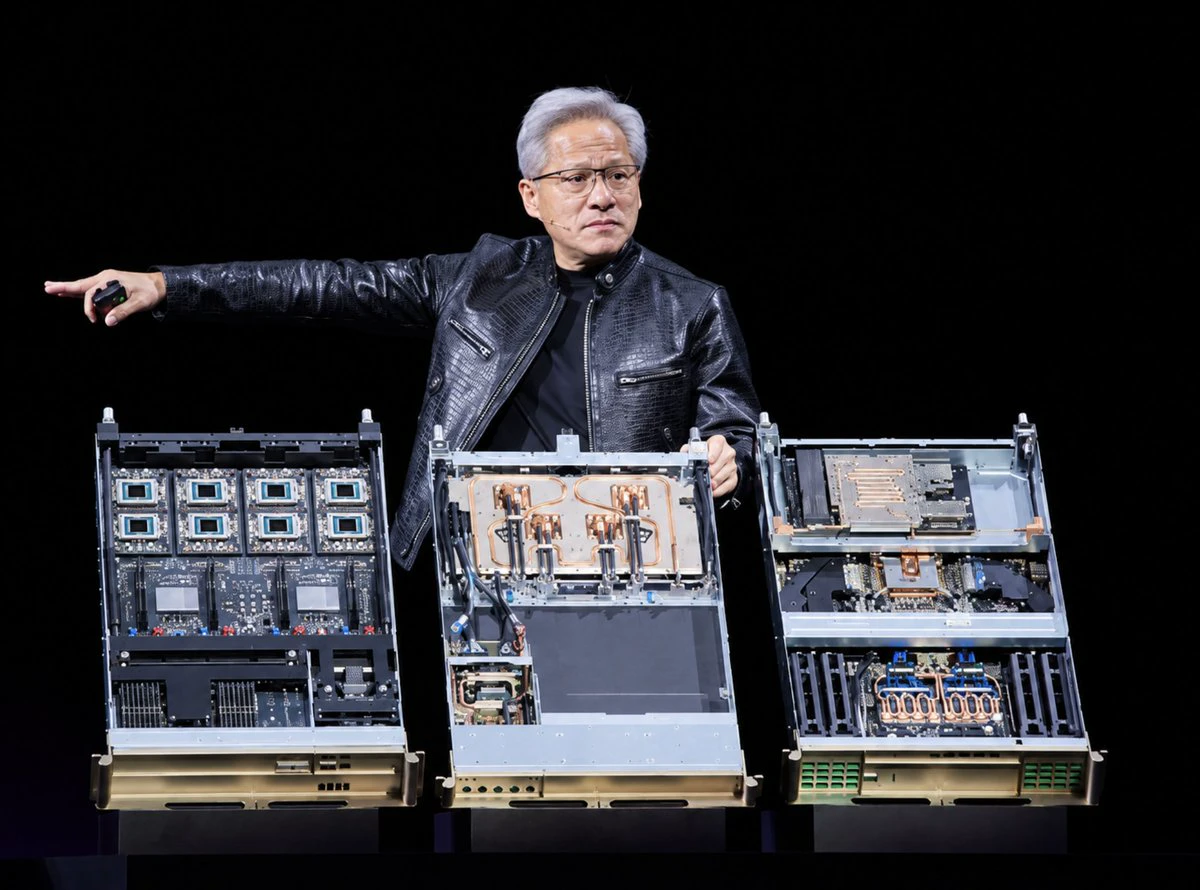
$NVDA A procura por IA está a criar um novo estrangulamento nos testes de chips topo de gama, segundo a Digitimes
A procura por chips de IA está a criar uma escassez de equipamento para testar chips topo de gama, especialmente placas de sondas e conectores de teste
Segundo relatos, a Nvidia está a pagar preços mais elevados para garantir uma grande parte da capacidade disponível, o que está a obrigar a TSMC e outras empresas de chips a procurar mais fornecedores
O problema é especialmente grave nas primeiras fases do desenvolvimento dos chips, quando as empresas ainda estão a testar protótipos
post-image
NVDA-3,34%
TSM-3,36%
A DIGITIMES reporta que a procura por servidores de IA continua muito forte, mas os desequilíbrios entre componentes estão a agravar-se, com défices de oferta a atingir 15–20% em memórias, CPUs, PCBs e MLCCs
Prevê-se que o problema persista até setembro
A Vera Rubin já iniciou os envios de produção, prevendo-se que os volumes de servidores acelerem ainda mais no Q4 2026 e se tornem uma importante fonte de receitas em 2027. A procura também continua forte pelos sistemas Nvidia das séries H e GB, pelos servidores ASIC e pelos servidores de uso geral
Os resultados dos ODM refletem essa forç
post-image
NVDA-3,34%
$AAPL construiu uma $5T empresa pegando em produtos existentes e tornando-os 10% melhores
Não fizeram nada verdadeiramente revolucionário desde o iPhone, mas fazer com que os consumidores se sintam seguros ao gastar o seu dinheiro ganho com esforço em produtos Apple tem sido mais do que suficiente
post-image
AAPL+0,24%
  • 2
  • 1
$AMD na Conferência Global TMT do Citi
“Ainda não demos muitos detalhes, mas temos algumas ambições internas de desenvolver silício para inferência de latência ultrabaixa, que se integraria na nossa arquitetura através de chiplets.”
A aquisição da Taalas e a parceria com a Cerebras são apenas os primeiros passos da $AMD na inferência de latência ultrabaixa
O objetivo é desenvolver este silício internamente daqui para a frente, e a tendência que provavelmente veremos é a de ASICs cada vez mais especializados, concebidos para cargas de trabalho específicas
post-image
AMD-4,47%
  • 1
Como é que, neste mundo, a $GOOG ficou tão para trás na corrida da IA?
Há muito que ouvimos falar dos problemas culturais dentro da empresa, mas parecem estar a piorar após a mais recente remodelação da liderança de IA
Tinham a vantagem inicial, mais recursos e alguns dos primeiros modelos líderes
É absurdo que seja sequer possível a $META ultrapassá-los
post-image
GOOG+3,06%
META+2,69%
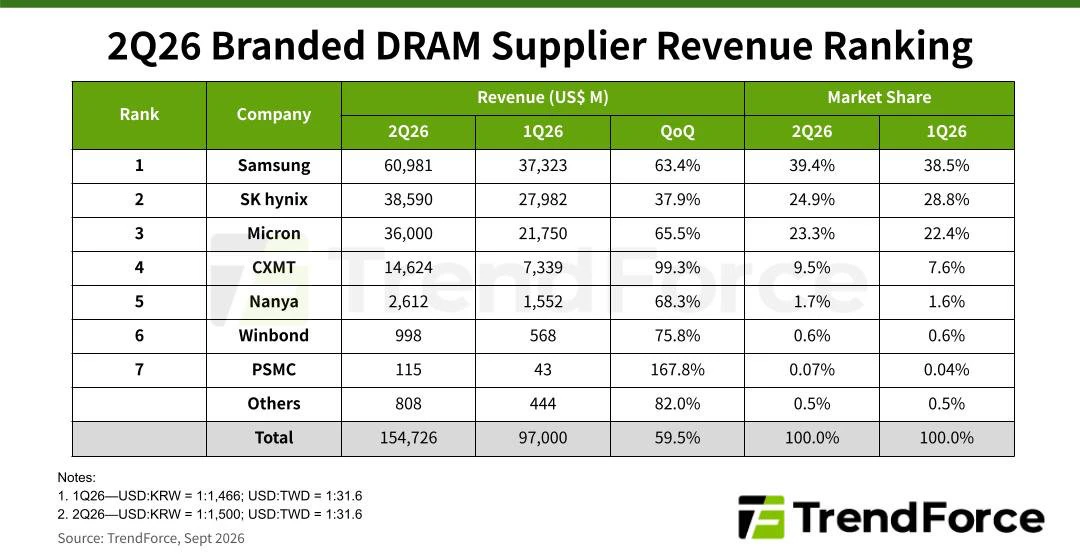
Quota de mercado dos fornecedores de DRAM de marca no 2Q26
1. Samsung — 39,4% de quota de mercado, receita aumentou 63,4% em relação ao trimestre anterior
2. $SKHY — 24,9% de quota de mercado, receita aumentou 37,9% em relação ao trimestre anterior
3. $MU — 23,3% de quota de mercado, receita aumentou 65,5% em relação ao trimestre anterior
4. CXMT — 9,5% de quota de mercado, receita aumentou 99,3% em relação ao trimestre anterior
Fonte: TrendForce
post-image
SKHY-7,55%
MU-5,19%
  • 2
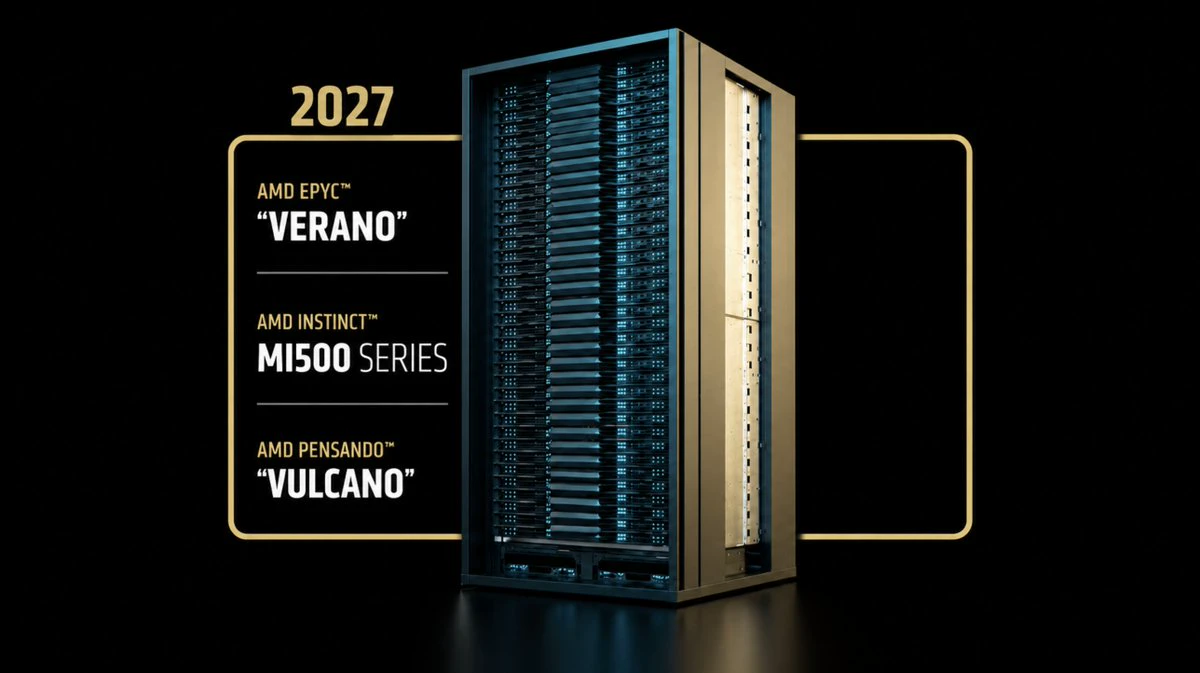
$AMD Diz que o MI500 oferecerá opções NPO e de cobre
A série MI500 da AMD, com lançamento previsto para o segundo semestre de 2027 e tornando-se o seu principal produto em 2028, contará com domínios de expansão maiores do que a atual configuração de 72 GPUs
Para a conectividade de expansão, a AMD afirma que oferecerá opções baseadas em cobre e em óptica próxima do encapsulamento, estando previsto que as duas tecnologias coexistam durante várias gerações
post-image
AMD-4,47%