#美股财报季 #英特尔 #作手分析
EPS dispara 126%, mas a Intel cai 22%? O que preocupa realmente o mercado?
Esta madrugada, a Intel divulgou os resultados do terceiro trimestre de 2026. Os números não foram maus: receitas de 16,5 mil milhões de dólares, um aumento de 21% em termos homólogos; EPS ajustado de 0,52 dólares, acima dos 0,40 dólares esperados pelo mercado e com uma subida homóloga de 126%. As receitas do negócio de centros de dados e IA foram de 7,3 mil milhões de dólares, mais 78% em termos homólogos.
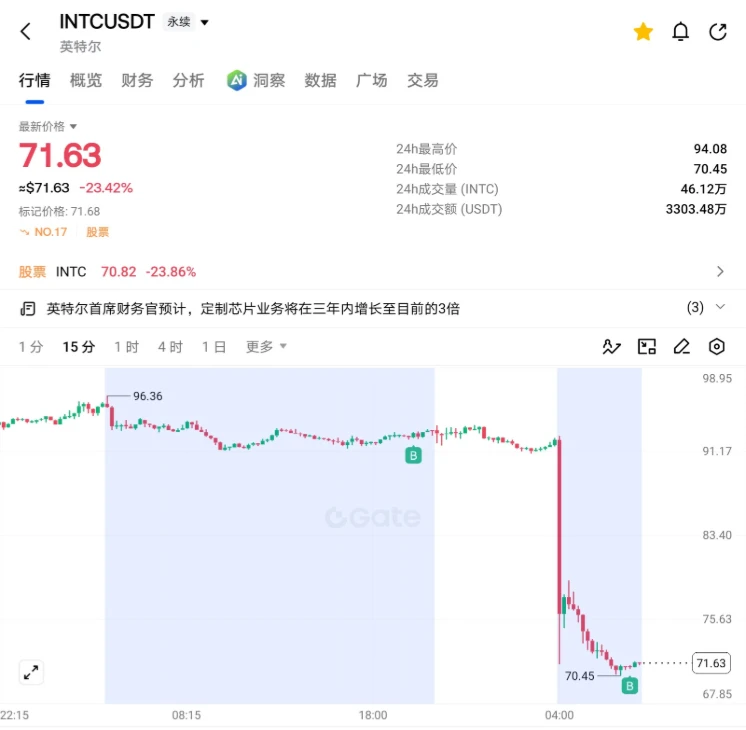
Mas porque é que o contrato INTC na GATE chegou a cair cerca de 22%?
O problema não está no passado, mas no futuro.
Em primeiro lugar, as previsões para o quarto trimestre ficaram claramente aquém das expectativas: receitas previstas entre 15 e 16 mil milhões de dólares, abaixo dos cerca de 17,07 mil milhões esperados pelo mercado; EPS ajustado previsto de 0,25 dólares, também abaixo dos 0,43 dólares esperados.
Em segundo lugar, a capacidade de produção e a cadeia de abastecimento continuam a ser um estrangulamento. Prevê-se que a explosão numa fábrica em Israel afete as receitas dos próximos dois trimestres. Embora a procura por IA seja forte, a Intel ainda não consegue satisfazer plenamente as necessidades do mercado.
Em terceiro lugar, o negócio de PC continua sob pressão, e a subida dos preços da memória está a aumentar o custo dos equipamentos completos. Ao mesmo tempo, a previsão de margem bruta desce dos 44.1% do terceiro trimestre para 38% no quarto trimestre, e a empresa prevê também não conseguir gerar fluxo de caixa livre positivo este ano.
Como vejo a situação?
Na minha opinião, os negócios de longo prazo da Intel na área da IA e dos centros de dados continuam a ter potencial, mas as pressões operacionais de curto prazo não podem ser ignoradas. Hoje, reforcei a minha posição com uma pequena compra após a forte queda. A lógica foi tentar aproveitar uma recuperação após uma queda excessiva, e não assumir que este é o fundo.
Daqui para a frente, vou prestar mais atenção à capacidade de o preço estabilizar, a uma eventual recuperação conseguir ultrapassar a resistência de curto prazo e à capacidade de o preço se manter durante uma retração. Se continuar a atingir novos mínimos, deixarei de reforçar a posição e reavaliarei a situação.
Lembre-se: os fundamentos determinam aquilo a que prestamos atenção; a estrutura dos preços determina quando entramos no mercado. Uma queda acentuada não significa que algo esteja barato; e resultados acima das expectativas não significam que o preço das ações vá necessariamente subir.
Acha que esta queda da Intel se deve a um impacto negativo de curto prazo ou que a viragem dos fundamentos ainda não chegou?
EPS dispara 126%, mas a Intel cai 22%? O que preocupa realmente o mercado?
Esta madrugada, a Intel divulgou os resultados do terceiro trimestre de 2026. Os números não foram maus: receitas de 16,5 mil milhões de dólares, um aumento de 21% em termos homólogos; EPS ajustado de 0,52 dólares, acima dos 0,40 dólares esperados pelo mercado e com uma subida homóloga de 126%. As receitas do negócio de centros de dados e IA foram de 7,3 mil milhões de dólares, mais 78% em termos homólogos.
Mas porque é que o contrato INTC na GATE chegou a cair cerca de 22%?
O problema não está no passado, mas no futuro.
Em primeiro lugar, as previsões para o quarto trimestre ficaram claramente aquém das expectativas: receitas previstas entre 15 e 16 mil milhões de dólares, abaixo dos cerca de 17,07 mil milhões esperados pelo mercado; EPS ajustado previsto de 0,25 dólares, também abaixo dos 0,43 dólares esperados.
Em segundo lugar, a capacidade de produção e a cadeia de abastecimento continuam a ser um estrangulamento. Prevê-se que a explosão numa fábrica em Israel afete as receitas dos próximos dois trimestres. Embora a procura por IA seja forte, a Intel ainda não consegue satisfazer plenamente as necessidades do mercado.
Em terceiro lugar, o negócio de PC continua sob pressão, e a subida dos preços da memória está a aumentar o custo dos equipamentos completos. Ao mesmo tempo, a previsão de margem bruta desce dos 44.1% do terceiro trimestre para 38% no quarto trimestre, e a empresa prevê também não conseguir gerar fluxo de caixa livre positivo este ano.
Como vejo a situação?
Na minha opinião, os negócios de longo prazo da Intel na área da IA e dos centros de dados continuam a ter potencial, mas as pressões operacionais de curto prazo não podem ser ignoradas. Hoje, reforcei a minha posição com uma pequena compra após a forte queda. A lógica foi tentar aproveitar uma recuperação após uma queda excessiva, e não assumir que este é o fundo.
Daqui para a frente, vou prestar mais atenção à capacidade de o preço estabilizar, a uma eventual recuperação conseguir ultrapassar a resistência de curto prazo e à capacidade de o preço se manter durante uma retração. Se continuar a atingir novos mínimos, deixarei de reforçar a posição e reavaliarei a situação.
Lembre-se: os fundamentos determinam aquilo a que prestamos atenção; a estrutura dos preços determina quando entramos no mercado. Uma queda acentuada não significa que algo esteja barato; e resultados acima das expectativas não significam que o preço das ações vá necessariamente subir.
Acha que esta queda da Intel se deve a um impacto negativo de curto prazo ou que a viragem dos fundamentos ainda não chegou?