As discussões sobre a tokenização de ativos do mundo real (RWA) começam normalmente pelos próprios ativos: como as obrigações são colocadas on-chain, como as unidades de participação de fundos são registadas, como as ações são representadas e como os interesses imobiliários são fracionados. No entanto, o facto de um ativo poder existir numa forma tokenizada não significa que a transação já disponha de uma infraestrutura financeira completa. Os compradores têm de efetuar o pagamento, os vendedores têm de entregar os ativos e ambas as partes têm de confirmar se as respetivas obrigações foram cumpridas conforme acordado.
Nos mercados financeiros tradicionais, o pagamento e a liquidação de valores mobiliários são frequentemente coordenados por sistemas e instituições diferentes. Mesmo depois de ambas as partes confirmarem uma negociação, a transferência de fundos, de valores mobiliários e a reconciliação contabilística podem ainda exigir várias etapas de processamento. Para os mercados de RWA que procuram maior eficiência através da blockchain, se os ativos já estiverem on-chain, mas os fundos continuarem totalmente dependentes de um processo separado e fragmentado, os ganhos globais de eficiência da transação serão limitados.
É por esta razão que os depósitos bancários tokenizados e as ferramentas de liquidação on-chain têm atraído atenção. Através de contas bancárias, do JPM Coin e de infraestruturas de liquidação de ativos digitais, a Kinexys está a explorar a forma como os fundos bancários podem participar em transações on-chain. A questão que destaca não se limita a um único produto. Trata-se de uma questão fundamental de infraestrutura que todo o mercado de RWA tem de abordar: se os ativos podem ser colocados on-chain, poderão também os fundos de pagamento integrar o mesmo fluxo de transação de forma verificável, programável e passível de entrega?
Principais conclusões
-
A tokenização de RWA exige não só a emissão de ativos e registos de titularidade, mas também um mecanismo de liquidação capaz de concluir os pagamentos de fundos e a entrega de ativos.
-
A Entrega contra pagamento (DvP) exige que o pagamento dos fundos e a entrega dos ativos sejam concluídos simultaneamente, conforme acordado, reduzindo o risco de incumprimento por uma das partes.
-
Os depósitos bancários tokenizados podem constituir uma opção de liquidez on-chain de nível institucional, mas o seu âmbito de utilização e as suas capacidades de liquidação dependem do banco emissor, do acesso à rede e dos acordos entre instituições.
-
A Kinexys realizou testes de DvP entre cadeias com a Chainlink e a Ondo Finance, demonstrando a liquidação de transações que envolvem títulos do Tesouro dos EUA tokenizados e depósitos em dólares da J.P. Morgan.
-
Os valores mobiliários tokenizados, como as gStocks da Gate, representam o modelo de tokenização do lado dos ativos. Desempenham uma função diferente dos depósitos bancários tokenizados, e os tokens de ativos não devem ser confundidos com fundos de liquidação.
O próximo desafio da tokenização de RWA: como são entregues os fundos depois de os ativos passarem para on-chain?
O processo básico de tokenização de RWA consiste em utilizar uma blockchain ou outro livro-razão digital para representar ativos do mundo real e os direitos a eles associados. Estes ativos podem incluir obrigações governamentais, unidades de participação de fundos do mercado monetário, ações ou outros instrumentos financeiros com direitos de propriedade claramente definidos. A tokenização pode melhorar o registo, a transferência e a gestão do ciclo de vida dos ativos, ao mesmo tempo que fornece uma base tecnológica para serviços automatizados e negociação entre plataformas.
No entanto, a tokenização de ativos é apenas uma parte da cadeia de transação. Suponha-se que um investidor compra uma obrigação tokenizada. A transação envolve pelo menos duas ações: o comprador paga o montante acordado e o vendedor ou o sistema de registo relevante entrega os tokens da obrigação ao comprador. Se o pagamento dos fundos e a transferência dos ativos ocorrerem em sistemas separados, pode surgir um intervalo em que os fundos já foram debitados, mas os ativos ainda não foram entregues, ou em que os ativos já foram transferidos, mas os fundos ainda não chegaram.
Os mercados financeiros tradicionais gerem estes riscos através de instituições de compensação, custodiante, sistemas de pagamento e mecanismos de liquidação. Os mercados de blockchain procuram utilizar contratos inteligentes e livros-razão partilhados para incorporar as condições da transação, as transferências de ativos e os pagamentos de fundos num processo de execução mais estreitamente integrado. O objetivo não é simplesmente colocar todas as etapas "on-chain", mas permitir que ambas as partes confirmem se as respetivas obrigações foram cumpridas segundo um conjunto unificado de regras.
Isto torna a liquidez on-chain um componente importante da infraestrutura de RWA. Os tokens de ativos necessitam de um meio de pagamento claramente definido, e as plataformas de negociação têm de conseguir determinar se os fundos estão realmente disponíveis, se as condições de liquidação foram cumpridas e se os ativos podem ser entregues simultaneamente após a conclusão do pagamento. Sem este componente, os mercados de RWA podem alcançar um elevado grau de digitalização no lado dos ativos, mantendo-se fragmentados no lado do financiamento.
Como reduz a DvP o risco de liquidação nas transações de ativos on-chain?
A Entrega contra pagamento (DvP) é um mecanismo importante na liquidação de valores mobiliários. O seu princípio fundamental é que a entrega de ativos e o pagamento dos fundos estão associados. Uma transação só é concluída de acordo com as regras quando as condições de liquidação acordadas tiverem sido cumpridas. Isto reduz o risco principal de uma parte cumprir a sua obrigação enquanto a outra não o faz.
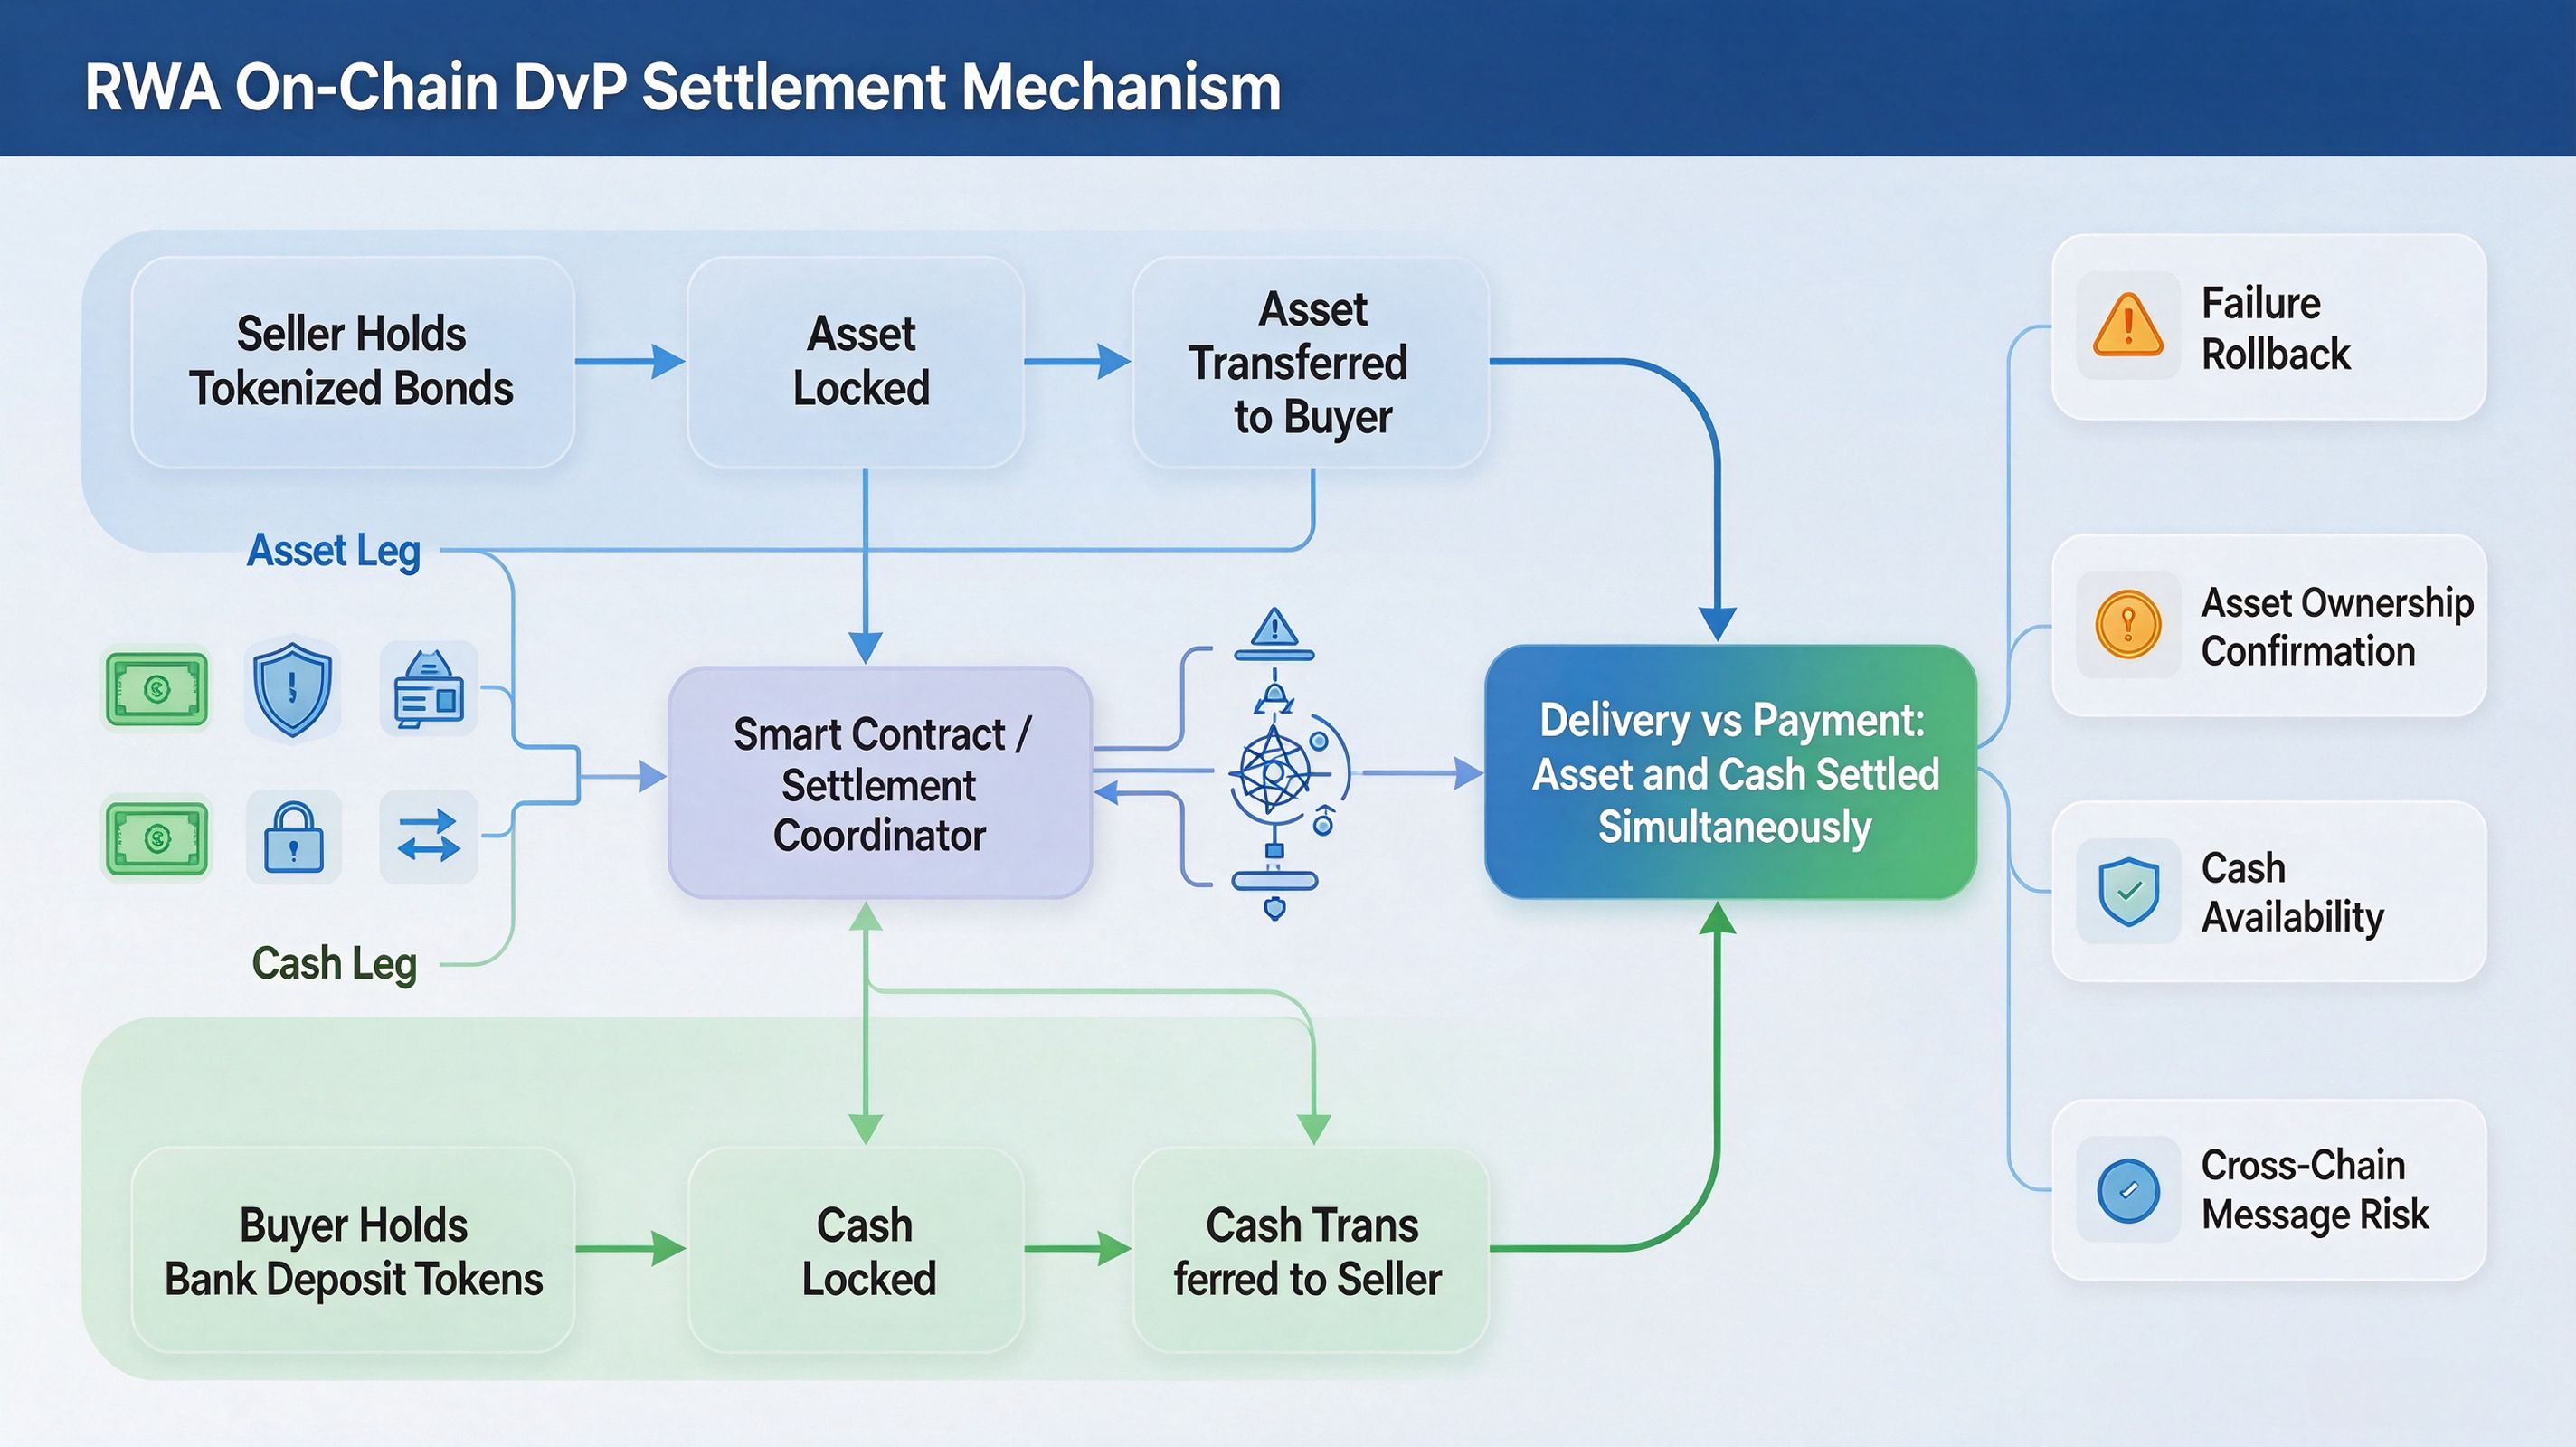
Num ambiente on-chain, a DvP pode ser implementada através de contratos inteligentes e controlos do estado da transação. Suponha-se que um comprador precisa de utilizar dólares dos EUA para adquirir uma obrigação tokenizada. O sistema de transação pode primeiro verificar se o comprador dispõe de fundos suficientes e se o vendedor detém tokens de ativos suficientes e, em seguida, coordenar a transferência de fundos e ativos de acordo com regras predefinidas. Quando ambas as condições são cumpridas, o sistema executa a liquidação correspondente. Se as condições não forem cumpridas, a transação é suspensa ou tratada de acordo com o acordo.
O valor deste mecanismo reside na redução do intervalo entre o pagamento e a entrega dos ativos, permitindo que o estado da transação seja confirmado mais diretamente num livro-razão partilhado. No entanto, a DvP não significa que uma transação esteja isenta de risco. Erros em contratos inteligentes, interrupções de rede, incapacidade de resgatar um instrumento de financiamento, registos de propriedade incompletos ou falhas nas mensagens entre cadeias podem afetar o resultado da liquidação. Em particular, num ambiente multicadeia, ambas as partes também têm de estabelecer regras claras para a finalidade e o tratamento de falhas entre diferentes redes.
Como liga a Kinexys os depósitos bancários às transações de RWA?
A importância da Kinexys não reside no fornecimento de um único tipo de token on-chain, mas na sua tentativa de combinar contas bancárias, pagamentos digitais e capacidades de liquidação de ativos. O JPM Coin representa um token de depósito em dólares emitido por um banco, enquanto a Blockchain Deposit Account liga contas bancárias a operações de fundos on-chain. Para clientes institucionais, esta arquitetura pode suportar transferências de fundos, pagamentos e liquidação de transações em redes elegíveis e segundo as regras comerciais aplicáveis.
Em maio de 2025, a J.P. Morgan anunciou um teste de DvP entre cadeias realizado em colaboração com a Chainlink e a Ondo Finance. O teste envolveu o produto tokenizado de títulos do Tesouro dos EUA da Ondo, o OUSG, e depósitos em dólares da J.P. Morgan. A componente de pagamento foi processada através da rede de blockchain com permissão da Kinexys Digital Payments, enquanto a componente de ativos foi processada através da rede de teste Ondo Chain. O protocolo de interoperabilidade entre cadeias da Chainlink, o CCIP, coordenou o fluxo da transação entre as diferentes redes.
O valor central deste teste foi demonstrar como a infraestrutura de pagamentos bancários pode participar em transações que envolvem ativos tokenizados em blockchains públicas. As componentes de ativos e de financiamento não precisam necessariamente de operar na mesma blockchain, mas exigem um mecanismo fiável de coordenação entre cadeias para garantir que ambas as partes concluem a liquidação conforme acordado. Para o mercado de RWA, esta arquitetura ajuda a explorar formas de ligar os fundos bancários tradicionais aos ativos on-chain.
No entanto, é necessário distinguir entre a validação em teste e a implementação comercial integral. O caso demonstra que as instituições relevantes concluíram com sucesso um teste de DvP entre cadeias. Não significa que todos os ativos da Ondo, todos os clientes da Kinexys ou qualquer blockchain pública já possam utilizar a mesma solução de liquidação. A possibilidade de realizar uma atividade comercial específica continua a depender da disponibilidade do produto, do acesso do cliente, do suporte da rede, dos acordos legais e do progresso subsequente da integração.
Quais são as opções de liquidez on-chain? Depósitos bancários tokenizados, stablecoins e moeda de banco central
As transações de RWA exigem fundos para liquidação, mas a liquidez on-chain não constitui uma categoria única. Os ativos de liquidação habitualmente debatidos no mercado incluem stablecoins, tokens de depósitos de bancos comerciais e moeda de banco central tokenizada, explorada para aplicações financeiras por grosso. Estes ativos podem desempenhar funções de pagamento ou liquidação, mas diferem nos seus emissores, fundamentos de crédito e limites de utilização.
As stablecoins são geralmente concebidas para manter uma indexação ao valor de moeda fiduciária através dos ativos de reserva e dos mecanismos de resgate do emitente. Uma das suas vantagens é poderem proporcionar uma circulação relativamente ampla em ecossistemas de blockchain suportados. No entanto, os riscos efetivos dependem da qualidade das reservas, dos mecanismos de custódia, dos canais de resgate, da governação do emitente e do enquadramento regulamentar. Para as instituições, determinar se uma stablecoin é adequada como ativo de liquidação para uma determinada transação de valores mobiliários também exige avaliar se a contraparte a aceita, se os fundos podem ser resgatados atempadamente e se as relações jurídicas relevantes são claras.
Os depósitos bancários tokenizados ligam os depósitos em bancos comerciais a redes de blockchain. A sua base de crédito está associada aos passivos de depósito do banco emissor, e a sua utilização está geralmente sujeita às relações entre banco e cliente e aos requisitos de integração de conformidade. A conceção do JPM Coin reflete estas características: é emitido pela J.P. Morgan, disponibilizado a clientes institucionais elegíveis e convertido e resgatado através de uma estrutura de contas bancárias. Em comparação com as stablecoins destinadas a circular num mercado mais amplo, os depósitos bancários tokenizados podem dar maior destaque à identidade dos clientes institucionais, às relações com contas bancárias e à integração com os sistemas de pagamento existentes.
A moeda de banco central tokenizada refere-se à representação de moeda de banco central num livro-razão digital e pode ser utilizada para liquidação por grosso entre instituições financeiras. Na sua investigação de 2025 sobre o livro-razão unificado tokenizado, o Banco de Pagamentos Internacionais propôs integrar reservas de bancos centrais tokenizadas, moeda de bancos comerciais e obrigações governamentais numa estrutura de infraestrutura financeira mais coordenada. Esta orientação reflete a possibilidade de os futuros mercados financeiros on-chain exigirem que várias formas de moeda e ativos de liquidação operem em conjunto, em vez de um único tipo de token substituir completamente os restantes.
Valores mobiliários de ações tokenizadas da Gate: como funcionam em conjunto as componentes de ativos e de financiamento?
As gStocks da Gate fornecem um exemplo específico para compreender o lado dos ativos dos RWA. De acordo com os materiais públicos da Gate, as gStocks representam ações cotadas como valores mobiliários tokenizados que podem ser negociados na plataforma e utilizam um mecanismo de reserva correspondente numa proporção de 1:1 às ações subjacentes. Abordam principalmente a forma como os ativos de ações podem entrar no ambiente de negociação de ativos digitais de forma tokenizada e como os utilizadores podem negociar os tokens de valores mobiliários correspondentes na plataforma.
Numa perspetiva de estrutura de mercado, as gStocks e os depósitos bancários tokenizados da Kinexys não são o mesmo tipo de instrumento. As gStocks estão do lado dos ativos e representam uma unidade de valores mobiliários tokenizados associada a uma ação específica. O JPM Coin está do lado do financiamento e representa um token de depósito emitido por um banco que pode ser utilizado em cenários elegíveis de pagamento e liquidação. As suas funções, relações jurídicas, emitentes e fontes de risco diferem. O facto de ambos utilizarem tecnologia de blockchain não significa que possam ser diretamente trocados nem que já estejam ligados ao nível do sistema.
Se as ações, obrigações, fundos e outros ativos formarem mercados on-chain mais amplos no futuro, a coordenação entre as componentes de ativos e de financiamento tornar-se-á cada vez mais importante. As plataformas de negociação terão de definir as regras de emissão e resgate dos tokens de ativos, bem como determinar a origem dos fundos de pagamento, o momento da liquidação, o acesso das contrapartes e os mecanismos de tratamento de falhas. Os depósitos bancários tokenizados podem constituir uma opção de liquidez on-chain de nível institucional, mas a possibilidade de serem utilizados para produtos específicos na Gate ou noutras plataformas terá de ser determinada com base nas redes, nos anúncios de produtos e nos acordos comerciais efetivamente suportados pelas partes.
Por conseguinte, as gStocks da Gate e a Kinexys devem ser vistas como exemplos de infraestrutura em diferentes níveis do ecossistema de RWA. Uma demonstra um caminho para tokenizar ativos de valores mobiliários tradicionais, enquanto a outra demonstra como os fundos bancários podem integrar processos de pagamento e liquidação on-chain. Só quando forem estabelecidas ligações fiáveis entre ativos, fundos, custódia e sistemas de liquidação é que os RWA poderão ir além da simples emissão tokenizada rumo a um mercado financeiro on-chain mais completo.
Que limitações práticas continuam a afetar a liquidação de RWA on-chain?
A primeira é a ligação entre os direitos legais e os registos técnicos. Um livro-razão de blockchain pode registar a detenção e transferência de tokens, mas os direitos legais representados por esses tokens continuam a ter de ser estabelecidos através de documentos de oferta, mecanismos de custódia, leis aplicáveis e regras das instituições relevantes. A transferência on-chain de um token de ativo não significa necessariamente que a correspondente alteração de direitos tenha sido concluída no sistema de registo tradicional. As diferentes jurisdições podem também ter interpretações distintas sobre valores mobiliários, unidades de participação de fundos e direitos sobre depósitos.
A segunda diz respeito à liquidez e aos mecanismos de resgate. A capacidade de transferir um ativo tokenizado a qualquer hora não significa que o ativo subjacente possa ser vendido ou resgatado a qualquer momento e com o mesmo custo. Se o mercado subjacente tiver restrições de horário de negociação, ou se o resgate do ativo exigir várias etapas que envolvam custodiante, gestores de fundos, bancos e outras partes, a continuidade da negociação on-chain poderá não corresponder à liquidez do ativo subjacente. O mesmo se aplica ao lado do financiamento: a transferibilidade de um token on-chain não pode substituir a disponibilidade e a possibilidade de resgate dos fundos numa conta bancária.
A terceira é a interoperabilidade entre cadeias e a finalidade da liquidação. Redes diferentes podem utilizar mecanismos de consenso, regras de confirmação de transações e sistemas de gestão de permissões distintos. Os protocolos entre cadeias podem transmitir mensagens ou coordenar transações, mas as partes continuam a ter de clarificar atrasos nas mensagens, falhas de rede, mecanismos de verificação e responsabilidade pelo tratamento de exceções. Se as componentes de ativos e de financiamento operarem em redes diferentes, um problema em qualquer ponto poderá afetar a conclusão de toda a transação.
A última limitação é a responsabilidade regulamentar e operacional. Um mercado de RWA de nível institucional envolve emitentes, bancos, custodiante, plataformas de negociação, fornecedores de tecnologia e investidores. A responsabilidade pela integração de clientes, verificação de reservas de ativos, resgate de fundos, monitorização de transações e resolução de litígios tem de estar claramente definida nas conceções dos produtos e nos documentos legais. A blockchain pode melhorar a partilha de dados e a automatização de processos, mas não pode resolver automaticamente a distribuição de responsabilidades entre as instituições participantes.
Conclusão
O desenvolvimento a longo prazo da tokenização de RWA depende não só de quantos ativos podem ser convertidos em tokens, mas também de esses ativos poderem circular num sistema fiável de pagamento e liquidação. Os mecanismos de DvP, a liquidez on-chain e a coordenação entre cadeias são componentes importantes para levar os ativos tokenizados da fase de emissão aos mercados de negociação efetivos.
O teste de DvP entre cadeias realizado pela Kinexys com a Chainlink e a Ondo Finance demonstrou uma possível via para coordenar a liquidação de depósitos bancários e títulos do Tesouro tokenizados em diferentes ambientes de blockchain. As gStocks da Gate oferecem outro exemplo do lado dos ativos ao demonstrarem a tokenização de ações tradicionais. Não se trata do mesmo tipo de produto, mas, em conjunto, refletem uma tendência mais ampla: a futura infraestrutura de RWA terá de permitir uma coordenação mais estreita entre ativos, fundos e mecanismos de liquidação.
Perguntas frequentes
Porque é que a tokenização de RWA exige liquidez on-chain?
Porque a negociação de tokens de ativos continua a exigir fundos de pagamento. Se os ativos já estiverem on-chain, mas o pagamento continuar dependente de processos tradicionais fragmentados, ambas as partes poderão continuar a enfrentar atrasos nos pagamentos, reconciliação manual e riscos de liquidação. A liquidez on-chain pode ajudar a integrar o pagamento e a entrega de ativos num processo mais estreitamente ligado.
O que é a DvP?
DvP significa Entrega contra pagamento, habitualmente designada em chinês por 券款对付. Exige que a entrega dos ativos e o pagamento dos fundos sejam concluídos simultaneamente conforme acordado, reduzindo o risco de uma parte cumprir a sua obrigação enquanto a outra não o faz.
O JPM Coin pode ser utilizado para comprar todos os ativos de RWA?
Não deve ser entendido dessa forma. O JPM Coin está disponível para clientes institucionais elegíveis da J.P. Morgan, e as suas redes, contrapartes e cenários comerciais suportados estão sujeitos às regras aplicáveis. A possibilidade de liquidar um ativo de RWA específico através do JPM Coin depende de o emitente, a plataforma de negociação e o banco terem estabelecido um mecanismo de liquidação efetivamente suportado.
A colaboração da Kinexys com a Ondo e a Chainlink significa que a liquidação integral entre cadeias já foi implementada?
Não significa que a solução esteja amplamente disponível. A J.P. Morgan anunciou um teste de DvP entre cadeias que envolveu títulos do Tesouro dos EUA tokenizados e depósitos em dólares. O teste demonstrou a viabilidade da coordenação técnica e comercial, mas não sustenta a conclusão de que todos os ativos, redes e clientes já suportam esta solução de liquidação.
Qual é a diferença entre as gStocks da Gate e o JPM Coin?
As gStocks da Gate são valores mobiliários de ações tokenizadas que representam uma unidade tokenizada associada a uma ação subjacente. O JPM Coin é um token de depósito emitido por um banco, utilizado principalmente para pagamentos e liquidação institucionais elegíveis. O primeiro está do lado dos ativos, enquanto o segundo está do lado do financiamento. As suas relações jurídicas e funções são diferentes.