Este artigo baseia-se em contração da oferta de stablecoins como definição e enquadramento da emissão líquida. Centra-se na distinção entre pagamentos e negociação, que frequentemente gera confusão nos painéis que apresentam “blockchains movimentadas” juntamente com uma linha de capitalização de mercado total das stablecoins em contração ou lateral. O objetivo é explicar por que motivo o volume de transações e a utilização quotidiana para pagamentos podem aumentar, enquanto a parcela de dólares em circulação bloqueada em USDT, USDC e em emissores concorrentes não tem necessariamente de crescer ao mesmo ritmo.
Principais conclusões
- A oferta em circulação é um stock; o volume de pagamentos é um fluxo — redes movimentadas não exigem uma maior oferta em circulação se os mesmos tokens forem utilizados mais vezes no dia a dia.
- A emissão e os resgates brutos podem ser ambos elevados enquanto a emissão líquida se mantém próxima de zero, pelo que a oferta total quase não se altera, mesmo quando os serviços primários continuam movimentados.
- A procura de liquidez nova em stablecoins para negociação nas corretoras pode diminuir, mesmo quando os consumidores, comerciantes e empresas aumentam a utilização para pagamentos.
- O custo de oportunidade e os produtos de liquidez on-chain que não são stablecoins podem limitar a apetência para manter dólares inativos que não pagam um rendimento semelhante ao bancário.
- Leia as métricas de volume de pagamentos e as métricas de oferta como estimativas complementares, não como sinais de adoção intercambiáveis para todo o mercado de criptoativos.
A oferta é um stock; os pagamentos são um fluxo
A oferta em circulação responde à pergunta: quantos tokens de stablecoins estão em circulação neste momento? O volume de pagamentos e o número de transações respondem à pergunta: quantas vezes é que o valor se movimentou durante um determinado período? O que a oferta de stablecoins mede efetivamente é a oferta em circulação de tokens semelhantes a dinheiro — não a intensidade da negociação, o Total Value Locked em DeFi, nem o “poder de compra disponível” mantido apenas nas corretoras. Uma carteira pode pagar a várias contrapartes com os mesmos dólares em USDC sem qualquer nova emissão. Neste sentido, a velocidade substitui a expansão da oferta em circulação e permite que a utilização para pagamentos aumente com um inventário relativamente fixo.
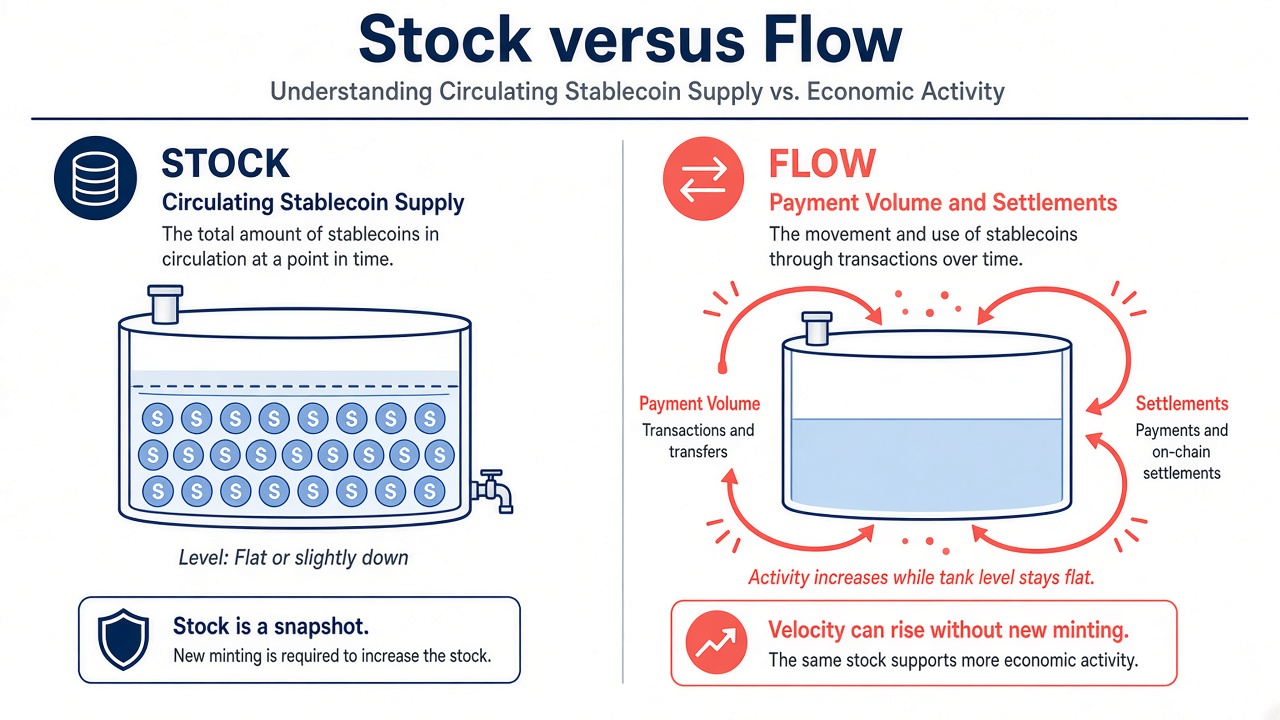
Figura 1. Esquerda: a oferta em circulação (stock) pode manter-se estável ou diminuir. Direita: os fluxos de pagamentos e liquidação podem continuar a aumentar através de uma maior velocidade.
A cobertura mediática ao longo de 2026 destacou períodos em que o valor agregado de mercado das stablecoins — a capitalização de mercado total das stablecoins apresentada por muitos painéis — sofreu poucas alterações, enquanto o valor nominal de pagamentos e o volume de transações comunicados aumentaram substancialmente. As estimativas das empresas de dados de blockchain e as divulgações dos emissores podem divergir quanto aos valores exatos em dólares, mas o mecanismo subjacente a essas notícias é consistente quando se separam stocks e fluxos: a atividade pode aumentar com base num inventário de tokens aproximadamente fixo.
As metodologias de cálculo do volume ajustado são importantes neste contexto. O volume bruto de transferências on-chain pode contabilizar duas vezes os movimentos através de bridges, corretoras ou mixers, pelo que os investigadores publicam frequentemente estimativas filtradas do volume de pagamentos “económico” ou “ajustado”. Essas estimativas mais depuradas podem continuar a aumentar enquanto a oferta em circulação se mantém estável. Assim, acompanhar o volume de transações responde a uma questão de utilidade — com que intensidade são utilizadas as stablecoins — e não a uma questão sobre a oferta em circulação — qual é a dimensão da parcela de dólares convertida em stablecoins.
As empresas que liquidam faturas, pagam a fornecedores ou operam serviços de aceitação de criptoativos semelhantes a terminais de ponto de venda podem aumentar o volume de pagamentos sem solicitar aos emissores a emissão de mais tokens, se os saldos existentes já estiverem na posse de responsáveis de tesouraria, processadores ou serviços de carteira. A utilização para remessas de particulares segue a mesma lógica: transferências pequenas e repetidas reutilizam a mesma oferta em circulação. Por conseguinte, as tendências globais do volume de transações de stablecoins acompanham a atividade de liquidação e a escolha da rede tanto quanto acompanham a nova emissão; os fatores subjacentes ao crescimento do volume incluem frequentemente redes mais económicas, ferramentas para comerciantes e pagamentos transfronteiriços, e não um armazém maior de tokens inativos.
Procura de liquidez para negociação versus rotação nos pagamentos
Grande parte da procura histórica de emissão teve origem em traders que precisavam de tokens denominados em dólares como ativo de cotação para pares spot, como garantia ou como poder de compra disponível nas corretoras. Quando o volume de negociação nas principais corretoras de criptoativos abranda, a procura autorizada de novas emissões pode diminuir, mesmo que os tokens existentes permaneçam nas carteiras ou circulem através de serviços de pagamento. A utilização dos livros de ordens das corretoras e a utilização para pagamentos por consumidores são vias de circulação de dólares relacionadas, mas não partilham a mesma curva da procura.
Os casos de utilização para pagamentos e liquidação — remessas, liquidação para comerciantes, experiências com processamento salarial e transferências entre carteiras — podem crescer segundo uma curva diferente. Esses fluxos reutilizam frequentemente saldos existentes. As divulgações de empresas como a Circle mostraram trimestres em que a emissão e o resgate foram ambos muito elevados e quase se compensaram, deixando a oferta de USDC em circulação praticamente inalterada apesar da forte atividade primária. Esse padrão é compatível com um crescimento dos pagamentos e uma maior adoção dos serviços de liquidação sem expansão da oferta em circulação líquida.
A concentração também é importante. Uma parcela crescente do volume de pagamentos em algumas redes ou junto de alguns emissores pode parecer “adoção de pagamentos em criptoativos” nas notícias, enquanto a oferta total em circulação de todos os emissores permanece lateral. A quota de mercado do USDT na capitalização de mercado total das stablecoins pode até aumentar durante uma contração se os outros emissores efetuarem resgates mais rapidamente — outra razão para não interpretar um único ticker como representativo de todo o mercado. Pergunte sempre se a série de volumes é global ou específica de uma plataforma e se a série de oferta é agregada ou específica de um ticker. Para além da definição de contração, a emissão líquida de stablecoins decompõe a emissão e o resgate numa variação líquida verificável.
As empresas e os processadores de pagamentos podem preferir manter reduzido o capital circulante: utilizam stablecoins como camada de trânsito para moedas locais ou contas bancárias, em vez de as manterem como uma grande reserva inativa. Este modelo operacional aumenta o volume de pagamentos e o número de liquidações medidos sem um aumento correspondente dos dólares em circulação contabilizados como oferta de stablecoins.
Emissão e resgate compensatórios: mercados primários movimentados, oferta em circulação estável
Os mercados primários podem ser extremamente ativos sem alterar a oferta em circulação no final do período. Se as instituições elegíveis emitirem um montante elevado em dólares e resgatarem aproximadamente o mesmo montante no mesmo trimestre, a atividade bruta será aproximadamente o dobro, enquanto a emissão líquida se mantém próxima de zero. Os painéis que apresentam apenas a oferta em circulação parecerão “congelados”, apesar de os canais operacionais do emissor e os serviços de resgate ligados a bancos estarem ocupados a movimentar dólares para dentro e para fora das redes de criptoativos.
A negociação da paridade no mercado secundário também pode manter-se intensa sem novas emissões. A defesa da paridade e a arbitragem envolvem frequentemente inventário já em circulação nas corretoras, nas mesas OTC e nas carteiras dos criadores de mercado. A rotação desse inventário pode aumentar o volume de transferências observado sem alterar a parcela total de tokens em circulação — o lado secundário dos mercados primário e secundário de stablecoins.
Quando os analistas publicam estimativas de “utilidade”, comparam por vezes o volume de pagamentos ajustado com a capitalização de mercado, através de um rácio semelhante à velocidade. Esse rácio pode aumentar enquanto a capitalização de mercado — o total de dólares representado pela oferta em circulação — diminui ou fica estagnada. A divergência é esperada se a mesma oferta em circulação for utilizada com maior frequência por famílias, empresas e serviços on-chain.
Os resgates que enviam dólares de volta para uma conta bancária reduzem a oferta em circulação; os pagamentos que mantêm os dólares nas carteiras de criptoativos não a reduzem. Confundir estes dois percursos é uma razão comum para se assumir que todas as semanas com pagamentos intensos têm necessariamente de expandir a oferta.
Por que motivo os detentores podem preferir não expandir a oferta inativa
Quando as taxas de rendimento de títulos de dívida pública de curto prazo são atrativas, manter saldos elevados para pagamentos sem remuneração pode parecer dispendioso em comparação com títulos do Tesouro, fundos do mercado monetário ou produtos de liquidez tokenizados. Parte do capital pode sair da categoria contabilizada como “oferta de stablecoins” sem sair das finanças digitais: os responsáveis de tesouraria de empresas e os fundos nativos de criptoativos podem manter dólares em instrumentos fora do total de stablecoins, continuando a utilizar stablecoins como uma camada de trânsito reduzida para pagamentos.
Os modelos regulamentares que limitam os pagamentos de juros dos emissores aos detentores podem reforçar essa dinâmica de custo de oportunidade relativamente aos saldos inativos, mesmo quando as redes de pagamento e os serviços para comerciantes continuam a crescer. Nesse contexto, a adoção da utilização para pagamentos pode aumentar, enquanto a vontade de manter grandes saldos em stablecoins diminui. Nenhum destes pontos constitui uma recomendação de negociação; explicam por que motivo o crescimento do volume de pagamentos e o crescimento da oferta em circulação podem dissociar-se, e por que motivo o dinheiro bancário, os saldos nas corretoras e a oferta em circulação podem divergir no mesmo mês.
A utilização ilícita e a filtragem de conformidade também afetam a forma como os investigadores interpretam o volume. As equipas de conformidade das corretoras e dos serviços de pagamento podem filtrar ou atrasar fluxos; por conseguinte, as estimativas de volume publicadas já incorporam pressupostos sobre quais as transferências que contam como utilização económica. Uma oferta estável acompanhada por um aumento do volume filtrado continua a ser compatível com uma explicação baseada na velocidade, e não constitui uma contradição. No futuro, a liquidação on-chain pode continuar a expandir a atividade de pagamentos com uma oferta em circulação de crescimento lento, se as carteiras, as entradas de fundos dos bancos e os serviços para comerciantes continuarem a reutilizar os mesmos dólares de forma mais eficiente.
Como interpretar a divergência
- Analise mentalmente a oferta em circulação (stock) e o volume de pagamentos/transferências (fluxo) em eixos separados; nunca trate um gráfico como substituto do outro.
- Verifique a emissão líquida do emissor, e não apenas as notícias sobre a emissão bruta ou um pico de volume de um único dia nas corretoras.
- Compare as tendências do volume de negociação com as tendências do volume de pagamentos quando ambas as estimativas estiverem disponíveis e observe se a série de pagamentos é dominada por empresas ou por particulares.
- Pergunte se o capital foi transferido para produtos de liquidez que não são stablecoins e que alguns índices excluem da parcela total de dólares representada pelas stablecoins.
- Utilize como interpretar a liquidez das stablecoins para os saldos nas corretoras como uma terceira série, juntamente com os sinais de resgate bancário e o volume de pagamentos on-chain.
- Dê preferência a metodologias que publiquem estimativas de volume ajustado quando o volume bruto de transferências de criptoativos parecer inflacionado por movimentos de wash trading ou por serviços internos.
Resumo
Os pagamentos podem aumentar enquanto a oferta de stablecoins fica estagnada ou contrai, porque a oferta em circulação não é o mesmo que a rotação. A procura de emissão impulsionada pela negociação nas corretoras, a velocidade na utilização quotidiana para pagamentos, os fluxos primários compensatórios através de serviços ligados a bancos e o custo de oportunidade dos dólares inativos ajudam a explicar essa divergência. As empresas podem aumentar o volume de liquidações e a adoção das redes de pagamento sem expandir a parcela total de stablecoins em circulação. Interprete a distinção entre pagamentos e oferta em circulação em conjunto com a definição de contração antes de tratar qualquer linha de um painel como uma conclusão sobre o mercado de criptoativos.
Perguntas frequentes
Por que motivo os pagamentos em stablecoins podem aumentar enquanto a oferta diminui?
Porque a oferta contabiliza os tokens em circulação e os pagamentos contabilizam os movimentos. Os mesmos tokens podem liquidar mais atividade se a velocidade aumentar, ou a emissão e os resgates podem compensar-se, impedindo o crescimento da oferta em circulação, mesmo quando a utilização e o volume de pagamentos aumentam.
Um maior volume de pagamentos exige mais emissão de stablecoins?
Não necessariamente. A emissão aumenta a oferta em circulação quando a emissão líquida é positiva. Uma rotação elevada pode servir mais pagamentos de famílias e empresas com uma oferta em circulação semelhante, sobretudo quando os dólares são reutilizados através de carteiras, processadores e corretoras sem regressarem a um banco por via de um resgate.
Qual é a diferença entre emissão bruta e emissão líquida?
A emissão bruta corresponde aos novos tokens criados; a emissão líquida subtrai os resgates. Uma emissão bruta elevada acompanhada por resgates equivalentes pode deixar a oferta em circulação — e o total de dólares contabilizado nas estimativas de capitalização de mercado — praticamente inalterado, enquanto os serviços primários continuam movimentados.
Uma oferta de stablecoins estável é sempre negativa para os criptoativos?
Não. Uma oferta estável pode refletir saldos reutilizados, crescimento dos pagamentos sem nova procura de liquidez para negociação nas corretoras ou uma transferência para produtos de liquidez fora da parcela de stablecoins dos dólares on-chain. É um elemento de contexto para as narrativas de adoção de criptoativos, não um sinal autónomo de queda acentuada.
Por onde devem começar os leitores que apenas pretendem conhecer a definição?
Comece pela definição e pelo enquadramento da emissão líquida relativos à contração da oferta de stablecoins e, em seguida, utilize esta página para compreender a distinção entre pagamentos e oferta em circulação, as orientações de interpretação dos volumes e a forma como as empresas utilizam stablecoins sem expandir a oferta inativa.