Em novembro de 2026, um estudo de caso de investigação on-chain que envolveu a Wintermute, a BitGo e tokens relacionados com a Robinhood suscitou atenção. Ao acompanhar, durante um período prolongado, as carteiras de market makers, a infraestrutura de custódia e as atualizações de código públicas, um trader identificou gradualmente potenciais desenvolvimentos de mercado relacionados com cashcat e PONS e afirmou ter obtido aproximadamente \6 milhões de dólares em ganhos acumulados com operações relacionadas. Embora estes ganhos e a atribuição de algumas moradas continuem a ser afirmações pessoais do trader e não possam ser tratados como factos verificados de forma independente, o caso demonstra uma abordagem de investigação que vale a pena analisar: estabelecer ligações entre informações públicas dispersas para observar se a atividade institucional está a mudar.
Para os investidores comuns, o valor da monitorização on-chain não está em copiar operações de antecipação de alto risco. Está, antes, em compreender de que forma os dados da blockchain refletem os fluxos de fundos, as alterações de liquidez e as operações de contratos inteligentes. Este artigo analisa a identificação de moradas de carteira, a agregação de moradas, os fluxos de fundos dos market makers, as aprovações de contratos e a monitorização automatizada. Analisa também como criar um quadro de investigação com base em vários sinais públicos, distinguindo simultaneamente alterações genuínas do mercado do ruído informativo que pode facilmente conduzir a avaliações incorretas.
Principais conclusões
- A monitorização on-chain de market makers utiliza transações de carteiras, interações com contratos e fluxos de fundos para observar a atividade de mercado que as instituições podem estar a realizar.
- As etiquetas de moradas e a agregação de carteiras constituem uma base para a investigação, mas as transferências de fundos não significam necessariamente que duas moradas pertençam à mesma instituição.
- Quando os market makers transferem tokens para plataformas de negociação, a atividade pode estar relacionada com ajustes de inventário, gestão de liquidez ou serviços para clientes. Não pode ser diretamente equiparada a uma listagem iminente.
- A implementação de contratos inteligentes, as aprovações de tokens e as alterações às listas de permissões podem refletir preparativos técnicos, mas não significam que uma operação vá ocorrer com certeza.
- As atualizações do GitHub, as informações de suporte de custódia e as transações on-chain podem ser validadas de forma cruzada, mas não conseguem, por si só, provar de forma independente uma decisão empresarial não divulgada.
- A monitorização automatizada pode melhorar a eficiência do processamento de informação, mas a qualidade da investigação continua a depender da exatidão da atribuição das moradas, do contexto das transações e da interpretação dos sinais.
- A análise on-chain deve ter em conta falsos positivos, riscos de liquidez e limites de conformidade. As alterações nos dados públicos não devem ser convertidas diretamente em decisões de negociação definitivas.
Porque vale a pena monitorizar a atividade on-chain dos market makers?
Um market maker é um participante de mercado que fornece liquidez para a atividade de negociação através da apresentação contínua de preços de compra e venda, da gestão do inventário de negociação e da assunção de um determinado grau de risco de mercado. Nos mercados de criptoativos, as instituições de market making podem prestar serviços simultaneamente a plataformas de negociação, emissores de tokens, empresas de negociação por conta própria e outros clientes institucionais. As suas atividades empresariais podem envolver várias redes blockchain, plataformas de negociação e contas de carteira.
Como as blockchains fornecem registos de transações verificáveis publicamente, algumas atividades de market making deixam dados observáveis. Por exemplo, uma morada institucional conhecida pode transferir tokens para uma plataforma de negociação, interagir com um pool de liquidez de uma corretora descentralizada ou configurar permissões de utilização de tokens para um contrato específico. Estas ações podem estar relacionadas com a preparação de liquidez, a afetação de inventário ou a execução de operações.
Em comparação com os indicadores de preço, os dados on-chain fornecem uma perspetiva diferente. O preço e o volume de negociação refletem principalmente transações de mercado que já ocorreram, enquanto as transferências de fundos entre carteiras e as operações de contratos podem, por vezes, revelar alterações na infraestrutura antes e depois de uma operação. Por exemplo, uma instituição de market making pode preparar fundos de liquidação, implementar um contrato ou ajustar permissões de negociação antes de começar a fornecer liquidez.
No entanto, a atividade dos market makers não indica, por si só, uma direção clara para o preço. Os tokens transferidos para uma plataforma de negociação podem destinar-se a ser vendidos, mas também podem ser utilizados para fornecer liquidez nos dois sentidos, liquidar transações de clientes ou ajustar o inventário interno. Como os market makers apresentam preços tanto do lado da compra como do lado da venda, cada transferência não deve ser interpretada simplesmente como um sinal de subida ou de descida.
O que merece verdadeiramente atenção é saber se o comportamento se desvia dos padrões históricos e se várias alterações têm uma ligação empresarial razoável. Se uma instituição tiver utilizado durante muito tempo carteiras fixas para gerir a liquidez, mas introduzir subitamente novas moradas, contratos ou acordos de suporte de ativos, essas alterações podem justificar uma investigação mais aprofundada. No entanto, não podem sustentar diretamente uma conclusão definitiva sobre o resultado do mercado.
Como identificar carteiras de market makers e criar uma lista de moradas para monitorização?
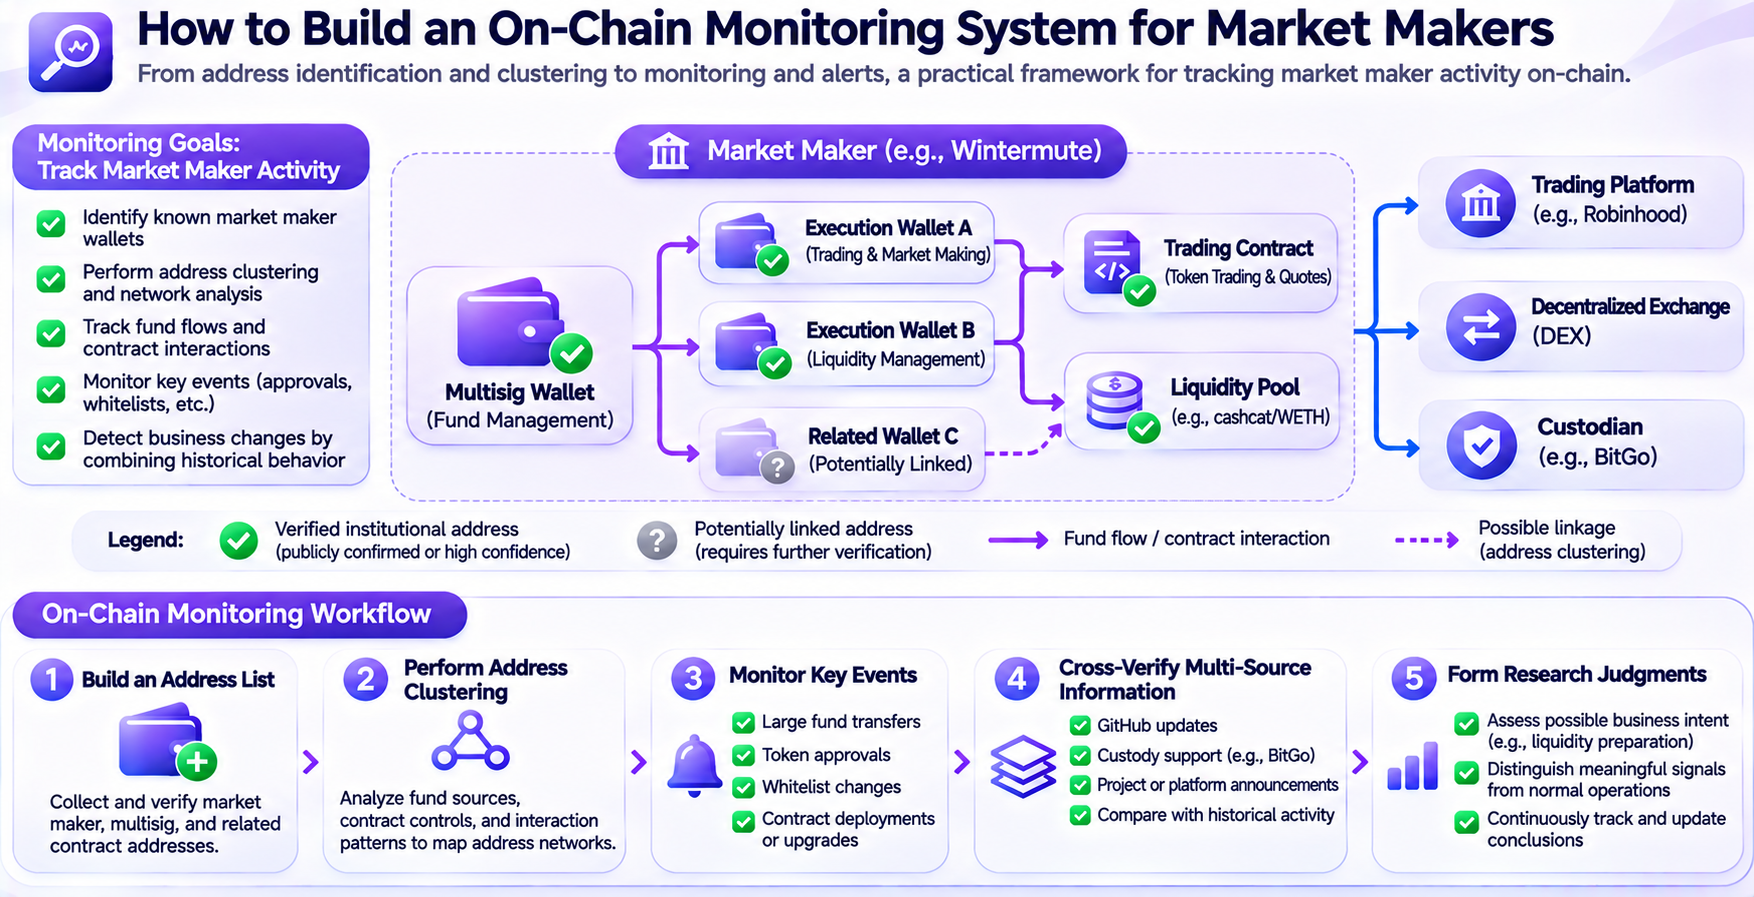
O primeiro passo para acompanhar os market makers consiste em criar uma lista de moradas de carteira com um grau razoável de fiabilidade. As moradas de blockchain geralmente não contêm identidades do mundo real, pelo que os investigadores precisam de avaliar gradualmente a relação entre uma morada e uma entidade específica, utilizando divulgações públicas, etiquetas de exploradores de blocos, contratos verificados, transações históricas e informações institucionais disponíveis publicamente.
A abordagem mais direta consiste em começar pelas moradas confirmadas publicamente. Por exemplo, as moradas divulgadas publicamente por uma instituição, os contratos multisig verificados e as etiquetas institucionais com fontes claras fornecidas pelos exploradores de blocos podem servir como objetos iniciais de investigação. Em comparação com rumores não verificados nas redes sociais, estas moradas são mais adequadas como base para análises posteriores.
Depois de obter as moradas iniciais, os investigadores podem analisar as suas contrapartes históricas, as fontes de fundos, os principais ativos e os períodos de atividade. É necessário distinguir entre contas detidas externamente (EOA), carteiras de contratos inteligentes, contas multisig e contratos de negociação, uma vez que os diferentes tipos de conta correspondem a lógicas operacionais diferentes.
Por exemplo, uma instituição pode gerir fundos através de uma carteira multisig e autorizar vários contratos de negociação a executar operações específicas. Se os investigadores monitorizarem apenas as transferências diretas da carteira multisig, poderão não detetar a atividade posterior dos contratos de negociação. Por outro lado, se classificarem todas as moradas que realizaram transações com a carteira multisig como pertencentes à mesma instituição, poderão identificar erradamente clientes, parceiros e prestadores de serviços externos como carteiras da própria instituição.
Por isso, uma lista de moradas deve incluir a fonte da morada, a base da etiquetagem, a data da primeira identificação, a função principal e o nível de confiança. As moradas cuja atribuição continue pouco clara podem ser mantidas como objetos pendentes de verificação, em vez de lhes ser imediatamente atribuída uma identidade institucional definitiva.
Os investigadores também podem utilizar exploradores de blocos como o Etherscan e o Blockscout para consultar transações de moradas, chamadas internas, transferências de tokens e eventos de contratos. Para as instituições que necessitam de monitorização a longo prazo, a consulta manual de páginas num explorador de blocos é relativamente ineficiente. Os investigadores podem ainda utilizar API públicas ou plataformas de dados on-chain para estabelecer uma monitorização automatizada.
Como pode a agregação de moradas ajudar a reconstruir a rede de fundos de uma instituição?
A agregação de moradas consiste em associar várias moradas que podem pertencer à mesma entidade ou sistema empresarial com base em relações transacionais, estruturas de controlo e características comportamentais. O seu objetivo não é simplesmente aumentar o número de moradas, mas identificar a função específica que cada carteira desempenha nas operações empresariais de uma instituição.
Nas redes compatíveis com EVM, uma instituição pode utilizar carteiras de gestão de fundos, carteiras de execução, contas multisig, contratos de negociação e contratos de gestão de liquidez. Algumas moradas recebem ativos, outras autorizam operações e outras permanecem ativas apenas em cenários transacionais específicos. Ao analisarem as interações entre estas moradas, os investigadores podem reconstruir gradualmente os percursos dos fluxos de fundos.
Por exemplo, uma carteira multisig institucional confirmada pode transferir fundos para uma nova morada. A nova morada pode então implementar um contrato de negociação, enquanto a conta multisig original gere as permissões operacionais do contrato. Esta relação de controlo é mais relevante para a análise do que uma transferência normal de tokens, porque envolve a gestão do contrato e a autorização de operações, e não apenas a movimentação de fundos.
No entanto, a agregação de moradas não pode basear-se numa única transferência. As plataformas de negociação, os custodians e os market makers podem ter numerosas interações empresariais normais, e a entrada de fundos numa morada não significa necessariamente que o controlo dessa morada tenha mudado. As moradas com fontes de fundos semelhantes, horários de transação semelhantes ou os mesmos contratos também exigem uma análise que exclua atribuições incorretas causadas por serviços partilhados e infraestruturas automatizadas.
Uma abordagem mais cautelosa consiste em analisar simultaneamente várias dimensões: se as moradas são geridas pela mesma multisig, se existe uma autorização clara de funções contratuais, se determinados percursos de execução são reutilizados e se o comportamento é consistente com padrões empresariais conhecidos.
Ao atualizarem continuamente a rede de moradas, os investigadores podem identificar novas carteiras e atividades empresariais. No entanto, a agregação de moradas é sempre uma avaliação de atribuição baseada em evidências. Salvo confirmação pública clara, as relações inferidas não devem ser apresentadas como identidades institucionais confirmadas.
Que sinais de mercado podem revelar as transferências de fundos dos market makers?
As transferências de fundos estão entre as atividades on-chain mais fáceis de observar, mas também entre os sinais mais fáceis de interpretar incorretamente. Quando uma morada de market maker transfere uma grande quantidade de tokens para uma plataforma de negociação, o mercado pode preocupar-se com uma potencial pressão de venda. Os ativos transferidos para fora de uma plataforma de negociação podem ser interpretados como uma acumulação de tokens por parte de uma instituição. No entanto, estas interpretações ignoram frequentemente a complexidade das operações de market making.
Os market makers precisam de distribuir ativos por diferentes plataformas de negociação para manter a capacidade de apresentar preços e gerir o inventário. Quando a procura de liquidez numa plataforma de negociação aumenta, uma instituição de market making pode transferir antecipadamente os tokens ou stablecoins relevantes. Estas transferências podem estar relacionadas com novas operações de negociação, mas também podem representar simplesmente um reequilíbrio normal do inventário.
Por isso, os fluxos de fundos devem ser analisados em conjunto com os pares de negociação, o comportamento histórico e o momento das transações. Se uma carteira tiver fornecido liquidez de forma consistente a várias plataformas de negociação, uma nova transferência pode ser apenas uma atividade de rotina. Se uma morada anteriormente inativa receber subitamente fundos e interagir com um contrato de negociação que nunca utilizou, o seu contexto pode justificar uma análise mais aprofundada.
A dimensão da transação também deve ser considerada no contexto da liquidez. Para ativos de grande capitalização, uma transferência no valor de vários milhões de dólares pode representar uma gestão normal do inventário. Para um token com pouca liquidez, uma alteração do mesmo montante pode afetar significativamente a profundidade do mercado. No entanto, o montante da transferência não equivale ao montante efetivamente comprado ou vendido e não pode ser utilizado para calcular diretamente a procura do mercado.
Os investigadores devem também analisar a relação temporal entre as transferências e os eventos públicos. Algumas instituições podem concluir preparativos técnicos e financeiros antes do lançamento de uma atividade, mas uma correlação temporal não prova diretamente uma relação de causa e efeito. Mesmo que um padrão semelhante tenha surgido no passado, isso não garante que todas as transferências futuras correspondam ao mesmo tipo de evento.
Para os investidores comuns, os fluxos de fundos dos market makers são mais adequados como pistas para uma investigação posterior do que como instruções de negociação autónomas. Só através da sua combinação com o comportamento dos contratos, as alterações de liquidez e outras informações públicas é que os investigadores podem formar uma avaliação relativamente completa do seu significado prático.
Porque vale a pena monitorizar as aprovações de contratos inteligentes e as alterações às listas de permissões?
As aprovações de contratos inteligentes constituem uma categoria importante de informação sobre a atividade institucional on-chain. Ao contrário das transferências normais de ativos, as operações de aprovação podem alterar o conjunto de ações que uma morada ou contrato pode executar, refletindo a configuração de permissões e a preparação da infraestrutura de um sistema de negociação.
Ao abrigo da norma de tokens ERC-20, approve é geralmente utilizado para permitir que uma morada designada utilize tokens dentro de um limite de utilização especificado. Os eventos de aprovação relacionados podem ser observados através dos registos do contrato, mas uma aprovação não equivale a uma transferência efetiva. Mesmo que uma morada receba permissão para utilizar tokens, pode não executar quaisquer transações durante um período prolongado.
Além disso, um contrato institucional de negociação pode manter uma lista de permissões de ativos separada para limitar os tokens que o sistema pode processar. Esta lista de permissões é diferente de uma aprovação de token ERC-20. A primeira controla geralmente o conjunto de ativos suportados por um sistema empresarial, enquanto a segunda controla as permissões de utilização ao nível do contrato do token.
Por exemplo, um contrato de negociação pode incluir uma função getAllApprovedTokens() para consultar os ativos aprovados. Quando a lista de tokens suportados pelo contrato muda, os investigadores podem comparar os ativos recentemente adicionados com os registos de transações anteriores para avaliar se o sistema está a expandir o seu âmbito de negociação.
Num caso de investigação relacionado com a Wintermute, um trader descobriu que determinados contratos eram controlados pela mesma carteira multisig e monitorizou continuamente as alterações às suas listas de permissões de ativos. Os contratos adicionaram inicialmente WETH e USDG, após o que surgiu atividade de negociação. Mais tarde, as operações de aprovação relacionadas com o pool de liquidez cashcat/WETH tornaram-se um evento fundamental monitorizado pelo trader. Estes detalhes resultaram da análise, pelo trader, de atividade on-chain pública. As relações de controlo específicas devem ainda ser verificadas através dos registos de transações originais.
O objetivo da análise das aprovações de contratos não é tratar cada nova permissão como um sinal importante, mas determinar se uma alteração de permissões tem uma finalidade empresarial clara. Uma aprovação pode apoiar testes, implementação, ajustes de liquidez ou outras operações, e pode acabar por não ser seguida de qualquer atividade de negociação.
Os investigadores podem monitorizar continuamente as alterações aos administradores dos contratos, as aprovações de tokens, as listas de permissões de ativos, as atualizações dos contratos e as interações com pools de liquidez. No entanto, precisam de distinguir entre operações on-chain executadas, potenciais preparativos empresariais e expectativas de mercado ainda não confirmadas.
Como demonstram os casos da Wintermute e da BitGo a validação cruzada de várias fontes?
O valor de investigação dos casos relacionados com a Wintermute e a BitGo reside em demonstrar como as carteiras de market makers, as atualizações públicas de código de um custodiante e a atividade da infraestrutura de negociação podem ser associadas, em vez de se depender de um único registo on-chain isolado.
Numa análise publicada por um trader em novembro de 2026, o investigador descreveu como acompanhou, durante um período prolongado, a atividade da Wintermute em redes relacionadas com a Robinhood, monitorizando simultaneamente as atualizações do GitHub da BitGo. Começou por procurar padrões empresariais recorrentes na atividade histórica das carteiras e, em seguida, comparou novos contratos e informações de suporte de ativos com pistas já existentes.
Os principais pontos do caso foram os seguintes:
| Data |
Pista de investigação pública |
Informação observável |
| 27 de julho |
Uma atualização do GitHub relacionada com a BitGo incluía hoodeth:cashcat |
A configuração de suporte de ativos tinha sido alterada |
| 29 de julho |
cashcat surgiu na atualização juntamente com 99 tokens de ações relacionados |
Várias configurações de ativos poderiam ter uma ligação empresarial |
| 3 de agosto |
O investigador detetou atividade de aprovação da Wintermute envolvendo o pool de liquidez cashcat/WETH |
Surgiu uma nova configuração de permissões na infraestrutura de negociação relevante |
| Os três dias seguintes |
cashcat registou um evento de lançamento relacionado |
A relação temporal entre os sinais anteriores e o evento efetivo podia ser analisada |
| Final de agosto ao início de setembro |
Surgiram alterações no suporte de custódia e na atividade de market making da PONS |
Foi utilizada uma abordagem de monitorização semelhante para observar outro ativo |
A cronologia acima foi compilada a partir da análise pública do trader e não constitui uma auditoria independente de cada registo on-chain. O trader afirmou ter obtido mais de \4 milhões de dólares com cashcat e aproximadamente \2 milhões de dólares com PONS. No entanto, os montantes dos ganhos, os custos completos de negociação e as identidades das carteiras relevantes não podem ser confirmados de forma independente apenas com base no artigo de análise.
Observar que um custodiante adicionou suporte para um determinado ativo não é suficiente para confirmar que um evento empresarial específico está prestes a ocorrer. Um custodiante pode prestar serviços a vários clientes, e o mesmo ativo pode ser utilizado por várias plataformas em simultâneo. Só através da combinação dos preparativos de fundos dos market makers, das interações com contratos e de outras informações empresariais públicas é que os investigadores podem desenvolver uma compreensão mais completa das potenciais ligações.
No entanto, a validação cruzada de sinais provenientes de várias fontes não significa que um evento seja certo. Vários sinais podem resultar do mesmo teste interno ainda não lançado ou refletir preparativos técnicos relacionados sem relevância para a negociação. Os investigadores também precisam de considerar explicações alternativas, em vez de procurarem apenas evidências que apoiem uma conclusão já existente.
É importante notar que o trader no caso também mencionou que a vantagem informativa inicial diminuiu gradualmente à medida que mais participantes no mercado identificaram padrões de comportamento semelhantes. Isto reflete a natureza competitiva da investigação baseada em dados públicos: quando um padrão histórico é amplamente utilizado, o seu valor preditivo pode mudar.
A validação cruzada de informações provenientes de várias fontes pode ajudar os investigadores a desenvolver uma compreensão mais abrangente da atividade institucional on-chain. As transferências de carteiras, as aprovações de contratos e as atualizações públicas de código podem fornecer pistas de diferentes perspetivas, mas nenhum sinal isolado é suficiente para provar que um evento empresarial está prestes a ocorrer. Mesmo quando vários sinais coincidem, os investigadores precisam de avaliar cuidadosamente o seu significado prático à luz do comportamento histórico, da liquidez do mercado e de outras informações públicas.
Como criar um sistema automatizado de monitorização de carteiras on-chain?
O principal valor da monitorização automatizada é permitir que os investigadores deixem de atualizar continuamente os exploradores de blocos de forma manual e passem a identificar atempadamente alterações de dados predefinidas. Um sistema básico de monitorização on-chain pode incluir uma lista de moradas, um módulo de aquisição de dados, regras de identificação de eventos e um sistema de notificações.
-
Definir claramente os alvos de monitorização. Os investigadores podem começar por carteiras institucionais verificadas, contratos multisig e contratos de negociação, registando a fonte, a função e o nível de confiança de cada morada. As moradas sem evidências de suporte suficientes devem permanecer pendentes de verificação, para evitar que etiquetas especulativas sejam utilizadas diretamente em análises posteriores.
-
Selecionar um método de aquisição de dados. As redes EVM disponibilizam geralmente dados de transações através de API de exploradores de blocos, nós RPC e interfaces de registos de eventos. Para transferências normais de tokens, os investigadores podem monitorizar eventos ERC-20 Transfer. Para alterações de aprovações, podem monitorizar eventos Approval. Para contratos de negociação personalizados, precisam de utilizar a ABI para analisar funções e eventos específicos.
-
Definir regras de filtragem de eventos. Nem todas as transferências ou chamadas de contratos justificam uma notificação. Por exemplo, a monitorização pode centrar-se na primeira atividade de uma nova morada, nas alterações a contratos controlados por multisig conhecidas, na entrada, pela primeira vez, de um ativo no conjunto de ativos suportados por um contrato específico ou no surgimento súbito de fluxos de fundos significativos numa carteira anteriormente inativa.
-
Associar as informações on-chain a outras fontes públicas. As atualizações de código no GitHub, as alterações de interfaces de produtos divulgadas publicamente e os anúncios de projetos podem ajudar os investigadores a compreender o contexto das operações on-chain. No entanto, as diferentes fontes de dados variam em termos de momento de atualização, fiabilidade e relevância empresarial. A proximidade temporal, por si só, não estabelece uma ligação direta.
-
Manter registos de monitorização rastreáveis. Cada alerta deve incluir, preferencialmente, o hash da transação, a altura do bloco, o carimbo temporal, a morada do contrato, o tipo de evento e uma ligação aos dados brutos. Os investigadores podem utilizar estas informações para verificar se um alerta foi exato, em vez de dependerem apenas de conclusões geradas por um bot.
As ferramentas de IA também podem ajudar a organizar estes dados, por exemplo, através do resumo do comportamento histórico das carteiras, da comparação de eventos de contratos e da criação de resumos de atividade invulgar. No entanto, as etiquetas de moradas e as inferências empresariais geradas por IA continuam a exigir verificação. Em particular, uma suposição de um modelo sobre a identidade de uma instituição não deve ser tratada como um facto estabelecido.
A monitorização automatizada melhora a eficiência da recolha e organização de dados, mas não garante automaticamente a exatidão dos sinais. A produção de resultados de investigação úteis por parte de um sistema depende, em última análise, da qualidade dos dados, das regras analíticas e da compreensão que o investigador tem do contexto empresarial.
Como distinguir sinais on-chain genuínos do ruído do mercado?
Os dados on-chain são públicos e rastreáveis, mas a disponibilidade pública não significa que todos os registos tenham um significado claro para o mercado. Um grande número de transações resulta de transferências normais, movimentos internos de plataformas, testes de contratos e operações automatizadas. Sem contexto empresarial suficiente, os investigadores podem facilmente confundir atividade normal com um evento importante.
-
Tratar uma etiqueta de morada como uma identidade confirmada. A interação frequente entre uma morada e uma carteira de market maker não prova que o market maker controle essa morada. Do mesmo modo, as etiquetas institucionais dos exploradores de blocos podem estar desatualizadas ou incorretas e precisam de ser verificadas através de divulgações públicas e relações de controlo.
-
Equiparar diretamente os preparativos técnicos à execução empresarial. A implementação de contratos, as atualizações das listas de permissões de ativos e a expansão do suporte de custódia não significam que um ativo vá ser definitivamente listado numa plataforma de negociação. As equipas técnicas podem implementar antecipadamente várias soluções candidatas ou cancelar um plano existente devido aos resultados dos testes, a controlos de risco ou a alterações nos acordos comerciais.
-
Ignorar o viés de seleção da amostra. É mais provável que os investigadores reparem nos casos que previram com sucesso um evento de mercado, ignorando as numerosas operações de contratos que não tiveram qualquer evento correspondente. A análise exclusiva de casos bem-sucedidos pode sobrestimar a eficácia de um determinado tipo de sinal on-chain.
Para reduzir avaliações incorretas, os investigadores podem estabelecer um quadro de avaliação por níveis:
| Categoria do sinal |
Observação principal |
Questões que exigem verificação adicional |
| Atividade da morada |
Financiamento de uma nova carteira, transferências invulgares |
A atribuição da morada é fiável? |
| Fluxos de fundos |
Ativos transferidos para plataformas de negociação ou contratos |
Trata-se de uma gestão normal do inventário? |
| Operações de contratos |
Aprovações, listas de permissões, atualizações de contratos |
Trata-se de um teste ou de uma preparação empresarial efetiva? |
| Alterações na infraestrutura |
Suporte de custódia, atualizações públicas de código |
Existem outros clientes ou utilizações? |
| Comportamento do mercado |
Alterações de liquidez, aumento do volume de negociação |
Existe suporte independente por parte dos compradores? |
| Confirmação pública |
Anúncio oficial do projeto ou da plataforma |
O anúncio está alinhado com a avaliação anterior? |
Os investigadores podem também registar os resultados efetivos após o aparecimento de cada tipo de sinal e calcular a sua taxa histórica de falsos positivos. Por exemplo, se um contrato tiver adicionado anteriormente suporte para 10 ativos, mas apenas dois tiverem correspondido, em última análise, a novas operações de negociação, a simples adição de uma entrada à lista de permissões não deve receber um peso preditivo excessivo.
Mais importante ainda, a monitorização on-chain deve ser utilizada para propor e testar hipóteses, e não para procurar continuamente evidências que apoiem uma conclusão predeterminada. Perante qualquer atividade invulgar, os investigadores precisam de considerar operações empresariais normais, testes técnicos e outras explicações possíveis.
Quais são os riscos e os limites de conformidade da monitorização on-chain de market makers?
A investigação on-chain baseia-se em dados públicos, mas a natureza pública dos dados não significa que todas as estratégias de negociação estejam isentas de riscos jurídicos ou de conformidade. Quando a investigação envolve potenciais listagens, preparativos de negociação institucionais ou suspeitas de atividade com informação privilegiada, é importante distinguir entre a análise de informação pública e a utilização indevida de informação relevante não pública.
A observação de transações públicas através de exploradores de blocos, a análise de contratos verificados e a investigação de atualizações públicas de código enquadram-se geralmente no âmbito da investigação baseada em dados públicos. No entanto, se as informações provierem de um sistema interno não autorizado, de materiais confidenciais ou de uma divulgação que viole um dever, a forma como foram obtidas e utilizadas pode suscitar questões jurídicas diferentes.
O risco de manipulação de mercado também exige atenção. Nos mercados de tokens com pouca liquidez, compras de grande dimensão, posições concentradas e divulgação nas redes sociais podem afetar significativamente os preços. Mesmo que uma avaliação de investigação venha a revelar-se correta, a execução das operações pode ainda enfrentar derrapagem, impacto no preço e liquidez insuficiente para sair da posição.
Além disso, a inferência das identidades por detrás das moradas on-chain pode criar riscos reputacionais e de privacidade. Identificar publicamente uma carteira como pertencente a um funcionário de uma plataforma de negociação, a uma pessoa com informação privilegiada ou a um trader envolvido em conduta indevida sem verificação suficiente pode resultar em acusações falsas. Por isso, os investigadores devem distinguir claramente entre o comportamento on-chain verificável e as especulações não confirmadas sobre identidades.
Para os investidores comuns, a monitorização on-chain é mais adequada para a investigação de mercado, a observação da liquidez e a identificação de riscos do que para apoiar posições altamente alavancadas ou concentradas. Mesmo quando vários sinais públicos coincidem, não existe garantia de que o preço evolua conforme esperado.
Os dados on-chain podem melhorar a transparência do mercado, mas não conseguem eliminar a incerteza na interpretação da informação, na execução das operações ou nas avaliações de conformidade. Estabelecer fontes de dados, normas de verificação e limites de risco claros é um pré-requisito importante para realizar investigação on-chain a longo prazo.
Conclusão
A monitorização on-chain de market makers é um método de investigação que combina registos de transações em blockchain, moradas de carteiras, interações com contratos inteligentes e informações públicas sobre infraestruturas. Ao observarem os fluxos de fundos das carteiras institucionais, as relações de controlo entre moradas, as aprovações de contratos e as alterações às listas de permissões, os investigadores podem compreender a atividade do mercado a partir de perspetivas que vão além do preço e do volume de negociação.
Os casos relacionados com a Wintermute e a BitGo demonstram o potencial valor da investigação de várias fontes públicas. Uma transferência individual de uma carteira ou uma atualização de código pode fornecer informações limitadas, mas vários sinais relacionados com a atividade empresarial que se corroboram mutuamente podem ajudar os investigadores a desenvolver hipóteses de mercado mais específicas. No entanto, a experiência bem-sucedida de um trader não prova que um método produza retornos consistentes, nem os padrões históricos podem ser tratados como previsões definitivas de eventos futuros.
Para os investidores comuns, o foco da monitorização on-chain deve estar na validação cruzada da autenticidade dos dados, da atribuição das moradas, do comportamento dos contratos e do contexto empresarial. As ferramentas automatizadas podem melhorar a eficiência da recolha de informação, mas não podem substituir o discernimento independente. Só através da combinação de dados on-chain públicos com a liquidez do mercado, a lógica empresarial institucional e a gestão de risco é que os investidores podem compreender com maior precisão as alterações do mercado refletidas pela atividade on-chain.
Perguntas frequentes
O que é a monitorização on-chain de market makers?
A monitorização on-chain de market makers utiliza transações públicas de blockchain, moradas de carteiras, eventos de contratos e fluxos de fundos para observar atividades de negociação e gestão de liquidez que as instituições de market making podem estar a realizar.
Como posso encontrar as moradas de carteira de market makers como a Wintermute?
Pode começar pelas divulgações institucionais, pelas etiquetas dos exploradores de blocos, pelos contratos multisig verificados e pelas relações transacionais históricas, validando depois de forma cruzada a atribuição das moradas.
O que significa quando um market maker transfere tokens para uma plataforma de negociação?
Pode estar relacionado com ajustes de inventário, preparação de liquidez, liquidação para clientes ou outras atividades empresariais. Não pode ser diretamente equiparado a uma venda ou listagem iminente de tokens.
Um evento de aprovação ERC-20 significa que já ocorreu uma operação?
Não. A aprovação é geralmente utilizada para definir permissões de utilização de tokens. Uma transferência efetiva de ativos exige uma operação correspondente separada.
Como podem os contratos inteligentes revelar alterações na atividade institucional?
Pode monitorizar implementações de contratos, alterações de administradores, aprovações de tokens, atualizações das listas de permissões de ativos e interações com pools de liquidez, avaliando depois o seu significado à luz do comportamento histórico.