Em 16 de novembro de 2026, o DBS e a Kinexys by J.P. Morgan anunciaram o lançamento de uma solução de interoperabilidade de depósitos tokenizados interbancários, que permite a instituições elegíveis transferir fundos em dólares norte-americanos 24 horas por dia entre contas em redes permissionadas nos Estados Unidos e em Singapura. A Ant International tornou-se o primeiro cliente a utilizar o serviço. Entretanto, a Swift está a desenvolver infraestruturas de pagamentos transfronteiriços baseadas em livros-razão de blockchain, enquanto o Projeto Agorá do Banco de Compensações Internacionais está a explorar a combinação de depósitos tokenizados de bancos comerciais e reservas de bancos centrais para melhorar a eficiência dos pagamentos transfronteiriços por grosso. Estes desenvolvimentos demonstram que os bancos estão gradualmente a transferir a tecnologia blockchain de projetos iniciais de prova de conceito para cenários práticos de gestão de fundos.
No entanto, a liquidação transfronteiriça 24 horas por dia não significa que todos os pagamentos internacionais cheguem de imediato, nem que os depósitos tokenizados substituam totalmente as stablecoins. As duas formas de dinheiro digital diferem significativamente em termos dos seus emitentes, direitos legais, acessibilidade da rede, mecanismos de resgate e gestão de conformidade. Compreender estas diferenças ajuda a explicar por que motivo os bancos necessitam de novas infraestruturas de liquidação transfronteiriça e de que forma diferentes formas de dinheiro digital podem servir conjuntamente o mercado global de pagamentos no futuro.
Principais conclusões
- Os pagamentos transfronteiriços tradicionais envolvem horários de funcionamento dos bancos, contas de correspondência bancária, mecanismos de liquidez e análises de conformidade. A disponibilidade dos fundos e a liquidação final podem ocorrer em momentos diferentes.
- Os depósitos tokenizados representam normalmente um direito sobre um depósito num banco comercial. Através de livros-razão programáveis, podem melhorar a eficiência das transferências de fundos, da reconciliação e da gestão de liquidez.
- As stablecoins são normalmente suportadas por ativos de reserva detidos pela instituição emitente. Circulam em blockchains públicas ou noutras redes de blockchain e utilizam mecanismos de emissão e resgate diferentes dos depósitos bancários.
- A mais recente solução do DBS e da J.P. Morgan suporta transferências de dólares norte-americanos 24 horas por dia entre os Estados Unidos e Singapura para instituições elegíveis, embora as ligações aos sistemas bancários tradicionais continuem sujeitas a determinadas limitações.
- Os depósitos tokenizados e as stablecoins não competem necessariamente enquanto substitutos. Podem servir diferentes casos de utilização, incluindo gestão de fundos institucionais, pagamentos transfronteiriços, negociação de ativos digitais e finanças programáveis.
Porque é difícil os pagamentos transfronteiriços tradicionais alcançarem uma verdadeira liquidação 24 horas por dia?
Os pagamentos transfronteiriços envolvem mais do que a transmissão de informações entre um ordenante e um beneficiário. Incluem também o lançamento em contas bancárias, a compensação de fundos entre instituições financeiras, a conversão cambial, as análises de conformidade e a liquidação final. Mesmo que os utilizadores possam enviar instruções de transferência através do banco em linha a qualquer momento, a movimentação efetiva dos fundos pode continuar limitada pelos horários de funcionamento dos bancos, pela disponibilidade dos sistemas de pagamento e pelos procedimentos de processamento das instituições intermediárias.
No modelo tradicional de correspondência bancária, um banco sem acesso direto ao sistema de pagamentos do país do beneficiário pode necessitar de transferir fundos através de outros bancos. Diferentes instituições têm de confirmar as informações da conta, realizar verificações de conformidade, atualizar os saldos das contas de correspondência e coordenar-se com sistemas de pagamentos de diferentes países. Como os países operam em fusos horários diferentes e têm calendários de feriados e janelas de liquidação distintos, um pagamento transfronteiriço pode ter de aguardar processamento posterior mesmo depois de o banco de origem o ter iniciado.
Esta estrutura afeta não só a velocidade a que os fundos se tornam disponíveis, mas também a complexidade da gestão de tesouraria empresarial. As empresas multinacionais necessitam normalmente de manter contas bancárias em vários países ou regiões e de organizar antecipadamente liquidez em moeda local ou em dólares norte-americanos para cobrir salários, liquidações com fornecedores e despesas operacionais diárias. Caso os fundos não possam ser movimentados rapidamente entre mercados, as empresas poderão ter de manter reservas de caixa mais elevadas, aumentando o custo do capital imobilizado.
Nos últimos anos, os sistemas de pagamentos em tempo real e as redes de pagamentos transfronteiriços abordaram alguns destes problemas. No entanto, a velocidade de transmissão das informações de pagamento, o momento em que os fundos ficam disponíveis e o momento da liquidação final continuam a ter de ser distinguidos. O principal objetivo dos bancos que exploram a liquidação tokenizada 24 horas por dia é reduzir ainda mais as restrições de tempo e as etapas operacionais entre diferentes sistemas, permitindo que fundos elegíveis sejam transferidos e utilizados num intervalo horário mais alargado.
O que são depósitos tokenizados? Como representam fundos de contas bancárias numa blockchain?
Os depósitos tokenizados são uma representação digital de depósitos em bancos comerciais. A sua base continua a ser a relação de depósito entre um cliente e um banco. Os fundos detidos pelos utilizadores num banco podem ser mapeados, através de uma arquitetura técnica específica, para um livro-razão programável, permitindo que o saldo correspondente seja transferido, registado e gerido de acordo com regras predefinidas. Ao contrário de dinheiro físico ou moedas digitais de bancos centrais detidas diretamente pelos utilizadores, os depósitos tokenizados continuam normalmente a representar um direito do titular sobre um banco comercial. As suas características jurídicas, proteção de depósitos e regras aplicáveis devem ser avaliadas com base na jurisdição e estrutura de produto relevantes.
Por exemplo, se uma empresa detiver depósitos de 1 milhão de dólares num banco, este pode, sujeito a requisitos internos e regulamentares, associar parte desse saldo a um sistema de depósitos tokenizados. A empresa pode então transferir fundos através de uma rede permissionada para outros participantes elegíveis, enquanto o livro-razão do banco e os registos on-chain devem manter-se consistentes segundo as regras do sistema. Neste modelo, a blockchain não cria novos dólares norte-americanos do nada. Em vez disso, proporciona uma nova forma de registar e transferir depósitos bancários existentes.
Os depósitos tokenizados operam normalmente em redes com controlos de acesso. Os bancos podem restringir os participantes com base na identidade do cliente, na elegibilidade comercial e nos requisitos regulamentares, bem como integrar verificações de conformidade, permissões de transação e mecanismos de gestão de contas no processo de pagamento. Esta conceção ajuda os bancos a ligar novas tecnologias aos sistemas de gestão de risco existentes. Significa também que os depósitos tokenizados normalmente não podem ser recebidos nem transferidos livremente por qualquer carteira da mesma forma que as stablecoins numa blockchain pública aberta.
As estruturas técnicas utilizadas por diferentes bancos não são necessariamente as mesmas. Algumas soluções utilizam contas de depósito em blockchain para transferir saldos, outras utilizam tokens de depósito transferíveis e outras dependem de mecanismos de coordenação entre sistemas. Por conseguinte, os depósitos tokenizados não constituem uma categoria única de produto totalmente padronizada. Os direitos específicos e as regras de transferência dependem do acordo efetivo de serviço bancário.
Como permitem o DBS e a J.P. Morgan transferências interbancárias de dólares norte-americanos 24 horas por dia?
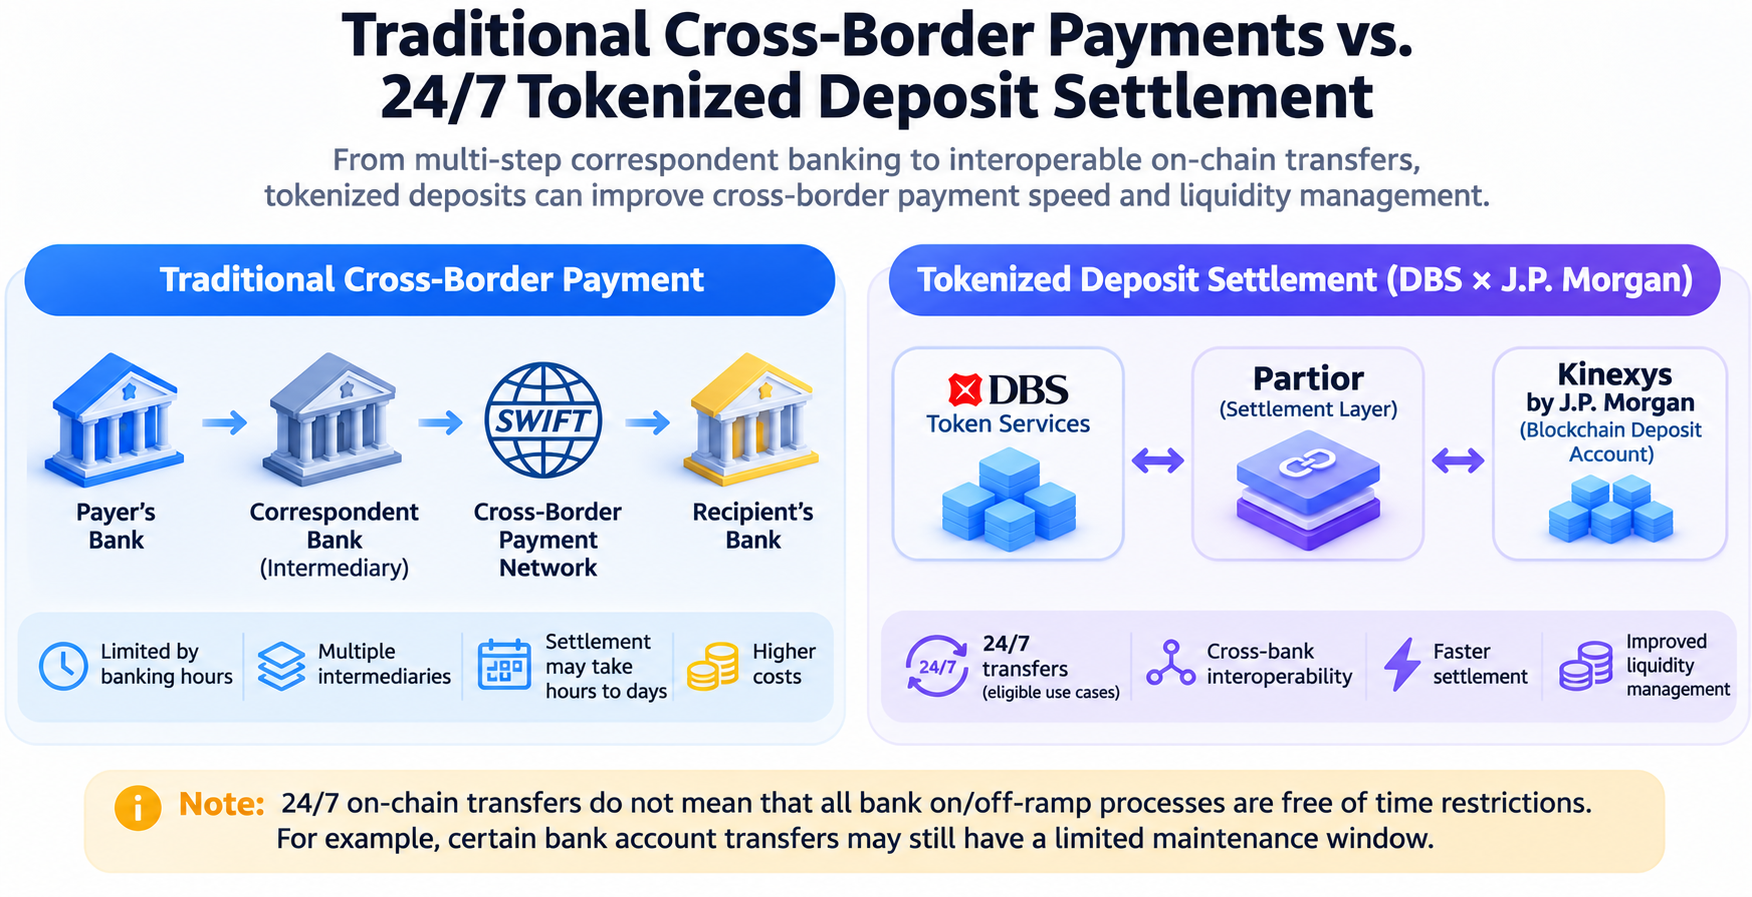
Em 16 de novembro de 2026, o DBS e a Kinexys by J.P. Morgan anunciaram o lançamento de uma solução de interoperabilidade de depósitos tokenizados interbancários, que permite a clientes institucionais transferir fundos em dólares norte-americanos entre os respetivos sistemas de contas em redes permissionadas dos dois bancos, nos Estados Unidos e em Singapura. A solução liga o DBS Token Services à rede Blockchain Deposit Account da Kinexys e utiliza capacidades de coordenação de liquidação fornecidas pela Partior, levando o quadro de interoperabilidade anteriormente proposto à fase de utilização comercial.
A relevância desta solução reside no facto de não se limitar a transferências de fundos entre contas do mesmo banco. Em vez disso, procura ligar os sistemas de depósitos tokenizados de dois bancos diferentes. Para empresas multinacionais, a possibilidade de movimentar fundos 24 horas por dia entre diferentes redes bancárias poderá reduzir parte da espera causada pelos fusos horários e pelos horários de funcionamento bancário tradicionais, bem como melhorar a gestão global das posições de caixa. A Ant International tornou-se o primeiro cliente a utilizar a solução, principalmente para a gestão de tesouraria global em tempo real.
Por exemplo, uma empresa que opere tanto em Singapura como nos Estados Unidos pode necessitar de ajustar a distribuição dos seus fundos em dólares norte-americanos com base nos requisitos de pagamento dos diferentes mercados. No modelo tradicional, algumas transferências transfronteiriças de fundos têm de aguardar a abertura dos sistemas bancários e das janelas de pagamento relevantes. Uma rede de depósitos tokenizados pode permitir que contas elegíveis transfiram fundos aos fins de semana ou fora do horário normal de expediente, proporcionando maior flexibilidade na alocação de fundos.
No entanto, as capacidades contínuas do serviço continuam a ter limites claros. A rede Blockchain Deposit Account da Kinexys opera 24/7/365, mas as transferências de e para contas de depósitos à ordem tradicionais e Blockchain Deposit Accounts continuam sujeitas a uma janela de manutenção do sistema de aproximadamente três horas todos os sábados, entre as 15:00 e as 18:00, hora da costa leste dos Estados Unidos. Por conseguinte, as transferências contínuas entre contas on-chain não devem ser interpretadas como significando que todos os processos bancários de entrada e levantamento de fundos funcionam continuamente e sem interrupções.
Além disso, a solução atual destina-se principalmente a clientes institucionais elegíveis e a redes de contas específicas. Não significa que os utilizadores particulares comuns já possam utilizar o serviço para concluir livremente transferências transfronteiriças globais. O seu valor inicial reside nas transferências de fundos institucionais, na gestão de tesouraria empresarial e na coordenação de liquidez interbancária, e não na substituição direta de todos os canais de pagamentos transfronteiriços pessoais.
Em que diferem os depósitos tokenizados dos pagamentos com stablecoins?
Tanto os depósitos tokenizados como as stablecoins podem utilizar tecnologia blockchain ou de livro-razão distribuído para transferir valor, mas representam direitos financeiros diferentes. Os depósitos tokenizados correspondem normalmente a depósitos em bancos comerciais, criando um direito de depósito entre o titular e o banco. Em contrapartida, as stablecoins são normalmente emitidas por emitentes especializados e suportadas por dinheiro, títulos de dívida pública de curto prazo ou outros ativos de reserva elegíveis. Mantêm uma relação de preço com uma moeda de referência de acordo com as suas regras de emissão e resgate.
A USDC, uma stablecoin em dólares norte-americanos, destina-se a manter uma relação de 1:1 com o dólar norte-americano. Os clientes elegíveis podem emiti-la e resgatá-la nas condições definidas pelo emitente, enquanto outros utilizadores podem obtê-la através de plataformas de negociação ou mercados on-chain. Em comparação, os depósitos tokenizados bancários estão geralmente mais estreitamente ligados a um sistema de contas bancárias específico e a requisitos de elegibilidade dos clientes. Os seus processos de transferência e resgate são regidos pelas regras das contas bancárias.
| Dimensão de comparação |
Depósitos tokenizados |
Stablecoins |
| Emitente |
Bancos comerciais |
Emitentes de stablecoins |
| Direito financeiro subjacente |
Normalmente, um direito sobre um depósito bancário |
Determinado pelos termos aplicáveis de emissão e resgate |
| Suporte de valor |
Depósitos bancários e o balanço do banco |
Ativos de reserva e mecanismos de emissão e resgate |
| Tipo de rede |
Normalmente, uma blockchain permissionada ou um livro-razão controlado |
Pode operar em blockchains públicas ou redes permissionadas |
| Âmbito dos participantes |
Clientes bancários e instituições elegíveis |
Depende das regras de emissão, da rede e dos requisitos regulamentares |
| Principais utilizações |
Tesouraria empresarial, pagamentos interbancários e liquidação institucional |
Negociação de ativos digitais, pagamentos transfronteiriços e finanças on-chain |
| Riscos principais |
Riscos de crédito bancário, interoperabilidade de sistemas e liquidez |
Riscos do emitente, dos ativos de reserva, do resgate e da rede |
As diferenças de acessibilidade e utilização são particularmente importantes. As stablecoins podem ser transferidas em redes de blockchain suportadas e utilizadas através de carteiras, plataformas de negociação e contratos inteligentes em várias atividades financeiras, o que lhes confere elevada composabilidade entre plataformas. Os depósitos tokenizados dão maior ênfase à consistência com as contas bancárias, às identidades regulamentadas e aos sistemas de controlo interno das instituições financeiras. São adequados para atividades institucionais com requisitos rigorosos de conformidade e de relação de conta.
No entanto, não se pode simplesmente presumir que os depósitos tokenizados são sempre mais seguros do que as stablecoins ou que as stablecoins são sempre mais eficientes do que as transferências de depósitos bancários. A segurança de cada produto depende do seu emitente, estrutura jurídica, suporte de ativos, conceção da rede e controlos de risco. A eficiência efetiva dos pagamentos também é afetada pelos processos de entrada e levantamento de fundos, pela conversão cambial, pelas análises de conformidade e pela capacidade do beneficiário de se ligar ao sistema relevante.
Porque estão os bancos mais focados nos depósitos tokenizados do que na utilização direta de stablecoins?
Uma razão importante pela qual os bancos estão a explorar depósitos tokenizados é o objetivo de melhorar a eficiência dos pagamentos, preservando simultaneamente as relações de depósito existentes e as capacidades de serviços financeiros. Os depósitos bancários não são apenas a base dos pagamentos quotidianos e da gestão de fundos dos clientes, mas também uma componente importante da gestão de ativos e passivos dos bancos comerciais. Se grandes montantes de fundos empresariais saírem do sistema bancário para stablecoins, a estrutura de depósitos e a gestão de liquidez dos bancos poderão alterar-se. Por conseguinte, os bancos têm um incentivo para desenvolver uma forma de dinheiro digital que possa proporcionar eficiência semelhante nas transferências on-chain, mantendo-se baseada no sistema de contas bancárias.
Para as grandes empresas multinacionais, a gestão de fundos envolve mais do que realizar pagamentos rapidamente. Inclui também permissões de conta, concentração de fundos, aprovações internas, previsão de liquidez e registos de conformidade. Os depósitos tokenizados podem integrar-se nos serviços de tesouraria empresarial existentes dos bancos, permitindo que as empresas utilizem funções de pagamento programáveis no âmbito de relações bancárias familiares. Por exemplo, uma empresa poderia organizar transferências de fundos com base em condições predefinidas ou executar automaticamente transferências entre entidades afiliadas ao abrigo de regras autorizadas.
Ao mesmo tempo, os bancos não rejeitam necessariamente as stablecoins. Alguns bancos e instituições financeiras também estão a investigar a emissão de stablecoins, a gestão de reservas, a custódia e serviços de pagamento relacionados. Os depósitos tokenizados e as stablecoins podem servir diferentes grupos de clientes e poderão até ser ligados através de infraestruturas de interoperabilidade no futuro. As stablecoins podem proporcionar uma utilização mais flexível a utilizadores que pretendam aceder a ecossistemas financeiros on-chain abertos. Os depósitos tokenizados poderão ser mais adequados para empresas que necessitam de preservar a gestão de contas bancárias e os processos de conformidade institucional.
Por conseguinte, o objetivo do desenvolvimento de depósitos tokenizados não é simplesmente reproduzir a funcionalidade de transferência das stablecoins. É integrar capacidades de pagamento programáveis nos serviços bancários existentes, permitindo simultaneamente que os bancos continuem a prestar gestão de contas, intermediação de crédito e serviços de liquidez numa nova infraestrutura financeira digital.
Como estão a Swift e o Projeto Agorá a modernizar as infraestruturas de pagamentos transfronteiriços?
Para além da cooperação entre bancos individuais, a modernização das infraestruturas de pagamentos transfronteiriços também exige abordar a interoperabilidade entre diferentes bancos, redes e jurisdições. Em julho de 2026, a Swift anunciou que o seu livro-razão de blockchain estava pronto para entrar numa fase de utilização inicial, com 17 bancos de seis continentes a planear realizar um projeto-piloto de pagamentos transfronteiriços utilizando depósitos tokenizados. O livro-razão coordena principalmente os sistemas de depósitos tokenizados de diferentes bancos, permitindo que as instituições participantes transfiram fundos fora do horário comercial tradicional e concluam a liquidação final subsequente através dos sistemas existentes.
A exploração da Swift demonstra que os futuros pagamentos transfronteiriços podem não exigir que todos os fundos bancários sejam transferidos para uma única blockchain. Outra abordagem consiste em permitir que diferentes bancos mantenham os seus próprios sistemas de contas e livros-razão, utilizando simultaneamente uma camada de coordenação partilhada para permitir transferências de fundos e sincronizar estados. Este modelo pode aproveitar a infraestrutura financeira existente, mas também tem de abordar a consistência de dados entre sistemas, as transações falhadas, a finalidade jurídica e a distribuição das responsabilidades de conformidade.
O Projeto Agorá, promovido pelo Banco de Compensações Internacionais, explora ainda a integração de depósitos tokenizados de bancos comerciais com reservas de bancos centrais. O seu objetivo é estabelecer uma plataforma programável capaz de suportar pagamentos transfronteiriços por grosso em várias moedas, permitindo que depósitos de bancos comerciais e moeda de banco central operem em estruturas de livro-razão coordenadas, ao mesmo tempo que estuda mecanismos como a liquidação atómica, as verificações de conformidade e a gestão de liquidez transfronteiriça.
Em 2026, o Projeto Agorá concluiu a validação do seu protótipo e começou a testar transações com valor real num ambiente controlado. O teste de julho envolveu 28 instituições financeiras e bancos centrais da Ásia, Europa e América do Norte. Abrangeu 17 cenários de transação e teve um valor total de transações de aproximadamente 800 000 francos suíços. O tempo médio desde o início do pagamento até à liquidação foi de aproximadamente 80 segundos. Isto demonstrou a viabilidade da arquitetura em condições específicas, mas a escala do teste e o ambiente controlado não significam que as redes globais de pagamentos comerciais já tenham as mesmas capacidades.
Estes dois tipos de projetos representam abordagens técnicas diferentes. A Swift coloca maior ênfase na ligação entre livros-razão bancários e redes de pagamento existentes, enquanto o Projeto Agorá analisa a forma como dinheiro tokenizado de bancos comerciais e reservas de bancos centrais podem coordenar a liquidação numa arquitetura partilhada. Ambos indicam que o foco da concorrência nos pagamentos transfronteiriços pode mudar gradualmente da velocidade de transferência de uma única rede para a capacidade de ligar diferentes moedas, bancos e sistemas de liquidação.
Como pode a liquidação transfronteiriça 24 horas por dia melhorar a gestão de liquidez empresarial?
Para as empresas multinacionais, o valor da liquidação transfronteiriça 24 horas por dia não reside apenas na redução dos tempos de pagamento, mas também na melhoria da disponibilidade de fundos. A gestão de tesouraria tradicional exige frequentemente que as empresas organizem antecipadamente os saldos das contas de acordo com os horários de funcionamento de diferentes mercados. Por exemplo, uma empresa poderá necessitar de manter determinado montante de fundos nos Estados Unidos, na Europa e na Ásia para satisfazer necessidades de pagamento locais. Quando os fundos não podem ser transferidos rapidamente através das fronteiras, estas reservas de caixa podem aumentar as necessidades globais de liquidez da empresa.
Se uma empresa puder transferir fundos 24 horas por dia entre contas elegíveis, poderá conseguir ajustar dinamicamente as posições de caixa com base nas necessidades empresariais efetivas. Por exemplo, uma empresa que opere em vários países poderia transferir alguns fundos em dólares norte-americanos que estejam inativos para uma conta nos Estados Unidos depois de terminarem as operações comerciais na Ásia, utilizando-os para pagamentos a fornecedores locais ou outras necessidades operacionais sem depender inteiramente da janela de processamento bancário tradicional do dia útil seguinte.
Os pagamentos programáveis podem reduzir ainda mais as operações manuais. Uma empresa poderia associar transferências de fundos a condições predefinidas, como acionar um reforço quando o saldo de uma conta desce abaixo de um limite especificado ou executar um pagamento depois de ambas as partes de uma transação cumprirem as condições acordadas. Estas funções podem melhorar a automatização da gestão de tesouraria, mas a sua disponibilidade efetiva depende das capacidades dos produtos bancários, da autorização do cliente e das regras regulamentares aplicáveis.
É importante notar que as transferências de fundos 24 horas por dia não significam que as empresas possam eliminar totalmente as reservas de liquidez. Os fundos transfronteiriços podem continuar sujeitos a conversão cambial, liquidez de mercado, limites de pagamento, requisitos regulamentares e à capacidade do beneficiário de se ligar ao sistema relevante. Para empresas que operam em várias moedas, a capacidade de transferir rapidamente fundos em dólares norte-americanos não significa que outras moedas possam ser sempre trocadas ao mesmo custo. O significado mais preciso da liquidação 24/7 é uma maior eficiência na alocação de fundos, e não a eliminação de todos os custos de gestão de liquidez transfronteiriça.
Podem os depósitos tokenizados e as stablecoins ser interoperáveis?
À medida que as redes de pagamentos de depósitos tokenizados e de stablecoins se desenvolvem, a interoperabilidade tornou-se uma questão importante para a infraestrutura financeira digital. Diferentes bancos podem utilizar sistemas de blockchain permissionada distintos, enquanto as stablecoins podem operar em diferentes redes de blockchain, como Ethereum e Solana. Se estes sistemas permanecerem isolados, os utilizadores poderão ainda necessitar de operações adicionais de câmbio, custódia ou contas bancárias para transferir fundos entre redes, mesmo que uma rede individual suporte transferências rápidas.
O objetivo da interoperabilidade é permitir que diferentes formas de dinheiro digital troquem valor ao abrigo de regras claramente definidas. Por exemplo, uma empresa pode deter depósitos tokenizados em dólares norte-americanos num banco, mas precisar de pagar a um fornecedor que utiliza stablecoins. Em teoria, um mecanismo de câmbio ou liquidação em conformidade poderia converter o valor dos depósitos bancários numa stablecoin aceite pelo beneficiário e concluir o pagamento através de uma rede de blockchain suportada. No entanto, este processo teria de abordar o resgate de ativos, a verificação de identidade, as análises de combate ao branqueamento de capitais e os riscos de liquidação entre diferentes redes.
A liquidação atómica é uma área importante da investigação técnica relacionada. O seu objetivo básico é assegurar que as transferências de fundos interdependentes numa transação sejam concluídas simultaneamente sob condições acordadas, evitando que uma parte pague enquanto a outra não cumpre. Em transações cambiais transfronteiriças, este mecanismo pode ser utilizado para estudar trocas sincronizadas entre diferentes moedas. Em transações de ativos tokenizados, também pode coordenar a entrega de ativos e o pagamento.
No entanto, a interoperabilidade técnica não significa pleno reconhecimento jurídico entre jurisdições. Diferentes formas de dinheiro digital podem conceder direitos diferentes aos titulares e estar sujeitas a regras de emissão e restrições regulamentares distintas. Mesmo quando podem ser ligadas através de interfaces técnicas, a finalidade das transações, o tratamento de incumprimentos e a distribuição de responsabilidades continuam a ter de ser claramente definidos. Por conseguinte, a possibilidade de os depósitos tokenizados e as stablecoins alcançarem ampla interoperabilidade no futuro dependerá de normas técnicas, cooperação comercial e coordenação regulamentar.
Que riscos enfrentam os depósitos tokenizados e os pagamentos com stablecoins?
Um dos principais riscos dos depósitos tokenizados é o risco de crédito bancário. Uma vez que normalmente continuam a representar um direito sobre um depósito num banco comercial, os titulares têm de considerar a condição financeira do banco, os termos do depósito e o regime de proteção aplicável. A tokenização pode alterar a forma como os depósitos são registados e transferidos, mas não elimina automaticamente o risco de crédito bancário nem significa que todos os depósitos tokenizados recebem o mesmo nível de proteção de seguro de depósitos.
Os riscos tecnológicos e operacionais são igualmente importantes. Os bancos têm de assegurar a consistência entre os registos on-chain e os seus sistemas bancários centrais, bem como estabelecer mecanismos robustos para gestão de identidade, permissões de transação, cibersegurança e continuidade de negócio. Se ocorrerem falhas de comunicação, estados inconsistentes ou erros de processamento entre diferentes redes bancárias, a disponibilidade dos fundos poderá ser afetada. As operações transfronteiriças também têm de abordar os requisitos regulamentares e a finalidade jurídica em diferentes jurisdições.
As stablecoins enfrentam riscos relacionados com os seus emitentes, ativos de reserva e mecanismos de resgate. Mesmo que uma stablecoin vise um valor de 1:1 face ao dólar norte-americano, o seu preço de mercado pode ser afetado pela qualidade e liquidez dos seus ativos de reserva, pela confiança do mercado e pela liquidez nas plataformas de negociação. Os utilizadores que compram ou vendem stablecoins em mercados secundários podem também incorrer em spreads de negociação, taxas de rede e volatilidade de mercado. Além disso, as redes de blockchain, os contratos inteligentes e os serviços de custódia que suportam stablecoins podem criar riscos tecnológicos adicionais.
Para pagamentos transfronteiriços efetivos, ambos os modelos têm de abordar análises de conformidade, conversão cambial e a capacidade do beneficiário de receber fundos utilizáveis. A possibilidade de transferir rapidamente uma forma de dinheiro digital on-chain não significa que o beneficiário a possa converter imediatamente em fundos disponíveis numa conta bancária local. Por conseguinte, ao comparar depósitos tokenizados e stablecoins, não basta considerar a velocidade de confirmação das transações on-chain. Também tem de ser avaliado todo o processo, desde o início do pagamento até ao acesso efetivo do beneficiário a fundos utilizáveis.
Serão os depósitos tokenizados ou as stablecoins a liderar os futuros pagamentos transfronteiriços?
O futuro mercado de pagamentos transfronteiriços poderá não ser totalmente dominado por uma única forma de dinheiro digital. Os depósitos tokenizados, as stablecoins e as redes de pagamentos bancários tradicionais têm fundamentos institucionais e vantagens diferentes, podendo complementar-se em diversos cenários empresariais. Para grandes empresas multinacionais e instituições financeiras, os depósitos tokenizados podem integrar-se com contas bancárias existentes, gestão de tesouraria e sistemas de conformidade, tornando-os adequados para transferências de fundos que exigem identidades claras dos participantes e apoio bancário.
Em contrapartida, as stablecoins oferecem circulação entre plataformas e integração com aplicações on-chain. Podem ter aplicações na negociação de ativos digitais, em redes de pagamentos abertas e em determinados cenários comerciais transfronteiriços. Para utilizadores que necessitam de interagir diretamente com contratos inteligentes, ativos digitais ou protocolos financeiros on-chain, as stablecoins podem proporcionar um método de pagamento mais flexível, embora a sua utilização continue sujeita a condições de emissão, resgate, rede e regulamentação local.
Na perspetiva do desenvolvimento de infraestruturas bancárias, a questão verdadeiramente importante poderá não ser a simples concorrência entre depósitos tokenizados e stablecoins, mas sim a possibilidade de diferentes formas de dinheiro serem ligadas através de mecanismos de interoperabilidade fiáveis. A cooperação interbancária entre o DBS e a J.P. Morgan, o livro-razão de blockchain da Swift e a investigação do Projeto Agorá sobre liquidação em várias moedas procuram todos abordar questões de coordenação entre diferentes contas, bancos e redes de liquidação no âmbito do sistema financeiro tradicional.
Por conseguinte, os futuros pagamentos transfronteiriços poderão envolver múltiplas formas de dinheiro digital a operar em paralelo, sendo selecionado o método de liquidação adequado de acordo com o tipo de cliente, os requisitos regulamentares e o cenário de pagamento. A capacidade de operar 24 horas por dia, reduzir o montante de capital imobilizado, melhorar a transparência das transações e manter a fiabilidade jurídica e operacional será um critério importante para avaliar o valor de longo prazo desta infraestrutura.
Conclusão
Os bancos estão a explorar a liquidação transfronteiriça 24 horas por dia principalmente para resolver as limitações dos pagamentos transfronteiriços tradicionais relacionadas com horários de funcionamento, transferências de fundos, coordenação de sistemas e gestão de liquidez. Ao levar o valor das contas bancárias para livros-razão programáveis, os depósitos tokenizados permitem que as instituições financeiras explorem formas mais flexíveis de transferir fundos, preservando simultaneamente as relações de depósito e os quadros de conformidade existentes.
O serviço de transferências interbancárias de dólares norte-americanos lançado pelo DBS e pela J.P. Morgan em novembro de 2026 indica que os depósitos tokenizados começaram a passar de projetos de prova de conceito para aplicações práticas em cenários institucionais específicos. Os desenvolvimentos relacionados com a Swift e o Projeto Agorá demonstram ainda a possibilidade de interoperabilidade entre diferentes livros-razão bancários, formas de dinheiro e infraestruturas de liquidação. No entanto, estes projetos continuam sujeitos a limitações relacionadas com o âmbito de participação, as ligações a sistemas tradicionais e a escala comercial. Não devem ser interpretados como prova de que os pagamentos transfronteiriços globais já alcançaram liquidação integral em tempo real.
A diferença entre depósitos tokenizados e pagamentos com stablecoins não reside apenas na utilização de tecnologia blockchain, mas também nos direitos financeiros que representam, nos seus mecanismos de emissão e nas suas estruturas de rede. No futuro, ambos poderão desenvolver-se em paralelo em áreas como a gestão de tesouraria institucional, os pagamentos abertos e a liquidação de ativos digitais. A interoperabilidade entre redes, a gestão de conformidade e a disponibilidade final dos fundos serão fundamentais para a próxima fase de modernização das infraestruturas de pagamentos transfronteiriços.
Perguntas frequentes
O que é a liquidação transfronteiriça 24/7?
A liquidação transfronteiriça 24/7 significa que a rede de pagamentos ou liquidação relevante pode funcionar 24 horas por dia, incluindo fins de semana e horários tradicionais em que os bancos não estão abertos. No entanto, serviços específicos podem continuar sujeitos a limitações relacionadas com entradas e levantamentos de fundos, conversão cambial e janelas de processamento de outros sistemas bancários.
Em que diferem os depósitos tokenizados das stablecoins?
Os depósitos tokenizados representam normalmente o direito de depósito de um cliente sobre um banco comercial e estão ligados ao sistema de contas bancárias. As stablecoins são normalmente emitidas por um emitente que mantém o seu valor através de ativos de reserva e mecanismos de resgate. As duas diferem nos seus direitos legais, âmbito de participantes e estruturas de rede.
O DBS e a J.P. Morgan já possibilitaram pagamentos transfronteiriços em tempo real?
Em novembro de 2026, os dois bancos lançaram um serviço interbancário de transferências tokenizadas em dólares norte-americanos para instituições elegíveis, suportando transferências de fundos 24 horas por dia entre contas relevantes em redes permissionadas nos Estados Unidos e em Singapura. No entanto, isto não significa que todos os processos tradicionais de entrada e levantamento de fundos bancários estejam livres de restrições horárias.
Os depósitos tokenizados estão cobertos por seguro de depósitos?
Não existe uma resposta única. A aplicação de seguro de depósitos depende da estrutura jurídica do produto, da elegibilidade do titular, do banco emitente e das regras da jurisdição relevante. A designação "depósito tokenizado", por si só, não é suficiente para determinar a cobertura.
Os depósitos tokenizados vão substituir stablecoins como a USDC?
Não necessariamente. Os depósitos tokenizados podem ser mais adequados para determinados cenários de contas bancárias e gestão de fundos institucionais, enquanto as stablecoins podem ser utilizadas em redes de blockchain suportadas, na negociação de ativos digitais e noutros cenários de pagamento. Ambas poderão desenvolver-se em conjunto através de mecanismos de interoperabilidade em conformidade no futuro.