As stablecoins são ativos digitais concebidos para manter um valor relativamente estável através de reservas em moeda fiduciária, garantias em criptoativos ou outros mecanismos. São amplamente utilizadas na negociação de criptomoedas, em pagamentos on-chain, liquidações transfronteiriças e finanças descentralizadas. Uma vez que as stablecoins em USD representam a maioria do mercado, as alterações na sua oferta também se tornaram um indicador importante para observar a liquidez no mercado de ativos digitais.
Em 1 de novembro de 2026, o mercado de stablecoins apresentou novos sinais de contração. Segundo dados da Sumcap, a oferta global de stablecoins caiu para aproximadamente $298,5 mil milhões, menos cerca de $3,1 mil milhões do que em 28 de outubro, atingindo o nível mais baixo desde agosto. Em comparação com o máximo intermédio de aproximadamente $315,5 mil milhões em maio de 2026, a oferta tinha diminuído num total de aproximadamente $17 mil milhões. Ao mesmo tempo, as alterações na oferta de USDT e USDC, juntamente com a crescente quota de mercado de outras stablecoins, indicam que estão a ocorrer ajustes estruturais no mercado de stablecoins.
No entanto, uma diminuição da oferta de stablecoins significa que os investidores estão a sair do mercado de criptomoedas? A emissão de novas stablecoins faz necessariamente subir o Bitcoin? Que tipos de atividade de capital podem ser revelados pelas alterações nos saldos de stablecoins nas bolsas? Para compreender estas questões, é necessário distinguir primeiro entre a emissão, o resgate e as transferências de stablecoins, bem como os fluxos de capital nas bolsas.
Principais conclusões
- No início de novembro de 2026, a oferta global de stablecoins caiu para aproximadamente $298,5 mil milhões, menos cerca de $3,1 mil milhões do que em 28 de outubro, refletindo uma contração recente do mercado global de stablecoins.
- A emissão líquida de stablecoins é um indicador importante para observar alterações no capital do mercado, mas uma diminuição da oferta não significa necessariamente que um montante equivalente de capital tenha saído diretamente do mercado de criptomoedas.
- A emissão e o resgate de stablecoins garantidas por moeda fiduciária, como USDT e USDC, alteram o número de tokens em circulação. No entanto, as transferências on-chain e as operações de pontes entre cadeias não alteram necessariamente a oferta global.
- Para avaliar os fluxos de capital, os investidores devem considerar em conjunto a emissão líquida de stablecoins, os saldos nas bolsas, a distribuição de capital on-chain, o volume de negociação e os preços de mercado, em vez de se basearem num único indicador.
Porque caiu a oferta de stablecoins para $298,5 mil milhões?
A oferta de stablecoins refere-se geralmente ao montante total de stablecoins que foi emitido e é contabilizado como estando em circulação no mercado. Para tokens indexados ao dólar dos EUA com preços relativamente estáveis, o valor em dólares da oferta é normalmente próximo do número de tokens em circulação. Por conseguinte, o mercado utiliza frequentemente a capitalização total de mercado das stablecoins para medir a dimensão do mercado.
Em 2025, o mercado de stablecoins expandiu-se rapidamente, com a oferta total a aumentar de aproximadamente $203,2 mil milhões para $303,7 mil milhões, um ganho de quase 49%. Após a entrada em 2026, esta tendência de crescimento alterou-se. A oferta total de stablecoins atingiu um máximo intermédio de aproximadamente $315,5 mil milhões em maio e depois diminuiu gradualmente para aproximadamente $298,5 mil milhões no início de novembro.
Esta alteração merece acompanhamento, mas não pode ser simplesmente interpretada como uma contração sincronizada de todas as stablecoins. Segundo estatísticas relevantes, desde o início de 2026, a oferta de USDT diminuiu aproximadamente $5,3 mil milhões e a oferta de USDC diminuiu aproximadamente $4 mil milhões, enquanto a oferta combinada de outras stablecoins aumentou aproximadamente $7,2 mil milhões. Isto sugere que parte da procura pode ter passado das stablecoins tradicionais líderes para outros emitentes ou diferentes tipos de produtos de stablecoins.
Além disso, a oferta de stablecoins pode ser afetada pela alocação de capital institucional, pela procura de resgate por parte dos utilizadores, por alterações na atividade de negociação, por conversões entre stablecoins e por diferenças nas metodologias estatísticas. Diferentes plataformas de dados podem ter coberturas distintas da oferta em circulação, dos ativos entre cadeias e de tipos especiais de stablecoins. Consequentemente, os seus totais para o mesmo momento podem diferir.
O que é a emissão líquida de stablecoins e porque pode refletir alterações no capital?
A emissão líquida de stablecoins é a diferença entre o montante recém-emitido e o montante resgatado e destruído durante um determinado período. No caso das principais stablecoins garantidas por moeda fiduciária, como USDT e USDC, os clientes institucionais elegíveis podem normalmente trocar moeda fiduciária por stablecoins através dos canais relevantes do emitente ou devolver stablecoins ao emitente para solicitar o resgate.
Quando a emissão excede os resgates, a oferta em circulação aumenta, resultando numa emissão líquida. Quando os resgates excedem a emissão, a oferta em circulação diminui, resultando num resgate líquido.
Por exemplo, suponha-se que uma stablecoin tem $1 mil milhão em nova emissão e $700 milhões em resgates num único dia. A sua emissão líquida seria de $300 milhões. Se a nova emissão fosse de apenas $400 milhões, enquanto os resgates atingissem $900 milhões, a emissão líquida seria negativa em $500 milhões, indicando um resgate líquido durante esse período.
A emissão líquida pode refletir a direção em que a oferta de stablecoins está a expandir-se ou a contrair-se. No caso das stablecoins garantidas por moeda fiduciária, uma emissão líquida sustentada pode indicar uma procura crescente pela stablecoin no mercado, enquanto um resgate líquido sustentado pode sugerir que alguns detentores pretendem converter as suas stablecoins em moeda fiduciária ou outros ativos.
No entanto, a criação on-chain de stablecoins não significa necessariamente que os tokens tenham entrado no mercado final em circulação. Alguns emitentes podem criar tokens de inventário antecipadamente e colocá-los em circulação com base na procura dos clientes. Por conseguinte, ao monitorizar a emissão líquida, é preferível utilizar a oferta em circulação confirmada pelo emitente e os dados reais de resgate, em vez de simplesmente somar todos os eventos de criação.
Qual é a diferença entre o resgate de stablecoins e as transferências on-chain comuns?
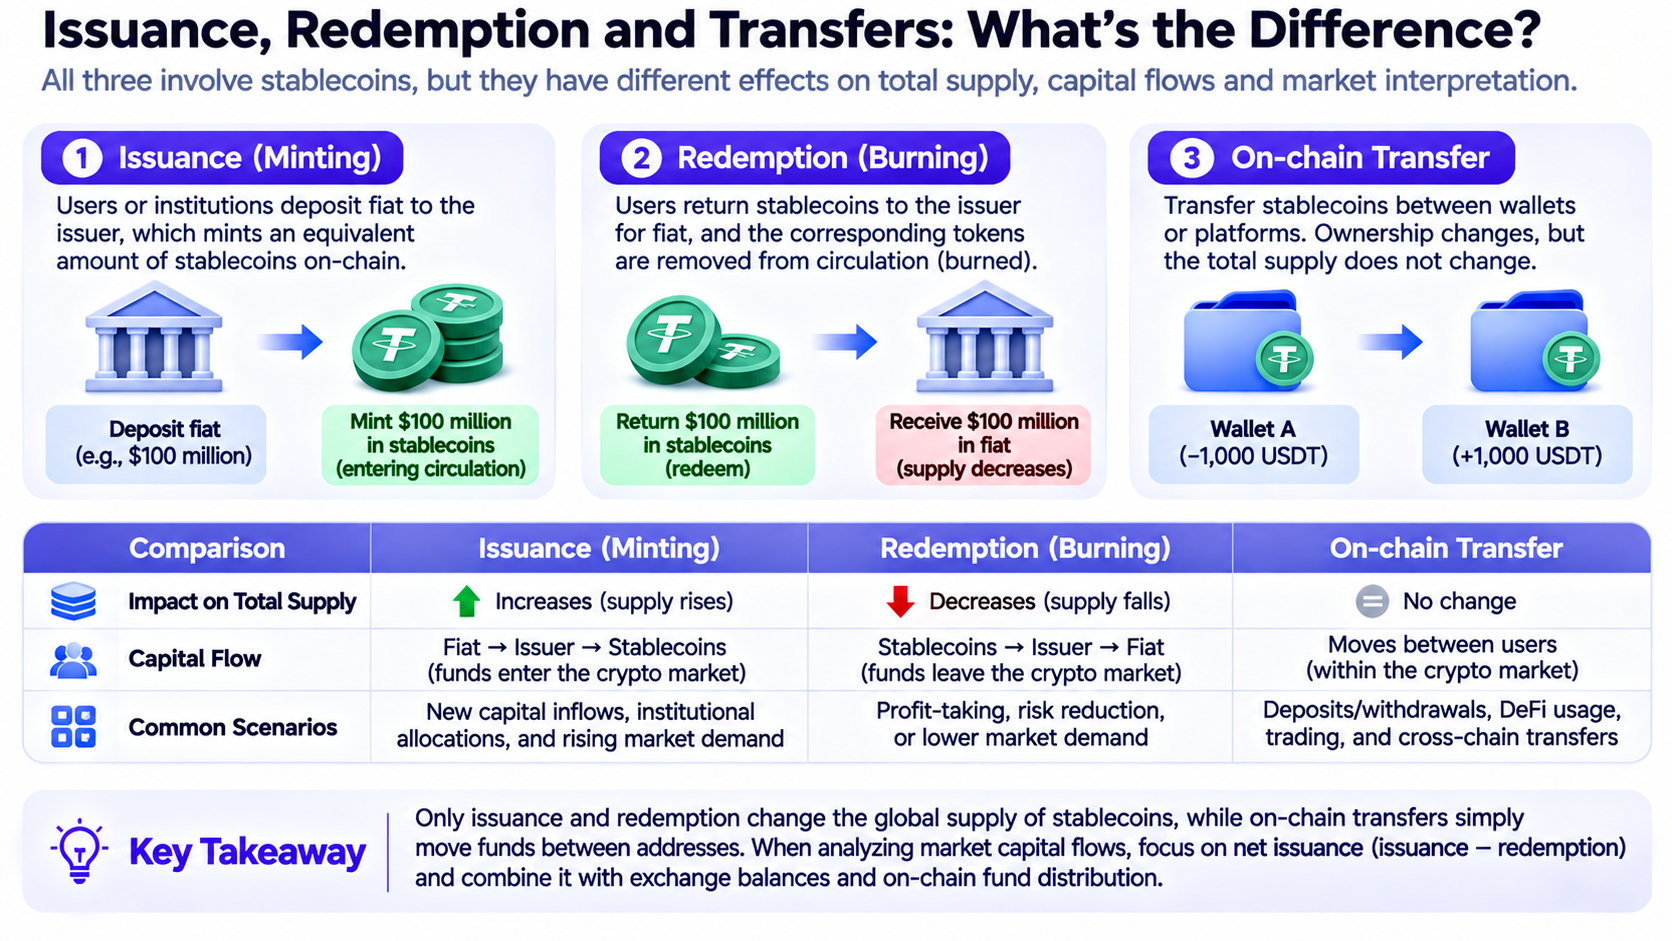
O resgate de stablecoins e as transferências on-chain são dois conceitos diferentes. Uma transferência on-chain geralmente apenas desloca stablecoins entre endereços diferentes. Por exemplo, quando um utilizador transfere 10 000 USDT de uma carteira pessoal para uma bolsa, ou transfere tokens de um endereço para outro na rede Ethereum, o detentor dos tokens muda, mas a oferta total de stablecoins geralmente não diminui como resultado disso.
O resgate implica que as stablecoins saiam da oferta em circulação. Para os clientes que cumprem os requisitos de resgate de um emitente, o processo inclui normalmente o envio de stablecoins ao emitente, a conclusão da análise relevante e a receção da moeda fiduciária correspondente. As stablecoins resgatadas podem ser destruídas ou removidas da oferta em circulação através de outros métodos de gestão de inventário.
A diferença pode ser compreendida através dos seguintes exemplos:
| Operação |
Alteração no capital ou nos tokens |
Oferta global |
| Emitir $100 milhões em USDC e colocá-los em circulação |
Adição de novas stablecoins |
Aumenta |
| Resgatar e destruir $100 milhões em USDC |
As stablecoins saem de circulação |
Diminui |
| Utilizador deposita USDC numa bolsa |
Transferência entre endereços |
Normalmente inalterada |
| Utilizador transfere USDT de Ethereum para Tron |
Redistribuição entre redes |
Normalmente inalterada |
| Utilizador utiliza USDT para comprar BTC |
Alteração da titularidade das stablecoins |
Normalmente inalterada |
As transferências entre cadeias exigem atenção especial à sua implementação subjacente. Alguns mecanismos entre cadeias bloqueiam ativos na cadeia original e emitem ativos correspondentes na cadeia de destino, enquanto outros utilizam destruição e criação nativas. Ao analisar a oferta total, deve evitar-se a dupla contagem de ativos bloqueados e dos seus ativos mapeados.
Por conseguinte, ao monitorizar alterações no capital de stablecoins, é essencial distinguir os aumentos ou diminuições reais da oferta da movimentação interna de fundos já existentes.
Uma diminuição da oferta de stablecoins significa que o capital está a sair do mercado de criptomoedas?
Uma diminuição da oferta de stablecoins significa geralmente que o montante de stablecoins em circulação diminuiu, mas não pode ser interpretada diretamente como a saída de um montante equivalente de capital do mercado de criptomoedas no seu conjunto.
- Os investidores podem trocar stablecoins por moeda fiduciária e concluir os resgates através do emitente. Neste caso, a diminuição da oferta de stablecoins tem uma ligação relativamente direta à saída de moeda fiduciária do sistema de stablecoins.
- O capital pode passar de uma stablecoin para outra. Por exemplo, uma instituição pode reduzir as suas posições em USDC enquanto aumenta a sua alocação a outras stablecoins. Durante este processo, a oferta de USDC pode diminuir, mas, se outras stablecoins se expandirem simultaneamente, a oferta global de stablecoins em USD pode não se alterar de forma significativa.
- Os investidores podem utilizar stablecoins para comprar BTC, ETH ou outros ativos digitais. Embora estas transações alterem a composição dos ativos do investidor, as stablecoins são geralmente transferidas para o vendedor em vez de desaparecerem como resultado da negociação.
- Parte do capital pode passar para obrigações governamentais tokenizadas, fundos do mercado monetário ou outros produtos de rendimento on-chain. Se estes produtos não forem contabilizados como stablecoins, as alterações na alocação de capital podem reduzir a oferta de stablecoins sem significar que o capital saiu completamente do sistema financeiro on-chain.
- A avaliação em dólares da oferta também pode ser afetada pela perda de paridade, pela cobertura dos dados e por alterações na classificação de ativos.
Por conseguinte, uma contração da oferta de stablecoins reflete de forma mais precisa uma alteração no saldo de stablecoins em circulação do que o montante total das saídas líquidas de capital do mercado de criptomoedas.
Como podem a emissão líquida de USDT e USDC ser utilizadas para avaliar a liquidez do mercado?
USDT e USDC são componentes principais do mercado de stablecoins em USD. A monitorização das alterações na respetiva oferta pode ajudar a clarificar a procura de stablecoins entre diferentes participantes do mercado.
Em 1 de novembro de 2026, as plataformas de dados relevantes registavam aproximadamente $179,7 mil milhões de USDT em circulação e aproximadamente $71,9 mil milhões de USDC. Em conjunto, continuavam a representar a maioria do mercado de stablecoins em USD.
No entanto, as estruturas de utilizadores, os canais de emissão, as distribuições on-chain e os casos de utilização das duas stablecoins não são idênticos. Por conseguinte, o mesmo nível de emissão líquida pode não corresponder ao mesmo tipo de procura de mercado.
Por exemplo, o crescimento da oferta de USDT pode estar relacionado com a alocação de capital nas bolsas, as transferências transfronteiriças e outros casos de utilização. O crescimento da oferta de USDC pode resultar de liquidações institucionais, aplicações DeFi ou procura de pagamentos. Nenhuma destas utilizações pode ser confirmada apenas com base nos dados de emissão. É também necessário examinar o destino real dos fundos.
Podem ser monitorizadas, em particular, três dimensões:
- Dimensão temporal: distinguir entre alterações de um dia, 7 dias e 30 dias para evitar confundir um grande resgate de curto prazo com uma tendência de longo prazo.
- Dimensão dos ativos: comparar as alterações na oferta de USDT, USDC e outras stablecoins para determinar se o capital está a passar entre produtos.
- Dimensão da rede: monitorizar as alterações nos saldos de stablecoins em redes como Ethereum, Tron, Solana e Base para determinar se a alocação de capital entre diferentes ecossistemas está a mudar.
Por exemplo, se a oferta total de USDC diminuir enquanto o saldo de USDC numa determinada rede aumenta, isto pode indicar que a rede recebeu uma maior alocação de USDC. Não há contradição, porque as alterações na oferta global e as alterações na distribuição entre redes são duas dimensões diferentes.
O que podem indicar os saldos de stablecoins nas bolsas?
Os saldos de stablecoins nas bolsas referem-se ao montante de stablecoins detido em endereços relacionados com bolsas identificados por plataformas de dados. Este indicador é frequentemente utilizado para analisar o montante de stablecoins disponível nas bolsas, mas é fundamentalmente diferente da emissão líquida de stablecoins. A emissão líquida de stablecoins mede as alterações na oferta total de tokens no mercado, enquanto os saldos nas bolsas medem o montante de tokens detido por uma categoria específica de endereços. Mesmo que a oferta global de stablecoins permaneça inalterada, os depósitos ou levantamentos dos utilizadores nas bolsas podem fazer os saldos nas bolsas flutuar significativamente.
Por exemplo, se o saldo de stablecoins de uma bolsa aumentar de $5 mil milhões para $6 mil milhões, isto pode indicar um aumento dos depósitos dos utilizadores, ou pode estar relacionado com transferências internas de fundos, acordos de custódia institucional ou consolidação de endereços. Do mesmo modo, uma diminuição dos saldos nas bolsas não pode provar diretamente que os investidores estão a comprar criptoativos. Os utilizadores podem simplesmente estar a levantar stablecoins para carteiras de autocustódia, protocolos DeFi ou outras plataformas de negociação.
Para evitar interpretações incorretas, as alterações nos saldos das bolsas podem ser analisadas em conjunto com o volume de negociação spot, a profundidade do livro de ordens, a emissão líquida de stablecoins e os preços dos principais ativos.
| Combinação de observações |
O que pode indicar |
Considerações |
| A oferta de stablecoins aumenta e os saldos nas bolsas aumentam |
As stablecoins recém-emitidas estão a entrar em plataformas de negociação |
Não significa necessariamente que se tenha formado procura do lado comprador |
| A oferta mantém-se inalterada e os saldos nas bolsas aumentam |
As stablecoins existentes estão a ser transferidas para as bolsas |
Pode simplesmente refletir transferências de fundos |
| A oferta diminui e os saldos nas bolsas diminuem |
A contração das stablecoins e a redução dos saldos nas bolsas ocorrem ao mesmo tempo |
As duas alterações podem não ter uma relação causal direta |
| A oferta aumenta e os saldos nas bolsas diminuem |
As stablecoins podem estar a ser distribuídas mais amplamente por endereços não associados a bolsas |
Os casos de utilização em DeFi, pagamentos e custódia exigem análise adicional |
Também é importante ter em conta que as plataformas de terceiros podem não identificar todos os endereços de bolsas. As alterações nos saldos não podem ser equiparadas a entradas ou saídas líquidas de capital verificadas.
Porque pode o volume de transações on-chain continuar a crescer mesmo quando a oferta de stablecoins diminui?
A oferta de stablecoins e o volume de transações de stablecoins medem fenómenos diferentes. A oferta reflete quantas stablecoins existem no mercado num determinado momento, enquanto o volume de transações reflete o montante de capital transferido durante um determinado período. As mesmas unidades de stablecoins podem circular repetidamente entre utilizadores, bolsas, prestadores de serviços de pagamento e aplicações on-chain.
Por exemplo, suponha-se que o mercado contém $10 mil milhões em stablecoins. Se estas stablecoins forem transferidas várias vezes, em média, ao longo de um mês, o volume acumulado de transações poderá exceder significativamente $10 mil milhões.
Um estudo publicado pela CoinDesk Research em 30 de outubro de 2026 mostrou que, durante os primeiros nove meses de 2026, a oferta global de stablecoins sofreu poucas alterações, enquanto o volume mensal de transferências ajustado aumentou de aproximadamente $230 mil milhões em janeiro para aproximadamente $325 mil milhões em setembro, um ganho de aproximadamente 41,4%.
Isto demonstra que a atividade de utilização de stablecoins e o crescimento da oferta podem divergir. Mesmo que a nova emissão abrande, as stablecoins existentes podem suportar mais atividade de liquidação e transferência de capital. No entanto, o volume de transferências on-chain não pode ser diretamente equiparado ao volume real de pagamentos comerciais. As transferências de fundos nas bolsas, as operações entre cadeias, as liquidações em DeFi e a negociação automatizada podem gerar um grande número de transferências. Por conseguinte, determinar se as stablecoins estão efetivamente a registar maior procura de pagamentos exige dados categorizados e ajustados.
Como criar um quadro para analisar os fluxos de capital das stablecoins?
Para os investidores comuns, a análise dos fluxos de capital das stablecoins não exige modelos complexos. O processo pode ser realizado gradualmente, passando da oferta global para a atividade de negociação específica.
- Observar as alterações na oferta global de stablecoins. Utilizar dados de 7 dias, 30 dias e trimestrais para determinar se o mercado global está a expandir-se, a contrair-se ou a mover-se lateralmente.
- Desagregar as principais stablecoins. Monitorizar alterações em ativos como USDT, USDC, USDe e USDS para determinar se uma contração global se concentra em algumas stablecoins ou se a quota de mercado está a ser redistribuída.
- Distinguir a emissão e os resgates reais das migrações entre cadeias. Combinar divulgações dos emitentes, registos de criação e destruição on-chain e alterações nos saldos entre redes para evitar confundir a movimentação de fundos existentes com novo capital.
- Analisar a distribuição de capital entre bolsas e DeFi. Centrar a atenção nos saldos de stablecoins nas bolsas, nos pools de liquidez das bolsas descentralizadas, nos depósitos em protocolos de empréstimo e na atividade de pagamentos on-chain.
- Comparar os dados com os preços de mercado e a atividade de negociação. Se a oferta de stablecoins continuar a diminuir enquanto o volume de negociação, a profundidade do mercado e os preços dos principais ativos também enfraquecem, isto pode indicar um aperto das condições de liquidez do mercado. No entanto, se a atividade de pagamentos on-chain e a rotação de capital continuarem a crescer à medida que a oferta diminui, devem também ser consideradas outras explicações, como uma maior eficiência na utilização de stablecoins ou alterações na alocação de ativos.
Conclusão
A oferta global de stablecoins caiu para aproximadamente $298,5 mil milhões, indicando que, após um período de rápida expansão, o mercado de stablecoins em 2026 entrou numa fase de crescimento mais lento da oferta e de ajustamento estrutural. A contração simultânea da oferta das principais stablecoins, como USDT e USDC, e o crescimento de algumas outras stablecoins indicam também que a procura de capital no mercado está a mudar.
A emissão líquida e os resgates de stablecoins são pontos de partida importantes para observar alterações no capital, mas nenhum deles consegue explicar integralmente os fluxos de capital. Uma nova emissão não significa que os fundos serão imediatamente utilizados para comprar BTC, e um resgate líquido não significa necessariamente que os investidores estejam a sair do mercado de criptomoedas de forma generalizada. Os saldos nas bolsas, a distribuição de capital entre cadeias e o volume de transações on-chain também devem ser interpretados no respetivo contexto.
Para os investidores, os dados sobre stablecoins são mais adequados como indicador complementar para avaliar as condições de liquidez do mercado do que como sinal direto de negociação para prever movimentos de preços. Apenas através da análise das alterações na oferta em conjunto com a distribuição de capital, a atividade de negociação e os preços de mercado os investidores podem obter uma compreensão mais precisa das alterações no mercado de stablecoins.
Perguntas frequentes
Uma diminuição da oferta de stablecoins significa que o Bitcoin vai definitivamente cair?
Não necessariamente. Uma diminuição da oferta de stablecoins pode refletir resgates por alguns investidores ou alterações na procura, mas o preço do Bitcoin também é afetado por fatores como os fluxos de capital dos ETF, os mercados de derivados, as condições macroeconómicas e as expectativas dos investidores.
Uma emissão líquida positiva de stablecoins significa que entrou novo capital no mercado de criptomoedas?
No caso das stablecoins garantidas por moeda fiduciária, uma emissão líquida positiva significa geralmente que a oferta em circulação aumentou, mas não prova diretamente que o novo capital foi utilizado para comprar criptoativos. As stablecoins recém-emitidas também podem ser utilizadas para pagamentos, liquidações, reservas ou outras atividades financeiras.
Porque pode a oferta de USDT diminuir enquanto outras stablecoins crescem?
Diferentes stablecoins têm diferentes emitentes, casos de utilização, enquadramentos regulamentares e grupos de utilizadores. O capital pode passar de uma stablecoin para outra. Por conseguinte, uma diminuição da oferta de um único ativo não significa necessariamente que todo o mercado de stablecoins esteja a contrair-se ao mesmo tempo.
A transferência de stablecoins para uma bolsa significa que o mercado está prestes a subir?
Não necessariamente. Os depósitos de stablecoins podem ser utilizados para comprar ativos, mas também podem ser utilizados para margem, arbitragem, transferências de fundos ou outras atividades de negociação. Devem também ser considerados o volume de negociação, o livro de ordens e os movimentos de preços.
Onde posso consultar a oferta de stablecoins e os fluxos de capital?
Plataformas como a DeFiLlama podem ser utilizadas para consultar a oferta total de stablecoins, a quota de mercado de diferentes stablecoins e a respetiva distribuição entre blockchains. Estas informações também podem ser comparadas com as divulgações dos emitentes sobre emissão e resgates e com dados de exploradores on-chain.