Desde 2025, o mercado de ETF de Solana nos EUA tem-se desenvolvido gradualmente num panorama de investimento com diferentes estruturas de produtos, rácios de staking e mecanismos de distribuição de recompensas. O REX-Osprey Solana + Staking ETF (SSK) começou a ser negociado em julho de 2025, enquanto o Bitwise Solana Staking ETF (BSOL) foi lançado em outubro do mesmo ano. Posteriormente, mais gestores de ativos entraram no mercado. Em novembro de 2026, os ETF de Solana registaram entradas líquidas num único dia após um período de saídas consecutivas, refletindo o շարունակado interesse do mercado em canais de investimento institucional para SOL.
A introdução da funcionalidade de staking nos ETF de Solana indica que os fundos de criptoativos estão a evoluir de produtos que proporcionam apenas exposição ao preço para estruturas que também incorporam recompensas da rede blockchain. No entanto, as recompensas de staking não equivalem aos juros tradicionais de obrigações e não conseguem compensar todas as perdas causadas por uma descida significativa do preço de SOL. Este artigo analisa como os ETF de Staking alteram a forma como as instituições participam em redes PoS e o que estas alterações significam para a avaliação de SOL e para o mercado de ETF de criptoativos, através da perspetiva do mecanismo de staking da Solana, das estruturas de produtos ETF, da distribuição de recompensas, das taxas dos fundos e da concentração de validadores.
Principais conclusões
-
Além de deter SOL, os ETF de Staking de Solana obtêm recompensas da rede ao delegar participação a validadores, o que significa que os retornos do fundo são afetados tanto pelos preços dos tokens como pelos mecanismos de staking.
-
Produtos como o BSOL e o SSK diferem na estrutura de investimento, nas taxas, nos rácios de staking e nos métodos de distribuição de recompensas. Nem todos os ETF de Solana devem ser considerados o mesmo tipo de produto.
-
As recompensas de staking provêm principalmente da emissão de tokens e de mecanismos de recompensa relacionados na rede Solana, em vez de juros fixos prometidos pelos gestores de fundos.
-
Os ETF podem reter as recompensas de staking nos ativos do fundo ou distribuí-las em numerário de acordo com as regras do produto. Estas abordagens afetam a forma como os investidores concretizam os retornos.
-
O staking institucional em grande escala pode aumentar a quantidade de SOL detida a longo prazo, aumentando também a atenção do mercado à seleção de validadores, à concentração de delegações e à gestão de liquidez.
-
O valor a longo prazo dos ETF de Solana continua a depender dos preços de SOL, da atividade económica da rede, das taxas dos fundos e da procura real de investimento. Os rendimentos de staking não conseguem eliminar o risco de mercado.
Porque é que os ETF de Solana estão a começar a introduzir staking?
A função principal de um ETF de criptoativos à vista consiste em permitir que os investidores obtenham exposição ao preço de um ativo digital específico através de uma conta de valores mobiliários, sem gerirem diretamente carteiras on-chain, chaves privadas ou processos de custódia de ativos digitais. Por exemplo, um ETF de Bitcoin à vista detém BTC e emite unidades negociáveis, permitindo aos investidores participar nos movimentos de preço do Bitcoin através do mercado de valores mobiliários. No entanto, o Bitcoin não dispõe de um mecanismo de staking PoS, pelo que os fundos não podem obter recompensas semelhantes através do staking nativo da rede.
Em contrapartida, a Solana utiliza um mecanismo de consenso PoS. Os detentores de SOL podem delegar tokens a validadores, participar na manutenção da segurança da rede e receber as recompensas correspondentes. Isto significa que, para os fundos que detêm SOL a longo prazo, a participação em staking afeta a estrutura de retorno efetiva dos seus ativos. Se um fundo se limitar a deter SOL sem o colocar em staking, não poderá receber as recompensas de staking que poderiam ser geradas através da delegação na rede.
Por conseguinte, o surgimento dos ETF de Staking segue uma lógica clara de produto. Sem alterar o principal ativo de investimento, os fundos podem utilizar os mecanismos económicos nativos de SOL para aumentar os retornos potenciais. Para os investidores, isto acrescenta uma fonte de retornos relacionada com as operações da rede, além da exposição ao preço de SOL.
No entanto, estes retornos não são obtidos sem custos. Os fundos têm de selecionar validadores, organizar operações de custódia e staking e gerir a liquidez de resgates, os riscos de rede e a afetação de taxas. Como resultado, os ETF que suportam staking não têm necessariamente um desempenho superior ao dos produtos que não o suportam. Os seus retornos finais continuam a depender das recompensas efetivas, dos custos operacionais e dos movimentos dos preços de mercado.
Como geram os ETF de Staking de Solana retornos de staking on-chain?
A rede Solana depende de validadores para processar transações, participar no consenso e manter a segurança do livro-razão. Os detentores de SOL podem delegar tokens a validadores, atribuindo-lhes o peso de staking correspondente. Os validadores participam no consenso segundo as regras da rede e recebem recompensas, enquanto os delegantes recebem retornos com base no respetivo montante em staking e nos mecanismos de distribuição aplicáveis.
No caso dos ETF de Solana, os fundos normalmente detêm SOL através de entidades de custódia e delegam depois parte ou a maioria dos seus ativos a validadores elegíveis, de acordo com as políticas do fundo. Os validadores operam nós e participam no consenso da rede, enquanto o fundo recebe recompensas de staking com base no montante delegado, nos níveis de recompensa da rede, nas comissões dos validadores e no desempenho operacional efetivo.
Uma fonte significativa das recompensas de staking da Solana é o SOL recém-emitido ao nível do protocolo. Por conseguinte, os retornos de staking diferem fundamentalmente das distribuições tradicionais de lucros empresariais. Os dividendos empresariais provêm geralmente de lucros distribuíveis, enquanto as recompensas de staking PoS provêm, em parte, de aumentos na oferta de tokens da rede. À medida que os participantes em staking recebem mais SOL, a oferta total de tokens da rede também pode aumentar.
Isto significa que os investidores não devem concentrar-se apenas nos rendimentos nominais de staking. Devem também considerar o impacto da emissão de tokens na estrutura global da oferta. Se a rede emitir uma grande quantidade de novo SOL e um investidor não participar em staking, as suas posições podem representar uma parcela diluída da oferta total. Ao participar em staking, os investidores podem receber SOL adicional que compensa parcialmente esta diluição relativa.
Além disso, os rendimentos de staking efetivos não são fixos. Os parâmetros de inflação da rede, o rácio de staking de toda a rede, o desempenho operacional dos validadores e as definições de comissões podem afetar as recompensas finais. Os rendimentos históricos divulgados pelos ETF também não podem ser tratados diretamente como uma garantia de retornos futuros.
Em que diferem o BSOL e o SSK na estrutura do produto?
O Bitwise Solana Staking ETF (BSOL) é um produto representativo de staking de Solana à vista no mercado dos EUA. O fundo foi lançado em outubro de 2025. O seu principal objetivo de investimento é proporcionar exposição ao preço de SOL, enquanto o seu objetivo secundário é aumentar a quantidade de SOL detida pelo fundo através de staking. O seu prospeto indica que a taxa de gestão é de 0,20% ao ano e que participa na delegação da rede através de entidades de custódia e prestadores de serviços de staking.
Uma característica importante do BSOL é reter as recompensas de staking nos ativos do fundo, em vez de as distribuir diretamente como dividendos regulares em numerário. À medida que o fundo recebe SOL adicional, a quantidade de SOL representada por cada unidade do fundo pode aumentar, afetando o seu valor líquido dos ativos. Esta estrutura é mais semelhante a um modelo em que as posições em ativos crescem à medida que as recompensas de staking se acumulam.
O REX-Osprey Solana + Staking ETF (SSK) utiliza uma estrutura de investimento diferente. O SSK começou a ser negociado em julho de 2025 e obtém exposição à Solana através de posições diretas em SOL e instrumentos de investimento relacionados, incorporando retornos de staking no desenho do produto. O seu nível de taxas e os acordos de distribuição de recompensas diferem dos do BSOL. Por conseguinte, a presença de Staking no nome de um fundo, por si só, não significa que os dois produtos utilizem o mesmo mecanismo de retorno.
À medida que mais emitentes entram no mercado, os ETF de Solana desenvolveram diferentes tabelas de taxas e políticas de staking. Em 16 de novembro de 2026, as informações de mercado publicamente disponíveis mostravam que o BSOL tinha uma taxa de gestão de 0,20%, o Fidelity Solana Fund (FSOL) cobrava 0,25%, o Grayscale Solana Staking ETF (GSOL) cobrava 0,19% e o SSK tinha um nível de taxa de 0,75%.
Estas diferenças mostram que a concorrência entre os ETF de Solana já não se limita ao acompanhamento dos preços de SOL. Inclui também os custos dos fundos, a eficiência do staking, os métodos de distribuição de recompensas e as capacidades de gestão de liquidez. Para os detentores de longo prazo, as taxas e as políticas de staking podem criar gradualmente diferenças nos retornos acumulados, mesmo quando os fundos detêm o mesmo ativo subjacente.
Como são convertidas as recompensas de staking em retornos efetivos para investidores de ETF?
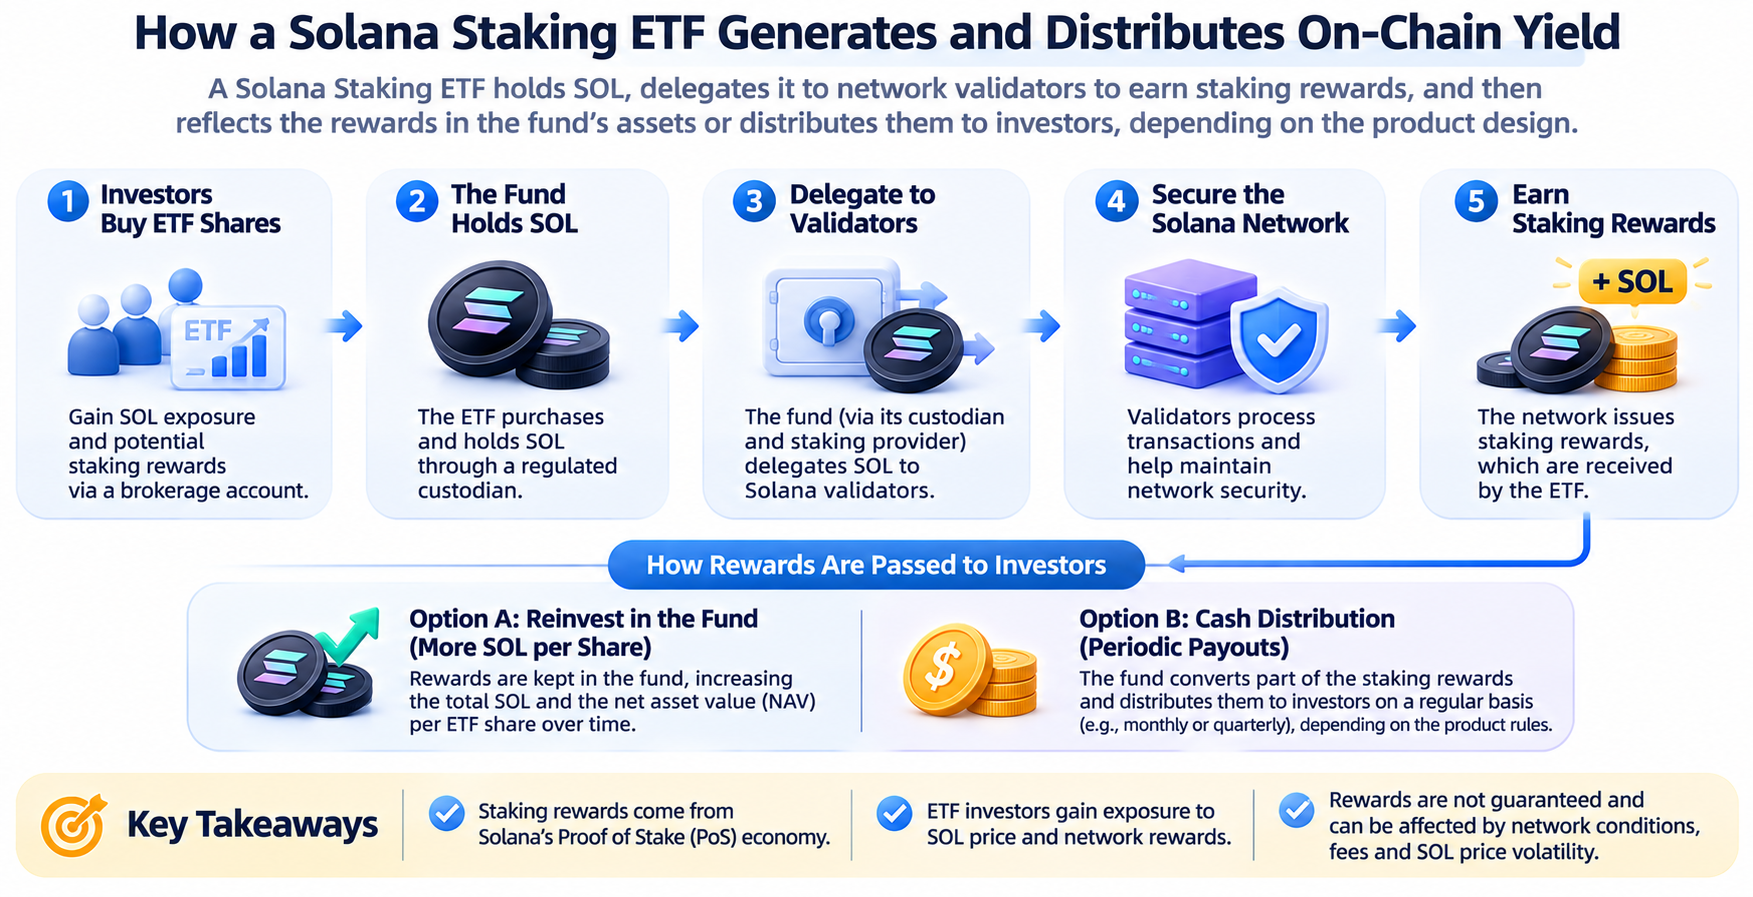
Depois de um ETF de Solana receber recompensas de staking on-chain, isso não significa necessariamente que os investidores recebam um montante equivalente em numerário. Fundos diferentes podem adotar abordagens distintas para o tratamento dos retornos. Os métodos mais comuns consistem em reter as recompensas nos ativos do fundo ou distribuir numerário em intervalos especificados.
Por exemplo, num modelo de retenção de recompensas, suponha-se que um fundo detém inicialmente 1 milhão de SOL. Se receber 50 000 SOL em recompensas líquidas de staking, sem considerar outras alterações, as posições de SOL do fundo podem aumentar para 1,05 milhões de SOL. Se o número de unidades do fundo permanecer inalterado e não existirem outros efeitos relacionados com taxas ou passivos, a quantidade de SOL representada por cada unidade aumentará em conformidade.
Para os investidores, este tipo de retorno reflete-se geralmente no valor líquido dos ativos do fundo, em vez de num pagamento de juros fixos recebido numa conta bancária. Se o preço de mercado de SOL permanecer inalterado, a quantidade adicional de tokens pode aumentar o valor dos ativos do fundo. Se o preço de SOL cair, o valor líquido dos ativos do fundo pode ainda assim diminuir.
O modelo de distribuição em numerário funciona de forma diferente. Um fundo pode converter ou distribuir parte das suas recompensas de staking aos investidores em intervalos especificados, permitindo aos detentores receber retornos em numerário diretamente. No entanto, as distribuições podem afetar o preço ex-dividendo do fundo. Por conseguinte, as distribuições em numerário não devem ser simplesmente interpretadas como retornos adicionais além do retorno total do fundo.
Também é necessário distinguir entre três métricas frequentemente confundidas: o rendimento bruto de staking da rede, o rendimento líquido de staking do fundo e o retorno total final efetivamente realizado pelo investidor. As recompensas da rede devem ser reduzidas pelas comissões dos validadores e pelas taxas relacionadas. Os fundos também podem cobrar taxas de gestão, enquanto os retornos finais dos investidores são adicionalmente afetados pelos preços de SOL, pelos prémios ou descontos do fundo e pelos custos de negociação.
Por conseguinte, ao avaliar um ETF de Staking, os investidores não devem comparar apenas os rendimentos anualizados de staking anunciados. Devem também avaliar o desempenho global do fundo após as taxas efetivas e as alterações de preços.
Porque é que os retornos de staking dos ETF de Solana não equivalem aos juros de obrigações?
A principal diferença entre os retornos de staking da Solana e os juros de obrigações reside nas suas fontes económicas e estruturas de risco. As obrigações representam geralmente um crédito do investidor sobre um emitente, com acordos de pagamento de juros e reembolso do capital determinados por contrato e afetados pelo perfil de crédito do emitente. O staking da Solana é um mecanismo económico de participação nas operações de uma rede PoS, cujas recompensas são determinadas principalmente pelas regras do protocolo, pela emissão de tokens e pela atividade dos validadores.
As recompensas de staking são geralmente denominadas em SOL, e não num montante fixo em dólares dos EUA. Por exemplo, um investidor pode receber indiretamente, através de um fundo, um aumento anual de 5% na quantidade de SOL detida, mas isto não significa que o valor do ativo em dólares dos EUA aumente necessariamente 5%. Se o preço de SOL em dólares dos EUA cair 30% durante o mesmo período, as recompensas de staking não conseguem compensar integralmente a perda de preço.
Suponha-se que um investidor detém exposição a SOL no valor de 10 000 $. Ao longo de um ano, a quantidade correspondente de SOL aumenta 5% devido a recompensas de staking, mas o preço de SOL cai 30%. Ignorando taxas do fundo, impostos e outros fatores, o valor do ativo no final do período seria aproximadamente 7350 $, representando uma perda global de cerca de 26,5%.
Este exemplo mostra que os retornos de staking podem melhorar os retornos de detenção ao nível da quantidade de tokens, mas não conseguem garantir a segurança do capital denominado em moeda fiduciária.
Além disso, as recompensas de staking podem ser afetadas por alterações nos parâmetros da rede. Se a Solana ajustar o seu calendário de inflação, ocorrerem alterações na taxa de participação em staking ou os custos operacionais dos validadores aumentarem, os níveis de recompensa efetivos podem mudar em conformidade. Por conseguinte, definir simplesmente um ETF de Staking como um produto de rendimento fixo pode subestimar os seus riscos de mercado.
De que forma poderá o staking de ETF em grande escala afetar a liquidez de SOL e a dinâmica da oferta e procura?
Quando os investidores institucionais detêm SOL através de ETF e os fundos colocam uma grande quantidade de tokens em staking, a estrutura de staking da rede Solana pode mudar. Ao contrário do capital de negociação de curto prazo, parte do capital de ETF tem características de alocação de longo prazo e pode, por isso, colocar mais SOL num estado de delegação contínua.
Isto não significa que todo o SOL em staking saia permanentemente do mercado. O staking nativo da Solana envolve geralmente processos de retirada de delegação e de transição de estado, e os fundos relacionados podem não ser sempre livremente transferíveis de imediato. Os fundos têm de organizar a liquidez com base nas necessidades de subscrição e resgate e nas condições de mercado, para evitar que rácios de staking excessivamente elevados afetem as operações diárias.
Se um grande número de ETF enfrentar resgates em simultâneo, os fundos podem ter de utilizar SOL sem staking, organizar a saída do staking ou satisfazer as necessidades de financiamento através de outros métodos permitidos pelas regras do fundo. Uma vez que a saída do staking envolve épocas da rede e acordos operacionais, a capacidade efetiva de gestão de liquidez de um fundo torna-se um fator de risco importante.
As entradas em ETF também não se traduzem necessariamente de forma direta em preços mais elevados de SOL. As subscrições de fundos podem criar procura pelos ativos subjacentes, mas os preços efetivos também são afetados pela pressão vendedora do mercado, pelo comportamento de outros detentores, pela negociação de derivados e pela apetência global pelo risco. De igual modo, o staking contínuo por ETF não pode garantir que a oferta circulante de SOL diminua, porque a nova emissão da rede, a saída do staking e as transferências por outros detentores também podem afetar a oferta de mercado.
A longo prazo, o staking institucional pode melhorar a estabilidade das posições em SOL. No entanto, a possibilidade de melhorar de forma sustentável as condições de oferta e procura do mercado tem de ser avaliada em conjunto com as entradas líquidas em ETF, o rácio de staking de toda a rede, a emissão de tokens e a atividade de negociação efetiva.
O staking institucional vai alterar o panorama competitivo dos validadores da Solana?
A segurança da rede Solana está estreitamente relacionada com a distribuição dos validadores. Os validadores mantêm a rede através da operação de nós, da participação no consenso e do processamento de transações. A quantidade de participação delegada que recebem afeta o seu peso no consenso e os retornos económicos relacionados.
À medida que aumenta a quantidade de SOL detida por ETF, os gestores de fundos e os prestadores de serviços de staking podem tornar-se importantes alocadores de capital delegado. Se grandes quantidades de ativos institucionais se concentrarem num pequeno número de validadores, o peso de staking destes nós pode aumentar ainda mais, afetando o panorama competitivo entre os validadores da rede.
Para os emitentes de ETF, a seleção de validadores exige geralmente a consideração da estabilidade operacional, das comissões, das capacidades técnicas, dos registos de segurança e dos requisitos de conformidade. As grandes instituições podem preferir validadores com maiores capacidades operacionais e processos de serviço maduros, para reduzir o risco operacional do fundo. No entanto, se esta seleção se concentrar num pequeno número de prestadores de serviços a longo prazo, a distribuição de validadores pode tornar-se mais concentrada.
Por outro lado, o capital institucional não conduz necessariamente à centralização da rede. Os fundos podem diversificar as delegações por vários validadores, reduzindo o risco de falha de um único nó e apoiando uma participação mais ampla de validadores. O efeito final depende das políticas de delegação efetivamente adotadas pelos fundos, e não da dimensão dos ETF em si.
Por conseguinte, a avaliação do efeito dos ETF de Solana na segurança da rede exige atenção à forma como o capital em staking é alocado, à concentração de validadores, às relações entre prestadores de serviços e à divulgação pública, por parte dos fundos, de medidas relevantes de controlo de risco.
Que riscos adicionais enfrentam os ETF de Staking?
Em comparação com fundos que apenas detêm SOL, os ETF de Staking têm de gerir mais riscos técnicos e operacionais.
-
Risco operacional dos validadores. Se os validadores sofrerem períodos prolongados de inatividade, erros de configuração ou outros problemas operacionais, as recompensas de staking podem ser afetadas. As regras específicas da Solana em matéria de penalizações e recompensas também podem mudar com as atualizações da rede, pelo que os fundos têm de avaliar continuamente o desempenho dos validadores.
-
Risco de liquidez do staking. Os fundos têm de manter um equilíbrio entre procurar recompensas da rede e satisfazer as necessidades de subscrição e resgate. Se uma proporção excessivamente elevada de ativos estiver em staking e o mercado enfrentar resgates concentrados, os fundos podem enfrentar pressão adicional na gestão de liquidez.
-
Risco de custódia e técnico. Os fundos gerem geralmente SOL através de entidades de custódia profissionais, enquanto os prestadores de serviços relacionados executam as operações de staking. Isto significa que, embora os investidores não tenham de gerir as chaves privadas por si próprios, continuam expostos a potenciais riscos associados às entidades de custódia, aos processos operacionais e aos prestadores de serviços.
-
Risco do preço de negociação do fundo. Os ETF são negociados em bolsas de valores, e os seus preços de mercado podem diferir dos seus valores líquidos dos ativos. Durante períodos de forte volatilidade do mercado ou liquidez insuficiente, os preços aos quais os investidores efetivamente compram e vendem podem divergir do valor de referência do SOL detido pelo fundo.
-
Risco regulamentar e fiscal. Fundos diferentes podem utilizar estruturas jurídicas distintas, e o reconhecimento, a distribuição e o tratamento fiscal das recompensas de staking também podem diferir. As políticas dos produtos podem ser ajustadas com base em requisitos regulamentares e condições operacionais. Os investidores devem consultar o prospeto mais recente, em vez de se basearem apenas em rendimentos históricos para avaliar o desempenho futuro.
O staking dos ETF de Solana vai alterar o quadro de avaliação de longo prazo de SOL?
O desenvolvimento dos ETF de Staking pode levar o mercado a dar maior ênfase às características económicas da rede de SOL. A avaliação tradicional de criptoativos concentra-se frequentemente na oferta, na procura do mercado, na atividade de negociação e nos fluxos de capital, enquanto os ativos PoS também envolvem recompensas de staking, emissão de tokens e a economia dos validadores.
Para os investidores que detêm SOL a longo prazo, as recompensas de staking podem afetar as alterações na quantidade de tokens detida ao longo do tempo. No entanto, estes retornos não são uma fonte de retornos sem custos, independente da economia da rede. Uma vez que as recompensas provêm em parte de nova emissão, os investidores têm de considerar tanto a inflação da rede como a participação em staking de toda a rede, para avaliar o efeito económico efetivo.
O valor de longo prazo da Solana também está estreitamente relacionado com a procura efetiva da rede. Se a rede conseguir continuar a atrair pagamentos em stablecoins, DeFi, aplicações de negociação e outras atividades reais de utilizadores, poderá aumentar a procura de mercado por SOL enquanto ativo nativo da rede. No entanto, o crescimento da utilização da rede não tem necessariamente uma relação proporcional fixa com os preços de SOL. Também têm de ser considerados os mecanismos de taxas, a velocidade dos tokens e as expectativas de avaliação do mercado.
O surgimento dos ETF proporciona outro canal para o capital. Os investidores com contas de valores mobiliários tradicionais podem obter exposição a SOL indiretamente através de fundos, sem participar diretamente em operações on-chain. Isto pode expandir a base potencial de investidores, mas também torna SOL mais suscetível à alocação institucional de ativos, às taxas de juro macroeconómicas e à apetência pelo risco nos mercados de valores mobiliários.
Por conseguinte, os ETF de Staking de Solana alteram principalmente a forma como os investidores participam na economia da rede, em vez de alterarem diretamente a fonte subjacente do valor de SOL. A avaliação de longo prazo continua a exigir uma análise da adoção da rede, da economia dos tokens, das estruturas de staking e da procura de capital pelo mercado.
Estão os ETF de criptoativos a passar do acompanhamento de preços para ativos de rendimento on-chain?
O desenvolvimento dos ETF de Staking de Solana demonstra uma diferença importante entre fundos de criptoativos e ETF tradicionais. Para ativos como o Bitcoin, que não dispõem de mecanismos de staking nativos, os fundos proporcionam principalmente exposição ao preço através da detenção do ativo subjacente. Para redes PoS como a Solana, os fundos podem participar na atividade económica da rede enquanto detêm tokens.
Isto torna o desenho de produtos ETF de criptoativos mais diversificado. Fundos diferentes podem competir através de rácios de staking, retenção de recompensas, distribuições em numerário e estruturas de taxas. Ao selecionar fundos, os investidores também têm de passar de uma comparação centrada principalmente nas taxas de gestão e no erro de acompanhamento para a avaliação dos rendimentos de staking, dos acordos de custódia, dos riscos dos validadores e das capacidades de gestão de liquidez.
No entanto, nem todos os mecanismos capazes de gerar retornos on-chain são adequados para inclusão direta num ETF. Diferentes protocolos de blockchain podem envolver contratos inteligentes, empréstimos, fornecimento de liquidez ou outras atividades financeiras mais complexas, e os seus riscos diferem significativamente dos do staking PoS nativo. A possibilidade de os fundos participarem nestas atividades também tem de cumprir os documentos específicos do produto e os requisitos regulamentares.
O desenvolvimento dos ETF de Solana mostra que as finanças tradicionais estão a explorar formas de incorporar mecanismos económicos nativos de blockchain em produtos de investimento em valores mobiliários. No entanto, esta integração não significa que os retornos on-chain possam tornar-se automaticamente retornos de investimento estáveis e previsíveis. Para os investidores, compreender de onde provêm os retornos, quem suporta os riscos e como os retornos entram no valor líquido dos ativos de um fundo é mais importante do que simplesmente comparar rendimentos anualizados nominais.
Resumo
O surgimento dos ETF de Staking de Solana fez avançar os ETF de criptoativos de instrumentos que apenas acompanham os preços dos ativos digitais para produtos de investimento que podem participar na economia das redes blockchain. Produtos como o BSOL e o SSK utilizam diferentes estruturas de fundos e acordos de staking para permitir que os investidores obtenham exposição ao preço de SOL, participando indiretamente nos mecanismos de recompensa da rede Solana.
Esta alteração proporciona aos investidores das finanças tradicionais novas formas de participação, mas também torna as taxas de gestão dos fundos, os rácios de staking, a distribuição de recompensas e a seleção de validadores fatores importantes que afetam os retornos. No entanto, as recompensas de staking são denominadas principalmente em SOL e são afetadas pelas regras de emissão da rede e pelas condições operacionais. Não devem ser simplesmente entendidas como juros fixos e não conseguem eliminar perdas causadas pela volatilidade do preço de mercado de SOL.
A longo prazo, a importância do Staking de ETF de Solana reside não apenas na adição de uma fonte potencial de retornos para os fundos, mas também no facto de o capital institucional começar a participar mais diretamente na segurança e na estrutura económica das redes PoS. Daqui em diante, o mercado terá de monitorizar não só a dimensão das entradas em ETF, mas também a sustentabilidade das recompensas de staking, a concentração de validadores, a liquidez dos fundos e a procura real por aplicações na rede Solana.
Perguntas frequentes
O que é um ETF de Staking de Solana?
Um ETF de Staking de Solana é um produto negociado em bolsa que detém SOL e obtém recompensas da rede através de mecanismos de staking. Os investidores compram unidades do fundo através de contas de valores mobiliários para obter exposição indireta ao preço de SOL e receber retornos de staking retidos ou distribuídos pelo fundo.
O rendimento de staking de um ETF de Solana é fixo?
Não. Os retornos de staking são afetados pelas regras de emissão da rede, pelo rácio de staking de toda a rede, pelo desempenho dos validadores e pelas taxas dos fundos. Os rendimentos históricos não indicam que os mesmos retornos possam ser mantidos no futuro.
O BSOL paga diretamente recompensas de staking aos investidores?
O BSOL retém principalmente as recompensas de staking nos ativos do fundo, permitindo que a quantidade de SOL representada por cada unidade do fundo possa aumentar, em vez de pagar diretamente numerário segundo um calendário fixo.
Qual é a diferença entre um ETF de Solana e deter e colocar SOL diretamente em staking?
Os investidores de ETF detêm unidades do fundo através de contas de valores mobiliários. Não controlam diretamente o SOL detido pelo fundo nem escolhem pessoalmente os validadores on-chain. Os utilizadores que detêm SOL diretamente podem gerir os seus ativos com base nas suas próprias carteiras e métodos de staking, mas têm de suportar os riscos associados às chaves privadas e às operações on-chain.
Os retornos de staking de ETF de Solana podem compensar uma descida de SOL?
Podem melhorar os retornos de forma limitada. Se a descida do preço de SOL exceder os retornos gerados pelas recompensas de staking, os investidores do fundo podem ainda incorrer em perdas.
O staking de ETF de Solana em grande escala vai tornar a rede mais centralizada?
Isto é possível, mas não inevitável. Se o capital institucional se concentrar num pequeno número de validadores, poderá aumentar a concentração de staking. Se os fundos utilizarem estratégias de delegação diversificadas, também poderão apoiar a participação de mais validadores na rede.