Os depósitos tokenizados são um modelo financeiro no qual os bancos comerciais utilizam blockchain ou outra tecnologia de livro-razão distribuído para representar os depósitos bancários dos clientes como tokens digitais. Ao contrário das stablecoins tradicionais, os depósitos tokenizados geralmente não criam um novo tipo de direito de crédito independente dos depósitos bancários. Em vez disso, alteram a forma como os depósitos existentes são registados, geridos e utilizados, permitindo ligar o dinheiro bancário à negociação de ativos digitais, a pagamentos programáveis e a infraestruturas de liquidação on-chain.
Em 22 de outubro de 2026, a empresa fintech norte-americana SoFi Technologies anunciou o lançamento do SoFi Earn (SOFIE), que liga depósitos bancários remunerados à sua stablecoin indexada ao dólar, SoFiUSD. Ao abrigo da estrutura de produto anunciada, o SOFIE oferece uma APY variável inicial de 4,40%. Os utilizadores podem receber juros sobre os depósitos enquanto detêm SOFIE e convertê-lo em SoFiUSD quando precisarem de negociar ou transferir fundos. A SoFi apresenta-o como um produto de depósito tokenizado oferecido a consumidores por um banco norte-americano com licença bancária nacional.
A relevância deste produto não reside apenas na digitalização dos depósitos bancários, mas também na tentativa de resolver a separação funcional entre os depósitos bancários tradicionais e as stablecoins on-chain. Os depósitos bancários podem, em geral, proporcionar juros e determinadas proteções de depósito, mas têm uma portabilidade limitada entre plataformas. As stablecoins podem suportar transferências on-chain e negociação de ativos digitais, mas podem não proporcionar juros sobre depósitos nem seguro de depósitos. Utilizando o SoFi Earn como exemplo, este artigo analisa o funcionamento dos depósitos tokenizados, a forma como o SOFIE é convertido de e para SoFiUSD e o possível impacto deste modelo no mercado de stablecoins e nas operações digitais dos bancos.
Principais conclusões
-
Os depósitos tokenizados são representações tokenizadas de depósitos bancários num livro-razão digital. A sua base jurídica continua a ser o direito de crédito do cliente sobre o depósito junto do banco, e não uma stablecoin de pagamento emitida de forma independente.
-
Em 22 de outubro de 2026, a SoFi lançou o SoFi Earn (SOFIE), um produto de depósito tokenizado para utilizadores individuais que oferece inicialmente uma taxa percentual anual (APY) variável de 4,40%.
-
Cada unidade de SOFIE corresponde a um depósito de 1 $ no SoFi Bank. Os depósitos elegíveis são protegidos pela Federal Deposit Insurance Corporation (FDIC), embora o âmbito e o montante da cobertura continuem sujeitos às regras aplicáveis.
-
Os utilizadores podem converter SOFIE em stablecoins SoFiUSD numa proporção de 1:1 para negociação de criptoativos ou transferências através de redes blockchain suportadas.
-
SOFIE e SoFiUSD são dois produtos financeiros distintos. O primeiro é um depósito bancário remunerado, enquanto o segundo é uma stablecoin de pagamento. Após a conclusão da conversão, a cobertura original do seguro de depósitos não se estende automaticamente às stablecoins.
-
A conceção do produto da SoFi representa um novo modelo: os fundos mantêm as suas características de depósito e rendem juros enquanto aguardam utilização, sendo depois convertidos em stablecoins quando precisam de circular on-chain.
O elemento central dos depósitos tokenizados consiste em converter os passivos de depósito existentes dos bancos comerciais em unidades de ativos que podem ser representadas e processadas em sistemas digitais. Depois de um cliente depositar fundos, o banco continua responsável pela correspondente obrigação de reembolso do depósito, enquanto o token ou o registo no livro-razão digital representa os direitos do cliente sobre esses fundos.
Por exemplo, uma empresa detém depósitos no valor de 1 milhão de dólares num banco. No modelo tradicional, os fundos são registados no sistema de contas do banco e as transferências são geralmente concluídas através do sistema contabilístico interno do banco, de redes de pagamento ou de mecanismos de compensação interbancária. Num modelo de depósito tokenizado, o banco pode registar os direitos de depósito correspondentes num livro-razão digital que cumpra as regras aplicáveis e concluir transferências ou liquidações de fundos através de instruções digitais.
No entanto, isto não significa que todos os depósitos tokenizados possam ser livremente transferidos em blockchains públicas como tokens ERC-20 comuns. Alguns depósitos tokenizados funcionam apenas no âmbito de um banco ou numa rede permissionada, e os participantes, os destinatários e o âmbito das transferências de fundos podem ser estritamente limitados.
Por conseguinte, a compreensão dos depósitos tokenizados exige distinguir duas camadas. A primeira é a natureza jurídica do ativo: continua a ser um depósito bancário. A segunda é a representação técnica do ativo: o banco utiliza um livro-razão digital ou um sistema de tokenização para gerir os direitos relevantes. A tokenização altera a forma como os fundos são registados e utilizados, mas a adoção de tecnologia blockchain não altera automaticamente a natureza jurídica dos fundos.
Para os bancos, este modelo pode melhorar a flexibilidade da gestão de fundos, tornando mais simples a ligação dos depósitos tradicionais a pagamentos automatizados, transferências institucionais de fundos e cenários de liquidação de ativos digitais.
O que é o SoFi Earn (SOFIE)? Porque oferece uma APY de 4,40%?
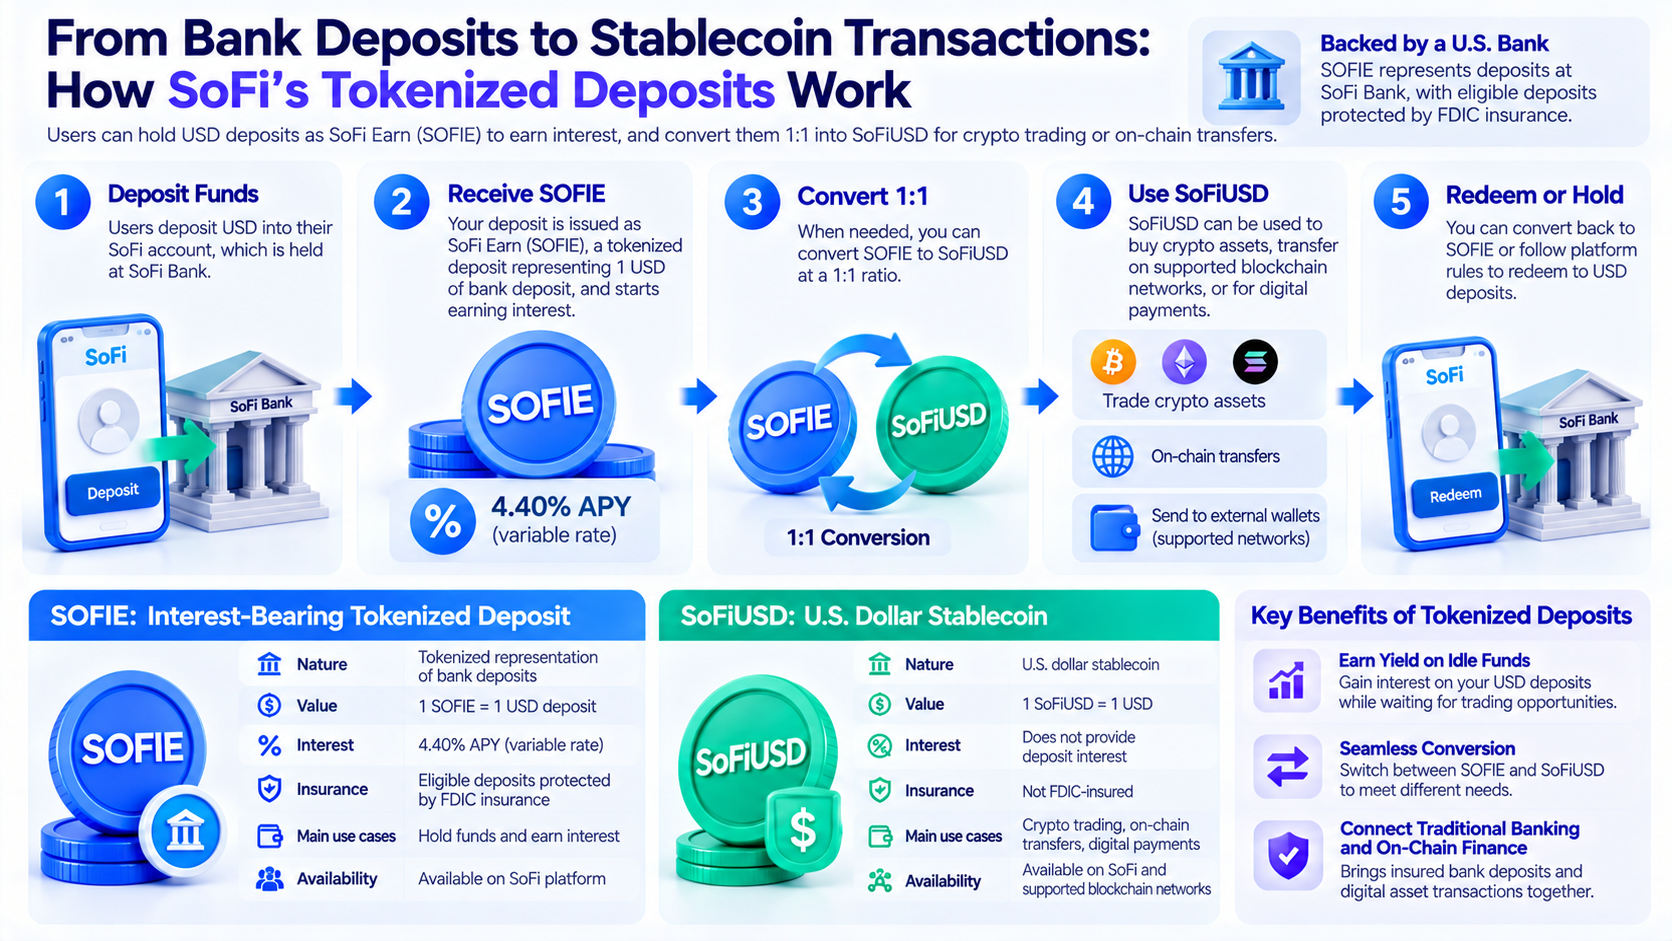
O SoFi Earn é um produto de depósito tokenizado remunerado lançado pelo SoFi Bank. A unidade do produto chama-se SOFIE. Segundo a estrutura anunciada em 22 de outubro de 2026, cada unidade de SOFIE corresponde a um depósito de 1 $ detido no banco, e os utilizadores podem aceder ao produto através das suas contas SoFi Crypto.
No lançamento, o SOFIE oferece uma APY de 4,40%. Esta rentabilidade resulta da estrutura de depósito bancário remunerado subjacente ao produto, e não da geração automática de rendimentos pelo SOFIE enquanto token cripto através de staking, mineração de liquidez ou empréstimos DeFi.
É importante distinguir a APY de uma taxa de juro fixa. A taxa de 4,40% é a APY variável anunciada no lançamento do produto. Pode alterar-se no futuro e não significa que os utilizadores possam fixar esta rentabilidade para qualquer período de detenção. Os juros efetivamente obtidos dependem também do período de detenção, da taxa de juro aplicável, das condições da conta e das taxas relevantes.
Por exemplo, suponha-se que um utilizador detém SOFIE no valor de 5000 $ durante um ano completo, enquanto a taxa anual se mantém em 4,40%, os fundos permanecem continuamente depositados e as taxas são excluídas. Segundo estes pressupostos simplificados, os juros anuais seriam aproximadamente de 220 $. Se o utilizador detiver os fundos apenas durante um mês, a rentabilidade efetiva será calculada de acordo com os termos de acumulação de juros aplicáveis a esse período.
A SoFi lançou este produto num contexto em que muitos utilizadores de ativos digitais detêm ativos denominados em dólares enquanto aguardam oportunidades de negociação. As stablecoins de pagamento comuns geralmente não pagam juros sobre depósitos diretamente aos detentores, o que significa que os utilizadores têm de escolher entre liquidez e rentabilidade.
O SOFIE oferece uma estrutura alternativa: os utilizadores podem inicialmente manter os seus fundos num depósito remunerado e convertê-los numa stablecoin transferível quando precisarem de comprar criptoativos ou realizar transferências on-chain.
No entanto, o próprio SOFIE não é uma stablecoin de utilização geral que possa ser livremente transferida entre todas as carteiras e plataformas de negociação. O seu âmbito de utilização, os métodos de conversão e os canais de levantamento de fundos continuam sujeitos às regras de produto e aos canais suportados pela SoFi.
Como converte a SoFi SOFIE em stablecoins SoFiUSD?
A arquitetura de produto da SoFi atribui os depósitos remunerados e a funcionalidade de transferência on-chain a diferentes ativos digitais.
O SOFIE representa os depósitos remunerados que os utilizadores detêm no SoFi Bank, enquanto o SoFiUSD é utilizado para transferências de stablecoins, negociação de criptoativos e pagamentos digitais. Ambos estão ligados através de um mecanismo de conversão disponibilizado pela plataforma, mas o seu valor equivalente de 1 $ não faz deles produtos juridicamente idênticos.
O processo básico pode ser dividido em quatro fases.
Primeiro, o utilizador afeta fundos ao SoFi Earn. Os fundos correspondentes são registados como depósitos no SoFi Bank. O utilizador detém SOFIE correspondente aos direitos de depósito e recebe juros de acordo com os termos do produto.
Segundo, o utilizador decide utilizar os fundos. Quando precisa de comprar criptoativos ou realizar uma transferência on-chain, pode utilizar uma função disponibilizada pela SoFi para converter SOFIE em SoFiUSD numa proporção de 1:1.
Terceiro, os fundos entram na fase de utilização de stablecoin. Os utilizadores podem utilizar SoFiUSD para comprar criptoativos através dos canais suportados pela SoFi ou enviá-lo para carteiras externas suportadas. A transferibilidade do SoFiUSD depende das redes blockchain específicas suportadas e das regras da plataforma.
Quarto, os utilizadores podem optar por continuar a deter, utilizar ou reembolsar o seu SoFiUSD de acordo com as funcionalidades aplicáveis. O reembolso de stablecoins e o regresso a um depósito remunerado não constituem o mesmo processo jurídico. O estado relevante da conta e dos ativos deve ser confirmado separadamente.
A descrição do produto da SoFi indica especificamente que, quando os utilizadores utilizam SOFIE para comprar SoFiUSD ou outros criptoativos transferíveis, os fundos correspondentes deixam de constituir depósitos SOFIE. O SoFiUSD não é um depósito bancário assegurado pela FDIC.
Esta conceção estabelece um canal de conversão entre depósitos bancários e stablecoins, permitindo aos utilizadores alternar entre diferentes necessidades de utilização de fundos, em vez de exigir que um único token desempenhe todas as funções financeiras.
Qual é a diferença entre SOFIE e SoFiUSD? Porque não podem ser considerados o mesmo ativo?
Embora tanto o SOFIE como o SoFiUSD mantenham uma relação de valor de 1:1 com o dólar norte-americano, diferem significativamente nas respetivas estruturas de emissão, fontes de rendimentos, direitos jurídicos e casos de utilização.
| Dimensão de comparação |
Depósito tokenizado SOFIE |
Stablecoin SoFiUSD |
| Tipo de ativo |
Representação tokenizada de um depósito bancário |
Stablecoin de pagamento em dólares |
| Entidade emissora e responsável |
SoFi Bank |
SoFi Bank |
| Valor correspondente |
Cada unidade corresponde a um depósito de 1 $ |
Destina-se a manter um valor de 1:1 com o dólar norte-americano |
| Rendibilidade de juros |
APY variável inicial de 4,40% |
Não proporciona diretamente juros sobre depósitos SOFIE |
| Cobertura da FDIC |
Aplica-se a depósitos elegíveis |
Não é um depósito assegurado pela FDIC |
| Função principal |
Deter fundos e receber juros sobre depósitos |
Pagamentos digitais, transferências on-chain e negociação |
| Âmbito de utilização |
Sistema de depósitos e contas suportado pela SoFi |
SoFi e canais blockchain suportados |
| Riscos principais |
Riscos bancários, de conta e operacionais |
Riscos do emissor, reembolso, rede e circulação |
Esta distinção reflete dois modelos financeiros diferentes.
O núcleo de um depósito tokenizado é um passivo bancário. O ativo detido pelo utilizador corresponde a um depósito bancário, e os direitos relevantes são determinados pelo contrato de depósito bancário e pela legislação aplicável. Uma stablecoin é um ativo digital independente. Os direitos dos seus detentores dependem da sua estrutura de emissão, dos mecanismos de reembolso e das regras regulatórias aplicáveis.
No caso do SOFIE, os juros são uma característica do produto de depósito bancário. Para o SoFiUSD, as funções principais são as transferências de fundos e a liquidação de pagamentos. Quando os utilizadores alternam entre os dois ativos através da funcionalidade de conversão, os direitos jurídicos e a estrutura de risco correspondentes também se alteram.
Por conseguinte, o SOFIE não deve ser simplesmente entendido como uma stablecoin com seguro da FDIC. Da mesma forma, o facto de o SoFiUSD ser emitido por um banco não lhe confere automaticamente a mesma cobertura de seguro que um depósito bancário.
Como protege o seguro de depósitos da FDIC o SOFIE? O que acontece após a conversão em stablecoins?
A Federal Deposit Insurance Corporation (FDIC) fornece cobertura de seguro para depósitos bancários elegíveis. O limite de seguro padrão é geralmente de 250 000 $ por depositante, por banco segurado e por categoria de titularidade. O montante específico aplicável deve também ter em consideração outros depósitos segurados detidos pelo depositante no mesmo banco.
O SOFIE corresponde a passivos de depósito do SoFi Bank e pode, por conseguinte, qualificar-se para seguro de depósitos se os requisitos aplicáveis da FDIC forem cumpridos. O fator essencial não é o facto de os fundos serem representados por tokens, mas sim se os ativos subjacentes constituem depósitos segurados elegíveis.
Por exemplo, suponha-se que um utilizador detém 50 000 $ em SOFIE no SoFi Bank e também detém outros depósitos bancários na mesma categoria de titularidade. O limite de seguro será geralmente calculado de forma agregada, em vez de cada produto receber automaticamente uma cobertura separada de 250 000 $.
Se o utilizador converter 20 000 $ de SOFIE em SoFiUSD, esses fundos passam de um depósito remunerado para uma stablecoin. Mesmo que os dois ativos possam ser convertidos numa proporção de 1:1, isso não significa que o seguro de depósitos original continua a cobrir o saldo convertido em stablecoin.
Além disso, o seguro de depósitos da FDIC cobre principalmente perdas de depósitos em situações específicas, como a insolvência de um banco segurado. Não protege os utilizadores contra todos os riscos financeiros. Por exemplo, chaves privadas de carteira perdidas, transferências para um endereço incorreto, transações irreversíveis em blockchain e alterações nos preços dos ativos digitais ficam geralmente fora do âmbito do seguro de depósitos tradicional.
Ao determinar se um ativo digital em dólares está protegido pelo seguro da FDIC, a questão fundamental não é se foi emitido por um banco, mas se se qualifica juridicamente como um depósito segurado elegível.
Este princípio é também uma base importante para compreender a diferença entre depósitos tokenizados e stablecoins de pagamento.
Porque não paga a SoFi juros diretamente sobre o SoFiUSD?
Do ponto de vista da conceção do produto, a SoFi separa os depósitos remunerados das stablecoins de pagamento para que os dois tipos de ativos possam desempenhar funções financeiras diferentes e cumprir os respetivos quadros regulamentares.
Os depósitos bancários tradicionais podem pagar juros ao abrigo dos termos do contrato de depósito. Após aceitarem depósitos, os bancos realizam atividades de concessão de crédito, alocação de ativos e gestão de liquidez sujeitas a requisitos de regulamentação prudencial. Os juros sobre depósitos fazem parte dos custos de financiamento de um banco.
As stablecoins de pagamento têm uma estrutura diferente. O seu principal objetivo consiste geralmente em manter uma relação de câmbio estável com moeda fiduciária e disponibilizar aos detentores funcionalidades de pagamento, transferência e reembolso. Um emissor de stablecoins pode gerar rendimentos a partir de ativos de reserva conformes, mas os rendimentos desses ativos de reserva não são necessariamente distribuídos diretamente aos detentores de stablecoins.
O quadro regulamentar norte-americano para stablecoins também impõe restrições ao pagamento de rendimentos pelos emissores de stablecoins de pagamento. A separação entre SOFIE e SoFiUSD ajuda, por isso, a tratar separadamente os requisitos regulamentares relativos a depósitos remunerados e stablecoins de pagamento.
No entanto, isto não significa que a conceção da SoFi tenha eliminado todas as questões regulamentares. Os depósitos bancários, as stablecoins de pagamento, as conversões de ativos e os serviços de moeda digital envolvem diferentes obrigações regulatórias. A conformidade efetiva deve ser avaliada com base no acordo de produto, na estrutura de emissão e na legislação aplicável.
Do ponto de vista da experiência do utilizador, a vantagem desta estrutura de dois produtos consiste em permitir que os fundos que aguardam utilização recebam juros sobre depósitos sem alterar diretamente a função da stablecoin de pagamento.
A sua limitação é que os utilizadores têm de concluir uma conversão de ativos, e os fundos deixam de ter as características de depósito do SOFIE após a conversão. A eficiência, as taxas, o tempo de liquidação e o âmbito suportado das transferências entre os diferentes ativos também afetam a experiência efetiva do utilizador.
Que modelo é mais adequado para pagamentos on-chain: depósitos tokenizados ou stablecoins?
Os depósitos tokenizados e as stablecoins não são necessariamente substitutos diretos. Ambos podem ser utilizados para transferir fundos digitais, mas oferecem vantagens diferentes em termos de abertura, liquidez e estrutura regulamentar.
Os depósitos tokenizados são mais adequados a ambientes de gestão de fundos conduzidos por bancos. Para utilizadores que necessitam de manter uma relação de depósito bancário, aceitar a gestão de contas bancárias e cumprir requisitos institucionais de conformidade, os depósitos tokenizados podem disponibilizar funcionalidade digital no âmbito do sistema bancário existente.
Por exemplo, uma empresa multinacional pode explorar a utilização de depósitos tokenizados para gerir os saldos de fundos de diferentes subsidiárias e transferir fundos através de uma rede permissionada. Se o sistema bancário suportar liquidação automatizada, a empresa pode reduzir alguns processos manuais e limitações associadas aos horários bancários tradicionais.
As stablecoins são mais adequadas a cenários que exigem circulação entre plataformas. As stablecoins que cumprem normas técnicas relevantes podem ser transferidas entre carteiras blockchain, plataformas de negociação e protocolos DeFi suportados sem exigir que todos os destinatários mantenham uma conta no mesmo banco.
No entanto, a abertura das stablecoins também significa que os utilizadores têm de gerir autonomamente os riscos relacionados com a segurança das carteiras, contratos inteligentes, congestionamento da rede e plataformas de terceiros.
O modelo da SoFi tenta ligar estes dois tipos de necessidades. Os fundos são detidos como depósitos bancários enquanto aguardam utilização e convertidos em stablecoins quando precisam de entrar em canais de negociação de criptoativos ou de pagamento on-chain.
Este modelo não significa necessariamente que os depósitos tokenizados venham a substituir as stablecoins. Um resultado mais provável é a coexistência a longo prazo de tokens de depósitos bancários, stablecoins de pagamento e redes de pagamento tradicionais, cada um com funções diferentes em cenários distintos.
Em que difere o modelo da SoFi das atividades de depósitos tokenizados da JPMorgan e da Citi?
Os depósitos tokenizados não são um conceito novo que tenha surgido apenas em 2026. Antes de a SoFi lançar o SOFIE, vários bancos internacionais já tinham explorado a utilização de blockchain ou tecnologia de livro-razão distribuído para gerir fundos institucionais.
Por exemplo, a JPMorgan promoveu pagamentos digitais institucionais e serviços de depósitos tokenizados através da sua infraestrutura relacionada com a Kinexys, enquanto a Citi Token Services explorou soluções de gestão de fundos e liquidez transfronteiriça para clientes empresariais e institucionais.
Uma característica comum destas atividades é o foco na gestão de fundos institucionais. Os clientes são geralmente grandes empresas, instituições financeiras ou participantes profissionais elegíveis. Os produtos também podem funcionar em redes permissionadas ou estar sujeitos a restrições específicas de acesso.
O SoFi Earn diferencia-se por oferecer depósitos tokenizados a utilizadores individuais e combiná-los com a negociação de criptoativos existente e a funcionalidade da stablecoin SoFiUSD.
| Dimensão de comparação |
SoFi Earn |
JPMorgan Kinexys |
Citi Token Services |
| Clientes principais |
Utilizadores individuais |
Clientes institucionais |
Clientes empresariais e institucionais |
| Função principal |
Depósitos remunerados e conversão em stablecoins |
Pagamentos e liquidação digitais institucionais |
Gestão de fundos e transferências de liquidez |
| Utilização principal dos fundos |
Negociação de criptoativos e transferências digitais em dólares |
Fluxos de fundos institucionais |
Gestão de fundos empresariais e pagamentos transfronteiriços |
| Característica principal |
Liga depósitos de retalho a stablecoins |
Infraestrutura de pagamentos de nível institucional |
Integrada com serviços bancários empresariais |
Por conseguinte, o modelo da SoFi tem algum significado enquanto inovação financeira de retalho. Procura transformar o conceito de depósitos tokenizados, anteriormente centrado sobretudo em grandes instituições, num produto a que os utilizadores comuns podem aceder através de uma aplicação financeira.
No entanto, esta mudança não significa que os depósitos tokenizados da SoFi possam substituir diretamente os serviços de liquidação institucional da JPMorgan ou da Citi. As necessidades dos clientes, os volumes de transação, os requisitos de conformidade e as arquiteturas de sistema enfrentados pelos diferentes bancos continuam a ser distintos.
Os depósitos tokenizados podem resolver o problema dos fundos inativos em stablecoins?
As stablecoins tornaram-se importantes ativos de liquidação no mercado cripto, mas deter stablecoins não gera necessariamente juros.
Alguns utilizadores mantêm stablecoins em dólares em carteiras ou contas de negociação durante períodos prolongados enquanto aguardam oportunidades de negociação. Para estes fundos, a liquidez é a necessidade principal. No entanto, se forem detidos durante muito tempo sem gerar rendimentos, o utilizador incorre num custo de oportunidade.
Ao lançar o SOFIE, a SoFi citou investigação que estima que aproximadamente 64 mil milhões de dólares em stablecoins estavam detidos em carteiras com utilização limitada, saldos esquecidos ou estado inativo, representando aproximadamente 21,2% da oferta de stablecoins segundo a definição estatística relevante. Contudo, os saldos inativos não significam que todos estes fundos estejam dispostos ou possam ser convertidos em depósitos bancários.
A lógica comercial do SOFIE consiste em permitir que os utilizadores recebam juros sobre depósitos enquanto aguardam a utilização dos seus fundos, em vez de manterem continuamente stablecoins de pagamento não remuneradas.
Por exemplo, um utilizador planeia comprar criptoativos nas próximas semanas, mas não dispõe atualmente de uma oportunidade de negociação adequada. Se os fundos cumprirem os requisitos para utilizar o SOFIE, o utilizador pode mantê-los num depósito remunerado e convertê-los em SoFiUSD quando estiver preparado para negociar.
Esta abordagem pode reduzir o custo de oportunidade durante o período de espera, mas também tem limitações. Os utilizadores têm de poder aceder aos serviços da SoFi e o processo de conversão tem de cumprir os requisitos da plataforma. Se os fundos precisarem de ser utilizados diretamente noutra plataforma de negociação ou num protocolo DeFi, o utilizador poderá ainda ter de converter e transferir primeiro as stablecoins.
Além disso, a rentabilidade do depósito pode alterar-se, e a conversão e as transferências de stablecoins podem envolver taxas ou outros custos operacionais. Por conseguinte, a capacidade dos depósitos tokenizados para melhorar verdadeiramente a eficiência do capital dependerá da frequência de negociação do utilizador, do montante dos fundos e dos termos específicos do produto.
Como utiliza a SoFi os depósitos tokenizados para criar um ciclo de fundos entre a banca e os criptoativos?
Do ponto de vista do modelo de negócio, o SOFIE não é apenas um produto de rentabilidade autónomo lançado pela SoFi. É um componente do ecossistema mais amplo de serviços financeiros digitais da SoFi.
A SoFi já estabeleceu serviços de negociação de criptoativos para consumidores, a stablecoin SoFiUSD e serviços empresariais de gestão de fundos digitais. A adição do SOFIE cria um percurso mais completo para a utilização de fundos entre estes produtos.
Os utilizadores podem manter fundos num depósito remunerado, convertê-los em stablecoins quando necessário e utilizá-los depois para negociação de criptoativos ou transferências on-chain. Esta estrutura liga as contas bancárias tradicionais aos serviços de ativos digitais e reduz a necessidade de os utilizadores alternarem entre diferentes serviços financeiros.
Para a SoFi, este modelo pode criar valor em três áreas.
-
Captação de depósitos. Ao oferecer depósitos remunerados ligados a casos de utilização de ativos digitais, a SoFi pode atrair clientes que pretendam utilizar simultaneamente serviços bancários e serviços de criptoativos.
-
Retenção de clientes. Se os utilizadores puderem concluir depósitos, conversões de stablecoins e negociação de criptoativos na mesma plataforma, poderão ter menos necessidade de transferir fundos para outras plataformas financeiras.
-
Sinergia de produtos. O SoFiUSD já é utilizado em determinadas estruturas de liquidação das atividades de cartões da SoFi, enquanto o SOFIE pode disponibilizar adicionalmente a fase de depósito antes de os fundos entrarem no sistema de pagamentos digitais relevante.
No entanto, estes potenciais benefícios comerciais são análises baseadas na estrutura do produto e não significam que o SOFIE já tenha aumentado significativamente a base de depósitos ou os lucros da SoFi. Os resultados efetivos dependerão da adoção pelos utilizadores, dos saldos médios de depósitos, da frequência de conversão de fundos e das divulgações financeiras posteriores.
Os depósitos tokenizados podem tornar-se uma infraestrutura importante para RWA e finanças on-chain?
O potencial de longo prazo dos depósitos tokenizados não se limita à negociação de stablecoins. À medida que se desenvolvem títulos do Tesouro tokenizados, fundos e outros produtos RWA, os mercados on-chain vão necessitar de ferramentas de moeda digital capazes de liquidar transações que envolvam estes ativos. As stablecoins são uma opção, enquanto os depósitos tokenizados proporcionam outra abordagem baseada em dinheiro de bancos comerciais.
Por exemplo, numa transação de valores mobiliários tokenizados, o comprador precisa de entregar fundos e o vendedor precisa de entregar o ativo. Se tanto os fundos como os valores mobiliários puderem ser processados em sistemas digitais compatíveis, a liquidação entrega contra pagamento pode tornar-se possível, reduzindo os riscos causados pela liquidação em momentos diferentes.
Para a gestão de fundos empresariais, os depósitos tokenizados também podem suportar pagamentos automatizados, transferências transfronteiriças de fundos e condições de liquidação acionadas por contratos inteligentes.
No entanto, a possibilidade de estas aplicações alcançarem escala depende de várias condições essenciais.
A primeira é a interoperabilidade entre bancos. Se os depósitos tokenizados de cada banco puderem ser utilizados apenas no seu próprio sistema, o seu valor para a circulação interinstitucional será limitado.
A segunda consiste nas estruturas regulatórias e jurídicas. São necessárias regras claras para determinar se os tokens de depósitos bancários podem ser transferidos além-fronteiras, como as diferentes jurisdições reconhecem os direitos relevantes e como devem ser tratados os litígios.
Por último, há a segurança técnica e operacional. Os bancos têm de assegurar que os registos dos livros-razão digitais permanecem consistentes com os registos bancários centrais, estabelecendo simultaneamente sistemas de gestão de identidade, cibersegurança, correção de transações e continuidade de negócio.
Por conseguinte, é mais provável que o desenvolvimento de depósitos tokenizados envolva uma modernização gradual da infraestrutura bancária digital do que a substituição completa, a curto prazo, das contas bancárias tradicionais por tokens on-chain.
Conclusão
Os depósitos tokenizados são um modelo financeiro no qual os depósitos de bancos comerciais são representados e geridos como tokens digitais. O modelo preserva as características jurídicas básicas dos depósitos bancários, procurando simultaneamente utilizar tecnologia de livro-razão digital para melhorar a eficiência das transferências de fundos, da liquidação automatizada e dos serviços financeiros digitais.
O SoFi Earn (SOFIE), lançado pela SoFi em outubro de 2026, demonstra uma forma de os depósitos tokenizados poderem ser disponibilizados a utilizadores individuais. Os utilizadores podem deter depósitos bancários remunerados em SOFIE e convertê-los em stablecoins SoFiUSD quando necessitam de utilizar ativos digitais, ligando assim fundos bancários tradicionais a cenários de negociação on-chain.
A característica mais importante deste modelo é a separação clara entre depósitos remunerados e stablecoins de pagamento. A rentabilidade do SOFIE e o seguro de depósitos disponível para depósitos elegíveis decorrem da sua natureza de depósito bancário, enquanto o principal valor do SoFiUSD reside nos pagamentos digitais e na circulação on-chain. Os dois ativos podem ser convertidos, mas não têm as mesmas proteções jurídicas.
Do ponto de vista do setor, os depósitos tokenizados e as stablecoins não têm necessariamente uma relação única de substituição. Os bancos podem continuar a utilizar depósitos tokenizados para gestão de contas e fundos, enquanto utilizam stablecoins para estabelecer ligação com redes mais amplas de ativos digitais.
A exploração da SoFi sugere que uma direção importante para as finanças digitais poderá não consistir em transformar todos os fundos em stablecoins, mas antes em criar ligações mais eficientes entre depósitos bancários, stablecoins e aplicações financeiras on-chain.
Perguntas frequentes
O que são depósitos tokenizados?
Os depósitos tokenizados são representações tokenizadas de depósitos bancários numa blockchain ou noutro livro-razão digital. Geralmente, continuam a ser passivos de depósito de um banco comercial, em vez de stablecoins de pagamento emitidas de forma independente.
O que é o SoFi Earn (SOFIE)?
O SOFIE é um produto de depósito tokenizado remunerado lançado pelo SoFi Bank. Cada unidade de SOFIE corresponde a um depósito bancário de 1 $. Os utilizadores podem receber juros de acordo com as regras do produto e converter SOFIE em SoFiUSD.
A APY de 4,40% do SOFIE é fixa?
Não. A taxa de 4,40% é a APY variável anunciada aquando do lançamento do SOFIE. Pode ser ajustada no futuro e não significa que os utilizadores possam fixar a taxa a longo prazo.
O SOFIE está abrangido pelo seguro de depósitos da FDIC?
Os depósitos bancários elegíveis em SOFIE podem qualificar-se para o seguro da FDIC. A cobertura específica está sujeita a requisitos, incluindo o limite de seguro padrão e a categoria de titularidade da conta.
Qual é a diferença entre SOFIE e SoFiUSD?
O SOFIE é uma representação tokenizada de um depósito bancário remunerado, enquanto o SoFiUSD é uma stablecoin em dólares utilizada para pagamentos e transferências on-chain. Ambos podem ser convertidos, mas têm características jurídicas, estruturas de rentabilidade e cobertura de seguro de depósitos diferentes.
O seguro de depósitos da FDIC mantém-se depois de o SOFIE ser convertido em SoFiUSD?
O seguro de depósitos da FDIC não se mantém automaticamente. Após a conclusão da conversão, os fundos deixam de fazer parte do depósito SOFIE original e tornam-se um ativo de stablecoin independente.
Os depósitos tokenizados podem ser sempre transferidos livremente numa blockchain?
Não. Alguns depósitos tokenizados funcionam apenas no âmbito de um banco ou numa rede permissionada, e o seu âmbito de transferência e utilizações permitidas podem estar restringidos.
Qual é mais seguro: depósitos tokenizados ou stablecoins?
Não existe uma resposta simples. Os depósitos bancários elegíveis podem estar protegidos por seguro de depósitos, enquanto as stablecoins têm estruturas de emissão e reservas diferentes. Os riscos de cada um dependem da instituição emissora, da estrutura jurídica, dos sistemas técnicos e do método efetivo de utilização.
Os depósitos tokenizados podem ser utilizados para liquidação de RWA?
Podem servir como uma potencial ferramenta de liquidação. Os bancos e as instituições financeiras podem explorar a utilização de depósitos tokenizados para pagar transações que envolvam valores mobiliários tokenizados ou outros ativos RWA, mas é necessária a infraestrutura técnica e de conformidade adequada.
Os depósitos tokenizados vão substituir as stablecoins?
Atualmente, não existem provas suficientes para concluir que os depósitos tokenizados vão substituir completamente as stablecoins. Ambos podem servir cenários diferentes, incluindo gestão de fundos bancários, liquidação institucional, pagamentos digitais e negociação on-chain aberta.