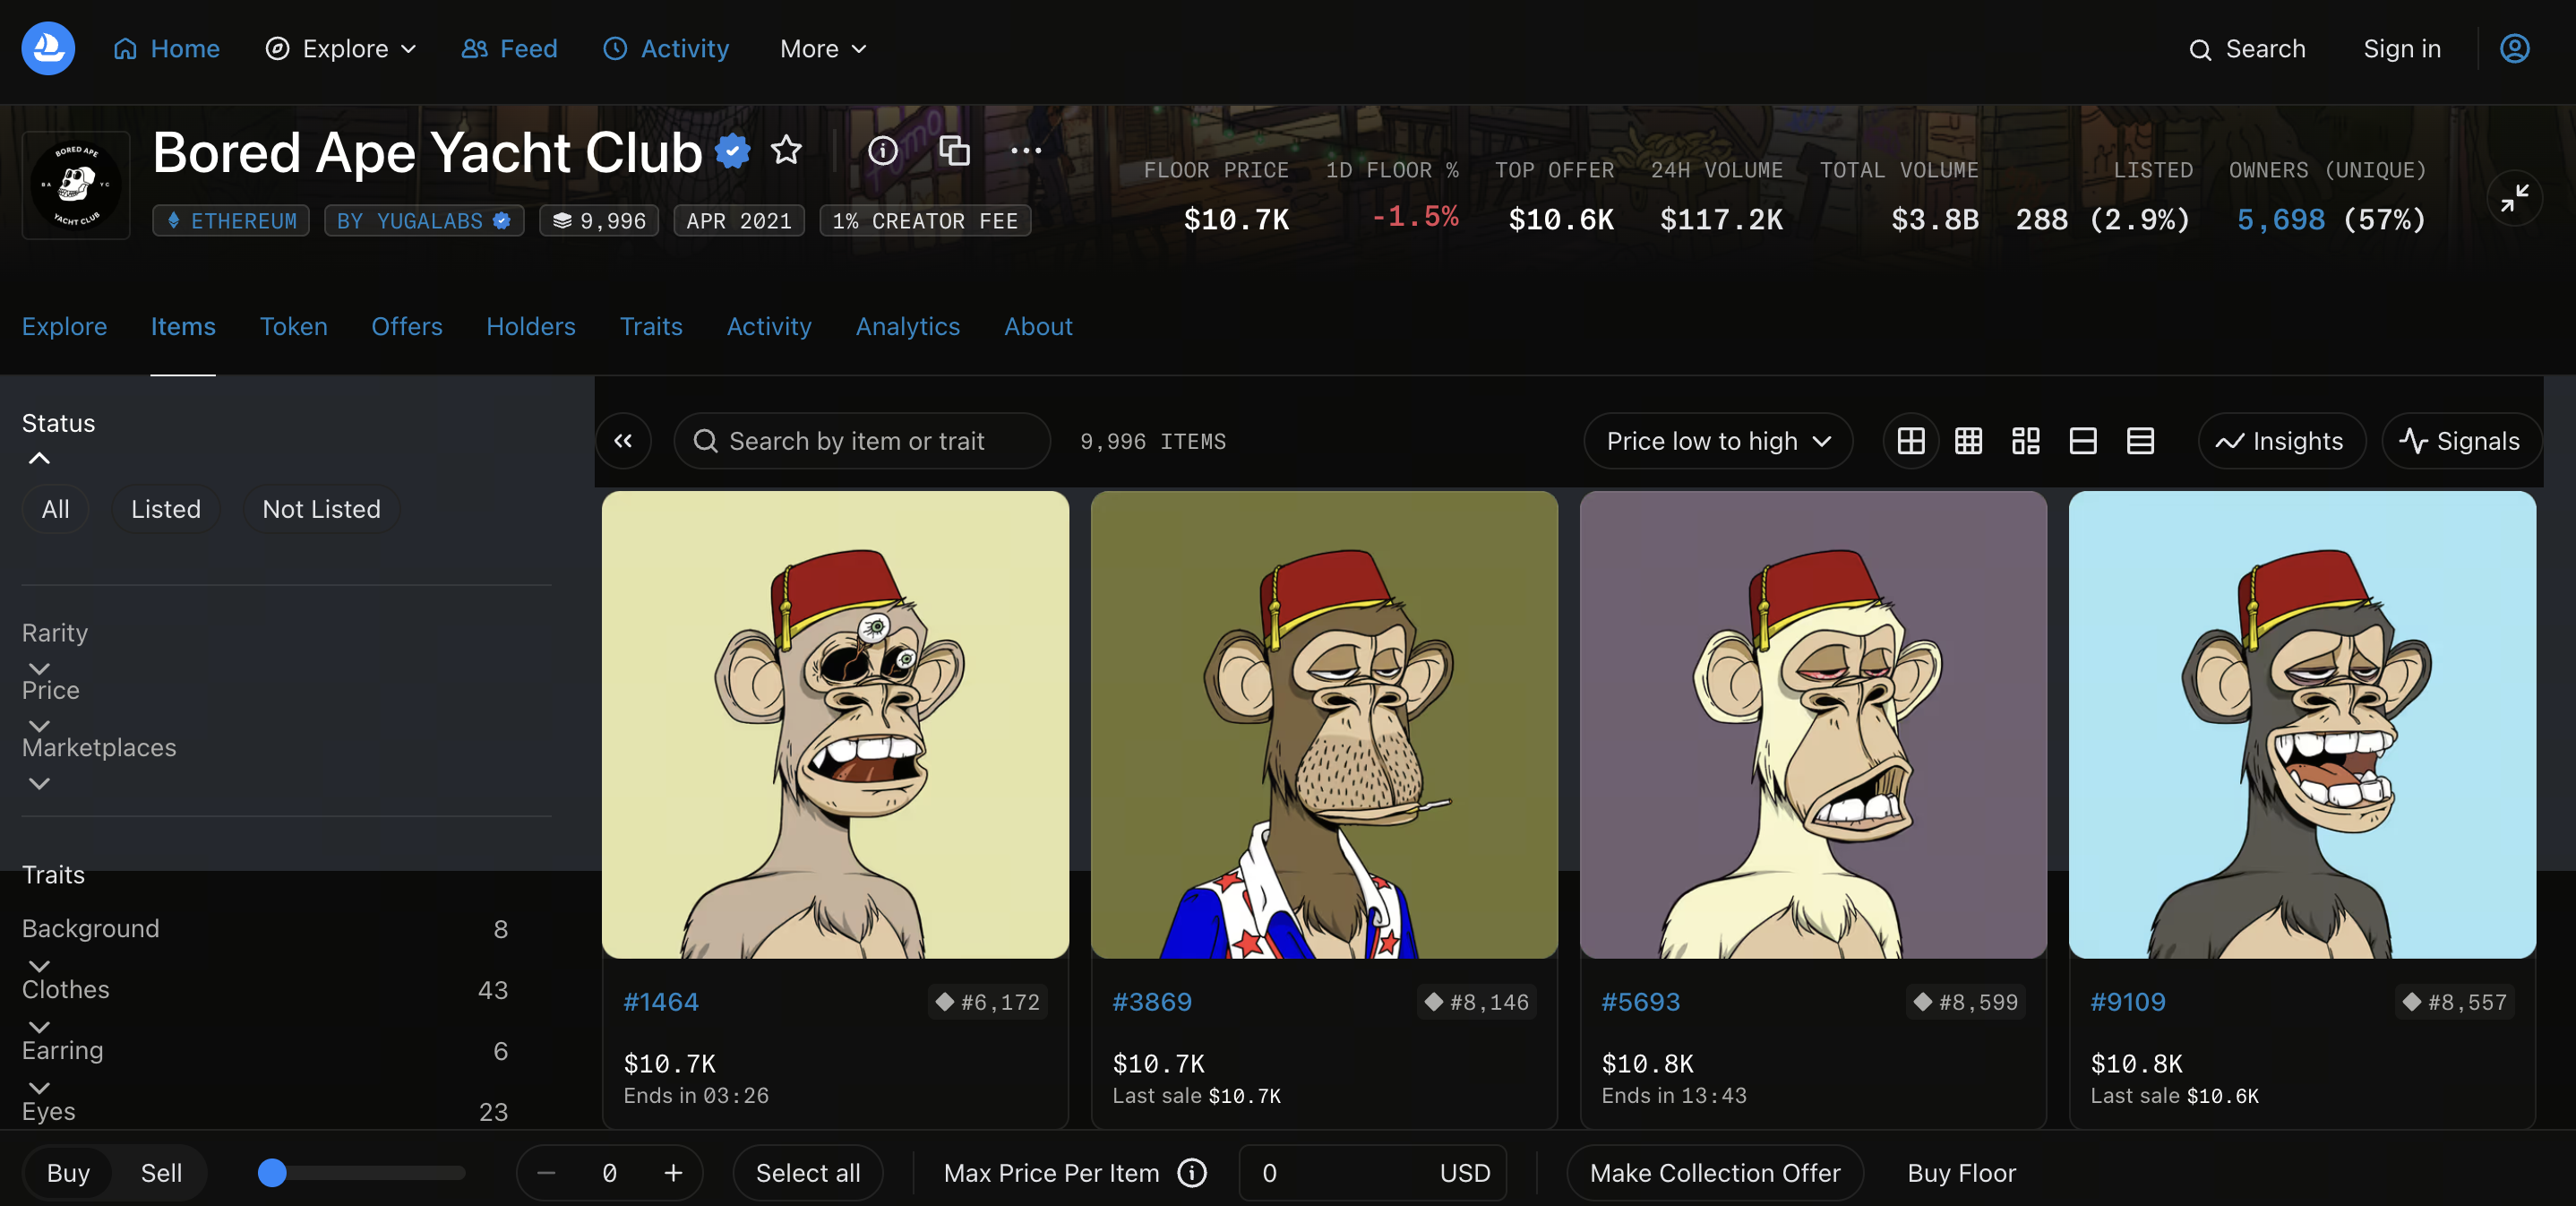
Coleções de imagens de perfil digitais, como CryptoPunks e Bored Ape Yacht Club (BAYC), alcançaram valorizações extremamente elevadas devido à emissão limitada, à identidade comunitária e à influência de celebridades. Alguns NFT individuais foram vendidos por milhões de dólares. Durante algum tempo, as imagens de perfil digitais evoluíram de itens de coleção da Internet para símbolos de riqueza, identidade e cultura cripto.
No entanto, o crescimento do mercado de NFT não durou. À medida que a liquidez do mercado cripto diminuiu, a procura especulativa caiu e os projetos ficaram aquém das expectativas de comercialização, os NFT blue-chip, outrora populares, entraram gradualmente numa correção prolongada. Em novembro de 2026, os preços mínimos de alguns NFT blue-chip recuperaram brevemente, mas a maioria das coleções conhecidas continuou muito abaixo dos máximos históricos. O mercado voltou a confrontar-se com uma questão: à medida que a influência das celebridades, as expectativas de riqueza e o interesse da comunidade diminuem gradualmente, o que deve determinar o valor dos NFT?
A ascensão e o declínio do mercado de NFT representam mais do que um ciclo de preços de ativos cripto. Refletem também a relação complexa entre escassez digital, consumo cultural e especulação financeira. Este artigo analisa a evolução do mercado de NFT, desde o crescimento rápido até à estagnação, examina porque falhou o sistema de avaliação dos NFT blue-chip, avalia como a liquidez acelerou as quedas de preços e explora se os colecionáveis digitais podem estabelecer uma base de valor mais sustentável após o auge especulativo.
Principais conclusões
-
Os NFT cresceram rapidamente em 2021–2022, impulsionados pelos efeitos combinados da criação de riqueza no mercado cripto, da procura de identidade digital, da participação de celebridades e da expansão da liquidez.
-
As elevadas valorizações dos NFT blue-chip resultaram não só da escassez técnica, mas também do consenso comunitário, da influência cultural e das expectativas de procura futura.
-
Os NFT são ativos não fungíveis, com negociação descontínua e profundidade de mercado limitada. Os preços mínimos não podem representar diretamente o valor realizável de uma coleção inteira.
-
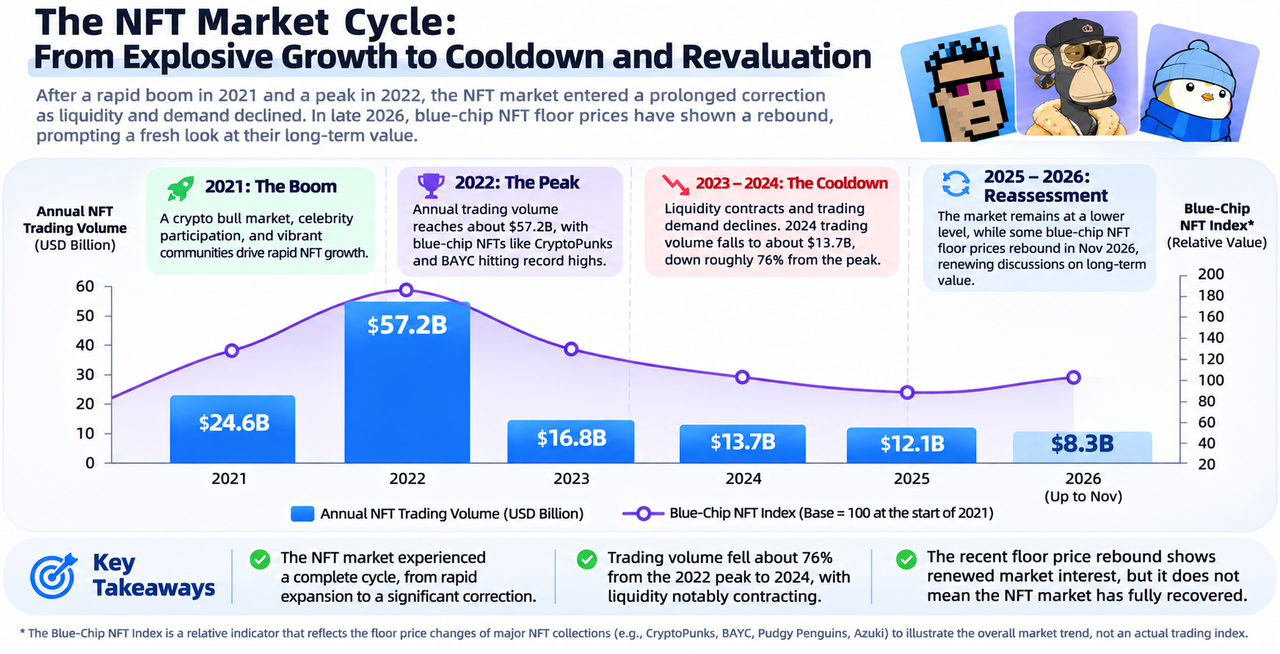
O volume de negociação de NFT atingiu aproximadamente 57,2 mil milhões de dólares em 2022 e diminuiu depois para aproximadamente 13,7 mil milhões de dólares em 2024, demonstrando uma contração significativa da atividade do mercado.
-
Os preços mínimos de alguns NFT blue-chip recuperaram recentemente, mas os aumentos de preços a curto prazo não significam que o número de compradores, a profundidade de negociação e a procura a longo prazo tenham recuperado.
-
O futuro dos NFT poderá depender mais da cultura digital, da comercialização de IP, da procura de colecionismo e de direitos tangíveis do que apenas da escassez e de narrativas especulativas.
Porque é que os NFT se tornaram um fenómeno global do mercado cripto em 2021?
A rápida ascensão dos NFT não foi o resultado de uma única inovação tecnológica. Foi impulsionada pelos efeitos combinados de um mercado em alta de ativos cripto, da disseminação da cultura digital e do capital especulativo. Entre 2020 e 2021, os mercados financeiros globais registaram um ambiente de liquidez abundante, enquanto os preços dos ativos cripto subiram acentuadamente e alguns investidores acumularam uma riqueza substancial on-chain. Ao mesmo tempo, DeFi, a negociação on-chain e as carteiras digitais tornaram-se cada vez mais populares, proporcionando a base tecnológica e financeira para emitir, comprar e revender NFT.
Os NFT criaram uma nova narrativa de ativos para o mercado cripto. Ao contrário dos tokens fungíveis, como Bitcoin e Ethereum, cada NFT pode ter um identificador único, metadados e histórico de transações. Para os artistas digitais, esta estrutura oferece uma forma de registar publicamente a proveniência de uma obra e as transferências de propriedade. Para os colecionadores, os NFT combinam colecionismo digital, apresentação de identidade e negociação de ativos on-chain, conferindo às imagens digitais, que de outro modo poderiam ser copiadas infinitamente, uma identidade on-chain distinguível.
Mais importante ainda, os NFT depressa ultrapassaram as simples transações de arte digital. Coleções de imagens de perfil, como CryptoPunks e BAYC, associaram a propriedade de NFT à identidade comunitária. Alguns detentores exibiam as suas imagens de perfil nas redes sociais para expressar a sua identificação com a cultura cripto. As aquisições por celebridades, as parcerias com marcas e a exposição nas redes sociais expandiram ainda mais a atenção do mercado, levando os NFT de colecionáveis de nicho para o debate generalizado.
Os dados do mercado refletiram a rapidez deste crescimento. Em 2021, o volume de negociação nas principais plataformas de NFT subiu rapidamente, com plataformas como a OpenSea a tornarem-se importantes portas de entrada para transações de colecionáveis digitais. Em 2022, o volume anual de negociação de NFT atingiu aproximadamente 57,2 mil milhões de dólares, um máximo histórico. No entanto, este crescimento incluiu uma combinação de procura genuína de colecionismo, negociação especulativa e incentivos de mercado. Não pode ser simplesmente interpretado como prova de que cada transação representava uma intenção de detenção a longo prazo.
A alteração mais importante deste período foi a evolução dos NFT, de uma tecnologia para registar ativos digitais, para um mercado de colecionáveis especulativos capaz de suportar expectativas de riqueza e identidade social.
Como estabeleceram CryptoPunks e BAYC um prémio de identidade para os NFT blue-chip?
Os NFT blue-chip referem-se geralmente a coleções com elevado reconhecimento no mercado, um longo histórico de negociação, forte influência comunitária e valorizações de mercado relativamente elevadas. CryptoPunks e BAYC são exemplos representativos. No entanto, o termo blue-chip não implica a rentabilidade ou estabilidade das empresas blue-chip no mercado bolsista, nem oferece qualquer garantia de proteção dos preços dos ativos.
Os CryptoPunks foram lançados em 2017 e consistem em 10 000 personagens de estilo pixelizado. Por terem entrado cedo no ecossistema de NFT Ethereum e possuírem uma oferta fixa e características visuais reconhecíveis, adquiriram gradualmente um estatuto histórico como colecionáveis culturais digitais. Para alguns colecionadores, o valor dos CryptoPunks reside não só nas próprias imagens, mas também no seu estatuto como símbolos iniciais da cultura on-chain.
O BAYC foi lançado em 2021 e também consiste em 10 000 imagens de perfil de edição limitada, mas deu maior destaque à organização da comunidade, à promoção da marca e aos benefícios para os detentores. Durante algum tempo, possuir um BAYC foi visto como um símbolo de entrada num determinado círculo social cripto. À medida que aumentaram as compras por celebridades e a exposição da marca, os preços de mercado dos NFT começaram a incluir um prémio de identidade significativo. Alguns compradores adquiriam não apenas imagens digitais, mas expectativas de estatuto comunitário, benefícios futuros e potenciais ganhos de revenda.
Este mecanismo de fixação de preços apresenta algumas semelhanças com os mercados tradicionais de colecionáveis. Obras de arte, ténis de edição limitada e bens de luxo podem todos alcançar prémios devido à escassez, ao estatuto cultural e ao reconhecimento social. Os NFT diferem porque os seus preços podem ser apresentados em tempo real através de transações on-chain e listagens em plataformas, facilitando a financeirização dos colecionáveis. À medida que os preços de mercado continuavam a subir, o efeito de riqueza entre os detentores atraía mais novos compradores, criando um ciclo de retroalimentação positiva de subida de preços, maior atenção e mais compras.
O problema é que um prémio de identidade exige atenção social e reconhecimento cultural sustentados. Quando o interesse do mercado diminui e menos compradores estão dispostos a pagar preços elevados por um símbolo de identidade, a oferta limitada, por si só, não pode garantir a manutenção da valorização original.
Porque é que a escassez técnica dos NFT não se traduziu em valor estável a longo prazo?
Uma das narrativas de valor mais comuns dos NFT é a escassez digital. A tecnologia blockchain pode registar o identificador único de um NFT, o volume de emissão e o histórico de transferências, fazendo com que a oferta de tokens de uma determinada coleção seja regida por regras de contratos inteligentes. Por exemplo, uma coleção com uma oferta total de 10 000 NFT pode manter uma contagem de tokens relativamente clara, desde que as suas regras de emissão permaneçam inalteradas.
No entanto, escassez técnica e escassez económica não são o mesmo conceito. A escassez técnica indica que um identificador de token possui unicidade verificável. Não significa que a imagem, o símbolo cultural ou a utilidade correspondentes sejam insubstituíveis. As próprias imagens digitais podem, em geral, continuar a ser copiadas e distribuídas, enquanto podem continuar a surgir novas coleções de NFT. Mesmo que a oferta de um projeto seja fixa, o número total de colecionáveis digitais disponíveis em todo o mercado pode continuar a aumentar.
Mais importante ainda, o preço de um ativo escasso exige procura. Mesmo que um artigo seja o único no mundo, não pode alcançar uma valorização elevada apenas através da escassez se ninguém estiver disposto a comprá-lo. Durante o mercado em alta dos NFT, alguns projetos utilizaram emissão limitada, listas de permissões e marketing comunitário para criar expectativas de escassez, levando os compradores a acreditar que mais pessoas estariam dispostas a adquirir os ativos a preços mais elevados no futuro. No entanto, quando o número de novos compradores diminui, esta lógica de preços baseada em expectativas de revenda pode falhar rapidamente.
Os NFT também não geram necessariamente fluxos de caixa sustentáveis. As ações podem estabelecer uma base de avaliação através dos lucros empresariais e dos dividendos, enquanto as obrigações podem gerar retornos através de juros e do reembolso do capital. Contudo, a maioria dos NFT de imagens de perfil não representa diretamente propriedade empresarial, direitos de distribuição de rendimentos ou um direito exigível sobre fluxos de caixa. O seu valor aproxima-se mais do dos colecionáveis e ativos culturais, dependendo sobretudo das preferências do mercado, do estatuto histórico e das expectativas de compradores e vendedores quanto à procura futura.
A questão central revelada pela correção do mercado de NFT não é, portanto, que a blockchain não consiga criar escassez. Pelo contrário, a escassez não pode criar automaticamente valor económico. A escassez só pode tornar-se parte de uma avaliação a longo prazo quando a procura de colecionismo, o reconhecimento cultural ou os direitos tangíveis conseguem persistir.
Porque é a liquidez do mercado de NFT mais frágil do que a das criptomoedas comuns?
Uma característica importante do mercado de NFT é a não fungibilidade. Mesmo os NFT da mesma coleção podem ter valores diferentes devido a atributos de raridade, características visuais, históricos de transações e perfis de detentores. Isto dificulta que os NFT formem preços de mercado contínuos através de um livro de ordens unificado, da mesma forma que ativos fungíveis como BTC e ETH.
Na maioria das plataformas de NFT, o preço mínimo refere-se geralmente ao preço de listagem público mais baixo atualmente disponível para uma coleção. Não é o preço médio de venda de todos os NFT, nem significa que os detentores possam vender imediatamente todos os seus ativos a esse preço. Por exemplo, suponha-se que uma coleção contém 10 000 NFT e tem um preço mínimo atual de 10 ETH. Se apenas um pequeno número de compradores estiver realmente disposto a comprar perto desse preço, vendas em grande escala podem fazer os preços das transações cair rapidamente.
Esta estrutura de liquidez é fácil de ignorar quando o mercado está a subir. Durante um mercado em alta, um fluxo constante de novos compradores pode absorver ordens de venda, enquanto um preço mínimo crescente reforça a perceção de que o valor de toda a coleção está a aumentar. Contudo, quando o capital se retira, as cotações de compra podem desaparecer rapidamente, obrigando os vendedores a baixar continuamente os preços de listagem para concluir transações. Como os NFT não têm profundidade suficiente de negociação contínua, um pequeno número de vendas a preços baixos pode alterar significativamente a avaliação de mercado de uma coleção inteira.
Os NFT também enfrentam uma divergência entre preços mínimos e volume de negociação efetivo. Se o preço mínimo de uma coleção subir 20%, mas ocorrerem apenas algumas transações durante o mesmo período e o número de compradores únicos não aumentar significativamente, a subida pode ter resultado apenas do cancelamento de listagens a preços baixos ou de compras por um pequeno número de compradores. Não indica necessariamente que a procura global do mercado tenha recuperado.
Ao analisar os preços de NFT, é, portanto, necessário examinar em conjunto os preços mínimos, os preços reais de venda, o volume de negociação, os spreads entre compra e venda, o volume de listagens e os endereços de negociação únicos. Para coleções com liquidez limitada, o preço mínimo é mais adequado como indicador do sentimento do mercado do que como base completa para a avaliação de ativos.
Como colapsou o consenso do mercado de NFT, do entusiasmo das celebridades à redução do volume de negociação?
O declínio do mercado de NFT esteve inicialmente ligado às alterações no ambiente de liquidez macroeconómica. Em 2022, os mercados financeiros globais entraram num período de política monetária mais restritiva, os preços dos ativos cripto sofreram uma correção significativa e o apetite dos investidores pelo risco diminuiu. Para os NFT, que dependiam fortemente do sentimento do mercado e de novo capital, a contração da liquidez significou que menos compradores estavam dispostos a assumir os riscos de colecionáveis de preço elevado. O mercado começou a passar da procura de ativos escassos para a reavaliação do seu valor real.
Ao mesmo tempo, os desafios de comercialização enfrentados pelos projetos de NFT tornaram-se gradualmente evidentes. Durante o mercado em alta, muitos projetos desenvolveram planos de longo prazo em torno do metaverso, jogos, benefícios comunitários e parcerias com marcas. Estes negócios, contudo, exigiam frequentemente investimento contínuo e recursos operacionais. Alguns projetos não conseguiram lançar produtos como previsto, enquanto outros lançaram aplicações que não atraíram utilizadores suficientes, levando os detentores a reavaliar a procura de longo prazo pelos seus NFT.
Os dados de negociação do mercado refletiram esta alteração. O volume anual de negociação de NFT foi de aproximadamente 57,2 mil milhões de dólares em 2022, diminuiu para aproximadamente 16,8 mil milhões de dólares em 2023 e caiu ainda mais para aproximadamente 13,7 mil milhões de dólares em 2024. Em comparação com 2022, o volume de negociação em 2024 diminuiu aproximadamente 76%. Isto indica que o mercado de NFT registou mais do que uma correção de preços a curto prazo. A atividade global de negociação e a participação de capital contraíram-se significativamente.
Os mecanismos de incentivos à negociação também afetaram a forma como alguns volumes históricos de negociação devem ser interpretados. Algumas plataformas de NFT atraíram anteriormente negociadores através de recompensas em tokens, o que significa que a atividade de negociação pode ter sido impulsionada não só pela procura de colecionismo, mas também por expectativas de retornos de incentivos. À medida que os incentivos diminuíram, alguma procura de negociação também pode ter desaparecido. Por conseguinte, os elevados volumes históricos de negociação não correspondem necessariamente na íntegra a uma procura estável de colecionismo por utilizadores finais.
O colapso do consenso de mercado não ocorreu subitamente num único dia. Desenvolveu-se gradualmente à medida que os preços dos ativos diminuíam, a confiança na capacidade dos projetos de cumprir o prometido era questionada e o número de novos compradores caía. Quando os detentores descobriram que os NFT de preço elevado eram difíceis de vender rapidamente, a confiança do mercado, que originalmente dependia do efeito de riqueza, ficou sob maior pressão.
Porque desapareceram gradualmente alguns projetos de NFT enquanto outros mantiveram a influência da sua marca?
A correção geral do mercado de NFT não significa que todos os projetos tenham seguido exatamente o mesmo percurso. Coleções conhecidas como CryptoPunks, BAYC e Pudgy Penguins diferem significativamente no seu estatuto histórico, operações de marca e modelos de negócio. Compreender estas diferenças pode ajudar a avaliar se o valor a longo prazo dos NFT pode tornar-se independente dos simples preços de negociação.
As principais vantagens dos CryptoPunks resultam sobretudo do seu estatuto histórico e escassez cultural. Como uma das primeiras coleções de imagens de perfil on-chain, possui um elevado nível de reconhecimento na história dos NFT. Esta lógica de valor é, de certa forma, semelhante à do colecionismo tradicional de arte, destacando a proveniência, a influência cultural e o consenso dos colecionadores, em vez do lançamento contínuo de um grande número de novos produtos.
O BAYC tentou construir um ecossistema mais amplo de marca e entretenimento em torno dos NFT, incluindo eventos comunitários, jogos e mundos virtuais. Este modelo pode expandir o potencial comercial de um projeto, mas também aumenta as expectativas do mercado relativamente aos resultados operacionais. Se o crescimento de utilizadores e as receitas comerciais dos produtos relacionados não corresponderem às expectativas, o preço de mercado dos NFT pode ser afetado.
Os Pudgy Penguins demonstram outro percurso de desenvolvimento. O projeto expandiu gradualmente as personagens de pinguins para brinquedos físicos, canais de retalho e licenciamento de marca, procurando transformar as personagens de NFT em IP para consumidores comuns. Em comparação com um modelo que depende sobretudo da negociação on-chain, esta estratégia pode alcançar utilizadores que não possuem carteiras cripto, tornando a influência da marca menos dependente do mercado secundário de NFT.
No entanto, uma comercialização de marca bem-sucedida não significa que os detentores de NFT possam partilhar diretamente todos os benefícios económicos. A possibilidade de as vendas de brinquedos, as receitas de licenciamento e a valorização da marca se refletirem nos preços dos NFT depende dos direitos efetivamente detidos pelos titulares, do mecanismo de partilha de receitas do projeto e da procura do mercado. Mesmo que uma marca de NFT progrida no setor comercial do mundo real, não se conclui automaticamente que os seus colecionáveis digitais merecem uma valorização mais elevada.
Por conseguinte, as principais diferenças entre projetos de NFT no futuro poderão deixar de se limitar ao tamanho da comunidade e ao preço mínimo. Poderão, em vez disso, depender da sustentabilidade, a longo prazo, da sua influência cultural, capacidades de produto e direitos dos detentores.
As recentes recuperações dos preços mínimos de NFT blue-chip significam que o mercado está a recuperar?
Em novembro de 2026, alguns NFT blue-chip registaram recuperações de curto prazo nos seus preços mínimos, atraindo uma atenção renovada para esta categoria de ativos há muito deprimida. No entanto, os ganhos a curto prazo devem ser observados num horizonte temporal mais longo. Os dados de um indicador composto de preços de NFT blue-chip em 18 de novembro mostraram que o índice relevante subiu aproximadamente 0,85% num único dia, mas continuava a registar quedas de aproximadamente 12,60%, 25,71% e 46,08% nos últimos 7 dias, 30 dias e um ano, respetivamente. Isto demonstra uma diferença clara entre uma recuperação localizada e a tendência de longo prazo.
As diferentes coleções de NFT também tiveram desempenhos diferentes. CryptoPunks, BAYC, Pudgy Penguins e Azuki podem ter registado ganhos ou perdas de diferentes magnitudes durante o mesmo período, refletindo diferenças nas preferências do mercado quanto ao estatuto histórico, operações de marca e liquidez. Por conseguinte, a subida de algumas coleções individuais não é suficiente para concluir que todo o mercado de NFT entrou num novo mercado em alta.
Determinar se o mercado de NFT recuperou verdadeiramente exige observar se o volume de negociação continua a crescer. Se um preço mínimo em subida for acompanhado por mais compradores únicos, um maior número de transações e melhor profundidade do lado comprador, a alteração de preço poderá ter uma base de procura mais sólida. Pelo contrário, se o aumento for impulsionado sobretudo por um pequeno número de vendas de preço elevado ou pelo cancelamento de listagens a preços baixos, a liquidez do mercado pode continuar frágil.
O desempenho denominado em ETH deve também ser comparado com o desempenho denominado em dólares. Os preços mínimos dos NFT são geralmente expressos em ETH, mas os investidores podem, em última análise, centrar-se mais no valor do ativo em dólares. Por exemplo, se o preço mínimo de uma coleção subir de 2 ETH para 2,2 ETH, um aumento de 10%, mas o preço em dólares dos EUA do ETH cair 15% durante o mesmo período, o preço mínimo do NFT denominado em dólares diminuiria efetivamente aproximadamente 6,5%. Por conseguinte, um aumento do preço denominado em ETH não significa necessariamente que os detentores tenham gerado retornos em dólares.
É também necessário acompanhar se a atividade do mercado se está a expandir de um pequeno número de coleções blue-chip para categorias mais abrangentes de NFT. Se apenas alguns projetos historicamente proeminentes recuperarem, enquanto o volume global de negociação, o número de compradores únicos e a procura por novos projetos se mantêm fracos, é mais provável que a alteração represente um movimento estrutural do mercado do que uma recuperação generalizada.
Os NFT têm de ir além das imagens de perfil digitais e das narrativas especulativas?
Após uma correção prolongada do mercado, uma alteração importante foi a maior atenção à fronteira entre aplicações tecnológicas e especulação de ativos. Os NFT podem ser utilizados para registar colecionáveis digitais, artigos em jogos, adesões e outros ativos identificados de forma única. No entanto, a existência de valor comercial destas aplicações deve ser determinada pela procura efetiva de utilização, e não pelo facto de os próprios tokens poderem ser negociados.
Os colecionáveis digitais podem ainda ter valor cultural a longo prazo. Os preços de obras de arte tradicionais, cartões colecionáveis de edição limitada e memorabilia histórica também podem depender sobretudo das preferências dos colecionadores, da influência cultural e da escassez, e não do fluxo de caixa direto. Por conseguinte, os NFT não têm necessariamente de se tornar ativos orientados para retornos financeiros para demonstrarem o seu valor. Para coleções com um estatuto histórico único e uma base sustentada de colecionadores, o próprio valor cultural pode proporcionar um importante suporte de preços.
Os NFT também podem ser combinados com serviços e direitos reais. Por exemplo, um NFT de adesão pode servir como credencial de acesso a determinados eventos ou serviços, um NFT de jogos pode representar um artigo digital específico e um NFT de marca pode associar-se ao envolvimento dos consumidores e a benefícios comunitários. No entanto, estas aplicações devem proporcionar uma experiência genuína e resolver problemas que bases de dados tradicionais ou sistemas de adesão padrão não conseguem resolver adequadamente. Caso contrário, a utilização da própria tecnologia NFT não criará valor adicional.
Para as empresas, a comercialização de NFT também exige a consideração da experiência do utilizador, dos custos técnicos e das responsabilidades regulamentares. Se os consumidores comuns tiverem primeiro de aprender a operar uma carteira, pagar taxas de rede e gerir chaves privadas antes de utilizarem um benefício digital, a adoção do produto pode tornar-se mais difícil. Por conseguinte, o desenvolvimento futuro das aplicações de NFT poderá dar maior ênfase à redução da barreira para os utilizadores, tornando a blockchain uma ferramenta de back-end para registar ativos e verificar direitos, em vez de uma tecnologia complexa que todos os utilizadores tenham de utilizar diretamente.
Nesta perspetiva, a próxima fase do mercado de NFT não exige necessariamente um regresso ao frenesim especulativo das imagens de perfil de 2021. Uma direção mais sustentável poderá consistir em os NFT servirem casos de utilização concretos na cultura digital, nos jogos, na criação de marcas e na gestão de ativos, mantendo o seu valor através de procura genuína, e não de especulação de curto prazo.
Como deve ser reavaliado o valor a longo prazo dos NFT blue-chip?
Após correções de preços significativas, as avaliações dos NFT blue-chip devem afastar-se dos máximos históricos e do sentimento de mercado a curto prazo, orientando-se para fontes de valor mais específicas. Para a arte digital e os colecionáveis históricos, os principais fatores incluem o estatuto cultural do projeto, a influência do criador, a estabilidade da sua base de colecionadores e o seu histórico de negociação a longo prazo. Para os NFT construídos em torno de operações de marca, é também necessário analisar se o projeto tem participação sustentada de utilizadores, produtos comerciais e direitos de detentores claramente definidos.
A liquidez do mercado é outro indicador importante. Mesmo que uma coleção de NFT seja muito reconhecível, o seu preço de mercado pode continuar a não ter estabilidade se o volume efetivo de transações for baixo, os spreads entre compra e venda forem amplos ou a profundidade das listagens for insuficiente. Os investidores devem evitar tratar o preço mínimo multiplicado pela oferta total como o valor de mercado que toda a coleção pode realizar, uma vez que vendas em grande escala geralmente alteram o próprio preço.
A avaliação de NFT deve também considerar a capacidade de um projeto operar continuamente. Alguns projetos dependem das receitas da emissão inicial e de royalties do mercado secundário para financiar o desenvolvimento, mas a diminuição do volume de negociação pode reduzir estas fontes de receita. Se um projeto não tiver receitas comerciais independentes ou reservas estáveis, o desenvolvimento futuro de produtos e as operações comunitárias podem ficar sob pressão. Em contraste, os projetos que conseguem estabelecer fontes de receitas diversificadas, manter a influência da marca e definir claramente os direitos dos detentores podem ter uma base mais forte para o desenvolvimento a longo prazo.
Ainda assim, as avaliações de NFT permanecem altamente subjetivas. Ao contrário de empresas com fluxos de caixa previsíveis, o valor cultural e as preferências de mercado associados aos colecionáveis digitais são difíceis de quantificar com precisão. Por conseguinte, mesmo que um projeto seja muito reconhecível, o seu preço não tem necessariamente um limite de avaliação claramente definido. Os investidores devem tratar os NFT como ativos com risco de liquidez significativo e procura incerta, em vez de assumirem que um NFT acabará por regressar ao seu máximo histórico apenas porque foi anteriormente considerado blue-chip.
Conclusão
O percurso do mercado de NFT, desde o frenesim cripto global de 2021 até à estagnação prolongada, reflete a relação complexa entre escassez digital, liquidez de mercado e expectativas dos investidores. Coleções blue-chip como CryptoPunks e BAYC estabeleceram em tempos valorizações de mercado extremamente elevadas através de emissão limitada, identidade comunitária e exposição cultural. No entanto, à medida que o capital especulativo se retirou, as expectativas de comercialização dos projetos mudaram e a procura de negociação diminuiu, um modelo de preços baseado apenas na escassez e no efeito de riqueza tornou-se gradualmente difícil de sustentar.
O declínio do mercado de NFT não significa que a tecnologia baseada em blockchain para registar ativos digitais tenha perdido a sua relevância. Pelo contrário, demonstra que a unicidade tecnológica não pode tornar-se automaticamente valor económico a longo prazo. Os fatores que podem realmente sustentar o preço dos colecionáveis digitais continuam a ser a procura sustentada de colecionismo, a influência cultural, os direitos verificáveis e liquidez de mercado suficiente.
A recuperação de curto prazo de alguns NFT blue-chip em novembro de 2026 proporciona uma oportunidade para reavaliar esta categoria de ativos. No entanto, determinar se os NFT entraram numa nova fase de crescimento exige mais do que observar a subida dos preços mínimos. Exige também acompanhar as vendas reais, o número de compradores, a profundidade do mercado e se as aplicações comerciais continuam a melhorar. A reavaliação futura dos NFT poderá depender não de saber se as imagens de perfil digitais podem voltar a gerar vendas recorde, mas de saber se os ativos digitais conseguem encontrar uma base de procura mais estável após o auge especulativo.
Perguntas frequentes
Porque é que os NFT se tornaram subitamente populares em 2021?
O rápido desenvolvimento dos NFT foi impulsionado pelo mercado em alta de ativos cripto, pela liquidez abundante, pela procura de colecionáveis digitais, pela participação de celebridades e pela cultura de identidade comunitária. O desenvolvimento de plataformas de negociação e de infraestruturas de carteiras também reduziu a barreira à participação no mercado de NFT.
Porque caíram tão acentuadamente os preços de BAYC e CryptoPunks?
As correções dos preços de NFT foram afetadas pela diminuição da liquidez do mercado, pela redução da procura especulativa, pela volatilidade dos preços dos ativos cripto e por alterações nas expectativas de longo prazo quanto aos projetos. Como a profundidade de negociação de NFT é geralmente limitada, uma diminuição dos compradores pode fazer os preços mínimos cair rapidamente.
Uma recuperação dos preços mínimos de NFT blue-chip significa que o mercado em alta regressou?
Não necessariamente. O preço mínimo é apenas o preço de listagem mais baixo atual e não pode representar diretamente o nível de vendas reais de uma coleção inteira. Determinar se o mercado recuperou exige também analisar o volume de negociação, o número de compradores únicos, a profundidade do lado comprador e o desempenho denominado em dólares.
Porque não pode a escassez de NFT garantir aumentos de preços?
A escassez pode limitar a oferta de um ativo específico, mas não pode garantir a procura do mercado. Mesmo que uma coleção de NFT tenha uma oferta fixa, o seu preço pode continuar a diminuir se não existirem compradores dispostos em número suficiente.
Porque seguiu Pudgy Penguins um percurso de desenvolvimento diferente de outros NFT blue-chip?
Pudgy Penguins expandiu as suas personagens de NFT para brinquedos físicos, retalho e IP de marca, procurando estabelecer procura de consumidores off-chain. No entanto, a possibilidade de os resultados da comercialização da marca se traduzirem em retornos para os detentores de NFT continua a depender dos direitos específicos envolvidos e da fixação de preços pelo mercado.
Os NFT continuam a ter valor de investimento e aplicação?
Os NFT podem continuar a desempenhar funções em colecionáveis digitais, IP cultural, ativos de jogos e benefícios de adesão, mas a base de valor varia significativamente entre projetos. Os investidores devem centrar-se na procura genuína, na liquidez do mercado, nos direitos dos detentores e nas capacidades operacionais de um projeto, em vez de dependerem apenas de preços históricos ou de uma designação blue-chip.