Essa distinção é relevante para emitentes, equipas de conformidade e participantes do mercado que avaliam valores mobiliários tokenizados. Colocar um Token on-chain não elimina as funções legais do agente de transferência. Na prática, importa compreender como a emissão, as alterações de titularidade, a cunhagem e queima, os controlos de carteiras, as operações societárias e a reconciliação se enquadram num registo regulamentado de valores mobiliários.
A questão ganhou maior relevância em 1 de setembro de 2026, quando a Securities and Exchange Commission propôs a primeira modernização substancial das regras aplicáveis aos agentes de transferência em cerca de quatro décadas. A proposta aborda expressamente a manutenção de registos eletrónicos e baseados em blockchain e iria introduzir requisitos de reporte relativos à atividade de registos distribuídos e de valores mobiliários tokenizados.
Principais conclusões
-
Os agentes de transferência que utilizam blockchain podem manter registos de titularidade de valores mobiliários num registo distribuído, incluindo um Ficheiro mestre de titulares de valores mobiliários oficial, sujeito aos atuais requisitos regulamentares da SEC em matéria de manutenção de registos, reporte, salvaguarda e outros aspetos.
-
O agente de transferência continua responsável pelo registo oficial dos titulares. A tecnologia blockchain altera a infraestrutura de manutenção de registos, mas não a responsabilidade fundamental de preservar registos de titularidade exatos.
-
Os valores mobiliários tokenizados podem ligar a emissão, as transferências e os controlos de carteiras a um registo de ações em blockchain, enquanto as informações pessoais dos investidores podem permanecer em sistemas off-chain controlados.
-
Os contratos inteligentes podem aplicar determinadas restrições de transferência e automatizar o processamento, mas o software não substitui a análise jurídica, a proteção dos investidores nem as funções de supervisão do agente de transferência.
-
A proposta da SEC de setembro de 2026 iria exigir um reporte mais abrangente da atividade de DLT e tokenização, refletindo a evolução das operações comerciais dos agentes de transferência para além das regras redigidas, em grande medida, no final da década de 1970 e início da década de 1980.
Como podem os agentes de transferência utilizar blockchain para registos de titularidade de valores mobiliários?
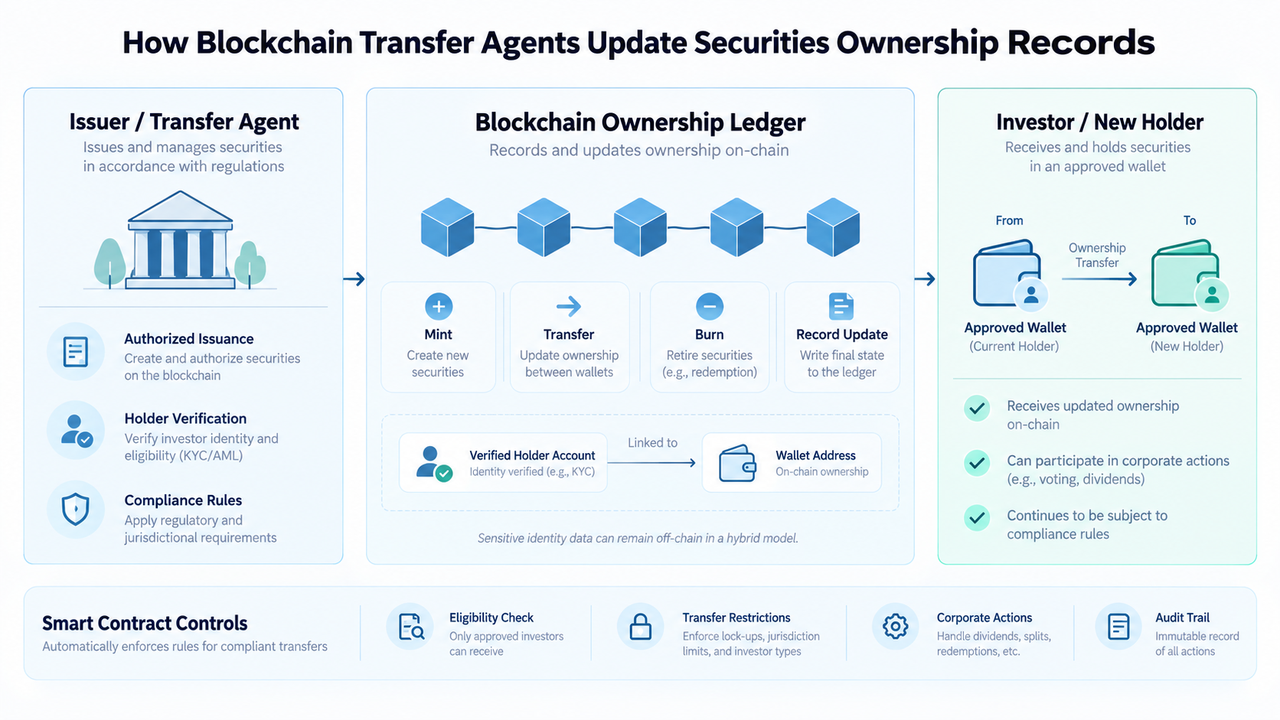
A função essencial de um agente de transferência é manter exatos os registos de titularidade do emitente à medida que os valores mobiliários são emitidos, transferidos, cancelados ou de outra forma alterados. Ao abrigo do Exchange Act, as funções de um agente de transferência incluem a contrassinatura de valores mobiliários aquando da emissão, a monitorização de emissões em excesso, o registo de transferências e a alteração da titularidade registada através de lançamentos contabilísticos.
Com a tecnologia blockchain, esses lançamentos contabilísticos podem ser representados por transações num registo distribuído. Um registo de ações em blockchain pode associar um endereço de carteira aprovado a uma conta de titular de valores mobiliários, registar a quantidade detida e atualizar a posição quando ocorre uma transferência elegível.
Esta distinção é importante face à simples criação de um criptoativo cujo preço acompanha uma ação. Na manutenção de registos de valores mobiliários em blockchain, importa saber se o registo integra o sistema de registos de titularidade legalmente reconhecido. A tokenização, por comparação, consiste na representação de uma participação acionista, dívida ou outro interesse através de Token criptográficos; os direitos legais associados a esses Token dependem da estrutura adotada.
Como exemplo dessa distinção num mercado em direto, os valores mobiliários tokenizados gStocks da Gate.com mostram como ações convencionais podem ser representadas através de produtos tokenizados. Estes produtos não devem ser automaticamente considerados equivalentes ao Ficheiro mestre de titulares de valores mobiliários de um emitente apenas por envolverem tecnologia blockchain.
Como os agentes de transferência mantêm um registo de titularidade on-chain
O Ficheiro mestre de titulares de valores mobiliários é o registo oficial de quem detém os valores mobiliários de um emitente. Funciona como a lista oficial de contas individuais de titulares registados reconhecidos pelo emitente, comparável a um livro-razão de acionistas ou a um registo de acionistas ao abrigo do direito societário estadual.
Um agente de transferência digital pode estruturar esse registo através de vários componentes interligados.
| Função do agente de transferência |
Possível função da blockchain |
| Emissão |
Cunhar ou criar unidades tokenizadas correspondentes a valores mobiliários autorizados |
| Registo de titulares |
Associar contas elegíveis de titulares de valores mobiliários a endereços de carteira aprovados |
| Processamento de transferências |
Registar débitos e créditos após uma transferência de ações autorizada |
| Cancelamento |
Queimar ou imobilizar Token quando os valores mobiliários são cancelados, reembolsados ou convertidos |
| Registos de titularidade |
Manter saldos e informações de transações no registo de titularidade de valores mobiliários |
| Restrições |
Aplicar controlos de contratos inteligentes ou administrativos a transferências elegíveis |
| Rasto de auditoria |
Associar carimbos temporais e ligar detalhes de transações ao longo da cadeia |
| Reconciliação |
Comparar posições do registo com diários de transferência, registos de controlo e sistemas interligados |
Na prática, nem todos os dados têm de permanecer on-chain. Informações de transações, como endereços de carteira, saldos de ativos, número de ações, percentagem de titularidade, data de compra e ID de transação, podem ser mantidas em blockchain, enquanto nomes, números de identificação fiscal, moradas físicas e outras informações não públicas dos investidores permanecem nos sistemas proprietários do agente de transferência.
Esta arquitetura híbrida pode reduzir os problemas de privacidade de dados criados pela inscrição de informações sensíveis de acionistas numa blockchain pública. Também permite manter uma localização central para dados de identidade protegidos, mesmo quando os registos de transações estão distribuídos por nodos que detêm a sua própria cópia do registo.
Emissão, cunhagem e queima de valores mobiliários tokenizados
No caso de valores mobiliários tokenizados patrocinados pelo emitente, a emissão começa pela quantidade de valores mobiliários legalmente autorizada, e não por uma função de cunhagem irrestrita num contrato inteligente.
O agente de transferência tem de monitorizar a emissão para assegurar que os saldos em blockchain não criam uma emissão em excesso face aos valores mobiliários autorizados pelo emitente. Um fluxo de trabalho conforme pode cunhar Token quando são emitidas ações, movê-los entre endereços aprovados quando a titularidade é alterada e queimá-los após o reembolso ou cancelamento.
É neste ponto que um agente de transferência de valores mobiliários tokenizados se distingue de um administrador de Token comum. A oferta em blockchain do Token tem de permanecer ligada aos registos de valores mobiliários do emitente e à legislação aplicável.
Os padrões de Token orientados para a conformidade podem apoiar estes mecanismos. Por exemplo, o ERC-3643 para ativos do mundo real combina funções de transferência de Token com controlos de identidade e conformidade, ilustrando como podem ser adicionadas permissões a ativos baseados em blockchain.
Controlos de carteiras e contratos inteligentes
Um endereço de carteira pode servir como destino técnico para valores mobiliários tokenizados, mas o controlo exclusivo de uma chave privada não resolve necessariamente todas as questões jurídicas relacionadas com a titularidade registada.
Os agentes de transferência podem necessitar de mecanismos para aprovar endereços, bloquear transferências proibidas, recuperar posições após a perda de credenciais, responder a ordens judiciais, gerir menções restritivas e atualizar uma conta quando os dados do titular são alterados.
Os contratos inteligentes podem automatizar parte desse processamento. Podem verificar se ambos os endereços cumprem condições específicas de elegibilidade antes da execução de uma transação, aplicar restrições de detenção ou jurisdicionais, ou ajudar a automatizar operações societárias, como distribuições e desdobramentos de ações.
A limitação é que a conformidade automatizada é apenas tão fiável quanto as regras, os dados de origem e os controlos em que assenta. Um contrato inteligente não consegue determinar autonomamente se todas as condições regulamentares foram cumpridas, salvo se tiver acesso às informações necessárias. Por conseguinte, os agentes de transferência continuam responsáveis pela supervisão, mesmo quando o processamento é altamente automatizado.
Tecnologia de registo distribuído e transferências de valores mobiliários
Um registo distribuído pode reduzir o intervalo entre uma alteração de titularidade aprovada e a correspondente atualização do registo. Assim que uma transação válida é aceite, a posição atualizada pode tornar-se visível para os participantes do mercado autorizados sem que várias organizações tenham de introduzir separadamente a mesma transação.
Isto pode reduzir o trabalho de reconciliação e proporcionar uma sequência permanente e auditável de informações de transações. Como os blocos ligam transações criptograficamente e incluem informações de ordenação, alterações retrospetivas não autorizadas são mais difíceis de ocultar do que edições numa base de dados isolada.
Ainda assim, é demasiado abrangente afirmar que a blockchain cria automaticamente uma liquidação instantânea de valores mobiliários. Uma transferência de valores mobiliários pode envolver corretor-distribuidores, custodiantes, bancos, movimentos de caixa, sistemas alternativos de negociação e outras infraestruturas de mercado. A componente do ativo pode ser atualizada rapidamente, enquanto as componentes jurídicas, de caixa ou de intermediários da liquidação seguem processos distintos.
É por este motivo que a reconciliação de registos de ações on-chain continua relevante, mesmo quando a blockchain funciona como uma fonte de verdade partilhada. A interoperabilidade é tão importante quanto a velocidade do registo.
Agentes de transferência em blockchain no âmbito regulamentar da SEC
Em 30 de junho de 2026, existiam 327 agentes de transferência registados no sistema regulamentar dos Estados Unidos. A maioria era supervisionada diretamente pela Securities and Exchange Commission, enquanto determinados agentes de transferência bancários permaneciam sob a supervisão dos reguladores bancários.
A proposta da SEC de 1 de setembro de 2026 constitui uma atualização significativa, pois a maioria das regras federais aplicáveis aos agentes de transferência foi adotada pela primeira vez no final da década de 1970 e início da década de 1980. Ainda não é uma regra final; a proposta continua a integrar o processo de elaboração regulamentar.
Entre as alterações propostas ao Formulário TA-2, os agentes de transferência registados iriam comunicar o número de emissões de valores mobiliários relativamente às quais foi utilizada tecnologia de registo distribuído para manter o Ficheiro mestre de titulares de valores mobiliários. Iriam também comunicar a atividade de valores mobiliários tokenizados por modelo e fornecer informações adicionais sobre as emissões abrangidas pelos seus serviços.
Estes requisitos ajudam a explicar porque está a SEC a modernizar as regras aplicáveis aos agentes de transferência: a supervisão regulamentar tem agora de considerar a manutenção de registos eletrónicos, os valores mobiliários não titulados, os projetos de blockchain e os modelos de negócio que praticamente não existiam quando as regras subjacentes foram desenvolvidas.
Importa referir que as orientações da SEC já permitem que um agente de transferência registado utilize tecnologia de registo distribuído como o seu Ficheiro mestre de titulares de valores mobiliários oficial, ou como componente do mesmo, quando são cumpridos todos os requisitos aplicáveis da legislação federal sobre valores mobiliários. Uma cópia off-chain duplicada, ou “gémeo digital”, não é inerentemente necessária apenas porque o registo oficial utiliza blockchain.
Poderão os agentes de transferência tornar-se validadores de blockchain?
A blockchain pode alterar o papel operacional de um agente de transferência, mas seria excessivo considerar todos os agentes de transferência como validadores descentralizados.
Num sistema com permissões, um agente de transferência pode operar ou supervisionar nodos que validam dados de transações antes de os registos de titularidade serem alterados. Outras entidades aprovadas podem manter a sua própria cópia do registo distribuído, melhorando a visibilidade partilhada ao longo de toda a cadeia.
No entanto, a responsabilidade regulamentar continua a ser identificável. No âmbito proposto pela SEC, apenas um agente de transferência responsável pela manutenção de registos continuaria responsável por manter e atualizar o Ficheiro mestre de titulares de valores mobiliários de uma determinada emissão de valores mobiliários, embora essa entidade possa recorrer a empresas de serviços, co-agentes de transferência, ficheiros interligados ou tecnologias específicas.
Assim, o modelo provável não é a “ausência de responsabilidade central”. Trata-se de uma infraestrutura distribuída com uma entidade regulamentada claramente responsável.
Riscos de colocar registos de titularidade de valores mobiliários on-chain
A manutenção de registos em blockchain introduz modos de falha diferentes dos de uma base de dados convencional de valores mobiliários.
A privacidade é um deles. As blockchains públicas não são adequadas para a publicação irrestrita de números de identificação fiscal, moradas físicas ou outros dados sensíveis de investidores. As arquiteturas híbridas podem manter os registos confidenciais de identidade off-chain, utilizando simultaneamente o registo distribuído para determinados detalhes de transações.
A cibersegurança continua a ser central. O comprometimento de chaves privadas, controlos de carteiras defeituosos, vulnerabilidades em contratos inteligentes, permissões incorretas e infraestruturas indisponíveis podem afetar o processamento, mesmo que os dados históricos da blockchain não tenham sido alterados.
Podem continuar a ocorrer divergências nos registos. A blockchain não elimina discrepâncias entre o registo de titularidade, o diário de transferências, os registos de custódia ou outros sistemas. No âmbito regulamentar proposto, as discrepâncias no Ficheiro mestre de titulares de valores mobiliários continuariam a ter de ser identificadas e resolvidas.
A interoperabilidade constitui outra limitação prática. Os corretor-distribuidores, sistemas alternativos de negociação, bancos, custodiantes e outras infraestruturas existentes do mercado financeiro podem utilizar bases de dados, sistemas de liquidação e processos regulamentares diferentes. Um agente de transferência pode deslocar uma parte da manutenção de registos para on-chain sem transferir para esse ambiente todo o ciclo de vida dos valores mobiliários.
Por fim, o estatuto regulamentar depende do que o ativo digital representa e da forma como os valores mobiliários são emitidos, detidos e transferidos. Uma bolsa de criptomoedas, um sistema alternativo de negociação, um corretor-distribuidor e um agente de transferência registado na SEC desempenham funções distintas. Transferir registos para on-chain não funde estas categorias numa única entidade nem cria um regime de exclusão segura face à regulamentação aplicável.
Conclusão
Os agentes de transferência podem utilizar blockchain para registos de titularidade de valores mobiliários, tornando a tecnologia de registo distribuído parte da infraestrutura que regista emissões, saldos de titulares, endereços de carteira aprovados, transferências, cancelamentos e outras alterações na titularidade registada.
O caso de utilização mais sólido não consiste simplesmente em transformar ações em Token. Consiste em ligar um registo de titularidade de valores mobiliários baseado em blockchain a um processo responsável de manutenção de registos, no qual o agente de transferência consegue manter registos exatos, aplicar os controlos necessários, reconciliar discrepâncias e produzir registos para os reguladores.
A blockchain pode reduzir o processamento duplicado e tornar as alterações de titularidade mais fáceis de auditar, mas não elimina o papel crucial do agente de transferência. Ao abrigo das atuais orientações da SEC e da direção indicada pela proposta de setembro de 2026, a tecnologia pode alterar a forma como o registo é mantido; a responsabilidade pela exatidão da manutenção de registos, salvaguarda e conformidade regulamentar continua a pertencer ao agente de transferência registado.
Perguntas Frequentes
Pode um agente de transferência utilizar blockchain como registo oficial de titularidade de valores mobiliários?
Sim. Um agente de transferência registado pode utilizar tecnologia de registo distribuído como o seu Ficheiro mestre de titulares de valores mobiliários oficial, ou como componente do mesmo, quando são cumpridos os requisitos aplicáveis da legislação federal sobre valores mobiliários.
Um agente de transferência necessita de uma cópia off-chain idêntica de um registo de ações on-chain?
Não necessariamente. Um “gémeo digital” off-chain separado não é automaticamente necessário apenas porque o Ficheiro mestre de titulares de valores mobiliários utiliza DLT. Um sistema híbrido pode continuar a manter informações confidenciais dos investidores off-chain, registando simultaneamente dados selecionados de titularidade e transações on-chain.
Os contratos inteligentes podem aplicar automaticamente restrições às transferências de valores mobiliários?
Podem automatizar restrições corretamente representadas em código e suportadas pelos dados de identidade ou conformidade necessários. A supervisão humana e organizacional continua a ser necessária, pois a elegibilidade jurídica, as exceções e as obrigações regulamentares nem sempre podem ser integralmente determinadas a partir de dados de blockchain.
Os valores mobiliários tokenizados são o mesmo que criptomoedas?
Não. Os valores mobiliários tokenizados utilizam Token digitais para representar valores mobiliários ou interesses relacionados, enquanto os criptoativos e as moedas virtuais podem ter características jurídicas muito diferentes. O facto de um Token representar capital real, dívida, direito económico efetivo ou apenas exposição económica depende da sua emissão e estrutura jurídica.
A blockchain elimina os intermediários de compensação e liquidação de valores mobiliários?
Não automaticamente. A DLT pode tornar mais rápidas as atualizações dos registos de titularidade e reduzir a reconciliação entre os sistemas participantes, mas as transações de valores mobiliários podem continuar a depender de corretor-distribuidores, plataformas de negociação, custodiantes, bancos, liquidação em numerário e outras infraestruturas do mercado financeiro.
As regras de blockchain para agentes de transferência da SEC de 2026 já são finais?
Não. A Securities and Exchange Commission emitiu uma proposta de regra em 1 de setembro de 2026. A proposta procura modernizar a regulamentação dos agentes de transferência e o respetivo tratamento da manutenção de registos eletrónicos e baseados em blockchain, mas os requisitos propostos não devem ser descritos como regras finais até à conclusão do processo de elaboração regulamentar.