No entanto, a EIP-1559 não significa que o Ethereum possa permanecer deflacionário indefinidamente. À medida que as redes de escalabilidade de Layer 2 se desenvolvem, os custos das transações diminuem e parte da atividade on-chain migra para redes de Layer 2, a estrutura das receitas de taxas da mainnet do Ethereum mudou. Quando o montante de ETH queimado pela rede é inferior à nova emissão gerada pelas recompensas dos validadores, a oferta total de ETH pode continuar a aumentar, mesmo quando o mecanismo de queima está a funcionar normalmente. As discussões recentes sobre o declínio do volume de queima de Ethereum refletem a reavaliação pelo mercado da relação entre a utilização da rede, a eficiência da escalabilidade e a oferta de tokens.
Compreender o declínio do volume de queima de ETH exige distinguir entre a atividade de transações na rede, os níveis de taxas e as alterações na oferta de tokens. Uma diminuição do volume de queima não indica necessariamente um enfraquecimento da procura em todo o ecossistema Ethereum, nem permite concluir diretamente que o preço do ETH vai diminuir. Este artigo analisa o mecanismo de funcionamento da EIP-1559 e explica de que forma a emissão de PoS, a escalabilidade de Layer 2, as taxas de Blob e a atividade da rede afetam conjuntamente a estrutura de oferta de longo prazo do ETH.
Principais conclusões
- A EIP-1559 reduz a oferta de ETH ao queimar as taxas base das transações, mas não interrompe a nova emissão proveniente das recompensas dos validadores de PoS.
- O carácter deflacionário do ETH depende dos montantes relativos queimados e emitidos num determinado período, e não da existência do mecanismo de queima.
- Taxas de Gas mais baixas na mainnet reduzem o montante de ETH queimado por unidade de Gas, mas não indicam necessariamente uma diminuição da utilização geral do ecossistema Ethereum.
- A escalabilidade de Layer 2 pode reduzir os custos de transação dos utilizadores, mas também pode alterar a procura de espaço em blocos da mainnet e a estrutura de queima de taxas.
- As taxas de Blob introduzidas pela EIP-4844 também incluem um mecanismo de queima, mas o respetivo mercado de taxas funciona de forma independente do mercado regular de Gas da camada de execução.
- Ao avaliar alterações na economia de tokens do Ethereum, os investidores devem considerar em conjunto as alterações na oferta líquida de ETH, as taxas da mainnet, a utilização de Blob, os níveis de staking e a atividade de Layer 2.
O que é a EIP-1559? Como funciona o mecanismo de queima de taxas de ETH?
A EIP-1559 é um mecanismo de reforma das taxas de transação introduzido na atualização London do Ethereum, em 2021. O seu principal objetivo é melhorar a formação de preços das taxas de Gas e facilitar a estimativa dos custos de transação pelos utilizadores. Neste mecanismo, as taxas de transação do Ethereum consistem principalmente na taxa base e na taxa de prioridade. O protocolo ajusta dinamicamente a taxa base em função da procura de espaço em blocos, e essa taxa é queimada após a execução da transação. A taxa de prioridade é geralmente paga ao proponente do bloco para incentivar a inclusão da transação. Os utilizadores também podem definir uma taxa máxima para evitar que o pagamento efetivo exceda as suas expectativas.
As alterações na taxa base estão relacionadas com a utilização dos blocos. Quando a procura de transações é elevada e os blocos excedem consistentemente a sua utilização-alvo, a Base Fee tende a aumentar. Quando a procura de espaço em blocos é insuficiente, a Base Fee diminui. O Ethereum não queima um montante fixo de ETH. Em vez disso, o volume de queima é determinado pela quantidade efetiva de Gas utilizada e pela taxa base correspondente. Por exemplo, mesmo que duas transações consumam a mesma quantidade de Gas, podem queimar montantes diferentes de ETH se a Base Fee for diferente no momento da respetiva execução.
Esta conceção liga a procura da rede às alterações na oferta de ETH. Os utilizadores pagam a taxa base para executar transações, e o ETH correspondente é queimado permanentemente em vez de ser transferido para as contas de validadores ou de outros participantes. No entanto, o objetivo principal da EIP-1559 não é garantir que o ETH permaneça deflacionário para sempre. O objetivo é melhorar o funcionamento do mercado de taxas. A queima de ETH é um efeito do mecanismo na oferta monetária, enquanto o volume efetivo de queima continua a depender da utilização da rede e dos níveis de taxas.
Porque está o volume de queima de ETH a diminuir? Isto significa que a atividade da rede está a diminuir?
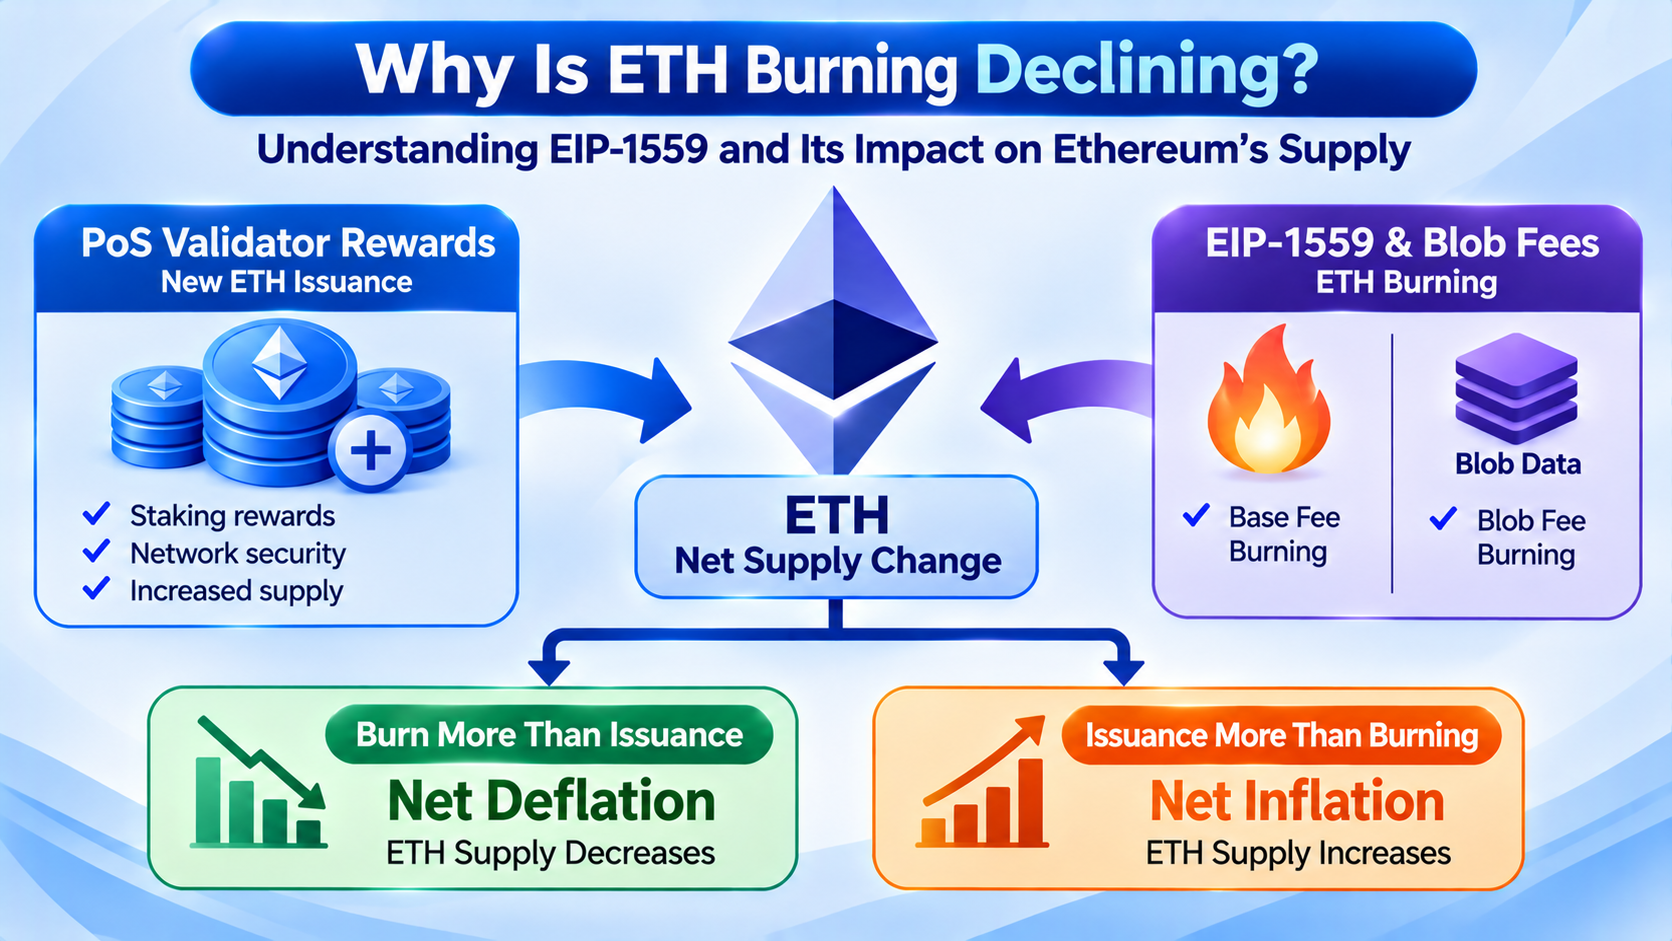
Um declínio do volume de queima de ETH está geralmente relacionado com taxas base mais baixas na mainnet, mas não pode ser simplesmente interpretado como um declínio generalizado da atividade do ecossistema Ethereum. O volume de queima é afetado tanto pela quantidade de Gas consumida pelas transações como pelo nível da Base Fee. Se a rede conseguir processar um grande número de transações com taxas mais baixas, o montante de ETH queimado pode diminuir significativamente, mesmo que o volume de transações se mantenha estável. Por outro lado, quando aplicações populares competem por espaço em blocos da mainnet, as taxas podem aumentar rapidamente, resultando num volume de queima substancial durante um curto período. As transações DeFi, a criação de NFT e outras atividades on-chain elevaram as taxas da mainnet em períodos específicos, mas esta procura pode não ser sustentável a longo prazo.
Em novembro de 2026, as discussões sobre o mecanismo de queima de ETH voltaram a atrair atenção. Vitalik Buterin sugeriu recentemente que um aumento sustentado do volume de queima de taxas não deve ser visto como a principal base do valor de longo prazo do ETH, porque um maior volume de queima pode depender de taxas de transação elevadas, enquanto uma rede escalável e de baixo custo também é importante. Esta perspetiva não significa que a EIP-1559 vá ser removida. Em vez disso, sublinha que o valor do ETH também deve basear-se na segurança da rede, descentralização, resistência à censura e casos de utilização financeira prática.
A atividade em todo o ecossistema Ethereum também está a mudar. Um número crescente de transferências comuns, negociações e interações com aplicações ocorre através de redes de Layer 2, pelo que os utilizadores deixam de ter de pagar diretamente o custo total de execução da mainnet do Ethereum por cada operação. O papel da mainnet está gradualmente a concentrar-se mais na liquidação, disponibilidade de dados e segurança. Determinar se a rede perdeu realmente procura exige observar em conjunto as transações da mainnet, a atividade de Layer 2, a procura de liquidação e a utilização de aplicações, em vez de considerar apenas a quantidade de ETH queimada diariamente.
Porque é que a EIP-1559 não garante uma deflação contínua do ETH?
As alterações na oferta de ETH são afetadas por dois fatores principais: nova emissão e queima. A nova emissão provém principalmente das recompensas pagas aos validadores no âmbito do mecanismo de consenso PoS, enquanto a queima resulta sobretudo das taxas base de transações e de outras taxas de protocolo aplicáveis. Quando o montante queimado num determinado período excede a nova emissão, a oferta total de ETH diminui, resultando em deflação líquida. Quando a nova emissão excede o montante queimado, a oferta total de ETH aumenta, resultando em inflação líquida. Ambas as situações podem ocorrer enquanto a EIP-1559 funciona normalmente.
Após a conclusão de The Merge em 2022, o Ethereum deixou de emitir recompensas através do seu anterior sistema de mineração PoW. Atualmente, o novo ETH provém principalmente da camada de consenso PoS. Isto reduziu significativamente a taxa de emissão da rede e tornou mais fácil que a queima de taxas de transação excedesse a emissão em determinados períodos. No entanto, uma taxa de emissão mais baixa não significa que a emissão tenha sido completamente interrompida. Os validadores continuam a participar na proposta e validação de blocos e recebem recompensas do protocolo. Os níveis de staking, as regras de recompensa dos validadores e os níveis de taxas da rede determinam conjuntamente as alterações na oferta líquida de ETH.
Por exemplo, supondo que o Ethereum emite 1000 ETH num determinado período, mas queima apenas 600 ETH. A rede continuaria a registar um aumento líquido de aproximadamente 400 ETH. Se fossem queimados 1500 ETH durante o mesmo período, a oferta líquida diminuiria aproximadamente 500 ETH. Estes são valores hipotéticos utilizados apenas para explicar o mecanismo e não representam os atuais níveis de emissão ou queima da rede. A EIP-1559 garante que as taxas base que cumprem as regras aplicáveis são queimadas. Não garante que o montante queimado exceda sempre as recompensas dos validadores. Descrever o ETH como um ativo que tem de permanecer deflacionário indefinidamente pode ignorar a natureza dinâmica do seu mecanismo de oferta.
Porque é que a escalabilidade de Layer 2 afeta o volume de queima de ETH?
A Layer 2 é uma componente importante da arquitetura de escalabilidade do Ethereum. Executa ou processa principalmente grandes quantidades de transações fora da mainnet e, em seguida, submete os dados relevantes ou provas de estado ao Ethereum, permitindo custos de transação mais baixos para os utilizadores. Redes como Arbitrum, Optimism e Base utilizam diferentes tecnologias de Rollup. Para os utilizadores comuns, a Layer 2 reduz o custo de utilização direta da mainnet, tornando os pagamentos, as negociações e as interações com aplicações mais convenientes. Para a mainnet do Ethereum, a migração da atividade de transações para a Layer 2 altera as fontes de procura de espaço em blocos.
No passado, um utilizador que realizasse uma transação DeFi complexa na mainnet do Ethereum poderia ter de consumir uma quantidade substancial de Gas e pagar uma taxa base elevada. Após executar uma operação semelhante numa Layer 2, grande parte do processamento computacional e das transações pode ocorrer na rede de Layer 2, enquanto o Rollup submete finalmente os dados ou a prova relevantes à mainnet. A mainnet continua a desempenhar importantes funções de liquidação e segurança, mas já não processa diretamente todas as operações dos utilizadores. Como resultado, a relação entre o crescimento do volume total de transações do ecossistema e o crescimento das taxas da mainnet deixou de ser tão direta como nos primeiros tempos.
A escalabilidade também cria uma questão económica que merece atenção: custos de utilização da rede mais baixos podem atrair mais aplicações e utilizadores para o ecossistema Ethereum, mas esta atividade adicional pode não traduzir-se imediatamente num aumento proporcional do volume de queima de ETH. Taxas mais baixas podem melhorar a experiência do utilizador, reduzindo simultaneamente as receitas de taxas geradas por cada transação. A capacidade do Ethereum para manter custos baixos enquanto cria procura suficiente para a queima de ETH vai depender da escala da atividade de Layer 2, da procura de liquidação na mainnet e do desenvolvimento do mercado de disponibilidade de dados. Uma escalabilidade bem-sucedida e uma deflação contínua do ETH não são exatamente o mesmo objetivo.
Como alteram a EIP-4844 e as taxas de Blob a estrutura de queima de ETH?
A EIP-4844 é um importante mecanismo de escalabilidade introduzido na atualização Dencun do Ethereum, em 2024. Disponibiliza espaço de dados Blob para Rollups, mais adequado à submissão de dados de transações em lotes. Antes disso, as redes de Layer 2 tinham geralmente de utilizar um método relativamente dispendioso de armazenamento de dados de transações na mainnet. A introdução dos Blobs permite que os Rollups publiquem dados de forma diferente das transações regulares da camada de execução, reduzindo alguns custos de disponibilidade de dados e contribuindo para taxas de transação mais baixas em Layer 2. Para os Rollups que processam grandes quantidades de transações de utilizadores, esta alteração contribui para melhorar a sua estrutura de custos e escalabilidade.
Os Blobs utilizam um mercado de taxas independente, e as respetivas taxas base também são queimadas. No entanto, estas taxas são calculadas separadamente das taxas base do Gas regular da camada de execução. As transações regulares ajustam principalmente a Base Fee em função da procura de espaço em blocos da camada de execução, enquanto as taxas de Blob dependem da oferta e procura de espaço de dados Blob. Quando a utilização de Blob é baixa e o espaço de dados é relativamente abundante, as taxas base de Blob podem manter-se baixas. Mesmo que as redes de Layer 2 continuem a submeter dados, o volume de queima de ETH resultante pode ser limitado. À medida que a procura de Blobs aumenta, o mecanismo de taxas ajusta-se em conformidade, mas não se pode assumir que um maior volume de transações de Layer 2 resulte necessariamente num aumento proporcional da queima de ETH.
Esta alteração torna a estrutura da queima de ETH mais complexa. Os investidores precisam de monitorizar não apenas as taxas geradas por transações regulares da mainnet, mas também a procura de dados Blob e os níveis de taxas correspondentes. À medida que o Ethereum continua a expandir a disponibilidade de dados, a rede pode processar mais dados de Layer 2 mantendo um baixo custo unitário. Para os utilizadores e os programadores de aplicações, isto é geralmente benéfico para expandir a utilização. Contudo, do ponto de vista da oferta de ETH, a escalabilidade de baixo custo pode permitir que o volume de queima se mantenha relativamente moderado durante um período prolongado. Avaliar o impacto da EIP-4844 exige considerar tanto a eficiência da escalabilidade como a economia de tokens, em vez de medir o sucesso da atualização apenas pelo volume de queima de ETH.
Como afeta o nível de staking PoS a nova emissão de ETH?
Após The Merge, o Ethereum passou a manter a segurança da rede através do mecanismo de consenso PoS. Os validadores participam na proposta e validação de blocos ao colocar ETH em staking e recebem recompensas de acordo com as regras do protocolo. Ao contrário da era PoW, em que os mineiros competiam por recursos computacionais, a segurança do PoS depende principalmente dos ativos em staking dos validadores e das regras de penalização correspondentes. A nova emissão de ETH provém sobretudo das recompensas da camada de consenso, e o montante das recompensas está relacionado com a quantidade de ETH em staking, o desempenho dos validadores e os parâmetros do protocolo. Um aumento do nível de staking geralmente eleva a emissão total de recompensas da rede, mas a taxa de recompensa por ETH em staking não aumenta ao mesmo ritmo.
Não existe uma relação fixa direta entre as recompensas de staking e a queima de ETH. Mesmo que a atividade de transações da rede se mantenha estável, as alterações na emissão da camada de consenso podem fazer variar a taxa de crescimento da oferta líquida de ETH. Por outro lado, quando a procura de transações na mainnet aumenta significativamente e a Base Fee sobe, o volume de queima pode exceder a nova emissão durante um curto período, levando o ETH a regressar a um estado de deflação líquida. A emissão de PoS e a queima da EIP-1559 são impulsionadas por mecanismos diferentes e, em conjunto, determinam a alteração final da oferta.
Os bloqueios de staking também devem ser distinguidos da queima de tokens. Quando os utilizadores colocam ETH em staking, esse ETH não é removido permanentemente da oferta total. Os ativos em staking continuam a ser ETH dentro da rede, embora estejam sujeitos a procedimentos de saída de validadores e levantamento em determinadas condições. A queima significa que o ETH relevante é removido permanentemente da oferta reconhecida pelo protocolo. Por vezes, o mercado associa o aumento de ETH em staking a uma redução da oferta disponível para venda, mas trata-se de uma análise de liquidez e não pode ser diretamente equiparado a uma diminuição da oferta total de ETH. Determinar se o Ethereum é deflacionário continua a exigir a observação de dados reais de emissão e queima.
Um declínio do volume de queima de ETH significa que o seu preço vai necessariamente ficar sob pressão?
Um declínio do volume de queima de ETH pode enfraquecer as expectativas de alguns investidores relativamente à escassez do token, mas não existe uma relação causal fixa entre o volume de queima e o preço de mercado. O mecanismo de queima da EIP-1559 pode reduzir o aumento da oferta. Mantendo-se todos os restantes fatores iguais, uma emissão líquida mais baixa pode afetar a estrutura de oferta de longo prazo. No entanto, o preço do ETH também é afetado pela procura dos investidores, liquidez do mercado, taxas de juro macroeconómicas, alocação de capital institucional, desenvolvimento de aplicações on-chain e sentimento geral do mercado de criptomoedas. Mesmo que a rede entre num estado de deflação líquida, o preço pode ainda diminuir se a procura de venda aumentar significativamente. Por outro lado, mesmo que a oferta cresça moderadamente, o preço pode aumentar se a procura pelo ativo se expandir.
A relação entre a queima de taxas e a atividade económica na rede também exige uma interpretação cuidadosa. Um elevado volume de queima de ETH pode resultar de negociações DeFi ativas e da procura por aplicações, mas também pode resultar de especulação de curto prazo, tendências de NFT ou congestionamento da rede. Taxas elevadas podem aumentar o volume de queima, mas também podem reduzir a disposição dos utilizadores comuns para utilizar a rede. Embora taxas baixas reduzam a contribuição para a queima de cada transação, podem melhorar a experiência das aplicações e criar condições favoráveis para pagamentos, liquidação de stablecoins e outros casos de utilização de elevada frequência. O desenvolvimento de longo prazo do Ethereum não depende de manter taxas de transação elevadas, mas de suportar mais atividade economicamente significativa, preservando simultaneamente a segurança e a descentralização da rede.
Numa perspetiva de investimento, o valor do ETH não pode ser inteiramente atribuído à contração da oferta. O ETH é utilizado para pagar taxas de rede, participar em staking e fornecer garantias para DeFi. Também desempenha várias funções económicas no Ethereum e no seu ecossistema mais amplo. À medida que as stablecoins, os ativos tokenizados e os serviços financeiros on-chain se desenvolvem, a estrutura da procura de ETH pode continuar a mudar. No entanto, a medida em que o aumento da atividade do ecossistema se traduz em procura de ETH enquanto ativo continua a exigir uma análise específica. O volume de queima é um indicador importante da atividade económica da rede, mas não é uma ferramenta independente de previsão de preços e é ainda menos adequado como única base para determinar quando comprar ou vender.
Como devem os investidores avaliar se o ETH pode regressar à deflação?
Observar a tendência da oferta de ETH exige distinguir as flutuações de curto prazo das alterações de longo prazo.
O volume diário de queima pode ser afetado por aplicações populares, volatilidade do mercado e congestionamento temporário da rede, pelo que não pode refletir integralmente a condição económica geral da rede. Os investidores podem analisar as alterações na oferta líquida de ETH ao longo de períodos de 7 dias, 30 dias e períodos mais longos para determinar se o montante queimado se manteve acima da nova emissão. Se a oferta total de ETH continuar a diminuir durante um determinado período, esse período pode ser considerado deflacionário em termos líquidos. Se a oferta continuar a aumentar, a nova emissão excedeu o montante queimado durante o mesmo período. Ao utilizar diferentes plataformas de dados, os investidores devem também prestar atenção aos horários de atualização dos dados, às definições de oferta e à consistência dos períodos estatísticos.
As estruturas de taxas e a atividade da rede também devem ser monitorizadas. A Base Fee da mainnet, a utilização de Gas, as taxas de Blob e a procura de submissões de dados de Layer 2 podem ajudar a explicar as alterações no volume de queima.
Se as taxas da mainnet diminuírem enquanto o volume de transações de Layer 2 e a utilização de dados continuarem a aumentar, isto pode indicar que a atividade está a migrar para redes de escalabilidade, em vez de se contrair em todo o ecossistema. Os investidores podem também considerar a oferta de stablecoins, a atividade DeFi, a liquidação on-chain e a utilização em aplicações do mundo real para avaliar se o Ethereum está a desenvolver novas fontes de procura. Diferentes indicadores podem ter diferentes desfasamentos temporais, e o crescimento de curto prazo da atividade pode não se traduzir imediatamente num maior volume de queima de ETH.
A emissão de PoS e as atualizações do protocolo também exigem atenção. Alterações nos níveis de staking, ajustamentos aos mecanismos de recompensa dos validadores e futuras atualizações que possam afetar os mercados de taxas da camada de execução ou de disponibilidade de dados podem alterar a estrutura de oferta de longo prazo do ETH.
Ao avaliar estas alterações, os investidores devem distinguir entre regras de protocolo que já foram implementadas e conceções que permanecem na fase de investigação, discussão ou proposta. Para investidores de longo prazo, o facto de o ETH se tornar deflacionário num determinado trimestre é apenas uma parte da análise. Mais importante é determinar se o Ethereum consegue continuar a atrair atividade económica genuína e manter o seu papel no sistema financeiro on-chain através de uma infraestrutura segura e escalável.
Resumo
Um declínio do volume de queima de ETH não significa que a EIP-1559 tenha falhado. Em vez disso, reflete alterações no mercado de taxas e na estrutura de atividade da rede do Ethereum. A EIP-1559 queima permanentemente as taxas base das transações, ligando a oferta de ETH à procura de espaço em blocos da rede. No entanto, o mecanismo não garante que o montante queimado exceda sempre a nova emissão. Desde The Merge, o PoS reduziu significativamente a taxa de nova emissão de ETH. A rede registou deflação líquida em determinados períodos, mas, à medida que as taxas diminuem e a atividade migra para a Layer 2, o ETH pode regressar a um estado de inflação líquida.
A escalabilidade de Layer 2 e o mecanismo de dados Blob alteraram ainda mais a forma como as taxas de rede são geradas. Podem ser concluídas mais transações a custos mais baixos, o que contribui para expandir a utilização do ecossistema Ethereum, mas não produz necessariamente um aumento proporcional do volume de queima de ETH. Taxas baixas e um baixo volume de queima não indicam necessariamente que o desenvolvimento da rede está a ser dificultado, e um volume de queima mais elevado, por si só, não pode provar que a rede tem maior valor económico de longo prazo.
Para os investidores, as alterações na oferta de ETH devem ser analisadas em conjunto com a procura da rede, a emissão de staking, a atividade de Layer 2 e os fluxos de capital do mercado. A EIP-1559 é uma componente importante da economia de tokens do Ethereum, mas o valor de longo prazo do ETH continua a depender da capacidade da rede para continuar a fornecer uma infraestrutura de blockchain segura, fiável e genuinamente necessária. Em vez de tratar a deflação como um resultado inevitável, compreender a relação dinâmica entre emissão e queima é mais útil para formar uma avaliação objetiva do mercado.
Perguntas frequentes
O que significa um declínio do volume de queima de ETH?
Um declínio do volume de queima de ETH significa que o montante de ETH removido permanentemente da oferta através de mecanismos como a EIP-1559 diminuiu durante um período específico. Os principais fatores incluem a utilização de Gas da mainnet, os níveis de taxa base e as taxas de dados Blob.
A EIP-1559 garante que o ETH será sempre deflacionário?
Não. A EIP-1559 garante que as taxas base que cumprem as regras aplicáveis são queimadas, mas o ETH continua a ser emitido através do mecanismo de consenso PoS. A oferta total de ETH só diminui quando o montante queimado excede a nova emissão.
Porque pode o ETH voltar a passar de deflacionário para inflacionário?
Quando as taxas da rede diminuem e o montante de ETH queimado fica abaixo da nova emissão proveniente das recompensas dos validadores, a oferta total pode aumentar. Este é um estado normal que pode ocorrer no âmbito do atual mecanismo monetário do Ethereum.
Um maior volume de transações de Layer 2 significa um maior volume de queima de ETH?
Não necessariamente. As redes de Layer 2 podem processar transações em lotes e submeter dados ou provas à mainnet. O seu impacto no volume de queima de ETH depende das taxas de execução da mainnet, das taxas de dados Blob e da procura efetiva de liquidação. Não pode ser estimado apenas a partir do número de transações de Layer 2.
As taxas de Blob são queimadas?
Sim. As taxas base de Blob introduzidas pela EIP-4844 incluem um mecanismo de queima, mas o respetivo mercado de taxas funciona de forma independente do mercado regular de Gas da camada de execução.
Colocar ETH em staking é o mesmo que queimá-lo?
Não. O ETH em staking continua a fazer parte da oferta total da rede, enquanto o ETH queimado é removido permanentemente da oferta. Ambos têm efeitos diferentes na liquidez e na economia de tokens.
Um declínio do volume de queima de ETH significa que o preço vai necessariamente cair?
Não. O volume de queima afeta as alterações na oferta, mas o preço do ETH também é influenciado pela procura de investimento, pelo ambiente macroeconómico, pela liquidez do mercado e pelo desenvolvimento do ecossistema, entre outros fatores.