A maior dificuldade reside no facto de não existir um sistema fiscal universal para criptoativos. Nos Estados Unidos, a criptomoeda é geralmente tratada como propriedade; a Índia tributa os ganhos de ativos digitais virtuais a uma taxa especial de 30%; a Alemanha pode isentar criptoativos detidos a título privado após um ano; e jurisdições como os Emirados Árabes Unidos adotam uma abordagem muito distinta ao rendimento de investimento pessoal. As secções seguintes detalham como são calculadas as mais-valias em cripto, que transações podem originar impostos, a diferença entre rendimento e mais-valias, e como as principais jurisdições aplicam as suas regras fiscais na prática.
Principais pontos a reter
-
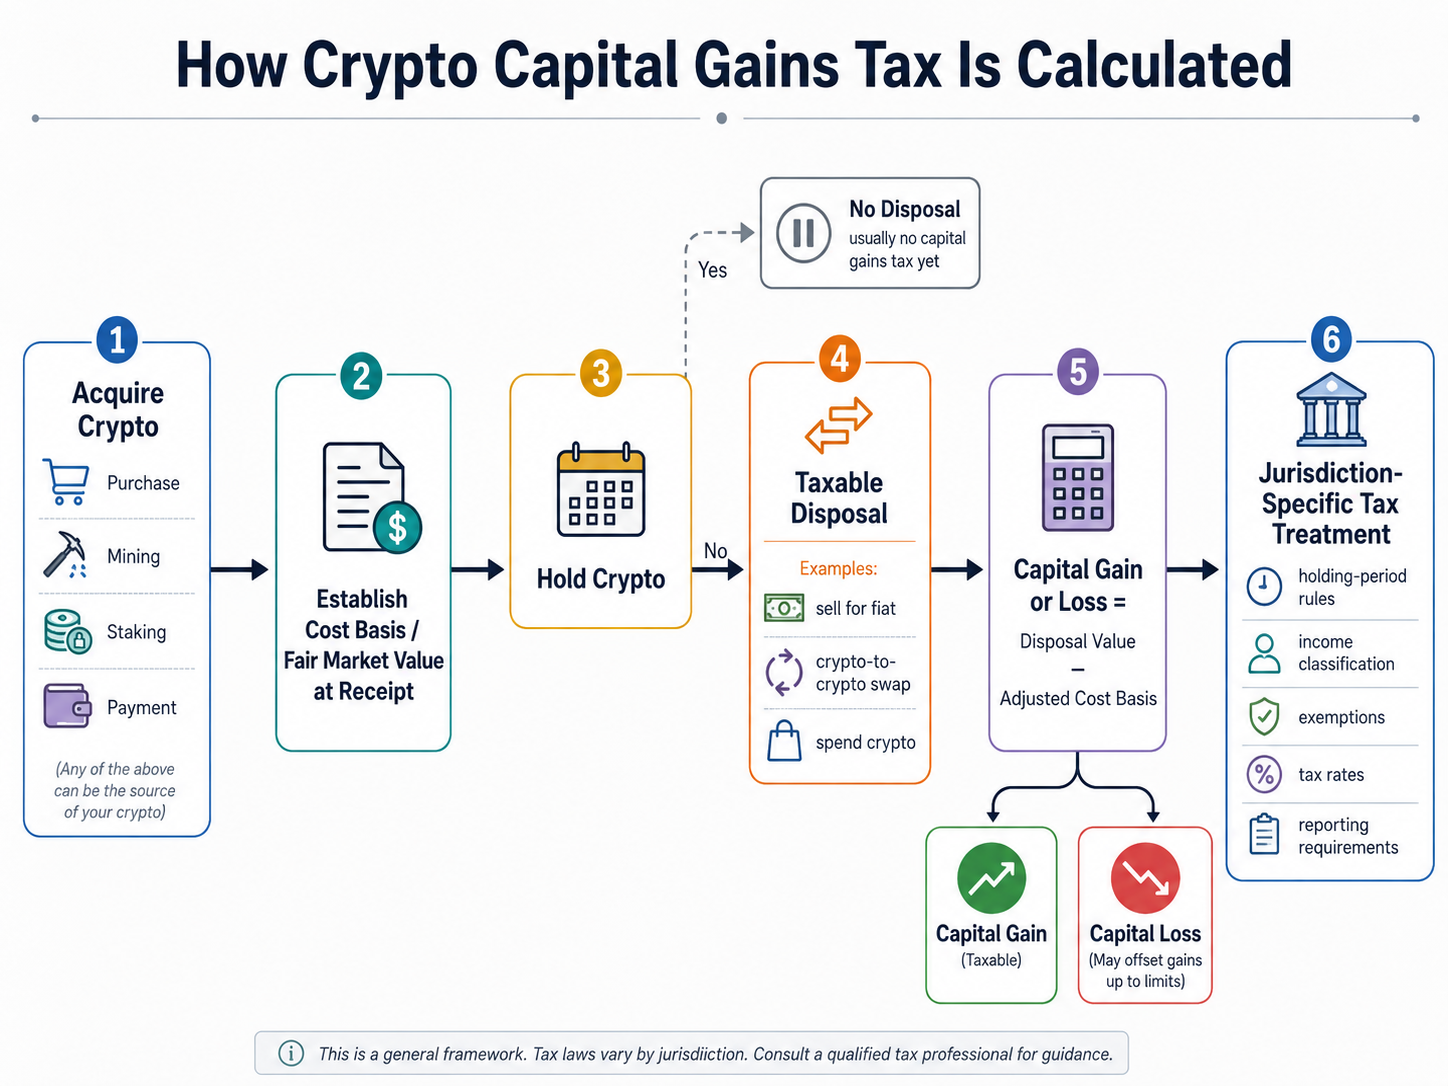
As mais-valias em cripto surgem normalmente quando há alienação de criptoativos, seja por venda para moeda fiduciária, troca de criptoativos ou utilização de cripto para adquirir bens ou serviços.
-
A mais-valia é geralmente calculada com base no valor de alienação menos o custo de aquisição, embora custos permitidos, métodos contabilísticos, isenções e taxas variem entre países.
-
Receber cripto pode gerar imposto sobre o rendimento antes de existir qualquer mais-valia. Recompensas de mineração, recompensas de staking, pagamentos laborais e alguns airdrops podem ser inicialmente reconhecidos como rendimento ordinário ou outra categoria de rendimento tributável.
-
Os períodos de detenção podem alterar substancialmente o tratamento fiscal. As mais-valias de longo prazo nos EUA podem beneficiar de taxas preferenciais; a Alemanha elimina geralmente a exposição fiscal sobre vendas privadas após um ano; e Portugal exclui ganhos qualificados sobre cripto detidos durante pelo menos 365 dias.
-
A localização é mais importante do que a blockchain. Residência, estatuto do contribuinte, plataforma utilizada e legislação fiscal local determinam se a mesma transação é tributável, isenta, dedutível ou sujeita a reporte.
O que é o imposto sobre mais-valias em cripto?
O imposto sobre mais-valias diz respeito ao ganho económico gerado quando um ativo de capital é alienado por um valor superior ao seu custo de aquisição aplicável. Para criptoativos, um cálculo simplificado é:
Mais-valia = valor de mercado à alienação − custo de aquisição ajustado
Por exemplo, se um investidor compra 1 ETH por 2 000 $ e o vende mais tarde por 3 200 $, ignorando custos de transação e ajustamentos específicos da jurisdição, o ganho é de 1 200 $. Se o ativo for vendido por 1 600 $, a transação resulta numa perda de capital de 400 $.
O preço de compra é normalmente o ponto de partida para o custo de aquisição, mas comissões, método de aquisição, transações tributáveis anteriores, ativos herdados ou doados e regras contabilísticas locais podem alterar o resultado. O valor de mercado é também relevante quando uma transação não tem um preço fiduciário direto, como ocorre frequentemente em trocas entre criptoativos.
Nem todos os países classificam os lucros em cripto como “mais-valias”. O Japão, por exemplo, geralmente enquadra os ganhos individuais de negociação de cripto em rendimento diverso no seu sistema de imposto sobre o rendimento global, em vez de aplicar um regime autónomo de mais-valias em cripto. As taxas nacionais progressivas de imposto sobre o rendimento variam entre 5% e 45%; incluindo o imposto local sobre residentes, o encargo máximo efetivo é frequentemente próximo de 55%, dependendo da situação do contribuinte.
Esta diferença de classificação explica porque a tributação de criptomoedas por país não pode ser reduzida a uma simples comparação global de taxas.
Que transações em cripto constituem evento tributável?
Um evento tributável ocorre normalmente quando a propriedade, o valor ou o benefício económico sofrem alterações reconhecidas pela legislação fiscal local. O gatilho mais comum é a alienação tributável.
Venda de cripto por moeda fiduciária
Vender Bitcoin, Ether ou outro ativo digital por moeda fiduciária é um dos eventos tributáveis mais claros em jurisdições que tratam cripto como propriedade ou ativo de capital. Nos Estados Unidos, a Internal Revenue Service determina que vender ativos digitais por dólares ou moeda semelhante obriga ao reconhecimento do ganho ou perda resultante.
Por exemplo, quem utiliza o mercado à vista BTC/USDT numa bolsa como a Gate pode recorrer aos seus registos de transação, preços de execução e comissões para apurar o produto da alienação e o custo de aquisição. O local de negociação não determina a responsabilidade fiscal final do contribuinte; as regras fiscais locais é que o fazem.
Trocas cripto-para-cripto
Trocar BTC por ETH pode parecer apenas uma troca de ativos digitais, mas muitos sistemas fiscais consideram a transação como uma alienação.
Segundo os princípios fiscais dos EUA, uma troca transfere propriedade por outra propriedade e pode ser tributada de forma semelhante a uma venda. A Alemanha também trata as trocas de criptoativos como alienações, iniciando um novo período de detenção para o ativo recém-adquirido.
Isto torna a negociação frequente de cripto especialmente exigente em termos de registo, pois cada troca cripto-para-cripto pode exigir um cálculo do valor de mercado.
Utilização de cripto
Utilizar cripto para adquirir bens ou serviços pode igualmente desencadear impostos. Economicamente, o contribuinte alienou cripto em troca de propriedade ou serviços.
A Autoridade Fiscal Australiana inclui explicitamente a compra de bens ou serviços com cripto entre as transações que podem constituir uma alienação, e as orientações de reporte dos EUA tratam de forma semelhante a utilização de ativos digitais para obter bens ou serviços como uma transação relevante.
Comprar um café com Bitcoin valorizado pode, assim, ter consequências fiscais mesmo sem envolver moeda fiduciária.
Quando é que o rendimento em cripto gera imposto sobre o rendimento?
As mais-valias e o rendimento em cripto são conceitos distintos. Pode existir obrigação de imposto sobre o rendimento quando cripto é recebido e, posteriormente, pode ocorrer uma mais-valia ou perda aquando da alienação desse mesmo cripto.
As recompensas de mineração são um exemplo comum. O valor de mercado da renda mineira aquando do recebimento pode ser incluído como rendimento ordinário ou rendimento empresarial, dependendo da jurisdição e das circunstâncias. Nos EUA, ativos digitais obtidos por atividades de mineração e staking estão especificamente incluídos entre as transações sujeitas às regras fiscais federais. Cripto recebido por prestação de serviços como trabalhador independente pode igualmente constituir rendimento de trabalho independente.
Recompensas de staking, remunerações, determinados airdrops e outros rendimentos em cripto podem seguir um padrão semelhante em duas fases:
-
Receção: o valor de mercado pode tornar-se rendimento tributável.
-
Alienação posterior: a diferença entre o valor de alienação e o custo de aquisição estabelecido pode gerar uma mais-valia ou perda.
Esta distinção evita a dupla tributação. Se uma recompensa de staking no valor de 500 $ for reconhecida como rendimento à data da receção, esse montante pode, em geral, integrar o custo de aquisição do ativo para efeitos de cálculo de uma alienação futura nos sistemas fiscais que adotam esta abordagem.
Compreender como funciona o staking é, assim, relevante não só para a mecânica das recompensas, mas também para identificar quando novas unidades de um criptoativo entram nos registos do contribuinte.
Que atividades em cripto são geralmente isentas de imposto?
Isenção fiscal não significa necessariamente ausência de reporte, e as regras variam consoante o país. Ainda assim, várias atividades evitam, em geral, a ocorrência imediata de mais-valias.
Detenção de cripto
A valorização não realizada não é normalmente tributada em sistemas convencionais de mais-valias baseados na realização, apenas porque o preço de mercado aumenta. Quem adquire BTC e continua a detê-lo, em regra, não tem alienação a calcular.
Algumas jurisdições podem adotar abordagens diferentes para determinados contribuintes ou ativos financeiros, pelo que este princípio não é universal.
Transferência de cripto entre carteiras pessoais
Transferir criptomoeda de uma carteira ou conta detida pelo mesmo contribuinte para outra não representa, em geral, uma venda. O Serviço do Contribuinte dos EUA identifica as transferências entre carteiras, endereços ou contas pertencentes ao mesmo contribuinte como transações não tributáveis.
O custo de aquisição original deve, ainda assim, acompanhar os ativos. Transferir cripto não reinicia o preço de compra apenas porque o endereço da carteira muda.
Doação de cripto
Nos Estados Unidos, doar ativos digitais diretamente a uma organização de caridade qualificada geralmente não obriga o doador a reconhecer a mais-valia latente. Podem aplicar-se requisitos específicos de dedução e avaliação, especialmente em doações de valor elevado.
Isto difere de vender cripto e doar o produto em moeda fiduciária, pois a venda pode, por si só, criar uma alienação tributável.
Como funciona o imposto sobre mais-valias em cripto no mundo
O mesmo lucro de 10 000 $ em cripto pode ser tratado de forma muito diferente consoante a residência do contribuinte e a forma como o ganho foi gerado.
| Jurisdição |
Tratamento geral para particulares |
Aspeto relevante |
| Estados Unidos |
Ativos digitais geralmente tratados como propriedade |
O período de detenção afeta as taxas de mais-valias |
| Índia |
Ganhos em VDA geralmente tributados a 30% mais sobretaxa e cess |
Regime fiscal especial e não tratamento normal de mais-valias |
| Japão |
Ganhos em cripto geralmente enquadrados como rendimento diverso |
Tributação progressiva pode gerar uma carga marginal elevada |
| Alemanha |
Alienações privadas de cripto em menos de um ano podem ser tributáveis |
Ganhos privados qualificados após mais de um ano geralmente fora da regra de venda privada de um ano |
| Portugal |
Certos ganhos em cripto detidos ≥365 dias são excluídos |
Longo período de detenção pode originar tratamento a 0% |
| EAU |
Rendimento de investimento pessoal fora do imposto sobre sociedades para pessoas singulares |
Atividade empresarial pode ser tratada de forma diferente |
| Austrália |
Cripto detido como investimento é geralmente um ativo CGT |
Particulares elegíveis podem beneficiar de 50% de desconto CGT após 12 meses |
| Tailândia |
Ganhos em cripto qualificados podem beneficiar de isenção temporária de imposto sobre rendimento pessoal |
Isenção associada a empresas de ativos digitais licenciadas específicas |
Estados Unidos: propriedade, períodos de detenção e Formulário 1099-DA
Para efeitos fiscais federais nos EUA, a criptomoeda é tratada como propriedade. Vender, trocar ou alienar cripto pode gerar uma mais-valia ou perda. As mais-valias de curto prazo são geralmente tributadas às taxas de rendimento ordinário, enquanto os ganhos de longo prazo qualificados utilizam escalões preferenciais de mais-valias. Para 2026, a estrutura principal de taxas de longo prazo mantém-se em 0%, 15% e 20%, com limites determinados pelo estado civil e rendimento tributável.
Reter cripto por mais de um ano não garante, portanto, uma taxa de 0%; torna o ganho qualificado elegível para tratamento de longo prazo.
O reporte está também a tornar-se mais padronizado. Os corretores começaram a emitir o Formulário 1099-DA para alienações de ativos digitais reportáveis em 2025, a partir de 2026. O IRS afirma que os contribuintes devem reportar as transações tributáveis mesmo sem receber qualquer declaração informativa. As transações de capital passam, em geral, pelo Formulário 8949 e Anexo D, sujeitos às instruções de reporte aplicáveis.
Índia: imposto de 30% sobre ganhos em ativos digitais virtuais
A Índia aplica um regime especial ao rendimento proveniente de ativos digitais virtuais. O Departamento de Impostos sobre o Rendimento indica que os ganhos em VDAs estão sujeitos a imposto de 30% ao abrigo da Secção 115BBH, mais sobretaxa aplicável e 4% de cess, sendo divulgados transação a transação através do Anexo VDA na declaração relevante.
Isto ilustra porque afirmar que todos os países aplicam um “imposto sobre mais-valias” normal às cripto é incorreto. O tratamento fiscal depende da forma como a legislação nacional classifica os ativos digitais e o rendimento gerado.
Alemanha e Portugal: períodos de detenção podem alterar o resultado
A Alemanha é um dos exemplos mais claros de tributação baseada no período de detenção. Orientações do Ministério Federal das Finanças classificam os criptoativos detidos a título privado como “outros bens económicos” para efeitos das regras de venda privada. Os ganhos podem ser tributáveis como rendimento de venda privada quando aquisição e alienação ocorrem dentro de um ano; alienações após esse período ficam, em geral, fora da regra de um ano para detenção privada qualificada.
Portugal exclui igualmente ganhos e perdas qualificados envolvendo criptoativos detidos durante pelo menos 365 dias, sujeito a condições legais, incluindo regras relativas à jurisdição relevante.
Estas estruturas são centrais para perceber porque alguns países sem imposto sobre mais-valias em cripto ou com isenção condicional atraem particular atenção de investidores de longo prazo em cripto.
EAU: rendimento pessoal e atividade empresarial são diferentes
Os EAU não operam um sistema de imposto sobre o rendimento de pessoas singulares convencional, comparável ao de muitas jurisdições ocidentais. Para efeitos de imposto sobre sociedades dos EAU, a Autoridade Fiscal Federal indica que o rendimento de investimento pessoal de pessoas singulares não é considerado atividade empresarial. As pessoas singulares ficam sujeitas a imposto sobre sociedades quando exercem atividade empresarial qualificada e ultrapassam o limiar de volume de negócios aplicável.
Esta distinção ajuda a explicar por que razões tributação, licenciamento, residência e infraestrutura influenciam cada vez mais as jurisdições que emergem como hubs globais de cripto.
Austrália: mais-valias e desconto de 12 meses
A Autoridade Fiscal Australiana trata, em geral, o cripto detido como investimento como um ativo CGT. Vendê-lo, trocar um cripto por outro, converter em fiduciário, doar ou utilizá-lo para bens e serviços pode desencadear um evento CGT.
Particulares residentes elegíveis que detenham um ativo durante pelo menos 12 meses podem beneficiar de um desconto CGT de 50%. As perdas em cripto podem, em geral, compensar as mais-valias e ser reportadas para anos seguintes, segundo as regras aplicáveis, em vez de serem deduzidas diretamente ao rendimento tributável ordinário.
Tailândia: um exemplo atual de alteração da política fiscal sobre cripto
A Tailândia demonstra porque a tributação de criptomoedas por país deve ser verificada face à legislação em vigor e não como algo permanente. O Regulamento Ministerial n.º 399 introduziu uma isenção para apoiar a estratégia de hub de ativos digitais do país. O Departamento de Receita regista o regulamento como uma medida fiscal de apoio ao Digital Asset Hub global, sendo a isenção aplicável por período limitado e sob condições transacionais específicas.
O quadro atual aplica-se de 1 de janeiro de 2025 a 31 de dezembro de 2029 a ganhos qualificados envolvendo bolsas, corretores ou negociantes de ativos digitais licenciados. Transações fora do quadro qualificado não devem ser automaticamente consideradas isentas.
A Tailândia é, por isso, um exemplo útil de como os governos podem usar regras fiscais específicas para influenciar onde ocorre a negociação regulada de cripto sem eliminar a tributação sobre todas as formas de atividade em ativos digitais.
Como a realização de perdas fiscais pode compensar ganhos em cripto
A realização de perdas fiscais consiste em realizar deliberadamente perdas para compensar mais-valias tributáveis, quando permitido pela legislação local.
Nos EUA, as perdas de capital compensam primeiro as mais-valias. Se as perdas excederem os ganhos, pode deduzir-se, em geral, até 3 000 $ do remanescente líquido de perda de capital ao rendimento ordinário anual, ou 1 500 $ para contribuintes casados que apresentem declaração separada, com perdas adicionais a reportar para anos futuros.
Por exemplo:
-
Ganho realizado em BTC: 12 000 $
-
Perda realizada em ETH: 5 000 $
-
Mais-valia líquida antes de outros ajustamentos: 7 000 $
Se as perdas totais de capital excederem todos os ganhos de capital, pode aplicar-se o limite anual de dedução ao rendimento ordinário.
A realização de perdas fiscais não é um expediente universal. Métodos de identificação de ativos, disposições sobre partes relacionadas, regras anti-abuso, classificação de atividade empresarial e alterações futuras à legislação fiscal podem afetar a dedutibilidade das perdas. Um profissional fiscal deve avaliar estratégias de grande dimensão ou complexidade.
Reporte fiscal e manutenção de registos em cripto
Um reporte fiscal fiável depende de registos ao nível das transações, e não apenas do saldo da carteira no final do ano.
Os registos úteis incluem normalmente:
-
data de aquisição e preço de compra;
-
data de alienação e produto obtido;
-
comissões e custos de transação;
-
valor de mercado em moeda local;
-
valores de trocas cripto-para-cripto;
-
transferências de carteiras;
-
rendimento e recompensas de mineração;
-
recompensas de staking;
-
registos de airdrop;
-
extratos de bolsa;
-
IDs de transação e endereços de carteira;
-
alocações anteriores de custo de aquisição.
Nos Estados Unidos, o IRS exige o reporte de rendimentos, ganhos e perdas tributáveis em ativos digitais mesmo quando não é emitido Formulário 1099-DA ou outra declaração ao beneficiário.
Bons registos são cada vez mais importantes porque autoridades fiscais e bolsas de cripto reguladas podem receber ou trocar mais dados de transações de utilizadores ao abrigo de regimes de reporte alargados. Mover ativos entre carteiras ou bolsas de cripto não apaga o custo de aquisição histórico nem as consequências fiscais.
Riscos e limitações da comparação de regras fiscais sobre cripto
Comparações internacionais de tributação de cripto são úteis para compreender grandes diferenças, mas as taxas de imposto em destaque podem ser enganadoras.
Em primeiro lugar, a residência fiscal é determinante. Um país com regime isento para cripto não elimina automaticamente obrigações noutra jurisdição onde o investidor mantenha residência fiscal.
Em segundo lugar, atividade de investidor e de empresa podem ser tratadas de forma distinta. Negociação profissional repetida, operações de mineração, remunerações ou atividade comercial podem ser classificadas como rendimento empresarial, rendimento ordinário ou rendimento de trabalho independente, em vez de mais-valias.
Em terceiro lugar, a estrutura do ativo é relevante. A detenção direta de cripto pode ter tratamento fiscal diferente de produtos negociados em bolsa de cripto, derivados, valores mobiliários tokenizados, detenção societária ou ativos detidos em estruturas de reforma fiscalmente vantajosas.
Por fim, as regras fiscais sobre cripto mudam. A isenção temporária da Tailândia demonstra como uma regra pode depender de datas e intermediários licenciados, enquanto o reporte do Formulário 1099-DA nos EUA mostra como os requisitos de conformidade podem evoluir mesmo mantendo-se a classificação de propriedade subjacente.
Conclusão
O imposto sobre mais-valias em cripto começa, geralmente, com uma questão económica simples: qual o valor do ativo à aquisição e qual o valor à alienação — mas as consequências fiscais finais dependem da legislação local.
Vender cripto, trocar uma criptomoeda por outra e gastar cripto criam frequentemente alienações tributáveis. Rendimento de mineração, recompensas de staking, pagamentos e determinados airdrops podem, em alternativa, gerar rendimento tributável à data da receção e um ganho ou perda separado posteriormente. A detenção de ativos ou a transferência de cripto entre carteiras pessoais tende a não desencadear imposto imediato.
A abordagem mais eficaz não passa por focar apenas a taxa de imposto sobre cripto. É necessário acompanhar custo de aquisição, valor de mercado, períodos de detenção, eventos de rendimento, alienações, perdas, residência e regras de reporte em vigor. Alemanha, Portugal, Índia, Japão, EAU, Austrália, Tailândia e Estados Unidos demonstram como o resultado pode ser muito diferente para transações em cripto economicamente semelhantes.
Perguntas frequentes
A venda de criptomoeda desencadeia imposto sobre mais-valias?
Em muitas jurisdições, sim. Vender criptomoeda por moeda fiduciária é geralmente considerado uma alienação tributável e pode gerar uma mais-valia ou perda em função da diferença entre o produto obtido e o custo de aquisição. A classificação fiscal exata e a taxa dependem da legislação local.
A troca de uma criptomoeda por outra é tributável?
Frequentemente, sim. Países como os Estados Unidos, Alemanha e Austrália tratam, em geral, as trocas cripto-para-cripto como alienações, em vez de ignorar a transação até ser recebida moeda fiduciária.
As recompensas de mineração e staking são tributadas como mais-valias?
Nem sempre. As recompensas podem ser inicialmente tributáveis como rendimento ordinário, rendimento diverso, rendimento empresarial ou outra categoria de rendimento ao valor de mercado à data da receção. Uma venda posterior pode então gerar uma mais-valia ou perda separada.
A transferência de cripto entre carteiras é tributável?
A transferência entre carteiras controladas pelo mesmo contribuinte não constitui, em geral, uma alienação tributável segundo as regras dos EUA, pois não houve alteração de propriedade. Os registos de custo de aquisição devem, ainda assim, ser preservados quando os ativos se movimentam.
As perdas em cripto podem reduzir impostos?
Podem, em jurisdições que permitam que perdas de capital compensem mais-valias. Nos EUA, as perdas de capital podem compensar mais-valias, e uma perda líquida elegível pode, em geral, reduzir o rendimento ordinário até 3 000 $ por ano, com montantes não utilizados a reportar para anos futuros.
Que países não têm imposto sobre mais-valias em cripto?
A resposta depende da residência, período de detenção, estatuto do contribuinte e tipo de transação. Os EAU excluem, em geral, o rendimento de investimento pessoal do quadro de imposto sobre sociedades de pessoas singulares; a Alemanha e Portugal oferecem isenção relevante para longos períodos de detenção; e a Tailândia tem atualmente uma isenção temporária para transações qualificadas em empresas de ativos digitais licenciadas específicas.
Isenção de responsabilidade
Este conteúdo destina-se exclusivamente a fins educativos e não constitui aconselhamento fiscal, jurídico, contabilístico, de investimento ou financeiro. As regras fiscais sobre criptomoedas variam consoante a jurisdição e podem ser alteradas. Os contribuintes devem confirmar as regras em vigor junto da autoridade fiscal competente ou de um consultor fiscal qualificado antes de submeter declarações ou tomar decisões fiscais.