Em 4 de novembro de 2026, a Circle divulgou os seus resultados financeiros do terceiro trimestre, comunicando receitas totais e rendimentos de reservas de 865 milhões de dólares, um aumento de 17% em termos homólogos, e um lucro líquido de operações continuadas de 226 milhões de dólares, um aumento de 5%. Contudo, as receitas provenientes dos rendimentos das reservas de USDC, a sua principal fonte de receitas, diminuíram aproximadamente 8% em termos homólogos, enquanto cerca de 182 milhões de dólares das receitas trimestrais resultaram da pré-venda do token ARC. Entretanto, o volume de transações on-chain de USDC aumentou 49%, e a blockchain pública Arc lançou oficialmente a sua mainnet em setembro. A coexistência de crescimento financeiro, pressão sobre os rendimentos de reservas e expansão para novas áreas de negócio tornou o enquadramento de avaliação da Circle mais complexo.
Para os investidores, a questão fundamental não é saber se a Circle vai beneficiar do crescimento da indústria das stablecoin, mas quanto desse crescimento pode, em última instância, converter-se em lucro sustentável. Este artigo analisa a formação dos rendimentos de reservas de USDC, o impacto das alterações das taxas de juro na rentabilidade, a sustentabilidade das receitas do token ARC e se a Arc e a rede de pagamentos podem criar novas fontes de receita para a Circle com base nos seus resultados financeiros do terceiro trimestre. Apresenta também enquadramentos de avaliação aplicáveis às ações CRCL.
Principais conclusões
-
As receitas totais e os rendimentos de reservas da Circle no terceiro trimestre de 2026 foram de 865 milhões de dólares, um aumento de 17% em termos homólogos, enquanto os rendimentos de reservas de USDC diminuíram aproximadamente 8% em termos homólogos.
-
A pré-venda do token ARC contribuiu com aproximadamente 182 milhões de dólares em receitas. Este item deve ser identificado separadamente ao avaliar a rentabilidade sustentável.
-
A circulação média de USDC aumentou 8% em termos homólogos, mas o rendimento dos ativos de reserva diminuiu 61 pontos base, pressionando os rendimentos de reservas.
-
O crescimento do volume de transações on-chain de USDC não produz necessariamente um crescimento proporcional das receitas. Os saldos em circulação e os rendimentos das reservas têm um impacto mais direto nos rendimentos de reservas.
-
A mainnet da Arc está ativa, mas a atividade da rede, as receitas do token e o lucro operacional sustentável continuam a ser métricas distintas.
-
A avaliação da CRCL deve considerar o negócio de rendimentos de reservas, o crescimento da infraestrutura de pagamentos, as expectativas do mercado de capitais relativamente às taxas de juro e o risco de diluição acionista.
-
P/E, P/S e a análise de cenários podem complementar-se, mas as receitas pontuais de tokens não devem ser tratadas diretamente como base para lucros de longo prazo.
Como foi o desempenho da Circle no terceiro trimestre de 2026?
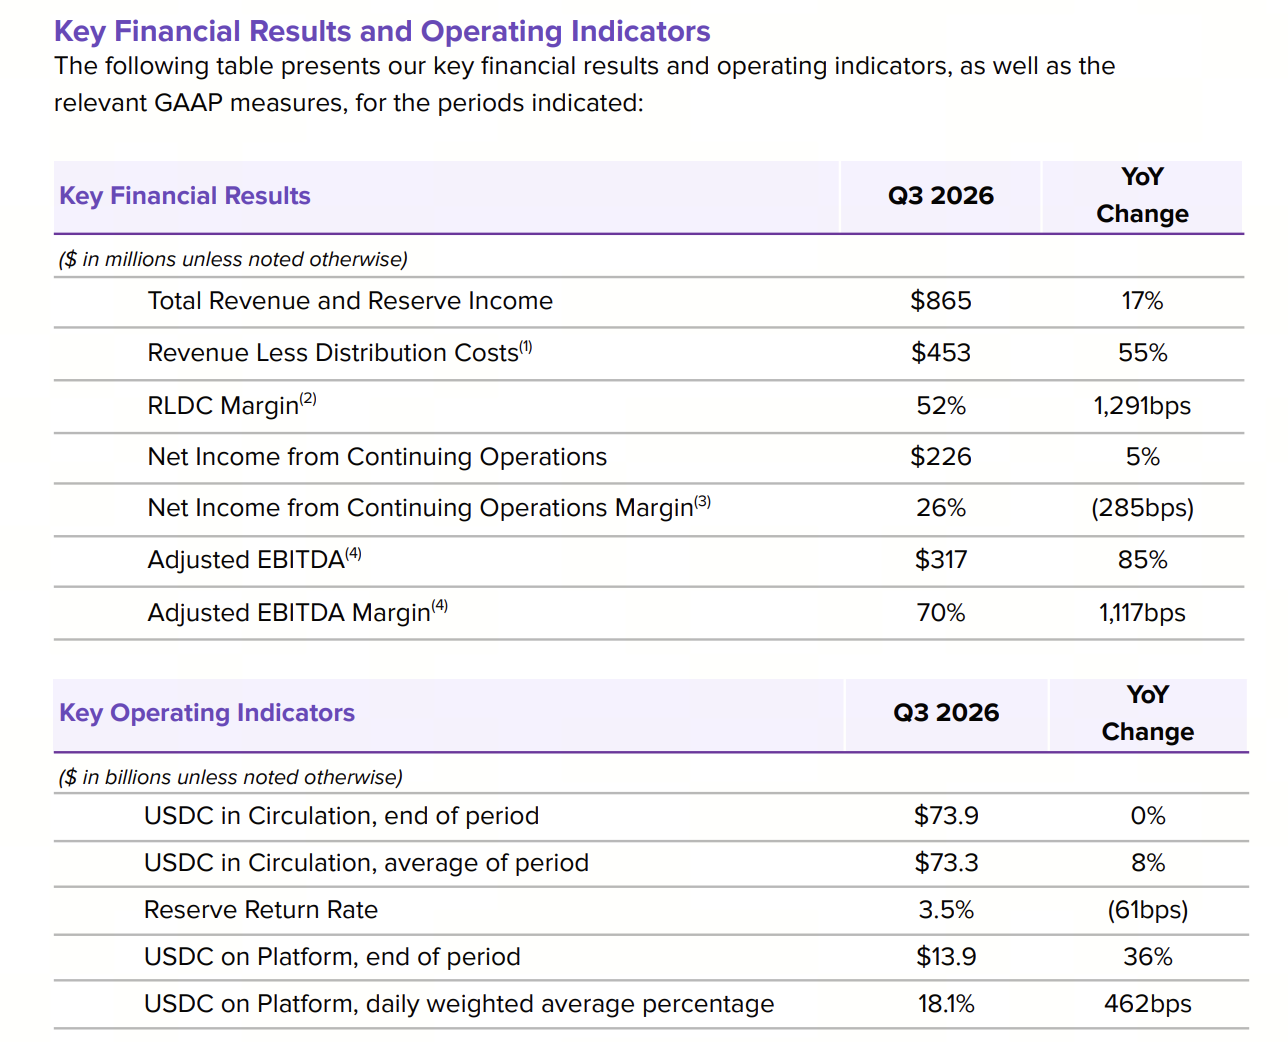
Os resultados financeiros do terceiro trimestre da Circle mostraram uma combinação de crescimento das receitas e diminuição dos rendimentos essenciais de reservas. As receitas totais e os rendimentos de reservas atingiram 865 milhões de dólares, um aumento de aproximadamente 17% em termos homólogos. O lucro líquido de operações continuadas atingiu 226 milhões de dólares, um aumento de aproximadamente 5% em termos homólogos. O EBITDA ajustado foi de 317 milhões de dólares, um aumento de aproximadamente 85% em termos homólogos.
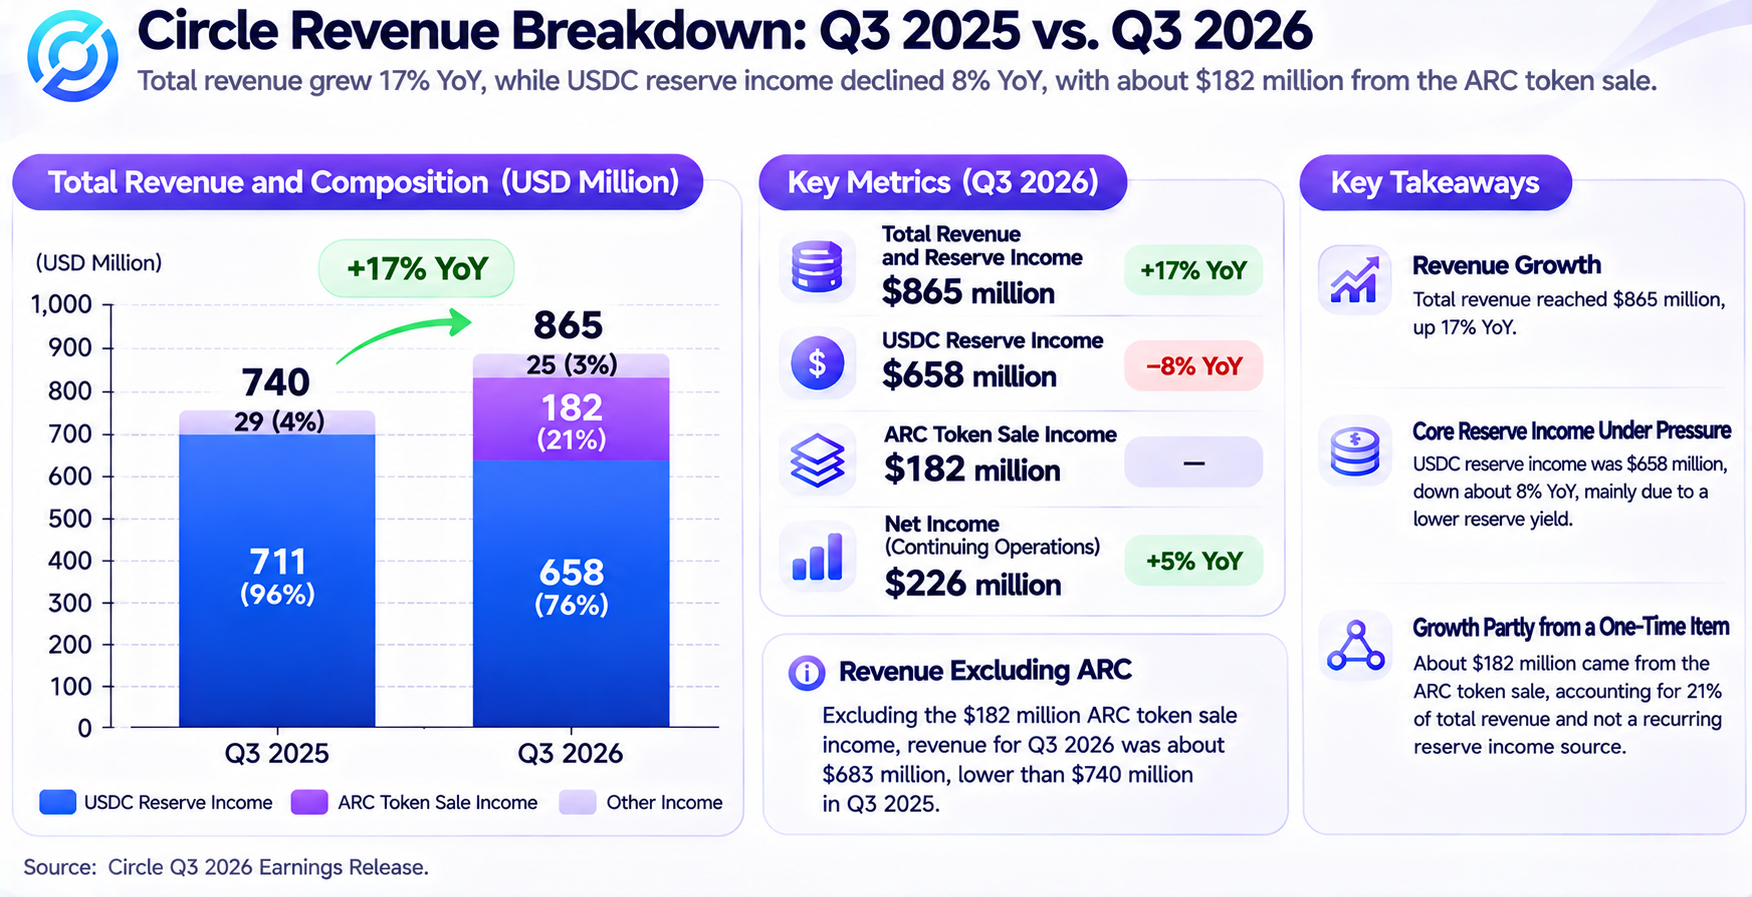
À primeira vista, a Circle manteve uma rentabilidade sólida. Contudo, a composição das suas receitas exige uma análise mais aprofundada. As outras receitas atingiram aproximadamente 207 milhões de dólares no trimestre, dos quais cerca de 182 milhões de dólares resultaram de receitas reconhecidas da pré-venda do token ARC. Excluindo este item, as receitas totais e os rendimentos de reservas teriam sido de aproximadamente 683 milhões de dólares, abaixo dos cerca de 740 milhões de dólares registados no mesmo período do ano anterior.
Isto não significa que as receitas de ARC não tenham valor económico. Indica, antes, que o seu método de reconhecimento difere do aplicado aos rendimentos recorrentes das reservas de USDC. Para efeitos de avaliação de ações, os investidores precisam de distinguir entre receitas operacionais recorrentes, receitas baseadas em projetos e expectativas de comercialização futuras que ainda não foram concretizadas.
Outra métrica relevante é o volume de transações on-chain de USDC. O volume de transações no terceiro trimestre atingiu 13,9 biliões de dólares, um aumento de 49% em termos homólogos, enquanto o USDC em circulação no final do período foi de aproximadamente 73,9 mil milhões de dólares, praticamente inalterado face ao mesmo período do ano anterior. Isto significa que a atividade de utilização de USDC e os saldos de reservas não cresceram em simultâneo.
Esta divergência demonstra que uma maior frequência de utilização de stablecoin não aumenta necessariamente de forma direta os rendimentos de reservas de um emissor. A rentabilidade da Circle continua a depender de quanto USDC permanece em circulação ao longo do tempo e do rendimento que os seus ativos de reserva podem gerar.
Porque são os rendimentos de reservas de USDC centrais para a avaliação da Circle?
USDC é uma stablecoin concebida para manter a paridade com o dólar americano. Os utilizadores podem converter dólares em USDC através de canais elegíveis de emissão e resgate ou resgatar USDC por dólares. A Circle é obrigada a deter ativos de reserva correspondentes ao USDC em circulação. Estas reservas consistem principalmente em numerário e ativos em dólares americanos de curto prazo e elevada liquidez.
Uma fonte importante das receitas da Circle são os juros e os rendimentos de investimento relacionados gerados pelos seus ativos de reserva. À medida que o montante de USDC em circulação aumenta, a empresa pode, em geral, gerir um conjunto maior de ativos de reserva. Quando as taxas de juro de curto prazo são elevadas, reservas do mesmo valor podem gerar mais rendimentos.
Por conseguinte, os rendimentos de reservas da Circle são afetados principalmente por dois fatores: o montante médio de USDC em circulação e o rendimento obtido nos ativos de reserva. Comparativamente ao volume diário de transações, estas duas variáveis têm uma relação mais direta com os rendimentos de reservas.
No terceiro trimestre de 2026, o montante médio de USDC em circulação atingiu aproximadamente 73,3 mil milhões de dólares, um aumento de 8% em termos homólogos. Contudo, o rendimento das reservas diminuiu para aproximadamente 3,54%, menos 61 pontos base em termos homólogos. Como resultado, os rendimentos trimestrais de reservas caíram de aproximadamente 711 milhões de dólares no mesmo período do ano anterior para aproximadamente 658 milhões de dólares.
Estes números revelam uma característica importante do modelo de negócio da Circle: mesmo que o montante médio de USDC em circulação continue a crescer, as receitas principais podem ainda diminuir se o rendimento das reservas cair mais rapidamente.
No entanto, os rendimentos de reservas não correspondem integralmente ao lucro que a Circle retém em última instância. A empresa tem de pagar taxas a determinados parceiros de distribuição e suportar custos de transação, tecnologia, conformidade e operações. Por conseguinte, a análise da rentabilidade da CRCL também exige avaliar quanto rendimento permanece após a dedução dos custos de distribuição aos rendimentos de reservas.
Isto significa que a Circle não pode ser avaliada apenas com base na taxa de crescimento da capitalização de mercado das stablecoin em circulação. A expansão da base de USDC é importante, mas os custos de distribuição, as alterações dos rendimentos e as despesas operacionais também afetam o benefício económico disponível para os acionistas.
Como vão as alterações das taxas da Reserva Federal afetar a rentabilidade da CRCL?
As taxas de juro são uma variável macroeconómica importante que afeta a rentabilidade da Circle. Como as reservas de USDC são investidas principalmente em numerário e ativos em dólares americanos de curto prazo, as alterações das taxas de juro de curto prazo refletem-se gradualmente nos rendimentos de reservas.
Quando as taxas de juro sobem, a Circle pode obter mais rendimentos dos seus ativos de reserva. Quando as taxas diminuem, os ativos de reserva recém-alocados ou reinvestidos enfrentam, em geral, rendimentos mais baixos. Mesmo que o montante de USDC em circulação permaneça relativamente inalterado, os rendimentos de reservas podem oscilar de forma significativa.
Utilizando a circulação média de USDC de aproximadamente 73,3 mil milhões de dólares no terceiro trimestre para uma análise de sensibilidade simples, uma descida de 100 pontos base no rendimento médio das reservas, assumindo que todas as restantes condições permanecem inalteradas, reduziria teoricamente os rendimentos anualizados de reservas em aproximadamente 733 milhões de dólares. Esta é apenas uma estimativa estática baseada no saldo médio. Não é uma previsão de resultados da empresa e não considera a alocação de ativos, o desfasamento na transmissão dos rendimentos nem alterações nos custos de distribuição.
Os investidores também precisam de considerar a relação entre as taxas de juro e a procura de stablecoin. Taxas mais baixas podem reduzir o rendimento gerado por cada unidade de USDC, mas também podem melhorar a liquidez dos mercados financeiros e impulsionar o crescimento dos pagamentos, da negociação e da liquidação transfronteiriça com stablecoin. Ambos os efeitos podem ocorrer ao mesmo tempo. O resultado final depende de saber se o crescimento dos saldos de USDC pode compensar a diminuição dos rendimentos.
As alterações das taxas de juro também podem afetar a avaliação das próprias ações CRCL. Quando as taxas de juro de mercado diminuem, a pressão de desconto sobre os fluxos de caixa futuros de algumas empresas em crescimento pode atenuar-se. Contudo, se os resultados efetivos da Circle diminuírem ao mesmo tempo, uma melhoria da avaliação pode não compensar a contração do lucro.
Por conseguinte, não é adequado assumir que as descidas das taxas são inerentemente negativas ou positivas para a CRCL. Uma abordagem mais razoável consiste em avaliar conjuntamente a política da Reserva Federal, os rendimentos dos títulos do Tesouro de curto prazo, a circulação média de USDC e o rendimento líquido das reservas da Circle, para determinar o impacto combinado das alterações das taxas de juro nas receitas e na avaliação.
Porque é que o crescimento do volume de transações de USDC não produz necessariamente receitas mais elevadas?
A circulação de stablecoin e o volume de transações são dois conceitos diferentes. A circulação mede quanto USDC existe no mercado num determinado momento. O volume de transações reflete quantas transferências ocorrem durante um período e o seu valor total.
Por exemplo, se USDC no valor de 100 dólares for transferido entre diferentes carteiras dez vezes consecutivas, poderá gerar 1000 dólares em volume acumulado de transferências on-chain. No entanto, isto não criaria 1000 dólares adicionais em ativos de reserva de USDC no mercado.
Por conseguinte, o crescimento do volume de transações on-chain não significa que a Circle possa cobrar taxas na mesma proporção do valor das transações. As transferências de USDC em blockchains são geralmente processadas pelas redes e aplicações relevantes, e o emissor pode não receber receitas diretamente de cada transferência.
No terceiro trimestre, o volume de transações on-chain de USDC atingiu 13,9 biliões de dólares, um aumento de 49% em termos homólogos, enquanto o USDC em circulação no final do período foi de aproximadamente 73,9 mil milhões de dólares, praticamente inalterado face ao mesmo período do ano anterior. Isto indica que a atividade on-chain de USDC aumentou significativamente, mas não se traduziu num saldo final de reservas mais elevado.
Entretanto, a quota de mercado do USDC caiu para aproximadamente 27%, menos 183 pontos base em termos homólogos. Uma diminuição da quota de mercado não significa necessariamente que a utilidade do USDC tenha diminuído, mas indica que a Circle continua a enfrentar concorrência de outras stablecoin em dólares americanos e de soluções de pagamento.
Para a análise de avaliação, o volume de transações pode ser utilizado para medir a atividade do ecossistema, a procura dos utilizadores e o potencial da rede de pagamentos, mas não pode substituir diretamente as métricas de receitas. Os investidores precisam de avaliar adicionalmente se a atividade de transações pode incentivar os utilizadores a deter USDC a longo prazo, aumentar os saldos nas plataformas ou gerar serviços de pagamento que possam ser cobrados de forma sustentável.
Se o volume de transações continuar a crescer sem expandir os saldos de reservas nem gerar novas receitas de serviços, a sua contribuição direta para a rentabilidade da Circle poderá ser limitada. Por outro lado, se a atividade de transações incentivar mais empresas a utilizar USDC para liquidação e a manter determinados saldos a longo prazo, poderá criar uma base de receitas mais estável.
Porque é que as receitas da pré-venda do token ARC afetam a qualidade do lucro da Circle?
Um dos itens dos resultados financeiros da Circle no terceiro trimestre que merece análise separada são as receitas da pré-venda do token ARC. A empresa reconheceu aproximadamente 182 milhões de dólares em receitas relacionadas durante o trimestre, enquanto as receitas totais e os rendimentos de reservas foram de aproximadamente 865 milhões de dólares.
A Circle concluiu o lançamento da mainnet da blockchain pública Arc no terceiro trimestre e criou uma oferta total inicial de 10 mil milhões de tokens ARC. O ARC foi concebido como o mecanismo nativo de coordenação para a segurança, utilidade e governação da rede, estando relacionado com o roteiro para a futura transição da rede para um mecanismo de proof-of-stake.
O montante total da pré-venda do token ARC divulgado pela empresa foi de aproximadamente 242 milhões de dólares, dos quais cerca de 182 milhões de dólares foram reconhecidos no terceiro trimestre. O reconhecimento de receitas esteve relacionado com a entrega dos tokens, o lançamento da mainnet e as condições de desempenho relevantes. Isto não significa que receitas de pré-venda de dimensão semelhante se repitam em todos os trimestres futuros.
Numa perspetiva financeira, este tipo de receita pode aumentar o lucro operacional e o EBITDA ajustado do período atual, mas a sua sustentabilidade difere significativamente da dos rendimentos de reservas de stablecoin. Os rendimentos de reservas dependem da permanência de USDC em circulação e dos rendimentos dos ativos, enquanto as receitas de pré-venda de tokens dependem de acordos específicos do projeto e de condições de reconhecimento contabilístico relacionadas.
Por conseguinte, os investidores não devem simplesmente multiplicar por quatro o lucro do terceiro trimestre e concluir que a empresa estabeleceu um nível correspondente de rentabilidade anual sustentável. Uma abordagem mais razoável é examinar separadamente o lucro reportado que inclui receitas da pré-venda de ARC e o desempenho operacional que exclui esse item.
É importante salientar que a exclusão das receitas de ARC destina-se a analisar a estrutura das receitas. Não significa que 182 milhões de dólares possam ser deduzidos diretamente ao lucro líquido. Os impostos, os custos relacionados e o tratamento contabilístico afetam todos o lucro final, pelo que o cálculo rigoroso do lucro líquido ajustado exige uma análise das demonstrações financeiras completas.
Numa perspetiva de avaliação, as receitas da pré-venda do token ARC têm relevância financeira real. Contudo, o reconhecimento de receitas num único trimestre não demonstra, por si só, que a Arc tenha estabelecido um modelo de negócio maduro e sustentável. A avaliação do valor de longo prazo da Arc também exige a análise da procura real da rede, da atividade dos programadores e das receitas operacionais futuras.
Pode a blockchain pública Arc tornar-se a segunda curva de crescimento da Circle?
A Arc é uma rede blockchain de Layer 1 lançada pela Circle, centrada em pagamentos com stablecoin, liquidação de ativos digitais e aplicações financeiras programáveis. Comparativamente à emissão de USDC e à gestão de reservas, a Arc está mais próxima da infraestrutura financeira subjacente. O seu valor potencial decorre do desenvolvimento contínuo da utilização da rede, do ecossistema de programadores e das aplicações financeiras.
Em 16 de setembro de 2026, a Arc lançou oficialmente a sua mainnet pública. A Circle divulgou que mais de 100 instituições e criadores do ecossistema participavam no momento do lançamento da mainnet e que a comunidade de programadores também tinha atingido uma determinada dimensão. O token ARC foi incorporado na conceção futura da segurança, utilidade e governação da rede.
Este desenvolvimento significa que a Arc passou da fase inicial de desenvolvimento tecnológico para operações reais de rede. Contudo, o lançamento de uma mainnet e a maturação de um modelo de negócio continuam a ser marcos distintos. Para os investidores em ações, a questão principal é saber se a Arc pode criar receitas sustentáveis independentes dos juros das reservas de USDC.
O potencial valor comercial da Arc pode ser entendido de três formas:
-
A atividade de pagamentos com stablecoin e de liquidação de ativos pode impulsionar o crescimento da utilização da rede.
-
As aplicações desenvolvidas por instituições e programadores podem aumentar a procura de USDC no ecossistema relevante.
-
Se a Circle puder fornecer serviços em torno da rede com mecanismos de taxas claros, poderá criar novas fontes de receita.
Contudo, o volume de transações da rede, o valor do token ARC e o lucro da Circle enquanto empresa cotada não podem ser tratados como equivalentes. Mesmo que a atividade da Arc aumente, os investidores continuam a ter de analisar quem recolhe as taxas de transação, quem suporta o custo de operar a rede e quanto do benefício económico resultante acaba por reverter para os acionistas da Circle.
A Arc também enfrenta desafios relacionados com a adoção pelos programadores, a interoperabilidade entre cadeias, a segurança, a governação dos validadores e a concorrência no ecossistema. A capacidade de uma rede atrair aplicações de longo prazo depende não só do desempenho técnico, mas também de saber se as empresas estão dispostas a realizar nela operações reais ao longo do tempo.
Por conseguinte, na avaliação da CRCL, a Arc pode ser considerada um novo negócio com potencial de crescimento. Contudo, na ausência de dados operacionais estáveis, não lhe devem ser atribuídas as mesmas premissas de rentabilidade de uma rede de pagamentos madura.
Pode a Circle Payments Network reduzir a dependência dos rendimentos de reservas?
A Circle Payments Network (CPN) é uma rede de infraestrutura que a Circle está a desenvolver para pagamentos institucionais e fluxos de fundos transfronteiriços. O seu objetivo é ligar instituições financeiras, prestadores de serviços de pagamento e participantes empresariais relacionados para apoiar a transferência e liquidação de fundos utilizando stablecoin.
Ao contrário do modelo de emissão de USDC, que depende principalmente dos juros dos ativos de reserva, a infraestrutura de pagamentos pode gerar receitas através de serviços de transação, acesso à rede e outros acordos comerciais. Contudo, as receitas efetivas dependem do modelo de preços, do volume de transações e dos custos dos serviços, não podendo ser inferidas apenas a partir do volume de pagamentos.
No terceiro trimestre, o volume total anualizado de pagamentos da CPN atingiu aproximadamente 41,3 mil milhões de dólares. A Circle anunciou também que celebrou um acordo definitivo para adquirir a Tazapay, uma plataforma de pagamentos transfronteiriços B2B sediada em Singapura, com o objetivo de expandir adicionalmente a cobertura da sua rede de pagamentos transfronteiriços. Prevê-se que a transação seja concluída em 2027, mantendo-se sujeita a condições, incluindo aprovação regulamentar.
Para a Circle, o valor potencial da rede de pagamentos reside não só no processamento de mais transações, mas também na introdução de USDC na gestão de tesouraria empresarial, na liquidação transfronteiriça e em cenários de pagamentos comerciais. Se as empresas continuarem a utilizar USDC como ativo de liquidação, isto poderá aumentar a procura de stablecoin e apoiar ainda mais o negócio de reservas.
Contudo, o volume de pagamentos da CPN não pode ser equiparado diretamente às receitas da Circle. Diferentes serviços de pagamento podem utilizar diferentes modelos de negócio, e os fluxos de fundos dentro da rede podem ser executados por parceiros. Os investidores precisam de continuar a acompanhar as receitas efetivamente reconhecidas pelo negócio de pagamentos, a sua margem bruta e a retenção de clientes.
Numa perspetiva de avaliação de longo prazo, se a Circle conseguir estabelecer uma infraestrutura de pagamentos com capacidade estável de gerar taxas, a sua estrutura de receitas poderá diversificar-se gradualmente. Contudo, até que a contribuição dos novos negócios se torne mais substancial, os rendimentos de reservas continuam a ser centrais para compreender o desempenho financeiro da empresa.
Que métodos de avaliação são adequados para as ações da Circle (CRCL)?
A Circle combina características de emissor de stablecoin, negócio de rendimentos de reservas e fornecedor de infraestrutura de tecnologia financeira. Por conseguinte, nenhuma métrica de avaliação isolada pode refletir plenamente o seu modelo operacional.
O rácio preço/lucro (P/E) mede o preço que os investidores pagam pelo lucro da empresa, mas pressupõe que o lucro tem um determinado grau de sustentabilidade. Para a Circle, projetos como a pré-venda do token ARC podem afetar materialmente o lucro num trimestre específico. Por isso, os investidores precisam de analisar tanto o lucro líquido reportado como a capacidade de geração de resultados normalizados.
O rácio preço/vendas (P/S) pode ser utilizado para avaliar como o mercado valoriza a dimensão das receitas da empresa. Contudo, a estrutura de receitas da Circle inclui rendimentos de reservas e custos de distribuição substanciais. As margens de lucro podem diferir significativamente entre fontes de receita, pelo que o rácio P/S da Circle não deve ser comparado diretamente com o de uma empresa de subscrições de software.
O rácio valor empresarial/EBITDA (EV/EBITDA) oferece outra perspetiva, mas os investidores continuam a ter de determinar se o EBITDA ajustado inclui receitas que não são sustentáveis e avaliar a natureza específica do numerário, dos passivos e de outros itens do balanço da empresa.
Também pode ser utilizada uma abordagem de avaliação por segmentos para dividir o negócio da Circle entre o negócio maduro de rendimentos de reservas, a infraestrutura de pagamentos e novos negócios como a Arc. O primeiro deve ser avaliado principalmente com base na circulação de USDC, nos rendimentos das reservas e nos custos de distribuição. Os dois últimos exigem uma avaliação baseada nas receitas reais, no progresso da comercialização e nas necessidades de investimento futuras.
| Método de avaliação |
Métricas principais |
Pontos a considerar |
| P/E |
Lucro líquido, EPS |
As receitas pontuais podem afetar o lucro |
| P/S |
Receitas totais, crescimento das receitas |
As margens de lucro diferem entre fontes de receita |
| EV/EBITDA |
Rentabilidade operacional |
Ajustamentos e estrutura de capital |
| Avaliação por segmentos |
Rendimentos de reservas, CPN, Arc |
As avaliações dos novos negócios são incertas |
| Análise de cenários |
Escala de USDC, taxas de juro, margens de lucro |
As alterações das premissas podem afetar significativamente os resultados |
Para a CRCL, uma abordagem mais razoável consiste em utilizar a capacidade de geração de resultados normalizados como base de avaliação e, em seguida, avaliar o potencial de crescimento com base no progresso real de comercialização dos novos negócios, em vez de utilizar as métricas financeiras de um único trimestre para determinar um preço justo definitivo para as ações.
Que métricas operacionais devem os investidores continuar a acompanhar relativamente à Circle?
A avaliação das ações da Circle depende não só dos seus resultados financeiros reportados, mas também das expectativas do mercado relativamente ao crescimento futuro das stablecoin, às taxas de juro e ao desenvolvimento de novos negócios. Por conseguinte, estabelecer um enquadramento de acompanhamento contínuo é mais significativo do que analisar isoladamente o lucro de um único trimestre.
-
Os investidores devem acompanhar a circulação média de USDC e a circulação de USDC no final do período. A circulação média está mais diretamente relacionada com os rendimentos de reservas, enquanto o valor no final do período ajuda a avaliar a base de ativos no final do trimestre. Considerar ambos ajuda a evitar avaliar as tendências operacionais apenas com base na oferta de USDC num único dia.
-
Os investidores devem acompanhar o rendimento das reservas e o rendimento líquido das reservas. O primeiro reflete a capacidade dos ativos de reserva de gerar rendimentos. O segundo também incorpora fatores como os custos de distribuição e está mais próximo do benefício económico que a empresa pode reter do seu negócio de reservas.
-
Os investidores devem acompanhar as alterações na composição das receitas. Itens como as receitas da pré-venda do token ARC podem afetar o desempenho financeiro de um trimestre específico. A capacidade da CPN, da Arc e de outros negócios de serviços para gerar receitas recorrentes determinará se a Circle pode reduzir gradualmente a sua dependência dos juros das reservas.
-
Os investidores devem acompanhar as despesas e as alterações no capital social. A infraestrutura tecnológica, o investimento em conformidade, a remuneração dos trabalhadores e a remuneração baseada em ações afetam todos o lucro e o EPS. Mesmo que o lucro global da empresa cresça, um aumento rápido das ações em circulação pode limitar o crescimento dos resultados disponíveis para cada acionista.
Por fim, as taxas de juro macroeconómicas e a concorrência no setor devem ser incluídas na análise. O crescimento do mercado de stablecoin não significa necessariamente que a quota de mercado da Circle vai aumentar. Novos emissores de stablecoin, redes de pagamentos bancários e outras infraestruturas financeiras digitais podem alterar a estrutura competitiva do setor.
Ao acompanhar em conjunto a circulação de USDC, os rendimentos das reservas, os custos de distribuição, as receitas de novos negócios e o EPS, os investidores podem estabelecer um enquadramento de avaliação mais completo para a CRCL, em vez de avaliarem o valor das ações apenas com base na narrativa de crescimento em torno da indústria das stablecoin.
Como negociar ações da Circle (CRCL) na Gate
Após concluírem uma análise dos resultados financeiros e da avaliação da Circle, os investidores também podem utilizar os produtos de negociação disponíveis para observar como o preço das ações da CRCL reflete a circulação de USDC, as expectativas relativas às taxas de juro e o progresso do negócio Arc. As secções Stocks e TradFi da Gate oferecem acesso a produtos de negociação relacionados com a CRCL. Os utilizadores elegíveis podem selecionar o método de negociação adequado com base na sua região, nas permissões da conta e na disponibilidade dos produtos.
Os utilizadores podem iniciar sessão na Gate, concluir a verificação de identidade exigida e ativar as permissões de negociação. Em seguida, podem pesquisar CRCL na página de negociação Stocks ou TradFi para consultar os produtos disponíveis, os dados de mercado e as regras de negociação. A Gate permite utilizar USDT para participar na negociação de ações relacionada. Os métodos específicos de colocação de ordens, os horários de negociação e as taxas estão sujeitos às informações apresentadas na página efetiva.
Tenha em conta que as ações CRCL, os contratos por diferença (CFD) sobre ações CRCL, os contratos perpétuos sobre ações e as ações tokenizadas CRCLX são produtos diferentes. A negociação direta de ações e a negociação de derivados diferem em termos de direitos de propriedade, margem, alavancagem e exposição ao risco. Em particular, os CFD e os contratos perpétuos geralmente não representam propriedade direta das ações da Circle, e a alavancagem pode amplificar as perdas causadas pelas oscilações de preço.
Durante a negociação efetiva, os investidores podem concentrar-se nos resultados financeiros trimestrais da Circle, na circulação de USDC, nas taxas de juro de curto prazo em dólares americanos, no desenvolvimento do ecossistema Arc e nas alterações da regulamentação das stablecoin. Estes fatores devem ser considerados juntamente com a tendência de preço, o volume de negociação e a avaliação da CRCL. A melhoria dos fundamentos não provoca necessariamente uma subida imediata do preço das ações, e um aumento de curto prazo no preço das ações não significa que a rentabilidade de longo prazo da empresa tenha mudado em conformidade.
Independentemente do método de negociação selecionado, os investidores devem confirmar o tipo de produto, os custos de negociação, os requisitos de financiamento e as regras de risco antes de colocar uma ordem. Devem evitar equiparar diretamente uma perspetiva sobre o crescimento empresarial de longo prazo da Circle aos movimentos de curto prazo do preço das ações.
Conclusão
Os resultados financeiros da Circle no terceiro trimestre de 2026 demonstram a relação complexa entre crescimento e rentabilidade enfrentada pelos emissores de stablecoin. As receitas totais e os rendimentos de reservas da empresa aumentaram 17% em termos homólogos, mas os rendimentos de reservas de USDC diminuíram aproximadamente 8%, enquanto as receitas da pré-venda do token ARC contribuíram de forma significativa para o desempenho financeiro do período atual. Isto significa que os investidores precisam de distinguir entre receitas operacionais sustentáveis e receitas de projetos específicos para avaliar mais rigorosamente a base de resultados da empresa.
A circulação de USDC e os rendimentos das reservas continuam a ser variáveis importantes para o negócio principal da Circle. Ao mesmo tempo, o lançamento da mainnet da Arc, a expansão da CPN e o desenvolvimento de infraestruturas de pagamentos transfronteiriços proporcionam à empresa novas vias de comercialização. Contudo, a capacidade de a utilização da rede e o volume de pagamentos se converterem em lucro sustentável ainda precisa de ser validada pelos resultados financeiros subsequentes.
Por conseguinte, a avaliação das ações CRCL não deve depender apenas de métricas P/E tradicionais, nem basear-se inteiramente nas expectativas de crescimento de longo prazo da indústria das stablecoin. A combinação de rendimentos de reservas normalizados, sensibilidade às taxas de juro, custos de distribuição e progresso da comercialização de novos negócios pode ajudar os investidores a desenvolver uma compreensão mais abrangente do valor operacional da Circle e das incertezas que enfrenta.
Perguntas frequentes
O que são as ações da Circle (CRCL)?
A Circle Internet Group é uma empresa de infraestrutura financeira digital cotada na Bolsa de Valores de Nova Iorque com o ticker CRCL. Os seus negócios principais incluem a stablecoin USDC e a infraestrutura de pagamentos relacionada.
De onde provém a maior parte das receitas da Circle?
Uma fonte importante das receitas da Circle é o rendimento gerado pelos ativos de reserva que suportam o USDC em circulação. A empresa também gera receitas através de outros serviços e atividades empresariais.
Porque podem os rendimentos de reservas da Circle diminuir mesmo quando a circulação de USDC cresce?
Os rendimentos de reservas são afetados tanto pela circulação média de USDC como pelo rendimento dos ativos de reserva. Se a diminuição do rendimento for superior à contribuição do crescimento da circulação, os rendimentos de reservas podem ainda diminuir.
As receitas da pré-venda do token ARC são receitas recorrentes?
As receitas da pré-venda do token ARC estão relacionadas com um projeto específico e com condições de desempenho. Não devem ser tratadas diretamente como receitas recorrentes que se podem repetir todos os trimestres.
O lançamento da mainnet da Arc significa que o lucro da Circle vai continuar a crescer?
Não necessariamente. O lançamento da Arc representa progresso na infraestrutura, mas a capacidade da atividade da rede para gerar receitas e lucro sustentáveis continua a depender do seu desempenho efetivo de comercialização.
Os investidores devem utilizar P/E ou P/S para avaliar as ações da Circle?
Ambas as métricas podem ser úteis, mas devem ser consideradas juntamente com a qualidade do lucro, os rendimentos das reservas, os custos de distribuição e a composição das receitas dos novos negócios. Uma conclusão de avaliação não deve basear-se numa única métrica.