Prefácio
«Que regulação é realmente necessária para a indústria das criptomoedas?» pode parecer uma questão simples, mas a resposta revela-se extremamente complexa.
Isto porque a indústria das criptomoedas nunca correspondeu a um só modelo de negócio.
As plataformas centralizadas à vista estabelecem correspondência de negociações, protegem ativos e asseguram liquidez de mercado. Os protocolos DeFi utilizam contratos inteligentes para executar negociações, empréstimos e outras funções financeiras. As stablecoin funcionam sobretudo como moeda digital, instrumento de pagamento e liquidação. As três coexistem no ecossistema blockchain, mas as suas fontes de valor, riscos e relações com utilizadores distinguem-se de forma fundamental.
Aplicar um conjunto único de regras a todos os negócios resulta, frequentemente, em dois problemas: ou as regras tornam-se demasiado genéricas para controlar riscos concretos, ou dependem excessivamente dos modelos financeiros tradicionais, agravando custos nos novos modelos de negócio sem resolver os desafios essenciais.
O debate sobre a estrutura do mercado dos EUA discussões legislativas em 2026 abordou continuamente temas da SEC, CFTC, stablecoin, DeFi e intermediários de mercado, pois os ativos digitais já não podem ser definidos por um único rótulo. O CLARITY Act procurou, desde início, criar uma estrutura clara para produtos digitais, contratos de investimento, plataformas de negociação e medidas de proteção dos clientes. Paralelamente, a SEC e a CFTC passaram a definir limites regulatórios para variados tipos de ativos digitais através de interpretações e regras.
Por isso, em vez de perguntar se a indústria cripto devia adotar uma regulação mais estrita ou tolerante, faz mais sentido colocar uma questão com maior impacto a longo prazo:
Que riscos devem ser prioritariamente enfrentados por cada negócio Web3?
Esta pergunta está muito mais alinhada com os problemas reais que a regulação tem de resolver e ajuda a indústria a antecipar a estrutura de mercado do futuro.
Principais conclusões
-
As plataformas centralizadas à vista, DeFi e stablecoin desempenham funções económicas distintas e não podem ser governadas por uma lógica regulatória única
-
Os principais riscos das plataformas centralizadas à vista concentram-se na custódia, integridade de mercado, ativos de clientes e conflitos de interesse
-
No DeFi, os desafios centram-se nos limites de responsabilidade, riscos de código, estruturas de governança e controlo do protocolo
-
As stablecoin envolvem sobretudo riscos associados aos ativos de reserva, capacidade de resgate, emissores e riscos de pagamento e liquidação
-
Uma abordagem de “regulação funcional” adequa-se melhor à complexidade do Web3 do que classificações baseadas apenas no nome dos Token
-
Estratificar a regulação não implica que cada negócio tenha regras totalmente separadas; trata-se de alinhar as regras com os riscos concretos
-
Com a maturação do Web3, negociação, pagamentos, custódia, emissão e infraestrutura protocolar poderão tornar-se setores especializados
As plataformas centralizadas à vista são o tipo de negócio mais simples de entender.
Os utilizadores depositam ativos numa plataforma que realiza a correspondência de negociações, gestão de ordens, custódia, levantamentos e outros serviços. Estas funções espelham, em certa medida, locais de negociação, corretagem e custódia nos mercados financeiros tradicionais.
No universo das criptomoedas, a diferença é que todas estas funções tendem a concentrar-se na mesma plataforma.
Uma só plataforma pode prestar simultaneamente serviços de negociação, custódia, empréstimo, conversão de stablecoin, derivados e outros. Este elevado grau de integração vertical facilita a experiência do utilizador, mas também torna mais complexos os conflitos de interesse e a segregação dos riscos.
Quando uma plataforma protege ativos dos utilizadores e, ao mesmo tempo, participa na criação de mercado ou oferece os seus próprios produtos financeiros, os reguladores centram-se em várias questões: existe segregação dos ativos dos clientes? As regras de negociação são justas? A plataforma possui uma adequada gestão de riscos? Os colaboradores internos podem aceder a informação sobre ordens dos clientes? Como são tratados os ativos dos clientes em caso de falência?
Estas questões estão diretamente ligadas à integridade do mercado e à proteção dos ativos dos clientes no sistema financeiro tradicional.
O CLARITY Act contempla exigências de proteção dos clientes para entidades que devem registar-se segundo as estruturas da SEC ou da CFTC, enquanto o enquadramento regulatório mais alargado pretende clarificar ainda mais os limites de responsabilidade nos mercados de ativos digitais.
Por isso, no caso das plataformas centralizadas, o problema regulatório central não é se a blockchain constitui uma tecnologia nova, mas sim: Quais são as responsabilidades da plataforma enquanto intermediária?
DeFi: quando negociação e empréstimo são executados por código
A maior inovação do DeFi foi atribuir funções tradicionalmente desempenhadas por intermediários financeiros a contratos inteligentes.
Os utilizadores não precisam de criar uma conta tradicional ou confiar os seus ativos a uma plataforma centralizada, podendo interagir diretamente com contratos inteligentes através da carteira. A correspondência de negociações, empréstimos, colateralização e liquidação podem ser executados automaticamente por programas.
Isto reforça de forma significativa a composibilidade do sistema financeiro.
Um Token pode ser simultaneamente ativo de negociação, colateral e fonte de liquidez. Um protocolo pode aceder à liquidez de outro protocolo.
Porém, os riscos também se modificaram.
Nas plataformas centralizadas, o risco reside sobretudo em pessoas e instituições falharem. No DeFi, adiciona-se o risco de falhas no código e nos sistemas.
Vulnerabilidades em contratos inteligentes, falhas de oráculos, ataques à governança, erros de permissões ou falhas no modelo económico podem provocar perdas volumosas em protocolos, sem intermediários tradicionais.
Existe ainda um desafio mais complexo relativo ao limite da responsabilidade.
Imaginando que o protocolo é constituído por código open-source inicialmente publicado por um grupo de programadores e depois atualizado por governança DAO, quem controla efetivamente o sistema?
Se um site frontend é operado por outra empresa e os utilizadores acedem ao protocolo através desse frontend, essa empresa assume as mesmas responsabilidades do protocolo?
Caso o protocolo não tenha uma empresa nos moldes tradicionais, como pode cumprir obrigações de gestão de risco permanente?
Estas questões mostram porque o DeFi não pode copiar simplesmente a estrutura regulatória das plataformas de negociação de valores mobiliários.
DeFi não significa “ausência de lógica regulatória”
É comum pensar que o DeFi tem apenas dois modos: integralmente descentralizado ou integralmente centralizado.
Na realidade, tudo é mais complexo.
Um protocolo pode ser altamente automatizado numa área e manter pontos de controlo claros noutras: permissões de atualização, gestão de oráculos, operações frontend, emissão de ativos, incentivos de liquidez ou reservas de stablecoin envolvem partes com responsabilidades reais.
Por isso, a questão relevante para regular o DeFi pode não ser: “Este protocolo é descentralizado?”
Mas sim: Quem pode de facto alterar o comportamento do sistema?
A interpretação conjunta da SEC e CFTC, publicada em março de 2026, já fornece orientações mais detalhadas para atividades como staking, airdrop, wrapping e ativos cripto não classificados como títulos. Isto reflete a transição da rotulagem de ativos para a regulação de operações e atividades concretas.
No DeFi, esta abordagem é especialmente relevante.
Se as futuras normas se centrarem no controlo real, exposição do cliente, risco de ativos e função de mercado, a descentralização pode não isentar automaticamente o protocolo do regulamento. Porém, isso não significa que todos os protocolos DeFi sejam tratados como instituições financeiras convencionais.
No fim, a análise deve regressar à função e ao risco.
Stablecoin: mais infraestruturas de pagamento do que Token comum
As stablecoin têm uma lógica totalmente distinta.
Plataformas centralizadas à vista tratam essencialmente da negociação de ativos. O DeFi aborda regras financeiras executadas por código. As stablecoin concentram-se em transferir e liquidar valor digital de forma estável.
Destacam-se por apresentar riscos próprios.
O primeiro é o risco de reserva. Se uma stablecoin garante uma paridade de 1:1 com o dólar, importa saber que ativos de reserva suportam essa paridade.
O segundo é o risco de resgate. Se os utilizadores podem trocar stablecoin pelos ativos correspondentes, conforme regras previstas, trata-se de um elemento fundamental da sua estrutura de crédito.
O terceiro é o risco do emissor. Stablecoin não são dólares digitais criados do zero: implicam uma instituição emissora, gestão de reservas, custódia e entidades legais.
O quarto é o risco sistémico. Com a integração das stablecoin nos sistemas de negociação e pagamentos, podem estar cada vez mais ligadas aos depósitos bancários, instituições de pagamentos e mercados de capitais.
Assim, a regulação das stablecoin tende a seguir o caminho:
Reserva → Resgate → Emissor → Pagamento
Isto difere da regulação dos valores mobiliários, que privilegia a divulgação e a conduta de negociação.
Porque “um só conjunto de regras” não cobre as três atividades
Ao analisar os três tipos de negócios, percebe-se que as suas estruturas de risco são fundamentalmente distintas.
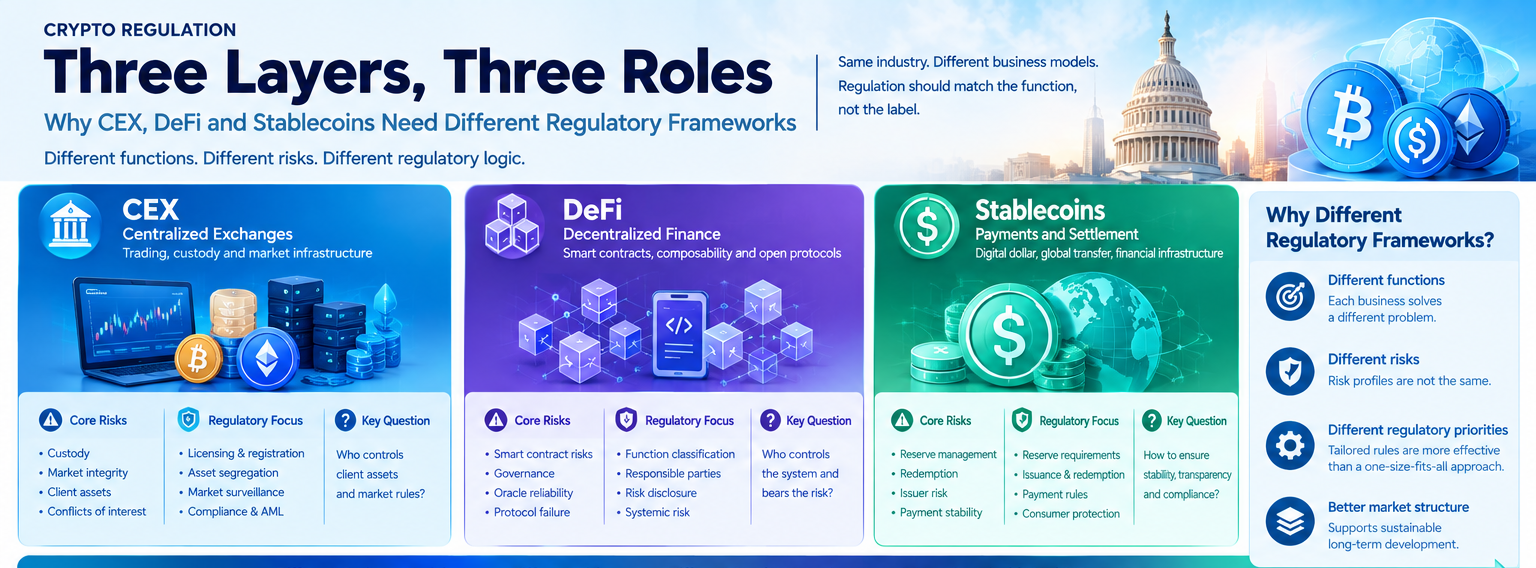
O foco para plataformas centralizadas à vista está em risco de intermediário.
No DeFi, as questões centrais prendem-se com risco de código, governança e limites de responsabilidade.
Nas stablecoin, os riscos centrais concentram-se em reserva, resgate e riscos de pagamento e liquidação.
Aplicar universalmente as mesmas regras pode cobrir certos riscos mas criar pontos cegos regulatórios noutros.
Exemplo: exigir que protocolos DeFi copiem a estrutura de registo, capital e operação de plataformas tradicionais não resolve vulnerabilidades de contratos inteligentes. Inversamente, tratar uma plataforma centralizada como simples software por utilizar blockchain não resolve os problemas de custódia dos ativos dos clientes.
Deste modo, o quadro explicativo adequado será:
Classificar pelo tipo de função, não pela natureza “cripto” do ativo.
É este o sentido do movimento da SEC nas interpretações dos ativos digitais de 2026. Os reguladores começam a distinguir produtos digitais, stablecoin e valores mobiliários digitais, clarificando a natureza jurídica das várias atividades de negociação.
O objetivo da estrutura de mercado é determinar “onde reside a responsabilidade”
Para o setor, o mais exigente no regulamento da estrutura de mercado não é categorizar Token, mas identificar a responsabilidade na cadeia de valor.
Quem controla os ativos dos utilizadores?
Quem define regras de negociação?
Quem é o emissor?
Quem gere as reservas?
Quem atualiza contratos inteligentes?
Quem opera o frontend?
Quem pode indemnizar ou remediar perdas?
Respondendo a estas questões, é possível definir uma estrutura regulatória eficaz.
Por esse motivo, a regulação Web3 do futuro deverá privilegiar cadeias de responsabilidade, em vez de se focar nos nomes dos ativos.
Nas plataformas centralizadas à vista, a cadeia de responsabilidade é clara, pois a plataforma é o intermediário principal.
Nas stablecoin, concentração na responsabilidade cabe ao emissor, custodiante das reservas e ao mecanismo de resgate.
No DeFi, a responsabilidade é mais dispersa, exigindo regulação que identifique direitos de controlo, governança e influência real.
Como a indústria pode dividir responsabilidades à medida que as regras se clarificam
Com a clarificação das regras, é provável que surja especialização industrial a longo prazo.
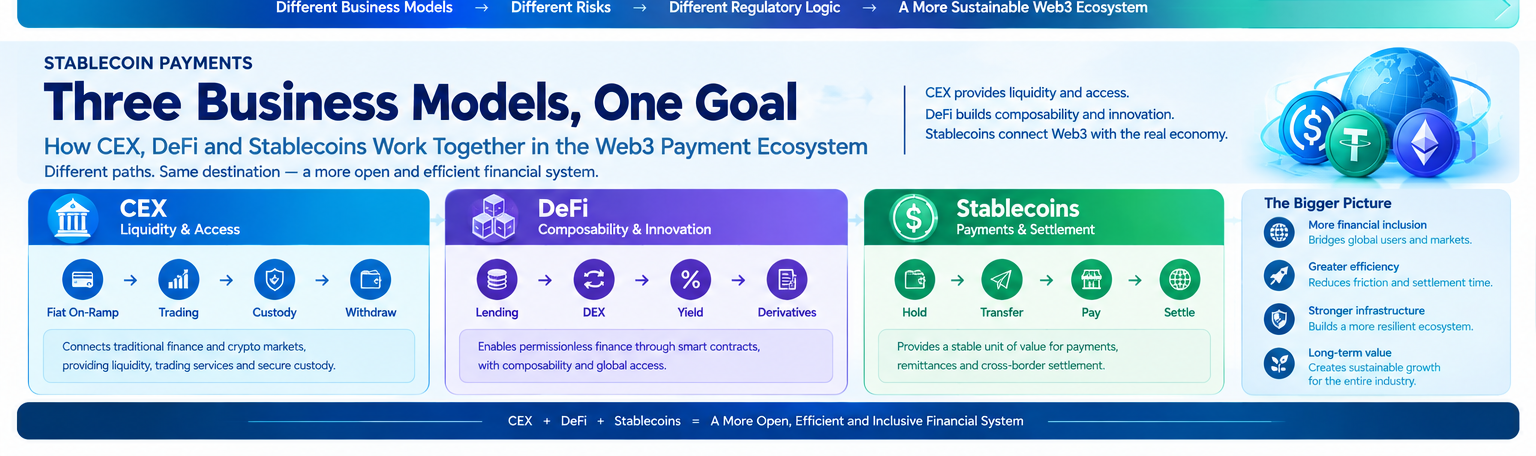
No passado, as plataformas cripto pretendiam abranger simultaneamente:
Negociação + Custódia + Pagamentos + Empréstimos + Emissão + Stablecoin.
No futuro, cada área poderá ser gerida de modo autónomo.
As plataformas de negociação centram-se na negociação e liquidez, as instituições de custódia na segurança dos ativos, emissores de stablecoin em pagamentos e liquidação, plataformas de Tokenização na emissão de ativos do mundo real, protocolos DeFi em aplicações financeiras on-chain.
Esta evolução não implica que o Web3 seja apenas uma réplica da finança tradicional.
Pelo contrário, o valor da blockchain reside no facto de estes módulos especializados se manterem interligados através de protocolos abertos.
Na finança tradicional, especialização implica sistemas fechados; no Web3, poderá assentar numa camada de liquidação aberta e unificada.
Este será o impacto estrutural a longo prazo das regras de mercado no Web3: não eliminar a rede aberta, mas redistribuir a responsabilidade sobre essa rede aberta.
Para equipas de projeto, a concorrência futura desloca-se de “narrativas” para “estrutura de compliance”
Se a regulação evoluir para abordagens funcionalistas e centradas em responsabilidade, as questões das equipas de projeto vão mudar.
Antes, um projeto Web3 começava com o desenhar de um Token, seguido de comunidade, negociação e produto.
No futuro, o processo será:
Função do negócio → Direitos do utilizador → Estrutura de ativos → Situação regulatória → Design do Token
Ou seja, em primeiro lugar, definir o problema que o negócio resolve, em segunda linha, estruturar o produto, e só depois decidir a existência do Token.
Essa mudança reduz a margem para projetos fundados apenas em narrativas de mercado, mas proporciona caminhos mais claros para infraestruturas Web3 orientadas para empresas e instituições.
Por exemplo, uma plataforma de Tokenização de ativos reais deve resolver ativos subjacentes, custódia e elegibilidade do investidor antes de debater a emissão de Token. Uma plataforma de pagamentos stablecoin deve garantir reservas, resgate e conformidade regulatória antes de abordar a experiência on-chain.
É uma lógica completamente distinta da abordagem inicial do Web3, em que se emitia o Token antes de identificar a utilidade.
Como os utilizadores devem compreender a regulação cripto futura
Os utilizadores comuns não precisam de conhecer todos os requisitos regulatórios.
O mais importante é saber distinguir o tipo de serviço utilizado.
Se utilizar uma plataforma centralizada à vista, é necessário analisar custódia de contas, levantamentos, segregação de ativos, regras de negociação e credibilidade da plataforma.
No DeFi, importa compreender contratos inteligentes, permissões, oráculos, governança e mecanismos de liquidação.
Ao usar stablecoin, o foco é no emissor, ativos de reserva, mecanismo de resgate e aplicações de pagamento.
Em resumo:
Negócios distintos requerem listas de verificação de riscos distintas.
Este é um dos benefícios concretos da estratificação regulatória.
Ajuda reguladores a identificar responsáveis, e os utilizadores a perceber o risco real associado.
No passado, o mercado via a regulação como uma questão binária:
Apoiar ou restringir o Web3.
Com a crescente complexidade do setor, este paradigma já não é suficiente.
A longo prazo, o cenário será diverso: tipos de negócios com classificações de risco diferenciadas, limites de responsabilidade próprios e regras de mercado específicas.
Nas plataformas centralizadas à vista, o foco está nos ativos de clientes e risco de intermediário.
O DeFi precisa de enfrentar questões relativas ao risco em contratos inteligentes, governança e identificação de responsabilidades.
Nas stablecoin, a prioridade é o equilíbrio das reservas, resgate e estabilidade de pagamentos.
Ativos Tokenizados precisam de ligar direitos legais, custódia e ativos on-chain.
Todos podem atuar no ecossistema Web3, mas não têm de ser tratados como o mesmo produto financeiro.
As discussões regulatórias nos EUA em 2026 tornaram isto claro: o essencial não é uma regra comum para todos os negócios cripto, mas uma estrutura de mercado modular ajustada às funções, riscos e cadeias de responsabilidade. A SEC e a CFTC já avançam nesta direção com classificações e interpretações de ativos digitais, com legislação em debate no Congresso.
No Web3, isto não significa o fim da descentralização com a regulação, mas a entrada numa fase de infraestrutura clara: responsabilidades distribuídas, regras específicas para cada negócio, e a blockchain como tecnologia aberta e camada de liquidação.
Perguntas frequentes
Qual a maior diferença entre plataformas centralizadas à vista e DeFi?
Plataformas centralizadas dependem de empresas identificadas para funções de negociação e custódia, enquanto o DeFi recorre a contratos inteligentes para atividades financeiras. Por isso, as primeiras enfatizam riscos de intermediário, custódia e ativos de cliente, ao passo que o DeFi destaca os riscos de código, governança e limites de responsabilidade.
Porque razão as stablecoin não podem ser reguladas como Token comuns?
As stablecoin são, sobretudo, instrumentos de pagamentos, liquidação e transferência de valor, tornando ativos de reserva, emissor e mecanismo de resgate elementos centrais. O seu enquadramento regulatório difere do dos ativos digitais de investimento.
O DeFi precisa de regulação, mesmo depois de se tornar descentralizado?
Depende da estrutura real do negócio e da responsabilidade. A descentralização não responde automaticamente a quem controla o sistema, opera o frontend, gere permissões de atualização ou assume riscos de mercado.
Porque é necessária regulação por camadas no Web3?
Porque cada tipo de negócio apresenta riscos distintos. Analisar plataformas de negociação, DeFi, stablecoin e ativos Tokenizados com base em funções e responsabilidades permite alinhar melhor regulação aos riscos concretos.
O que significa uma regulação cripto cada vez mais clara para o Web3?
O impacto futuro será manifestado na especialização do setor e na padronização da infraestrutura. Negociação, custódia, pagamentos, emissão de ativos e DeFi terão fronteiras de responsabilidades mais claras, permanecendo interligados através da blockchain.