xxx40xxx

vip
Créateur Web3
Stratège en Trading de Futures
Analyste On-chain
Analyse des marchés à terme et des cryptomonnaies axée sur la structure, la gestion des risques et la prise de décision disciplinée.
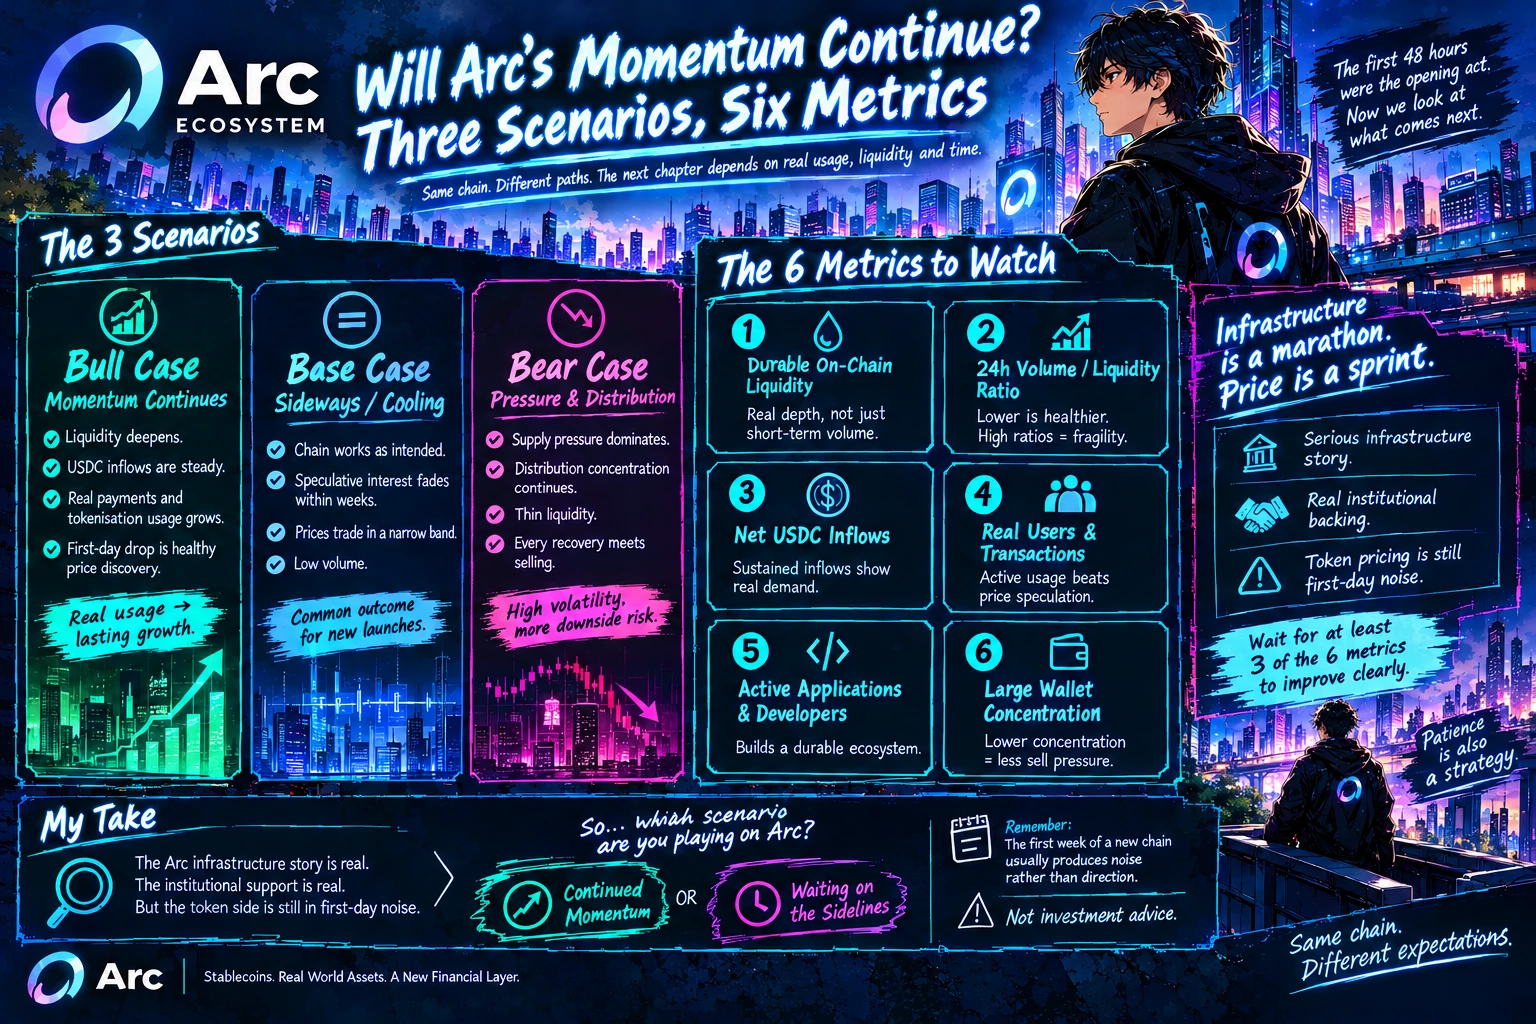
Le momentum d’Arc va-t-il se poursuivre ? Trois scénarios, six indicateurs
Nous sommes arrivés à la dernière partie de la série. Nous avons d’abord examiné chronologiquement les 48 premières heures d’Arc, puis étudié l’appétit des acheteurs anticipés qui a poussé l’USDC à une prime, avant d’analyser la structure de l’offre et de la plateforme de lancement, et enfin d’aborder la vision de la chaîne en matière d’économie machinique. Transformons maintenant tout cela en un cadre prospectif.
J’entrevois trois scénarios. Dans le scénario haussier, la liquidité s’épaissit, les entrées d’USDC devienn
post-image
xxx40xxx
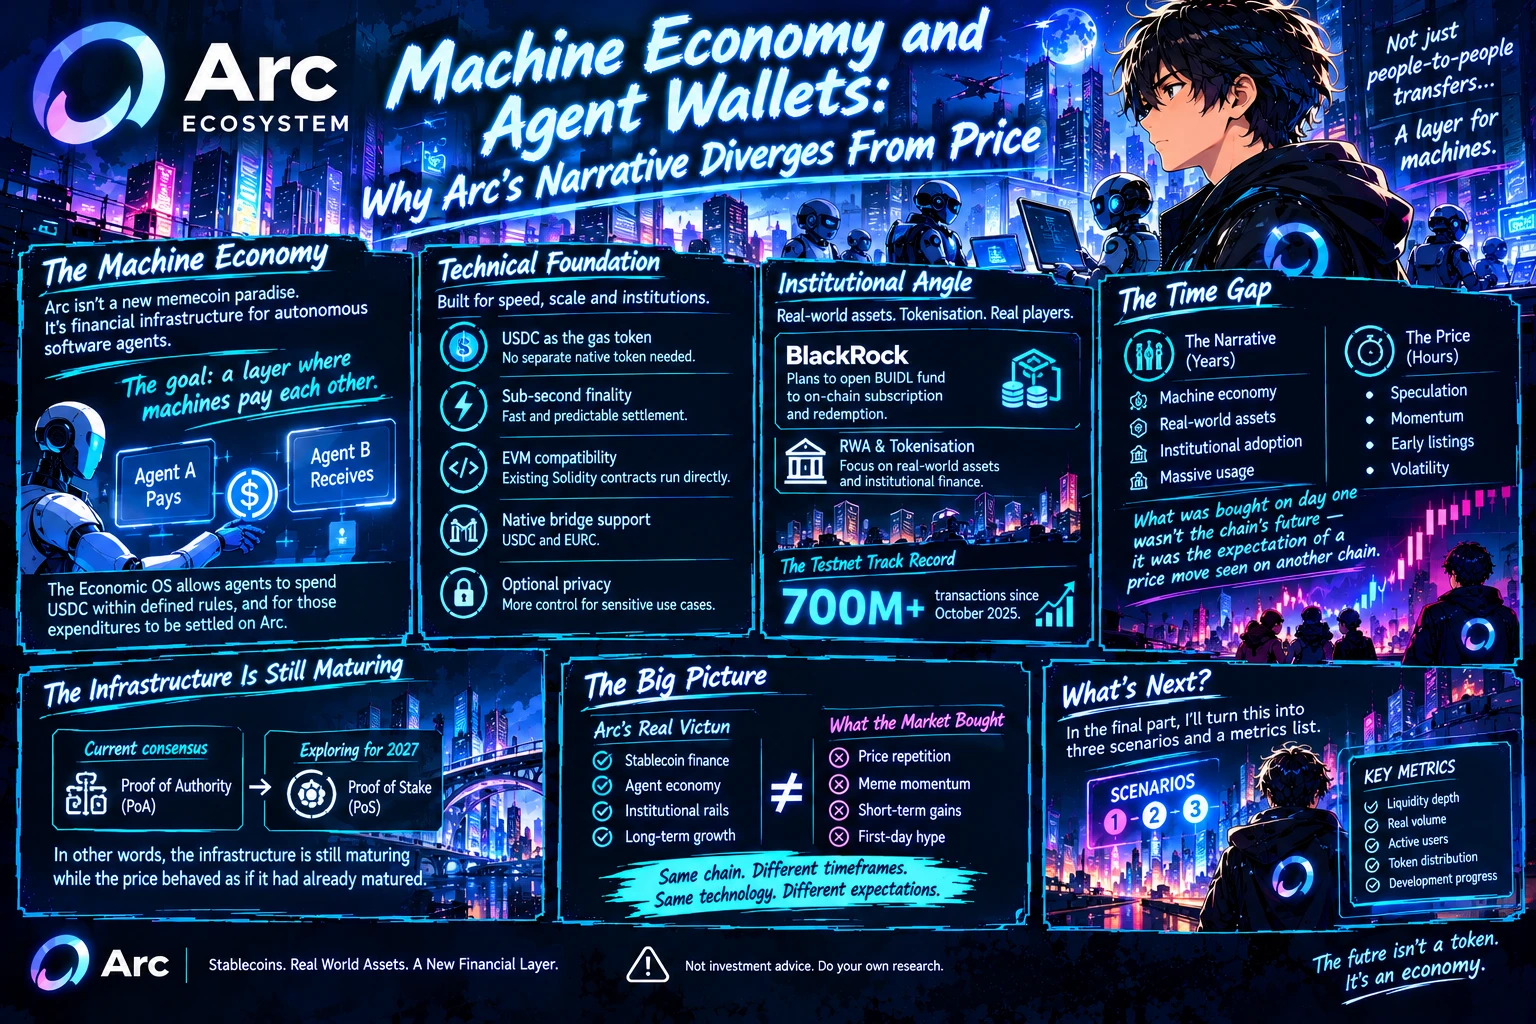
Économie machine et portefeuilles d’agents : pourquoi le récit d’Arc diverge du prix
Jusqu’à présent, nous avons uniquement parlé du prix, des flux de capitaux et de la structure de l’offre. Prenons maintenant du recul : comment l’équipe d’Arc décrit-elle sa propre chaîne ?
La présentation officielle d’Arc ne parle pas d’« un nouveau paradis des memecoins », mais d’économie machine. Selon l’équipe, Arc a été conçue comme une infrastructure financière non seulement pour les transferts entre personnes, mais aussi pour les agents logiciels autonomes. L’Economic OS annoncé dans ce cadre permet aux agents de dépenser des USDC selon des règles définies et de régler ces dépenses sur Arc. L’objectif est de devenir une couche où les machines se paient entre elles.
Ce récit est cohérent avec les choix techniques d’Arc : USDC comme jeton de gas, finalité en moins d’une seconde, compatibilité EVM, prise en charge native des bridges pour USDC et EURC, ainsi qu’une confidentialité optionnelle. Des étapes concrètes ont également été franchies sur le plan institutionnel : le projet de BlackRock d’ouvrir le fonds BUIDL à la souscription et au rachat on-chain, ainsi qu’un positionnement axé sur les actifs du monde réel et la tokenisation. Le bilan du testnet n’est pas faible non plus : plus de 700 millions de transactions ont été traitées depuis octobre 2025.
Le problème ? L’écart temporel entre le récit et le prix. L’économie machine est une feuille de route qui se mesure en années ; le prix du token se mesure en heures. Ce qui a été acheté le premier jour sur Arc, ce n’était pas l’avenir de la chaîne, mais l’attente qu’un mouvement de prix observé sur une autre chaîne se répète. De plus, le réseau fonctionne toujours avec une preuve d’autorité, et un passage à la preuve d’enjeu n’est envisagé que pour 2027. En d’autres termes, l’infrastructure est encore en phase de maturation, tandis que le prix s’est comporté comme si elle était déjà arrivée à maturité.
Dans la dernière partie, je transforme cela en trois scénarios et en une liste d’indicateurs.
Ce contenu ne constitue pas un conseil en investissement. Effectuez toujours vos propres recherches avant de prendre des décisions financières.
$ARC
#Gate广场中秋团圆局 #Arc生态热门代币波动加剧 #ArcEcosystemHotTokensSeeIncreasedVolatility #GateSquareMidAutumnReunion
repost-content-media
ARC-6,13%
  • 13
  • 1
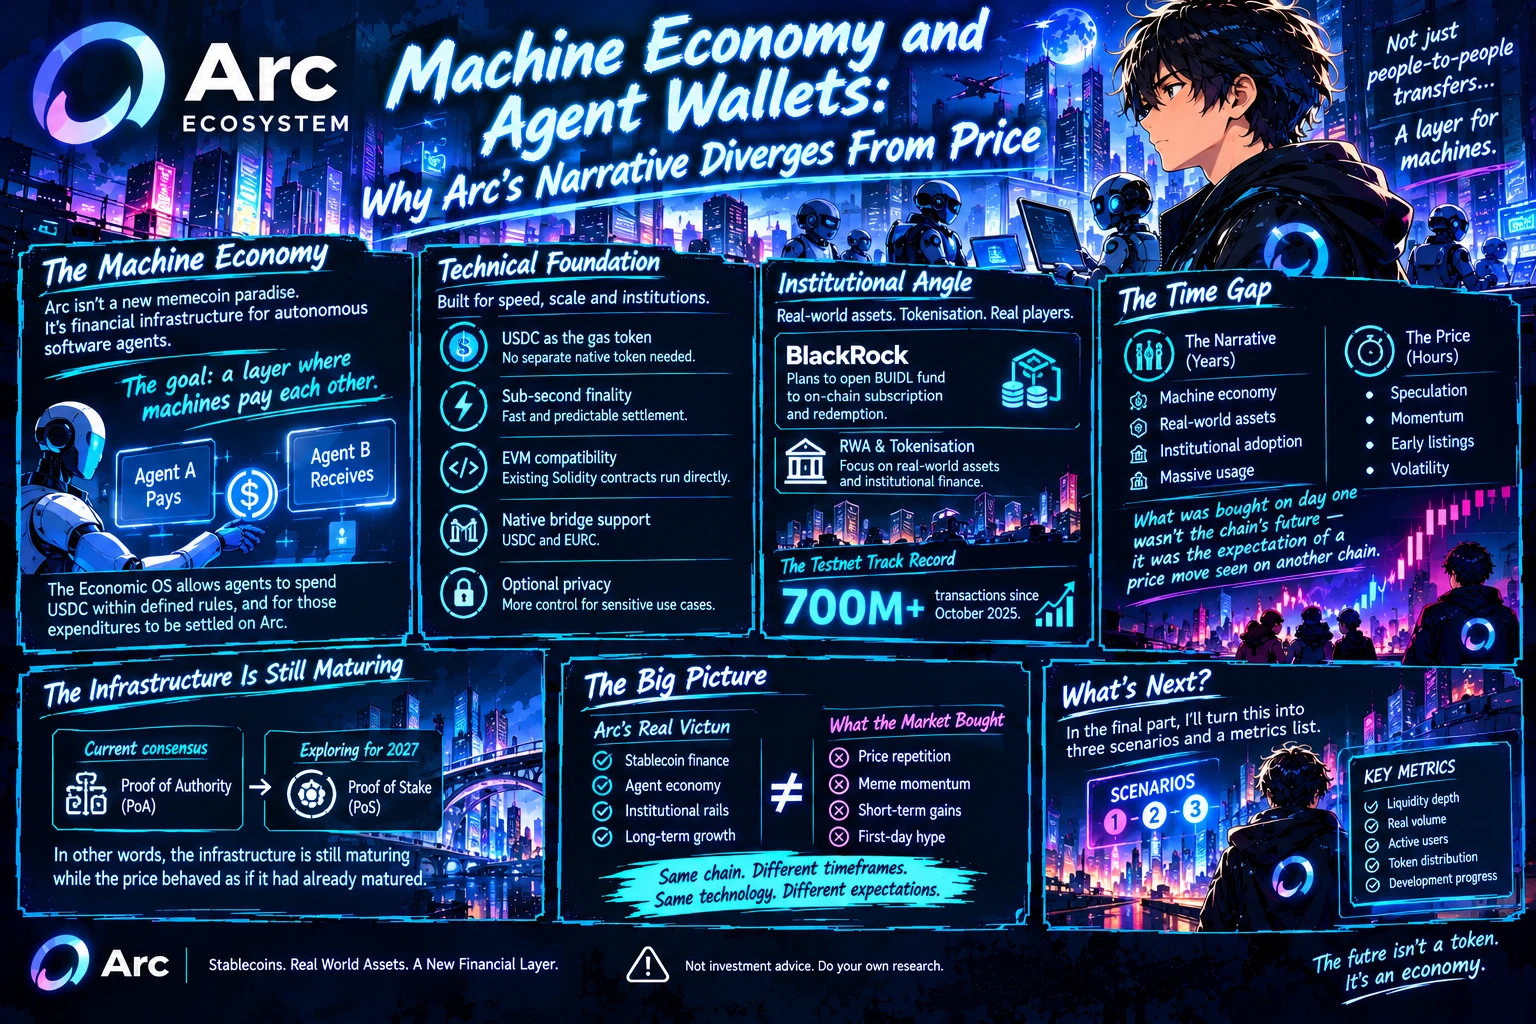
Économie machine et portefeuilles d’agents : pourquoi le récit d’Arc diverge du prix
Jusqu’à présent, nous avons uniquement parlé du prix, des flux de capitaux et de la structure de l’offre. Prenons maintenant du recul : comment l’équipe d’Arc décrit-elle sa propre chaîne ?
La présentation officielle d’Arc ne parle pas d’« un nouveau paradis des memecoins », mais d’économie machine. Selon l’équipe, Arc a été conçue comme une infrastructure financière non seulement pour les transferts entre personnes, mais aussi pour les agents logiciels autonomes. L’Economic OS annoncé dans ce cadre permet aux
post-image
xxx40xxx
Économie de la plateforme de lancement : la structure de l’offre détermine-t-elle le prix des tokens Arc ?
Dans les deux premières parties de cette série, nous avons parlé des heures d’ouverture d’Arc et de la manière dont les capitaux ont afflué vers la chaîne. Nous examinons maintenant les tokens eux-mêmes — car ARGUS, LONG et TOLLY ne sont pas de la même classe d’actifs.
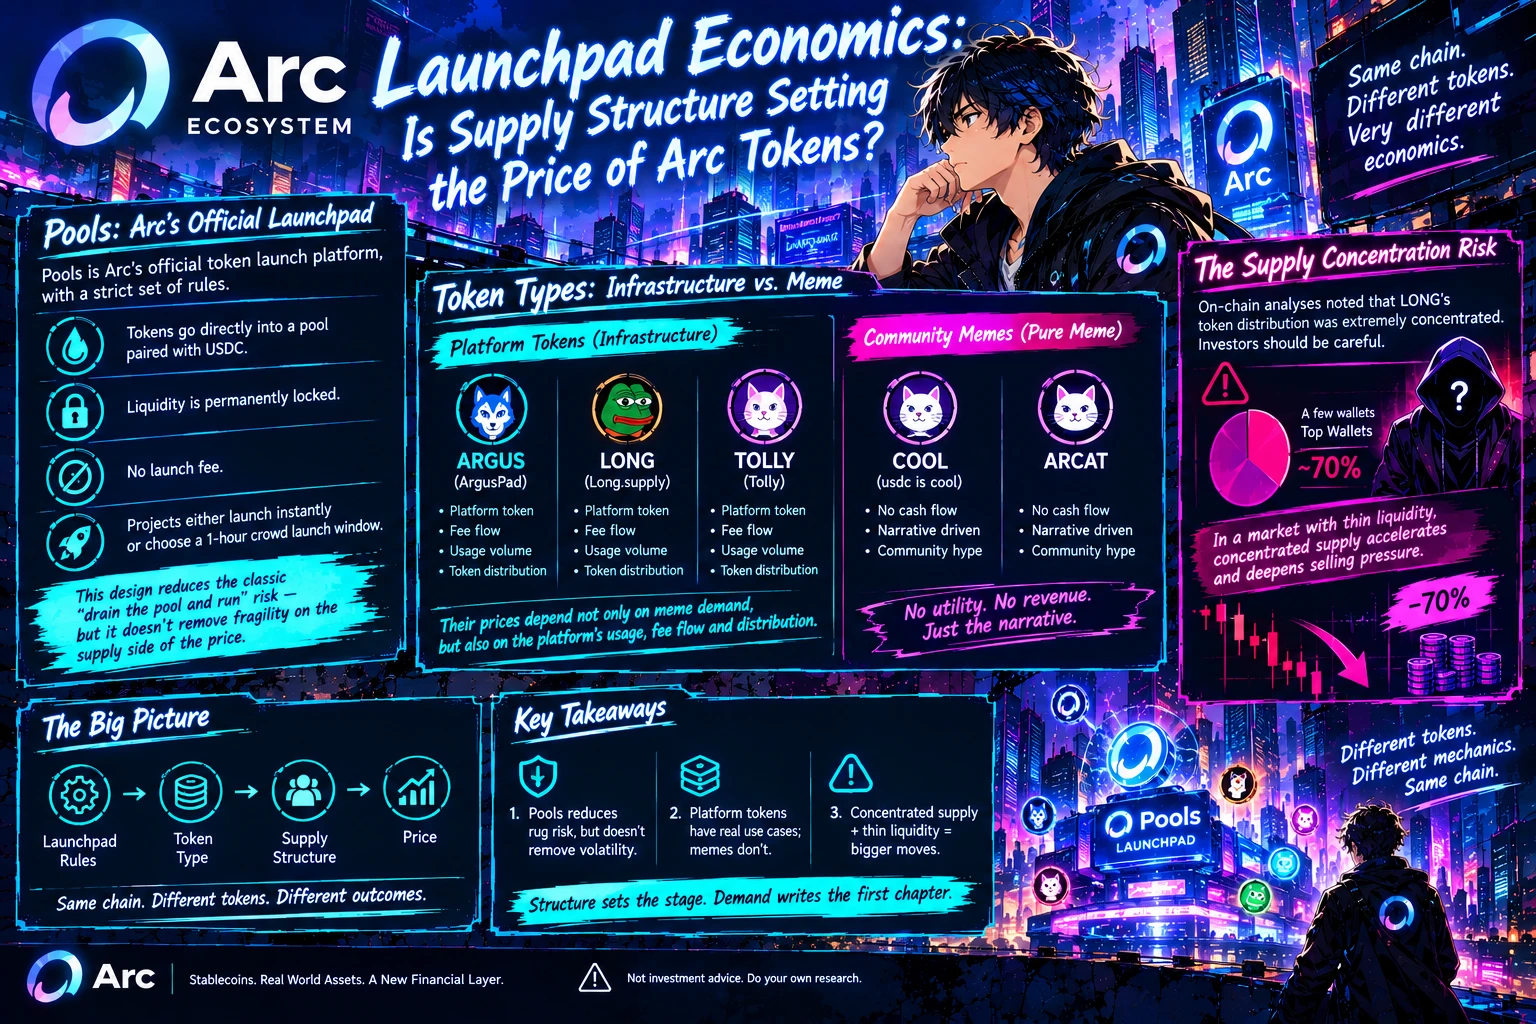
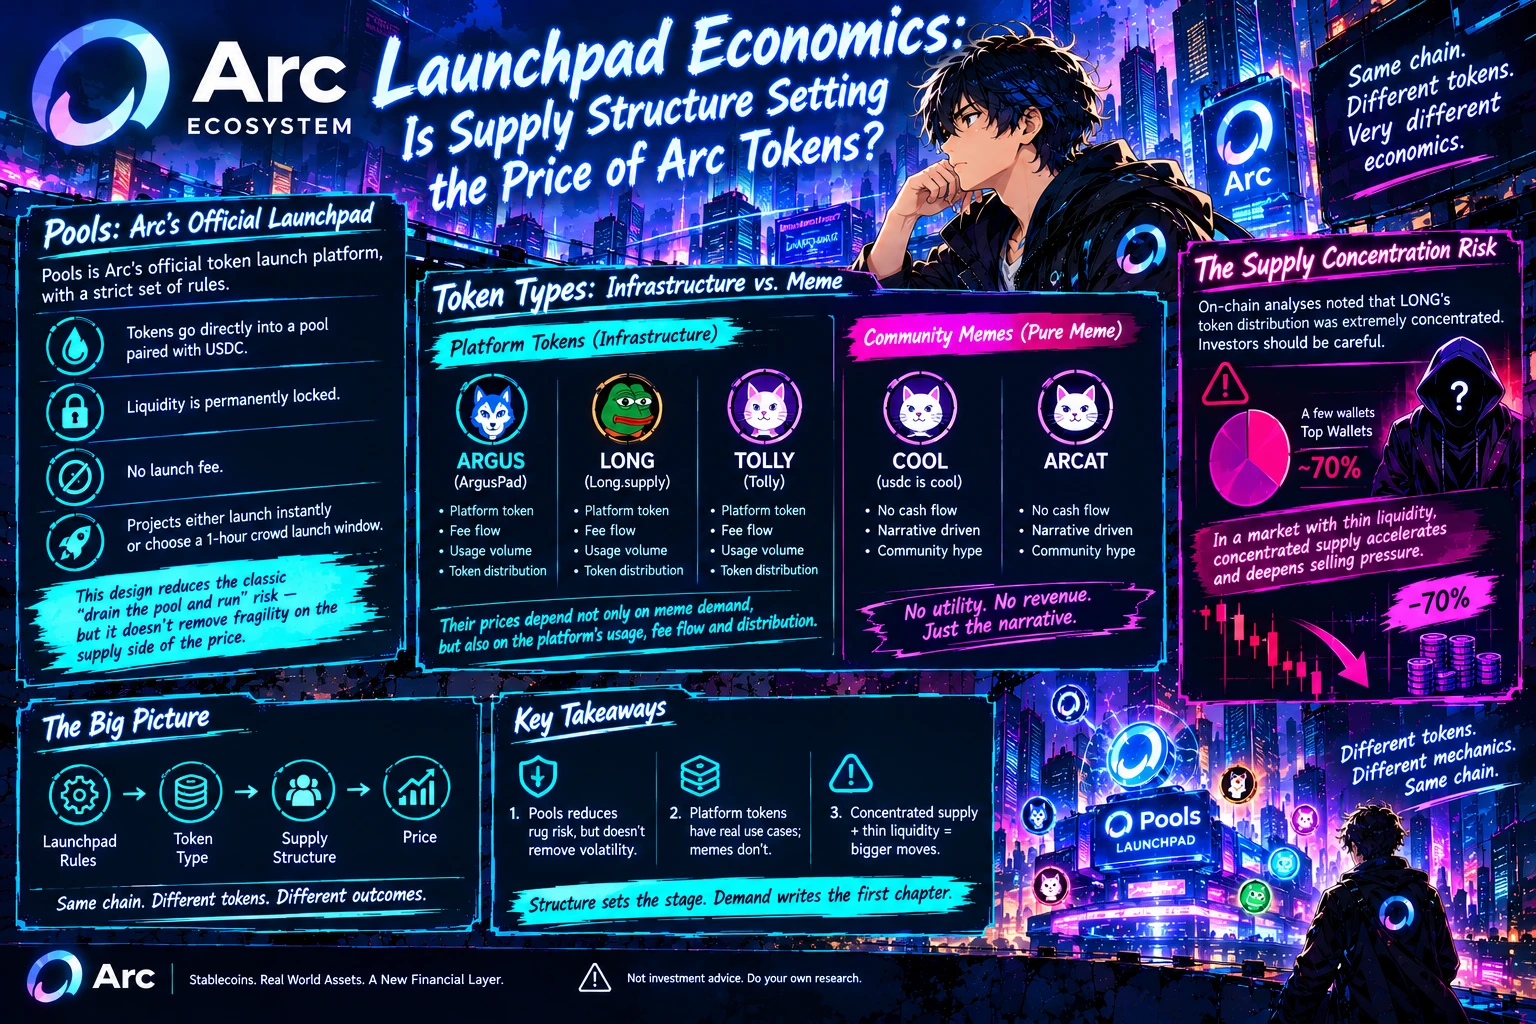
Commençons par l’infrastructure : la plateforme officielle de lancement de tokens d’Arc est Pools, et son ensemble de règles est exceptionnellement strict. Les tokens qui y sont émis sont directement placés dans un pool associé à de l’USDC, la liquidité est verrouillée de manière permanente et la plateforme ne prélève aucuns frais de lancement. Les projets sont soit lancés instantanément, soit choisissent une fenêtre de lancement participatif d’une heure. Cette conception réduit le risque classique de « vider le pool et partir » — mais elle ne supprime pas la fragilité du côté de l’offre qui pèse sur le prix.
La différence commence précisément ici. ARGUS est le token de la plateforme ArgusPad ; LONG, celui de Long.supply ; et TOLLY, celui de Tolly. Leurs prix dépendent donc non seulement de la demande liée aux mèmes, mais aussi du volume d’utilisation, des flux de frais et de la distribution des tokens de la plateforme concernée. COOL (usdc is cool) et ARCAT, en revanche, sont de purs mèmes communautaires : aucun flux de trésorerie, avec une valorisation liée presque entièrement au narratif.
L’avertissement le plus important est venu de la répartition de l’offre. Des analyses on-chain ont relevé que la distribution des tokens LONG était extrêmement concentrée et que les investisseurs devaient faire preuve de prudence. Une offre contrôlée par un petit nombre de portefeuilles accélère et amplifie la pression vendeuse sur un marché à faible liquidité. Derrière une baisse de 70 % se trouve précisément cette faiblesse structurelle.
Dans la prochaine partie, nous reviendrons au propre narratif d’Arc — ce que la chaîne veut devenir.
Ce contenu ne constitue pas un conseil en investissement. Effectuez toujours vos propres recherches avant de prendre des décisions financières.
$ARC
#Gate广场中秋团圆局 #Arc生态热门代币波动加剧 #ArcEcosystemHotTokensSeeIncreasedVolatility
#GateSquareMidAutumnReunion
repost-content-media
ARC-6,13%
  • 23
  • 7
Économie de la plateforme de lancement : la structure de l’offre détermine-t-elle le prix des tokens Arc ?
Dans les deux premières parties de cette série, nous avons parlé des heures d’ouverture d’Arc et de la manière dont les capitaux ont afflué vers la chaîne. Nous examinons maintenant les tokens eux-mêmes — car ARGUS, LONG et TOLLY ne sont pas de la même classe d’actifs.
Commençons par l’infrastructure : la plateforme officielle de lancement de tokens d’Arc est Pools, et son ensemble de règles est exceptionnellement strict. Les tokens qui y sont émis sont directement placés dans un pool ass
post-image
xxx40xxx
Prime de l'USDC presque doublée : qu'est-ce que tout le monde essayait d'anticiper ?
La dernière fois, nous avons parcouru les 48 heures d'Arc heure par heure. Examinons maintenant la même période à travers les mouvements de capitaux.
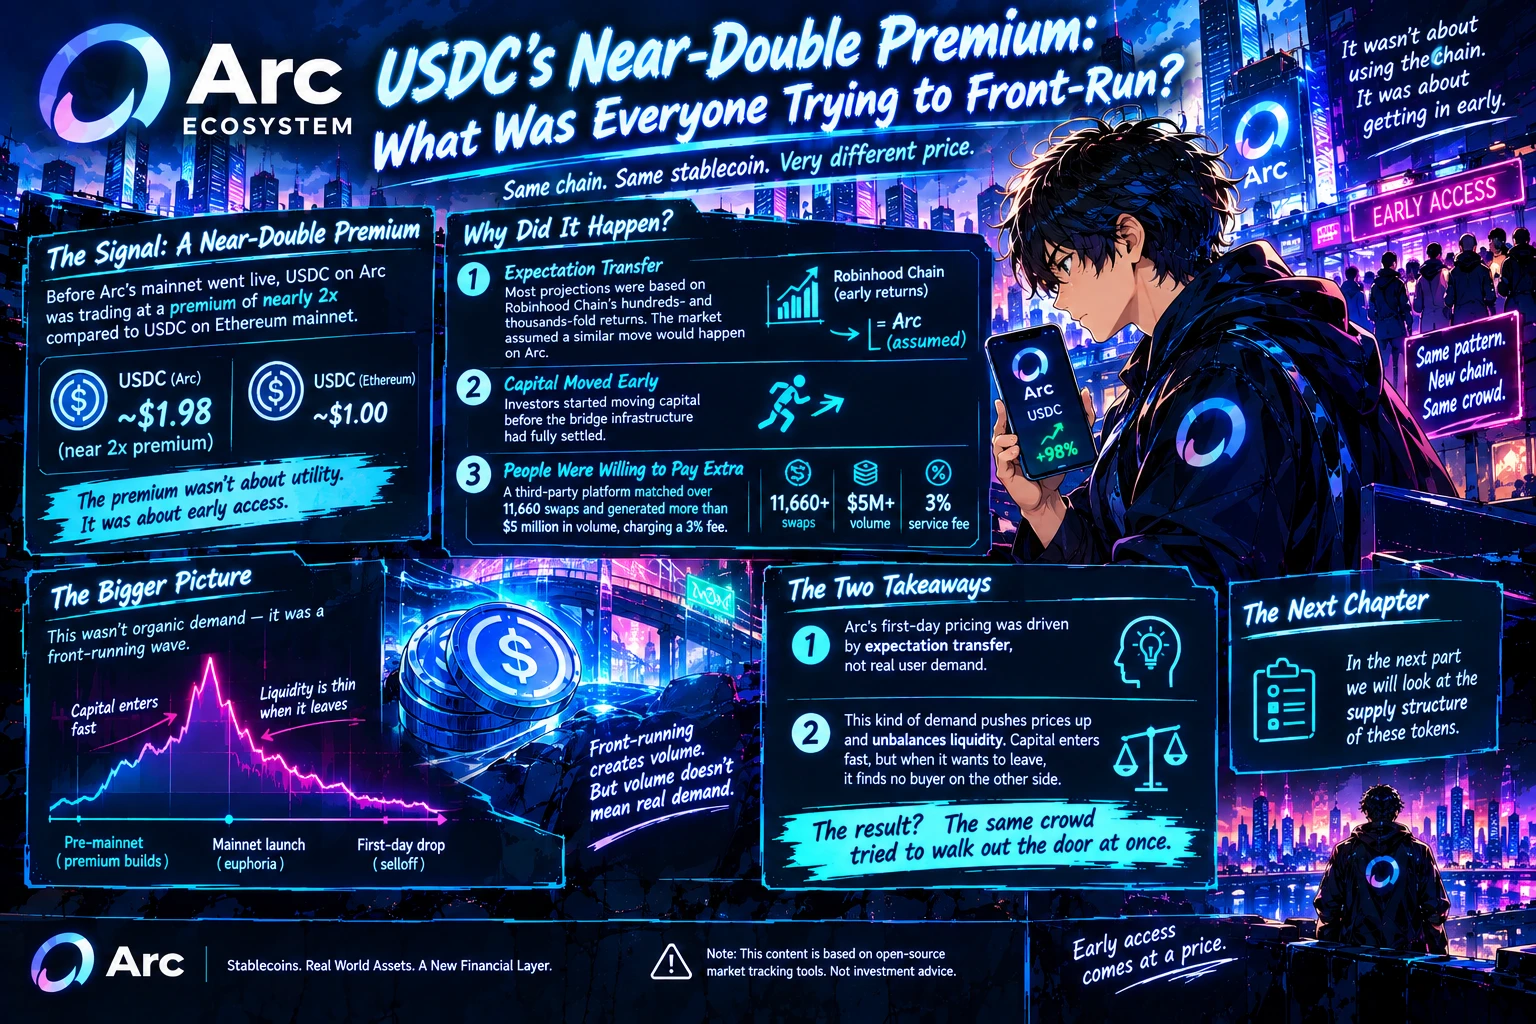
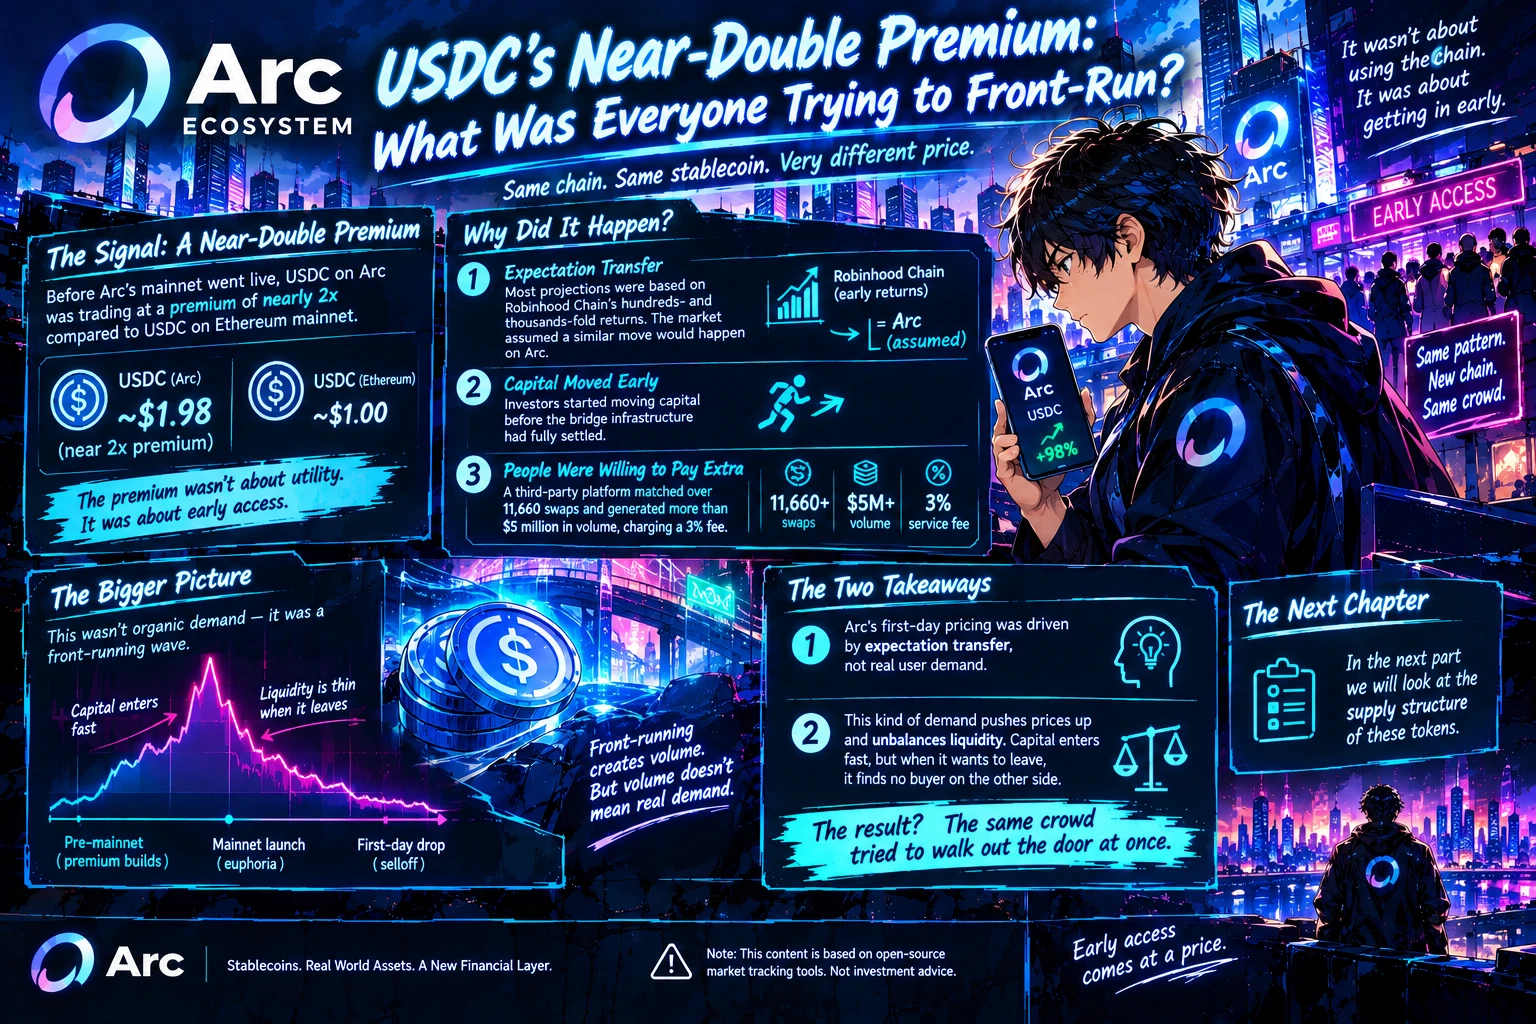
L'une des façons les plus concrètes de mesurer la demande lors du lancement d'un réseau est d'observer le prix du stablecoin sur ce réseau. Dans le cas d'Arc, un signal intéressant est apparu : juste avant l'ouverture du réseau principal, l'USDC sur Arc aurait été négocié avec une prime presque deux fois supérieure à celle de l'USDC sur le réseau principal Ethereum.
Cette prime n'était pas due au besoin d'utiliser le réseau, mais au désir de prendre position tôt. La plupart des projections concernant Arc reposaient sur les rendements multipliés par centaines et par milliers observés sur Robinhood Chain. Le marché a supposé qu'un mouvement similaire se produirait sur Arc et a commencé à transférer des capitaux avant que l'infrastructure de pont ne soit pleinement opérationnelle. Une plateforme tierce a mis en relation plus de 11 660 swaps et généré un volume supérieur à 5 millions de dollars, en facturant des frais de service de 3 %. En d'autres termes, les investisseurs étaient prêts à payer davantage simplement pour accéder au réseau.
Deux conclusions s'imposent. Premièrement : la valorisation d'Arc lors de son premier jour n'a pas été alimentée par une demande réelle des utilisateurs, mais par un transfert d'anticipation — l'hypothèse qu'un schéma ayant fonctionné sur un réseau se répéterait automatiquement sur un nouveau. Deuxièmement : ce type de demande fait monter le prix tout en déséquilibrant la liquidité. Les capitaux entrent rapidement, mais lorsqu'ils veulent sortir, ils ne trouvent aucun acheteur en face.
La phase d'anticipation d'Arc explique également la baisse du premier jour : les mêmes participants ont tenté de sortir par la porte tous en même temps.
Dans la prochaine partie, nous examinerons la structure de l'offre de ces jetons.
Remarque : les données reposent sur des outils open source de suivi des marchés ; ceci ne constitue pas un conseil en investissement.
$ARC
#Gate广场中秋团圆局 #Arc生态热门代币波动加剧 #ArcEcosystemHotTokensSeeIncreasedVolatility
#GateSquareMidAutumnReunion
repost-content-media
ARC-6,13%
  • 12
  • 1
Prime de l'USDC presque doublée : qu'est-ce que tout le monde essayait d'anticiper ?
La dernière fois, nous avons parcouru les 48 heures d'Arc heure par heure. Examinons maintenant la même période à travers les mouvements de capitaux.
L'une des façons les plus concrètes de mesurer la demande lors du lancement d'un réseau est d'observer le prix du stablecoin sur ce réseau. Dans le cas d'Arc, un signal intéressant est apparu : juste avant l'ouverture du réseau principal, l'USDC sur Arc aurait été négocié avec une prime presque deux fois supérieure à celle de l'USDC sur le réseau principal Ethere
post-image
xxx40xxx
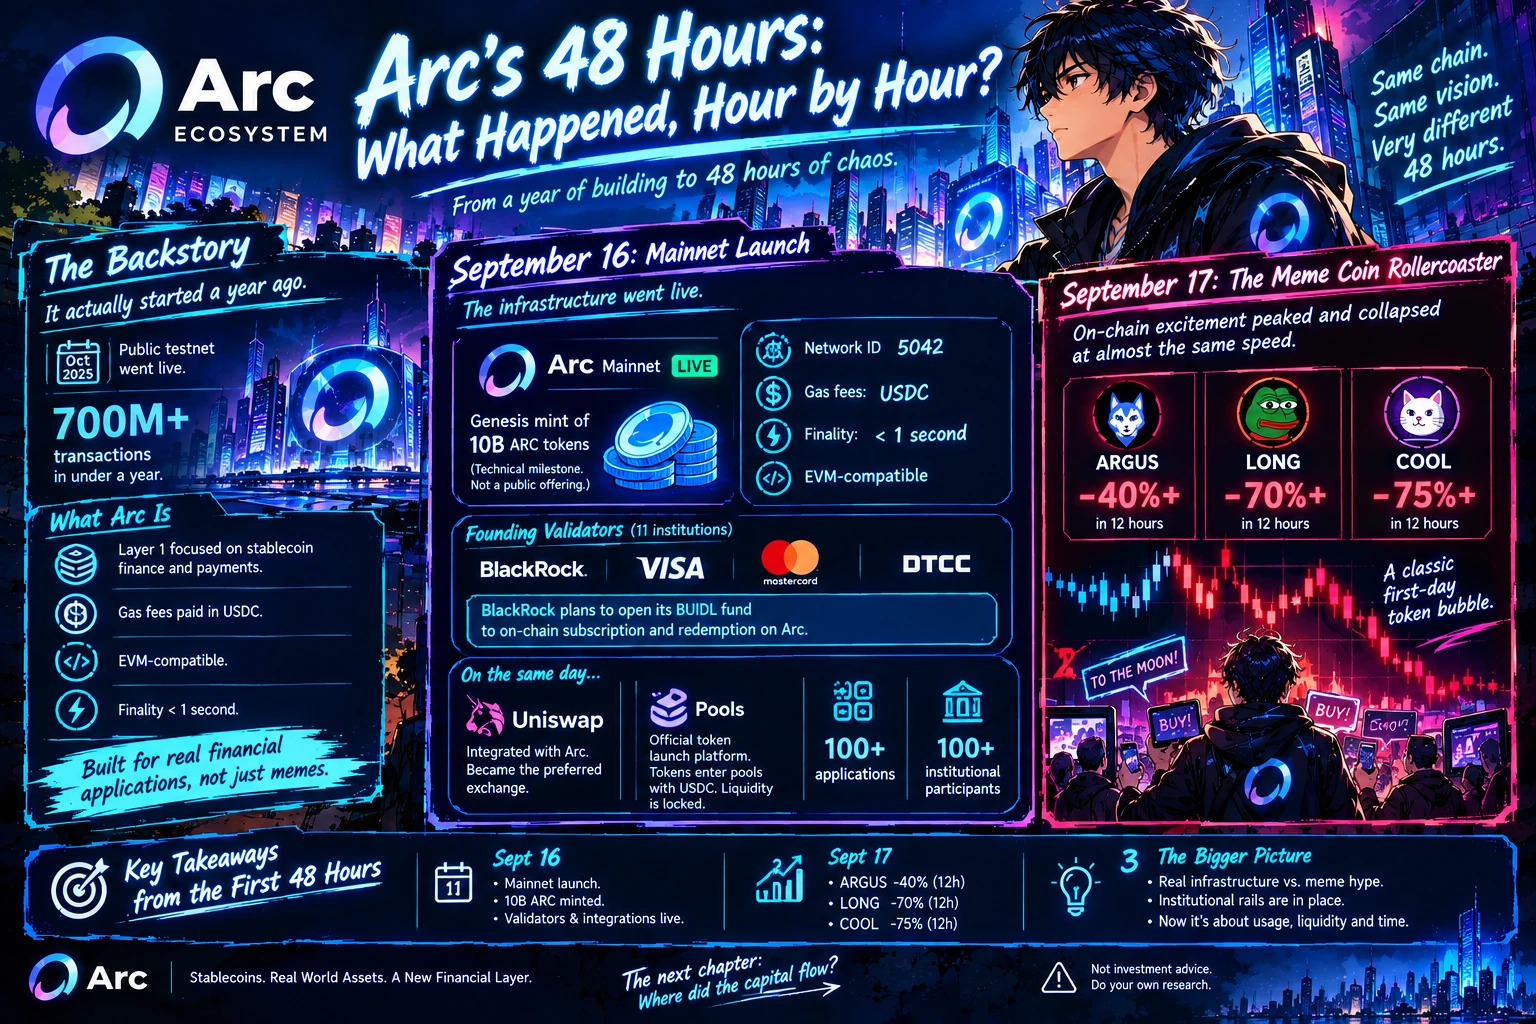
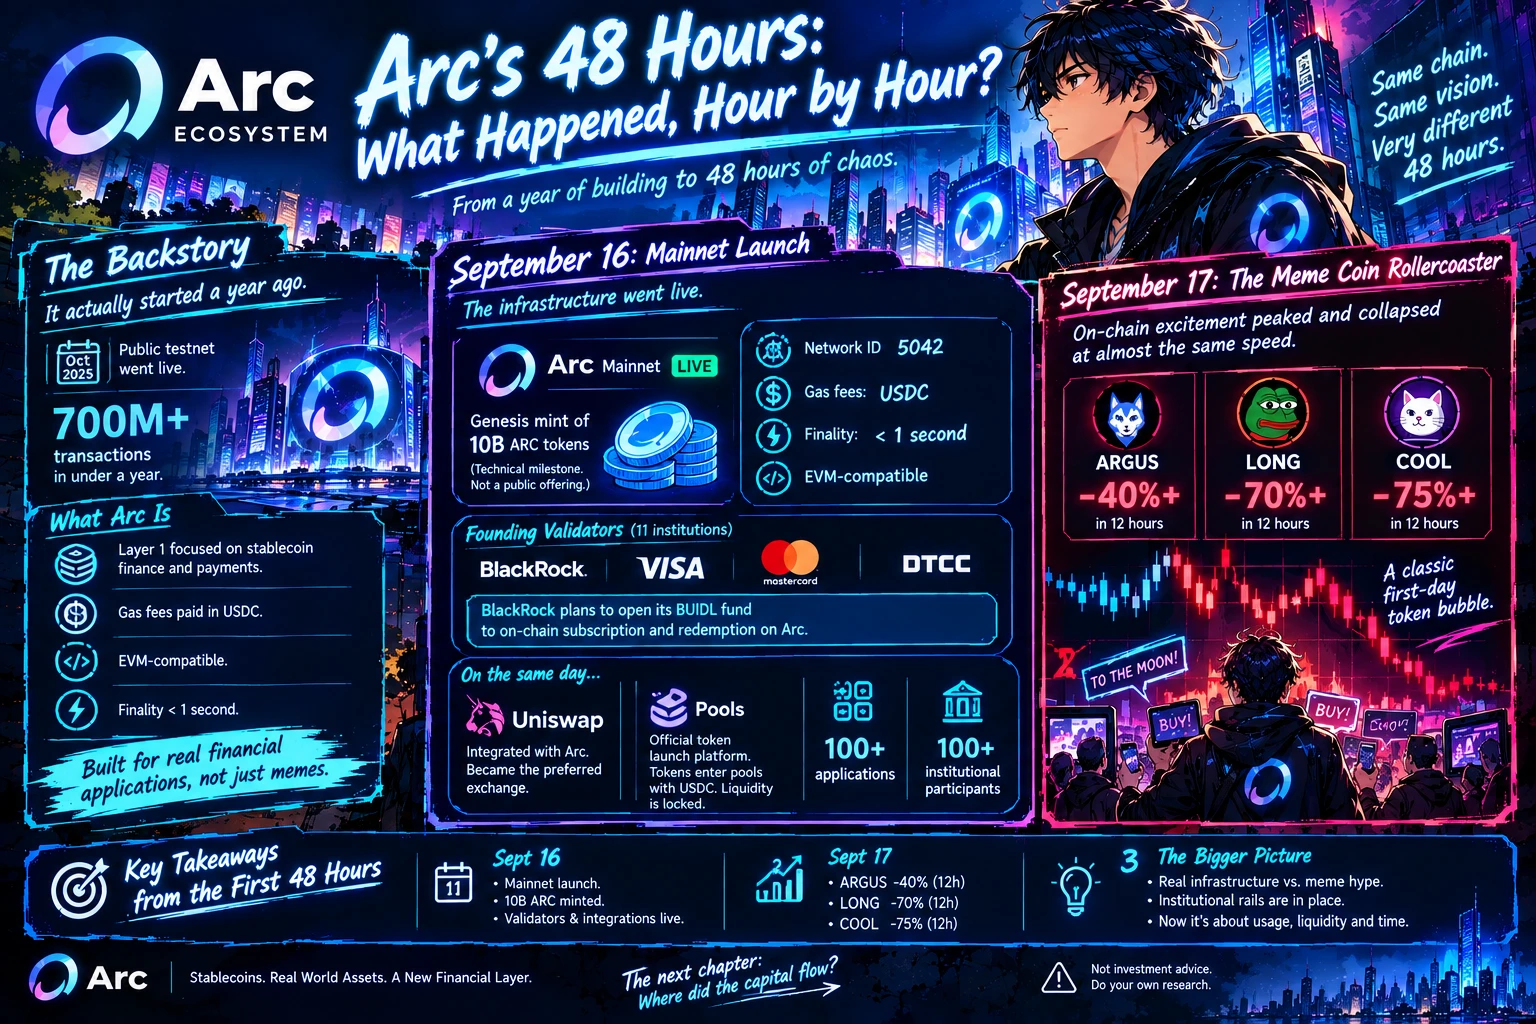
Les 48 heures d'Arc : que s'est-il passé, heure par heure ?
L'histoire d'Arc a en réalité commencé il y a un an : le testnet public a été lancé en octobre 2025 et a traité plus de 700 millions de transactions en moins d'un an. Mais tout ce dont le marché parle aujourd'hui s'est produit au cours des dernières 48 heures.
16 septembre : Circle a officiellement lancé le réseau principal public d'Arc, et la frappe genesis de 10 milliards de tokens ARC a été achevée le même jour. Circle a spécifiquement déclaré que cette frappe constituait uniquement une étape technique et ne représentait pas un engagement en faveur d'une offre publique. La chaîne fonctionne sous l'identifiant réseau 5042 ; les frais de gas sont payés en USDC ; la finalité des transactions est inférieure à une seconde et le réseau est compatible avec l'EVM, de sorte que les contrats Solidity existants s'exécutent directement. Parmi les validateurs fondateurs figurent 11 institutions, dont BlackRock, Visa, Mastercard et DTCC ; BlackRock prévoit d'ouvrir son fonds BUIDL aux souscriptions et rachats on-chain sur Arc.
Le même jour : Uniswap a annoncé son intégration à Arc et est devenu la plateforme d'échange privilégiée du réseau. Pools a été désignée comme la plateforme officielle de lancement de tokens d'Arc ; les tokens qui y sont émis intègrent des pools associés à de l'USDC et la liquidité y est verrouillée de manière permanente. Au lancement, plus de 100 applications et plus de 100 participants institutionnels étaient prêts.
17 septembre : L'engouement on-chain a atteint son apogée avant de s'effondrer presque à la même vitesse. ARGUS a perdu plus de 40 % en 12 heures, LONG plus de 70 % et COOL 75 %. Les deux premiers jours d'Arc ont clairement illustré la différence entre le lancement d'une infrastructure sérieuse et une classique bulle de tokens du premier jour.
Dans la prochaine partie, nous examinerons précisément où les capitaux ont afflué au cours de ces 48 heures.
Ce contenu ne constitue pas un conseil en investissement. Effectuez toujours vos propres recherches avant de prendre des décisions financières.
$ARC
#Gate广场中秋团圆局 #Arc生态热门代币波动加剧 #ArcEcosystemHotTokensSeeIncreasedVolatility
#GateSquareMidAutumnReunion
repost-content-media
ARC-6,13%
  • 12
  • 2
Les 48 heures d'Arc : que s'est-il passé, heure par heure ?
L'histoire d'Arc a en réalité commencé il y a un an : le testnet public a été lancé en octobre 2025 et a traité plus de 700 millions de transactions en moins d'un an. Mais tout ce dont le marché parle aujourd'hui s'est produit au cours des dernières 48 heures.
16 septembre : Circle a officiellement lancé le réseau principal public d'Arc, et la frappe genesis de 10 milliards de tokens ARC a été achevée le même jour. Circle a spécifiquement déclaré que cette frappe constituait uniquement une étape technique et ne représentait pas un eng
post-image
ARC-6,13%
  • 11
  • 1
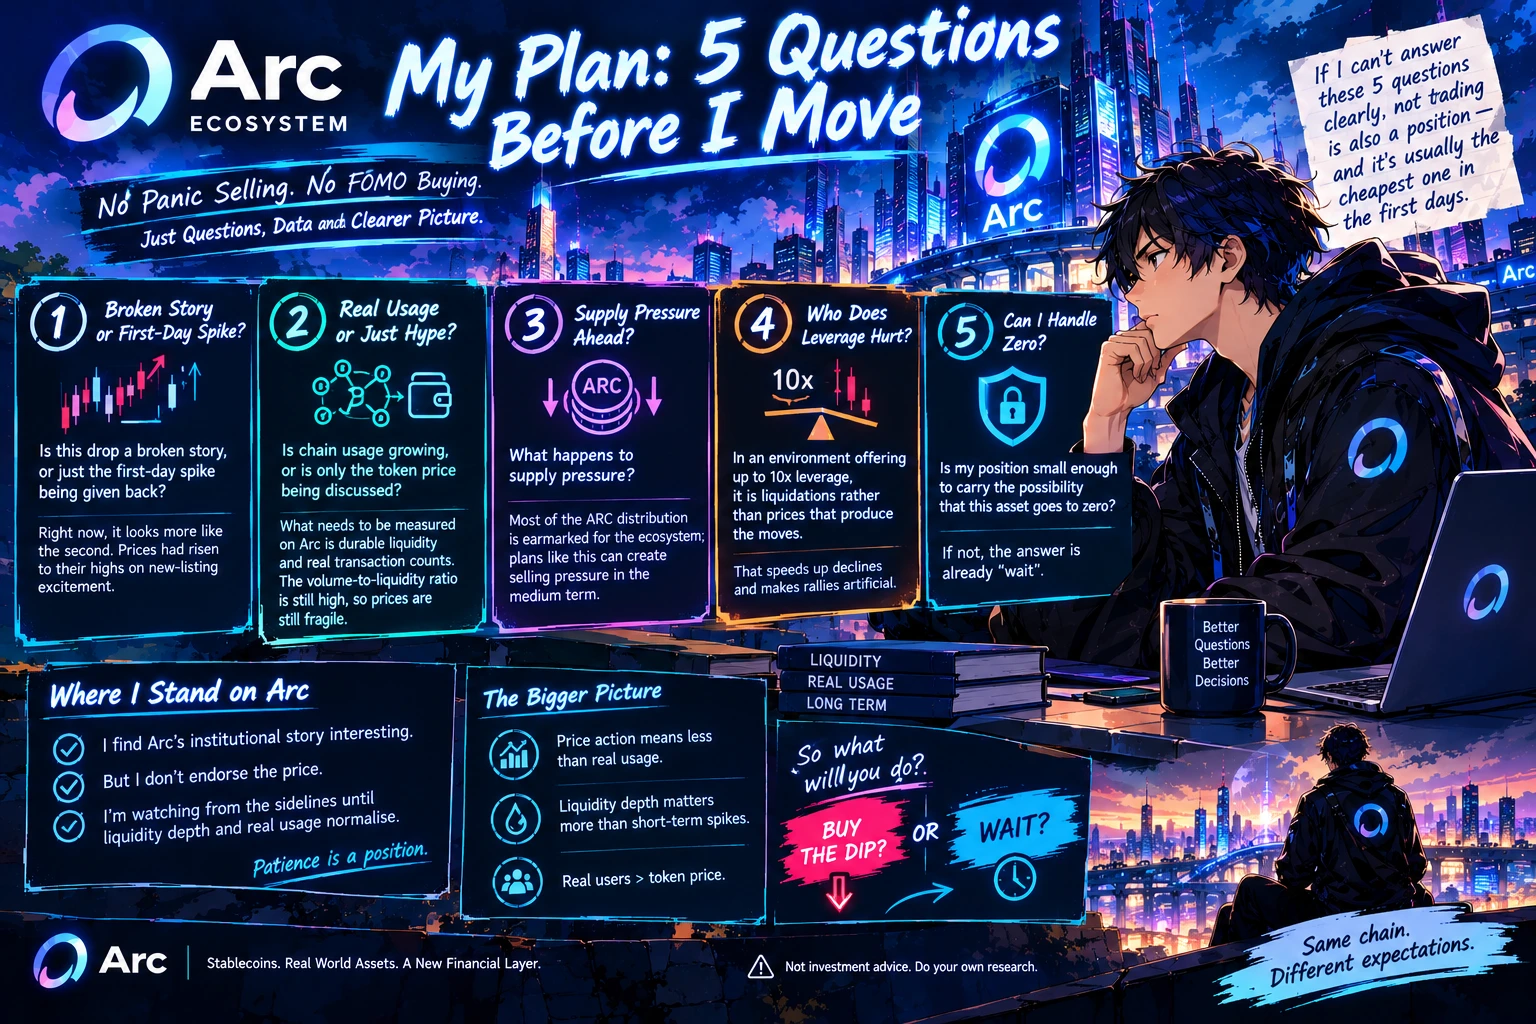
Nous avons précédemment couvert les premiers jours d'Arc, les chiffres de la baisse d'ARGUS à COOL, les calculs de liquidité et le récit institutionnel. Maintenant, le plus difficile : que suis-je en train de faire ?
La réponse courte : pas de vente paniquée, mais pas d'achat FOMO non plus. Voici les cinq questions que je me pose pour décider.
Premièrement : cette baisse signifie-t-elle que le projet est compromis, ou s'agit-il simplement du retour du pic du premier jour ? La deuxième hypothèse semble dominer ici ; les prix avaient atteint leurs sommets sous l'effet de l'engouement lié à la no
post-image
xxx40xxx
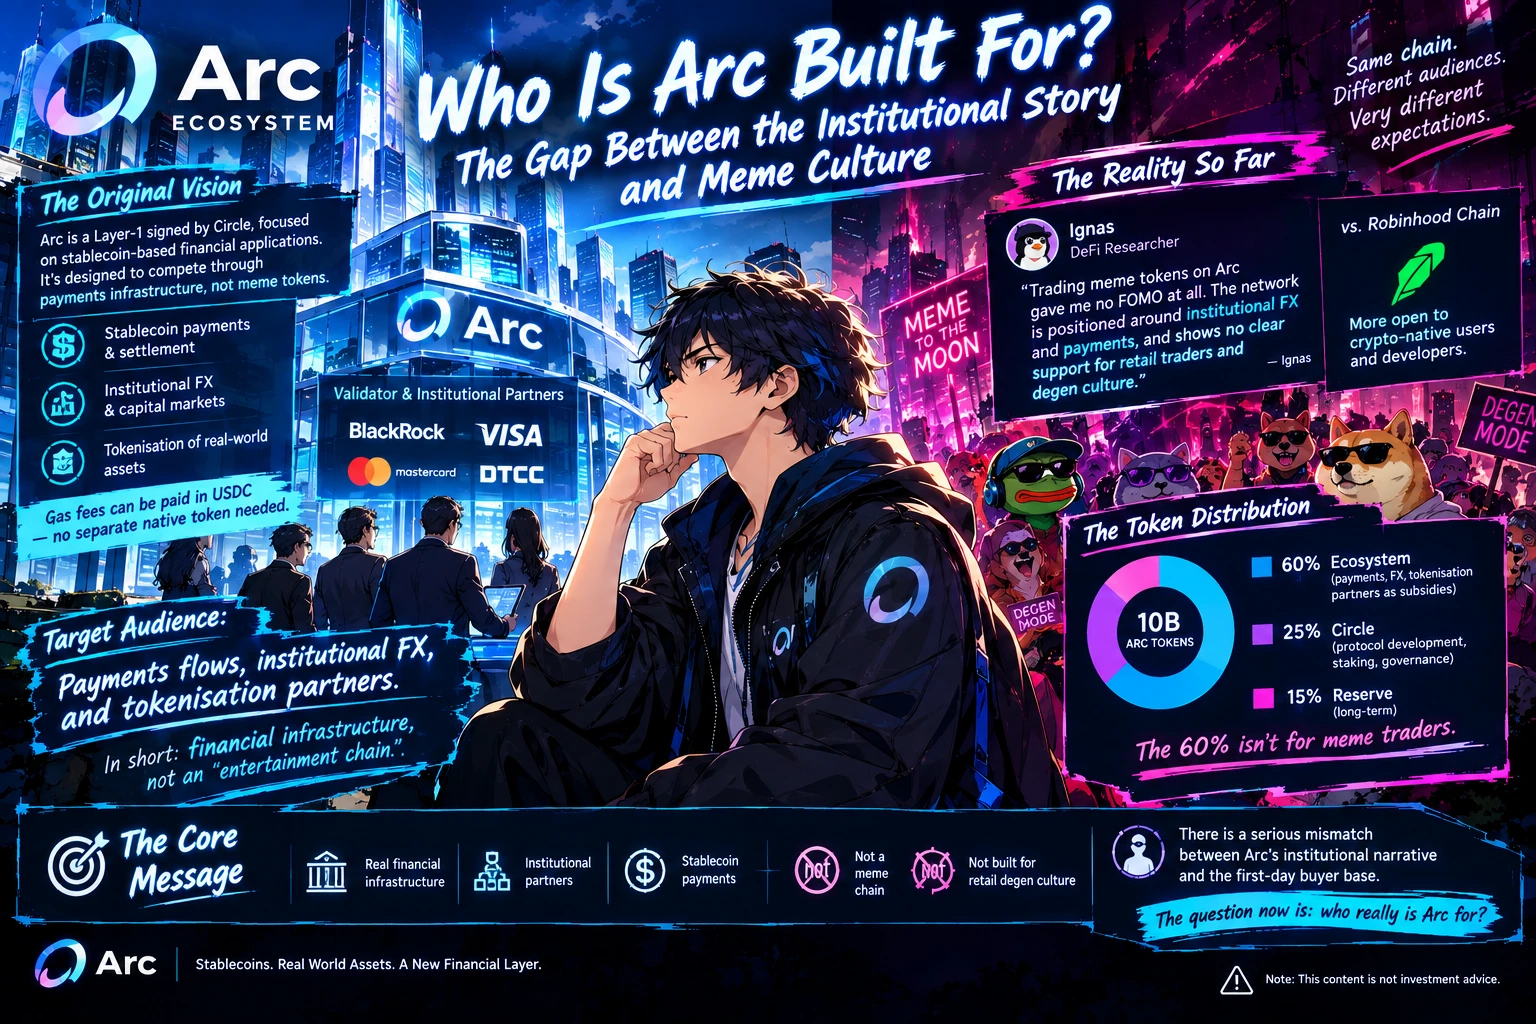
À qui Arc est-elle destinée ? Le fossé entre le récit institutionnel et la culture des mèmes
Dans les trois premières parties, nous avons examiné la forte chute de l’écosystème Arc, les chiffres et la structure de la liquidité. Prenons maintenant du recul et posons-nous la question suivante : pour qui cette blockchain a-t-elle été conçue ?
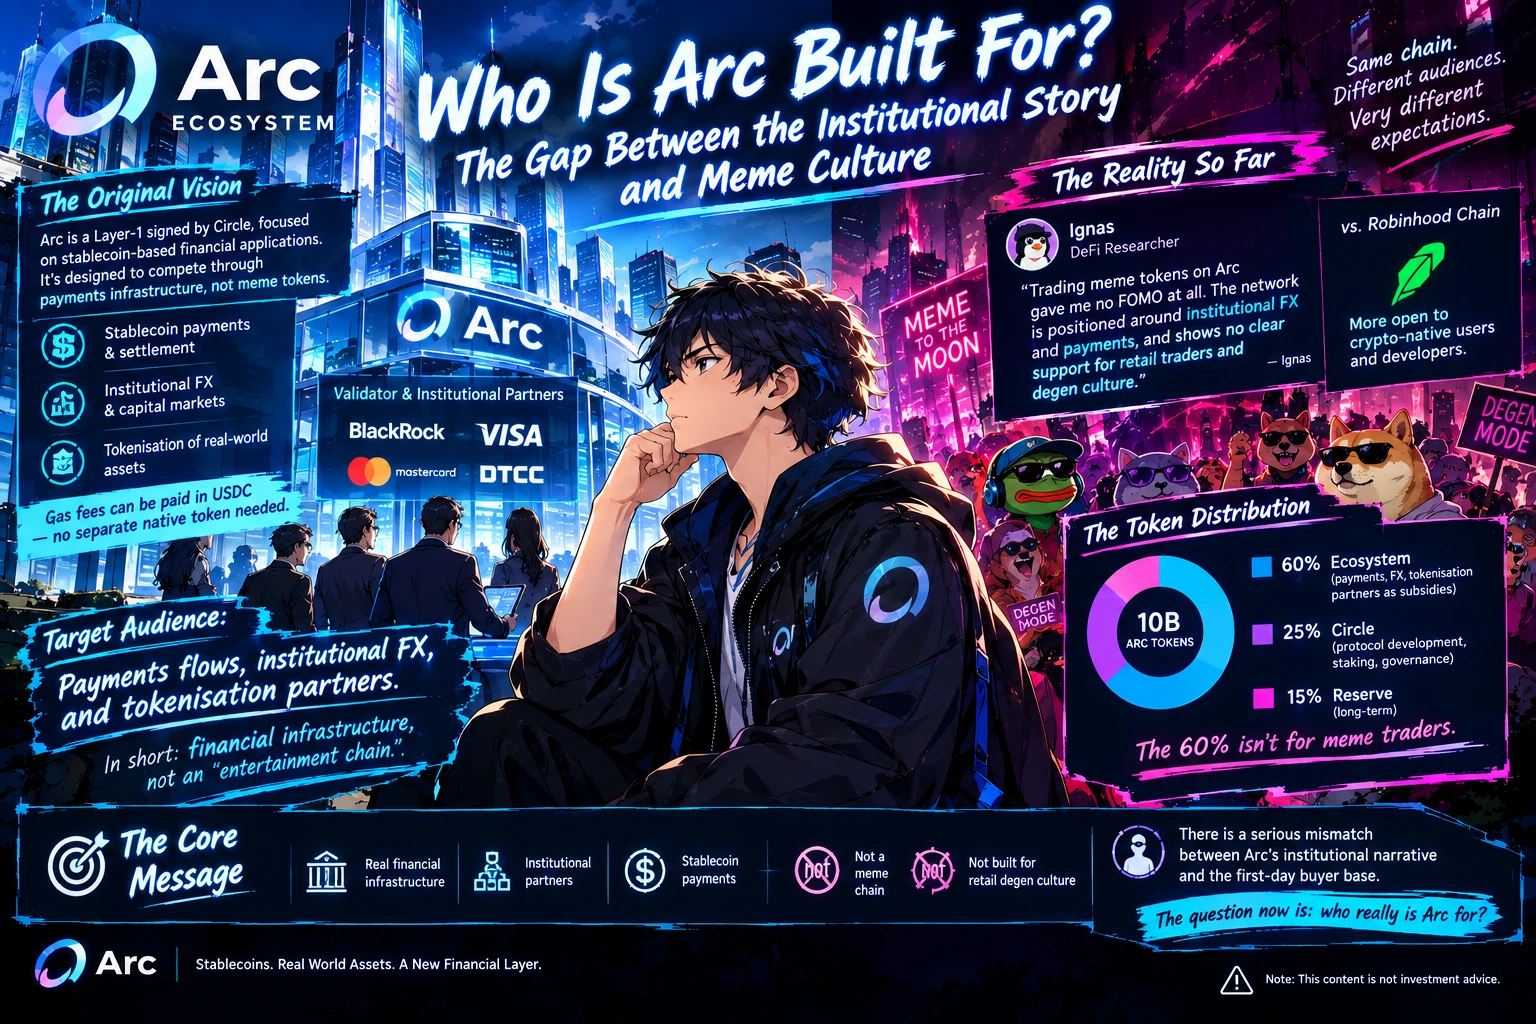
Arc est une blockchain de couche 1 soutenue par Circle et axée sur les applications financières basées sur les stablecoins. En d’autres termes, elle cherche à concurrencer ses rivales non pas par l’intermédiaire de tokens mèmes, mais grâce à une infrastructure de paiements. La présence de noms institutionnels tels que BlackRock et Visa sur la liste des validateurs rend le public cible évident : les flux de paiements, le change institutionnel et la tokenisation. Le fait que les frais de gas sur le réseau puissent être payés en USDC s’inscrit dans la même logique — une conception qui n’oblige pas les utilisateurs à détenir un actif natif distinct pour le gas. En bref, Arc se présente comme une infrastructure financière, et non comme une « blockchain de divertissement ».
L’une des voix les plus claires sur ce sujet est celle du chercheur DeFi Ignas. Ignas a écrit que trader des tokens mèmes sur Arc ne lui avait donné aucun FOMO, que le réseau était positionné autour du FX institutionnel et des paiements, et qu’il ne montrait aucun soutien clair aux traders particuliers et à la culture degen. À titre de comparaison, il a cité Robinhood Chain ; selon lui, cette structure est davantage ouverte aux utilisateurs et aux développeurs natifs de la crypto.
Son deuxième point concernait la distribution du token ARC : 60 % des tokens sont destinés à l’écosystème, mais ils devraient être alloués aux partenaires des paiements, du FX et de la tokenisation sous forme de subventions plutôt que d’incitations directes aux traders de tokens mèmes. Cela explique également pourquoi les risques du premier jour ont été intégrés si rapidement dans les cours : il existe un sérieux décalage entre le récit et la base d’acheteurs. Dans la dernière partie, je présenterai mon propre cadre de décision.
Remarque : ce contenu ne constitue pas un conseil en investissement.
$ARC
#Gate广场中秋团圆局 #Arc生态热门代币波动加剧 #ArcEcosystemHotTokensSeeIncreasedVolatility
#GateSquareMidAutumnReunion
repost-content-media
ARC-6,13%
  • 11
  • 2
À qui Arc est-elle destinée ? Le fossé entre le récit institutionnel et la culture des mèmes
Dans les trois premières parties, nous avons examiné la forte chute de l’écosystème Arc, les chiffres et la structure de la liquidité. Prenons maintenant du recul et posons-nous la question suivante : pour qui cette blockchain a-t-elle été conçue ?
Arc est une blockchain de couche 1 soutenue par Circle et axée sur les applications financières basées sur les stablecoins. En d’autres termes, elle cherche à concurrencer ses rivales non pas par l’intermédiaire de tokens mèmes, mais grâce à une infrastructu
post-image
xxx40xxx
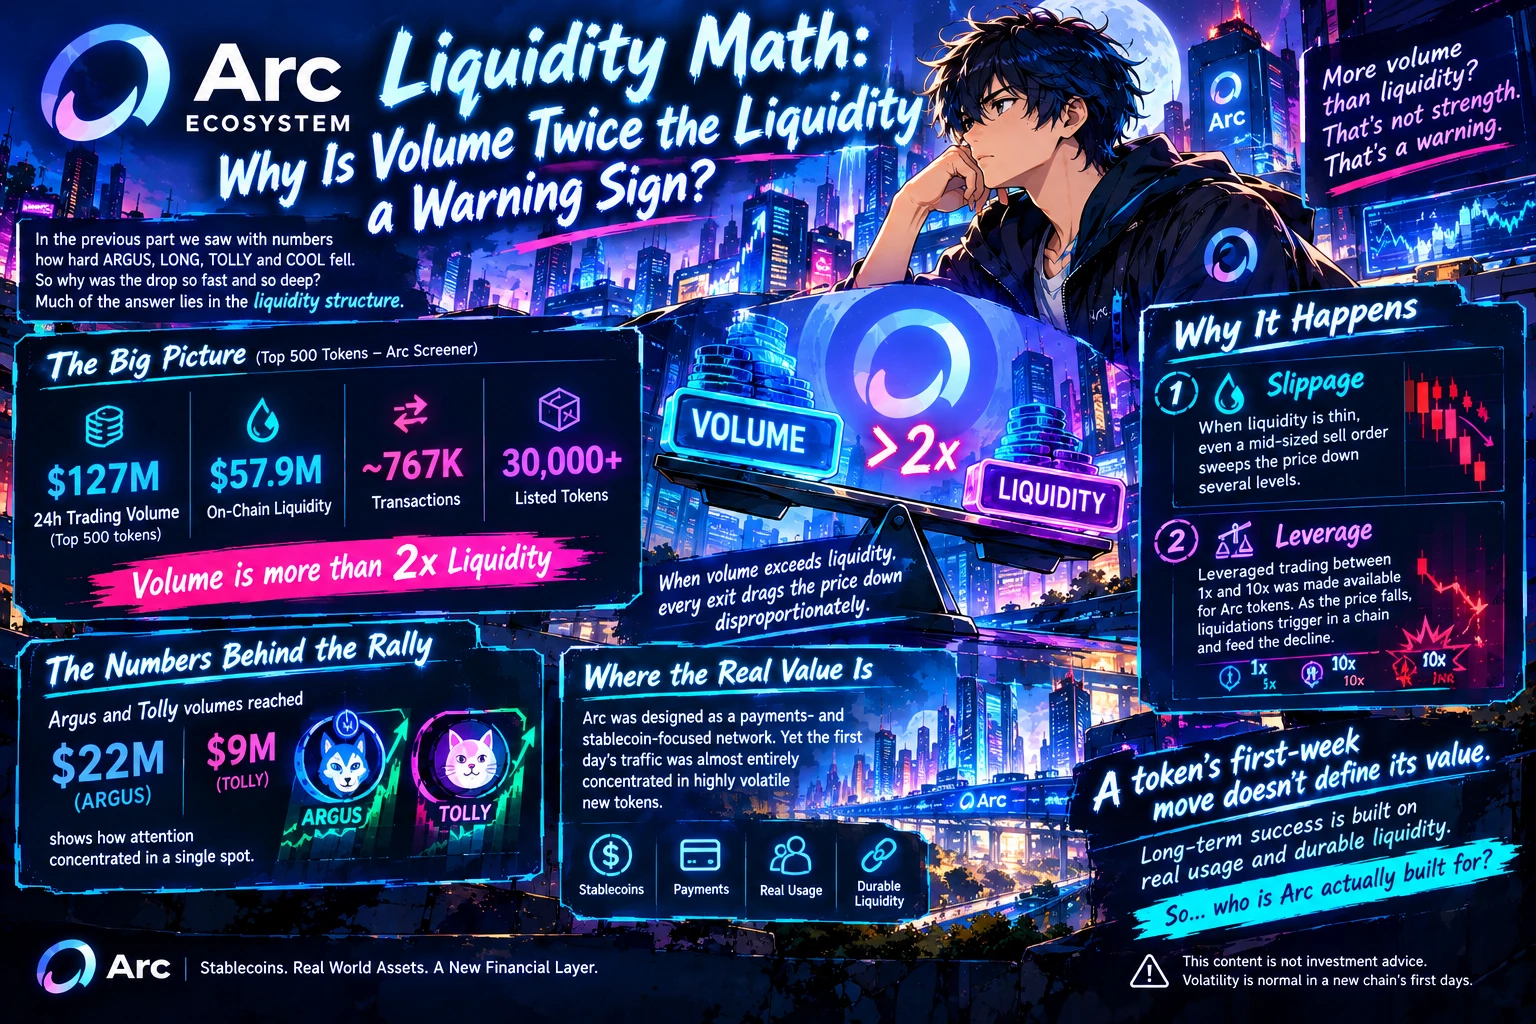
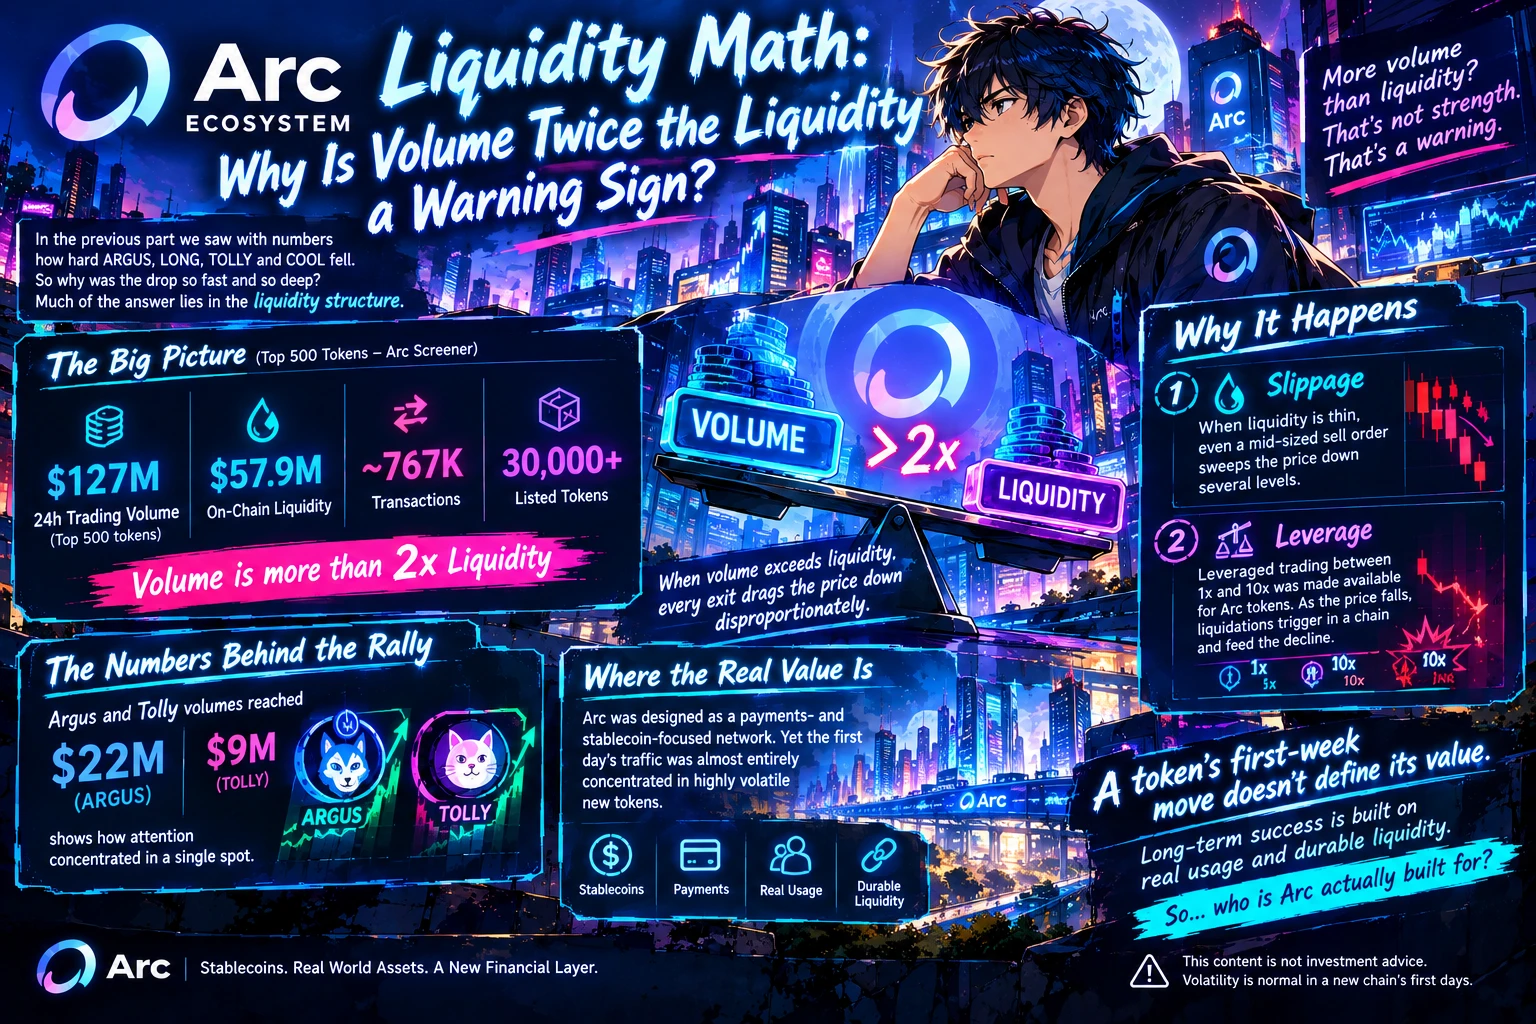
Mathématiques de la liquidité : pourquoi un volume deux fois supérieur à la liquidité est-il un signal d'alerte ?
Dans la partie précédente, nous avons vu avec des chiffres à quel point ARGUS, LONG, TOLLY et COOL ont chuté. Alors pourquoi la baisse a-t-elle été si rapide et si profonde ? Une grande partie de la réponse se trouve dans la structure de la liquidité.
Dans l'écosystème Arc, le volume des échanges sur 24 heures s'est révélé supérieur à deux fois la liquidité totale de la chaîne. D'après les données d'Arc Screener, le volume quotidien des 500 principaux tokens de la chaîne s'élevait à environ 127 millions de dollars, tandis que la liquidité on-chain était d'environ 57,9 millions de dollars. Le nombre de transactions approchait les 767 000 et le nombre de tokens cotés dépassait les 30 000. Lorsque le volume dépasse la liquidité, cela signifie que l'argent change constamment de mains et que chaque sortie fait baisser le prix de manière disproportionnée.
Deux mécanismes agissent ici de concert. Le premier est le slippage : lorsque la liquidité est faible, même un ordre de vente de taille moyenne fait chuter le prix de plusieurs niveaux. Le second est l'effet de levier : les échanges avec un effet de levier compris entre 1x et 10x ont été rendus disponibles pour les tokens Arc ; à mesure que le prix baisse, les liquidations se déclenchent en chaîne et alimentent le recul. Le rallye a été exagéré pour la même raison ; les volumes d'Argus et de Tolly atteignant 22 millions de dollars et 9 millions de dollars montrent que l'attention s'est concentrée en un seul endroit.
Arc a été conçu comme un réseau axé sur les paiements et les stablecoins. Pourtant, le trafic du premier jour s'est presque entièrement concentré sur de nouveaux tokens très volatils. La valeur à long terme d'une chaîne se mesure non pas par l'évolution du prix d'un token durant sa première semaine, mais par la quantité d'utilisation réelle et de liquidité durable qui s'y accumule. La prochaine question est la suivante : pour qui Arc est-il réellement conçu ?
Remarque : ce contenu ne constitue pas un conseil en investissement
$ARC
#Gate广场中秋团圆局 #Arc生态热门代币波动加剧 #ArcEcosystemHotTokensSeeIncreasedVolatility
#GateSquareMidAutumnReunion
repost-content-media
ARC-6,13%
  • 12
  • 1
Mathématiques de la liquidité : pourquoi un volume deux fois supérieur à la liquidité est-il un signal d'alerte ?
Dans la partie précédente, nous avons vu avec des chiffres à quel point ARGUS, LONG, TOLLY et COOL ont chuté. Alors pourquoi la baisse a-t-elle été si rapide et si profonde ? Une grande partie de la réponse se trouve dans la structure de la liquidité.
Dans l'écosystème Arc, le volume des échanges sur 24 heures s'est révélé supérieur à deux fois la liquidité totale de la chaîne. D'après les données d'Arc Screener, le volume quotidien des 500 principaux tokens de la chaîne s'élevait
post-image
Le contenu original n'est plus visible
ARC-6,13%
  • 11
  • 1
Le mainnet d’Arc est lancé : 3 enseignements tirés des 24 premières heures
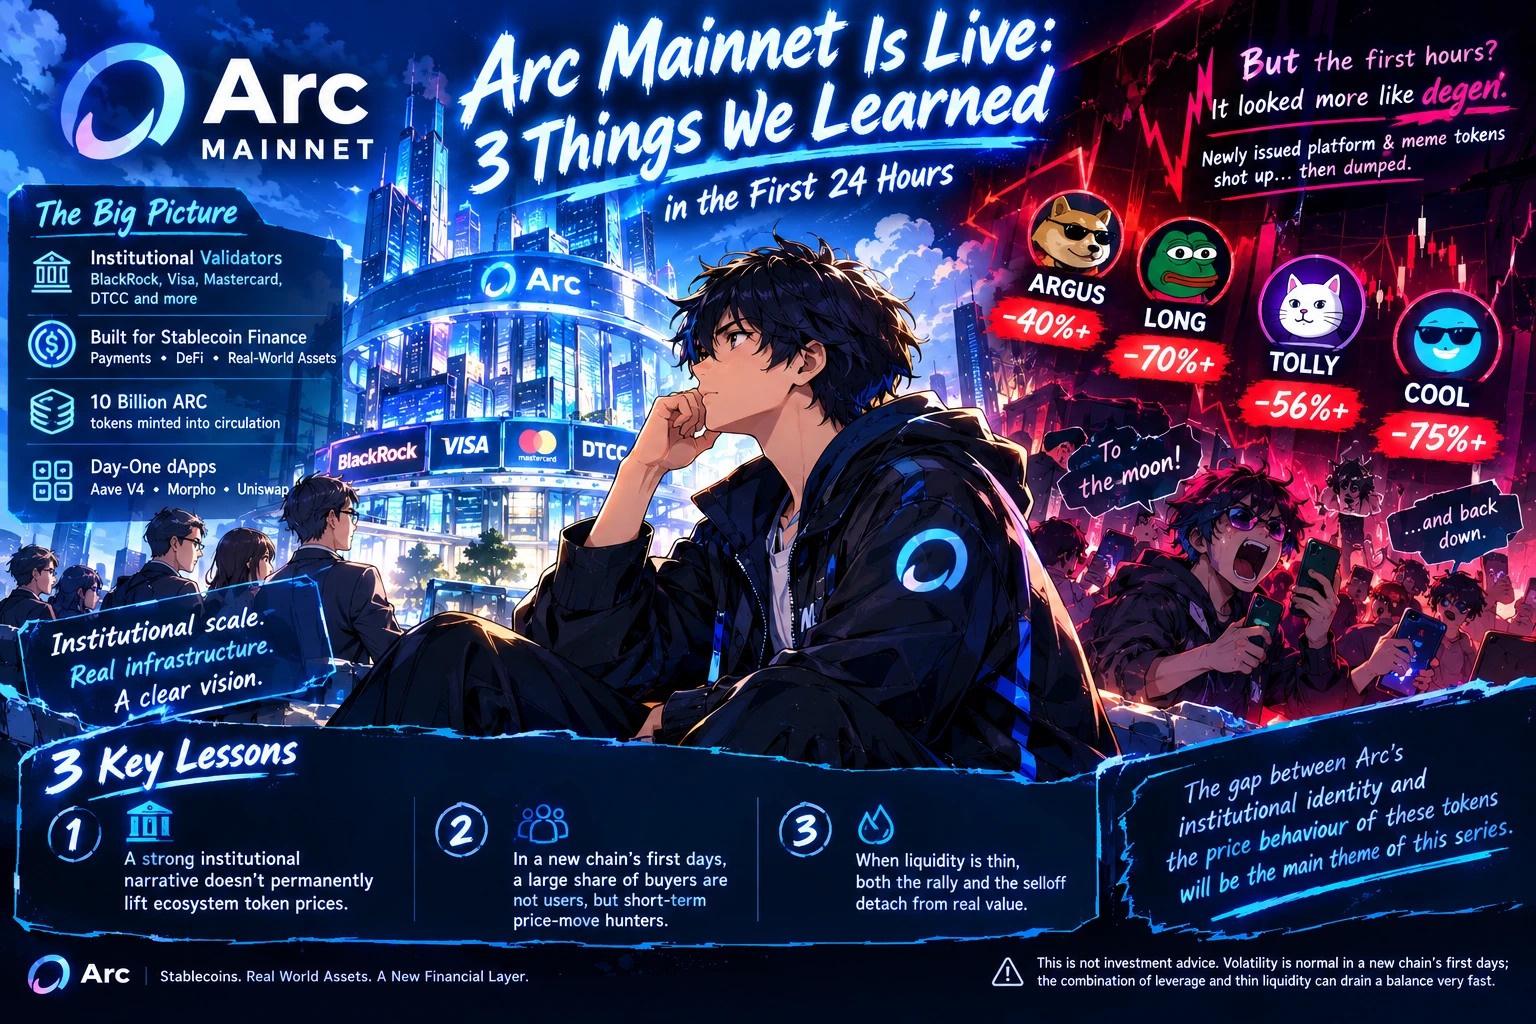
Cette semaine, Circle a ouvert le mainnet de son réseau de Layer 1, Arc. Dès le premier jour, les validateurs comprenaient des noms comme BlackRock et Visa ; le réseau a été conçu pour les applications financières alimentées par les stablecoins, et 10 milliards de tokens ARC ont été mis en circulation. Des protocoles comme Aave V4, Morpho et Uniswap étaient prêts dès le premier jour. C’est le genre de lancement que nous n’avions pas vu dans la crypto depuis longtemps : un poids institutionnel important, un récit clair e
post-image
ARC-6,13%
  • 12
  • 1
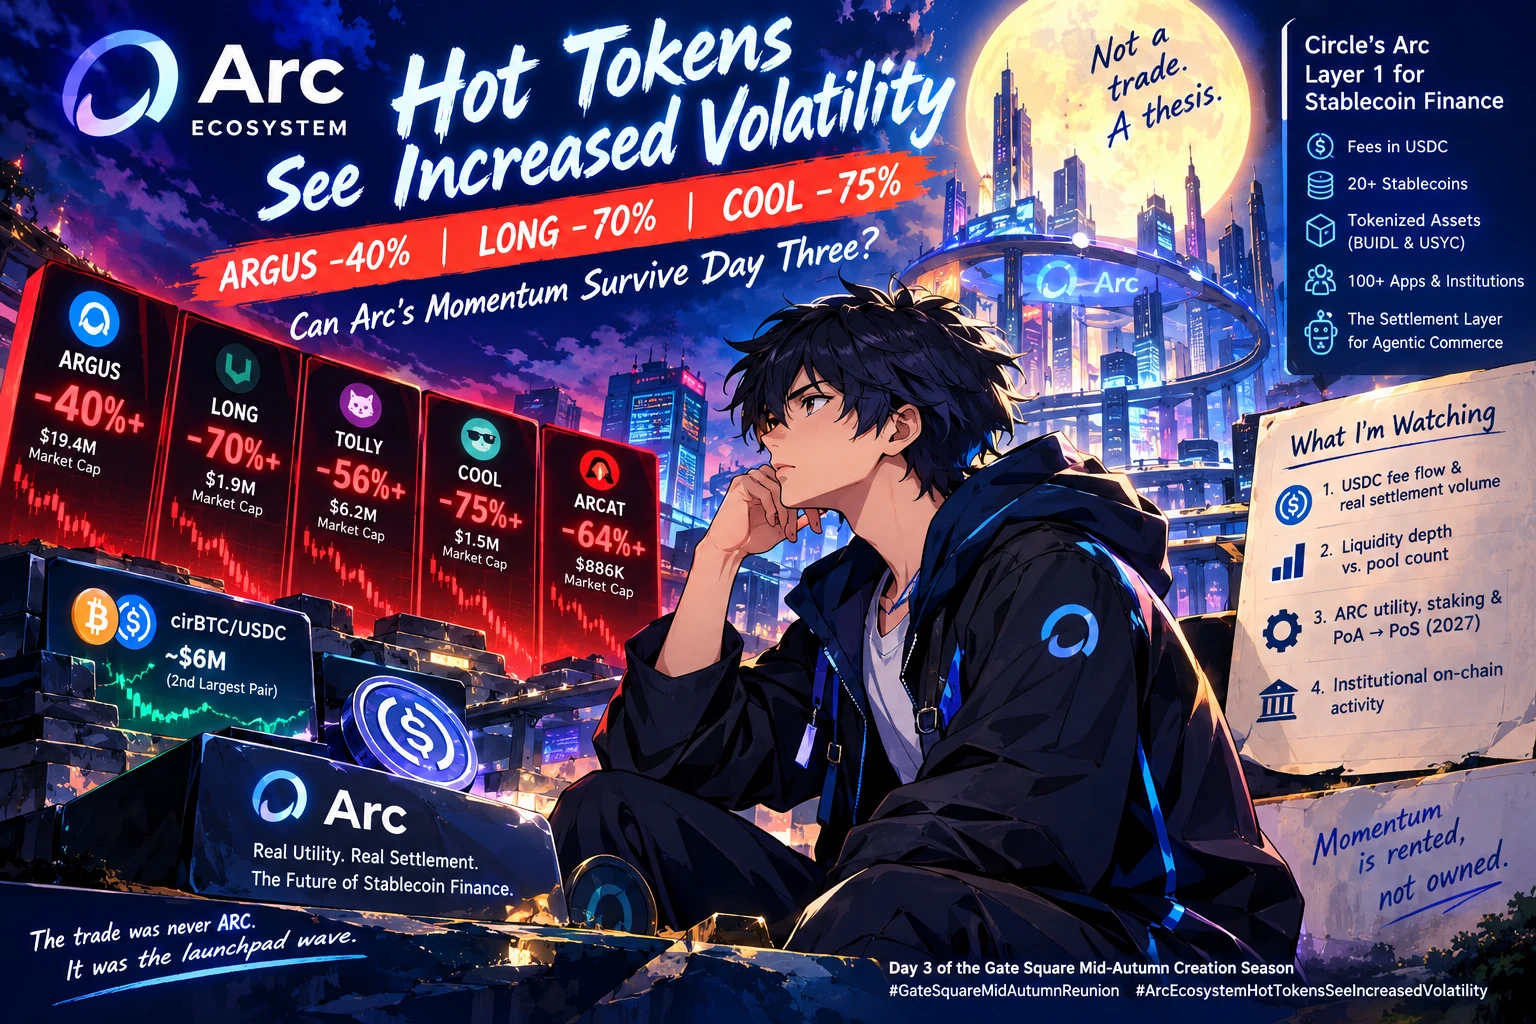
Les tokens très volatils de l’écosystème Arc : ARGUS -40 %, LONG -70 %, COOL -75 % — Le momentum d’Arc peut-il survivre au troisième jour ?
La plupart des flux ne suivent qu’un seul ticker. C’est le mauvais.
Trois jours après la mise en ligne du mainnet Arc de Circle, le nom le plus retentissant de l’histoire — $ARC — ne se négocie toujours pas. Ce qui se négocie, c’est tout ce qui a été construit autour. Et au troisième jour, tout cela est passé dans le rouge.
1. Ce qu’est réellement Arc (la version en 20 secondes)
Arc est la Layer 1 ouverte de Circle, conçue spécifiquement pour la finance fo
post-image
ARC-6,13%
  • 10
Les tokens prisés de l'écosystème Arc voient leur volatilité augmenter : ARGUS en baisse de 40 %, LONG en baisse de 70 %, COOL en baisse de 75 % — la dynamique d'Arc est-elle morte ?
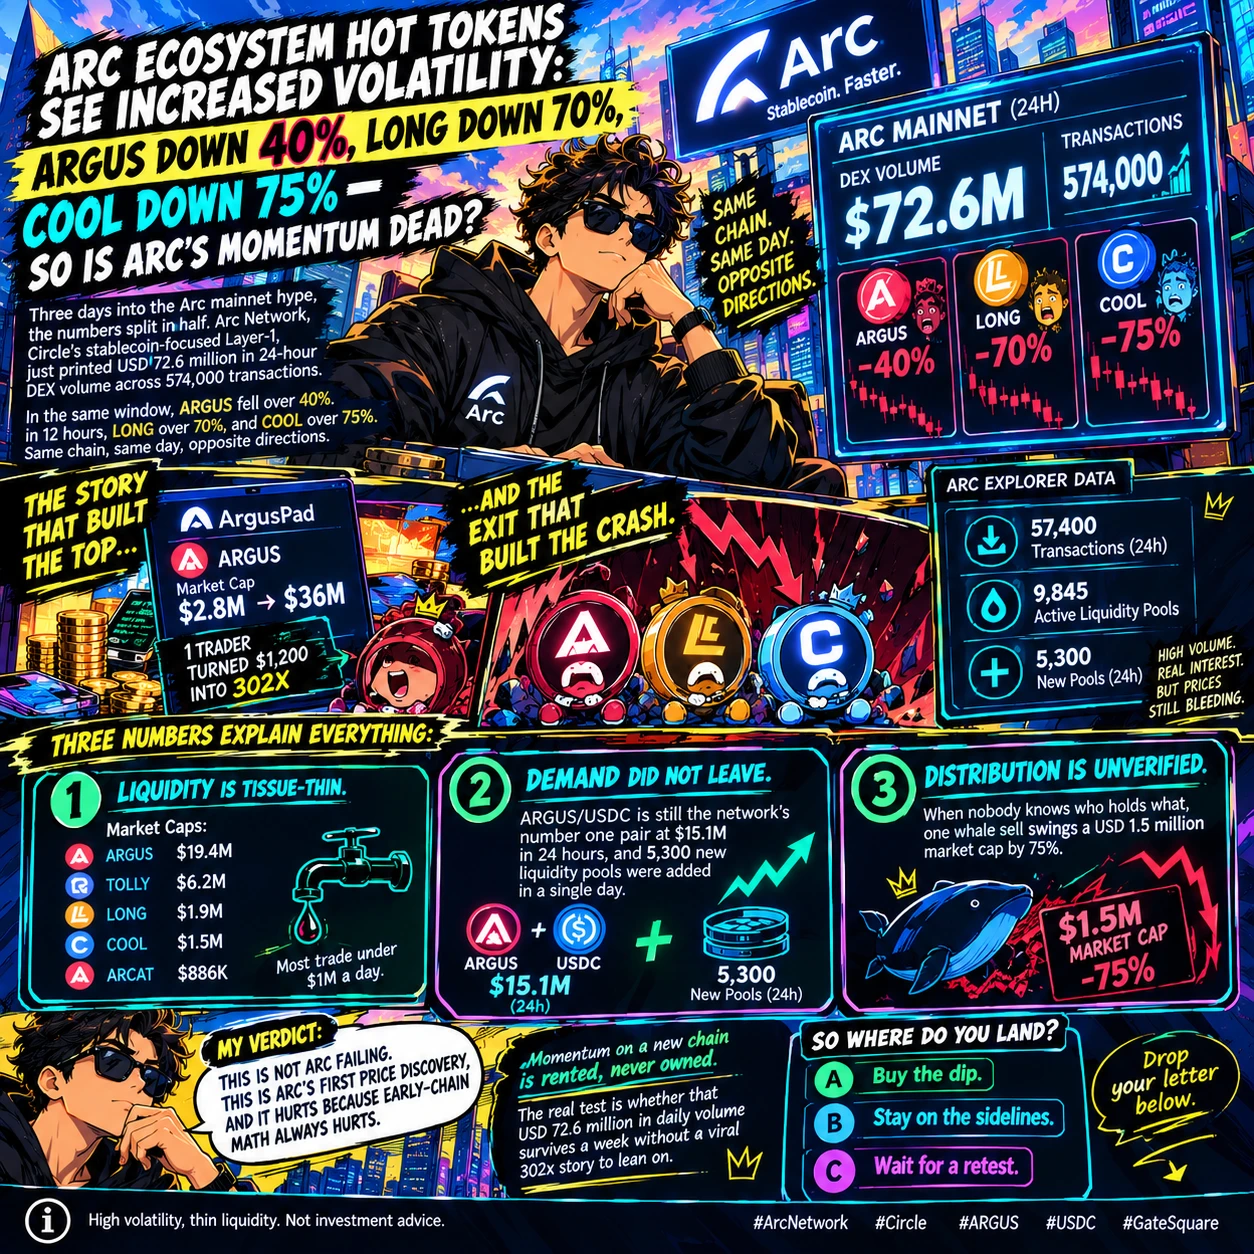
Trois jours après le déploiement du mainnet d'Arc, les chiffres se sont scindés en deux. Arc Network, la blockchain de couche 1 de Circle axée sur les stablecoins, a enregistré environ 72,6 millions USD de volume DEX en 24 heures, répartis sur quelque 574 000 transactions. Sur la même période, ARGUS a chuté de plus de 40 % en 12 heures, LONG de plus de 70 % et COOL de plus de 75 %. Même chaîne, même jour, directio
post-image
xxx40xxx
#Arc生态热门代币波动加剧
Le premier vrai test d'Arc Network : 72 millions de dollars en 24 heures — alors pourquoi ARGUS, LONG et COOL se sont-ils effondrés ?
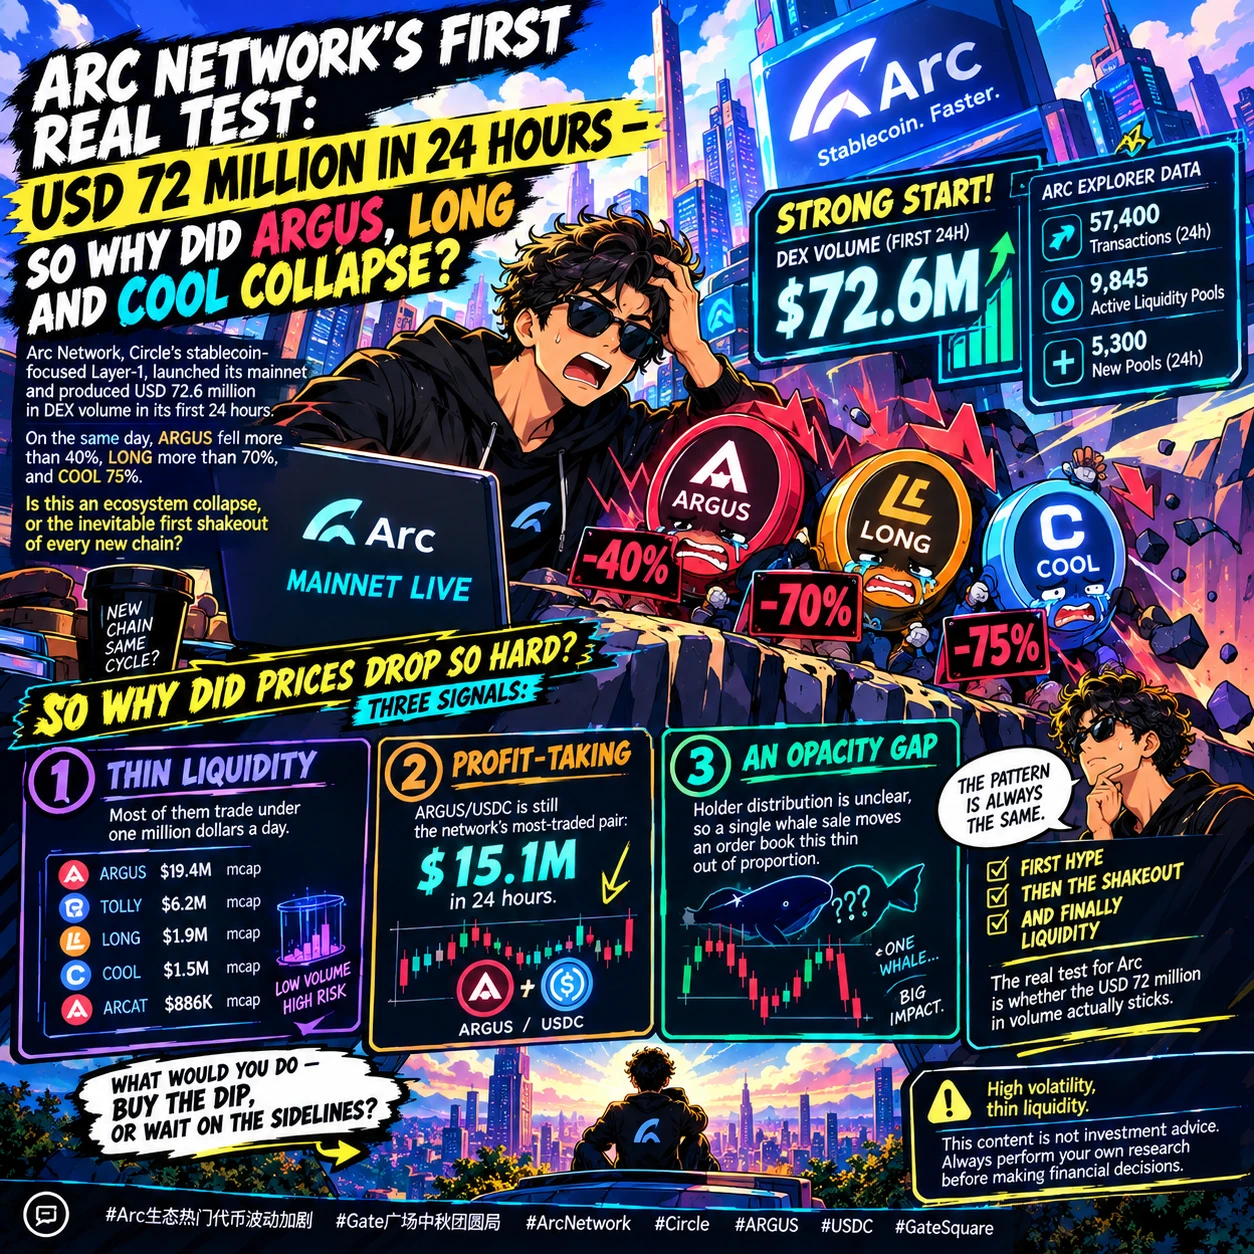
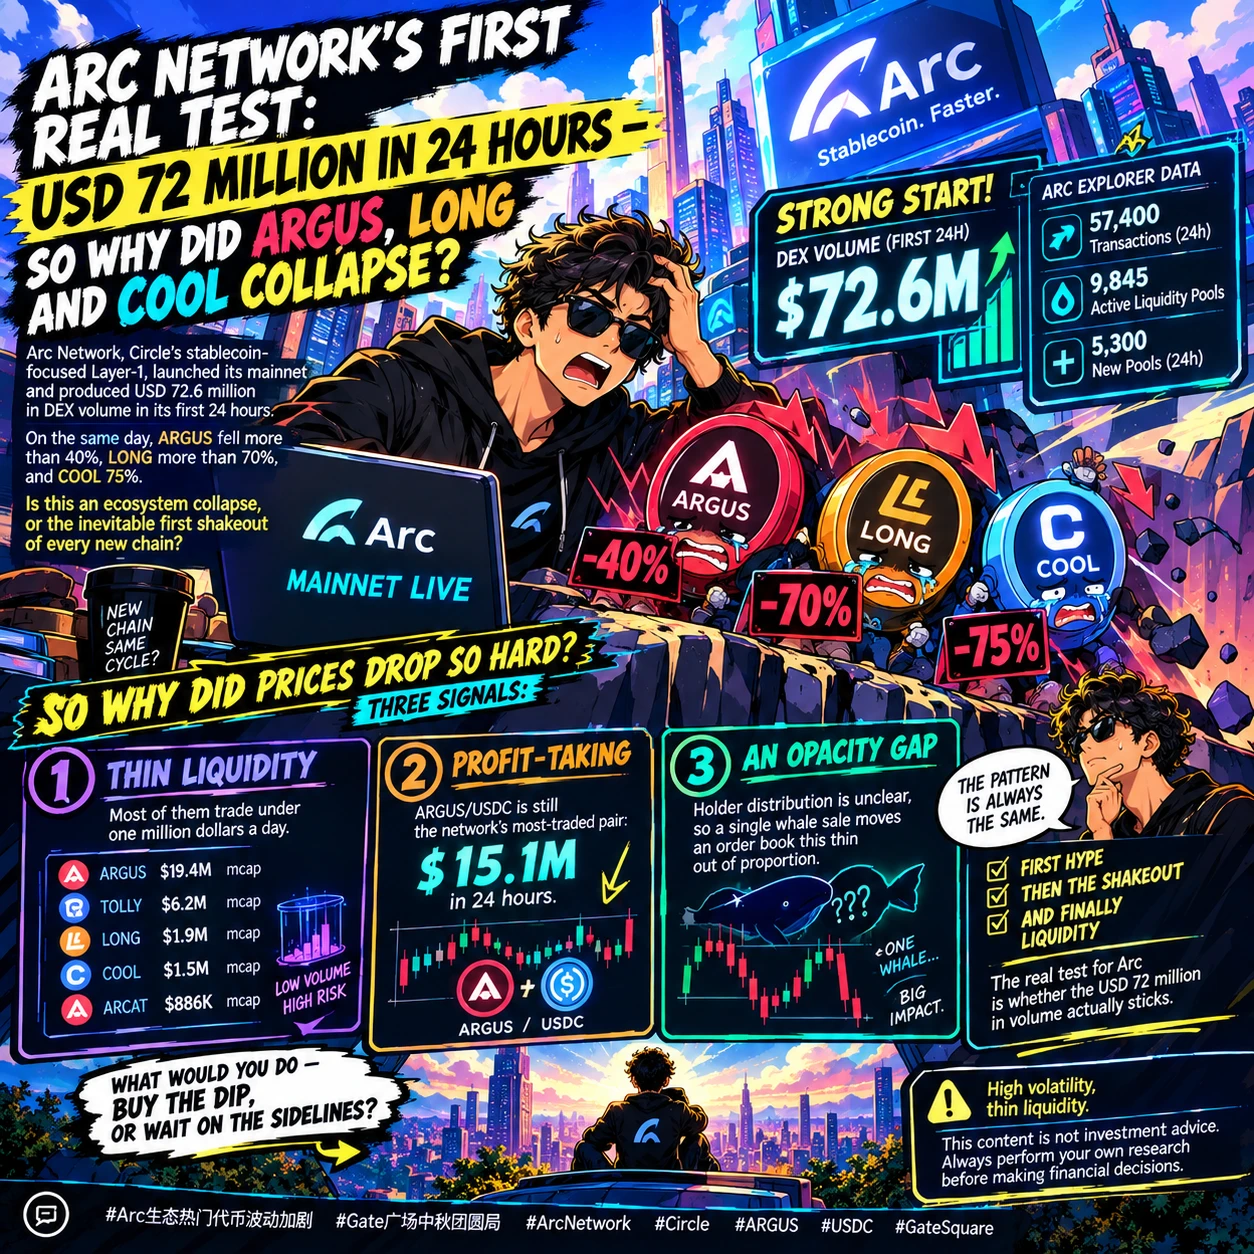
Arc Network, la Layer-1 de Circle axée sur les stablecoins, a lancé son mainnet et généré 72,6 millions de dollars de volume DEX au cours de ses premières 24 heures. Le même jour, ARGUS a chuté de plus de 40 %, LONG de plus de 70 % et COOL de 75 %. S'agit-il d'un effondrement de l'écosystème ou de la purge inévitable de toute nouvelle chaîne ?
L'histoire est familière. ARGUS, le premier projet lancé sur ArgusPad, est passé d'une capitalisation de 2,8 millions de dollars à 36 millions de dollars lors du lancement du mainnet ; un trader a multiplié 1 200 dollars par 302x. « Les premiers acheteurs gagnent » a encore fonctionné — puis la page s'est tournée.
Les données d'Arc Explorer montrent que l'intérêt ne s'est pas dissipé : 57 400 transactions en 24 heures, 9 845 pools de liquidité actifs et 5 300 nouveaux pools ajoutés en une seule journée. Alors pourquoi les prix ont-ils chuté si brutalement ? Trois signaux :
1. Une liquidité faible. ARGUS affiche une capitalisation de 19,4 millions de dollars, TOLLY 6,2 millions de dollars, LONG 1,9 million de dollars, COOL 1,5 million de dollars et ARCAT 886 mille dollars. La plupart s'échangent à moins d'un million de dollars par jour.
2. Des prises de bénéfices. ARGUS/USDC reste la paire la plus échangée du réseau : 15,1 millions de dollars en 24 heures.
3. Un manque de transparence. La répartition des détenteurs n'est pas claire, de sorte que la vente d'une seule baleine déplace un carnet d'ordres aussi peu fourni de manière disproportionnée.
Le schéma est toujours le même. D'abord l'engouement, puis la purge, et enfin la liquidité. Le véritable test pour Arc sera de voir si les 72 millions de dollars de volume se maintiennent réellement.
Que feriez-vous — acheter la baisse ou rester à l'écart ? 👇
Forte volatilité, faible liquidité. Ce contenu ne constitue pas un conseil en investissement. Effectuez toujours vos propres recherches avant de prendre des décisions financières.
#Arc生态热门代币波动加剧 #Gate广场中秋团圆局 #ArcNetwork #ARGUS
repost-content-media
  • 13
  • 1
#Arc生态热门代币波动加剧
Le premier vrai test d'Arc Network : 72 millions de dollars en 24 heures — alors pourquoi ARGUS, LONG et COOL se sont-ils effondrés ?
Arc Network, la Layer-1 de Circle axée sur les stablecoins, a lancé son mainnet et généré 72,6 millions de dollars de volume DEX au cours de ses premières 24 heures. Le même jour, ARGUS a chuté de plus de 40 %, LONG de plus de 70 % et COOL de 75 %. S'agit-il d'un effondrement de l'écosystème ou de la purge inévitable de toute nouvelle chaîne ?
L'histoire est familière. ARGUS, le premier projet lancé sur ArgusPad, est passé d'une capitalisation de
post-image
ARC-6,13%
ARGUS-31,60%
TOLLY-12,74%
USDC0,00%
  • 14
  • 1
La liquidité ne se résume pas à des liquidités. C'est la capacité de prendre une décision plus tard.
Lorsque les marchés baissent, tous les investisseurs n'ont pas les mêmes options : certains sont pleinement investis, tandis que d'autres ont conservé une marge de manœuvre.
C'est là que la valeur cachée de la liquidité apparaît.
Un investisseur dont le portefeuille est entièrement positionné peut devoir vendre une position existante avant de profiter d'une nouvelle opportunité.
Les capitaux liquides créent une autre option :
Attendre.
Évaluer.
Agir si nécessaire.
C'est pourquoi considérer le m
post-image
xxx40xxx
Voir un APY de 10 % ne signifie pas nécessairement que vous gagnez réellement 10 %.
Le rendement affiché et le rendement que vous conservez finalement ne sont pas toujours identiques.
Les frais, le cours des tokens, l'inflation, le risque de désancrage et le risque lié à la plateforme peuvent tous modifier le résultat final.
Par exemple, si une partie d'un APY élevé est versée en tokens de la plateforme, une baisse de la valeur de ce token de récompense peut réduire le rendement effectif.
Une meilleure approche consiste à prendre en compte :
APY nominal
– frais
– pertes réalisées
– risque lié à l'actif/risque de désancrage
= un rendement plus réaliste.
Alors que le marché des stablecoins vaut désormais environ 290 milliards de dollars, les opportunités de rendement attirent naturellement davantage l'attention.
Mais un marché plus vaste signifie aussi davantage de choix — et donc davantage de recherches.
Ainsi, au lieu de demander :
« Quel est l'APY ? »
demandez :
« D'où vient cet APY et quel risque est-ce que je prends pour l'obtenir ? »
💬 Quel coût ou quel risque pensez-vous que les investisseurs négligent le plus lorsqu'ils calculent l'APY ?
Note de risque : les rendements peuvent changer et les performances passées ne garantissent pas les résultats futurs.
Ce contenu ne constitue pas un conseil en investissement. Effectuez toujours vos propres recherches avant de prendre des décisions financières.
$BTC $GT $ETH
#每周来晒 #牛熊未定闲钱该放哪 #WhereToParkStablecoinsWhileWaiting #GateSquareMidAutumnReunion #Gate广场中秋团圆局
BTC+1,30%
GT+4,05%
ETH+1,52%
  • 14
Voir un APY de 10 % ne signifie pas nécessairement que vous gagnez réellement 10 %.
Le rendement affiché et le rendement que vous conservez finalement ne sont pas toujours identiques.
Les frais, le cours des tokens, l'inflation, le risque de désancrage et le risque lié à la plateforme peuvent tous modifier le résultat final.
Par exemple, si une partie d'un APY élevé est versée en tokens de la plateforme, une baisse de la valeur de ce token de récompense peut réduire le rendement effectif.
Une meilleure approche consiste à prendre en compte :
APY nominal
– frais
– pertes réalisées
– risque lié
xxx40xxx
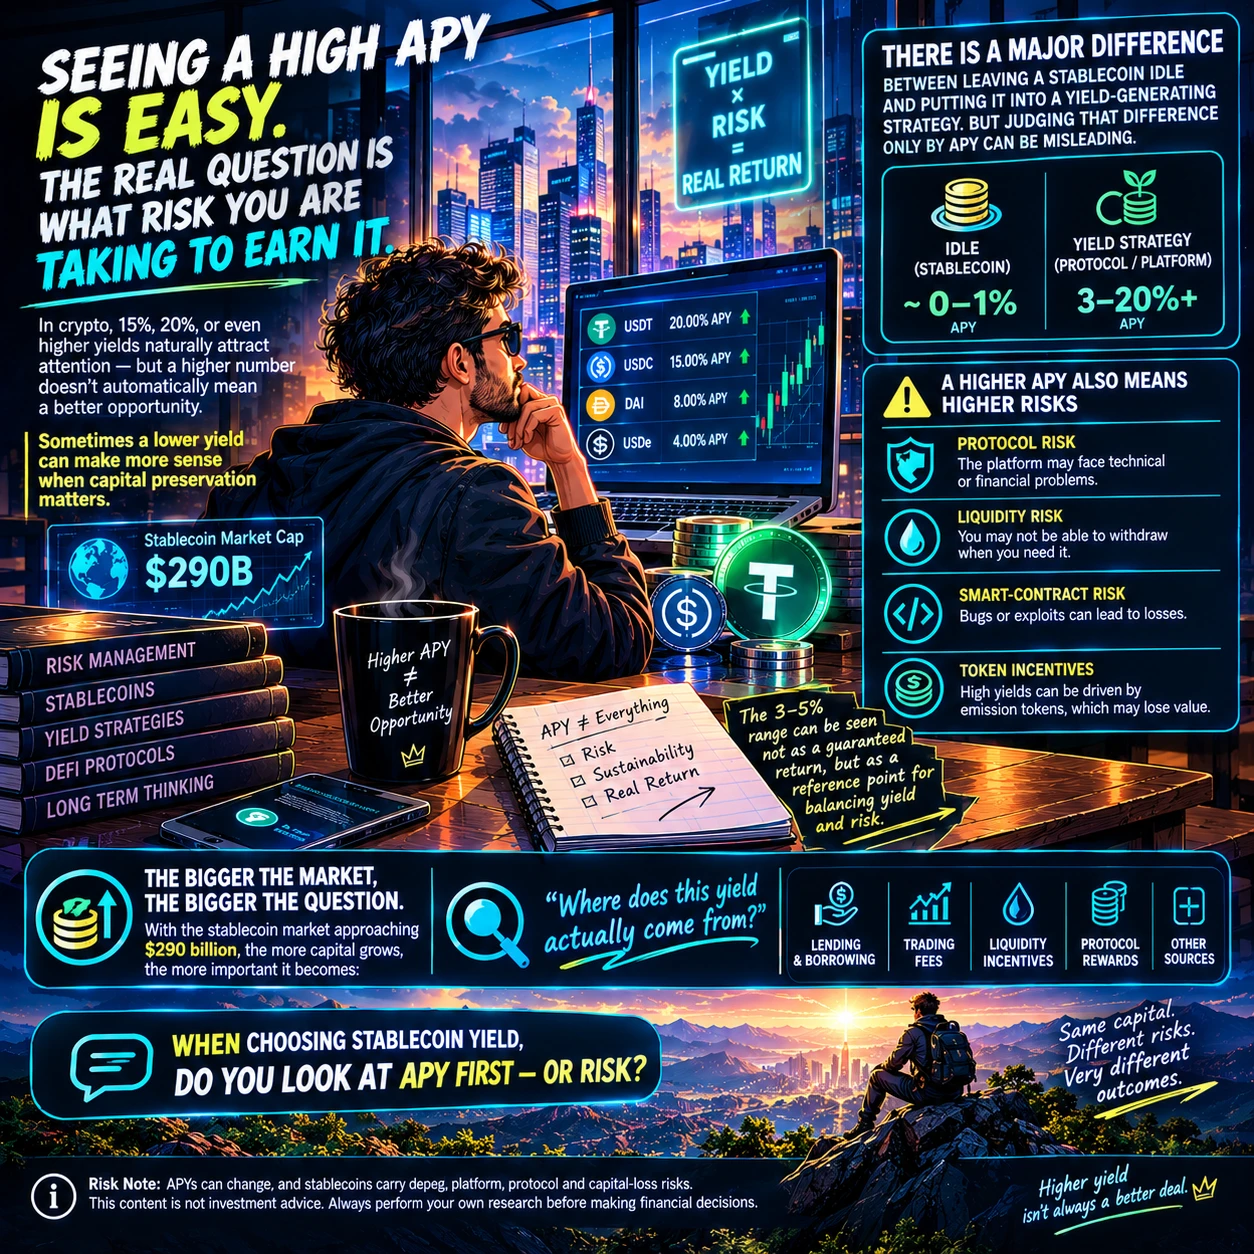
Il est facile de voir un APY élevé. La vraie question est de savoir quel risque vous prenez pour l'obtenir.
Dans la crypto, des rendements de 15 %, 20 %, voire supérieurs attirent naturellement l'attention — mais un chiffre plus élevé ne signifie pas automatiquement une meilleure opportunité.
Parfois, un rendement inférieur peut être plus pertinent lorsque la préservation du capital est importante.
Il existe une différence majeure entre laisser un stablecoin inutilisé et le placer dans une stratégie génératrice de rendement. Mais évaluer cette différence uniquement à l'aune de l'APY peut être trompeur.
Par exemple, un APY de 20 % peut sembler cinq fois plus attractif qu'un APY de 4 %. Mais une fois pris en compte les risques liés au protocole, à la liquidité, aux contrats intelligents et aux incitations en tokens, le tableau change.
C'est pourquoi la fourchette de 3–5 % peut être considérée non pas comme un rendement garanti, mais comme un point de référence pour réfléchir à l'équilibre entre rendement et risque.
Alors que le marché des stablecoins approche les 290 milliards de dollars, plus les capitaux augmentent, plus la question devient importante :
« D'où provient réellement ce rendement ? »
💬 Lorsque vous choisissez le rendement des stablecoins, regardez-vous d'abord l'APY — ou le risque ?
Note sur les risques : les APY peuvent évoluer, et les stablecoins comportent des risques de désancrage, liés aux plateformes et aux protocoles, ainsi que des risques de perte de capital.
Ce contenu ne constitue pas un conseil en investissement. Effectuez toujours vos propres recherches avant de prendre des décisions financières.
#每周来晒 #牛熊未定闲钱该放哪 #WhereToParkStablecoinsWhileWaiting #GateSquareMidAutumnReunion #Gate广场中秋团圆局
repost-content-media
BTC+1,30%
GT+4,05%
ETH+1,52%
  • 14
  • 1
Générer 10 % d'APY compte. Mais le montant de capital alloué à cet APY compte tout autant.
Dans la DeFi, la diversification ne consiste pas seulement à détenir différents tokens.
Parfois, répartir le même stablecoin entre différents protocoles peut également faire partie de la gestion des risques.
Une défaillance technique, un problème d'oracle, une crise de liquidité ou une faille dans un smart contract peut affecter l'ensemble d'un protocole.
C'est pourquoi la règle du protocole unique commence par une question simple :
« Si cette plateforme cesse de fonctionner demain, quelle part de mon po
xxx40xxx
Il est facile de voir un APY élevé. La vraie question est de savoir quel risque vous prenez pour l'obtenir.
Dans la crypto, des rendements de 15 %, 20 %, voire supérieurs attirent naturellement l'attention — mais un chiffre plus élevé ne signifie pas automatiquement une meilleure opportunité.
Parfois, un rendement inférieur peut être plus pertinent lorsque la préservation du capital est importante.
Il existe une différence majeure entre laisser un stablecoin inutilisé et le placer dans une stratégie génératrice de rendement. Mais évaluer cette différence uniquement à l'aune de l'APY peut être trompeur.
Par exemple, un APY de 20 % peut sembler cinq fois plus attractif qu'un APY de 4 %. Mais une fois pris en compte les risques liés au protocole, à la liquidité, aux contrats intelligents et aux incitations en tokens, le tableau change.
C'est pourquoi la fourchette de 3–5 % peut être considérée non pas comme un rendement garanti, mais comme un point de référence pour réfléchir à l'équilibre entre rendement et risque.
Alors que le marché des stablecoins approche les 290 milliards de dollars, plus les capitaux augmentent, plus la question devient importante :
« D'où provient réellement ce rendement ? »
💬 Lorsque vous choisissez le rendement des stablecoins, regardez-vous d'abord l'APY — ou le risque ?
Note sur les risques : les APY peuvent évoluer, et les stablecoins comportent des risques de désancrage, liés aux plateformes et aux protocoles, ainsi que des risques de perte de capital.
Ce contenu ne constitue pas un conseil en investissement. Effectuez toujours vos propres recherches avant de prendre des décisions financières.
#每周来晒 #牛熊未定闲钱该放哪 #WhereToParkStablecoinsWhileWaiting #GateSquareMidAutumnReunion #Gate广场中秋团圆局
repost-content-media
BTC+1,30%
GT+4,05%
ETH+1,52%
  • 11
  • 1
Avoir 1 000 USDT dans votre portefeuille ne raconte pas toute l’histoire.
La blockchain sur laquelle cet USDT se trouve peut tout changer, des frais de transaction aux opportunités dans la DeFi.
Le stablecoin est peut-être le même, mais l’utilité du capital ne l’est pas.
Ethereum, Tron, Solana et d’autres réseaux ont des bases d’utilisateurs, des structures de frais et des écosystèmes DeFi différents.
Pour les utilisateurs fréquents, les frais de transaction peuvent devenir importants.
Pour les utilisateurs de la DeFi, la profondeur de la liquidité et l’activité de l’écosystème peuvent être pl
xxx40xxx
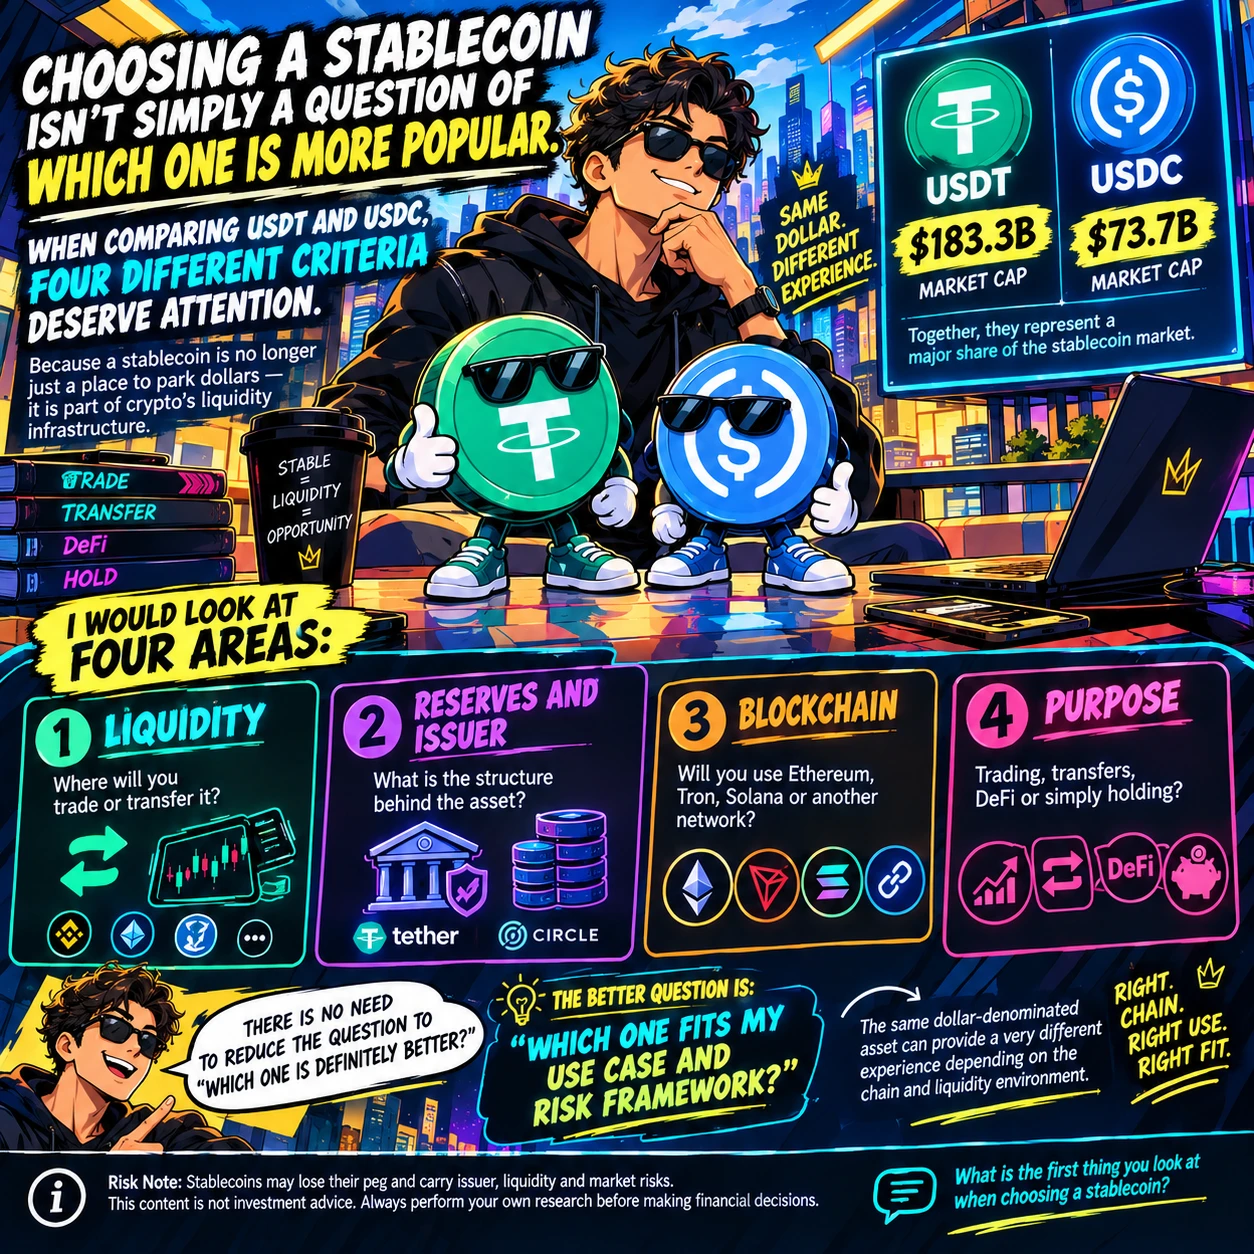
Choisir un stablecoin ne se résume pas à déterminer lequel est le plus populaire.
Lorsqu'on compare l'USDT et l'USDC, quatre critères différents méritent notre attention.
Car un stablecoin n'est plus simplement un moyen de placer des dollars — il fait partie de l'infrastructure de liquidité des cryptomonnaies.
Les données actuelles situent la capitalisation boursière de l'USDT à environ 183,3 milliards de dollars et celle de l'USDC à environ 73,7 milliards de dollars. Ensemble, ils représentent une part majeure du marché des stablecoins.
J'examinerais quatre aspects :
1. Liquidité : Où allez-vous le trader ou le transférer ?
2. Réserves et émetteur : Quelle est la structure qui sous-tend cet actif ?
3. Blockchain : Utiliserez-vous Ethereum, Tron, Solana ou un autre réseau ?
4. Objectif : Trading, transferts, DeFi ou simple détention ?
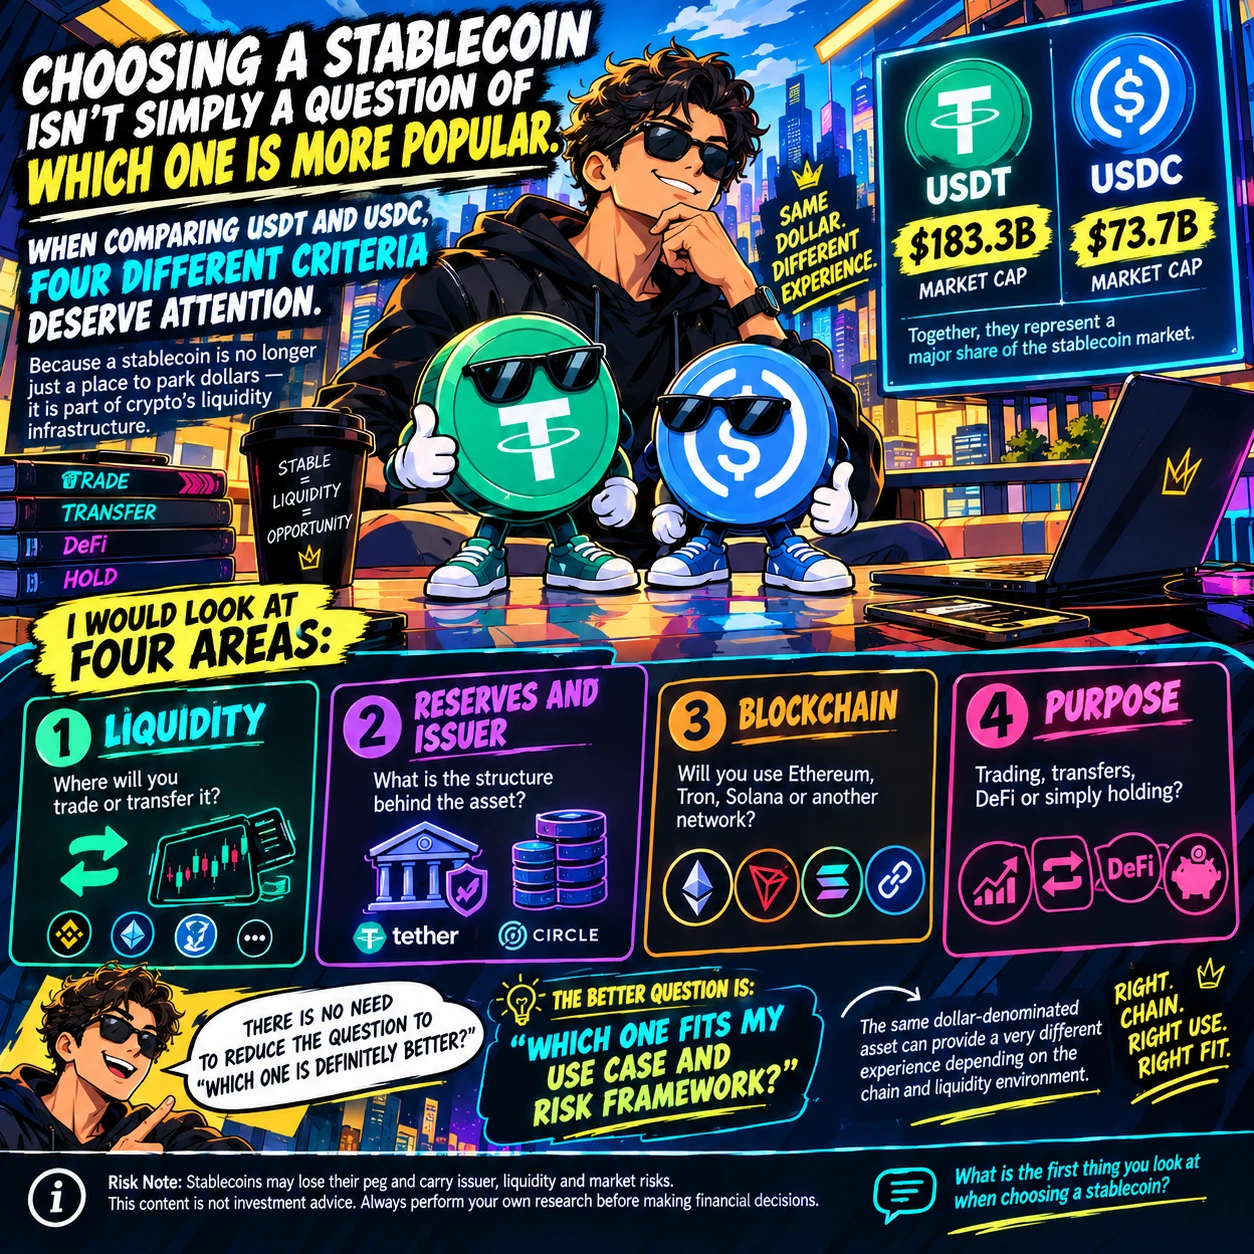
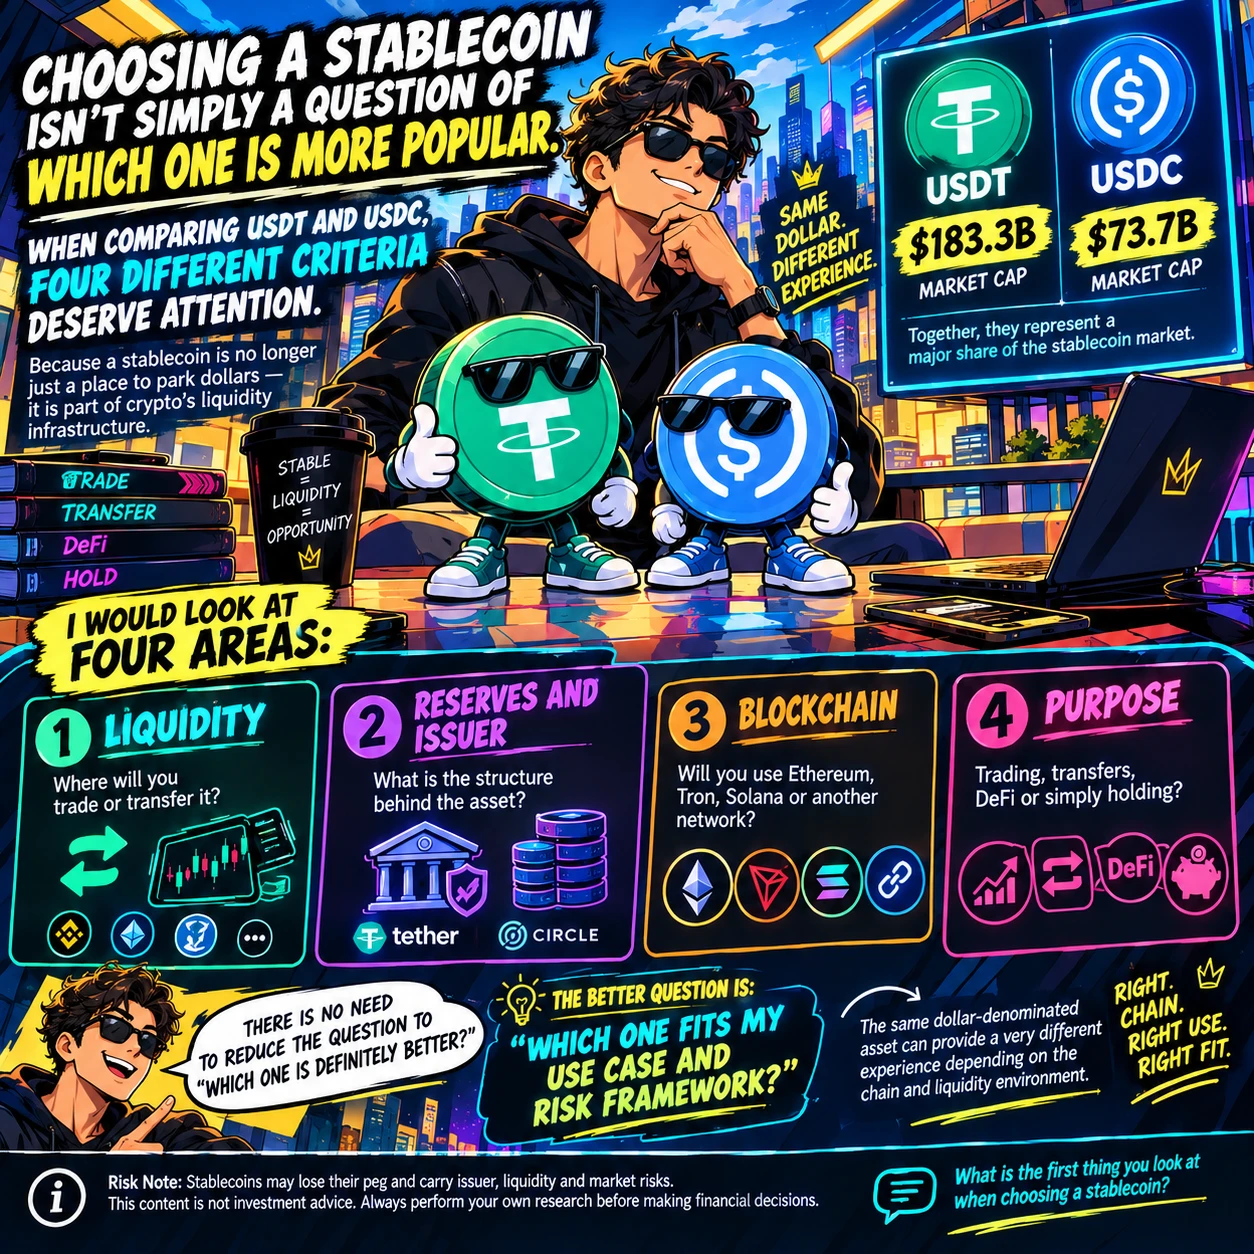
Il n'est pas nécessaire de réduire la question à « Lequel est définitivement meilleur ? »
La meilleure question est :
« Lequel correspond à mon cas d'utilisation et à mon cadre de gestion des risques ? »
Le même actif libellé en dollars peut offrir une expérience très différente selon la chaîne et l'environnement de liquidité.
💬 Quelle est la première chose que vous examinez lorsque vous choisissez un stablecoin ?
Note de risque : les stablecoins peuvent perdre leur ancrage et comportent des risques liés à l'émetteur, à la liquidité et au marché.
Ce contenu ne constitue pas un conseil en investissement. Effectuez toujours vos propres recherches avant de prendre des décisions financières.
$BTC $GT $ETH
#每周来晒 #牛熊未定闲钱该放哪 #WhereToParkStablecoinsWhileWaiting #GateSquareMidAutumnReunion #Gate广场中秋团圆局
repost-content-media
BTC+1,30%
GT+4,05%
ETH+1,52%
  • 11
Choisir un stablecoin ne se résume pas à déterminer lequel est le plus populaire.
Lorsqu'on compare l'USDT et l'USDC, quatre critères différents méritent notre attention.
Car un stablecoin n'est plus simplement un moyen de placer des dollars — il fait partie de l'infrastructure de liquidité des cryptomonnaies.
Les données actuelles situent la capitalisation boursière de l'USDT à environ 183,3 milliards de dollars et celle de l'USDC à environ 73,7 milliards de dollars. Ensemble, ils représentent une part majeure du marché des stablecoins.
J'examinerais quatre aspects :
1. Liquidité : Où allez-v
post-image
BTC+1,30%
GT+4,05%
ETH+1,52%
  • 14
  • 1
Dans les cryptomonnaies, la mauvaise question n’est souvent pas « Quelle monnaie ? », mais « Quelle quantité ? »
Vous pouvez choisir un excellent actif, mais si la position est trop importante, même une thèse correcte peut produire un mauvais résultat pour le portefeuille.
La gestion des risques commence ici.
Avoir une opinion forte sur Bitcoin, Ethereum ou un altcoin ne détermine pas automatiquement la taille de position appropriée.
Le même actif crée un risque très différent pour le portefeuille avec :
5 % d’exposition contre 50 % d’exposition.
C’est pourquoi trois variables comptent :
Convi
post-image
BTC+1,30%
GT+4,05%
ETH+1,52%
  • 13