#KeyMacroWeekAhead #ShareWeekly #GateSquareHalloween Analyse approfondie de la semaine à venir : décision du FOMC, données sur l’inflation, chiffres de la croissance et résultats des géants de la tech devraient alimenter la volatilité du Bitcoin, des actions, de l’or, de l’argent et du dollar
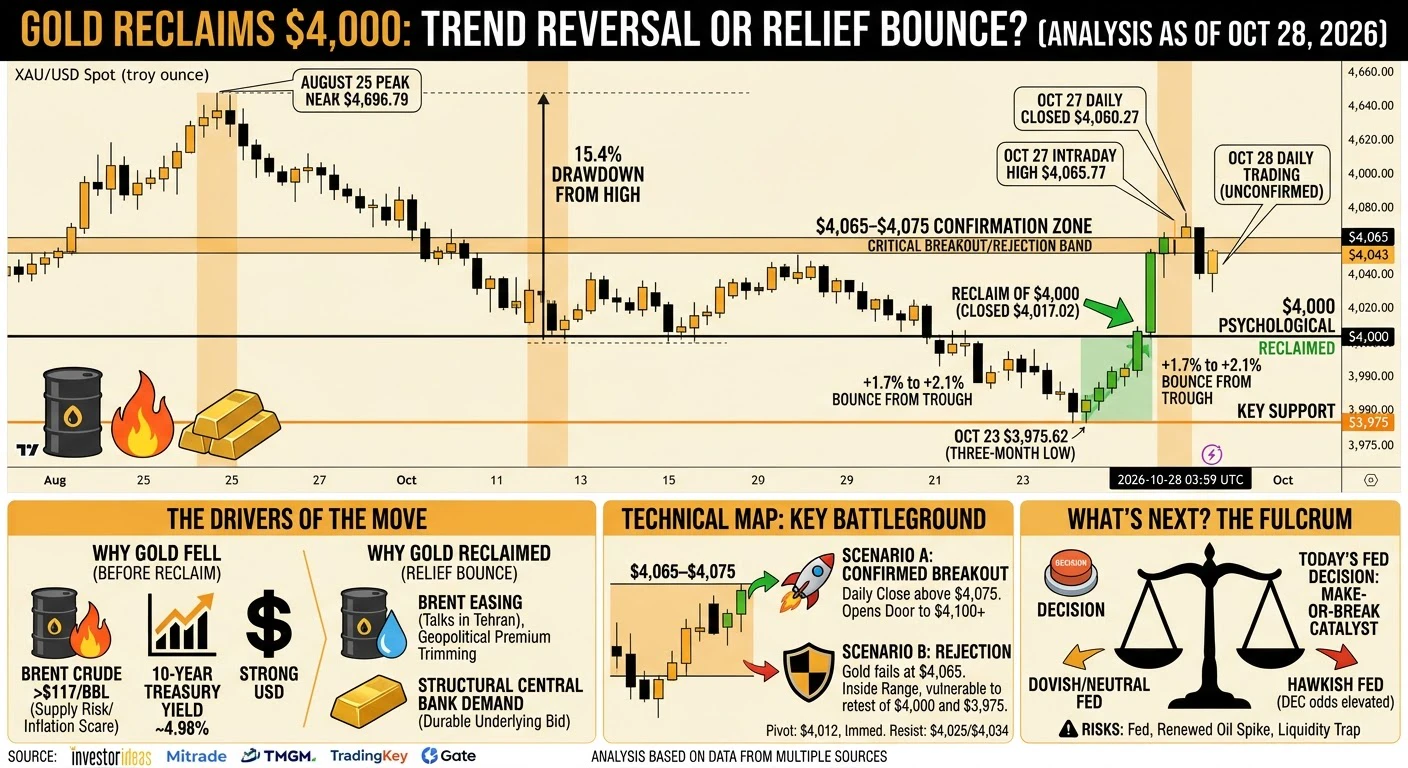
C’est l’une des semaines macroéconomiques les plus chargées du quatrième trimestre. Les marchés sont déjà sur les nerfs après les récentes pressions exercées sur les actifs risqués : le Bitcoin oscille autour de la zone des 80,000–81,000 $, l’or a testé des niveaux proches de 4,000 $ et inférieurs, et le dollar américain trouve un soutien dans un contexte de hausse des rendements et d’incertitude concernant les politiques monétaires.
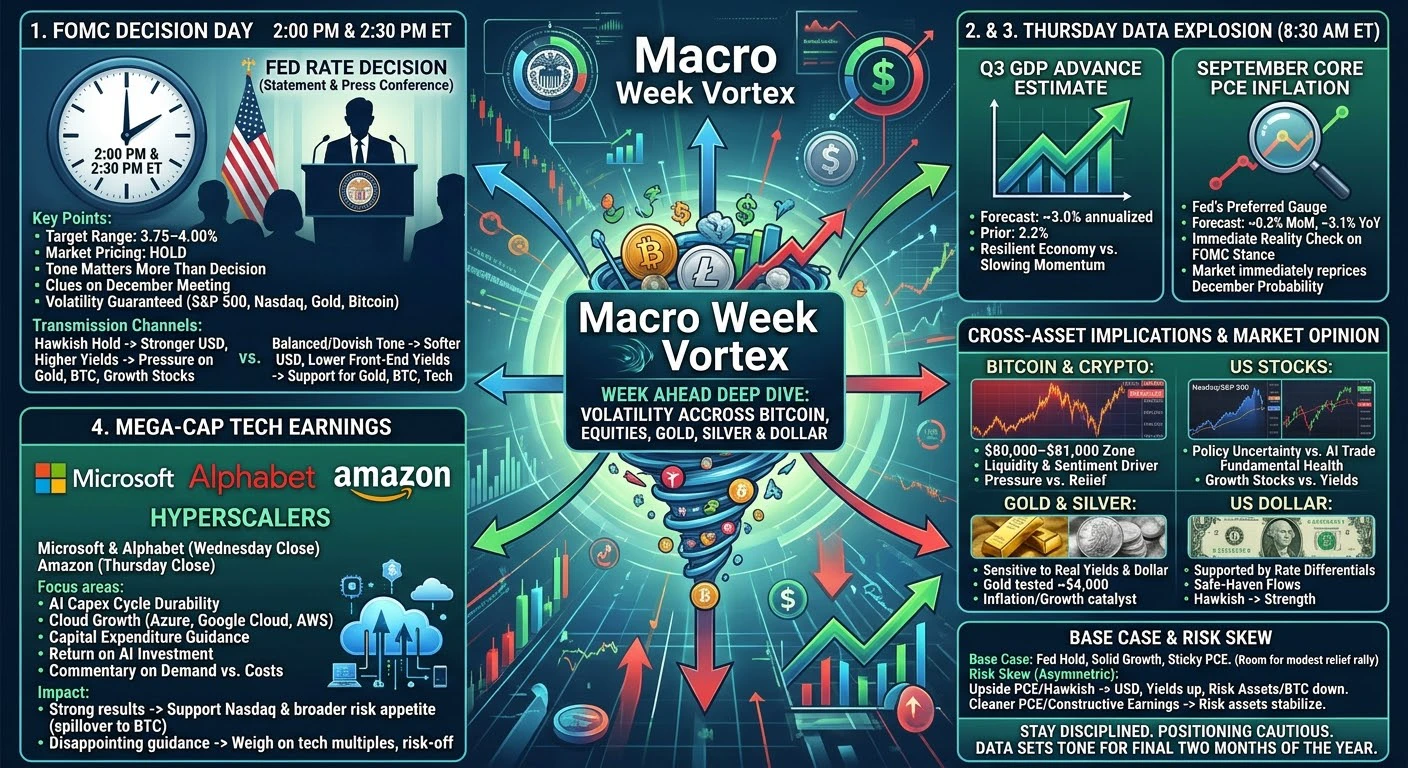
La décision du Federal Open Market Committee d’aujourd’hui est au cœur du calendrier, mais elle n’en constitue que le prélude. Jeudi seront publiées l’estimation préliminaire du PIB du troisième trimestre ainsi que les données de septembre sur l’inflation mesurée par les dépenses de consommation personnelle (PCE), indicateur de référence pour la Fed. Ajoutez à cela les résultats de Microsoft, Alphabet et Amazon, qui mettront à l’épreuve la pérennité de l’essor des investissements dans l’IA, et vous obtenez une série d’événements sur plusieurs jours, susceptible de provoquer de fortes variations sur toutes les grandes classes d’actifs.
Voici une analyse détaillée des principaux événements, des canaux par lesquels ils influent sur les marchés et des réactions possibles — sous différents scénarios — du Bitcoin, des actions américaines, de l’or, de l’argent et du dollar.
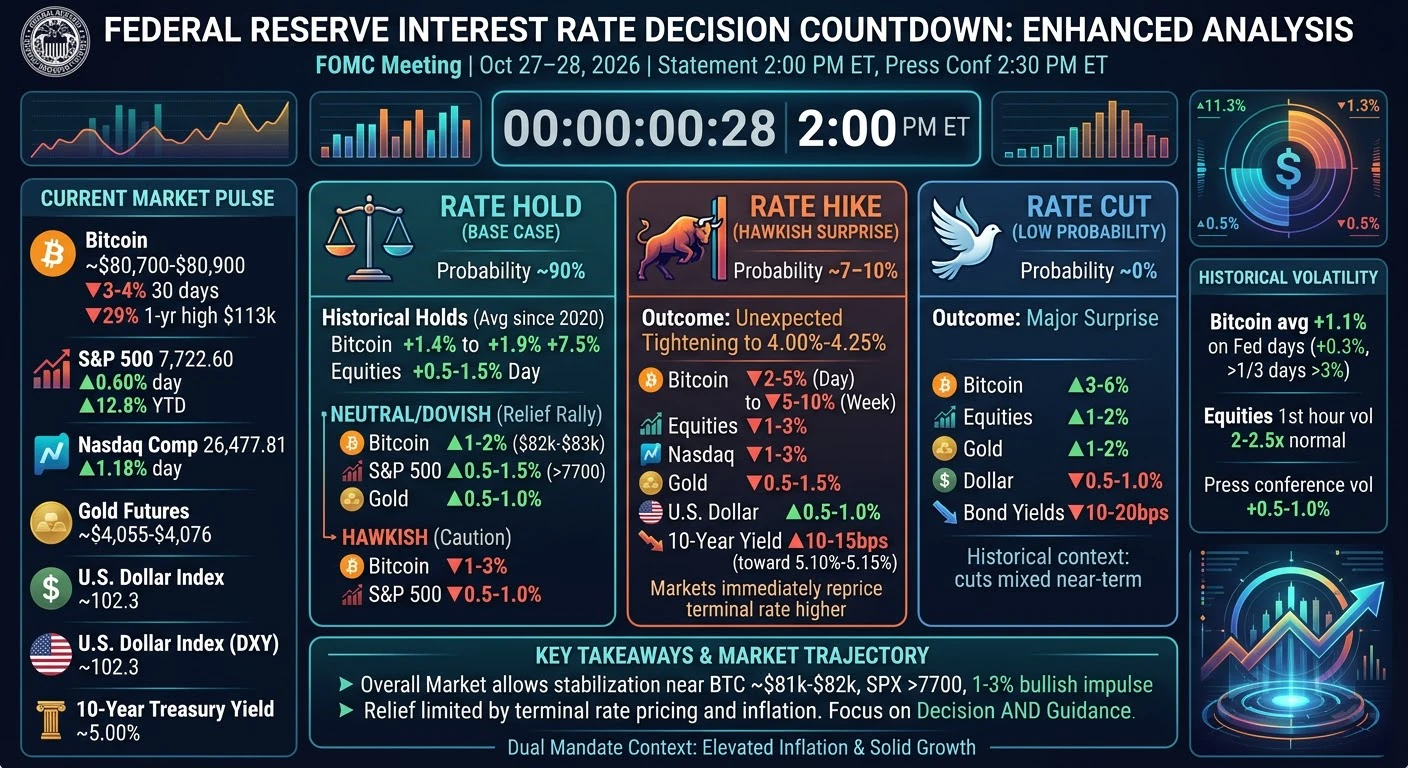
1. Décision du FOMC de la Réserve fédérale – Mercredi 28 octobre, 2:00 p.m. ET (communiqué) + 2:30 p.m. ET conférence de presse
Le ton du communiqué et, surtout, celui de la conférence de presse comptent davantage que la décision sur les taux elle-même. Les marchés passeront chaque mot au crible pour y déceler des indices sur la réunion de décembre, l’équilibre des risques entre inflation et croissance, ainsi que la manière dont le Comité interprète les données récentes. Un statu quo à tonalité restrictive — avec un discours laissant la porte grande ouverte à de nouvelles hausses, soulignant les risques de hausse de l’inflation ou signalant que la hausse de septembre n’était que la première étape d’un nouveau cycle de resserrement — ferait probablement grimper les rendements des bons du Trésor, soutiendrait le dollar et pèserait sur les actions comme sur le Bitcoin. À l’inverse, un discours plus équilibré ou légèrement accommodant, insistant sur la dépendance aux données et reconnaissant les progrès réalisés en matière d’inflation, pourrait assouplir les conditions financières et soulager les actifs risqués.
Les marchés surveilleront de près les déclarations du président de la Fed afin de repérer tout changement dans la fonction de réaction. L’inflation dépassant toujours l’objectif de 2 % et la croissance restant résiliente, le Comité peut se permettre de patienter en octobre tout en conservant la possibilité d’agir en décembre. La volatilité autour de la période allant de 2:00 à 3:30 p.m. ET est quasiment garantie.
Les journées de réunion du FOMC entraînent souvent des fluctuations intrajournalières exceptionnellement importantes du S&P 500, du Nasdaq, de l’or et du Bitcoin. Les investisseurs abordent l’événement avec prudence ; toute surprise dans le discours peut déclencher un repositionnement rapide.
Canaux de transmission :
Taux durablement élevés ou rhétorique restrictive → dollar plus fort, rendements réels plus élevés → pression sur l’or et l’argent, vents contraires pour le Bitcoin en tant qu’actif non rémunérateur, et contraction des multiples des valeurs de croissance.
Tonalité neutre ou légèrement accommodante → dollar plus faible, baisse des rendements à court terme → soutien à l’or, rebond de soulagement potentiel du Bitcoin et des indices fortement pondérés en valeurs technologiques.
Dans ces périodes, le Bitcoin se comporte souvent comme un actif risqué à bêta élevé ; à court terme, les conditions de liquidité et la vigueur du dollar comptent davantage que les arguments fondés uniquement sur son rôle de couverture contre l’inflation.
2. Estimation préliminaire du PIB du troisième trimestre – Jeudi 29 octobre, 8:30 a.m. ET
La première estimation de la croissance au troisième trimestre devrait avoisiner 3,0 % en rythme annualisé, après un chiffre plus modeste de 2,2 % au trimestre précédent. Une croissance supérieure aux attentes renforcerait l’idée d’une économie résiliente, capable de supporter des taux plus élevés, et pourrait plaider en faveur d’un nouveau resserrement plus tard dans l’année. Une croissance plus faible soulèverait des questions sur la dynamique économique à l’approche de la fin de l’année et pourrait orienter les anticipations vers une politique plus accommodante.
Le PIB est un indicateur retardé, mais il reste influent. Sa composition compte : les dépenses de consommation, l’investissement fixe des entreprises (en particulier les dépenses d’investissement liées à l’IA) et la contribution des stocks seront examinés de près. Une croissance solide conjuguée à une inflation persistante constitue le mélange classique de stagflation modérée, qui incite la Fed à la prudence et soutient le dollar. Une croissance faible avec une inflation toujours élevée est plus problématique pour les actifs risqués.
3. Revenus personnels, dépenses et PCE de base de septembre – Jeudi 29 octobre, 8:30 a.m. ET
Il s’agit du deuxième indicateur majeur de la journée et, pour la Fed, du plus important. Le PCE de base est la mesure de l’inflation privilégiée par la Fed. Le consensus table sur une hausse de 0,3 % sur un mois et d’environ 3,1 % sur un an. Toute surprise à la hausse renforcerait l’idée que la hausse des taux de septembre était nécessaire et que d’autres mesures pourraient s’imposer. Un chiffre inférieur aux attentes serait bien accueilli par les marchés, qui y verraient la preuve que le processus de désinflation reste intact.
La décision du FOMC étant annoncée la veille, les données du PCE permettront immédiatement de vérifier la pertinence de la position du Comité. Les marchés réévalueront aussitôt la probabilité d’une décision en décembre. Un PCE modéré après un statu quo à tonalité restrictive peut déclencher un vif rebond de soulagement ; un PCE élevé après un statu quo neutre peut inverser toute réaction positive et faire grimper les rendements ainsi que le dollar.
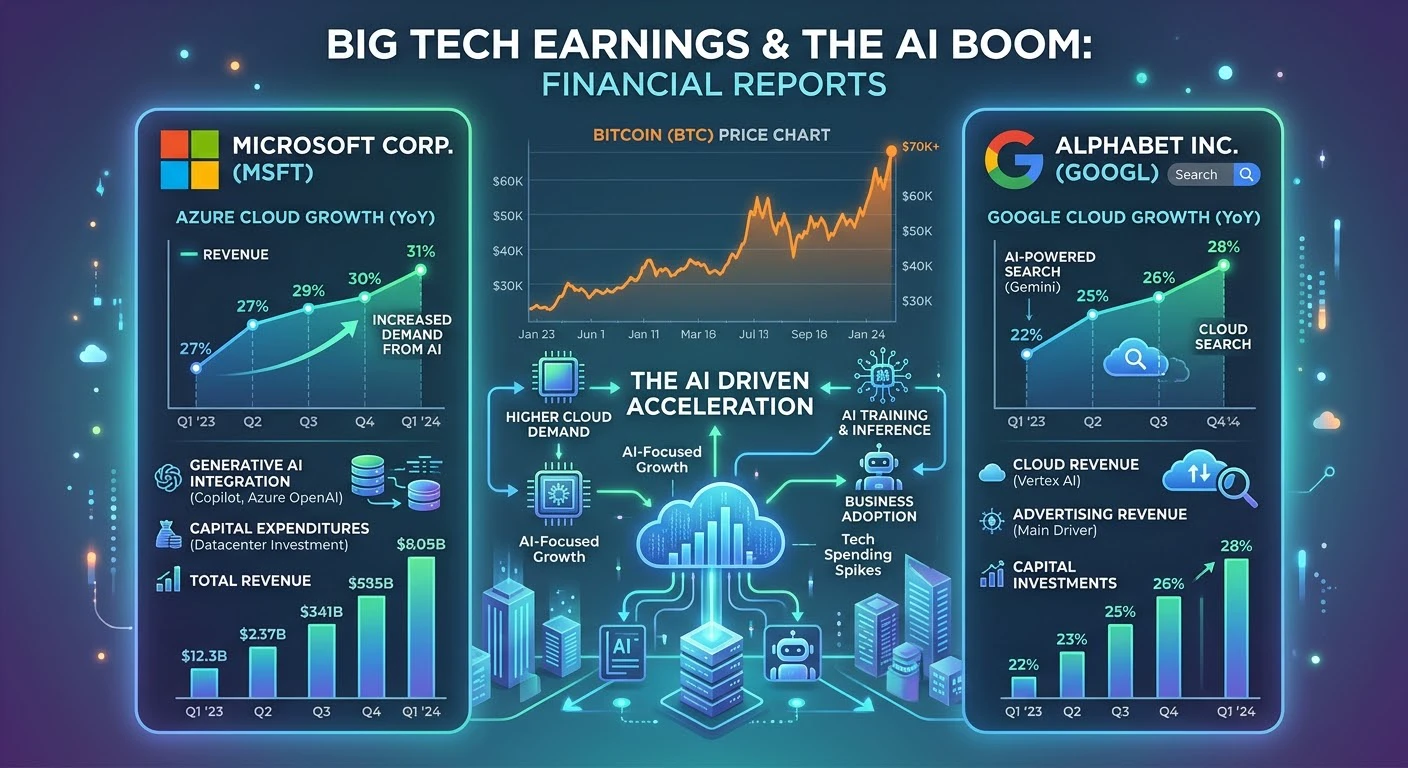
4. Résultats des grandes entreprises technologiques et hyperscalers – Microsoft et Alphabet après la clôture mercredi ; Amazon après la clôture jeudi
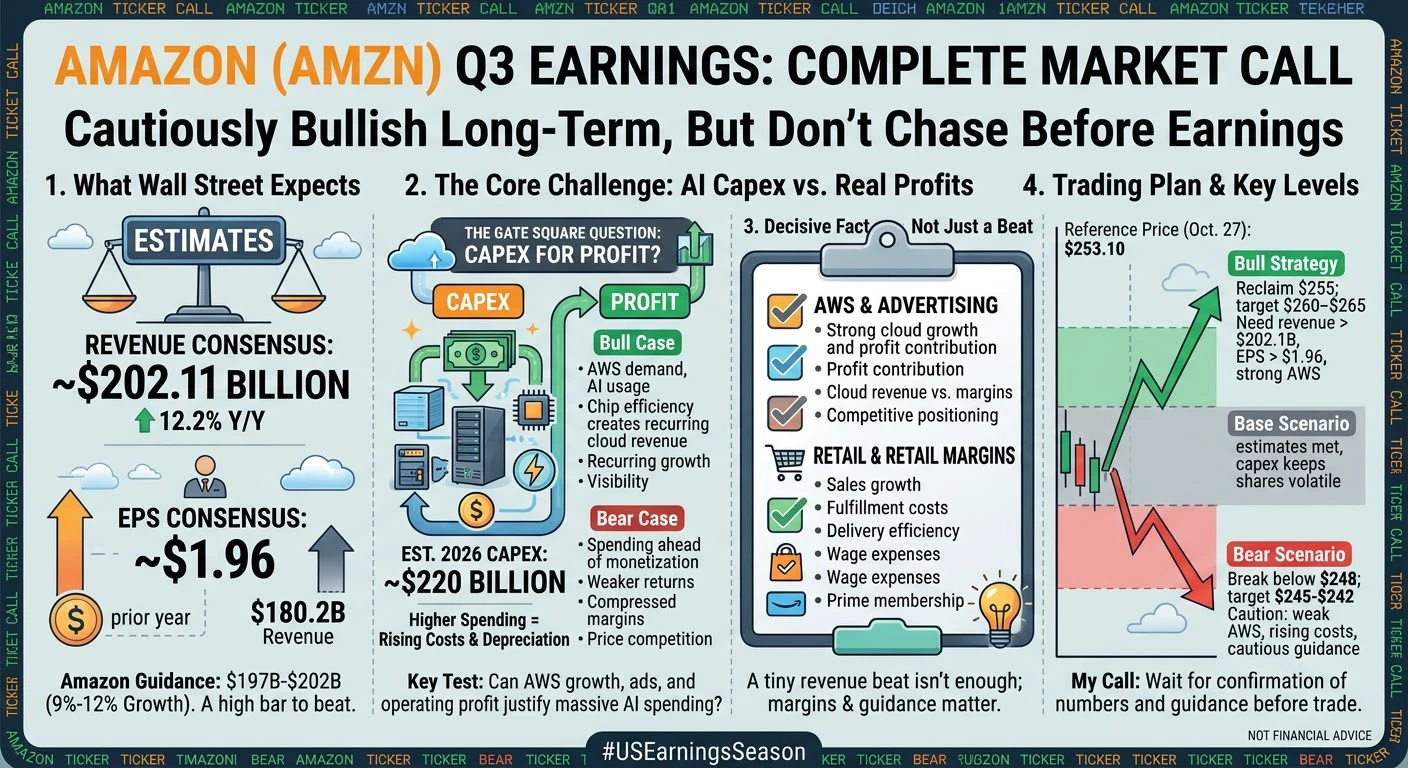
Microsoft et Alphabet publieront leurs résultats le jour de la réunion du FOMC ; Amazon suivra le jour de la publication du PIB et du PCE. Ces trois entreprises sont au cœur du cycle des dépenses d’investissement liées à l’IA. Les investisseurs se concentreront sur :
Les taux de croissance du cloud (Azure, Google Cloud, AWS)
Les prévisions de dépenses d’investissement et le rendement des investissements massifs dans les infrastructures d’IA
Les commentaires sur la demande de services d’IA par rapport au coût de financement de ces investissements dans un environnement de taux plus élevés
Les tendances générales du chiffre d’affaires et des marges
Des résultats solides révélant une accélération de la demande dans le cloud et une gestion rigoureuse des dépenses peuvent soutenir le Nasdaq et l’appétit pour le risque au sens large, avec des retombées potentielles sur le Bitcoin si la liquidité et le sentiment s’améliorent. Des prévisions décevantes, en particulier concernant la monétisation des investissements dans l’IA ou la hausse des coûts de financement, pourraient peser sur les multiples des valeurs technologiques et déclencher un mouvement d’aversion au risque qui toucherait également les cryptomonnaies.
L’ordre des événements est important. Les marchés analyseront le communiqué de la Fed et la conférence de presse dans l’après-midi, puis se tourneront immédiatement vers les résultats de Microsoft et d’Alphabet après la clôture. Les données de jeudi matin donneront le ton macroéconomique avant la publication des résultats d’Amazon. Ce flux d’informations continu pourrait maintenir la volatilité à un niveau élevé pendant 48–72 heures.
5. Autres éléments à noter
L’indice du coût de l’emploi, publié vendredi, fournira une autre indication des tensions sur les salaires.
Les décisions des banques centrales du Canada, de la Nouvelle-Zélande, de la Banque centrale européenne et du Japon ajouteront une dimension de politique monétaire mondiale.
Les demandes hebdomadaires d’allocations chômage, ainsi que diverses données sur les stocks et le logement, complètent le calendrier, mais restent secondaires par rapport aux principaux événements.
Conséquences pour les différentes classes d’actifs
Bitcoin et cryptomonnaies : Ces dernières semaines, le Bitcoin s’est comporté comme un actif à bêta élevé, reflétant la liquidité et l’appétit pour le risque, plutôt que comme une pure couverture contre l’inflation. Une décision restrictive de la Fed ou un PCE supérieur aux attentes tend à renforcer le dollar et à faire grimper les rendements réels, deux facteurs qui ont historiquement pesé sur le BTC à court terme. À l’inverse, un statu quo accompagné d’un discours équilibré et de données sur la croissance solides, mais sans surchauffe, peut assouplir les conditions financières et permettre aux actifs risqués, Bitcoin compris, de se stabiliser ou de rebondir. Les résultats liés à l’IA compteront également, car les cryptomonnaies évoluent souvent en corrélation avec le sentiment à l’égard des valeurs technologiques. Surveillez la zone des 80,000 $, seuil psychologique et technique à court terme : une cassure nette à la baisse après des nouvelles restrictives ouvrirait la voie à une correction plus profonde, tandis qu’une défense réussie de ce niveau et une réaction positive à la Fed pourraient déclencher un rebond de soulagement.
Actions américaines : Le Nasdaq et les grands indices sont soumis à une double épreuve : l’incertitude concernant les politiques monétaires et la solidité fondamentale du secteur de l’IA. Une décision de la Fed favorable aux marchés, conjuguée à de solides résultats dans le cloud chez les hyperscalers, serait de bon augure. Des surprises restrictives ou des prévisions de résultats décevantes prolongeraient probablement les pressions récentes, en particulier sur les valeurs de croissance à duration longue. La volatilité devrait rester élevée jusqu’à la fin de la semaine.
Or et argent : Les métaux précieux restent sensibles aux rendements réels et au dollar. La hausse des rendements et le renforcement du billet vert leur sont défavorables. Une orientation plus accommodante ou des données d’inflation plus modérées soutiendraient l’or en réduisant le coût d’opportunité de la détention d’actifs non rémunérateurs. L’argent amplifie généralement les mouvements de l’or et est également sensible à la demande industrielle ; les données sur la croissance peuvent donc le faire évoluer dans les deux sens. Après le récent test de la zone des 4,000 $ pour l’or, le marché est en quête d’un catalyseur ; les données et les déclarations de la Fed de cette semaine devraient en fournir un.
Dollar américain : Le dollar a été soutenu par les écarts de taux d’intérêt relatifs et les flux vers les valeurs refuges. Un statu quo à tonalité restrictive ou un PCE supérieur aux attentes renforcerait ce soutien. Un discours plus accommodant ou une inflation plus faible entraînerait probablement des prises de bénéfices sur le dollar et une vigueur correspondante des autres devises et des actifs risqués.
Opinion générale sur les marchés
Le scénario de base à l’approche de la semaine est celui d’un statu quo de la Fed, d’un PIB solide mais sans éclat et d’un PCE qui reste persistant sans s’accélérer fortement. Dans ce scénario, les marchés pourraient connaître un rebond modéré de soulagement une fois le risque immédiat lié aux événements dissipé, en particulier si la conférence de presse évite un discours agressivement restrictif et si les résultats des entreprises technologiques dépassent les attentes en matière de croissance du cloud. Toutefois, la répartition des risques est asymétrique. Une surprise à la hausse de l’inflation ou des déclarations plus restrictives que prévu ferait probablement grimper les rendements, renforcerait le dollar et exercerait une nouvelle pression vendeuse sur le Bitcoin et les valeurs de croissance. À l’inverse, un chiffre d’inflation plus favorable et des résultats encourageants pourraient permettre aux actifs risqués de se stabiliser et éventuellement de récupérer une partie des pertes récentes.
Les investisseurs sont prudents, ce qui signifie qu’une surprise positive pourrait entraîner une hausse plus marquée que beaucoup ne le prévoient. Dans le même temps, l’incertitude élevée entourant les politiques monétaires, une inflation toujours supérieure à l’objectif et l’ampleur considérable des dépenses d’investissement dans l’IA créent un contexte fragile. Les conditions de liquidité restent le principal moteur du Bitcoin ; tout facteur qui resserre les conditions financières se répercutera rapidement sur les marchés des cryptomonnaies.
Les traders et les investisseurs doivent se préparer à une volatilité réalisée élevée sur l’ensemble des marchés. La période la plus chargée s’étend de 2:00 p.m. ET mercredi jusqu’à la clôture de jeudi. La gestion des risques, le dimensionnement des positions et l’attention portée aux déclarations exactes, plutôt qu’au seul titre de la décision sur les taux, seront essentiels. Ce n’est pas une semaine où l’on peut se permettre de relâcher sa vigilance.
Les données et la réaction de la Fed à celles-ci donneront le ton pour les deux derniers mois de l’année et influenceront les anticipations concernant la réunion du FOMC de décembre.
En bref : les déclarations de la Fed sur sa politique monétaire, les dernières données sur l’inflation et la croissance, ainsi que la santé du cycle d’investissement dans l’IA détermineront ensemble si les actifs risqués, Bitcoin compris, peuvent trouver un point d’appui ou subir une nouvelle vague de pressions.