#OpenAIAnnualRecurringRevenueNears$70B
Le fait qu’OpenAI s’approche d’un rythme de revenus annualisés de 70 milliards de dollars est le genre de chiffre qui rend le débat sur la valorisation de l’IA beaucoup plus intéressant.
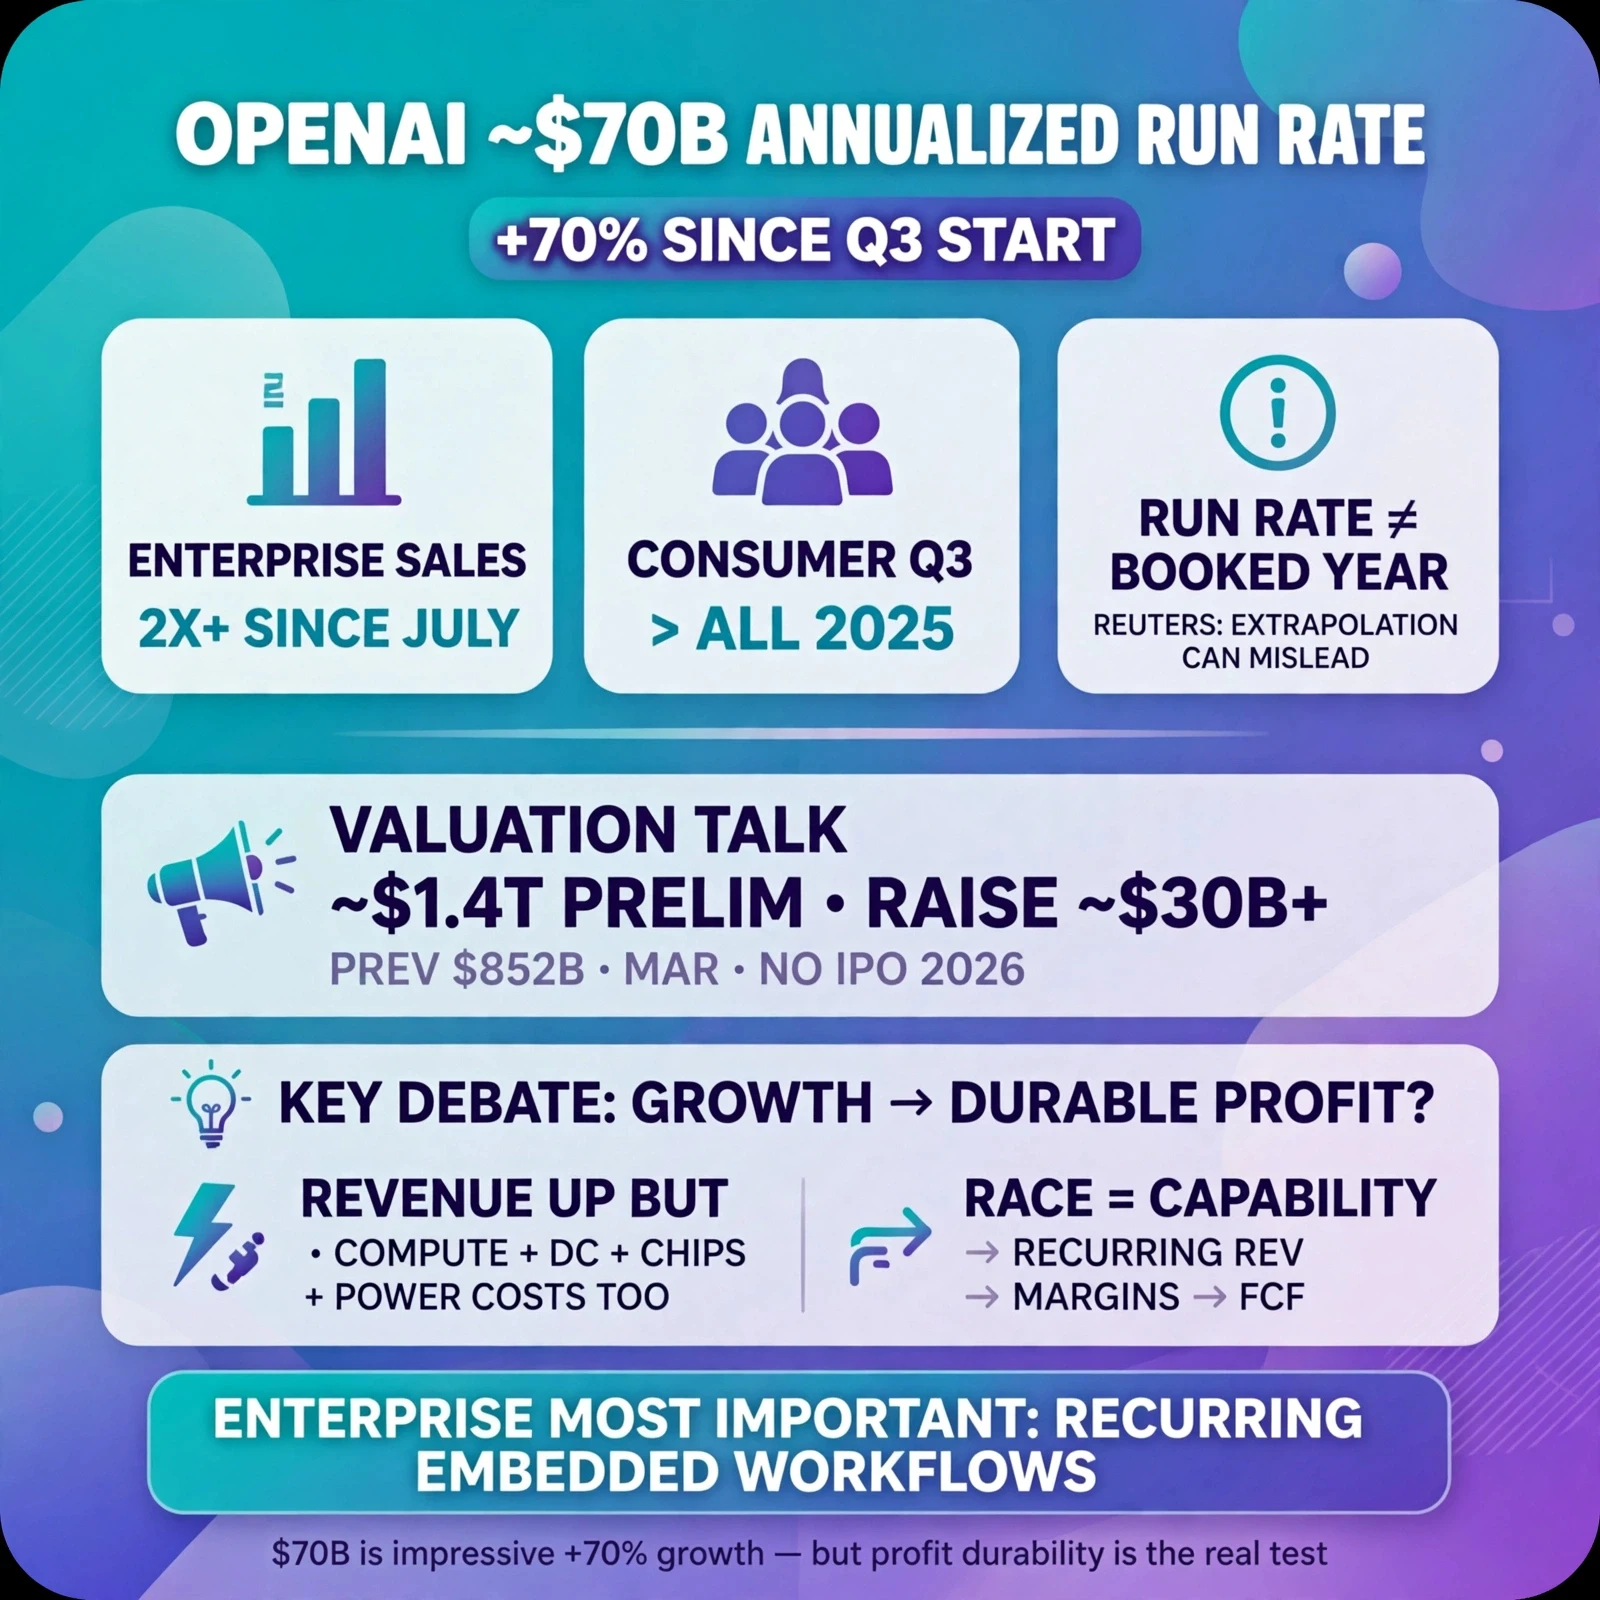
Selon Axios, le rythme de revenus annualisés d’OpenAI approche désormais 70 milliards de dollars, en hausse de plus de 70 % depuis le début du T3, tandis que les ventes aux entreprises ont plus que doublé depuis juillet. Du côté des consommateurs, l’entreprise aurait généré davantage de revenus au cours du T3 qu’elle n’en avait généré pendant toute l’année 2025.
Ce n’est pas un petit changement.
Ce qui me frappe, ce n’est pas seulement le chiffre de 70 milliards de dollars. C’est la vitesse de la croissance et, surtout, l’accélération de la demande des entreprises.
L’IA grand public a créé l’explosion initiale, mais c’est l’adoption par les entreprises qui pourrait rendre le modèle économique beaucoup plus intéressant. Les entreprises sont de plus en plus disposées à payer pour l’IA, car elles cherchent à l’intégrer au codage, à la recherche, au service client, à la productivité et à leurs flux de travail internes. Si les revenus des entreprises continuent de progresser à ce rythme, OpenAI commencera à ressembler moins à une entreprise de logiciels grand public qu’à une plateforme technologique et d’infrastructure d’entreprise à grande échelle.
Mais c’est là que je ralentirais avant de passer directement de $70B de revenus annualisés à « la valorisation est donc justifiée ».
L’ARR est une mesure de rythme annualisé. Elle annualise les performances actuelles en matière de revenus ; ce n’est pas la même chose qu’OpenAI enregistrant effectivement 70 milliards de dollars de revenus sur une année complète. Reuters souligne également que les rythmes de revenus annualisés peuvent être trompeurs, car ils extrapolent sur une année entière une période de ventes plus courte.
La question suivante n’est donc pas simplement :
« À quelle vitesse OpenAI progresse-t-elle ? »
C’est :
« Quelle part de cette croissance pourra finalement se transformer en flux de trésorerie durables et rentables ? »
C’est une question beaucoup plus difficile.
Les entreprises d’IA ont une structure de coûts inhabituelle. Chaque utilisateur supplémentaire et chaque charge de travail d’entreprise supplémentaire peuvent générer des revenus, mais ils créent aussi une demande énorme en puissance de calcul, en centres de données, en puces, en réseaux et en électricité.
Et OpenAI évolue dans l’une des courses technologiques les plus capitalistiques que nous ayons connues.
C’est pourquoi je pense qu’il faut analyser ensemble les revenus et les dépenses.
Les dernières informations concernant les discussions potentielles de financement d’OpenAI évoquent une valorisation d’environ 1,4 billion de dollars, même si ces discussions n’en sont qu’à leurs débuts et que les conditions peuvent changer. Reuters a rapporté que l’entreprise envisageait de lever au moins 30 milliards de dollars, tandis que sa précédente levée de fonds de mars la valorisait à environ 852 milliards de dollars. Le PDG d’OpenAI a également déclaré que l’entreprise ne serait pas introduite en bourse en 2026.
Cela nous place dans une situation intéressante.
Le marché attribue une valorisation énorme à une entreprise dont les revenus progressent extrêmement rapidement — mais les investisseurs doivent également croire que l’entreprise peut faire évoluer son modèle économique au même rythme que ses revenus.
Pour moi, c’est le véritable débat sur la valorisation de l’IA.
Si OpenAI peut continuer à accroître ses revenus auprès des entreprises, maintenir une forte demande pour ses modèles et finalement améliorer la rentabilité du traitement de ces charges de travail, alors l’énorme croissance actuelle des revenus pourrait devenir le socle d’une entreprise encore plus grande.
Mais si les revenus progressent rapidement tandis que les coûts de calcul et d’infrastructure augmentent tout aussi agressivement, alors le chiffre d’affaires à lui seul nous renseigne beaucoup moins sur le modèle économique final.
C’est aussi pourquoi le chiffre des entreprises retient mon attention.
Le fait que les ventes aux entreprises aient plus que doublé depuis juillet suggère que la demande en IA ne vient pas uniquement des consommateurs individuels qui expérimentent avec ChatGPT. Les entreprises deviennent de plus en plus des clientes payantes, ce qui pourrait rendre les revenus plus récurrents et davantage intégrés aux flux de travail des entreprises.
Dans le même temps, la concurrence évolue extrêmement rapidement.
Le marché de l’IA ne se résume plus à une seule entreprise. D’autres entreprises développant des modèles de pointe enregistrent elles aussi une croissance considérable de leurs revenus, tandis que les investisseurs injectent des capitaux massifs dans l’infrastructure nécessaire pour soutenir ces modèles.
La course aux valorisations ne consiste donc pas seulement à savoir qui possède le plus grand modèle.
Il s’agit de savoir qui peut transformer les capacités d’un modèle en revenus récurrents, les revenus récurrents en marges, et les marges en flux de trésorerie disponibles durables.
C’est ce que je veux observer au cours des prochaines années.
Ainsi, lorsque je regarde le chiffre de revenus annualisés de près de $70B , je n’y vois pas la preuve qu’une valorisation donnée est automatiquement bon marché ou excessive.
J’y vois la preuve que l’activité commerciale de l’IA prend une ampleur bien plus grande, bien plus rapidement que beaucoup ne l’avaient prévu.
La prochaine phase sera plus difficile.
Cette croissance peut-elle se poursuivre ?
L’adoption par les entreprises peut-elle continuer à s’accélérer ?
Les coûts d’inférence de l’IA peuvent-ils baisser suffisamment rapidement ?
Les dépenses d’infrastructure peuvent-elles rester économiquement viables ?
Et, en fin de compte, OpenAI peut-elle transformer cette croissance extraordinaire de ses revenus en bénéfices durables ?
C’est là que commence le véritable test de valorisation.
Le chiffre de $70B est impressionnant.
La croissance de plus de 70 % est encore plus intéressante.
Et le fait que les ventes aux entreprises aient plus que doublé depuis juillet est peut-être l’élément le plus important de l’histoire.
Mais la croissance des revenus n’est qu’un côté de l’équation.
L’IA a déjà prouvé que les gens étaient prêts à payer pour l’intelligence.
Le marché doit maintenant déterminer quelle quantité de bénéfices durables peut être bâtie sur cette demande.