Posts
Suivis
Populaire
Actualités
Profil

BlockRider

vip
Âge 1.6Année
Pic de niveau 0
Aucun contenu pour l'instant
32
Suivis
47
Followers
859
Aimé
#GateStockInsightsChallenge +#NVIDIA
SEMAINE DES RÉSULTATS DE NVDA : LE ROI DE L’IA A ENCORE FRAPPÉ FORT, ET LE MEILLEUR RESTE À VENIR

Le moment que nous attendions est enfin arrivé. Le 26 août 2026, Nvidia a publié ses résultats du deuxième trimestre fiscal, et les chiffres n’ont pas seulement répondu aux attentes extrêmement élevées : ils les ont largement dépassées. Ce rapport est une nouvelle leçon magistrale d’exécution, d’échelle et de domination technologique pure.

LES CHIFFRES PARLENT D’EUX-MÊMES

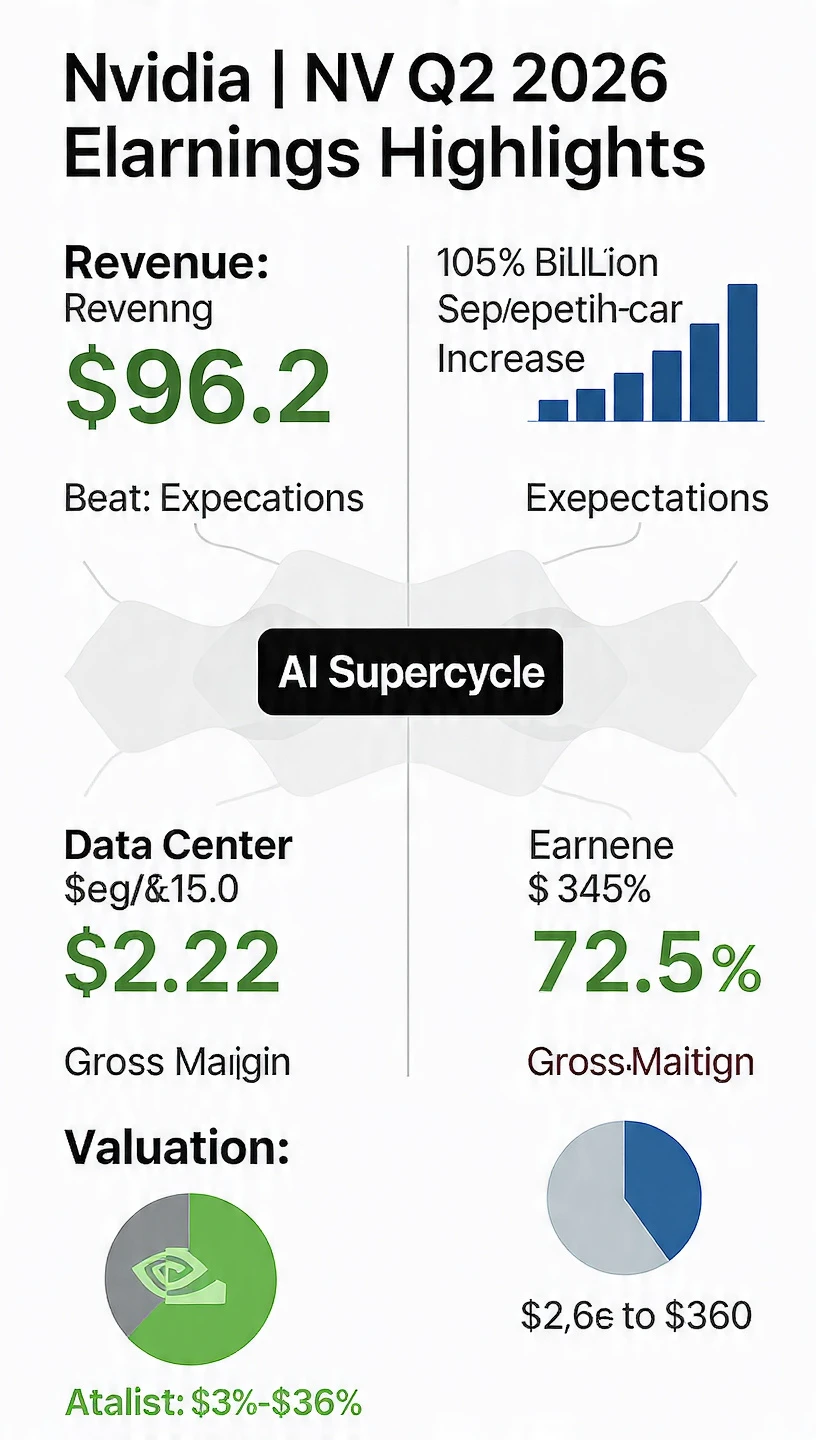
Le chiffre le plus important : Nvidia a généré 96,2 milliards de dollars de revenus
#NVIDIAEarnings
Résultats de NVIDIA : 221 dollars marquent-ils le début de la prochaine hausse majeure ?
NVIDIA a publié un nouveau bilan exceptionnel, montrant pourquoi l’essor des infrastructures d’IA reste l’un des thèmes les plus importants des marchés mondiaux. L’entreprise a annoncé un chiffre d’affaires trimestriel de 96,22 milliards de dollars, en hausse de 106 % sur un an et de 18 % par rapport au trimestre précédent. Le bénéfice net a atteint environ 59,69 milliards de dollars, tandis que le BPA ajusté s’est établi à 2,22 dollars, dépassant les attentes proches de 2,09 dollars. Le p
HighAmbition
#NVIDIAEarnings
Résultats de NVIDIA : 221 dollars marquent-ils le début de la prochaine grande progression ?
NVIDIA a publié un nouveau bilan exceptionnel, montrant pourquoi l'essor des infrastructures d'IA reste l'un des thèmes majeurs des marchés mondiaux. L'entreprise a annoncé un chiffre d'affaires trimestriel de 96,22 milliards de dollars, en hausse de 106 % sur un an et de 18 % par rapport au trimestre précédent. Le bénéfice net a atteint environ 59,69 milliards de dollars, tandis que le BPA ajusté s'est établi à 2,22 dollars, dépassant les attentes proches de 2,09 dollars. Le principal titre à retenir concerne le chiffre d'affaires des centres de données, à 89 milliards de dollars, en hausse de 117 % sur un an. Le chiffre d'affaires et le bénéfice ont tous deux dépassé les attentes, faisant de ce trimestre une nouvelle performance remarquable pour NVIDIA.
Si je devais noter ces résultats, je donnerais un A+ à NVIDIA. Mais pour les traders, de solides résultats ne sont que le début. La vraie question est de savoir si NVIDIA peut transformer cette performance financière en une nouvelle progression majeure de son action à partir du cours de référence actuel de 221 dollars.
Le chiffre d'affaires de 96,2 milliards de dollars est remarquable, car NVIDIA ne connaît plus sa croissance à partir d'une petite base. L'entreprise s'approche de 100 milliards de dollars de chiffre d'affaires trimestriel tout en affichant encore une croissance à trois chiffres sur un an. Cela montre à quel point les entreprises technologiques investissent massivement dans le calcul d'IA, les centres de données et les infrastructures accélérées.
Le chiffre de 89 milliards de dollars pour les centres de données est encore plus important. Les centres de données représentent désormais environ 92 % du chiffre d'affaires total, prouvant que les infrastructures d'IA sont le moteur de l'activité. Le segment a progressé de 117 % sur un an et de 18 % séquentiellement, dépassant les attentes d'environ 86,3 milliards de dollars.
NVIDIA n'est plus simplement une entreprise de GPU. Son écosystème couvre le calcul, les réseaux, les systèmes et les logiciels. Cette plateforme plus large constitue un avantage concurrentiel majeur, car les clients qui construisent des infrastructures d'IA peuvent s'appuyer sur NVIDIA sur plusieurs niveaux de la pile technologique.
La rentabilité est un autre point fort majeur. NVIDIA a généré environ 59,7 milliards de dollars de bénéfice net et maintenu une marge brute autour de 75 %.
Cela signifie que l'entreprise n'augmente pas seulement ses ventes, mais convertit également une part considérable de son chiffre d'affaires en bénéfices. Sa forte rentabilité permet à NVIDIA d'investir massivement dans la recherche, la production, les nouvelles architectures et les futures plateformes d'IA, tout en continuant à générer d'importants flux de trésorerie.
Stratégie de trading
Le cours de référence actuel est de 221 dollars. Je reste fondamentalement haussier, mais je ne chercherais pas à acheter l'action à n'importe quel prix. De solides fondamentaux constituent la base ; l'évolution des cours détermine le moment d'intervenir.
Le premier support important se situe à 218–220 dollars. Si NVDA se maintient dans cette zone, la structure haussière à court terme reste intéressante. La première confirmation majeure d'une cassure haussière se situe à 225 dollars.
Au-dessus de 225 dollars, je surveillerais :
228 → 232 → 236 → 240 → 245 → 250 dollars
Si 225 dollars est franchi avec un volume élevé, 228 dollars devient la première cible. Un mouvement au-dessus de 228 dollars peut ouvrir la voie vers 232–236 dollars. Si 236 dollars est franchi de manière nette, la zone 240–245 dollars devient la prochaine zone majeure.
Au-dessus de 245 dollars, le seuil psychologique de 250 dollars entre en ligne de compte.
Plan en cas de repli
Plutôt que d'acheter à 221 dollars, un trader plus prudent peut attendre 214–218 dollars. Si le cours atteint cette zone, se stabilise et que les acheteurs reviennent, un retournement haussier pourrait offrir un meilleur point d'entrée avec un ratio risque/rendement plus favorable.
Si NVDA perd 214–215 dollars sous une forte pression vendeuse, la configuration à court terme s'affaiblit. La prochaine zone majeure se situe à 210–211 dollars. Une cassure nette sous 210–211 dollars constituerait un sérieux avertissement et pourrait signaler une correction plus profonde.
Pour la gestion des risques, la taille de la position doit rester maîtrisée. Même une entreprise solide peut connaître une forte baisse. Des prises de bénéfices peuvent être envisagées autour de 225–228 dollars, puis de 232–236 dollars, et à nouveau autour de 240–245 dollars. Si 250 dollars est franchi avec une forte dynamique, une position résiduelle plus réduite peut être gérée à l'aide d'un stop suiveur.
Les prochains éléments importants
Les investisseurs surveillent les dépenses consacrées aux infrastructures d'IA, les dépenses d'investissement des hyperscalers, la demande dans les centres de données, l'adoption de Blackwell, la demande pour Rubin, les marges, le coût de la mémoire et des composants, la disponibilité de l'offre, la Chine et la concurrence des accélérateurs d'IA alternatifs.
Les prévisions de NVIDIA pour le prochain trimestre sont particulièrement importantes. L'entreprise prévoit environ 108 milliards de dollars de chiffre d'affaires, tandis que la direction a indiqué une croissance du chiffre d'affaires d'environ 70 % à l'horizon de l'exercice 2028.
Les principaux risques sont tout aussi clairs : les attentes sont extrêmement élevées, les coûts de la mémoire et des composants peuvent peser sur les marges, et tout ralentissement des dépenses d'investissement dans l'IA pourrait affecter la croissance future. Les prévisions actuelles de NVIDIA ne reposent pas non plus sur les revenus liés au calcul des centres de données en Chine, ce qui fait de ce marché une autre variable importante.
Prévision finale
À partir de 221 dollars, mon objectif de base se situe à 232–245 dollars, avec un potentiel vers 250 dollars si 236 et 245 dollars sont franchis avec un volume élevé.
Support : 218–220 dollars
Support défensif : 214–215 dollars
Avertissement majeur : 210–211 dollars
Cassure haussière : 225 dollars
Objectifs : 228 → 232 → 236 → 240 → 245 → 250 dollars
NVIDIA mérite un A+ pour ces résultats.
La croissance du chiffre d'affaires, du bénéfice et des centres de données montre que la demande d'IA reste puissante, tandis que les prévisions de 108 milliards de dollars de chiffre d'affaires pour le prochain trimestre maintiennent des perspectives solides.
À 221 dollars, je reste haussier, mais discipliné. Je ne chercherais pas à acheter à n'importe quel prix. Je surveillerais 218–220 dollars comme support et 225 dollars comme confirmation. Au-dessus de 225 dollars, la progression vers 228 dollars, 232–236 dollars, puis 240–245 dollars devient de plus en plus intéressante. Une forte cassure au-dessus de 245 dollars placerait directement 250 dollars au centre de l'attention.
La vraie question n'est plus de savoir si NVIDIA bénéficie de l'IA. C'est clairement le cas. La question est de savoir si les dépenses consacrées aux infrastructures d'IA peuvent rester suffisamment soutenues pour permettre à NVIDIA de continuer à afficher une croissance exceptionnelle à partir d'une base de chiffre d'affaires déjà massive.
Si cela se produit, 221 dollars pourraient finalement apparaître comme une nouvelle étape d'une progression bien plus importante. Si les attentes deviennent trop élevées, que les marges se dégradent ou que les dépenses dans l'IA ralentissent, la volatilité pourrait fortement augmenter.
Mon plan est simple : respecter les supports, confirmer les cassures, prendre des bénéfices partiels et maîtriser le risque de baisse.
NVDA atteindra-t-il d'abord 230 dollars, 240 dollars, ou ira-t-il directement vers 250 dollars ?C'est l'argument haussier central ici.
#GateStockInsightsChallenge +#NVIDIA
repost-content-media
NVDA+0,69%
  • 1
#GateStockInsightsChallenge +#SPCX
SPCX peut-il rebondir après le déblocage et revenir à 150 dollars ?
La grande question pour l'action SpaceX est de savoir si SPCX peut reconquérir le niveau psychologique des 150 dollars après avoir survécu aux récents déblocages de périodes de conservation, ou si le rebond actuel n'est qu'un rallye de soulagement temporaire avant une nouvelle baisse. La configuration est exceptionnellement équilibrée, car la dynamique technique, la valorisation et l'offre future d'actions envoient des signaux mitigés.
SPCX a été cotée au Nasdaq le 12 juin 2026 au prix d'int
HighAmbition
#GateStockInsightsChallenge +#SPCX
SPCX peut-elle rebondir après le déblocage et revenir à 150 dollars ?
La grande question pour l'action SpaceX est de savoir si SPCX peut reconquérir le niveau psychologique des 150 dollars après avoir traversé les récents déblocages des périodes de conservation, ou si le rebond actuel n'est qu'un rallye de soulagement temporaire avant un nouveau repli. La configuration est inhabituellement équilibrée, car la dynamique technique, la valorisation et l'offre future d'actions envoient des signaux contradictoires.
SPCX a été cotée au Nasdaq le 12 juin 2026 au prix d'introduction de 135 dollars. Elle a bondi jusqu'à un plus haut historique de 225,64 dollars le 16 juin, gagnant plus de 67 % en seulement quatre séances. Le rallye s'est ensuite brutalement inversé, l'action chutant à 104,83 dollars le 3 août, soit une baisse d'environ 53,5 % entre son sommet et son creux. À la clôture du 25 août, SPCX était remontée à 137,95 dollars, en hausse de 31,6 % par rapport au point bas d'août et légèrement seulement au-dessus de son prix d'introduction. Elle reste toutefois environ 38,8 % sous son record historique.
Le principal catalyseur a été le calendrier échelonné des périodes de conservation. Le 6 août, environ 911 millions d'actions d'une valeur approximative de 100 milliards de dollars sont devenues négociables, faisant plus que doubler le flottant disponible. De nombreux traders s'attendaient à d'importantes ventes d'initiés et à un effondrement majeur, mais c'est l'inverse qui s'est produit : SPCX a gagné plus de 6 % le jour du déblocage et près de 16 % lors de la séance suivante. Une deuxième tranche d'environ 319 millions d'actions a été débloquée le 20 août, sans provoquer une nouvelle fois l'effondrement redouté, même si l'action a reculé d'environ 2,6 % ce jour-là.
Cependant, le problème de l'offre n'est pas terminé.
Environ 700 millions d'actions supplémentaires devraient être débloquées en septembre, avec une quantité similaire en octobre. À terme, environ 88 % des quelque 13 milliards d'actions de SpaceX devraient devenir négociables d'ici 2027.
Le mois de septembre pourrait donc entraîner un déblocage potentiel de 116 milliards de dollars. Cela signifie que le marché a correctement absorbé deux déblocages, mais que les tranches futures, plus importantes, représentent toujours un risque considérable.
Le volume constitue un autre signal d'alerte important. SPCX a échangé environ 53 millions d'actions le 25 août, contre un volume quotidien moyen d'environ 118 millions. Cela signifie que l'activité récente se situe à moins de la moitié de la moyenne.
Un rallye vers 150 dollars sur fond de baisse des volumes est moins convaincant qu'une cassure soutenue par une forte participation institutionnelle. Pour qu'un mouvement durable au-dessus de 150 dollars se produise, je voudrais voir le volume augmenter significativement, idéalement au-dessus de la moyenne de 118 millions d'actions.
La volatilité de l'action rend également la configuration particulièrement intéressante. Avec un bêta proche de 6,5, SPCX peut évoluer beaucoup plus fortement que l'ensemble du marché. Cela crée des opportunités pour les traders, mais rend également la gestion du risque extrêmement importante. Un seul titre majeur peut potentiellement provoquer un mouvement à deux chiffres dans un sens ou dans l'autre.
L'intérêt vendeur a également constitué une source majeure du récent rebond. Il aurait atteint environ 34 % du flottant public, soit environ 206–208 millions d'actions, avant le premier déblocage. À la mi-août, il était tombé vers 11 %, à mesure que le flottant augmentait et que les vendeurs à découvert débouclaient leurs positions. Ces rachats ont créé une pression acheteuse supplémentaire et contribué à accélérer le rebond. Toutefois, une grande partie de ce carburant a désormais disparu. Les gains futurs devront donc de plus en plus provenir de nouveaux acheteurs véritables plutôt que de rachats forcés de positions vendeuses.
Le sentiment des analystes reste globalement haussier, même si l'énorme éventail des objectifs de cours souligne l'incertitude entourant SPCX.
Environ 33 analystes suivraient l'action, la majorité maintenant des recommandations d'Achat ou d'Achat fort. Les objectifs moyens se situent autour de 216–232 dollars, tandis que l'objectif le plus agressif atteint 450 dollars. Morgan Stanley a maintenu un objectif de 300 dollars, avec un scénario haussier autour de 600 dollars reposant largement sur le potentiel de l'IA.
JPMorgan a récemment réitéré une recommandation de Surpondérer avec un objectif de 240 dollars, tandis que Bernstein vise 248 dollars.
Du côté baissier, Phillip Securities vise 75 dollars, DZ Bank attribue une recommandation de Vente avec un objectif de 100 dollars, et l'estimation de juste valeur de Morningstar se situe autour de 62 dollars.
L'énorme écart entre 62 et 450 dollars démontre à quel point le marché est divisé au sujet de la valorisation future de SpaceX.
Le débat fondamental est simple. Les baissiers estiment que la capitalisation boursière d'environ 1,8 billion de dollars de SPCX est extrêmement agressive par rapport au chiffre d'affaires prévu pour 2026, d'environ 18,7 milliards de dollars. L'entreprise devrait également rester déficitaire en 2026, les prévisions tablant sur une perte avant un éventuel retour à la rentabilité en 2027. De ce point de vue, l'action intègre déjà une croissance future exceptionnelle.
Les haussiers regardent au-delà des bénéfices actuels. Ils estiment que le marché sous-évalue les ambitions de SpaceX dans l'IA, l'expansion de Starlink, sa domination des lancements, les opportunités liées à Grok et ses projets de centres de données orbitaux. Le partenariat annoncé avec Nvidia et l'accélération des lancements de centres de données orbitaux alimentés par l'IA vers la fin de 2027 ont renforcé la thèse haussière à long terme. L'intérêt institutionnel apporte également un soutien, Harvard et l'Université de Californie détenant apparemment des positions importantes, tandis qu'ARK Invest a également acheté des titres.
SPCX peut-elle donc revenir à 150 dollars ?
À 137,95 dollars, l'action n'a besoin que d'un gain d'environ 8,7 % pour atteindre 150 dollars. Compte tenu de son extrême volatilité, ce mouvement est tout à fait réalisable, potentiellement en une seule séance vigoureuse. SPCX s'est déjà négociée dans la zone des 146–148 dollars lors de précédentes tentatives de reprise, ce qui montre que la zone des 150 dollars est à portée de main.
Le problème est que 150 dollars ne constitue pas seulement un niveau de prix comme un autre. Il s'agit d'une importante zone de résistance psychologique et technique. Les précédentes tentatives vers le sommet $140s ont échoué, et le rebond actuel perd de son élan, car le volume reste faible. Un mouvement temporaire au-dessus de 150 dollars ne signifierait donc pas automatiquement une cassure confirmée.
À mon avis, le rebond post-déblocement est réel et plus solide que ne l'avaient anticipé de nombreux traders. Le fait que SPCX ait survécu à deux déblocages majeurs sans s'effondrer est un signe encourageant, indiquant que les ventes d'initiés pourraient être plus maîtrisées que prévu. Toutefois, les déblocages de septembre et d'octobre restent à venir, et le rallye actuel ne bénéficie pas de la confirmation par les volumes nécessaire à une cassure durable et puissante.
Selon moi, le scénario à court terme le plus probable est celui d'une volatilité et d'une consolidation persistantes entre environ le bas $130s et la zone de résistance située entre 150 et 152 dollars. Une cassure nette au-dessus de 152 dollars pourrait ouvrir la voie vers 160 dollars, voire plus haut. À l'inverse, un rejet autour de 150 dollars pourrait ramener SPCX vers 135 dollars, avec un support plus profond susceptible d'apparaître dans le bas de la zone des 130 dollars.
Pour une configuration plus nettement haussière, je surveillerais attentivement trois éléments : premièrement, la question de savoir si le volume à la hausse dépasse la moyenne d'environ 118 millions d'actions ; deuxièmement, la capacité de SPCX à traverser le déblocage de septembre tout en restant au-dessus du prix d'introduction de 135 dollars ; et troisièmement, la réalisation par SpaceX de progrès tangibles dans l'IA, Starlink et la monétisation des centres de données orbitaux, plutôt que de s'appuyer uniquement sur des annonces.
Les traders à court terme prêts à accepter une volatilité extrême pourraient envisager de se positionner sur une force au-dessus de 140 dollars, en visant 150–152 dollars, puis potentiellement 160 dollars, tout en appliquant une gestion stricte des risques. Les investisseurs à long terme pourraient préférer attendre que le déblocage de septembre se déroule sans incident ou obtenir des preuves plus claires que les opportunités liées à l'IA et aux centres de données orbitaux peuvent se traduire par des revenus significatifs.
En conclusion, le rebond de SPCX est réel, et le marché semble avoir été trop pessimiste quant à l'impact immédiat des déblocages. Un retour à 150 dollars est tout à fait possible depuis 137,95 dollars, mais une reconquête convaincante des 150 dollars nécessitera des volumes plus importants et la poursuite de catalyseurs fondamentaux. Les déblocages de septembre et d'octobre restent les principaux obstacles.
SPCX constitue donc une configuration attractive, mais extrêmement risquée. Le scénario haussier présente un potentiel immense, mais les risques liés à la valorisation et à l'offre d'actions ne peuvent être ignorés. Pour l'instant, la zone des 150–152 dollars est le principal champ de bataille : un rejet pourrait entraîner un nouveau repli, tandis qu'une cassure accompagnée de volumes élevés pourrait signaler le début d'une reprise beaucoup plus importante vers 160 dollars et au-delà.
repost-content-media
SPCX+1,91%
#CandyDrop1BTCForOldUsers
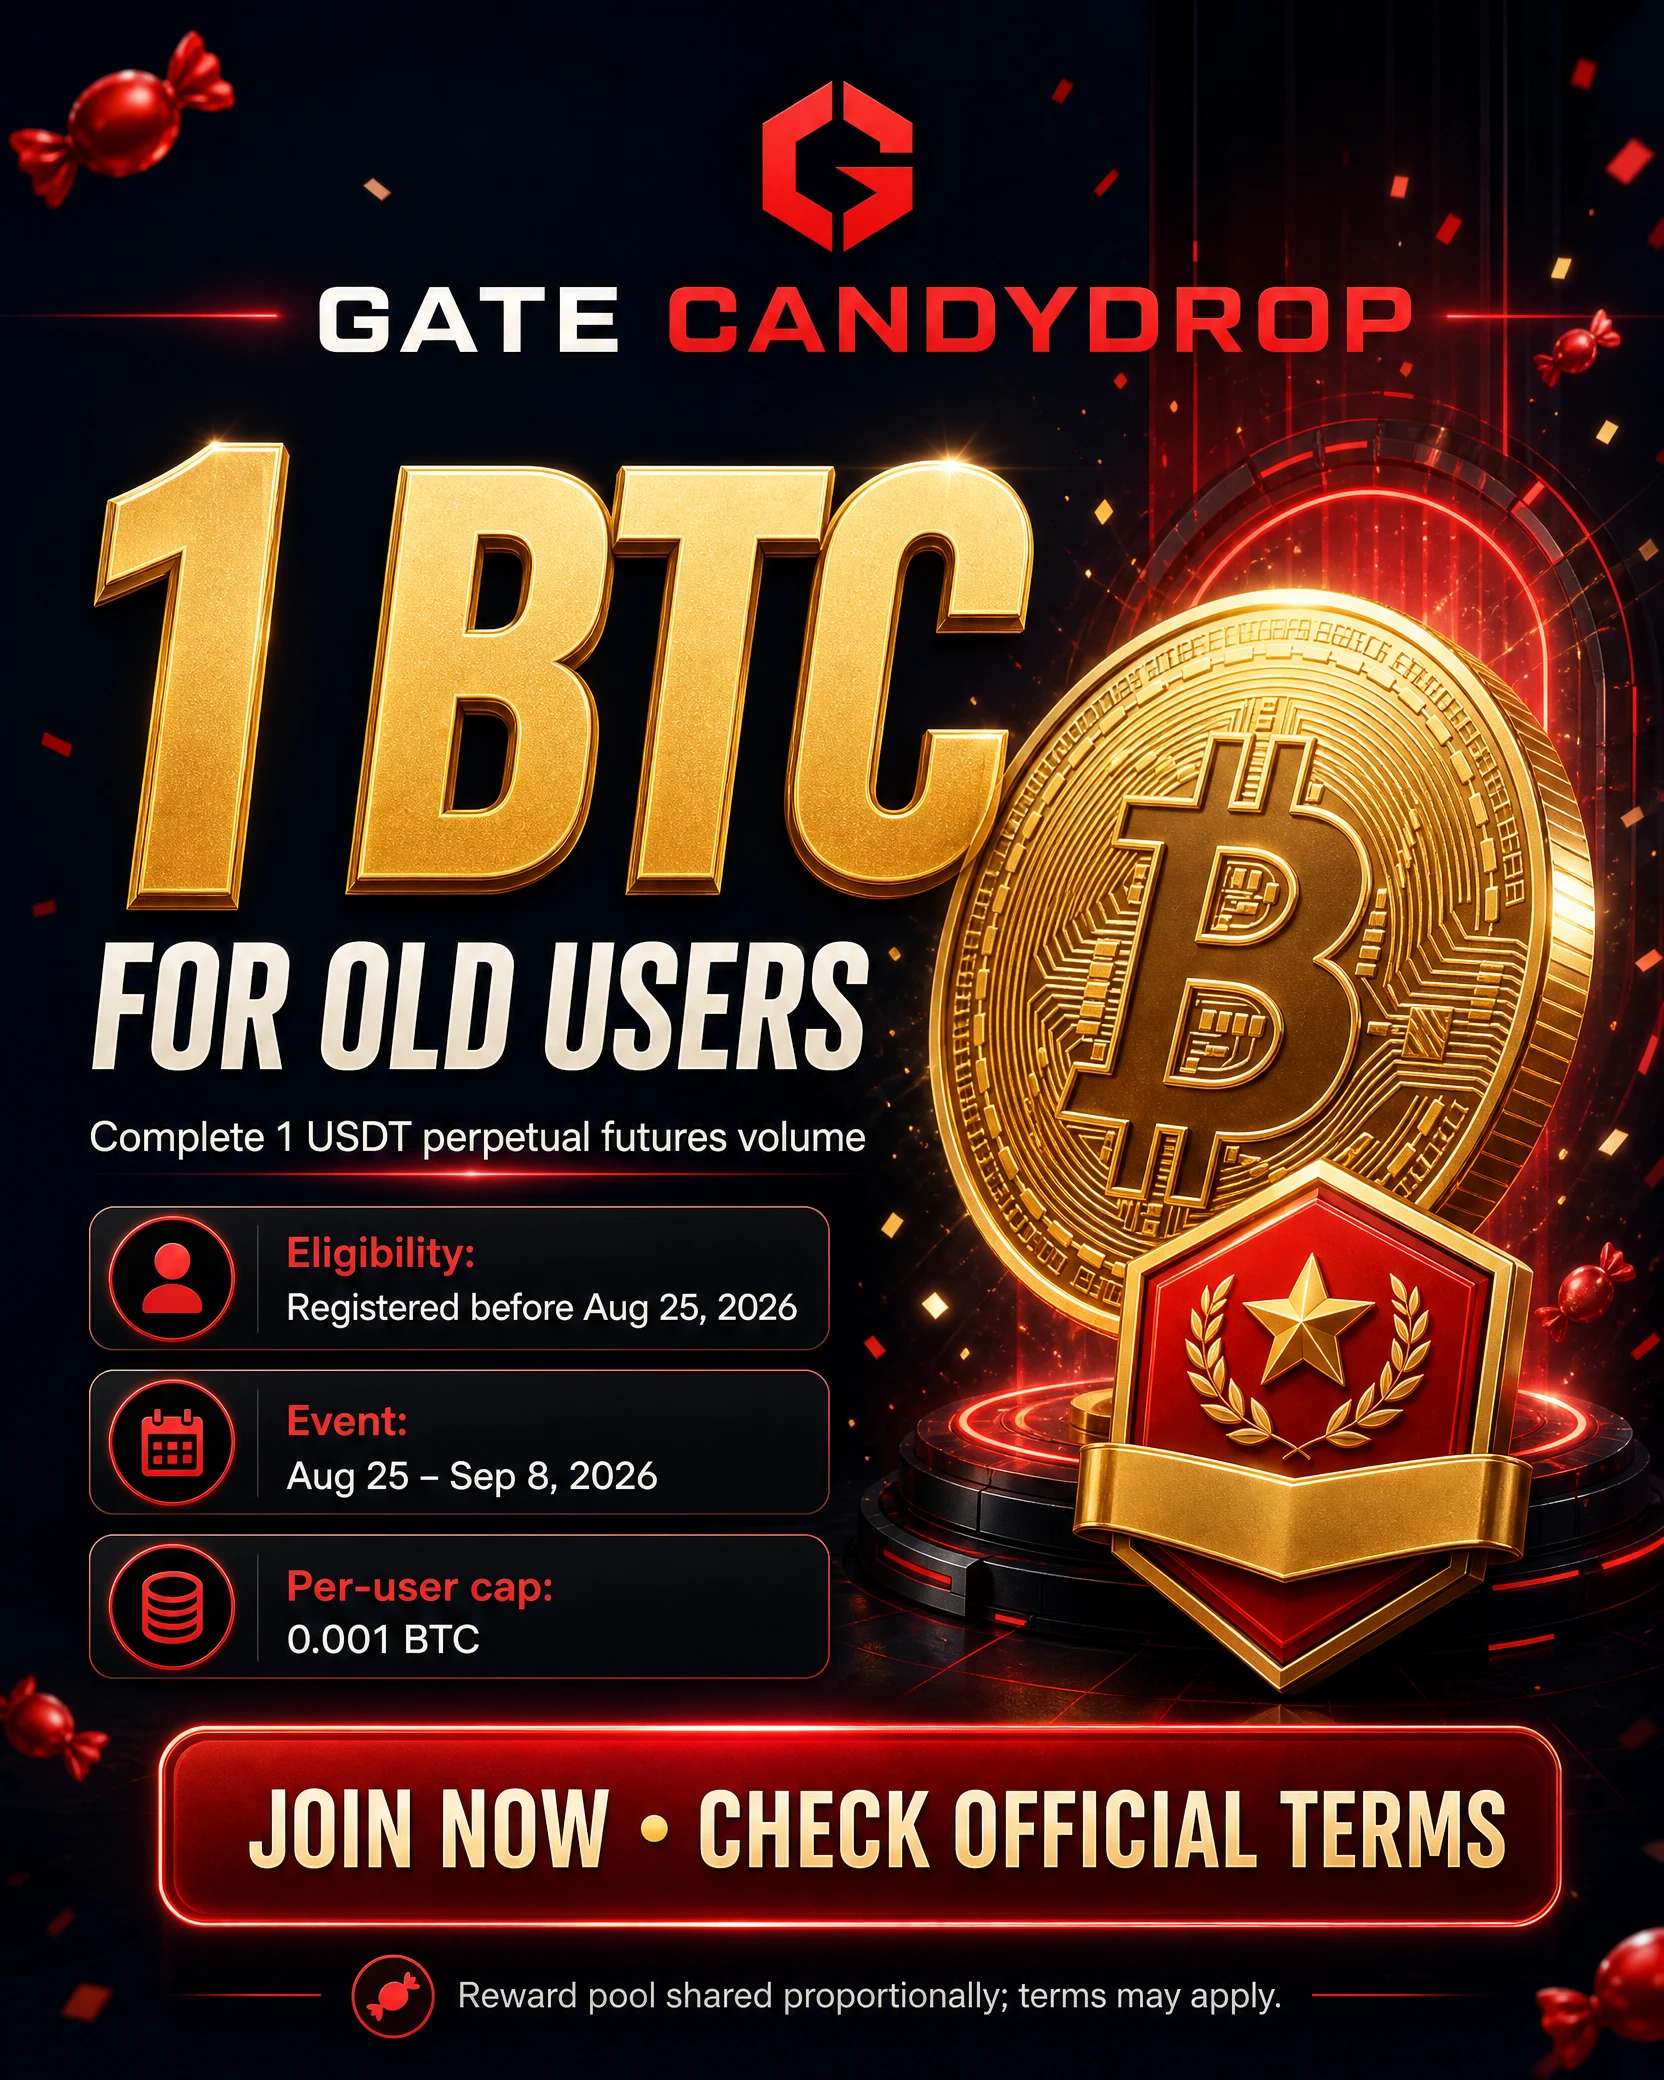
Gate a lancé une campagne spéciale CandyDrop pour les utilisateurs existants, avec une cagnotte totale de 1 BTC. La campagne attire l’attention, car la condition de qualification est extrêmement faible par rapport à la taille de la cagnotte. Les utilisateurs éligibles doivent seulement atteindre un volume minimum de trading de contrats à terme perpétuels pendant la période de la campagne. À mon avis, il s’agit d’une opportunité intéressante pour les anciens utilisateurs de Gate, mais sa valeur réelle dépend de la participation et de la distribution finale de la cagno
HighAmbition
#CandyDrop1BTCForOldUsers
Gate a lancé une campagne spéciale CandyDrop pour les utilisateurs existants, offrant une cagnotte totale de 1 BTC. La campagne attire l’attention, car l’exigence de qualification est extrêmement faible par rapport à la taille de la cagnotte. Les utilisateurs éligibles doivent seulement atteindre un volume minimum de trading de contrats à terme perpétuels pendant la période de la campagne. À mon avis, il s’agit d’une opportunité intéressante pour les anciens utilisateurs de Gate, mais la valeur réelle dépend de la participation et de la distribution finale de la cagnotte de 1 BTC.
CandyDrop est le système de récompenses basé sur des tâches de Gate, dans lequel les utilisateurs accomplissent des activités spécifiques et reçoivent des bonbons pouvant les rendre éligibles à des récompenses promotionnelles. Selon la campagne, les tâches peuvent inclure du trading, des dépôts ou d’autres activités sur la plateforme. Chaque campagne possède ses propres règles d’éligibilité, sa période et son mécanisme de récompense ; les utilisateurs doivent donc toujours consulter les conditions officielles avant de participer.
Pour la campagne « 1 BTC pour les anciens utilisateurs », la principale exigence est que le compte Gate ait été enregistré avant le 2026-08-25 00:00 UTC+8. Cela signifie que la promotion cible spécifiquement les utilisateurs qui possédaient déjà un compte avant la date limite indiquée. Les utilisateurs inscrits après cette date ne sont pas éligibles à cette campagne particulière. Seul le compte principal est éligible, tandis que l’activité des sous-comptes ne se cumule pas simplement avec celle du compte principal. L’utilisation de plusieurs comptes ou l’exploitation abusive des récompenses peut également entraîner une disqualification.
L’événement se déroule du 2026-08-25 18:00 au 2026-09-08 18:00 UTC+8, ce qui laisse environ deux semaines aux utilisateurs éligibles pour remplir l’exigence. L’un des détails les plus importants est que les utilisateurs doivent rejoindre la campagne avant d’effectuer la transaction qualifiante. Si vous tradez d’abord puis cliquez sur « Rejoindre maintenant » ensuite, cette activité pourrait ne pas être comptabilisée. La séquence la plus sûre est simple : ouvrir la campagne CandyDrop, rejoindre l’événement, puis effectuer l’activité qualifiante sur les contrats à terme perpétuels pendant la période officielle de l’événement.
L’exigence minimale de qualification est seulement de 1 USDT de volume de trading sur les contrats à terme perpétuels. Comparé à de nombreuses promotions de trading qui exigent des centaines ou des milliers de dollars de volume, ce montant est extrêmement faible. Toutefois, l’exigence concerne le volume de trading, et non le simple dépôt de 1 USDT. Les utilisateurs doivent tout de même vérifier la taille minimale des ordres et les conditions exactes de la campagne avant de passer une transaction.
Passons maintenant au point le plus important : la cagnotte de récompense de 1 BTC ne signifie pas que chaque participant reçoit 1 BTC. Il s’agit de la cagnotte totale partagée entre les utilisateurs éligibles selon le mécanisme d’attribution des bonbons de la campagne. Si le Bitcoin se situe autour de 78 700 dollars, la totalité de la cagnotte de 1 BTC vaut environ 78 700 dollars. La récompense maximale est également de 0,001 BTC par utilisateur, ce qui, avec un BTC à 78 700 dollars, équivaudrait à environ 78,70 dollars.
Cependant, l’équivalent maximal de 78,70 dollars n’est pas garanti. Votre allocation finale dépend du mécanisme de distribution de la campagne et du nombre de participants qualifiés. Si la participation devient très importante, la récompense moyenne peut être bien plus faible. Les utilisateurs doivent donc considérer le chiffre de 1 BTC comme une cagnotte promotionnelle totale, et non comme un paiement individuel garanti.
Le calendrier des récompenses est un autre point important. Après l’accomplissement de l’activité qualifiante, les bonbons peuvent mettre environ 1 à 3 heures à apparaître. La récompense finale en BTC devrait être distribuée dans les 14 jours ouvrés suivant la fin de la campagne. Ainsi, effectuer la transaction ne signifie pas que les BTC arriveront immédiatement. Les utilisateurs doivent attendre le calcul final et la distribution officielle.
L’environnement de marché rend également cette campagne intéressante. Le Bitcoin s’est récemment négocié autour de 78 700 dollars, tandis que le sentiment général du marché des cryptomonnaies s’est orienté vers une forte prise de risque. L’indice de peur et de cupidité se situait autour de 80, indiquant une forte cupidité, tandis que la capitalisation totale du marché des cryptomonnaies avoisinait 2,75 billions de dollars. Le Bitcoin a également progressé d’environ 13,6 % au cours des sept jours précédents dans l’instantané de marché mentionné.
Une dominance du Bitcoin autour de 59,6 % indique qu’une grande quantité de capitaux du marché reste concentrée sur le BTC. L’Ethereum s’est négocié près de 2 490 dollars, tandis que Solana se situait autour de 101 dollars. Ces prix peuvent changer rapidement, car les marchés des cryptomonnaies fonctionnent en continu, mais la tendance générale suggère un appétit pour le risque en amélioration et un regain de participation des traders.
Du point de vue de Gate, la campagne est stratégiquement cohérente. Lorsque l’activité du marché augmente, les plateformes d’échange veulent faire revenir les utilisateurs inactifs, accroître le volume de trading et améliorer la liquidité. En proposant une cagnotte de récompense de 1 BTC spécifiquement destinée aux anciens utilisateurs, Gate donne aux utilisateurs existants une raison de revenir et d’interagir avec la plateforme.
Pour les utilisateurs éligibles, cela crée une possibilité de gagner des BTC tout en remplissant une exigence de qualification très faible.
Mon avis personnel est positif, mais réaliste. Je considère cette promotion à faible exigence comme intéressante pour les utilisateurs éligibles de Gate. Le principal attrait n’est pas que tout le monde recevra une grande quantité de BTC, car cela n’est clairement pas garanti. L’attrait réside dans le seuil de qualification extrêmement bas. Si vous comprenez déjà les contrats à terme perpétuels et pouvez remplir l’exigence de manière responsable, il y a peu de raisons d’ignorer cette opportunité simplement parce que la récompense individuelle pourrait être modeste.
En même temps, je ne qualifierais pas la campagne de totalement sans risque. Les contrats à terme perpétuels comportent un risque de marché, et l’effet de levier peut transformer même une petite transaction en perte importante. Les utilisateurs ne doivent jamais augmenter la taille de leur position simplement parce qu’une récompense promotionnelle est disponible. Si l’exigence n’est que de 1 USDT de volume qualifiant, il n’y a aucune raison raisonnable de créer une exposition inutile ou d’utiliser un effet de levier excessif uniquement pour rechercher un bonus.
Un autre élément important est la participation.
La cagnotte de 1 BTC est fixe. Si relativement peu d’utilisateurs éligibles participent, l’allocation potentielle pourrait être plus intéressante. Mais si des milliers d’utilisateurs ou davantage se qualifient, le même 1 BTC devra être distribué entre une base de participants bien plus importante. Cela signifie que la récompense finale pourrait être considérablement inférieure à ce que le chiffre mis en avant pourrait laisser penser au départ.
Mon approche serait simple. Premièrement, vérifiez que votre compte Gate a été enregistré avant la date limite du 2026-08-25 00:00 UTC+8. Deuxièmement, accédez à la campagne CandyDrop et cliquez sur « Rejoindre maintenant » avant de trader. Troisièmement, effectuez uniquement le volume requis de contrats à terme perpétuels qualifiants. Quatrièmement, vérifiez si les bonbons sont apparus après l’activité qualifiante. Enfin, attendez la distribution officielle des BTC au lieu de vous attendre à un paiement immédiat.
J’éviterais également fortement de générer d’importants volumes de trading simplement parce que vous pensez qu’un volume plus élevé entraînera automatiquement une récompense bien plus importante. La campagne dispose d’un mécanisme de récompense défini et d’une allocation maximale de 0,001 BTC par utilisateur. Un trading excessif peut entraîner des frais supplémentaires, une exposition au marché et des pertes potentielles sans apporter de bénéfice proportionnel.
L’état d’esprit le plus sûr consiste à considérer cette campagne comme une possibilité de bonus plutôt que comme une stratégie de trading. Ne prenez pas une position que vous n’auriez pas prise normalement simplement parce qu’une campagne CandyDrop existe. N’utilisez pas un effet de levier agressif et ne générez pas de volume inutile. Remplir l’exigence minimale de manière responsable est bien plus judicieux que de prendre des risques supplémentaires pour une récompense additionnelle incertaine.
Avec un BTC à environ 78 700 dollars, la totalité de la cagnotte de 1 BTC représente environ 78 700 dollars, tandis que l’allocation individuelle théorique maximale de 0,001 BTC s’élève à environ 78,70 dollars. Cela permet de remettre la promotion en perspective. L’objectif doit être de collecter un éventuel bonus, et non de s’attendre à un paiement qui changerait une vie.
La campagne est particulièrement intéressante pour les anciens utilisateurs de Gate qui possèdent déjà un compte mais sont restés inactifs. Au lieu d’exiger un dépôt important ou un engagement de trading conséquent, Gate donne à ces utilisateurs une raison relativement simple de revenir. Parallèlement, Gate en bénéficie grâce à une hausse de l’engagement, de l’activité de trading et de la liquidité. En ce sens, la campagne peut être avantageuse pour les deux parties lorsqu’elle est abordée de manière responsable.
Mon avis final est positif, mais je garderais des attentes mesurées. Si vous êtes éligible, je pense que la campagne mérite d’être examinée, car l’exigence minimale de qualification est extrêmement faible par rapport à la cagnotte totale de 1 BTC. Mais je ne chercherais pas à obtenir la récompense de manière agressive. Rejoignez d’abord la campagne, effectuez soigneusement l’activité qualifiante minimale, évitez l’effet de levier et le volume inutiles, puis attendez l’allocation finale.
En résumé, le CandyDrop « 1 BTC pour les anciens utilisateurs » de Gate est une opportunité promotionnelle facilement accessible, et non un paiement important garanti. La récompense annoncée est attractive, l’exigence de qualification est très faible et l’environnement actuellement haussier des cryptomonnaies rend la promotion plus intéressante. Mais la récompense réelle dépend de la participation et du mécanisme de distribution de la campagne, avec un maximum individuel de 0,001 BTC.
Si vous vous êtes inscrit sur Gate avant la date limite d’éligibilité, cet événement mérite certainement d’être examiné. Effectuez l’activité requise de manière responsable, acceptez l’allocation de BTC à laquelle vous êtes éligible et considérez-la comme un bonus plutôt que comme une raison de prendre des risques de trading inutiles. À mon avis, c’est la manière la plus judicieuse d’aborder cette campagne.
repost-content-media
#EventContracts1%Reward
🔥 Le contrat événementiel Gate Carnival est EN DIRECT — 200 000 USDT à gagner ! 🚀
Gate a officiellement lancé sa compétition Event Contract Carnival, et cette campagne offre aux traders plusieurs façons différentes de gagner des récompenses au lieu de dépendre d'un seul classement. De l'indemnisation des pertes sur le premier ordre pour les nouveaux utilisateurs aux récompenses de 1 % sur le volume de trading, en passant par les incitations quotidiennes au trading et les récompenses de connexion, plusieurs opportunités sont disponibles pendant la période de l'événeme
HighAmbition
#EventContracts1%Reward
🔥 L’événement des contrats événementiels de Gate est EN DIRECT — 200 000 USDT à gagner ! 🚀
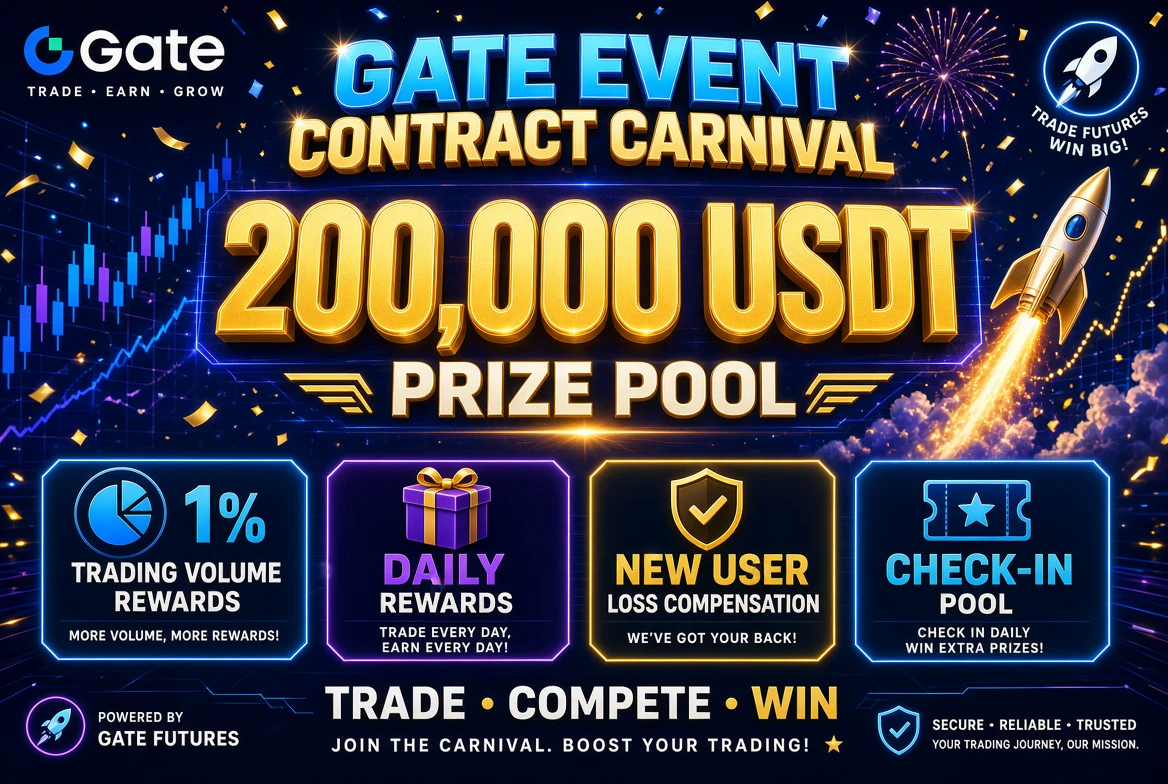
Gate a officiellement lancé sa compétition Carnival des contrats événementiels, et cette campagne offre aux traders plusieurs façons de gagner des récompenses au lieu de reposer sur un seul classement. De l’indemnisation des pertes de la première opération pour les nouveaux utilisateurs aux récompenses de 1 % sur le volume de trading, en passant par les incitations quotidiennes au trading et les récompenses de connexion, plusieurs opportunités sont disponibles pendant la période de l’événement.
📅 Période de l’événement : 26 août, 14:00 – 2 septembre, 08:00 (UTC+8)
La campagne repose sur une idée simple : plus vous participez régulièrement et remplissez les conditions requises, plus vous avez d’occasions de réclamer une part des récompenses. Toutefois, les traders doivent toujours se rappeler que les récompenses ne doivent jamais être une raison de prendre des risques de trading inutiles.
🌟 Incitation 1 — Les nouveaux utilisateurs bénéficient d’une indemnisation des pertes de leur première opération
Pour les nouveaux utilisateurs, Gate propose une incitation spéciale de protection sur la première opération. Les 2 000 premiers nouveaux utilisateurs éligibles dont la première opération se solde par une perte peuvent recevoir une indemnisation basée sur leur perte réelle, avec un versement maximal de 5 USDT par personne.
Cela peut être une opportunité intéressante pour les débutants qui essaient les contrats événementiels pour la première fois.
Au lieu de se concentrer immédiatement sur un volume de trading important, les nouveaux utilisateurs peuvent commencer par comprendre le fonctionnement des contrats événementiels, effectuer leur première transaction avec prudence et éventuellement recevoir une indemnisation si cette première opération se solde par une perte éligible.
🏆 Incitation 2 — Récompenses de 1 % sur le volume de trading
La principale attraction de la campagne est la compétition de trading Peak, qui offre une énorme cagnotte de 100 000 USDT. Les récompenses sont distribuées selon différents paliers de volume de trading, ce qui signifie que les traders ayant un volume éligible plus élevé peuvent concourir pour des récompenses plus importantes.
Un objectif particulièrement important est le seuil de 1 000 000 USDT de volume de trading. Selon les règles de la campagne, les utilisateurs qui atteignent au moins 1 million d’USDT de volume de trading éligible bénéficient d’une récompense garantie de 1 %.
Il existe également une cagnotte distincte de 50 000 USDT à partager en fonction du volume de trading. Les utilisateurs éligibles qui ne reçoivent pas de récompense du classement peuvent tout de même participer à cette cagnotte, leur récompense étant déterminée par leur proportion du volume de trading éligible. La récompense maximale est de 500 USDT par personne.
💰 Incitation 3 — Récompenses quotidiennes sur le volume de trading
Gate récompense également les traders qui maintiennent une activité quotidienne régulière.
Le palier A exige un volume de trading quotidien d’au moins 500 USDT et offre une récompense quotidienne de 2,5 USDT.
Le palier B exige un volume de trading quotidien d’au moins 1 000 USDT et offre une récompense quotidienne bien plus importante de 10 USDT.
L’élément important est que les utilisateurs doivent remplir les conditions pendant au moins 3 jours pour réclamer les récompenses applicables. Si vous parvenez à remplir la condition du palier B chaque jour pendant toute la campagne, la récompense potentielle peut atteindre 70 USDT.
Cela rend la régularité plus importante que le simple fait d’avoir une journée de trading extrêmement volumineuse. Les traders qui prévoient déjà de participer régulièrement peuvent trouver plus facile d’organiser leur activité autour de ces seuils quotidiens.
🎁 Incitation 4 — Récompenses quotidiennes de connexion
Une option de participation avec un volume plus faible est également proposée grâce aux connexions quotidiennes.
Pour effectuer une connexion éligible, vous devez réaliser au moins 3 transactions et atteindre un volume de trading quotidien minimal de 20 USDT. Si vous effectuez des connexions éligibles pendant au moins 3 jours cumulés, vous pouvez participer au partage d’une cagnotte de 10 000 USDT.
Cela est particulièrement intéressant pour les traders qui ne peuvent ou ne souhaitent pas concourir pour le classement des volumes importants. Au lieu de viser des millions de volume de trading, les participants peuvent se concentrer sur le respect des exigences quotidiennes d’activité, relativement modestes, et rester réguliers pendant toute la durée de l’événement.
🔥 Mon avis sur la campagne
À mon avis, le principal atout de cette promotion est que Gate a créé plusieurs voies de récompense pour différents types d’utilisateurs. Les traders à volume élevé peuvent viser la cagnotte de 100 000 USDT du classement et la récompense de 1 % sur le volume de trading, tandis que les autres participants peuvent se concentrer sur la cagnotte de 50 000 USDT à partager selon le volume, les récompenses quotidiennes de trading ou la cagnotte de 10 000 USDT des connexions.
Si je participais, je commencerais par remplir les conditions régulièrement plutôt que d’augmenter le volume uniquement pour courir après les récompenses. Par exemple, un trader visant le palier B pourrait s’organiser autour de l’exigence quotidienne de 1 000 USDT, tandis qu’un participant avec un volume plus faible pourrait se concentrer sur la condition de connexion de 20 USDT et 3 transactions.
L’important est de comprendre les conditions de la campagne, l’activité de trading éligible, le calcul des récompenses et les exigences de réclamation avant de participer. Trader davantage simplement pour obtenir une récompense peut vous exposer à des pertes inutiles ; la gestion des risques doit donc rester prioritaire.
🚀 Résumé rapide
💰 Cagnotte totale : 200 000 USDT
🏆 Cagnotte de la compétition Peak : 100 000 USDT
🔥 Cagnotte à partager selon le volume : 50 000 USDT
🎁 Cagnotte des connexions : 10 000 USDT
💵 Indemnisation de la première opération des nouveaux utilisateurs : jusqu’à 5 USDT
📈 Palier A : volume quotidien de 500 USDT → récompense de 2,5 USDT
🚀 Palier B : volume quotidien de 1 000 USDT → récompense de 10 USDT
💎 Palier B chaque jour : jusqu’à 70 USDT
🎯 Connexion : 3 transactions + volume quotidien de 20 USDT
🏅 Volume de 1 M USDT : récompense garantie de 1 % conformément aux règles de la campagne
⏰ Fin de l’événement : 2 septembre, 08:00 (UTC+8)
👉 Inscrivez-vous et participez ici : https://
gate.onelink.me/7pdk/830fdf479a8a6a77
Il s’agit assurément d’un événement à suivre pour les utilisateurs de Gate qui tradent déjà des contrats événementiels.
Les mécanismes de récompense multiples signifient que vous n’avez pas nécessairement besoin d’être le plus gros trader du classement pour avoir une chance de gagner quelque chose grâce à la campagne.
Tradez de manière stratégique, gardez vos risques sous contrôle et effectuez chaque transaction avec un plan clair. 🚀
repost-content-media
#TopFiveLeaguesPreMatchPredictor
⚽ PRÉDICTION AVANT-MATCH · ÉDITION 09 | BARCELONA vs ATHLETIC BILBAO
🔥 Barcelona vs Athletic Bilbao — Le Barça peut-il poursuivre son début parfait ?
L’un des matchs les plus intéressants de La Liga est là, et ce n’est pas un simple match de championnat. Barcelona prépare son premier match de championnat à domicile de la nouvelle saison, tandis qu’Athletic Bilbao arrive avec l’objectif de se remettre d’une défaite décevante lors de la première journée. Le match est prévu le 28 août à 03:00 (UTC+8) et, à mon avis, Barcelona aborde cette rencontre avec un avant
HighAmbition
#TopFiveLeaguesPreMatchPredictor
⚽ PRÉDICTION D’AVANT-MATCH · NUMÉRO 09 | BARCELONE vs ATHLETIC BILBAO
🔥 Barcelone vs Athletic Bilbao — Le Barça peut-il poursuivre son sans-faute ?
L’un des matchs les plus intéressants de La Liga est au programme, et il ne s’agit pas simplement d’une rencontre de championnat comme une autre. Barcelone se prépare à disputer son premier match de championnat à domicile de la nouvelle saison, tandis que l’Athletic Bilbao arrive avec l’objectif de se remettre d’une défaite décevante lors de la première journée. Le match est programmé le 28 août à 03:00 (UTC+8) et, à mon avis, Barcelone aborde cette rencontre avec un avantage clair — mais l’Athletic Bilbao possède suffisamment de qualité pour rendre certaines périodes du match difficiles aux champions en titre.
Ma prédiction est une VICTOIRE de Barcelone, et je pense qu’un succès 3-1 ou 3-0 constitue la fourchette la plus réaliste. Toutefois, je ne sous-estimerais pas complètement l’Athletic, surtout si Barcelone laisse les visiteurs trouver des espaces derrière sa ligne défensive.
🔵🔴 BARCELONE — UN DÉPART TRÈS SOLIDE
Barcelone pouvait difficilement rêver d’un meilleur début pour défendre son titre. L’équipe de Hansi Flick s’est déplacée à Elche et a signé une victoire dominante 5-0, montrant immédiatement que sa puissance offensive reste une arme majeure.
Le résultat était impressionnant non seulement en raison des cinq buts, mais aussi grâce à la manière dont Barcelone a contrôlé le match. L’équipe a mis la pression, fait circuler le ballon rapidement, attaqué depuis plusieurs zones et montré qu’elle comptait plusieurs joueurs capables de faire basculer une rencontre.
Raphinha a été l’une des grandes vedettes du match d’ouverture, en inscrivant deux buts, tandis que Fermín López a également trouvé le chemin des filets à deux reprises et que Karim Adeyemi a marqué pour ses débuts. Anthony Gordon a aussi eu un impact immédiat avec deux passes décisives.
Cela offre à Flick une situation offensive extrêmement intéressante — mais c’est un bon problème à avoir.
Barcelone dispose désormais de vitesse, de créativité et de multiples combinaisons offensives. Lamine Yamal peut créer le danger sur le côté droit, Raphinha peut se déplacer dans l’axe ou évoluer à gauche, Fermín peut attaquer les espaces entre le milieu de terrain et la défense, tandis que les nouvelles recrues apportent davantage de vitesse et d’imprévisibilité.
Et la principale question est de savoir si l’Athletic pourra stopper les mouvements offensifs de Barcelone pendant 90 minutes.
Personnellement, je pense que ce sera extrêmement difficile.
🏟️ L’AVANTAGE DU DOMICILE POURRAIT ÊTRE ÉNORME
Il s’agit du premier match de championnat de Barcelone à domicile cette saison, et l’ambiance du stade devrait offrir un autre avantage important.
Barcelone a historiquement affiché un bilan très solide contre l’Athletic à domicile. Son bilan récent dans les confrontations directes lui est largement favorable, et cet avantage psychologique ne peut être ignoré.
Barcelone aborde également ce match après une victoire 5-0 à l’extérieur, tandis que l’Athletic a subi une défaite 3-1 contre Séville.
Barcelone arrive donc avec confiance et une dynamique offensive positive, tandis que l’Athletic doit affronter l’une des meilleures équipes d’Espagne immédiatement après avoir perdu son premier match.
De mon point de vue, cela exerce une pression énorme sur l’Athletic dès le coup d’envoi.
🔴⚪ ATHLETIC BILBAO — DANGEREUX, MAIS FACE À UN TEST MAJEUR
L’Athletic Bilbao ne doit pas être jugé uniquement sur sa défaite 3-1 contre Séville.
Son match d’ouverture a été fortement influencé par le carton rouge reçu très tôt par Yuri Berchiche, qui a laissé l’Athletic jouer à dix dès la 11e minute. Cela a complètement changé la situation tactique et rendu extrêmement difficile pour l’Athletic de rivaliser normalement.
Je ne pense donc pas que le score de 3-1 raconte toute l’histoire.
L’Athletic possède des joueurs talentueux capables de poser des problèmes à Barcelone, notamment lorsqu’ils attaquent rapidement.
Nico Williams est le danger évident. Sa vitesse peut être extrêmement précieuse face à une équipe de Barcelone qui joue souvent avec une ligne défensive très haute. Iñaki Williams apporte également de la vitesse et des courses directes, tandis qu’Oihan Sancet peut offrir de la créativité entre les lignes.
Le retour de joueurs importants pourrait également apporter davantage d’équilibre et de confiance à l’Athletic.
Cela signifie que Barcelone ne peut pas simplement considérer qu’il s’agira d’un match facile.
Si l’Athletic résiste à la pression initiale de Barcelone et trouve des occasions en contre, il peut tout à fait marquer.
⚔️ LE DUEL LE PLUS IMPORTANT — L’ATTAQUE DE BARCELONE CONTRE LA DÉFENSE DE L’ATHLETIC
Pour moi, c’est probablement ici que le match se décidera.
Barcelone devrait dominer la possession et chercher à déplacer le bloc défensif de l’Athletic d’un côté à l’autre. L’objectif sera de créer des brèches, puis de les exploiter grâce à des combinaisons rapides.
Lamine Yamal sera l’un des joueurs les plus importants à cet égard.
Si Yamal reçoit le ballon en un contre un face à un défenseur, Barcelone peut immédiatement créer le danger. Sa capacité à repiquer dans l’axe, à combiner avec les milieux de terrain et à délivrer la dernière passe signifie que l’Athletic ne peut pas se concentrer uniquement sur Raphinha.
Et c’est précisément pour cela que Barcelone est difficile à défendre.
Si l’Athletic se focalise trop sur Yamal, Raphinha peut attaquer le côté opposé.
S’il se concentre sur Raphinha, Yamal dispose de davantage d’espace.
S’il avance sa ligne défensive, Barcelone peut attaquer les espaces dans son dos.
S’il reste bas, Barcelone possède suffisamment de qualité technique pour faire patiemment circuler le ballon autour de la surface de réparation.
C’est l’énigme tactique que l’Athletic doit résoudre.
⚡ RAPHINHA POURRAIT ÊTRE L’HOMME CLÉ
Le joueur que je vais personnellement surveiller est Raphinha.
Il a déjà inscrit deux buts lors de la victoire 5-0 de Barcelone en ouverture, et ses déplacements dans les zones centrales le rendent particulièrement dangereux.
Avec la grande flexibilité dont Barcelone fait preuve en attaque, la capacité de Raphinha à se déplacer dans l’axe pourrait devenir un élément majeur du système offensif de Flick.
Il n’est pas obligé de rester fixé sur l’aile.
Il peut décrocher, combiner, attaquer la surface et apparaître en position de marquer.
Cela complique la décision des défenseurs centraux de l’Athletic, qui doivent choisir entre le suivre ou conserver leur organisation défensive.
Si Raphinha bénéficie de la même liberté que contre Elche, je ne serais pas surpris de le voir inscrire un nouveau but ou délivrer une passe décisive.
🧠 PEDRI ET LE DUEL DU MILIEU DE TERRAIN
Un autre facteur majeur sera le milieu de terrain de Barcelone.
Pedri reste l’un des joueurs les plus importants du système de Flick, car Barcelone a besoin de quelqu’un capable de contrôler le rythme plutôt que de jouer rapidement en permanence.
Face à l’Athletic, la patience sera importante.
Barcelone n’a pas besoin d’attaquer immédiatement à chaque possession.
L’équipe peut contrôler le match, déplacer l’Athletic, attendre la bonne ouverture, puis accélérer.
Marc Bernal devrait également jouer un rôle important au milieu, tandis que la participation potentielle de Rodri ajoute une autre dimension fascinante à la rencontre.
Si Rodri entre en jeu, même pour une période limitée, son expérience et sa capacité à contrôler la possession pourraient aider Barcelone à dominer les dernières minutes.
🚨 LE PLUS GRAND RISQUE POUR BARCELONE
Malgré ma confiance en Barcelone, il existe un danger majeur que je n’ignorerais pas : les espaces derrière sa ligne défensive.
Barcelone joue souvent avec une ligne haute, ce qui peut devenir dangereux face aux attaquants rapides de l’Athletic.
Nico Williams et Iñaki Williams possèdent la vitesse nécessaire pour punir la moindre erreur défensive.
Si Barcelone perd le ballon au milieu alors que ses latéraux sont avancés, l’Athletic pourrait immédiatement lancer une contre-attaque.
C’est la principale voie que j’identifie vers un but de l’Athletic.
Barcelone doit donc rester concentré défensivement même s’il domine la possession.
🎯 COMMENT JE PENSE QUE LE MATCH VA SE DÉROULER
Je m’attends à ce que Barcelone démarre agressivement.
Les 15–20 premières minutes pourraient être extrêmement importantes.
Barcelone cherchera probablement à repousser l’Athletic dans son camp, à conserver le ballon et à se procurer rapidement des occasions. Si l’équipe marque tôt, je pense que le match pourrait devenir très difficile pour l’Athletic.
Ma principale inquiétude pour l’Athletic concerne ce qui se passera si Barcelone marque avant la mi-temps.
Si l’Athletic est contraint de se découvrir, Barcelone pourra exploiter les espaces.
Cela pourrait rapidement transformer un match à 1-0 en 2-0 ou 3-0.
En revanche, si l’Athletic parvient à maintenir Barcelone à 0-0 pendant une longue période, sa confiance augmentera. Barcelone pourrait alors devenir légèrement plus impatient, ce qui créerait des occasions pour Nico Williams et Iñaki Williams en contre.
Le premier but est donc extrêmement important.
Si Barcelone marque le premier, je suis clairement favorable à Barcelone.
Si l’Athletic marque le premier, toute la prédiction change, car Barcelone devra courir après le score.
📊 MA PROBABILITÉ DE VICTOIRE
Après avoir pris en compte la forme, l’avantage du terrain, la qualité de l’effectif, la puissance offensive et les récents résultats des confrontations directes, mon estimation personnelle des probabilités est la suivante :
Victoire de Barcelone — 72%
Match nul — 17%
Victoire de l’Athletic Bilbao — 11%
Il s’agit de mes propres estimations de probabilités, et non de résultats garantis.
Concernant les buts, je m’attends à ce que Barcelone affiche la meilleure production offensive. Un total d’au moins trois buts est tout à fait possible si le match s’ouvre après le premier but.
⭐ JOUEUR À SUIVRE : RAPHINHA
Si je dois choisir un joueur susceptible de faire la plus grande différence, je mise sur Raphinha.
Il a déjà commencé la saison avec deux buts et semble prêt à poursuivre son excellente forme offensive. Si l’Athletic ne parvient pas à l’empêcher de trouver des positions centrales, il pourrait une nouvelle fois figurer sur la feuille de match.
Mais Lamine Yamal est l’autre joueur que je suivrais de très près.
Sa capacité à faire la différence en un contre un pourrait être décisive, notamment face à une défense qui pourrait avoir du mal à couvrir toute la largeur du terrain.
🚨 L’ATHLETIC PEUT-IL CRÉER LA SURPRISE ?
Oui, le football donne toujours une chance à l’outsider.
Si l’Athletic défend de manière compacte, frustre Barcelone, remporte les duels physiques et exploite la ligne défensive haute de Barcelone grâce à Nico et Iñaki Williams, il peut créer un problème sérieux.
Mais en regardant l’ensemble du tableau, je ne pense pas que la probabilité soit suffisamment élevée pour faire de l’Athletic le favori.
Barcelone possède trop d’armes offensives, joue à domicile, a commencé la saison par une victoire 5-0 et affiche un bilan récent extrêmement solide contre l’Athletic.
Ma confiance reste donc accordée aux champions en titre.
🏁 PRONOSTIC FINAL
Victoire de Barcelone.
Ma prédiction principale : Barcelone 3-1 Athletic Bilbao.
Prédiction alternative : Barcelone 3-0 Athletic Bilbao.
Scénario attendu : possession de Barcelone + pression constante + contre-attaques de l’Athletic.
Joueurs clés de Barcelone : Raphinha, Lamine Yamal, Pedri et Fermín López.
Menaces principales de l’Athletic : Nico Williams, Iñaki Williams et Oihan Sancet.
Je m’attends surtout à ce que Barcelone finisse par briser la résistance défensive de l’Athletic et, une fois le premier but inscrit, l’équipe locale devrait avoir suffisamment de qualité pour contrôler le match.
⚽ Mon pronostic final est une VICTOIRE de Barcelone — mais je respecterais la menace des contre-attaques de l’Athletic Bilbao et je ne qualifierais pas ce match de totalement sans risque.
#SKHynixSurgesOver5%
SK Hynix s'échange actuellement autour de 1 262 USDT sur Gate, l'évolution récente des prix montrant une structure haussière à moyen terme, mais une consolidation à court terme après une forte reprise. Le cours est récemment passé d'environ 1 201 à 1 281 USDT, créant une amplitude intrajournalière de près de 6,7 %. L'actif est en hausse d'environ 1,3 % sur 24 heures et de près de 3,2 % sur sept jours, d'après les données de référence. Cette volatilité est importante : les acheteurs restent actifs, mais le cours s'approche désormais d'une importante zone de résistance où l
HighAmbition
#SKHynixSurgesOver5%
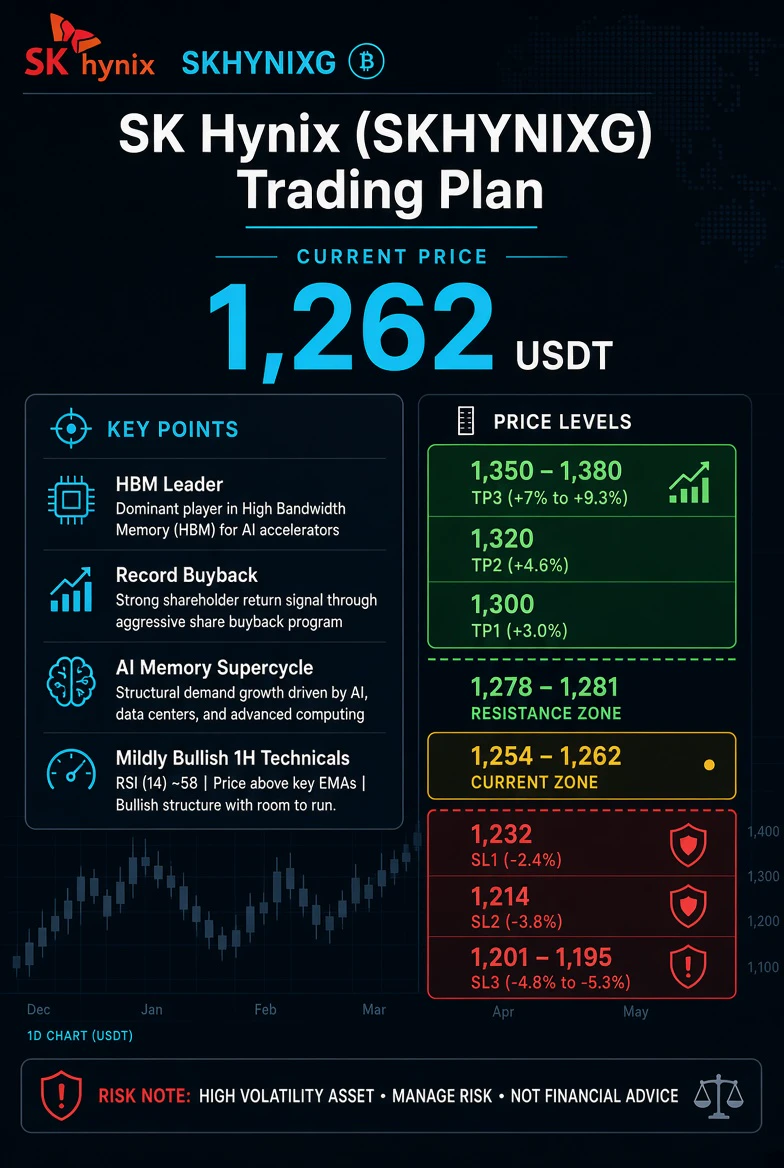
SK Hynix se négocie actuellement autour de 1 262 USDT sur Gate, l'évolution récente des prix montrant une structure haussière à moyen terme, mais une consolidation à court terme après une forte reprise. Le cours est récemment passé d'environ 1 201 à 1 281 USDT, créant une amplitude intrajournalière de près de 6,7 %. L'actif affiche environ +1,3 % sur 24 heures et environ +3,2 % sur sept jours, d'après les données de référence. Cette volatilité est importante : les acheteurs restent actifs, mais le cours approche désormais d'une zone de résistance majeure où les prises de bénéfices peuvent s'intensifier. La question immédiate est de savoir si SK Hynix peut franchir 1 280–1 281 et poursuivre vers 1 300 et au-delà, ou s'il reculera d'abord vers 1 230–1 240.
Le contexte fondamental reste fortement haussier. SK Hynix a annoncé un vaste programme de retour aux actionnaires de 40 billions de wons sud-coréens, soit environ 28–29 milliards de dollars, comprenant des rachats et des annulations d'actions, tout en visant à consacrer plus de 50 % du flux de trésorerie disponible cumulé de 2025 à 2027 aux retours aux actionnaires. Le marché a fortement réagi, les actions cotées en Corée ayant progressé d'environ 12 % après l'annonce. Un rachat d'une telle ampleur peut soutenir le bénéfice par action, réduire le nombre d'actions en circulation et renforcer la confiance des investisseurs. Plus important encore, cette annonce intervient alors que SK Hynix bénéficie d'une forte demande pour les mémoires liées à l'IA.
Le principal catalyseur structurel est la mémoire à large bande passante, ou HBM. SK Hynix reste l'un des principaux fournisseurs mondiaux de HBM, avec une part estimée entre 56 et 60 % selon le segment et la période de mesure. La HBM est essentielle aux accélérateurs d'IA avancés, ce qui fait de SK Hynix l'un des principaux bénéficiaires de la poursuite de l'expansion des centres de données dédiés à l'IA. Nvidia et les autres entreprises de puces d'IA ont besoin de quantités croissantes de mémoire haute performance, tandis que les modèles d'IA plus importants stimulent la demande de bande passante et de mémoire économe en énergie.
Cela donne à SK Hynix une exposition directe à l'un des secteurs affichant la plus forte croissance dans l'industrie des semi-conducteurs.
Les perspectives du cycle de la mémoire restent également favorables. Bank of America a décrit l'environnement actuel comme un possible supercycle de la mémoire et a identifié SK Hynix comme une entreprise privilégiée dans le secteur. Les prévisions tablent sur une croissance annuelle d'environ 51 % des revenus liés à la DRAM et d'environ 45 % de ceux liés à la NAND, parallèlement à des hausses significatives des prix de vente moyens. Si ces attentes se concrétisent, SK Hynix pourrait bénéficier de volumes plus élevés, de prix plus solides, de marges améliorées et d'une génération de trésorerie accrue. L'entreprise investit également massivement dans ses capacités futures, notamment environ 54 billions de wons d'investissements prévus dans la mémoire, tout en poursuivant le développement de technologies NAND avancées telles que les produits à 375 couches.
Cependant, les traders ne doivent pas ignorer les risques. SK Hynix a déjà progressé d'environ 200 à 235 % depuis le début de l'année, selon la cotation de référence. Après un rallye d'une telle ampleur, les corrections brutales sont normales. Les prises de bénéfices, les préoccupations liées à la valorisation, les variations des prix de la mémoire, l'augmentation de l'offre des concurrents, un ralentissement des dépenses dans l'IA ou une correction plus générale du secteur technologique pourraient déclencher une baisse importante, même si les fondamentaux à long terme restent solides. Le principal danger consiste à supposer que des fondamentaux solides signifient que le cours ne peut qu'augmenter. Aux niveaux de valorisation actuels, les attentes sont déjà élevées ; l'entreprise pourrait donc devoir continuer à dépasser les prévisions pour maintenir une forte dynamique.
Techniquement, le graphique en 1 heure reste constructif. Le cours se situe au-dessus des principales moyennes mobiles à court terme, avec la moyenne sur 7 périodes autour de 1 254–1 262, la moyenne sur 30 périodes près de 1 232, la moyenne sur 120 périodes autour de 1 219 et la moyenne sur 200 périodes près de 1 214. Cet alignement favorise les haussiers, car les moyennes plus courtes restent au-dessus des moyennes plus longues.
Tant que le cours se maintient au-dessus de la zone 1 214–1 220, la structure à moyen terme reste saine.
Le RSI se situe autour de 58, ce qui montre une dynamique positive sans conditions de surachat extrêmes. Cela signifie qu'il reste encore de la marge pour un nouveau mouvement haussier. Un mouvement vers 60–65 combiné à une cassure au-dessus de 1 280 renforcerait la configuration haussière. Le MACD est légèrement positif, ce qui correspond davantage à une consolidation qu'à un retournement confirmé. La bande supérieure de Bollinger se situe autour de 1 278–1 280, tandis que la bande médiane est proche de 1 231. Le cours se trouve donc près de la partie haute de sa fourchette récente, ce qui rend la poursuite du marché moins attrayante qu'une attente d'une cassure confirmée ou d'un repli maîtrisé. Un ADX autour de 19 suggère également qu'une tendance directionnelle plus forte ne s'est pas encore pleinement développée.
La première résistance majeure se situe à 1 278–1 281. Depuis 1 262, un mouvement vers 1 281 représente environ +1,5 %. Une cassure confirmée au-dessus de cette zone pourrait ouvrir la voie vers le niveau psychologique de 1 300. De 1 262 à 1 300, la hausse représente environ +3,0 %. Si les acheteurs établissent 1 300 comme support, la prochaine cible devient 1 320, soit environ +4,6 %. Une poursuite plus forte pourrait ensuite viser 1 350, soit environ +7,0 %, tandis qu'un mouvement prolongé vers 1 380 représenterait environ +9,3 %.
À la baisse, la zone 1 254–1 262 constitue le pivot immédiat. Le premier support important se situe à 1 231–1 232, soit environ -2,4 % par rapport à 1 262. Ce niveau combine la moyenne mobile sur 30 périodes et la bande médiane de Bollinger, ce qui en fait une zone importante pour les acheteurs. En dessous, la zone 1 214–1 220 constitue le support structurel critique. Une baisse vers 1 214 représenterait environ -3,8 %. Si cette zone tient et que les acheteurs reviennent, la structure haussière reste intacte. Si 1 214 est franchi nettement à la baisse, la probabilité d'une correction plus profonde augmente.
La prochaine zone de baisse se situe à 1 201–1 185. Un mouvement vers 1 201 représenterait environ -4,8 %, tandis que 1 185 correspondrait à environ -6,1 % par rapport à la référence de 1 262. La perte de 1 185 affaiblirait sérieusement la thèse haussière actuelle à court terme et pourrait indiquer que la reprise récente a échoué.
Pour la stratégie de trading, j'éviterais de poursuivre aveuglément le cours près de la résistance supérieure. La configuration de cassure privilégiée est un mouvement confirmé au-dessus de 1 280–1 281, accompagné d'une forte dynamique et d'un maintien réussi. Dans ce scénario, TP1 est à 1 300 (+3,0 %), TP2 à 1 320 (+4,6 %) et TP3 à 1 350–1 380 (+7,0 % à +9,3 %). Les bénéfices doivent être pris progressivement plutôt que d'attendre la cible finale. Si le cours recule au contraire, la zone 1 231–1 240 est la première à surveiller pour un retournement haussier. Un test plus profond de 1 214–1 220 peut également constituer une opportunité si les acheteurs défendent clairement ce niveau.
Pour la gestion du risque, SL1 est à 1 232, soit environ -2,4 % par rapport à la référence de 1 262.
Cela convient aux trades agressifs à court terme, mais peut être vulnérable à la volatilité normale. SL2 est à 1 214, soit environ -3,8 %, et convient davantage à une configuration de swing, car il se situe sous le principal regroupement de moyennes mobiles. SL3 est à 1 201–1 195, soit environ -4,8 % à -5,3 %. Comme ce stop est plus large, la taille de la position doit être réduite. Le trader doit choisir un seul stop approprié plutôt que de considérer les trois comme des sorties simultanées.
Le profil risque-rendement explique pourquoi le timing de l'entrée est important. Entrer à 1 262 avec un SL2 à 1 214 implique un risque d'environ 3,8 %, tandis que TP1 à 1 300 n'offre qu'environ 3,0 % de potentiel haussier. TP2 améliore le rendement à environ 4,6 %, et TP3 à 1 350 offre environ 7,0 %. La configuration devient donc plus intéressante si le trader attend une meilleure entrée sur repli ou confirme une cassure avant d'entrer. Une position plus petite avec un stop structurellement pertinent est préférable à une position importante avec un stop extrêmement serré, car SK Hynix peut facilement varier de plusieurs points de pourcentage dans le cadre de la volatilité normale.
Trois scénarios sont probables à partir de maintenant. Le scénario haussier est une cassure au-dessus de 1 280–1 281, suivie de 1 300, puis de 1 320–1 350.
Si la dynamique reste forte, 1 380 devient possible. Le scénario neutre est une consolidation entre environ 1 230 et 1 280, tandis que le marché digère le rallye récent. Cela ne serait pas nécessairement baissier ; une consolidation latérale peut créer une base plus solide en vue d'une cassure ultérieure.
Le scénario baissier commence par une cassure durable sous 1 214, ouvrant la possibilité d'un mouvement vers 1 201 et 1 185. Sous 1 185, la structure de reprise à court terme serait sérieusement détériorée.
Sur les 6 à 12 prochains mois, je reste constructif en raison du leadership de SK Hynix dans la HBM, de son exposition aux infrastructures d'IA, de la demande liée à Nvidia, du développement de mémoires avancées, de ses importants plans d'investissement et de ses retours aux actionnaires agressifs. Si les dépenses dans l'IA continuent de progresser et que l'offre de HBM reste relativement limitée, les bénéfices et les marges pourraient rester solides. Les principaux risques à long terme sont une baisse des dépenses d'investissement dans l'IA, une diminution des prix de la mémoire, une offre excédentaire, une concurrence accrue et une contraction de la valorisation.
Mon biais global est haussier, mais discipliné plutôt qu'agressif. Au-dessus de 1 280–1 281, le scénario de cassure devient nettement plus solide, avec 1 300, 1 320 et 1 350–1 380 comme principales cibles haussières. Un repli vers 1 231–1 240 suivi d'un fort retournement pourrait offrir une entrée encore meilleure. Le support le plus important se situe à 1 214–1 220. Tant que 1 214 tient, je continuerais à considérer la faiblesse principalement comme une correction au sein d'une structure haussière plus large. Une cassure nette sous 1 214 imposerait une approche plus défensive.
Feuille de route finale : TP1 1 300 (+3,0 %), TP2 1 320 (+4,6 %), TP3 1 350–1 380 (+7,0 % à +9,3 %). SL1 1 232 (-2,4 %), SL2 1 214 (-3,8 %), SL3 1 201–1 195 (-4,8 % à -5,3 %). Ma stratégie privilégiée consiste à attendre soit une cassure confirmée au-dessus de 1 280, soit un repli maîtrisé vers un support solide. Ne poursuivez pas chaque bougie verte, surtout après un rallye de plus de 200 % depuis le début de l'année. Laissez le marché confirmer la direction, maîtrisez la taille de la position et prenez vos bénéfices par étapes.
Verdict final : SK Hynix reste structurellement haussier et demeure l'une des meilleures opportunités liées aux mémoires pour l'IA, mais le marché se trouve actuellement à un point de décision technique critique. Les fondamentaux soutiennent une hausse des cours, tandis que le graphique exige de la patience. Une cassure réussie au-dessus de 1 280–1 281 pourrait amorcer la prochaine hausse vers 1 300, 1 320 et potentiellement 1 350–1 380.
Un repli sain vers 1 231–1 240 pourrait offrir une entrée avec un meilleur rapport risque-rendement, tandis que 1 214 reste le niveau clé que les haussiers doivent défendre.
La tendance reste favorable, mais la gestion du risque doit passer en premier, car cet actif peut varier de 5 à 7 % très rapidement.
Il s'agit d'un cadre d'analyse de marché, et non d'une prédiction garantie. La référence de 1 262 USDT est utilisée pour les calculs en pourcentage, tandis que les cours en temps réel peuvent évoluer rapidement. Des nouvelles inattendues concernant l'entreprise, les bénéfices, le sentiment à l'égard des semi-conducteurs, les dépenses dans l'IA, les évolutions macroéconomiques et les conditions de liquidité peuvent invalider toute configuration technique.
repost-content-media
Gate Social | À la recherche de streamers et de créateurs
Un post pertinent, un livestream : faites remarquer votre expertise et récompensez votre créativité.
🎁 Récompenses de croissance pour les nouveaux créateurs
Les nouveaux streamers peuvent débloquer des avantages d’essai VIP5 en passant en direct, tandis que les streamers exceptionnels peuvent gagner jusqu’à 100 dollars en GT sous forme de récompenses. Les créateurs de contenu peuvent également gagner jusqu’à 60 % de commission grâce au Content Mining.
🔥 Sujets tendance, récompenses bonus
Créez des posts et animez des livestreams sur l
HighAmbition
Gate Social | Recrutement de streamers et de créateurs
Un post pertinent, un livestream : faites remarquer votre expertise et récompensez votre créativité.
🎁 Récompenses de croissance pour les nouveaux créateurs
Les nouveaux streamers peuvent débloquer des avantages d’essai VIP5 en passant en direct, tandis que les streamers exceptionnels peuvent gagner jusqu’à 100 dollars en GT. Les créateurs de contenu peuvent également obtenir jusqu’à 60 % de commission grâce à Content Mining.
🔥 Sujets tendance, récompenses bonus
Créez des posts et animez des livestreams sur les résultats de NVIDIA pour tenter de gagner des récompenses pour créateurs NVDA et le prix du Lucky Copy Trader. Participez au défi des créateurs de Gate Event Contracts pour gagner jusqu’à 80 USDT en espèces, avec davantage de campagnes thématiques et de récompenses pour créateurs lancées régulièrement.
Transformez vos analyses en influence et votre créativité en valeur durable.
👉 Passez en direct maintenant : https://www.gate.com/zh/live
👉 Créez un post : https://www.gate.com/post
repost-content-media
GT-1,00%
NVDA+0,69%
#BitcoinETFNetInflow4038BTC
Titre : Flux de l’ETF Bitcoin de 4 038 BTC — Ce que cela signifie réellement pour le prochain mouvement
Commençons par nous assurer que nous comprenons correctement ce chiffre, car beaucoup de gens confondent les achats bruts avec le flux net. Lorsque nous disons que les ETF Bitcoin spot américains ont enregistré un afflux net de 4 038 BTC, cela ne signifie pas que 4 038 BTC de nouveaux capitaux sont entrés et que rien n’est sorti. Cela signifie qu’après soustraction de toutes les rachats et sorties des fonds ce jour-là, la variation nette de leurs avoirs en Bitcoi
HighAmbition
#BitcoinETFNetInflow4038BTC
Titre : Flux de l’ETF Bitcoin de 4 038 BTC — Ce que cela signifie réellement pour le prochain mouvement
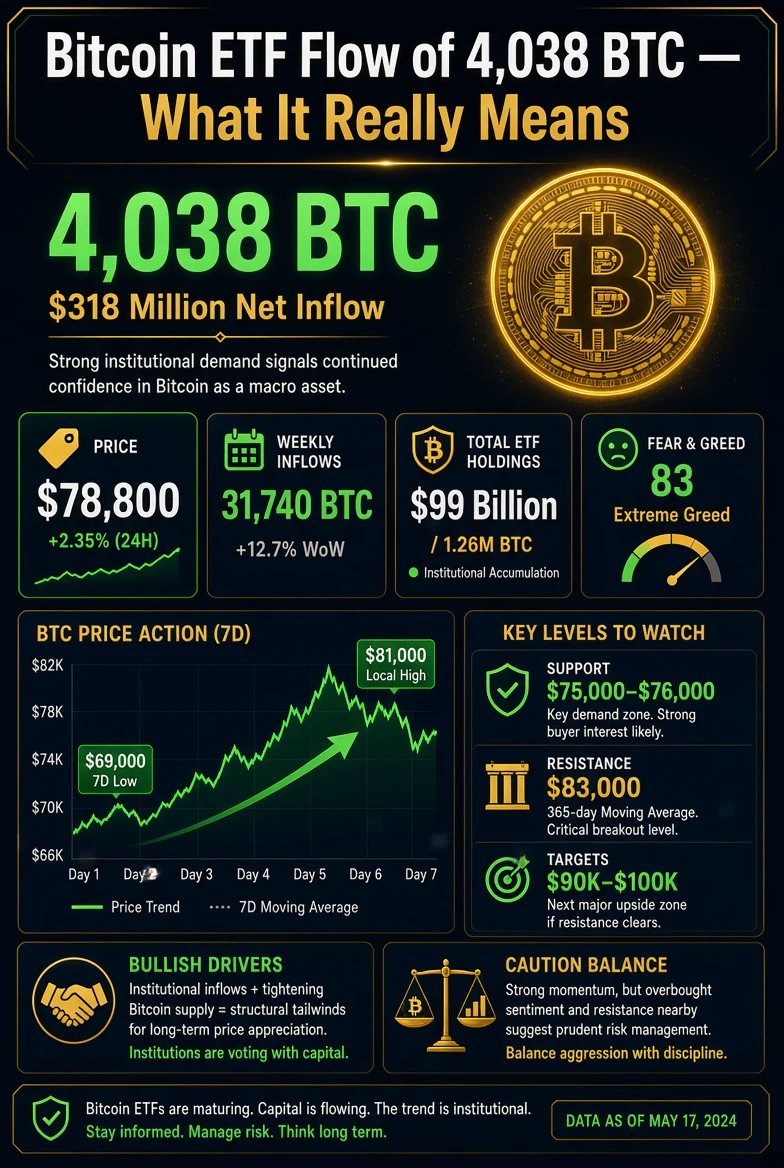
Commençons par nous assurer que nous comprenons correctement le chiffre, car beaucoup de gens confondent achats bruts et flux nets. Lorsque nous disons que les ETF Bitcoin au comptant américains ont enregistré une entrée nette de 4 038 BTC, cela ne signifie pas que l’équivalent de 4 038 BTC en nouveaux capitaux est arrivé sans qu’aucun fonds ne soit sorti. Cela signifie qu’après soustraction de toutes les rachats et sorties des fonds ce jour-là, la variation nette de leurs avoirs en Bitcoin s’est élevée à 4 038 BTC. Au cours actuel d’environ 78 800 dollars, cela représente approximativement 318 millions de dollars de nouvelle demande nette injectée dans le produit. La dernière donnée officielle issue des données institutionnelles que je suis indique une entrée nette d’environ 314 millions de dollars, ce qui correspond en BTC à environ 3 990 pièces — très proche de votre chiffre de 4 038, donc le récit reste cohérent quelle que soit la manière dont on l’analyse.
Pourquoi cela a-t-il de l’importance ? Parce que les ETF Bitcoin au comptant ne sont pas des produits à effet de levier ; ils détiennent réellement du Bitcoin. Lorsqu’un émetteur d’ETF reçoit de nouvelles souscriptions nettes, il doit aller sur le marché libre acheter du Bitcoin pour garantir ces parts. Il s’agit d’une demande réelle et non couverte sur le marché au comptant, qui réduit physiquement l’offre disponible pour tous les autres acteurs. Ainsi, une journée marquée par une solide entrée nette comme celle-ci ne relève pas seulement du sentiment — c’est une pression acheteuse directe sur le marché au comptant. C’est pourquoi les chiffres des flux pèsent davantage qu’un tweet aléatoire ou qu’un seul portefeuille de baleine.
Prenons maintenant un peu de recul. Nous ne parlons pas d’une seule journée isolée. La tendance hebdomadaire est bien plus forte. Les entrées nettes des ETF Bitcoin au comptant ont atteint environ 31 740 BTC sur l’ensemble de la semaine dernière, ce qui constitue la plus forte entrée hebdomadaire depuis octobre 2025. Pour situer l’ampleur du phénomène, le total des actifs détenus par l’ensemble des ETF Bitcoin au comptant américains s’élève désormais à environ 99 milliards de dollars, soit près de 1,26 million de Bitcoin. Il s’agit d’un énorme réservoir de capitaux institutionnels persistants, qui ne croît que lorsque les flux deviennent positifs. En comparaison, une entrée quotidienne de 4 000 pièces est significative, mais pas énorme — elle représente environ 0,3 % du total des avoirs des ETF. Le message n’est pas qu’une seule journée soit explosive ; le message est que la direction des flux s’est clairement inversée, passant des lourdes sorties observées en mai et juin à des entrées soutenues.
Où en est le prix et que sont déjà parvenus à faire les flux ? Bitcoin s’échange actuellement autour de 78 800 dollars, en baisse d’environ 0,2 % sur la journée, mais en hausse d’environ 13,9 % sur les sept derniers jours. Soyons précis sur la séquence, car elle explique beaucoup de choses. Il y a un peu plus d’une semaine, Bitcoin se situait près de 69 000 dollars. Il a ensuite franchi 69 000 dollars, puis 72 000 dollars et 75 000 dollars, avant d’atteindre cette semaine un sommet d’environ 81 000 dollars, puis de revenir dans la zone actuelle des 78 800 dollars. Cela représente un mouvement d’environ 15 % à 17 % depuis les points bas, et plus de 8 000 à 9 000 dollars en l’espace d’environ une semaine — l’une des plus fortes hausses hebdomadaires en dollars jamais enregistrées. Le mouvement à court terme a été spectaculaire, et le repli depuis le sommet de 81 000 dollars jusqu’à 78 800 dollars ne constitue qu’une correction d’environ 2,7 %, soit une pause normale et saine, pas une rupture.
Qu’est-ce qui alimente tout cela ? Les flux ne sont pas apparus dans le vide ; ils réagissent à un catalyseur macroéconomique. Le principal déclencheur a été l’annonce du Trésor américain selon laquelle il doublerait environ ses opérations de rachat d’obligations à longue échéance — essentiellement un signal indiquant que le Trésor est disposé à intervenir sur le marché pour faire baisser les rendements à long terme. C’est important pour Bitcoin pour deux raisons. Premièrement, lorsque les rendements des obligations d’État à long terme sont plafonnés et que le dollar s’affaiblit, les capitaux ont tendance à se déplacer vers des actifs rares et tangibles. Deuxièmement, il s’agit d’une réponse directe au fait que les rendements à 30 ans ont atteint leur plus haut niveau depuis 2007, ce qui a pesé sur les actifs risqués durant toute la première moitié de cette année. Bitcoin a passé des mois à sous-performer précisément en raison de cette contraction de la liquidité ; le signal de rachat inverse une partie de cette pression. À cela s’ajoute une dynamique réglementaire positive — une proposition de règle de la SEC visant à faciliter les offres de cryptoactifs, ainsi que la progression de la Clarity Act vers un vote au Sénat en septembre — et vous obtenez un vent macroéconomique et politique clairement favorable.
Permettez-moi maintenant de vous donner mon analyse honnête de ce que l’entrée de 4 038 BTC dans les ETF change réellement, et de ce qu’elle ne change pas. Elle modifie le bilan entre l’offre et la demande à court terme : davantage de dollars institutionnels sont consacrés à la détention de Bitcoin physique, ce qui resserre l’offre flottante qui n’est pas déjà immobilisée sur les exchanges ou détenue par des investisseurs à long terme. Elle renforce la configuration technique, car des entrées soutenues tendent à absorber les ventes et à établir un plancher sous les replis. Mais cela ne garantit pas à lui seul une progression en ligne droite. Il faut mettre ce facteur en balance avec plusieurs vents contraires bien réels. Le marché est en surchauffe à court terme. Les marges de profits non réalisés des traders sont montées à environ 20,5 %, leur plus haut niveau depuis juin 2025, et historiquement, ce type de niveau incite certains détenteurs à prendre leurs bénéfices. Les détenteurs à court terme et les nouvelles baleines ont déjà commencé à prendre des bénéfices — ils ont enregistré environ 1,2 milliard de dollars de gains réalisés sur quelques jours la semaine dernière, dont un montant record d’environ 614 millions de dollars sur une seule journée. Les entrées sur les exchanges ont également bondi, ce qui signale généralement une intention de distribution plutôt que d’accumulation.
Voici donc le tableau équilibré. Le scénario à moyen terme s’est réellement amélioré : les flux sont devenus positifs, le sentiment est passé à l’avidité extrême (l’indice de peur et d’avidité se situe autour de 83), la demande mensuelle progresse à son rythme le plus rapide depuis la fin de l’année dernière, et Bitcoin a reconquis ses principales moyennes mobiles en seulement quatre jours — un schéma historiquement observé au début des marchés haussiers cycliques, rappelant octobre 2015, avril 2020 et octobre 2023. C’est un signal véritablement constructif, et je penche pour l’idée que nous sommes dans la phase initiale de ce qui pourrait devenir un nouveau marché haussier plutôt qu’un simple rebond de chat mort.
Mais pour être honnête sur le court terme : une seule donnée ne change pas la météo. Le niveau critique à surveiller est la moyenne mobile à 365 jours, qui se situe autour de 83 000 dollars. Lors des cycles précédents, une clôture au-dessus de cette ligne constituait la confirmation « officielle » du retournement d’une tendance baissière. Actuellement, Bitcoin se trouve environ 5 % en dessous, à 78 800 dollars. Tant que nous n’aurons pas franchi et maintenu le niveau de 83 000 dollars à la clôture quotidienne, nous devons considérer le mouvement actuel comme un changement de tendance encourageant, mais non confirmé, et nous préparer à une éventuelle correction de début de marché haussier. La fourchette réaliste à court terme que j’envisage se situe entre environ 76 000 et 83 000 dollars : un support autour de 76 000 à 75 500 dollars, puis le niveau psychologique de 80 000 dollars, et enfin la zone de confirmation des 83 000 dollars au-dessus.
Passons maintenant à la question des prévisions — jusqu’où le cours peut-il monter ? Dans le scénario favorable, si le programme de rachats du Trésor se poursuit, si les chiffres de l’indice PCE et de l’IPC de septembre s’avèrent faibles, et si la Clarity Act est adoptée, la thèse d’une liquidité plus souple, d’un dollar en baisse et d’une demande institutionnelle réelle pourrait porter Bitcoin bien au-delà de la ligne de confirmation des 83 000 dollars. Dans ce scénario, je situerais les prochaines zones de résistance importantes autour de 90 000 dollars, puis entre 95 000 et 100 000 dollars, tandis que les haussiers parleraient d’un test de la zone du record historique, entre 120 000 et 124 000 dollars, à plus long terme. N’oublions pas que Bitcoin se trouve encore environ 36 % sous son record historique, ce qui signifie qu’à partir de 78 800 dollars, un retour vers les sommets représenterait un mouvement d’environ 55 % — c’est une exigence très élevée, qui nécessiterait que le contexte macroéconomique reste favorable pendant des mois, et non des semaines. Dans le scénario défavorable, si les rachats s’avèrent être une opération ponctuelle, si l’inflation reste persistante ou si la situation entre les États-Unis et l’Iran dégénère en événement d’aversion au risque, Bitcoin pourrait facilement retester le support situé entre 75 000 et 72 000 dollars, et une rupture de tendance remettrait la zone des 69 000 à 70 000 dollars sur la table. Mon scénario de base est celui d’une progression graduelle accompagnée d’une consolidation — je vois Bitcoin passer les prochaines semaines à digérer son mouvement entre le milieu des 70 000 dollars et le bas des 80 000 dollars, avant de tenter une véritable cassure des 83 000 dollars.
Concernant la stratégie de trading, domaine dans lequel la plupart des gens perdent leur discipline, permettez-moi d’être pratique. Si vous détenez déjà du Bitcoin ou investissez progressivement selon une stratégie DCA, la bonne décision est de ne pas courir après la hausse. Le marché est en surchauffe à court terme, et acheter précisément au sommet d’un mouvement hebdomadaire de 14 % est le meilleur moyen de se faire sortir lors du premier repli. Laissez au prix la possibilité d’établir une nouvelle base. La configuration tactique la plus propre consiste à attendre l’une de deux situations : soit une clôture quotidienne décisive au-dessus de la moyenne mobile des 83 000 dollars — c’est votre confirmation pour renforcer dans la hausse avec le momentum — soit un repli vers la bande de support située entre 75 000 et 76 000 dollars, qui constitue votre point d’entrée à risque plus faible si la tendance se maintient. Si vous voulez être plus prudent, entrez progressivement : ajoutez une petite position au-dessus de 80 000 dollars uniquement si ce niveau tient, puis ajoutez davantage lors d’un repli plutôt que tout en une fois. Évitez l’effet de levier dans l’environnement actuel de financement et de liquidations, car une forte volatilité dans les deux sens est précisément ce qui anéantit les positions surendettées ; le short squeeze a déjà épuisé une grande partie de cette énergie, et ce qui reste se situe principalement du côté des prises de bénéfices, vous ne voulez donc pas devenir la liquidité de sortie.
Mon opinion, en termes simples : l’entrée de 4 038 BTC constitue une donnée haussière qui renforce un scénario déjà en amélioration, mais elle confirme une tendance qui reste non prouvée au niveau des 83 000 dollars ; ce n’est pas un feu vert pour investir massivement au sommet du mouvement de la semaine. Considérez le rallye actuel comme une phase de début de cycle et comme un signal constructif, pas comme un marché haussier déjà achevé. Positionnez-vous en conséquence — respectez le risque, conservez des liquidités disponibles et laissez le prix vous donner la confirmation avant de lui accorder votre conviction. Le véritable test aura lieu au cours des deux à quatre prochaines semaines, avec les chiffres de l’inflation et le contexte de liquidité après le Labor Day, et cela nous en dira bien plus que le chiffre des flux d’une seule journée. Surveillez les 83 000 dollars, surveillez les données PCE de septembre et surveillez si le Trésor met effectivement en œuvre l’augmentation des rachats à partir du 9 septembre. Ces trois éléments détermineront s’il s’agit du début de quelque chose d’important ou simplement d’un nouveau rallye de marché baissier.#BTC
repost-content-media
#TopFiveLeaguesPreMatchPredictor
Barcelone contre l'Athletic Bilbao — Ma prédiction du match
Barcelone contre l'Athletic Bilbao est l'un de ces matchs où l'avantage du terrain, la forme récente et le bilan des confrontations directes vont tous dans le même sens. À mon avis, Barcelone a de meilleures chances de prendre les trois points au Camp Nou, et ma prédiction est une victoire 3-1 de Barcelone.
Barcelone a commencé sa campagne 2026/27 de La Liga de manière excellente avec une victoire dominante 5-0 contre Elche. Son football offensif s'est montré très incisif, avec Raphinha, Fermín López
HighAmbition
#TopFiveLeaguesPreMatchPredictor
Barcelone contre l’Athletic Bilbao — Ma prédiction pour le match
Barcelone contre l’Athletic Bilbao est le genre de match où l’avantage du terrain, la forme récente et le bilan des confrontations directes vont tous dans le même sens. À mon avis, Barcelone a de meilleures chances de prendre les trois points au Camp Nou, et ma prédiction est une victoire 3-1 de Barcelone.
Barcelone a commencé sa campagne 2026/27 en Liga de manière excellente avec une victoire dominante 5-0 contre Elche. Son football offensif s’est montré percutant, avec Raphinha, Fermín López et Karim Adeyemi qui ont fortement marqué les esprits. L’Athletic Bilbao, de son côté, a subi une défaite 3-1 contre Séville lors de son premier match. Même si cette rencontre a été fortement influencée par un carton rouge précoce, l’Athletic doit tout de même affronter une équipe offensive bien plus forte à Barcelone.
La principale raison qui motive ma prédiction en faveur de Barcelone est sa domination récente dans cette confrontation. Barcelone a remporté les six dernières rencontres entre ces équipes, en inscrivant 17 buts et en n’en encaissant qu’un seul. L’Athletic a également éprouvé des difficultés à marquer contre le Barça, restant muet lors de cinq de ses six dernières confrontations. Barcelone est en outre invaincu lors de ses 15 dernières réceptions de l’Athletic en Liga, ce qui fait du Camp Nou un endroit très difficile pour les visiteurs s’ils veulent obtenir un résultat.
Je m’attends également à ce que Lamine Yamal et Raphinha représentent des menaces majeures. Barcelone possède suffisamment de qualité offensive pour créer des occasions sur les deux ailes, tandis que son milieu de terrain peut contrôler la possession et maintenir continuellement la pression sur l’Athletic. Un autre facteur intéressant est Rodri, Hansi Flick ayant confirmé que le plan était de le faire jouer.
Même s’il ne débute pas, sa présence pourrait apporter un contrôle supplémentaire au milieu de terrain de Barcelone.
Cependant, je ne pense pas que l’Athletic Bilbao doive être sous-estimé. L’équipe possède des joueurs dangereux comme Nico Williams, capables de poser des problèmes en contre-attaque, et son nouvel entraîneur Edin Terzic voudra voir son équipe réagir après cette défaite initiale décevante. L’Athletic dispose également de la force physique et de l’intensité nécessaires pour rendre le match difficile, surtout si Barcelone devient trop agressif et laisse des espaces derrière sa défense.
Le scénario que j’attends est celui d’un Barcelone contrôlant la possession dès le début, se créant plusieurs occasions et finissant par briser le dispositif défensif de l’Athletic. Je m’attends à ce que l’Athletic connaisse des moments où il menacera Barcelone, mais sur 90 minutes, je pense que la qualité offensive supérieure du Barça et l’avantage du terrain feront la différence.
Ma prédiction finale : Barcelone 3-1 Athletic Bilbao
Vainqueur : Barcelone 🔵🔴
Ma confiance : 8/10
Pour moi, Barcelone est le grand favori de cette confrontation. L’Athletic peut lutter et créer des problèmes, mais compte tenu de la dynamique actuelle de Barcelone, de sa domination récente dans cette confrontation et de son excellent bilan à domicile, je m’attends à ce que le champion en titre commence sa campagne à domicile par une nouvelle victoire importante.
repost-content-media
#GateStockInsightsChallenge +#NVIDIA
Résultats de NVIDIA au T2 de l’exercice 2027 : le boom de l’IA ne fait-il que commencer ?
Le dernier rapport de résultats de NVIDIA pour le deuxième trimestre de l’exercice 2027 a donné au marché de l’IA une nouvelle raison majeure d’y prêter attention. Le 27 août, heure de Pékin, NVIDIA (NASDAQ: NVDA) a annoncé un chiffre d’affaires trimestriel de 96,22 milliards de dollars, soit une hausse massive de 106 % par rapport à la même période l’an dernier et une croissance de 18 % par rapport au trimestre précédent. L’activité Data Center est restée le moteur i
HighAmbition
#GateStockInsightsChallenge +#NVIDIA
Résultats du T2 de l’exercice 2027 de NVIDIA : le boom de l’IA ne fait-il que commencer ?
Le dernier rapport de résultats de NVIDIA pour le deuxième trimestre de l’exercice 2027 a donné au marché de l’IA une nouvelle raison majeure de retenir son attention. Le 27 août, heure de Pékin, NVIDIA (NASDAQ: NVDA) a annoncé un chiffre d’affaires trimestriel de 96,22 milliards de dollars, soit une hausse massive de 106 % par rapport à la même période l’année dernière et une croissance de 18 % par rapport au trimestre précédent. L’activité Data Center est restée le moteur incontesté de l’entreprise, générant environ 89 milliards de dollars de revenus, en hausse de 117 % sur un an et représentant environ 92,5 % du chiffre d’affaires total. Les actions NVIDIA ont d’abord clôturé la séance régulière à 209,66 dollars, en baisse de 1,59 %, mais après la publication des résultats, le titre a bondi de 4,71 % lors des échanges après clôture, à 219,53 dollars. À mon avis, toutefois, l’élément le plus important de ce rapport n’était pas le dépassement des attentes trimestrielles en lui-même. C’était le signal de croissance future bien plus fort envoyé par NVIDIA.
Le marché s’est habitué à voir NVIDIA publier des chiffres spectaculaires. Ainsi, un nouveau trimestre solide ne suffit plus à lui seul à modifier complètement le sentiment des investisseurs. Ce qui distingue ce rapport, c’est l’indication de l’entreprise selon laquelle son chiffre d’affaires pour l’exercice 2028 pourrait progresser d’environ 70 %. Ce chiffre est particulièrement important, car le marché anticipait auparavant une croissance plus proche de 45 %. L’écart entre ces deux prévisions est considérable. Il suggère que la direction de NVIDIA estime que le cycle actuel d’investissement dans les infrastructures d’IA dispose d’une marge de progression bien plus importante que ne le supposaient de nombreux investisseurs.
La structure d’activité de NVIDIA raconte également une histoire importante. Le chiffre d’affaires de Data Center, d’environ 89 milliards de dollars, représente désormais près de 92,5 % du chiffre d’affaires trimestriel total, ce qui montre à quel point l’IA est profondément intégrée aux performances financières de l’entreprise. Les activités Gaming et professional visualization ont contribué ensemble à hauteur d’environ 7,2 milliards de dollars seulement. NVIDIA ne bénéficie plus simplement de l’IA comme d’un segment parmi d’autres de son activité ; les infrastructures d’IA sont devenues de fait le cœur de l’ensemble de l’entreprise. Les résultats de NVIDIA revêtent donc une importance croissante, non seulement pour les investisseurs du secteur des semi-conducteurs, mais aussi pour l’ensemble du secteur technologique mondial.
Un autre signal encourageant provient de la composition de la demande de Data Center.
Les clients hyperscale ont généré environ 48,71 milliards de dollars, tandis que les clients du cloud spécialisé dans l’IA, les clients industriels et les entreprises ont contribué à hauteur d’environ 40,31 milliards de dollars. Cette deuxième catégorie aurait progressé de 138 % sur un an. C’est extrêmement significatif, car cela indique que les dépenses liées à l’IA s’étendent progressivement au-delà des plus grandes entreprises du cloud. Si les entreprises des secteurs de la santé, de la finance, de l’industrie manufacturière, des logiciels et d’autres domaines continuent de construire des infrastructures d’IA, NVIDIA pourrait bénéficier d’une base de clients bien plus large au cours des prochaines années.
Les prévisions pour le prochain trimestre renforcent encore cette dynamique. NVIDIA prévoit un chiffre d’affaires d’environ 108 milliards de dollars au troisième trimestre de l’exercice, avec une marge de hausse ou de baisse de 2 %. Cela se compare aux attentes du marché, qui s’établissaient autour de 104,2 milliards de dollars. Une fois encore, NVIDIA fixe un objectif de revenus supérieur à ce que les investisseurs avaient déjà intégré dans les cours. Toutefois, l’entreprise fait également face à des limitations du côté de l’offre. Les pénuries de mémoire et la hausse des coûts de la mémoire restent des contraintes importantes. Cela crée une situation intéressante : la demande semble extrêmement forte, mais la capacité de NVIDIA à la satisfaire pleinement dépend en partie des capacités de l’ensemble de la chaîne d’approvisionnement des semi-conducteurs. Si ces goulets d’étranglement s’atténuent, les revenus futurs pourraient éventuellement offrir un potentiel de hausse supplémentaire.
Les marges sont un élément que les investisseurs devraient surveiller attentivement. NVIDIA prévoit une marge brute ajustée d’environ 74 % au troisième trimestre, légèrement inférieure aux attentes du marché, qui étaient de 74,77 %. La hausse des coûts des composants et de la mémoire pourrait exercer une certaine pression, même si les revenus continuent de progresser rapidement. La Chine constitue une autre incertitude, car les prévisions actuelles n’incluent pas les revenus liés au calcul des Data Center du marché chinois.
Toute évolution des conditions réglementaires pourrait donc influencer les estimations futures.
La question de la valorisation évolue également. La clôture de NVIDIA à 209,66 dollars lors de la séance régulière valorisait la capitalisation boursière de l’entreprise à environ 5,07 billions de dollars. Pourtant, malgré cette valorisation considérable, le multiple de résultats s’est contracté, les bénéfices ayant progressé à un rythme exceptionnel.
Un ratio cours/bénéfice inférieur à 27x, sur la base des chiffres présentés, apparaît très différent de l’environnement de valorisation des premières phases du rallye de l’IA. Cela rappelle que la croissance rapide des bénéfices peut faire baisser les multiples de valorisation, même lorsque le cours de l’action continue de progresser.
Les investisseurs ne devraient toutefois pas interpréter ce multiple plus faible comme la garantie que NVIDIA est bon marché.
Le marché se concentre davantage sur le retour sur investissement. Les hyperscalers dépensent des centaines de milliards de dollars dans les puces d’IA, les centres de données, les réseaux et les infrastructures énergétiques. À terme, les investisseurs voudront des preuves claires que ces investissements génèrent suffisamment de revenus et de bénéfices. Si la monétisation de l’IA continue de s’accélérer, la dynamique de croissance de NVIDIA pourrait rester puissante. Si les clients finissent par réduire leurs dépenses d’investissement parce que les rendements sont décevants, l’ensemble du cycle des semi-conducteurs liés à l’IA pourrait subir des pressions.
La concurrence est un autre facteur qui ne peut être ignoré. NVIDIA occupe actuellement une position exceptionnelle dans le calcul lié à l’IA, mais AMD, les accélérateurs d’IA conçus sur mesure par de grandes entreprises technologiques et les futures architectures de semi-conducteurs se disputent toutes une partie du marché. NVIDIA doit donc continuer à proposer des plateformes plus rapides, plus efficaces et plus puissantes, tout en préservant son avantage lié à son écosystème logiciel. À son échelle actuelle, même un léger ralentissement dans l’exécution pourrait avoir un impact significatif sur les attentes des investisseurs.
Pour moi, le principal message de Jensen Huang et du dernier rapport de résultats est que l’IA devient de plus en plus un cycle fondamental d’infrastructures informatiques plutôt qu’une tendance technologique temporaire. Les entreprises ont besoin d’énormes capacités de calcul pour entraîner et faire fonctionner des modèles d’IA toujours plus sophistiqués, et NVIDIA reste l’un des principaux bénéficiaires de cette demande.
Mes perspectives restent haussières, mais j’éviterais de considérer ce rapport de résultats comme la garantie d’une progression ininterrompue. La zone des 219-220 dollars constitue désormais un niveau important à court terme après le bond enregistré après la clôture. Si les acheteurs parviennent à établir un solide support au-dessus de 220 dollars, les prochaines cibles psychologiques pourraient se situer autour de 225 et 230 dollars. En revanche, si l’enthousiasme suivant la publication des résultats s’estompe, la zone des 209-210 dollars deviendra un support important, suivie du niveau psychologique des 200 dollars.
Dans l’ensemble, je pense que ce rapport de résultats renforce la thèse d’investissement à long terme de NVIDIA. Un chiffre d’affaires trimestriel de 96,22 milliards de dollars, un chiffre d’affaires de Data Center de 89 milliards de dollars, une croissance de 117 % de Data Center et un taux de croissance estimé à 70 % pour l’exercice 2028 montrent que le cycle des dépenses liées à l’IA conserve une dynamique considérable. La principale question n’est plus de savoir si NVIDIA peut croître rapidement ; elle est de savoir si l’entreprise peut maintenir ce rythme extraordinaire alors que les contraintes d’approvisionnement, la concurrence, les attentes en matière de valorisation et le rendement des investissements dans l’IA deviennent de plus en plus importants.
Mon point de vue personnel : NVIDIA reste l’une des valeurs les plus solides du secteur des infrastructures d’IA.
Le rapport de résultats offre un nouvel argument puissant aux investisseurs haussiers, mais avec une valorisation supérieure à 5 billions de dollars, les investisseurs devraient attendre une exécution exceptionnelle. À mon avis, la véritable importance de ce rapport est que NVIDIA a donné au marché une raison plus forte de croire que la dynamique de croissance de l’IA pourrait se prolonger bien plus loin dans l’avenir.
#NVIDIAEarnings
repost-content-media
NVDA+0,69%
AMD+1,40%
#WarshJacksonHolePreviewMarketsFocusOnRates
Jackson Hole 2026 : le discours inaugural de Warsh concentre toute l’attention du marché sur les taux d’intérêt
Le symposium sur la politique économique de Jackson Hole commence cette semaine dans le Wyoming, du 27 au 29 août, sous le thème « Innovation financière : implications pour les paiements et la politique monétaire ». Mais ce n’est pas le thème officiel que surveillent les marchés. L’attention se porte surtout sur le président de la Réserve fédérale, Kevin Warsh, qui prononcera son premier grand discours à Jackson Hole le vendredi 28 août. L
HighAmbition
#WarshJacksonHolePreviewMarketsFocusOnRates
Jackson Hole 2026 : le discours inaugural de Warsh focalise toute l’attention du marché sur les taux d’intérêt
Le symposium sur la politique économique de Jackson Hole débute cette semaine dans le Wyoming, du 27 au 29 août, sous le thème « Innovation financière : implications pour les paiements et la politique monétaire ». Mais ce n’est pas le thème officiel que les marchés surveillent. L’attention se porte surtout sur le président de la Réserve fédérale Kevin Warsh, qui prononcera son premier grand discours à Jackson Hole le vendredi 28 août. Les traders des marchés actions, obligataire, des devises, de l’or et des cryptomonnaies attendent une seule chose : un signal plus clair sur l’orientation future des taux d’intérêt américains.
Warsh a pris ses fonctions de président de la Fed le 22 mai 2026, succédant à Jerome Powell. Son intervention à Jackson Hole intervient seulement quelques semaines avant la réunion du FOMC du 15 septembre, ce qui la rend particulièrement importante. Les marchés évaluent actuellement à environ une chance sur trois, soit près de 33 %, la probabilité d’une hausse des taux en septembre.
Cela signifie que les investisseurs sont véritablement divisés, et même une légère modification du langage de Warsh pourrait déclencher une réévaluation majeure sur les marchés mondiaux.
Le problème central est l’inflation. Les dernières données PCE de juillet, la mesure de l’inflation privilégiée par la Réserve fédérale, ont fait ressortir une inflation globale d’environ 3,7 % sur un an, tandis que l’inflation sous-jacente est restée proche de 3,3 %. Les deux indicateurs restent nettement supérieurs à l’objectif de 2 % de la Fed. Warsh doit donc trouver un équilibre difficile : l’inflation demeure persistante, mais la croissance économique montre des signes d’essoufflement.
Le taux des fonds fédéraux se situe actuellement entre 3,50 % et 3,75 %, après que la Fed a maintenu ses taux inchangés fin juillet par un vote de 9-3. Les trois responsables dissidents étaient favorables à une hausse des taux, soulignant à quel point le comité est devenu divisé. Dans le même temps, les données du marché du travail se sont dégradées, un récent rapport sur les créations d’emplois faisant état d’une contraction significative de l’emploi. Le PIB reste positif, mais les inquiétudes concernant un ralentissement de la croissance, voire une possible légère récession, deviennent de plus en plus difficiles à ignorer par les investisseurs.
Le marché des bons du Trésor est donc le principal champ de bataille avant Jackson Hole. Le rendement des bons du Trésor à 10 ans avoisine 4,67 %, tandis que celui à 2 ans se situe près de 4,23 %. Le rendement à 30 ans reste supérieur à 5 %, autour de 5,18 %-5,23 %. Ces rendements élevés à long terme affectent directement les prêts immobiliers, les emprunts des entreprises, les crédits à la consommation et les conditions financières générales.
Le secrétaire au Trésor Scott Bessent est également entré en scène. Le Trésor a annoncé une augmentation des rachats d’obligations à long terme autour du 20 août afin d’améliorer la liquidité et de réduire la pression sur l’extrémité longue de la courbe des bons du Trésor. Cette mesure a fait baisser les rendements à long terme et contribué à la faiblesse du dollar, tout en soutenant l’or et le bitcoin. Les investisseurs ont interprété cette intervention comme une tentative d’assouplir les conditions financières à un moment où le marché obligataire devenait de plus en plus tendu.
Les marchés prédictifs restent sceptiques quant à une disparition de cette pression. Les traders de Kalshi ont évalué à environ 56 % la probabilité que le rendement à 10 ans termine 2026 à 4,75 % ou plus, tandis que les traders de Polymarket estiment à environ deux chances sur trois la probabilité que ce rendement franchisse 4,8 % à un moment donné cette année. Le message est clair : même si les rendements baissent temporairement, les investisseurs s’attendent toujours à ce que la pression structurelle persiste.
Cela nous amène au dollar et à l’or. Le dollar américain a récupéré une partie de ses pertes récentes, mais reste sous pression en août. Les inquiétudes concernant la soutenabilité de la dette américaine, les rendements des bons du Trésor et les questions entourant l’indépendance de la Fed ont renforcé ce que les traders décrivent de plus en plus comme le « trade de dépréciation » — un éloignement des liquidités et de l’exposition traditionnelle au dollar au profit d’actifs rares ou tangibles.
L’or a été l’un des principaux bénéficiaires. L’or au comptant s’échange autour de 4 653 dollars l’once et a gagné plus de 8 % en 2026, le mois d’août ayant à lui seul enregistré une hausse de plus de 14 %. Après avoir fortement reculé depuis son précédent sommet au-dessus de 5 300 dollars, l’or s’est redressé, passant d’environ 4 000 dollars en juin à la zone des 4 650 dollars. La baisse des rendements réels et la faiblesse du dollar ont contribué à alimenter ce rebond.
Jackson Hole pourrait désormais déterminer si ce rallye de l’or s’accélère ou s’inverse. Un Warsh restrictif pousserait probablement les rendements et le dollar à la hausse, exerçant une pression sur l’or. Un message accommodant pourrait avoir l’effet inverse, encourageant les traders à accroître leur exposition à l’or alors que les anticipations d’une politique monétaire plus souple et les inquiétudes concernant la soutenabilité budgétaire reviennent au premier plan.
Le bitcoin réagit aux mêmes forces macroéconomiques, mais avec une volatilité bien plus importante. Le bitcoin s’est récemment échangé autour de 78 694 dollars, après avoir approché 79 500 dollars et testé le niveau psychologiquement important des 80 000 dollars. Il a gagné environ 23 % au cours de la semaine passée et près de 20,5 % sur le dernier mois. Pourtant, la tendance générale reste volatile : le bitcoin demeure largement inférieur à son précédent sommet de cycle, proche de 124 753 dollars, et a subi une forte baisse vers la zone des 60 000 dollars avant ce dernier rebond.
Le récent rallye du bitcoin était étroitement lié à l’annonce du Trésor, à la baisse du dollar et au recul des rendements à long terme. Les ETF Bitcoin au comptant ont également attiré environ 1,6 milliard de dollars d’afflux hebdomadaires, tandis que les positions vendeuses à effet de levier ont été forcées de se déboucler lorsque les prix sont montés. Ethereum a lui aussi participé à la reprise, s’échangeant autour de 2 486 dollars.
C’est pourquoi Jackson Hole revêt une telle importance pour les cryptomonnaies. Le bitcoin se négocie de plus en plus comme un actif macroéconomique, plutôt que d’être uniquement porté par l’adoption, la technologie ou les flux des ETF. Les rendements des bons du Trésor, la vigueur du dollar et la politique de la Réserve fédérale peuvent désormais faire évoluer le BTC extrêmement rapidement.
Si Warsh livre un message accommodant et suggère que des baisses de taux restent possibles, le bitcoin et l’or pourraient bénéficier d’un nouvel important soutien. Un message restrictif pourrait produire la réaction inverse, faisant monter les rendements et le dollar tout en exerçant une pression sur les actifs risqués. Comme le bitcoin a déjà fortement progressé en peu de temps, la réaction pourrait être particulièrement brutale.
Alors, à quoi les investisseurs doivent-ils réellement s’attendre de la part de Warsh ?
Le consensus semble privilégier un discours relativement neutre. Environ 69 % des gestionnaires de fonds interrogés s’attendent à ce que Warsh évite de signaler directement la décision de septembre et se concentre plutôt sur l’inflation, l’objectif de 2 % de la Fed, les principes de politique monétaire à long terme et l’indépendance de la banque centrale. Si tel est le cas, la réaction immédiate pourrait être limitée, car le marché a déjà intégré une issue neutre.
La véritable opportunité — et le véritable risque — résident dans la surprise.
Un Warsh restrictif pourrait souligner qu’une inflation supérieure à 3 % est inacceptable et que la Fed doit rester prête à relever les taux si nécessaire. Un tel langage pourrait faire monter les rendements des bons du Trésor, renforcer le dollar et exercer une pression sur les actions, l’or et le bitcoin.
Un Warsh accommodant pourrait faire valoir que les rendements élevés à long terme resserrent déjà les conditions financières et accomplissent une partie du travail de la Fed. S’il suggère que le ralentissement de la dynamique économique mérite davantage d’attention, les marchés pourraient rapidement réduire une partie du risque de hausse des taux anticipé. Cela signifierait probablement une baisse des rendements, un affaiblissement du dollar et un regain de vigueur pour l’or et les cryptomonnaies.
À mon avis, Warsh devrait probablement laisser délibérément la porte ouverte pour septembre. Il est réputé pour sa fermeté face à l’inflation et ne peut donc pas se permettre de paraître complaisant alors que l’inflation reste supérieure à l’objectif. Mais l’affaiblissement du marché du travail et le ralentissement des conditions économiques lui donnent une raison d’éviter de s’engager en faveur d’une nouvelle hausse.
Le contexte politique est également majeur. L’administration Trump a ouvertement réclamé une baisse des taux, tandis que l’intervention du Trésor sur le marché obligataire a ajouté un degré supplémentaire de complexité. À l’approche des élections de mi-mandat, une hausse immédiate des taux serait politiquement très sensible. L’économiste Jeremy Siegel a également déclaré qu’il ne s’attendait pas à ce que Warsh relève les taux avant les élections de mi-mandat.
Pour les traders, cela signifie que le discours doit être considéré comme un événement influençant les anticipations plutôt que comme une décision de politique monétaire. La décision réelle aura lieu le 15 septembre. Jackson Hole est le signal susceptible de remodeler les anticipations avant cette réunion.
Les niveaux clés seront importants. Pour le bitcoin, 80 000 dollars constituent la résistance psychologique immédiate. Une cassure nette, suivie d’un maintien au-dessus de ce niveau après un discours accommodant, pourrait prolonger la hausse actuelle. Une réaction restrictive pourrait ramener le BTC vers la zone des 74 000-75 000 dollars.
L’or présente une configuration similaire. Les supports autour de 4 050-3 960 dollars, puis 3 930 dollars, pourraient devenir importants si les rendements augmentent fortement. À la hausse, une surprise accommodante pourrait pousser l’or vers de nouveaux sommets au-dessus de 4 700 dollars.
Le dollar devra également être surveillé de près. Un signal accommodant de la Fed pourrait affaiblir le dollar et soutenir l’EUR/USD, tandis qu’une surprise restrictive pourrait provoquer un net rebond du dollar. L’USD/JPY est particulièrement sensible aux changements dans les anticipations de taux américains, de sorte que la volatilité pourrait y être importante.
La plus grosse erreur serait de trader uniquement sur le titre. La première réaction du marché après un grand discours de la Fed peut être extrêmement émotionnelle. Le mouvement le plus important se développe souvent plus tard, une fois que les traders ont eu le temps d’assimiler l’intégralité du message et de le comparer à ce qui était déjà intégré dans les obligations et les contrats à terme.
C’est pourquoi la taille des positions est importante. Lors d’un événement aussi sensible, des positions plus réduites et la patience peuvent avoir davantage de valeur que de tenter de prédire la première bougie d’une minute. Le marché n’a pas besoin que Warsh dise « baisse » ou « hausse ». Parfois, une seule phrase sur l’inflation, les conditions financières ou le marché du travail suffit à modifier complètement les anticipations.
Mon biais penche légèrement vers un scénario accommodant, principalement parce que le marché est déjà devenu de plus en plus préoccupé par la possibilité d’une hausse alors que la croissance économique montre des signes de tension. Un marché du travail plus faible, un ralentissement de l’activité immobilière et des rendements à long terme élevés donnent à Warsh des raisons de rester patient. Toutefois, sa réputation en matière de lutte contre l’inflation signifie que je n’écarterais pas le scénario restrictif.
En termes simples, je m’attends à ce que Warsh essaie de garder les deux portes ouvertes. Il pourrait souligner que l’inflation reste un problème sérieux tout en reconnaissant que les conditions financières sont restrictives et que les risques pesant sur la croissance ont augmenté. Cette approche laisserait la décision de septembre indéterminée et maintiendrait une volatilité élevée.
Pour les traders du bitcoin et de l’or, cela crée une configuration fascinante. Si Warsh paraît accommodant, le dollar pourrait s’affaiblir, les rendements pourraient baisser et le trade de dépréciation pourrait s’accélérer. S’il paraît restrictif, les rendements pourraient monter, le dollar se renforcer et les gains récents du BTC et de l’or subir une forte correction.
La principale leçon est que Jackson Hole ne consiste pas à prédire les mots exacts qu’emploiera Warsh. Il s’agit de comprendre la différence entre les anticipations et la réalité. Un discours neutre pourrait à peine faire bouger les marchés, car la neutralité est déjà anticipée. En revanche, une légère surprise restrictive ou accommodante pourrait provoquer une réaction bien plus importante.
Un seul discours dans le Wyoming pourrait donc influencer l’orientation des obligations, du dollar, de l’or, des actions et des cryptomonnaies pour le reste de 2026. Avec une inflation toujours supérieure à 3 %, un rendement à 10 ans proche de 4,67 %, un rendement à 30 ans supérieur à 5 %, l’or autour de 4 653 dollars et le bitcoin testant les 80 000 dollars, le marché est déjà positionné pour une réaction majeure.
Pour moi, le message est simple : respecter les deux côtés du trade, surveiller les rendements des bons du Trésor et le dollar parallèlement au bitcoin et à l’or, et ne pas confondre Jackson Hole avec la véritable décision sur les taux. Le discours de vendredi est l’apéritif. Le 15 septembre est le plat principal.
Le marché n’attend pas que Warsh lui apporte des certitudes. Il attend une petite inflexion dans son ton qui pourrait indiquer aux traders dans quelle direction la Fed est le plus susceptible d’évoluer ensuite.
repost-content-media
#NVIDIAEarnings
Résultats du T2 de NVIDIA : le trimestre à 96,2 milliards de dollars qui a prouvé que l’IA ne fait que commencer
Jensen Huang a encore frappé. Le 26 août 2026, NVIDIA (NASDAQ: NVDA) a publié l’un des trimestres les plus impressionnants jamais enregistrés par une entreprise, et l’action a à peine bougé. Ce seul fait montre à quel point la barre est devenue extraordinairement élevée pour cette machine de 5,25 billions de dollars. Je vais décortiquer les chiffres, expliquer ce que le marché a mal compris, déterminer où se dirige l’action et vous présenter honnêtement le plan de t
HighAmbition
#NVIDIAEarnings
Résultats du T2 de NVIDIA : le trimestre à 96,2 milliards de dollars qui a prouvé que l'IA ne fait que commencer
Jensen Huang a encore frappé. Le 26 août 2026, NVIDIA (NASDAQ: NVDA) a enregistré l'un des trimestres les plus massifs jamais réalisés par une entreprise, et l'action a malgré tout à peine bougé. Ce simple fait montre à quel point la barre est devenue extraordinairement haute pour cette machine valorisée 5,25 billions de dollars. Je vais décortiquer les chiffres, expliquer ce que le marché a mal compris, déterminer où l'action se dirige et vous présenter honnêtement le plan de trading que je suivrais à partir de maintenant.
Les chiffres qui ont marqué l'histoire
NVIDIA a annoncé un chiffre d'affaires de 96,2 milliards de dollars pour son deuxième trimestre fiscal, clos le 26 juillet 2026. Cela représente une hausse de 106 % par rapport aux 46,7 milliards de dollars enregistrés un an plus tôt, ainsi qu'une progression de 18 % en séquentiel. Pour donner une idée, NVIDIA a généré en un seul trimestre davantage de chiffre d'affaires que la plupart des géants de la technologie n'en réalisent sur une année entière. Wall Street tablait sur environ 92,2 milliards de dollars, si bien que NVIDIA a dépassé le consensus d'environ 4 milliards de dollars, soit une surperformance d'un peu plus de 4 %.
Le moteur de toute cette machine est l'activité des centres de données, qui a généré 89,0 milliards de dollars de revenus, en hausse spectaculaire de 117 % sur un an et de 18 % en séquentiel. Cela signifie qu'environ 92,5 % du chiffre d'affaires total de l'entreprise provient désormais des infrastructures d'IA. Les puces Blackwell restent extrêmement demandées et les hyperscalers ne parviennent tout simplement pas à en acheter suffisamment.
C'est en matière de rentabilité que NVIDIA se démarque véritablement de tous ses concurrents. Le bénéfice par action ajusté s'est établi à 2,22 dollars, contre 1,05 dollar un an plus tôt, soit une hausse d'environ 111 %. Ce chiffre a dépassé l'estimation consensuelle de 2,09 dollars d'environ 6 %. Sur une base GAAP, le BPA s'est établi à 2,46 dollars. Les marges brutes sont restées à un niveau très sain de 75,0 %, tant en GAAP qu'en non-GAAP, prouvant que NVIDIA ne cède rien de son pouvoir de fixation des prix, même à une échelle gigantesque.
En plus de tout cela, l'entreprise a reversé environ 26 milliards de dollars à ses actionnaires sous forme de rachats d'actions et de dividendes au cours du trimestre. Alors que de nombreuses entreprises liées à l'IA brûlent des liquidités à un rythme alarmant, NVIDIA en génère et les restitue simultanément. Le résultat net a lui aussi presque doublé sur un an, confirmant qu'il s'agit d'une croissance profondément rentable, et non de revenus générés pour les revenus eux-mêmes.
Pourquoi l'action a à peine bougé
Voici la partie honnête et quelque peu frustrante. NVIDIA a désormais reculé en réaction à ses résultats lors de six des huit derniers trimestres, dont les quatre derniers consécutifs. Malgré ce dépassement spectaculaire et ces prévisions solides, la réaction après la clôture a été modérée et l'action a légèrement reculé. La raison est simple et essentielle : le marché avait déjà intégré la perfection. S'échangeant entre 213 et 216 dollars avant la publication, l'action intégrait déjà un trimestre exceptionnel. Lorsque vous affichez une croissance de 106 % de votre chiffre d'affaires et que l'action ne progresse pas, ce n'est pas parce que les nouvelles étaient mauvaises, mais parce que tout le monde les connaissait déjà. Il ne restait plus de prime de surprise à capter.
Un débat légitime pèse également sur le marché concernant le financement circulaire, la pérennité des dépenses d'investissement et la capacité des hyperscalers à continuer de dépenser sans ralentissement. NVIDIA a aussi abaissé ses perspectives pour la Chine et n'a intégré aucune livraison de H20 dans ses prévisions, ce qui ajoute un risque géopolitique. Mais le point essentiel demeure : une action qui reste stable après un dépassement aussi massif constitue en réalité une configuration positive à long terme, car le multiple s'est contracté tandis que les bénéfices ont explosé.
La valorisation est le cadeau dont personne ne parle
C'est ici que la thèse devient réellement intéressante. NVIDIA se négocie à environ 23,6 fois les bénéfices futurs, sur la base d'un BPA consensuel d'environ 9,02 dollars pour l'exercice fiscal 2027. Cela correspond essentiellement au multiple du S&P 500, alors même que l'entreprise augmente son chiffre d'affaires de plus de 100 % sur un an. Une entreprise qui double son chiffre d'affaires ne devrait pas se négocier au multiple moyen du marché. Historiquement, NVIDIA se revalorise jusqu'à environ 35 à 40 fois les bénéfices futurs en fin d'année.
Si NVIDIA revient à un multiple de 35 fois les bénéfices futurs d'ici fin 2026, cela implique un cours proche de 315 dollars. À 40 fois les bénéfices futurs, l'action vaudrait environ 360 dollars, soit environ 67 % au-dessus de ses niveaux actuels. L'analyste d'UBS Tim Arcuri entrevoit un BPA supérieur à 15 dollars pour l'exercice fiscal 2027 et supérieur à 20 dollars pour l'exercice fiscal 2028. L'objectif moyen de Wall Street à douze mois se situe autour de 305 à 317 dollars, soit environ 43 % à 49 % de hausse potentielle. Les objectifs des analystes vont d'un plancher baissier proche de 180 dollars à des sommets haussiers de 500 dollars, voire 743 dollars. Le consensus reste fermement à l'achat, avec pratiquement aucune recommandation de vente.
Jusqu'où peut-elle vraiment monter ?
Si les hyperscalers concrétisent leurs dépenses dans les centres de données, qui devraient dépasser 1 billion de dollars en 2027 et atteindre progressivement 3 à 4 billions de dollars d'ici 2030, l'opportunité de NVIDIA pourrait être multipliée par environ cinq par rapport aux niveaux de 2026, ce qui permettrait une capitalisation boursière de 6 à 8 billions de dollars sur deux à trois ans. À court terme, un retour à 35 fois les bénéfices futurs placerait NVDA près de 315 dollars. Une capitalisation boursière de 6 billions de dollars nécessite environ 14 % de hausse. Le scénario le plus agressif de Wall Street vise 500 dollars, soit environ 135 % de hausse potentielle. Les prévisions de 108 milliards de dollars pour le T3, en hausse d'environ 12,3 % en séquentiel et supérieures à l'estimation d'environ 104,2 milliards de dollars, montrent que le moteur ne ralentit pas.
Mon point de vue honnête : NVDA s'échangera nettement plus haut au cours des six à douze prochains mois, avec 300 dollars comme premier objectif majeur réaliste et 360 dollars atteignables si le marché revient aux normes historiques. Le scénario de base est une progression régulière plutôt qu'une envolée verticale, car à cette taille chaque mouvement nécessite des capitaux considérables.
La stratégie de trading qui a du sens
Pour les traders, la réaction modérée après les résultats crée une opportunité. L'action s'est consolidée dans le bas de la fourchette $210s après avoir reculé d'environ 5 % depuis la publication de mai. Si NVDA conserve la zone de support située entre 207 et 210 dollars, cela constitue un point d'entrée raisonnable pour une opération de quelques semaines visant 240 à 250 dollars, à mesure que les positions vendeuses se dénouent, avec un stop sous 205 dollars pour maintenir un risque défini.
Pour les investisseurs à long terme, constituez vos positions lors des phases de faiblesse et conservez-les malgré la volatilité. Avec un multiple de 23,6 fois les bénéfices futurs pour une croissance supérieure à 100 %, les infrastructures d'IA de qualité sont en promotion. Les replis vers 200 à 210 dollars ressemblent à des zones d'accumulation. Si le T3 confirme les prévisions de 108 milliards de dollars et que la dynamique des centres de données se poursuit, le rapport risque-rendement penche fortement à la hausse. Le risque réel est le suivant : si les dépenses d'investissement des hyperscalers déçoivent cet automne ou si les restrictions visant la Chine se durcissent, NVDA pourrait retester 190 à 200 dollars malgré des fondamentaux solides.
Mon verdict personnel
Je vais être direct : NVIDIA est actuellement l'entreprise la plus importante du secteur technologique, et ses résultats constituent un référendum sur l'ensemble du marché de l'IA. Ce trimestre a prouvé que la demande est réelle, que les marges restent intactes et que la croissance s'accélère. Le recul de l'action en réaction aux résultats six fois sur huit est une anomalie comportementale d'un marché qui intègre la perfection, et non le signe d'une entreprise défaillante. Les fondamentaux sont plus solides que ne le suggère l'évolution du cours. J'achèterais sur faiblesse, je resterais patient et je conserverais mes titres jusqu'à l'année prochaine, en visant 300 à 360 dollars. Le déploiement de l'IA est un supercycle d'infrastructures qui s'étendra sur plusieurs années, et NVIDIA est la route à péage que chaque dollar de dépenses d'investissement doit emprunter. Il ne s'agit pas d'un conseil financier, mais détenir NVIDIA à 23 fois les bénéfices futurs constitue l'une des opportunités structurelles les plus intéressantes de ces dernières années. Les horizons d'un, trois et cinq ans sont favorables aux investisseurs patients.
#GateStockInsightsChallenge +#NVIDIA
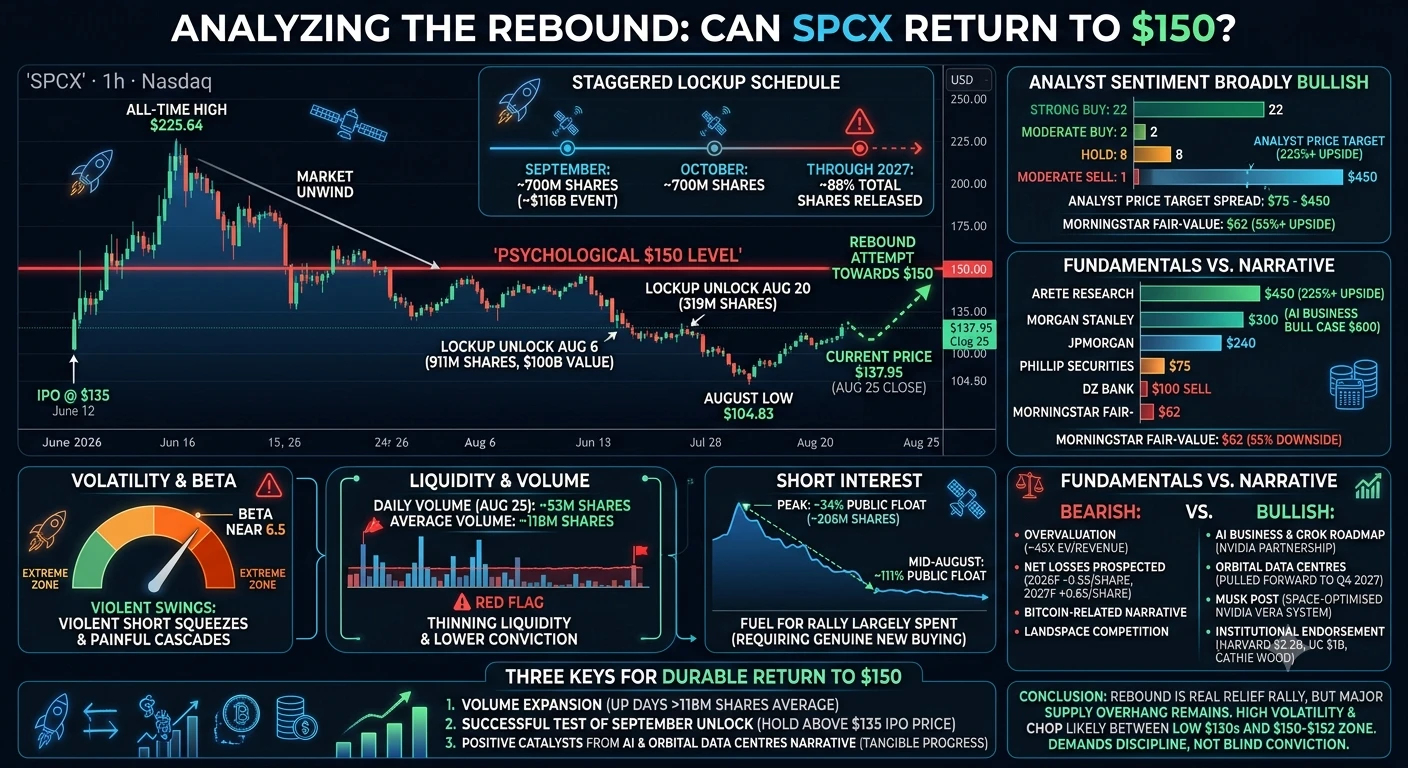
repost-content-media
#GateStockInsightsChallenge +#MRVL
Les résultats de MRVL arrivent : le rallye des puces IA peut-il durer ? Analyse complète

Marvell Technology (NASDAQ: MRVL) publiera ses résultats du deuxième trimestre fiscal 2027 le 27 août après la clôture des marchés, avec l'une des configurations les plus explosives du secteur des semi-conducteurs. L'action a déjà enregistré un rallye spectaculaire de 195,8 % depuis le début de l'année et un gain de 253,2 % au cours des douze derniers mois, portée par les accélérateurs IA personnalisés, les réseaux optiques et l'un des plus grands nouveaux partenariats
HighAmbition
#GateStockInsightsChallenge +#MRVL
Les résultats de MRVL arrivent : le rallye des puces IA peut-il durer ? Analyse complète

Marvell Technology (NASDAQ: MRVL) abordera la publication de ses résultats du T2 financier 2027 le 27 août après la clôture des marchés, avec l'une des configurations les plus explosives du secteur des semi-conducteurs. L'action a déjà enregistré un rallye spectaculaire de 195,8 % depuis le début de l'année et un gain de 253,2 % au cours des douze derniers mois, porté par les accélérateurs IA personnalisés, les réseaux optiques et l'un des plus importants nouveaux partenariats du secteur. La véritable question est de savoir si cette dynamique peut dépasser des attentes devenues très exigeantes. Voici le cours actuel, les chiffres importants, les niveaux à surveiller et les scénarios réalistes.

COURS ACTUEL ET FLUCTUATIONS RÉCENTES

Lors de la dernière séance avant la publication des résultats, MRVL s'échange dans une fourchette basse à moyenne de 230 à 240 dollars, après avoir clôturé autour de 240 dollars lors d'une forte hausse d'environ 4,8 % pendant la dernière séance d'août, avec un léger repli avant l'ouverture vers 237 à 238 dollars avant la publication. La fourchette sur 52 semaines s'étend d'un plus bas de 61,44 dollars à un plus haut intrajournalier de 329,88 dollars, ce qui signifie que l'action a plus que quadruplé depuis ses plus bas, tout en restant environ 27 % sous son record historique. En chemin, elle s'est montrée extrêmement volatile, abandonnant à un moment environ 50 % depuis ses plus hauts lors d'une secousse du sentiment envers les puces IA, avant d'amorcer une puissante reprise. Au cours du dernier mois, MRVL a bondi d'environ 23 % et, après l'annonce de l'accord avec Google le 19 août, l'action a grimpé de plus de 12 % avant l'ouverture, atteint près de 252 dollars, puis reculé vers 230 dollars, les investisseurs vendant à l'annonce et attendant des indications concrètes.

L'ACCORD AVEC GOOGLE QUI A CHANGÉ LA DONNE

Le principal catalyseur est l'expansion de la relation de Marvell avec Google dans le domaine des puces IA. À la mi-août, Marvell a révélé avoir émis à Google un bon de souscription lui permettant d'acheter jusqu'à 58,97 millions d'actions à un prix d'exercice de 206,58 dollars, soit environ 6,7 % des actions en circulation et une valeur d'environ 12,2 milliards de dollars en cas d'exercice intégral. Le bon est acquis en fonction du chiffre d'affaires généré par Marvell grâce à ses activités de puces personnalisées pour Google jusqu'à l'exercice 2033, couvrant les accélérateurs IA, le matériel réseau et les produits mémoire ; à partir du T3 financier 2027, des tranches supplémentaires seront débloquées pour chaque tranche de 500 millions de dollars de chiffre d'affaires réalisé sur les produits personnalisés de Google. Rick Shafer, d'Oppenheimer, estime que cela valide la position de la direction selon laquelle les ventes d'ASIC ou de XPU IA personnalisés pourraient doubler l'année prochaine pour dépasser 4 milliards de dollars et franchir 10 milliards de dollars d'ici l'année civile 2028. UBS a relevé son objectif à 310 dollars, puis l'a abaissé à 300 dollars, tandis que Susquehanna a relevé son objectif de 230 à 265 dollars quelques jours seulement avant les résultats.

CE QUE WALL STREET ATTEND DE LA PUBLICATION

Le consensus pour le deuxième trimestre financier table sur un chiffre d'affaires d'environ 2,71 milliards de dollars, en hausse d'environ 35 % sur un an, et sur un BPA non-GAAP d'environ 0,93 dollar, en progression d'environ 39 %. Les prévisions de la direction se situent dans cette fourchette, à 2,70 milliards de dollars plus ou moins 5 % et 0,93 dollar plus ou moins 0,05 dollar ; surtout, l'entreprise a indiqué viser environ 3 milliards de dollars de chiffre d'affaires trimestriel au T3 financier, soit un trimestre entier d'avance sur ses précédentes perspectives internes. L'entreprise a dépassé les attentes lors de cinq de ses six dernières publications, sans aucun échec. Pour l'ensemble de l'exercice financier 2027, les analystes prévoient un BPA proche de 3,07 dollars, soit une croissance d'environ 42 % par rapport aux 2,16 dollars enregistrés lors de l'exercice financier 2026. Le segment des centres de données, moteur de cette histoire, représente désormais environ 74 % à 76 % du chiffre d'affaires total, et c'est là que se concentre la demande en silicium personnalisé et en interconnexions optiques.

LE MOUVEMENT DU COURS ANTICIPÉ PAR LE MARCHÉ DES OPTIONS

Le marché des options anticipe un mouvement important dans un sens ou dans l'autre, d'environ 12,4 %, ce qui correspond à une variation d'environ 31 dollars. Sur une base proche de 251 dollars, cela implique un potentiel de hausse jusqu'à près de 282 dollars et de baisse vers environ 220 dollars. Du côté haussier, un net dépassement des attentes accompagné d'un relèvement des prévisions pourrait propulser l'action vers la zone de 280 à 285 dollars. Du côté baissier, un dépassement modeste, des marges plus faibles ou une montée en puissance plus lente du silicium personnalisé pourraient provoquer un repli brutal vers 220 dollars ou moins, car après un rallye de près de 200 % depuis le début de l'année, la valorisation ne laisse quasiment aucune place à la déception.

NIVEAUX CLÉS, SUPPORTS ET RÉSISTANCES

Pour les traders qui veulent cadrer cette situation avec des chiffres concrets, les niveaux techniques à court terme sont clairs. Le support immédiat se situe dans la zone de 234 à 235 dollars, qui a servi de plancher à court terme pendant le repli depuis le sommet de 252 dollars. En dessous, le support suivant se trouve dans la zone de 222 à 220 dollars, en ligne avec la baisse suggérée par le marché des options en cas de publication décevante. La zone de 206 à 208 dollars, située juste autour du prix d'exercice du bon de souscription de Google, constitue un plancher psychologique et structurel en cas de liquidation plus profonde. À la hausse, la première résistance se situe au sommet de 252 à 253 dollars atteint lors du bond lié à l'accord avec Google ; une cassure nette au-dessus ouvrirait la voie vers la zone de 265 à 268 dollars, où se concentrent l'objectif moyen des analystes et une résistance antérieure. Au-delà, la zone de 282 à 288 dollars constitue l'objectif haussier en cas de bons résultats, tandis que l'horizon le plus lointain est le record historique proche de 329,88 dollars, que plusieurs modèles optimistes jugent atteignable sur plusieurs années si la montée en puissance de l'IA personnalisée s'accélère comme prévu.

PRÉVISIONS ET OBJECTIFS DE COURS DES ANALYSTES

La communauté des analystes est nettement haussière. La couverture comprend environ 38 recommandations d'achat ou d'achat fort, contre seulement cinq recommandations de conservation et aucune recommandation de vente, avec un objectif de cours moyen compris entre 256 et 268 dollars, soit un potentiel de hausse d'environ 11 % à 14 %. Parmi les objectifs plus offensifs figurent celui d'UBS à 300 dollars et celui du modèle de 24/7 Wall Street à environ 288 dollars, tandis que l'objectif consensuel à un an se situe autour de 266 dollars. La valorisation est élevée, avec un ratio cours/bénéfice historique proche de 82 et un ratio cours/bénéfice prévisionnel compris entre 58 et 62, mais le marché accepte de payer une prime car les perspectives de croissance sont exceptionnelles. L'action se négocie avec une prime par rapport à ses pairs, avec un multiple prévisionnel largement supérieur à celui de Broadcom, proche de 20 fois, et de NVIDIA, proche de 26 fois ; toutefois, sa base de chiffre d'affaires plus réduite signifie que chaque nouveau socket de puce remporté apporte un effet disproportionné sur la croissance.

STRATÉGIE DE TRADING ET PROCHAINES ÉTAPES

Il s'agit d'une action à bêta élevé, soumise à un événement binaire, et la publication des résultats constitue véritablement un pari à pile ou face à court terme, même si la thèse de long terme reste constructive. Pour les investisseurs de long terme, investir progressivement dans MRVL lors de tout repli post-résultats vers le support de 220 dollars ou moins s'est historiquement révélé efficace pour constituer une position sur un gagnant structurel de l'IA, compte tenu des prévisions de croissance annuelle du BPA de 42 % et du canal détenu par Google. Pour les traders à moyen terme, la stratégie prudente consiste à attendre la première heure après les résultats afin de voir où l'action se stabilise, plutôt que de poursuivre la flambée initiale, et à respecter le niveau baissier de 220 dollars comme seuil de sortie en cas de déception. Pour ceux qui détiennent déjà le titre, prendre partiellement ses bénéfices lors d'une éventuelle hausse vers la zone de résistance de 280 à 288 dollars constitue un moyen raisonnable de sécuriser des gains tout en conservant une position de base pour le potentiel haussier à long terme.

JUSQU'OÙ PEUT-ELLE MONTER ?

Si la direction concrétise la trajectoire annoncée et si le chiffre d'affaires des puces personnalisées de Google progresse comme prévu, les chiffres permettent d'envisager un retour vers, voire un dépassement, du seuil de 300 dollars au cours des douze prochains mois, les modèles les plus optimistes des analystes visant 310 à 330 dollars sur plusieurs années. Les scénarios sont au nombre de trois. Le scénario haussier, avec un chiffre d'affaires atteignant 3 milliards de dollars au T3 financier, un relèvement des prévisions de BPA au-dessus de 3,30 dollars et une vigueur durable des centres de données, pourrait propulser l'action vers la zone de 280 à 300 dollars en quelques mois. Le scénario de base, marqué par un dépassement solide mais conforme aux attentes et des prévisions stables, maintiendrait probablement l'action dans une fourchette de 240 à 265 dollars, le temps qu'elle consolide des gains considérables. Le scénario baissier, impliquant des marges plus faibles ou une montée en puissance plus lente du silicium personnalisé, pourrait facilement ramener l'action vers la zone de 220 à 235 dollars, et une déception majeure pourrait tester la zone de 206 à 208 dollars du bon de souscription. Dans tous les scénarios, l'action sera volatile ; la taille de la position et un plan clair comptent donc davantage que toute prédiction isolée.

DERNIERS CONSEILS ET RISQUES À SURVEILLER

Surveillez l'évolution de la marge brute, car les accords de silicium personnalisé tendent à afficher des marges inférieures à celles des produits standards, et le marché sanctionnera toute érosion même en cas de dépassement du chiffre d'affaires. Surveillez le taux de croissance des centres de données ainsi que toute indication sur la montée en puissance du chiffre d'affaires lié à Google. Surveillez les nouveaux contrats de conception au-delà de la base des hyperscalers, car la diversification réduit le risque de concentration. Du côté des risques, le bêta de l'action est d'environ 2,25, soit environ deux fois celui du marché ; les fluctuations générales du secteur des semi-conducteurs et de la macroéconomie affecteront donc fortement MRVL. Une grande partie du gain réalisé depuis le début de l'année reflète déjà l'optimisme, et la réaction binaire aux résultats peut effacer un mois de gains en une seule journée. Avec un mouvement implicite de 12,4 %, toute personne conservant ses titres pendant la publication doit se préparer à des fluctuations importantes dans un sens ou dans l'autre. Mon avis sincère est que la tendance structurelle de long terme de Marvell dans l'IA reste intacte et constructive, avec un potentiel réel vers la zone de 280 à 300 dollars en cas de solide publication, mais la fenêtre immédiate est risquée et doit être abordée avec une gestion rigoureuse de la position.
repost-content-media
#GateStockInsightsChallenge +#MRVL
$MRVL Aperçu des résultats : le rallye des puces IA peut-il se poursuivre après l'accord avec Google ?
$MRVL Les résultats sont enfin là, et il s'agit de l'un des événements liés aux puces IA les plus suivis de la semaine. Marvell Technology doit publier ses résultats du deuxième trimestre fiscal de l'exercice 2027 après la clôture du marché américain le 27 août. Le marché ne cherche plus simplement à savoir si le chiffre d'affaires dépassera les attentes. Les traders veulent savoir si Marvell peut transformer l'immense opportunité de l'IA, notamment l'expan
HighAmbition
#GateStockInsightsChallenge +#MRVL
$MRVL Aperçu des résultats : le rallye des puces IA peut-il se poursuivre après l'accord avec Google ?
$MRVL Les résultats arrivent enfin, et il s'agit de l'un des événements liés aux puces IA les plus surveillés de la semaine. Marvell Technology doit publier ses résultats du deuxième trimestre fiscal de l'exercice 2027 après la clôture du marché américain le 27 août. Le marché ne cherche plus simplement à savoir si le chiffre d'affaires dépassera les attentes. Les traders veulent savoir si Marvell peut transformer l'immense opportunité de l'IA, notamment l'expansion de sa relation avec Google, en une croissance et des prévisions futures plus solides.
Au moment de cette analyse, j'utilise le cours actuel de MRVL, autour de 257 dollars. C'est important, car l'action a déjà connu une hausse considérable cette année. Marvell a progressé d'environ 180 % depuis le début de l'année, selon les récentes informations de marché, ce qui signifie que les attentes sont déjà extrêmement élevées. La grande question n'est plus seulement : « Marvell est-elle en croissance ? » La vraie question est : « Marvell peut-elle croître suffisamment vite pour justifier sa valorisation à 257 dollars ? »
Question clé 1 : le rallye des puces IA peut-il se poursuivre ?
Ma réponse : oui, mais la prochaine phase de hausse doit être confirmée par les résultats et les prévisions.
Marvell est directement positionnée au cœur de l'expansion des infrastructures de l'IA grâce au silicium personnalisé, aux réseaux, à la connectivité optique, aux solutions liées à la mémoire et aux infrastructures des centres de données. Son activité liée aux centres de données représente déjà une très grande part du chiffre d'affaires, tandis que les hyperscalers continuent d'investir massivement dans les infrastructures d'IA. Cela donne à MRVL une solide histoire fondamentale, au-delà du simple suivi du cycle des GPU de Nvidia.
Le dernier accord avec Google rend cette histoire encore plus intéressante. Marvell et Google ont conclu un accord commercial lié aux produits de semi-conducteurs personnalisés de Google. Google a reçu des bons de souscription portant sur jusqu'à 58,97 millions d'actions Marvell au prix de 206,58 dollars, tandis que l'accord pourrait générer jusqu'à 120 milliards de dollars de chiffre d'affaires lié aux produits personnalisés jusqu'à l'exercice 2033, si les conditions concernées sont remplies.
Il s'agit d'un catalyseur majeur à long terme, mais les traders doivent garder un point important à l'esprit : les revenus futurs ne sont pas la même chose que les revenus immédiats. Le marché peut intégrer très agressivement la croissance future avant l'arrivée des résultats réels.
Question clé 2 : les nouvelles positives sont-elles déjà intégrées dans les cours ?
Ma réponse : une grande partie l'est probablement déjà, mais pas nécessairement la totalité.
C'est là que MRVL devient intéressante.
L'action a déjà fortement progressé, et l'annonce de l'accord avec Google a encore accru les attentes des investisseurs. Les prix récents des options suggéraient que les traders se préparaient à un mouvement d'environ 10 % dans l'une ou l'autre direction autour de la publication des résultats, avec des niveaux potentiels autour de 261 dollars à la hausse et sous 214 dollars à la baisse.
Cela nous apprend quelque chose de très important : le marché s'attend à une réaction importante.
Si Marvell publie exactement ce que les investisseurs attendent déjà, l'action pourrait avoir du mal à progresser, car les bonnes nouvelles sont déjà intégrées dans le cours. En revanche, si le chiffre d'affaires, le BPA et surtout les prévisions futures dépassent les attentes, les traders à court terme axés sur le momentum pourraient rapidement pousser MRVL vers de nouveaux sommets.
Je ne considérerais donc pas l'accord avec Google à lui seul comme une raison de poursuivre l'action à 257 dollars.
Question clé 3 : qu'attendent les traders des résultats ?
Les attentes consensuelles actuelles tablent sur un chiffre d'affaires d'environ 2,71 milliards de dollars et un BPA ajusté de 0,93 dollar pour le deuxième trimestre fiscal de l'exercice 2027. Les prévisions de Marvell tablaient elles-mêmes sur un chiffre d'affaires d'environ 2,7 milliards de dollars, à plus ou moins 5 %, et sur un BPA ajusté de 0,93 dollar, à plus ou moins 0,05 dollar.
Cela signifie que le simple fait d'atteindre les prévisions pourrait ne pas suffire à provoquer un puissant mouvement de hausse.
Le marché surveillera trois éléments bien plus attentivement :
1. Dépassement du chiffre d'affaires et du BPA : un dépassement clair renforcerait le scénario haussier.
2. Croissance des centres de données : les investisseurs veulent des preuves que la demande en infrastructures d'IA s'accélère, plutôt qu'elle ne reste simplement forte.
3. Prévisions futures : il pourrait s'agir du facteur le plus important. Un trimestre solide suivi de prévisions prudentes pourrait tout de même provoquer une réaction de vente à l'annonce.
Le trimestre précédent de Marvell avait généré environ 2,42 milliards de dollars de chiffre d'affaires, dont environ 1,83 milliard de dollars provenant des centres de données, en hausse de 27 % sur un an.
Situation technique de MRVL à 257 dollars
À 257 dollars, l'action entre dans une zone extrêmement importante.
La première résistance psychologique majeure se situe à 260 dollars. C'est important, car le positionnement sur les options et les attentes du marché sont déjà concentrés autour de cette zone. Une cassure franche au-dessus de 260 dollars pourrait ouvrir la voie vers 270 dollars, puis 280-285 dollars.
Au-dessus de 280 dollars, le prochain objectif majeur devient le niveau psychologique de 300 dollars.
Et si le momentum devient extrême après les résultats, un mouvement vers 315-330 dollars ne peut être exclu. Le précédent plus haut sur 52 semaines et plus haut historique de Marvell a été rapporté autour de 329 dollars, cette zone représente donc une importante zone d'offre plutôt qu'un objectif facile à atteindre.
Mon scénario haussier serait donc :
260 dollars → 270 dollars → 280 dollars → 300 dollars → 315 dollars → 329 dollars
Mais il s'agit de zones de résistance et d'objectifs, pas de cours garantis.
Principaux niveaux de support
À la baisse, je surveillerais les zones suivantes :
250 dollars : premier support à court terme. Le maintien au-dessus de ce niveau préserverait la structure haussière immédiate.
240-245 dollars : zone de support technique importante. Un retour vers cette zone après les résultats pourrait simplement représenter des prises de bénéfices plutôt qu'un renversement complet de tendance.
230-235 dollars : support plus solide. La perte de cette zone indiquerait que la réaction aux résultats devient plus sérieuse.
215-220 dollars : zone majeure à la baisse. Les marchés d'options ont également pointé vers le bas de la zone $210s comme zone potentielle de réaction aux résultats.
200-205 dollars : support psychologique et structurel majeur. Un mouvement jusqu'à ce niveau détériorerait fortement la configuration haussière à court terme.
Le marché technique affichait une structure globalement constructive avant les résultats, avec plusieurs moyennes mobiles fournissant des signaux haussiers, bien que les indicateurs à court terme soient plus mitigés.
RSI : MRVL est-elle en situation de surachat ?
C'est un autre point important.
Les récentes lectures techniques concernant MRVL ont situé le RSI(14) autour du bas et du milieu de la cinquantaine, selon la source de données et le moment du calcul. Cela signifie que le momentum est positif/neutre, plutôt que de se trouver dans une situation de surachat extrême au-dessus de 70.
Il s'agit en réalité d'une configuration saine si la publication des résultats apporte un nouveau catalyseur fondamental.
Si le RSI passe au-dessus de 60-70 en même temps qu'une cassure au-dessus de 260 dollars, les traders axés sur le momentum pourraient se montrer plus agressifs.
Cependant, si le cours monte tandis que le RSI ne confirme pas le mouvement, les traders devront surveiller une divergence baissière et des prises de bénéfices.
Je n'utiliserais donc pas le RSI seul pour acheter ou vendre MRVL. Les prévisions de résultats, l'évolution du cours et la confirmation par les volumes sont bien plus importantes ce soir.
Que dit le sentiment du marché ?
Le sentiment est clairement haussier, mais il est également très concentré.
Cette distinction est importante.
Le sentiment des analystes reste positif, les récentes couvertures montrant que la majorité des analystes suivis maintiennent des recommandations d'achat, avec un objectif moyen autour du début des 270 dollars. UBS a également conservé une opinion positive tout en abaissant son objectif de 340 à 300 dollars.
Dans le même temps, la valorisation devient un facteur de plus en plus préoccupant. Une analyse récente a souligné que MRVL se négociait avec une prime de valorisation après son énorme rallye.
Cela crée une situation classique autour des résultats :
Bons résultats + prévisions solides = cassure potentielle.
Bons résultats + prévisions inchangées = possible réaction de vente à l'annonce.
Résultats décevants ou prévisions faibles = correction potentiellement brutale.
Ma stratégie de trading sur MRVL
Personnellement, j'éviterais d'investir la totalité de ma position sur MRVL immédiatement avant les résultats.
Pourquoi ?
Parce que les résultats peuvent provoquer un gap qui ignore les niveaux normaux de support et de résistance.
Si je détenais déjà MRVL depuis des cours plus bas, j'envisagerais de protéger une partie des bénéfices plutôt que d'essayer de prévoir le sommet exact.
Pour une nouvelle position, mon approche privilégiée serait d'attendre la réaction.
Scénario haussier
Si MRVL dépasse les attentes et que les prévisions sont plus solides que prévu, je surveillerais d'abord les 260 dollars.
Une cassure nette et un maintien au-dessus de 260 dollars pourraient viser :
270 dollars → 280 dollars → 300 dollars
Si les 300 dollars sont franchis avec de forts volumes, le précédent sommet autour de 329 dollars devient l'objectif haussier plus important.
Le mot clé est confirmation. Je préférerais acheter une cassure confirmée plutôt que de poursuivre une hausse temporaire.
Scénario neutre
Si les résultats sont bons, mais que l'action ouvre autour de 255-265 dollars et ne parvient pas à établir un nouveau sommet, je m'attendrais à une consolidation.
Dans cette situation, la meilleure stratégie pourrait consister à attendre un repli vers 245-250 dollars et à observer si les acheteurs défendent cette zone.
Scénario baissier
Si les résultats déçoivent ou si les prévisions sont plus faibles que prévu, la première zone que je surveillerais serait 240-245 dollars.
Si elle cède, les zones suivantes seraient 230-235 dollars, puis 215-220 dollars.
Une cassure sous 215 dollars affaiblirait fortement la structure haussière à court terme et pourrait créer un retracement plus profond vers la zone des 200 dollars.
Jusqu'où MRVL peut-elle monter ?
Ma prévision haussière à court terme est la suivante :
Objectif haussier de base : 270-280 dollars
Objectif fortement haussier : 300 dollars
Objectif en cas de momentum extrême : 315-330 dollars
Un mouvement de 257 à 300 dollars représenterait une hausse d'environ 17 %.
Un mouvement de 257 à 330 dollars représenterait une hausse d'environ 28 %.
Mais cette volatilité fonctionne dans les deux directions. Une baisse vers 230 dollars représenterait environ 10,5 %, tandis qu'un mouvement vers 215 dollars correspondrait à une correction d'environ 16 % depuis 257 dollars.
C'est pourquoi la taille de la position compte davantage que le fait d'essayer de deviner un chiffre précis.
Conclusion
MRVL possède actuellement l'une des histoires les plus solides dans le domaine des infrastructures d'IA au sein du secteur des semi-conducteurs. Le partenariat avec Google ajoute une opportunité de revenus potentiellement massive à long terme, tandis que l'exposition de Marvell au silicium IA personnalisé, aux réseaux, à la connectivité optique et aux infrastructures des centres de données offre aux investisseurs plusieurs moyens de tirer parti de la poursuite des dépenses liées à l'IA.
Mais l'action a déjà enregistré un rallye considérable, et les attentes sont désormais extrêmement élevées.
À 257 dollars, je classerais MRVL comme haussière, mais présentant un risque élevé autour des résultats.
Mon niveau le plus important est 260 dollars.
Au-dessus de 260 dollars avec des résultats et des prévisions solides : 270 dollars → 280 dollars → 300 dollars devient la trajectoire haussière.
Échec autour de 260 dollars suivi d'une cassure sous 250 dollars : surveiller 240-245 dollars.
Cassure sous 235 dollars : le risque augmente vers 215-220 dollars.
Un RSI situé dans le bas et le milieu de la cinquantaine ne suggère actuellement pas une situation de surachat extrême, mais la volatilité des résultats peut complètement modifier le momentum en quelques minutes.
La principale leçon pour les traders est simple : ne tradez pas uniquement le titre de l'information. Tradez la réaction au titre de l'information.
Le partenariat avec Google est déjà connu. Le marché veut désormais des preuves à travers le chiffre d'affaires, les marges, la demande liée à l'IA, les réservations et les prévisions futures.
Si Marvell fournit ces preuves, le rallye de l'IA pourrait connaître une nouvelle phase de hausse.
Si les attentes sont trop élevées et que la direction ne parvient pas à relever la barre, même de solides chiffres pourraient déclencher des prises de bénéfices.
Pour moi, le plan est donc haussier au-dessus de 260 dollars, prudent entre 245 et 260 dollars, et défensif sous 240 dollars.
repost-content-media
#GateStockInsightsChallenge + #NVIDIA
NVIDIA entame l’une des semaines les plus importantes de l’année, avec un titre évoluant autour de la zone des 210–215 dollars avant la publication de ses résultats du T2 prévue le 26 août. NVDA a récemment reculé depuis son plus haut sur 52 semaines, proche de 236,54 dollars, et a clôturé autour de 214,72 dollars, laissant le titre environ 9–10 % sous son sommet, tout en conservant une hausse d’environ 30 % par rapport au plus bas sur 52 semaines de 164,07 dollars. Le repli actuel n’indique pas automatiquement un retournement de tendance. L’évolution des
HighAmbition
#GateStockInsightsChallenge + #NVIDIA
NVIDIA entame l’une des semaines les plus importantes de l’année, avec une action évoluant autour de la zone de 210–215 dollars avant la publication de ses résultats du T2 prévue le 26 août. NVDA a récemment reculé depuis son plus haut sur 52 semaines, proche de 236,54 dollars, et a clôturé autour de 214,72 dollars, laissant l’action environ 9–10 % sous son sommet, tout en conservant une hausse d’environ 30 % par rapport au plus bas sur 52 semaines de 164,07 dollars. Le repli actuel n’indique pas automatiquement un retournement de tendance. L’évolution des cours ressemble plutôt à une consolidation après une forte progression, le marché attendant le prochain catalyseur majeur.
Le contexte fondamental reste solide.
NVIDIA continue de bénéficier d’une demande exceptionnelle pour les infrastructures d’IA, le calcul accéléré, les systèmes Blackwell et la prochaine plateforme Vera Rubin. La possibilité rapportée que NVIDIA augmente de plus de 15 % les prix de ses systèmes de serveurs IA en raison de la hausse des coûts de la mémoire est particulièrement importante, car elle suggère que l’entreprise conserve un solide pouvoir de fixation des prix tandis que la demande en infrastructures d’IA reste élevée. Des prix de systèmes plus élevés pourraient également contribuer à protéger les marges si les coûts des composants continuent d’augmenter.
STRUCTURE TECHNIQUE
Le graphique journalier montre actuellement une correction à court terme depuis 236,54 dollars. Le cours se situe près d’une zone technique critique, car la moyenne mobile à 200 jours se trouve autour de 211,79 dollars. Le maintien de ce niveau préserverait la structure haussière globale. Parallèlement, la moyenne mobile à 20 jours se situe autour de 217,14 dollars, celle à 50 jours autour de 221,25 dollars et celle à 100 jours autour de 219,97 dollars. Ces moyennes mobiles forment une importante zone de résistance juste au-dessus du cours actuel.
Les indicateurs de momentum sont relativement équilibrés. Un RSI autour de 51–54 est neutre, ce qui signifie que NVDA n’est ni fortement en zone de surachat ni en zone de survente. Le MACD reste au-dessus de la ligne zéro, mais perd quelque peu de son élan. Un stochastique autour de 54 et un CCI autour de 17 indiquent également un marché neutre.
Cette combinaison suggère que l’action attend un catalyseur plutôt qu’elle ne montre une rupture baissière à long terme confirmée.
NIVEAUX DE SUPPORT CLÉS
S1 : 211–212 dollars Il s’agit de la première zone de support immédiate et la plus importante, car elle est étroitement alignée sur la moyenne mobile à 200 jours, proche de 211,79 dollars. Si les acheteurs défendent ce niveau et que le cours commence à se redresser, la structure haussière reste intacte.
S2 : 205–206 dollars Il s’agit de la prochaine zone de support majeure. Une clôture journalière décisive sous 205 dollars indiquerait que les vendeurs prennent le contrôle et pourrait accroître la probabilité d’une correction plus profonde.
S3 : 194–196 dollars Il s’agit de la principale zone de support plus profonde. Une baisse vers cette région représenterait une correction substantielle par rapport aux niveaux actuels et affaiblirait considérablement la configuration haussière à court terme.
NIVEAUX DE RÉSISTANCE CLÉS
R1 : 218–219 dollars Il s’agit du premier obstacle majeur. Il se situe autour de la moyenne mobile à 20 jours et représente le premier niveau de confirmation d’une reprise. Une solide clôture journalière au-dessus de 219 dollars serait un signal haussier.
R2 : 224–225 dollars Il s’agit de la prochaine zone de résistance.
Une cassure au-dessus de cette zone accompagnée d’un volume élevé pourrait confirmer que les acheteurs ont repris le contrôle à court terme et potentiellement propulser NVDA vers 230+ dollars.
R3 : 236–237 dollars Il s’agit du niveau de cassure majeur et du récent plus haut sur 52 semaines. Une cassure décisive au-dessus de 236,54 dollars pourrait ouvrir la voie à de nouveaux sommets et à des objectifs de cours nettement plus élevés.
SCÉNARIO HAUSSIER
La configuration la plus solide serait que NVDA se maintienne à 211–212 dollars, reconquière 218–219 dollars, puis franchisse 224–225 dollars. Si cette séquence se produit avec un volume élevé après la publication des résultats, le prochain objectif majeur devient 228–230 dollars, suivi de 236–242 dollars.
Une cassure nette au-dessus de 236,54 dollars serait particulièrement significative, car elle éliminerait le récent sommet comme résistance et établirait une nouvelle phase haussière de découverte des prix. Dans ce scénario, 250 dollars pourrait devenir le prochain objectif psychologique, suivi de la zone de 260–270 dollars.
SCÉNARIO BAISSIER
Le principal signal d’alerte est une clôture journalière durable sous 211,79 dollars. Si la moyenne mobile à 200 jours ne parvient pas à tenir, NVDA pourrait se diriger vers 205–206 dollars. La perte de 205 dollars accroîtrait la probabilité d’un retracement plus profond vers 194–196 dollars.
Par conséquent, 211 dollars constitue la ligne clé entre une poursuite haussière à court terme et un risque baissier accru. Les traders doivent éviter de considérer chaque repli comme une opportunité d’achat si la structure de support majeure est cassée.
PLAN DE TRADING
Pour une configuration haussière, les traders peuvent surveiller la zone de 212–215 dollars comme support, mais la confirmation la plus solide viendra d’une clôture journalière au-dessus de 218–219 dollars. Une fois les 219 dollars reconquis, le premier objectif à la hausse est 228 dollars, suivi de 236–242 dollars.
Pour une stratégie de cassure plus agressive, un mouvement confirmé au-dessus de 224–225 dollars peut fournir une confirmation supplémentaire que le momentum revient. La confirmation de cassure majeure reste au-dessus de 236,54 dollars.
SL1 : 210,50 dollars SL2 : 204,50 dollars SL3 : 194,00 dollars
TP1 : 228 dollars TP2 : 236–242 dollars TP3 : 255–260 dollars
OBJECTIF HAUSSIER ÉTENDU
Si les résultats, les prévisions et les anticipations concernant la demande en IA restent exceptionnellement solides, NVDA pourrait finalement viser la zone de 260–270 dollars au cours des prochains mois. Au-delà, la fourchette d’objectifs des analystes autour de 300+ dollars devient pertinente. Toutefois, ces objectifs à plus long terme ne doivent pas être considérés comme des niveaux garantis, car la valorisation et les anticipations concernant l’action sont déjà élevées.
PERSPECTIVES DES RÉSULTATS
La publication des résultats du 26 août constitue le principal catalyseur immédiat. Une forte croissance du chiffre d’affaires, une demande robuste pour Blackwell, des prévisions positives et des signes de maintien des dépenses en infrastructures d’IA pourraient rapidement faire revenir le sentiment en faveur des acheteurs. Une réaction forte aux résultats pourrait pousser NVDA au-dessus de 219 dollars, 225 dollars, et potentiellement vers 236 dollars.
D’un autre côté, même si les chiffres publiés sont solides, des prévisions faibles, des inquiétudes concernant les marges, des contraintes d’approvisionnement ou une demande future inférieure aux attentes pourraient déclencher des prises de bénéfices. Dans ce cas, 211 dollars devient la première ligne de défense critique, suivie de 205 dollars, puis de 194–196 dollars.
VUE FINALE
Mon point de vue général est prudemment haussier au-dessus de 211 dollars.
La graphique à court terme se trouve actuellement en mode de consolidation corrective, mais la structure à moyen et long terme reste constructive. Les niveaux de confirmation les plus importants sont 219 dollars, 225 dollars et enfin 236,54 dollars.
Au-dessus de 219 dollars → le momentum haussier s’améliore.
Au-dessus de 225 dollars → une hausse vers 230–236 dollars devient plus probable.
Au-dessus de 236,54 dollars → de nouveaux sommets et un niveau supérieur à 250 dollars deviennent possibles.
Sous 211 dollars → la prudence s’accroît.
Sous 205 dollars → le risque d’une correction plus profonde augmente.
Sous 194–196 dollars → la structure haussière actuelle subirait une forte pression technique.
Les prochaines séances sont donc extrêmement importantes. NVDA n’a pas besoin d’atteindre immédiatement 250 dollars pour rester haussière ; l’élément clé est que les acheteurs défendent la zone de 211–212 dollars et reconquièrent finalement la zone de résistance de 218–225 dollars. Si les résultats apportent un catalyseur puissant, la trajectoire vers 228 dollars, 236–242 dollars, puis finalement 255–260 dollars devient de plus en plus intéressante.
repost-content-media
NVDA+0,69%
#GateStockInsightsChallenge +#BMNR
ANALYSE DU MARCHÉ DE BMNR | PRIX ACTUEL : 23,54 dollars
BitMine Immersion Technologies (BMNR) affiche une forte dynamique haussière, mais après un rallye marqué, le prochain mouvement devra être abordé avec prudence. Au prix actuel de 23,54 dollars, BMNR évolue près d’une importante zone de cassure, tandis que le rallye plus large d’Ethereum reste le principal catalyseur fondamental. La société a déclaré détenir 5,85 millions d’ETH d’une valeur d’environ 14,3 milliards de dollars au prix de l’ETH communiqué, soit approximativement 4,8 % de l’offre totale d’E
HighAmbition
#GateStockInsightsChallenge +#BMNR
ANALYSE DU MARCHÉ DE BMNR | COURS ACTUEL : 23,54 dollars
BitMine Immersion Technologies (BMNR) affiche une forte dynamique haussière, mais après une progression fulgurante, le prochain mouvement devra être abordé avec prudence. Au cours actuel de 23,54 dollars, BMNR évolue près d'une importante zone de cassure, tandis que la progression globale d'Ethereum reste le principal catalyseur fondamental. La société a déclaré détenir 5,85 millions d'ETH d'une valeur d'environ 14,3 milliards de dollars au cours de l'ETH communiqué, soit environ 4,8 % de l'offre totale d'ETH. L'ensemble de ses actifs en crypto, liquidités, titres négociables et autres placements stratégiques a atteint environ 14,9 milliards de dollars.
BitMine a également déclaré avoir mis en staking plus de 5,06 millions d'ETH, avec des revenus annualisés projetés du staking actuellement proches de 330 millions de dollars.
L'histoire fondamentale est donc fortement liée à l'ETH. Si Ethereum poursuit sa progression, BMNR peut en bénéficier grâce à la fois à l'augmentation de la valeur de sa réserve et à l'amélioration du sentiment du marché envers les actions axées sur l'ETH. BitMine se rapproche également de son objectif annoncé de contrôler 5 % de l'offre d'Ethereum, et la direction indique que l'ETH a progressé d'environ 30 % au cours de la semaine passée.
Cela crée un puissant catalyseur, même si cela signifie également que BMNR peut connaître une volatilité bien supérieure à celle de l'ETH lui-même.
D'un point de vue technique, BMNR a enregistré une reprise significative. L'action est récemment passée de la zone des 18–20 dollars vers 23,50 dollars et plus, avec une dynamique soutenue par la progression générale du marché des cryptomonnaies. Les données techniques précédentes indiquaient une EMA à 200 jours autour de 21,91 dollars, ce qui signifie que le mouvement au-dessus de 22 dollars est important, car il fait passer la structure à court terme dans une phase plus haussière. Le RSI était également haussier plutôt que fortement en situation de surachat lors de la cassure initiale, tandis que le MACD restait positif.
NIVEAUX DE SUPPORT CLÉS :
22,00–22,20 dollars — Premier support majeur. Le maintien dans cette zone préserverait une structure de cassure saine.
20,80–21,30 dollars — Support plus solide et ancienne zone de résistance. Un repli vers cette région pourrait constituer un meilleur point d'entrée avec un risque maîtrisé si les acheteurs la défendent.
19,50–20,00 dollars — Support majeur à la baisse. La perte de cette zone affaiblirait la structure haussière actuelle et indiquerait que le récent rallye perd de sa dynamique.
NIVEAUX DE RÉSISTANCE CLÉS :
23,90–24,20 dollars — Résistance immédiate. BMNR teste actuellement cette région ; une cassure nette accompagnée d'un volume élevé constituerait donc un signal haussier important.
25,00–26,00 dollars — Zone de résistance psychologique et technique. Un mouvement durable au-dessus de 25 dollars pourrait accélérer la dynamique.
28,00–30,00 dollars — Zone cible majeure à la hausse. Si l'ETH reste solide et que BMNR franchit 26 dollars de manière convaincante, cette zone deviendra la prochaine importante zone d'expansion.
32,00–35,00 dollars — Objectif haussier étendu. Cela nécessiterait une poursuite de la vigueur de l'ETH, un volume d'échange élevé et une demande soutenue des investisseurs.
PLAN DE TRADING :
L'approche la plus prudente consiste à ne pas courir après une grande bougie verte. Si BMNR se maintient au-dessus de 22 dollars puis franchit avec succès 24 dollars avec un volume élevé, la configuration de poursuite haussière se renforcera. Un mouvement confirmé au-dessus de 24 dollars peut ouvrir la voie vers 25–26 dollars dans un premier temps, puis vers 28–30 dollars.
Pour une stratégie de repli, la région des 21–22 dollars est plus attrayante, car elle offre une structure risque/rendement plus claire. Si le cours atteint cette zone et que les acheteurs interviennent, la configuration se renforce.
Si BMNR perd 20,80 dollars et ne parvient pas à les reconquérir rapidement, une réduction de l'exposition serait plus prudente.
PRÉVISION :
Scénario haussier de base : 25–26 dollars.
Scénario fortement haussier : 28–30 dollars.
Scénario haussier étendu : 32–35 dollars si l'ETH poursuit sa forte progression et que BMNR conserve une dynamique solide.
Un retournement baissier deviendrait plus préoccupant sous 20,80 dollars, la zone des 19,50–20,00 dollars devenant alors la prochaine zone importante à défendre.
NIVEAUX DE TRADING :
SL1 : 21,80 dollars
SL2 : 20,80 dollars
SL3 : 19,40 dollars
TP1 : 25,00 dollars
TP2 : 28,00 dollars
TP3 : 32,00 dollars
Le niveau clé à surveiller désormais est 24 dollars. Si BMNR franchit 24 dollars et se maintient au-dessus, la dynamique peut s'étendre vers 25–26 dollars, voire 28–30 dollars. Si le cours échoue à plusieurs reprises autour de 24 dollars et passe sous 22 dollars, il faut s'attendre à une consolidation ou à un repli vers 21–20,80 dollars avant une nouvelle tentative.
Dans l'ensemble, BMNR reste haussier au-dessus de 22 dollars, tandis que 20,80 dollars constitue le niveau structurel majeur. Le principal catalyseur reste Ethereum : l'importante réserve d'ETH de BitMine signifie qu'une vigueur durable de l'ETH peut directement améliorer la valeur des actifs de la société et le discours des investisseurs.
repost-content-media
BMNR+1,77%
ETH-0,73%
#GOOG
GOOG s’échange près de 344,5 dollars, après avoir reculé depuis son plus haut sur 52 semaines à 408,61 dollars. Au cours des dernières semaines, l’action a baissé d’environ 3,8 % dans des volumes élevés, passant sous ses moyennes mobiles à court terme. Le cours se situe sous les moyennes mobiles exponentielles à 20 et 50 jours, mais reste confortablement au-dessus de la moyenne mobile exponentielle à 200 jours, près de 323,6 dollars, ce qui signifie que la tendance haussière à long terme reste techniquement intacte, tandis que la dynamique à court terme s’est retournée. L’action se négo
HighAmbition
#GOOG
GOOG s’échange près de 344,5 dollars, après avoir reculé depuis son plus haut sur 52 semaines à 408,61 dollars. Au cours des dernières semaines, l’action a chuté d’environ 3,8 % dans un volume élevé, passant sous ses moyennes mobiles à court terme. Le cours se situe sous les EMA à 20 et 50 jours, mais reste confortablement au-dessus de l’EMA à 200 jours, près de 323,6 dollars, ce qui signifie que la tendance haussière à long terme reste techniquement intacte, tandis que la dynamique à court terme s’est retournée. L’action se négocie actuellement à un ratio cours/bénéfice d’environ 17,9x, son niveau le plus bas depuis 2019, face à une activité dont le chiffre d’affaires progresse d’environ 24 % sur un an. Cet écart de valorisation explique pourquoi la plupart des analystes de Wall Street restent optimistes.
Facteurs fondamentaux et prévisions de cours
Le scénario haussier repose sur Google Cloud. Le chiffre d’affaires du cloud a bondi de plus de 60 % sur un an au T1 pour atteindre 20,03 milliards de dollars, avec un carnet de commandes colossal d’environ 514 milliards de dollars et une marge opérationnelle supérieure à 32 %. Alphabet a également relevé ses prévisions de dépenses d’investissement pour 2026 à 195–205 milliards de dollars, contre 180–190 milliards de dollars auparavant, ce qui a inquiété le marché, car la marge de flux de trésorerie disponible est passée de 21 % à environ 9,2 %. Le marché vend en partie en raison de cette inquiétude liée aux dépenses d’investissement, craignant que les dépenses consacrées aux infrastructures d’IA ne dépassent leur monétisation. Toutefois, les analystes soulignent que ces dépenses sont soutenues par des infrastructures clients déjà engagées, notamment l’accord de 15 milliards de dollars conclu avec Anthropic pour son campus.
Les objectifs de cours de Wall Street sont optimistes. Le consensus se situe autour de 413–427 dollars, avec des objectifs individuels allant de 475 dollars chez TD Cowen à 370 dollars chez Bank of America. Les sociétés haussières estiment que GOOG dépassera 400 dollars entre le T4 2026 et le début de 2027, avec une projection à 12 mois d’environ 461 dollars, soit un potentiel de hausse d’environ 29 % par rapport aux récents plus bas. Le scénario réaliste à court terme suggère d’abord un mouvement vers 364 dollars avant toute cassure substantielle, avec une consolidation probable autour de ce niveau compte tenu des lectures de RSI indiquant une surachat sur les horizons courts.
Configuration du graphique journalier et niveaux clés
Sur le graphique journalier, GOOG forme une zone de consolidation de plus en plus étroite après un repli, avec une volatilité réduite et un cours qui se comprime au-dessus d’un groupe de supports près de 329–330 dollars. Cette configuration précède souvent une tentative de cassure. Le point pivot journalier se situe près de 345 dollars, avec un RSI autour de 54 (neutre) et un MACD légèrement haussier, tandis que les indicateurs stochastiques montrent des signaux de surachat — un tableau mitigé qui favorise une évolution dans une fourchette jusqu’à une cassure claire.
Niveaux de support clés :
- Support S1 à 338,5 dollars (environ 1,74 % en dessous)
- Support S2 à 333,0 dollars (environ 3,34 % en dessous)
- Support S3 à 329,4 dollars (environ 4,38 % en dessous)
Niveaux de résistance clés :
- Résistance R1 à 353,8 dollars (environ 2,70 % au-dessus)
- Résistance R2 à 364,2 dollars (environ 5,72 % au-dessus)
- Résistance R3 à 376,0 dollars (environ 9,14 % au-dessus)
Stratégie et plan de trading
Compte tenu des signaux mitigés, la stratégie consiste à acheter après une reconquête confirmée au-dessus de 346,5 dollars (juste au-dessus de la moyenne à 10 jours), plutôt que de poursuivre le mouvement, avec une entrée stop de cassure près de 373,6 dollars pour les traders misant sur la dynamique. Pour les traders prudents, une accumulation près de S1–S2, autour de 338–333 dollars, offre un meilleur rapport risque/rendement tant que l’EMA à 200 jours, à 323,6 dollars, tient.
Cadre de risque suggéré avec trois stops et trois objectifs :
- SL1 (stop protecteur) à 338,5 dollars, soit environ 1,74 % de risque sous les niveaux actuels
- SL2 à 333,0 dollars, soit environ 3,34 % de risque
- SL3 à 329,4 dollars, soit environ 4,38 % de risque (son déclenchement clôture la position en cas de cassure)
Objectifs de prise de bénéfices :
- TP1 à 353,8 dollars, soit environ 2,70 % de potentiel de hausse
- TP2 à 364,2 dollars, soit environ 5,72 % de potentiel de hausse
- TP3 à 376,0 dollars, soit environ 9,14 % de potentiel de hausse
#GateStockInsightsChallenge
GOOG-1,04%
#GateStockInsightsChallenge +#usdjpy
L’USD/JPY évolue autour de 159,60, maintenant la paire extrêmement proche de la zone psychologiquement importante des 160,00. La structure à court terme reste neutre à haussière, mais il s’agit également d’une zone à haut risque, car les craintes d’une intervention japonaise et les attentes d’un nouveau resserrement de la Banque du Japon peuvent provoquer de brusques retournements. Les récentes analyses techniques ont identifié 159,54–159,65 comme une zone de cassure importante, tandis que 160,50–160,85 constitue la prochaine région majeure de résistance.
HighAmbition
#GateStockInsightsChallenge +#usdjpy
L’USD/JPY se négocie autour de 159,60, maintenant la paire extrêmement proche de la zone psychologiquement importante des 160,00. La structure à court terme reste neutre à haussière, mais il s’agit également d’une zone à haut risque, car les préoccupations liées à une intervention japonaise et les anticipations d’un nouveau resserrement de la Bank of Japan peuvent provoquer des retournements brutaux. Les récentes analyses techniques ont identifié 159,54–159,65 comme une zone de cassure importante, tandis que 160,50–160,85 constitue la prochaine zone majeure de résistance.
STRUCTURE DU MARCHÉ ET SENTIMENT
À 159,60, les haussiers de l’USD/JPY conservent l’avantage tant que le cours reste au-dessus de la zone des 158,50. Une cassure durable au-dessus de 159,65 renforcerait la configuration haussière et pourrait ouvrir la voie vers 160,50–160,85. Au-dessus de 160,85, les prochains objectifs à la hausse pourraient s’étendre vers 161,60–162,00, voire 162,70+ si la dynamique devient forte.
Cependant, les traders ne devraient pas poursuivre aveuglément la paire près de 160. Le yen a récemment bénéficié du soutien d’une inflation japonaise plus élevée et du renforcement des anticipations selon lesquelles la BOJ pourrait de nouveau relever ses taux. L’inflation japonaise de juillet a renforcé l’hypothèse d’une possible hausse en septembre, tandis que les marchés surveillent également les signaux de la Réserve fédérale américaine et les rendements des bons du Trésor.
CONTEXTE FONDAMENTAL
L’USD/JPY reste soutenu par le différentiel de taux d’intérêt toujours important entre les États-Unis et le Japon, ce qui maintient l’argument en faveur du carry trade. Dans le même temps, l’écart fondamental devient moins déséquilibré, car l’inflation japonaise a augmenté et les anticipations d’un nouveau resserrement de la BOJ se renforcent. La BOJ a maintenu son taux directeur autour de 1,0% lors de sa réunion de juillet, tandis qu’un responsable politique était favorable à un taux plus élevé.
Aux États-Unis, le dollar a récemment subi la pression des inquiétudes concernant les emprunts du Trésor, les rachats et l’évolution des anticipations concernant la future politique de la Réserve fédérale. Reuters a rapporté aujourd’hui que le dollar peinait à conserver ses gains récents, tandis que le yen s’est légèrement renforcé. Les investisseurs attendent également le discours du président de la Réserve fédérale, Kevin Warsh, à Jackson Hole, afin d’obtenir des indications sur la future trajectoire de la politique monétaire.
NIVEAUX CLÉS DE SUPPORT
Support 1 : 159,00–158,90
Il s’agit de la première zone que les haussiers doivent défendre si la paire commence à reculer depuis 159,60.
Support 2 : 158,50
Il s’agit du principal support structurel à court terme. Plusieurs analyses récentes identifient 158,45–158,50 comme un pivot important. Un mouvement durable sous ce niveau affaiblirait considérablement la configuration haussière.
Support 3 : 157,30–157,40
Une cassure sous 158,50 pourrait attirer l’attention sur cette zone. En dessous, le marché pourrait évoluer vers 156,70, voire 155,50.
NIVEAUX CLÉS DE RÉSISTANCE
Résistance 1 : 159,65
Il s’agit de la ligne de cassure immédiate. Une clôture H1/H4 forte au-dessus de ce niveau constituerait un signal haussier.
Résistance 2 : 160,50–160,85
Il s’agit de la principale zone cible. Les analyses techniques précédentes ont régulièrement mis en évidence la zone approximative de 160,50–160,85 comme une résistance importante.
Résistance 3 : 161,60–162,00
Si 160,85 est franchi de manière décisive, la dynamique pourrait s’accélérer vers cette zone.
Résistance 4 : 162,70–163,00
Cette zone devient une cible haussière supérieure si la vigueur du dollar reste agressive. Cependant, le risque d’intervention devient de plus en plus important à des niveaux élevés.
SCÉNARIO HAUSSIER
La configuration haussière privilégiée n’est PAS de poursuivre aveuglément le cours à 159,60. Les traders peuvent plutôt surveiller attentivement 159,65. Si l’USD/JPY franchit 159,65 et se maintient au-dessus de ce niveau sur une base H1/H4, une poursuite haussière devient plus intéressante.
Le premier objectif à la hausse serait 160,50, suivi de 160,85. Si 160,85 est franchi avec une forte dynamique, 161,60–162,00 devient la prochaine zone potentielle.
Une cassure réussie pourrait donc produire environ 0,6%–1,5% de hausse supplémentaire depuis la zone actuelle de 159,60, selon la dynamique.
SCÉNARIO BAISSIER / DE REPLI
Si le cours échoue à plusieurs reprises autour de 159,65–160,00, puis passe sous 158,90, la dynamique haussière à court terme s’affaiblirait. Une cassure décisive sous 158,50 serait bien plus importante, car elle pourrait signaler que les vendeurs prennent le contrôle.
Sous 158,50, la prochaine zone à la baisse se situe approximativement à 157,30–157,40. Une reprise plus marquée du yen pourrait ensuite exposer 156,70, puis finalement 155,50.
PLAN DE TRADING
ACHAT agressif : À envisager uniquement après une cassure confirmée au-dessus de 159,65. Éviter d’entrer simplement parce que le cours est déjà proche de 160.
ACHAT sur repli : Un retracement maîtrisé vers 159,00–158,90, suivi d’une action haussière des prix, pourrait offrir un meilleur point d’entrée en termes de rapport risque/rendement.
ACHAT profond : 158,50 est le niveau structurel majeur. Si les acheteurs le défendent fortement, une nouvelle tentative à la hausse devient possible.
Configuration de VENTE : Un rejet depuis 160,00–160,85, suivi d’une cassure confirmée sous 158,90, peut créer une opportunité baissière à court terme. Un signal de vente plus fort apparaîtrait sous 158,50.
SL1 : 158,90 — protection agressive d’une position haussière
SL2 : 158,45 — protection structurelle plus prudente
SL3 : 157,30 — protection plus large pour une configuration de swing plus profonde
TP1 : 160,50
TP2 : 160,85
TP3 : 161,60–162,00
PRÉVISION
Scénario de base : l’USD/JPY reste haussier au-dessus de 158,50 et tente un nouveau test de 160,00.
Scénario de cassure haussière : au-dessus de 159,65 → 160,50 → 160,85 → 161,60/162,00.
Scénario de retournement baissier : rejet autour de 160,00–160,85 → sous 158,90 → 158,50 → 157,30.
Les dernières prévisions techniques pointent également vers 160,68–160,85 comme objectif haussier à court terme si la paire franchit la zone de résistance de 159,54–159,65.
QUE PENSENT LES TRADERS ?
Le marché est essentiellement divisé entre deux forces. Les haussiers de l’USD surveillent le différentiel de taux d’intérêt et recherchent une cassure au-dessus de 160. Pendant ce temps, les haussiers du yen surveillent l’inflation japonaise, un possible resserrement de la BOJ et le risque d’une nouvelle intervention si la faiblesse du yen devient excessive. Cela fait de 160 l’un des champs de bataille psychologiques les plus importants du marché actuel de l’USD/JPY.
MON AVIS
À 159,60, je qualifierais le sentiment à court terme de NEUTRE À HAUSSIER plutôt que d’agressivement haussier. La configuration haussière devient nettement plus solide au-dessus de 159,65, tandis que 160,50–160,85 constitue le test majeur.
Le meilleur plan est la patience : attendre une confirmation plutôt que d’entrer émotionnellement à 159,60. Au-dessus de 159,65, rechercher une poursuite vers 160,50–160,85. Sous 158,50, adopter une approche défensive/baissière et surveiller 157,30.
Plus important encore, les traders devraient réduire leur levier autour de 160, car les annonces d’intervention peuvent provoquer des mouvements extrêmement rapides. La zone des 160 doit être considérée comme une zone de forte volatilité, et non comme un niveau de résistance ordinaire.
Perspectives générales : HAUSSIÈRES AU-DESSUS DE 159,65
NEUTRES ENTRE 158,50–159,65
BAISSIÈRES SOUS 158,50.
repost-content-media
USDJPY+0,34%
#GateStockInsightsChallenge +#US500
US500 se trouve dans une zone de décision critique autour de 7 650 après avoir reculé d'environ 2,5 % depuis son récent record au-dessus de 7 700. La tendance générale reste haussière, mais la dynamique à court terme s'est affaiblie et l'indice entre désormais dans une période fortement dépendante des événements. L'inflation PCE, les résultats de Nvidia et le symposium de la Réserve fédérale de Jackson Hole auront tous lieu dans les prochains jours, ce qui signifie que la volatilité peut fortement augmenter dans un sens comme dans l'autre.
La question clé e
HighAmbition
#GateStockInsightsChallenge +#US500
US500 se trouve dans une zone de décision critique autour de 7 650 après avoir reculé d’environ 2,5 % par rapport à son récent record au-dessus de 7 700. La tendance générale reste haussière, mais la dynamique à court terme s’est affaiblie et l’indice entre désormais dans une période fortement dépendante des événements. L’inflation PCE, les résultats de Nvidia et le symposium de Jackson Hole de la Réserve fédérale auront tous lieu dans les prochains jours, ce qui signifie que la volatilité peut fortement augmenter dans un sens comme dans l’autre.
La question clé est désormais de savoir si US500 peut reconquérir la zone 7 750–7 785 et relancer sa cassure vers de nouveaux records, ou si les vendeurs pousseront l’indice sous la zone de support 7 460–7 400 et provoqueront une correction plus profonde.
SENTIMENT DU MARCHÉ
Le sentiment actuel est PRUDEMMENT HAUSSIER.
Les investisseurs à long terme restent constructifs, car la tendance générale de l’indice reste orientée à la hausse, les bénéfices des entreprises demeurent relativement solides et les dépenses d’investissement liées à l’IA continuent de soutenir le secteur technologique. Cependant, les traders à court terme adoptent une attitude plus défensive, car les valorisations sont élevées, les rendements des bons du Trésor augmentent et plusieurs catalyseurs majeurs approchent.
Le marché n’affiche donc pas le niveau de confiance qui justifierait que les traders se ruent aveuglément sur les positions longues. Au contraire, nombreux sont ceux qui attendent une confirmation de l’évolution des prix et des prochaines données économiques. Un rapport PCE modéré pourrait raviver les anticipations d’une politique monétaire plus accommodante et soutenir les actions, tandis qu’une inflation plus élevée pourrait pousser les rendements à la hausse et accroître la pression sur US500.
STRUCTURE TECHNIQUE
La première résistance importante se situe à 7 600. Comme le cours actuel se trouve déjà autour de 7 650, l’indice doit se maintenir au-dessus de cette zone plutôt que de simplement l’atteindre.
La prochaine résistance majeure se situe à 7 750–7 785. Il s’agit de la zone de cassure la plus importante. Une clôture journalière nette au-dessus de 7 785 renforcerait considérablement la structure haussière et pourrait ouvrir la voie vers 7 830, puis vers le niveau psychologique de 8 000.
Au-dessus de 8 000, la prochaine zone de projection majeure se situe approximativement à 8 025–8 030. Si la dynamique reste exceptionnellement forte, une extension vers 8 100+ ne peut être exclue, même si cela nécessiterait une poursuite puissante du rallye porté par l’IA et la technologie.
À la baisse, 7 578 constitue le premier support important. En dessous, la zone 7 460–7 475 devient bien plus importante, car elle représente une zone majeure de convergence technique.
Si 7 460 cède nettement, 7 400 devient la prochaine cible. Un mouvement durable sous 7 400 affaiblirait la structure à moyen terme et augmenterait la probabilité d’un mouvement vers 7 250.
Le support majeur plus bas se situe autour de 7 080–7 100. C’est la zone où les acheteurs à long terme pourraient devenir beaucoup plus agressifs si une correction plus importante se développe.
NIVEAUX DE RÉSISTANCE CLÉS
R1 : 7 700
R2 : 7 750–7 785
R3 : 7 830
R4 : 8 000–8 030
Cible étendue : 8 100+
NIVEAUX DE SUPPORT CLÉS
S1 : 7 600
S2 : 7 578
S3 : 7 460–7 475
S4 : 7 400
S5 : 7 250
Support majeur : 7 080–7 100
SCÉNARIO HAUSSIER
La configuration haussière la plus solide serait un mouvement durable au-dessus de 7 750–7 785. Si US500 clôture fermement au-dessus de cette zone et que les acheteurs maintiennent la dynamique, le précédent sommet pourrait redevenir la cible.
La feuille de route haussière serait alors :
7 785 → 7 830 → 8 000 → 8 030.
Un mouvement de 7 650 à 8 000 représente une hausse d’environ 4,6 %. Un mouvement vers 8 030 représenterait environ 5,0 % depuis le niveau actuel.
Si 8 030 cède avec un volume important et une amélioration du sentiment de marché, la prochaine cible psychologique pourrait être 8 100+, mais les traders doivent éviter de supposer que cela se produira immédiatement.
SCÉNARIO BAISSIER
La configuration baissière commence si US500 perd 7 578 et que les vendeurs prennent de l’élan.
Un signal d’avertissement plus fort serait une cassure nette sous 7 460. Cela pourrait envoyer l’indice vers 7 400, voire 7 250.
Si 7 400 cède également en clôture journalière, la correction pourrait devenir nettement plus profonde, la zone 7 080–7 100 devenant alors la principale zone de baisse.
Par conséquent, 7 460–7 400 constitue le principal champ de bataille entre les baissiers et les haussiers. Le maintien au-dessus de cette zone préserve la structure haussière générale ; sa perte modifierait sensiblement les perspectives à court terme.
STRATÉGIE DE TRADING
La meilleure stratégie à 7 650 est la patience plutôt que les achats émotionnels.
Pour les traders agressifs, une configuration de poursuite haussière ne peut être envisagée qu’après une confirmation au-dessus de 7 750–7 785.
Pour les traders qui achètent les replis, la zone 7 600–7 578 peut être surveillée afin de détecter des signes de retour des acheteurs.
Pour de meilleures opportunités en termes de risque/rendement, la zone 7 460–7 475 constitue un support bien plus important, à condition que l’évolution des prix confirme que les acheteurs la défendent.
Si le cours atteint 7 750–7 785 mais échoue à plusieurs reprises à franchir cette zone à la hausse, les traders doivent rester prudents, car un rejet pourrait entraîner un nouveau repli vers 7 600 et 7 578.
SL1 : 7 575 — configuration longue agressive
SL2 : 7 455 — protection structurelle d’une position longue
SL3 : 7 385 — protection plus large du mouvement
TP1 : 7 750
TP2 : 7 830
TP3 : 8 000–8 030
Pour une opération sur cassure, les traders devraient envisager de déplacer le stop vers le seuil de rentabilité après TP1 plutôt que de laisser une position bénéficiaire se transformer en perte.
CATALYSEURS MACROÉCONOMIQUES
Le principal catalyseur à court terme est l’inflation. Un chiffre PCE inférieur aux attentes pourrait réduire la pression sur les rendements et soutenir les actifs risqués, tandis qu’un chiffre supérieur aux attentes pourrait renforcer les inquiétudes concernant une politique restrictive de la Fed.
Les résultats de Nvidia constituent un autre facteur majeur.
Étant donné que Nvidia et les autres entreprises technologiques à très forte capitalisation représentent une part importante de l’indice, de solides résultats et des perspectives positives pourraient donner un puissant coup de pouce à US500. À l’inverse, des perspectives médiocres pourraient peser sur l’ensemble du secteur technologique et potentiellement accélérer la correction de l’indice.
Jackson Hole est le troisième catalyseur majeur. Tout changement significatif dans la communication de la Réserve fédérale concernant l’inflation, les taux d’intérêt ou la future politique monétaire pourrait entraîner un mouvement important des rendements des bons du Trésor et des actions.
QUE SURVEILLENT LES TRADERS ?
Les traders surveillent essentiellement trois éléments : les rendements, les valeurs technologiques et la zone de résistance 7 750–7 785.
Si les rendements se stabilisent, que Nvidia publie de solides résultats et que US500 franchit 7 785, la probabilité d’un nouveau mouvement haussier augmente considérablement.
Si les rendements augmentent, que Nvidia déçoit et que US500 perd 7 460–7 400, les traders devraient adopter une attitude bien plus défensive.
PRÉVISION
Mon scénario de base est prudemment haussier tant que US500 reste au-dessus de 7 400.
Fourchette attendue à court terme : 7 400–7 785.
Cible de cassure haussière : 7 830.
Cible haussière majeure : 8 000–8 030.
Cible haussière étendue : 8 100+.
Cibles de correction : 7 250, puis 7 080–7 100.
Le niveau le plus important à surveiller est 7 750–7 785 à la hausse et 7 460–7 400 à la baisse.
MON AVIS DE TRADING
À 7 650, je ne chercherais pas à prendre agressivement position sur le marché dans un sens ou dans l’autre. Le rapport risque/rendement devient bien plus clair après confirmation.
Au-dessus de 7 785 : la poursuite haussière devient la configuration privilégiée, avec pour cibles 7 830 et potentiellement 8 000–8 030.
Entre 7 578 et 7 785 : il faut s’attendre à une consolidation et à une volatilité dictée par les titres de l’actualité.
Sous 7 460 : la prudence augmente considérablement.
Sous 7 400 : une correction baissière vers 7 250 devient plus probable.
Autour de 7 080–7 100 : le support majeur à long terme redevient intéressant si le marché connaît une vague de ventes plus importante.
Sentiment général : PRUDEMMENT HAUSSIER.
La tendance générale n’a pas été détruite par le récent repli. Le marché teste simplement si les acheteurs disposent d’une force suffisante pour ramener US500 vers ses records. Le prochain mouvement majeur devrait être décidé par la combinaison de l’inflation PCE, des résultats de Nvidia, des rendements des bons du Trésor et de la communication de la Réserve fédérale.
La principale leçon pour les traders cette semaine est simple : ne tradez pas le titre de l’actualité, tradez la confirmation. Laissez le prix confirmer la direction, maîtrisez l’effet de levier, protégez votre capital et évitez les positions surdimensionnées juste avant les principales publications économiques.
US500 reste haussier au-dessus de 7 400, devient nettement plus solide au-dessus de 7 785 et entre dans une phase de correction bien plus sérieuse sous 7 400.
repost-content-media
US500-0,07%
NVDA+0,69%