Posts
Suivis
Populaire
Actualités
Notifications
Profil

Alexx0

vip
Aucun contenu pour l'instant
Niveau VIP maximal 01.9 an(s)
0
Suivis
19
Followers
107
Aimé
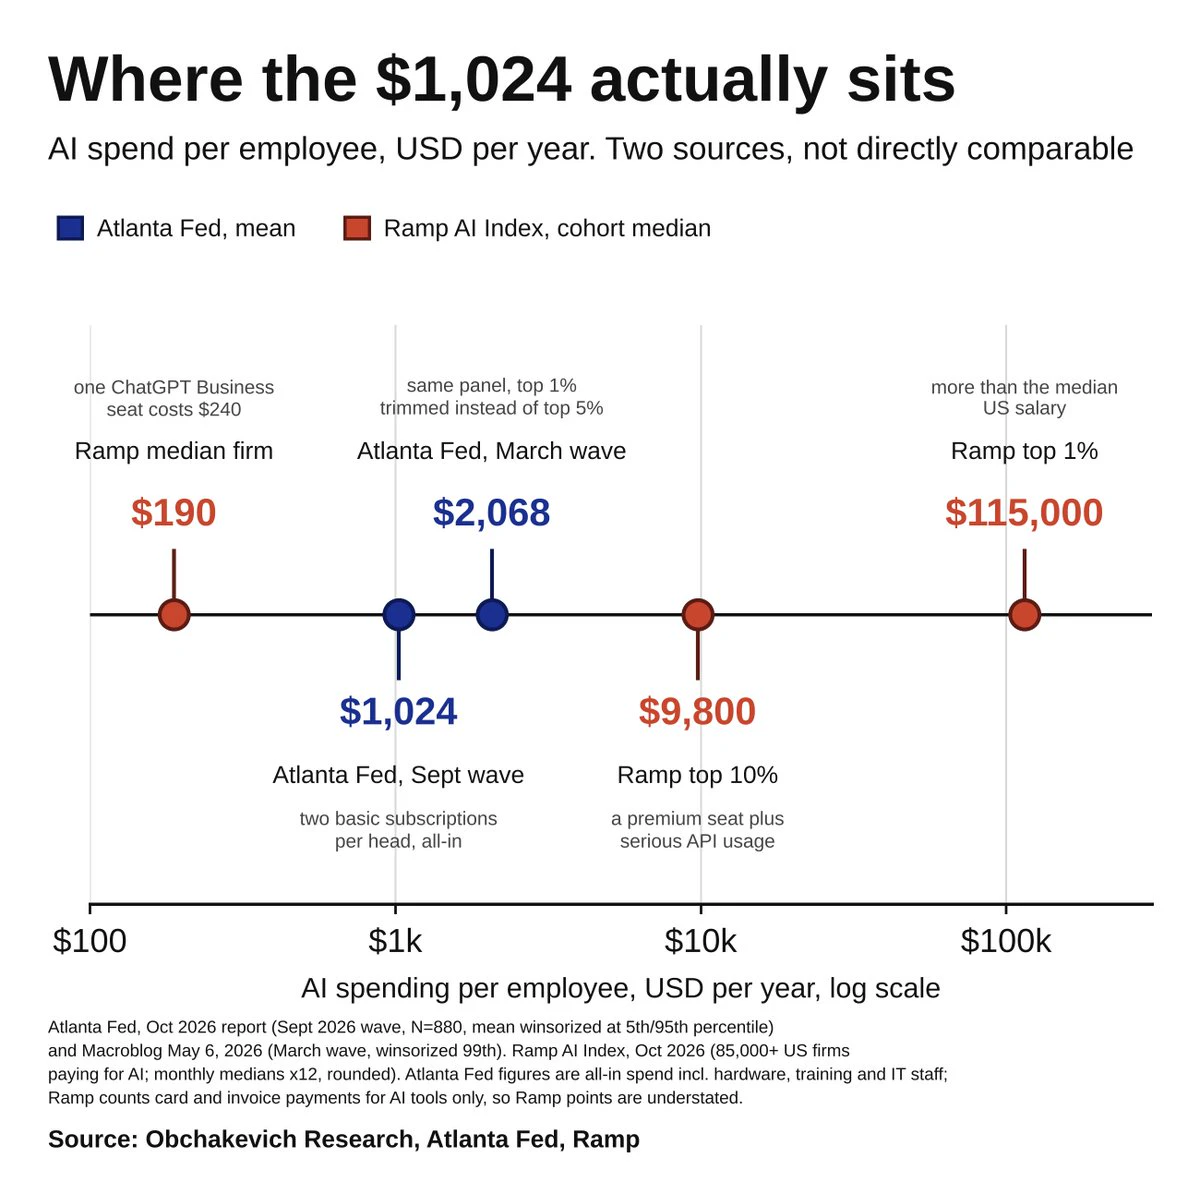
Dans son rapport d’octobre 2026, @AtlantaFed indique que les entreprises américaines dépensent environ 1 024 dollars par employé et par an en IA. Mais si l’on regarde leur publication de mai, la même enquête affiche 2 068 dollars.
Je pense qu’on peut être assez confiants : les deux chiffres sont justes. La seule différence tient au nombre des plus gros dépensiers pris en compte. En excluant les 5 % les plus dépensiers, la moyenne est divisée par deux. Un petit nombre d’entreprises représente presque toutes les dépenses, tandis que les autres se contentent d’acheter quelques abonnements.
1 024
post-image
tout le monde panique à cause du nouvel algorithme
moi, sur twitter/x depuis 2018 :
« bébé, je m’en fiche »
post-image
@tradexyz : l'argent n'est pas parti, il s'est installé
Tout le monde parle du volume des contrats perpétuels RWA. Le volume ne dit pas ce que les gens font de ces contrats. Pour le savoir, il faut l'intérêt ouvert et une opération : diviser le premier par le second. Je l'ai donc fait. Voici le résultat.
Le volume hebdomadaire sur @tradexyz est passé de $300M en novembre 2025 à un pic de 36,4 milliards de dollars la semaine du 27 juillet. La semaine du 2 novembre, il s'élevait à 13,4 milliards de dollars, soit 37 % du pic. À ne regarder que cela, le marché semble s'être refroidi.
L'OI a évolu
Applications de stablecoins que je suis et qui ont lancé un produit sans tour de capital-risque avec valorisation enregistré :
(A+) @rio_latam - Plus de 3 milliards de dollars de volume annuel en stablecoins en LATAM, confirmé on-chain. Soutenue par YC, rien depuis.
(A) @subyhq - Passerelle MoR avec règlement en stablecoins, plus de 800 commerçants, partenaire de Circle.
(A) @musepay_io - Agréée à Hong Kong, en Australie et au Salvador. Aucun capital divulgué.
(A) @cashi - Carte avec cashback en stablecoins, bêta publique à Hong Kong depuis août 2026.
(A) @UseArtisan - Paiement de factures en
CRCL+1,87%
USDC+0,01%
Meta a cessé d'accepter les cartes d'un autre émetteur. Cette semaine, certains annonceurs qui payaient leurs publicités @Meta avec des cartes de la néobanque @slashapp ont perdu l'accès à leurs comptes publicitaires : Meta a cessé d'accepter une partie des BIN de crédit de Slash.
Slash a confirmé l'incident dans un message adressé à ses clients et indique que 95 % des utilisateurs concernés ont déjà récupéré l'accès. La solution qui fonctionne consiste à utiliser un BIN de débit ou à payer les factures par ACH.
Meta n'a pas donné de raison. Mais l'ampleur est notable : selon le PDG de Slash,
SEPA Instant fait presque tout ce que fait l’USDC pour les paiements intraeuropéens.
Son avantage n’apparaît qu’aux points de connexion : entre juridictions, entre devises, entre organisations aux systèmes incompatibles et dans les corridors où les banques sont peu solides.
Autrement dit, les stablecoins ne remplacent pas les systèmes de paiement, mais servent plutôt de liant entre ceux qui s’intègrent mal.
USDC+0,01%
Combien d’entreprises B2B de stablecoins transfrontalières sont réellement financées ?
J’ai examiné 589 entreprises de la liste Stablescape de @VerdaVentures et vérifié individuellement, dans toutes les sources disponibles, si leurs tours de financement étaient confirmés.
J’ai également retiré les projets classés à tort dans cette catégorie, ce qui en laisse 568 réels.
Résultat : 193 sur 568 ( 34 % ) ont un tour de financement confirmé. 375 ( 66 % ) ne présentent aucune preuve publique de capitaux externes.
Parmi les 193 entreprises financées :
- 159 ont divulgué le montant — $4b au total, av
Si vous voulez créer un produit avec des paiements en stablecoins, il vous suffit de créer un produit stable offrant un bon service, une bonne assistance et des frais transparents.
C’est tout : inutile de masquer un produit médiocre avec des centaines de nouvelles fonctionnalités, comme l’IA là où elle n’est pas nécessaire, ou des bots censés simplifier la vie, mais qui compliquent les choses pour les clients et l’équipe de développement.
Tout doit être simple et facile à comprendre, même pour un enfant de 10 ans.
STABLE-1,39%
⚠️ DERNIÈRE MINUTE : @1inch met fin progressivement à la carte 1inch.
Le programme prendra fin le 18 décembre 2026 et les nouvelles inscriptions sont déjà closes.
Il est conseillé aux titulaires de la carte de dépenser ou de retirer leur solde avant cette date. La clôture des comptes, les demandes de KYC et les demandes relatives aux données sont gérées par l’émetteur de la carte, Crypto Life (CL).
1INCH-0,84%
À l’heure actuelle, la plupart des produits de paiement en stablecoins sont des interfaces utilisateur construites au-dessus de trois prestataires agréés de conversion en monnaie fiduciaire.
Un paiement ne s’achève pas sur la blockchain ; il s’achève lorsque le commerçant reçoit des fonds en monnaie fiduciaire sur son compte.
Presque tout le monde externalise cette dernière étape à @Stablecoin, @BVNKFinance, @zerohashx ou à une banque partenaire locale. Autrement dit, la marge, la conformité et l’écart de change reviennent non pas au produit, mais au prestataire de l’infrastructure de paiement
En décembre 2025, @ARKInvest a intégré mon tableau de bord Crypto Cards à son DAT Market Snapshot. @ether_fi était le nom principal sur cette diapositive, avec $56M de dépenses par carte ce mois-là.
Dix mois plus tard, en considérant EtherFi Cash séparément : $1B de dépenses cumulées par carte, franchi le 17 octobre. $815M de ce montant est intervenu après cette diapositive.
Le premier $500M a pris 18 mois à compter de son lancement. Le second $500M a pris quatre ans et demi. Le volume mensuel est passé de $56M en décembre à $129M en septembre, octobre affichant un rythme d'environ 140
🔥 Opinion tranchée : les paiements en stablecoins sont une activité de dépôt déguisée en activité de paiement.
L’ensemble de l’économie repose sur les fonds en circulation : celui qui détient le solde gagne de l’argent grâce aux bons du Trésor. Les paiements sont simplement un moyen d’attirer le solde vers soi.
C’est pourquoi les émetteurs et les plateformes d’échange s’imposeront, tandis que les startups de paiement qui n’ont pas accès aux fonds en circulation ne seront rien de plus que des revendeurs dont les marges se réduiront à zéro année après année.
Après trois ans à gérer seul Obchakevich Research — travaux cités par Forbes, CoinDesk et The Block, et utilisés par a16z crypto, ARK invest, GSR, Keyrock, Polygon Labs, Avalanche, Flagship Advisory Partners et d’autres — j’ouvre un poste à temps plein ou une mission longue durée.
Je mène des recherches sur les paiements en stablecoins depuis 2023, avant que le secteur ne devienne une catégorie à part entière. Je sais comment ces entreprises fonctionnent réellement en coulisses — flux on-chain, règlement, économie unitaire — et comment distinguer les volumes de paiements réels des annonces.
Ce
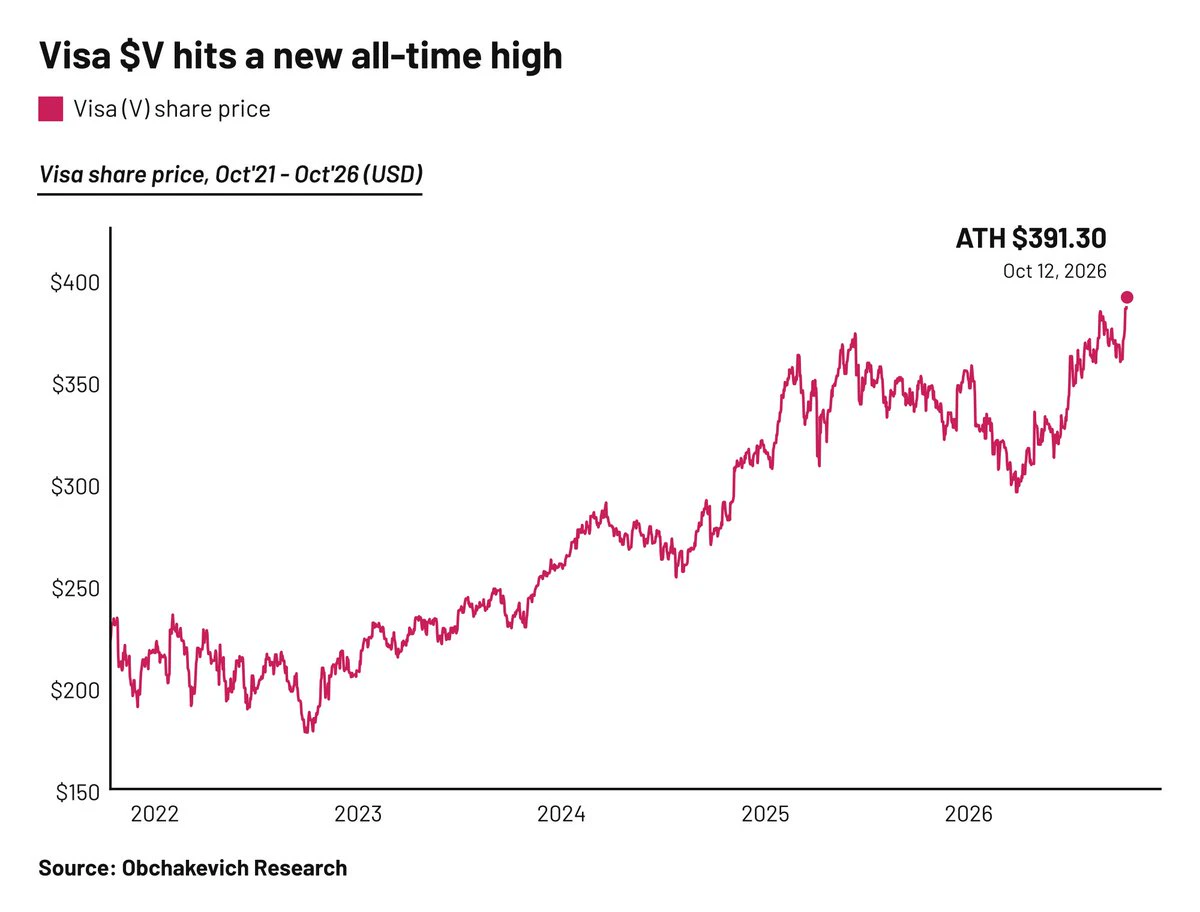
Pendant ce temps, @Visa ($V) atteint un nouveau sommet historique malgré un gain modeste de 10 % depuis le début de l’année
post-image
V-0,21%
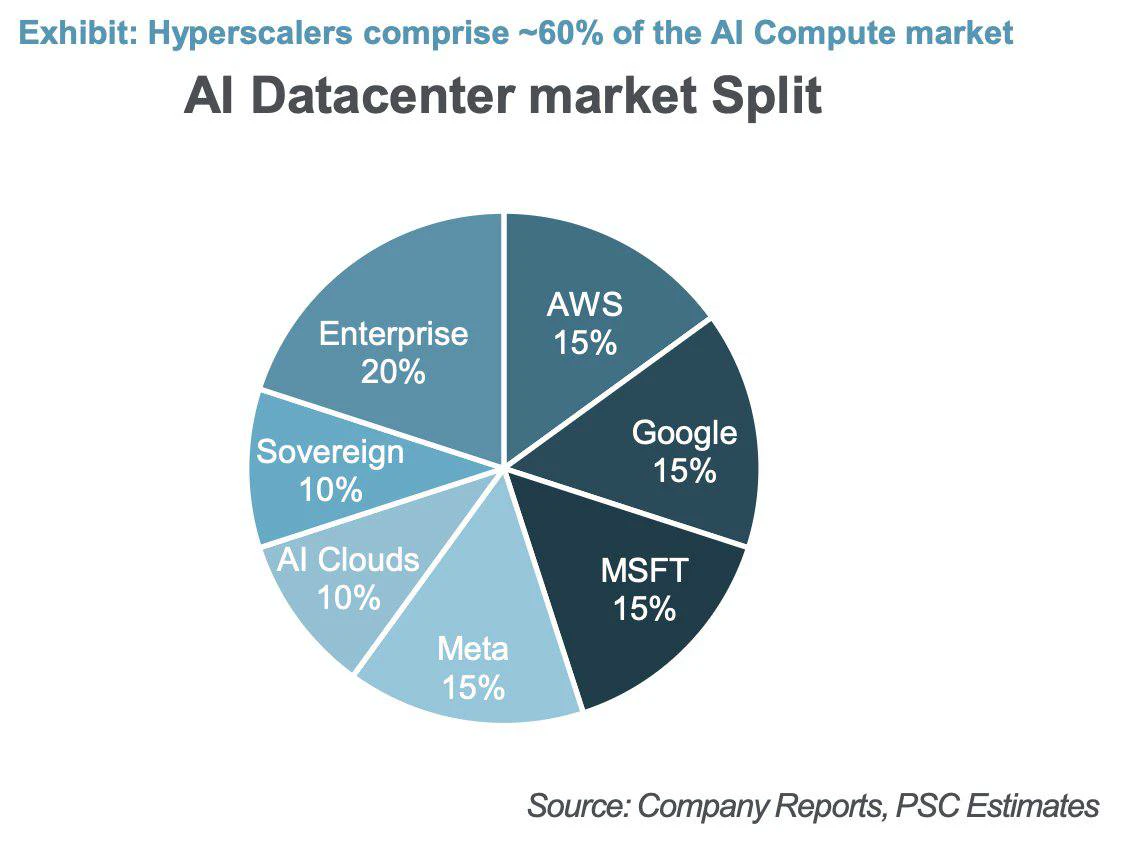
Quatre entreprises représentent 60 % de tous les achats de puces : $AMZN, $GOOG, $MSFT, $META
Parfois, j'ai l'impression de ne pas avoir assez d'actions de ces entreprises dans mon portefeuille 👀
post-image
AMZN+4,14%
GOOG+2,77%
MSFT+2,02%
META+4,71%
  • 1
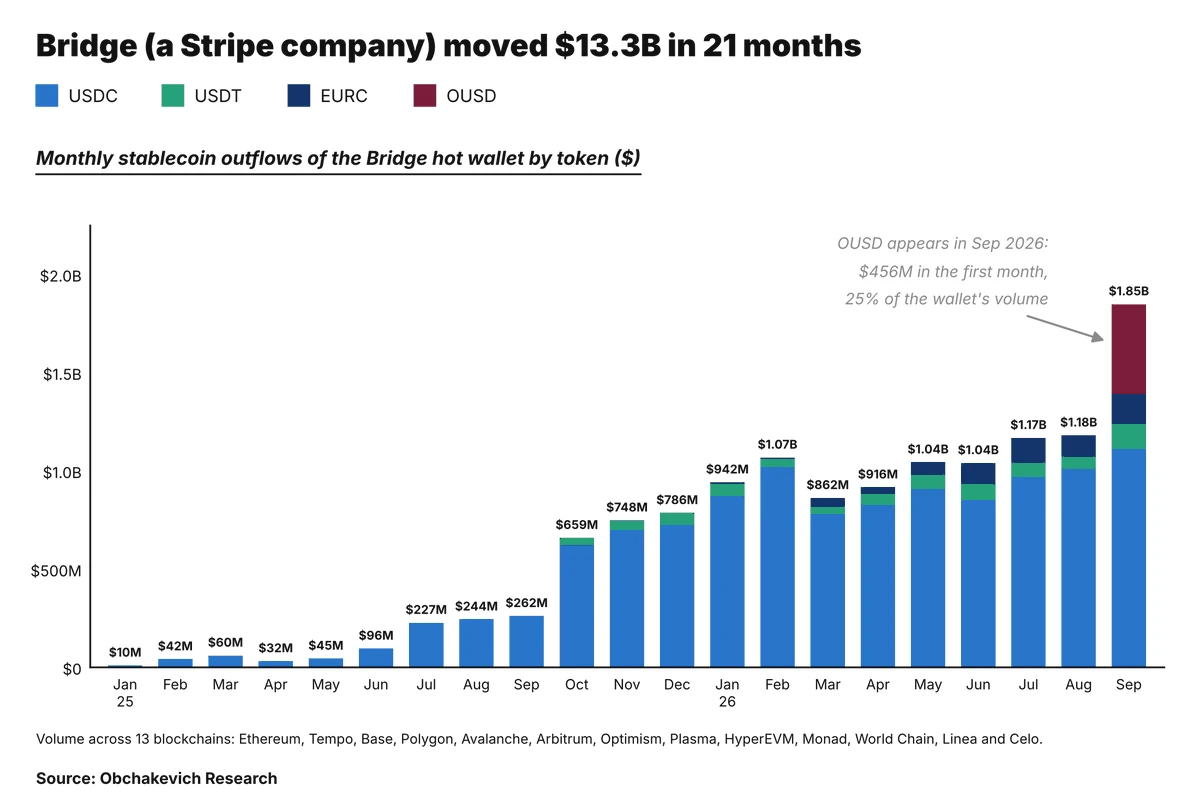
. @stripe a payé 1,1 milliard de dollars pour Bridge (@Stablecoin). Voici ce que montre l’un de ses portefeuilles on-chain.
Un seul portefeuille hot de Bridge a transféré 13,3 milliards de dollars en stablecoins sur 13 chaînes EVM de janvier 2025 à septembre 2026. Le volume mensuel est passé de $10M à 1,85 milliard de dollars.
Pendant la majeure partie de cette période, il s’agissait essentiellement d’USDC : 11,4 milliards de dollars, soit 86 % de tout ce que le portefeuille a envoyé.
Septembre a changé la donne. OUSD (@openstandard) est passé des transferts de test à $456M en un mois et a r
post-image
USDC+0,01%
ETH-1,26%
SOL-0,77%
TRX+0,42%
Qui gagne de l’argent avec les meme coins @RobinhoodCrypto ?
J’ai compté 373 mille portefeuilles uniques sur les neuf meme coins les plus populaires du réseau (540 000 positions, puisque certains utilisateurs ont tradé plusieurs meme coins) et 160 000 positions supplémentaires sur des tokens aléatoires issus de quatre plateformes de lancement. La réponse courte : seule une minorité gagne de l’argent.
1. Même parmi les plus performants, seuls 41 % des portefeuilles sont bénéficiaires. Aucun groupe n’atteint même la moitié de ce chiffre. Pour les tokens aléatoires, le pourcentage est encore plus
MEME-0,94%
PONS+4,32%
TOKEN-0,16%
Les paiements en stablecoins auront un avantage là où l’infrastructure de paiement existante est très lente, coûteuse, ou les deux. Là où des services comme Pix ou SEPA Instant sont disponibles, les utilisateurs n’ont tout simplement aucune raison de changer.

C’est pourquoi attirer un public non spécialisé dans les cryptomonnaies ne se résume pas à l’emballage. Il faut dissimuler la blockchain sous-jacente, mais cela ne suffit pas : un produit qui ressemble à une fintech classique est en concurrence avec Revolut ou Wise.

Les gagnants seront ceux qui dissimulent la complexité tout en démontra
De nombreux projets de paiement sont coupables de gonfler artificiellement leurs volumes de transactions.
Bien sûr, ils doivent montrer aux investisseurs que le projet se développe et que l’argent n’a pas été gaspillé.
Mais beaucoup d’entre eux ne réalisent pas que les volumes de transactions on-chain peuvent être analysés en détail, révélant qu’il pourrait n’y avoir aucune véritable activité de paiement.
Charger plus