Posts
Suivis
Populaire
Actualités
Notifications
Profil

AiPeter

vip
Aucun contenu pour l'instant
Niveau VIP maximal 51.0 an(s)
4
Suivis
3
Followers
36
Aimé
Trois déclarations de retrait, trois prédictions réalisées avec précision ! Quel niveau de prescience a donc JS Big Shark ?

Sur les marchés crypto et boursiers américains, nombreux sont ceux qui osent donner des signaux de trading. Mais combien sont prêts à miser leur départ du marché ?

Cette année, une personne a profondément marqué les esprits avec trois déclarations publiques annonçant son retrait du marché.

Il s’agit du KOL que je suis depuis longtemps — JS Big Shark/JS大鲨鱼@JS大鲨鱼

Revenons sur ses trois prédictions marquantes de cette année :

Première
ETH-1,26%
SNDK-15,99%
  • 1
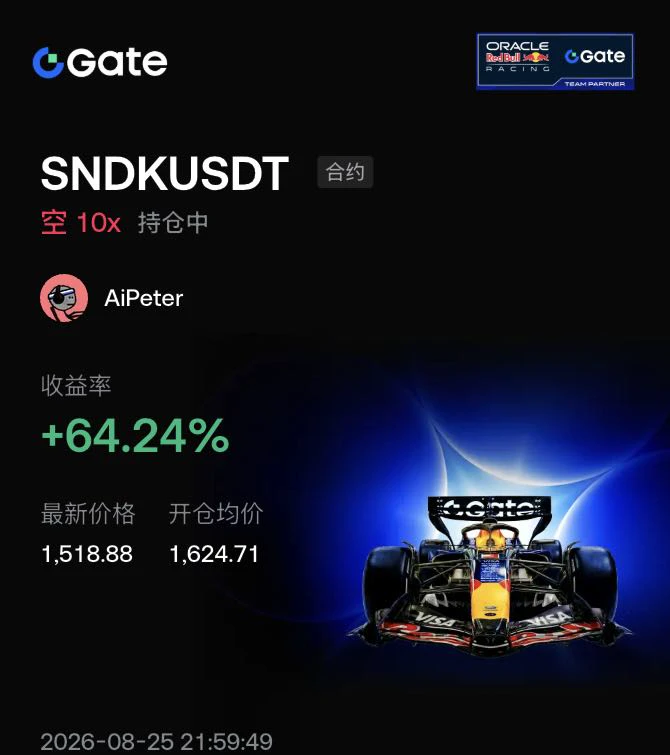
La position short sur Nvidia a atteint son objectif de prise de bénéfices comme prévu. Merci, professeur Grand Requin @JS大鲨鱼
La situation est très difficile en ce moment. L’hiver réel et celui des marchés financiers sont arrivés en même temps. Nous devons protéger nos avoirs et tenir bon ensemble pour traverser cette période. L’aube n’est plus très loin.
NVDA-0,35%
Que se passe-t-il avec Hype aujourd’hui ?
#Hype
HYPE+0,24%
Les 2200 sont déjà atteints !!!
Le temps le prouvera, gros requin. Inutile d’en dire plus@JS大鲨鱼
Mise à jour majeure
JsBigShark
Blanchiment d’argent 1|Comment l’argent que vous avez été escroqué commence-t-il à être blanchi une fois sur la blockchain ?
Une fois l’argent escroqué transféré sur la blockchain, il est fragmenté, converti en d’autres cryptomonnaies, déplacé entre blockchains et envoyé dans un mélangeur de cryptomonnaies, afin d’effacer progressivement son origine. Dans cet épisode, nous détaillons chaque étape à partir d’un dossier réel, puis nous récapitulons le tout avec des mots compréhensibles même pour un élève du primaire.
$BTC
Apprendre
JsBigShark
Blanchiment d’argent 2|Le dernier kilomètre du blanchiment on-chain : comment l’argent est-il converti en espèces, et comment les coupables sont-ils arrêtés ?
Même lavé à la perfection on-chain, l’argent doit finalement être reconverti en espèces. Presque tous les chemins passent par plusieurs portes, et les autorités chargées de l’application de la loi montent la garde à l’entrée. Cette édition explique, dans les affaires Lichtenstein et Morgan, comment l’argent a été converti en espèces et à quelle étape il a été repéré.
$BTC
Série haute qualité 3
JsBigShark
Blanchiment d’argent 3|Pourquoi 700 millions de dollars se sont-ils retrouvés sur le compte d’un Premier ministre ? (affaire 1MDB)
Le 30 septembre 2009 dans l’après-midi, 700 millions de dollars ont été transférés depuis la Malaisie. Selon la plainte du ministère américain de la Justice, cet argent est passé par une société écran, a fait un long détour, puis a finalement atterri sur le compte du « Fonctionnaire malaisien n° 1 ». Dans cet épisode, nous reconstituons l’intégralité du parcours décrit dans les accusations, avant de le résumer simplement.
$BTC
Deuxième édition à très forte valeur ajoutée
JsBigShark
Le précédent épisode, « Les actifs traditionnels changent de voie », a dépassé les 30 millions de vues sur l’ensemble du Web
Dans cet épisode, nous avons expliqué que les capitaux étaient en train de changer de voie
Cette fois, nous abordons quelque chose de plus important
L’IA est en train de passer de la réponse aux questions au remplacement des humains dans leur travail
Muse n’est qu’un signal
Ce qui doit véritablement être réévalué pourrait être le mode de production du monde entier
« Les actifs traditionnels changent de voie Ⅱ », la suite
La vidéo ultra-qualitative est de nouveau disponible !!
JsBigShark
Le précédent épisode, « Les actifs traditionnels changent de voie », a dépassé les 30 millions de vues sur l’ensemble du Web
Dans cet épisode, nous avons expliqué que les capitaux étaient en train de changer de voie
Cette fois, nous abordons quelque chose de plus important
L’IA est en train de passer de la réponse aux questions au remplacement des humains dans leur travail
Muse n’est qu’un signal
Ce qui doit véritablement être réévalué pourrait être le mode de production du monde entier
« Les actifs traditionnels changent de voie Ⅱ », la suite
Réduire les transactions
JsBigShark
La construction de positions sur le marché haussier est terminée.
Je pars prendre quelques jours de vacances.
À dans quelques jours.
Bonne chance à tous.
J’ai déjà suffisamment fait de trading à court terme ces derniers temps.
En faisant les comptes, je me suis rendu compte que,
je surveillais les cours chaque jour, jonglais entre positions longues et courtes, tout en supportant émotions et pression.
Au final, cela ne rapporte pas forcément plus que d’acheter au comptant au plus bas du marché baissier.
Puis rester tranquillement positionné sur toute une tendance pour gagner davantage.
En trading, faire davantage ne signifie pas toujours gagner davantage.
Le vrai gros argent.
Vient souvent du courage d’acheter au plus bas,
de savoir conserver sa position pendant la phase intermédiaire,
et d’accepter de vendre au plus haut.
Désormais, laissons le marché évoluer de lui-même.
Attendons qu’il atteigne véritablement les sommets.
Je reviendrai pour vous aider tous à sortir au sommet.
repost-content-media
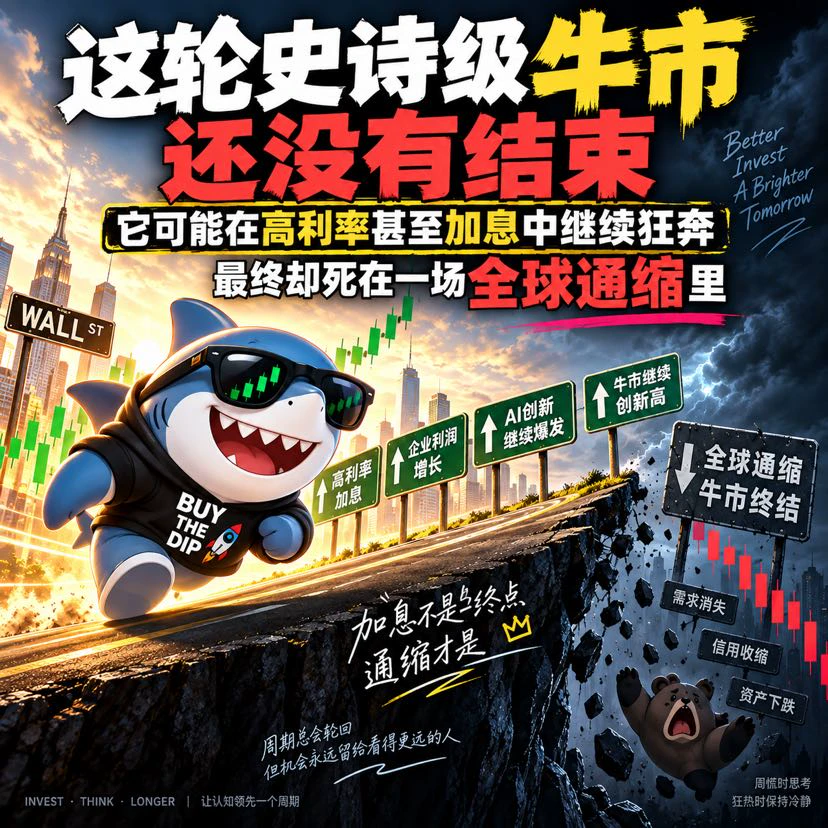
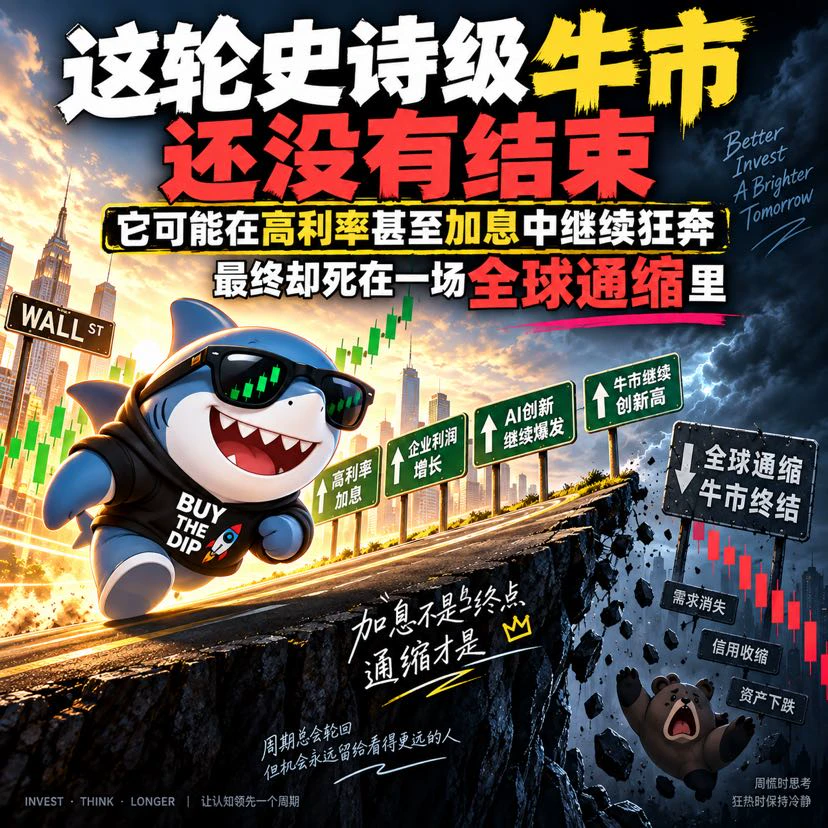
Une hausse des taux ne signifie pas la fin du marché haussier.
JsBigShark
【Le puits doré approche】
L’histoire l’a prouvé à maintes reprises.
En 1994, la Fed a relevé rapidement ses taux.
De 2004 à 2006, elle a procédé à 17 hausses consécutives.
En 2022, elle a de nouveau connu la série de hausses la plus rapide depuis plusieurs décennies.
Mais les hausses de taux, en elles-mêmes, n’ont pas immédiatement mis fin au marché haussier.
Ce qui tue véritablement un marché haussier, ce ne sont jamais les deux mots « hausse des taux ».
C’est lorsque les taux élevés finissent par détériorer les bénéfices, le crédit et les dépenses d’investissement.
La Fed a désormais relevé ses taux de 25 points de base.
Les trois seuls éléments à surveiller désormais sont les suivants :
Les dépenses d’investissement dans l’IA vont-elles s’inverser collectivement ?
Les bénéfices des entreprises vont-ils commencer à être nettement révisés à la baisse ?
Des fissures vont-elles apparaître sur les marchés du crédit ?
Si ces trois éléments ne se détériorent pas simultanément,
alors le prochain nettoyage en profondeur pourrait, au contraire, constituer le meilleur point de départ pour une nouvelle grande tendance haussière.
Les prix baissent d’abord.
L’effet de levier est d’abord purgé.
La panique s’installe d’abord.
Mais les fondamentaux ne sont pas détériorés.
C’est cela, le puits doré.
Si cette étape se produit réellement,
la prochaine phase pourrait ne pas être un simple rebond.
L’IA, le stockage, l’électricité, la robotique et l’aérospatiale pourraient plutôt entrer ensemble dans un nouveau cycle de revalorisation des actifs.
Les véritables grands marchés haussiers ne commencent généralement pas lorsque tout le monde se sent le plus à l’aise.
Ils démarrent depuis les points les plus douloureux. #MU #SNDK #FOMC $BTC ‌$ETH
repost-content-media
Le risque est toujours présent.
JsBigShark
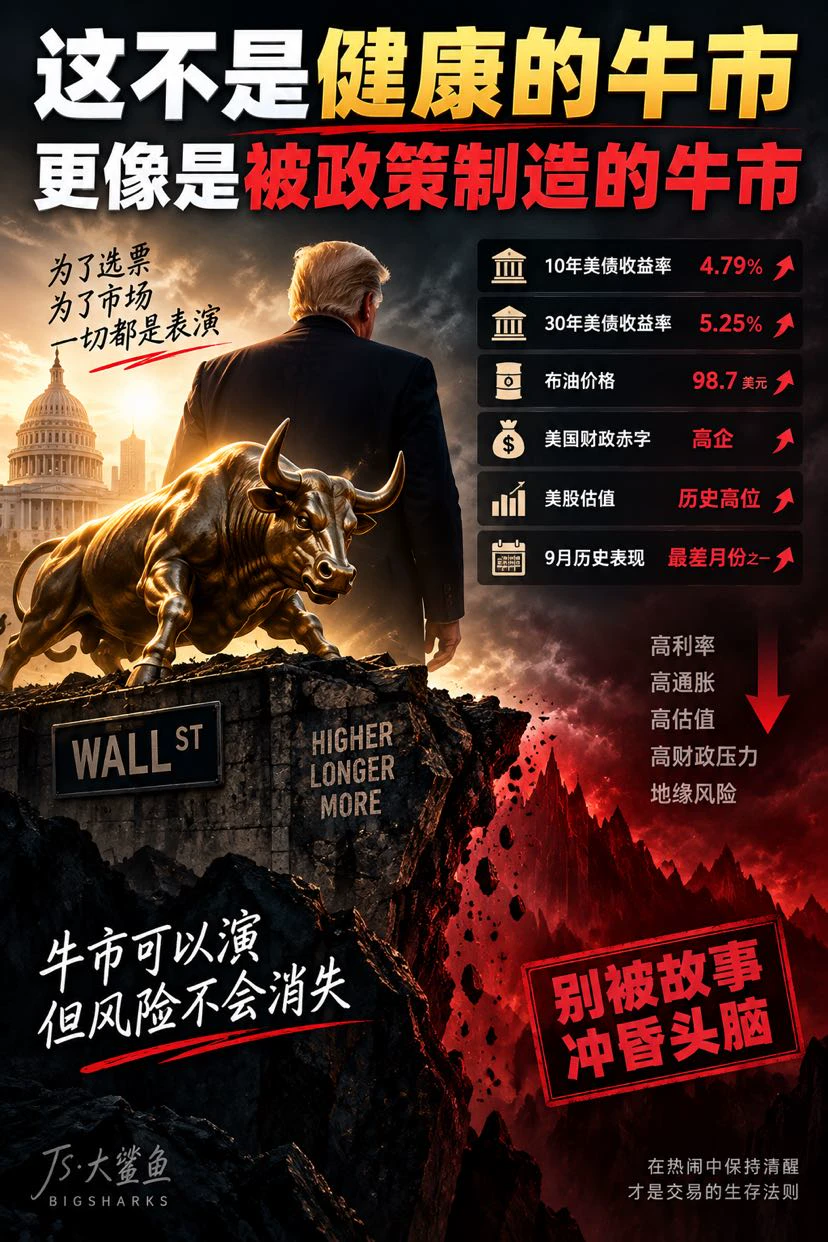
Sur ce marché, je trouve de plus en plus que quelque chose ne va pas.
Il ne s’agit pas de dire que tout va s’effondrer immédiatement.
Mais lorsqu’on examine plusieurs indicateurs macroéconomiques ensemble, l’environnement ne ressemble pas à celui d’un marché qui devrait continuer à monter sans réfléchir.
Les rendements des obligations américaines à 10 ans et à 30 ans restent élevés.
Les taux d’intérêt à long terme remontent à l’échelle mondiale.
Les prix du pétrole restent élevés.
Le déficit budgétaire américain et la pression liée aux émissions de dette continuent d’augmenter.
Les valorisations des actions sont déjà très élevées.
Septembre est en outre historiquement un mois faible.
Dans des conditions normales, cette combinaison n’est pas favorable aux valeurs technologiques fortement valorisées.
Mais les indices ne parviennent tout simplement pas à baisser.
Pourquoi ?
Parce que le marché ne négocie plus seulement les fondamentaux macroéconomiques, mais aussi l’anticipation d’un soutien des politiques publiques, des bénéfices liés à l’IA et du maintien de la prospérité des prix des actifs américains.
D’autant plus à l’approche du cycle des élections de mi-mandat aux États-Unis.
Ce que Trump souhaite évidemment voir, c’est :
Un marché boursier solide.
Un emploi stable.
La hausse des comptes de retraite.
La poursuite des investissements des entreprises.
Des actifs américains qui continuent d’attirer les capitaux mondiaux.
Cela ressemble donc davantage à un marché haussier constamment prolongé par les anticipations de politiques publiques.
Attention, je parle d’« anticipations de politiques publiques ».
Je ne dis pas que Trump peut directement contrôler le marché boursier, et encore moins que quelqu’un peut appuyer sur un bouton pour faire monter les indices.
Ce qui soutient réellement le marché, ce sont toujours les bénéfices des entreprises, les dépenses d’investissement dans l’IA, les mesures de relance budgétaire, les flux de capitaux et l’appétit pour le risque.
Mais c’est précisément là que réside le problème.
Le marché haussier actuel est totalement différent du marché haussier macroéconomique le plus confortable.
Un marché haussier confortable devrait ressembler à ceci :
Baisse de l’inflation
↓
Baisse des rendements des bons du Trésor américain
↓
Baisse du coût du financement
↓
Croissance des bénéfices des entreprises
↓
Expansion des valorisations
Or, la situation actuelle est plutôt :
Rendements des obligations à long terme élevés
+
Prix du pétrole élevés
+
Forte pression budgétaire
+
Valorisations élevées
+
Dépenses d’investissement massives dans l’IA
Et les actions continuent malgré tout d’atteindre de nouveaux sommets.
Cette divergence peut perdurer très longtemps.
Elle peut même continuer à forcer les vendeurs à découvert à se racheter et à pousser le marché vers de nouveaux sommets.
Mais elle nécessite des bénéfices et un récit toujours plus solides pour se maintenir.
C’est pourquoi je ne vais pas directement adopter une position baissière simplement parce que la situation macroéconomique est défavorable.
Au contraire, plus un marché est de ceux qui « ne devraient pas monter mais continuent de monter », plus il est susceptible de forcer tous les vendeurs à découvert à sortir.
Le moment vraiment dangereux sera celui où même le dernier vendeur à découvert commencera à croire au marché haussier.
À partir de maintenant, je ne surveillerai que trois signaux :
Les obligations américaines à 30 ans parviendront-elles à franchir 5,3 %, voire 5,5 % ?
Les prix du pétrole et l’inflation vont-ils recommencer à devenir incontrôlables ?
Les dépenses d’investissement dans l’IA, la demande en HBM, DRAM et SSD d’entreprise vont-elles ralentir pour la première fois simultanément ?
C’est surtout le dernier point qui m’intéresse.
NVDA est le cerveau de l’IA.
MU, SK hynix et SNDK sont les thermomètres les plus directs de la demande en IA.
Tant que les commandes, les prix et les bénéfices de ces entreprises continuent de progresser, le marché aura encore des raisons de continuer à raconter cette histoire.
Mais si un jour on observe :
Les bons du Trésor américain continuent de baisser
+
Les dépenses d’investissement dans l’IA sont revues à la baisse
+
Le HBM/DRAM/SSD commence à ralentir
+
Les spreads de crédit s’élargissent
Alors il ne s’agira plus d’une correction ordinaire.
En 2007 non plus, le marché boursier ne s’est pas immédiatement effondré dès que les taux ont augmenté.
Le véritable problème, c’est qu’après le maintien de taux élevés pendant suffisamment longtemps, un point particulièrement fragile finit par ne plus pouvoir tenir.
À l’époque, les premières fissures sont apparues dans l’immobilier et les prêts subprime.
Cette fois-ci, je surveillerai les dépenses d’investissement dans l’IA et les marchés du crédit.
Alors, inutile de se précipiter pour deviner le sommet.
Ce marché peut parfaitement continuer à monter.
Il pourrait même connaître une dernière phase d’accélération particulièrement spectaculaire afin de maintenir les anticipations haussières.
Mais je continuerai à profiter de la hausse tout en gardant un œil sur la sortie.
Car l’environnement macroéconomique actuel ne me dit pas que « tout va s’effondrer immédiatement ».
Il me dit plutôt ceci :
Pour que ce marché haussier continue de progresser, le prix à payer devient de plus en plus élevé.
repost-content-media
xProchaine rotation des capitaux
JsBigShark
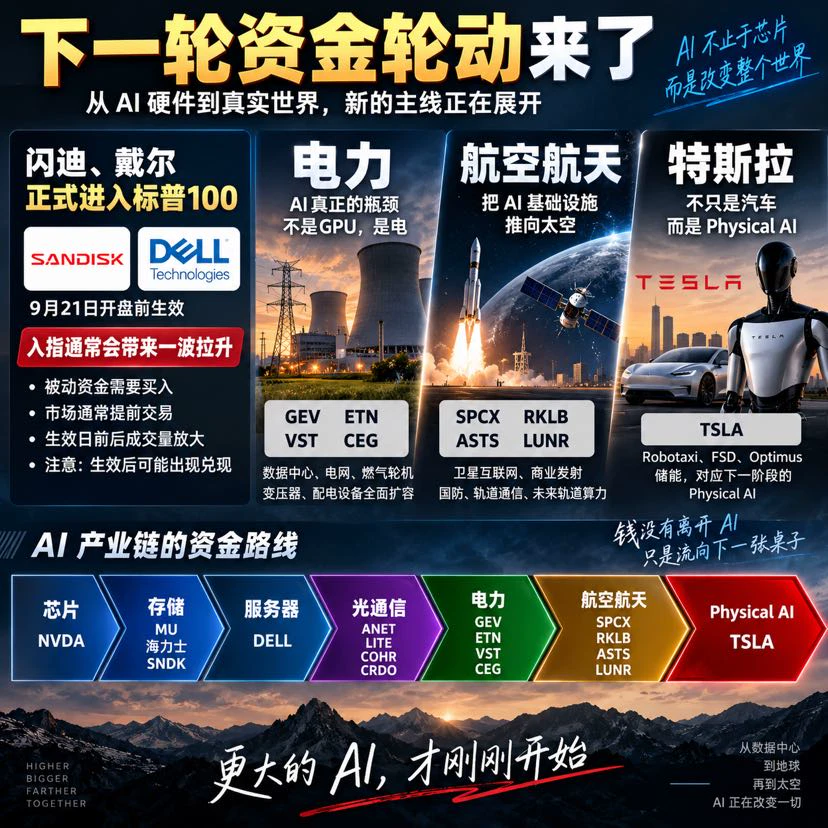
Pour la prochaine rotation des capitaux, je surveille surtout : Tesla, l’aérospatiale et l’électricité.
Je continuerai également à surveiller deux vieux amis :
SanDisk SNDK et Dell DELL.
Ils vont bientôt intégrer le S&P 100.
C’est très simple.
Après leur entrée dans le S&P 100, les ETF et les fonds passifs qui suivent l’indice doivent ajuster leurs positions en fonction des nouvelles pondérations.
Ainsi, entre l’annonce de la liste et son entrée officielle en vigueur, le marché anticipe généralement les achats des fonds passifs.
Autrement dit :
Annonce de la liste
↓
Les capitaux actifs prennent position en avance
↓
Réallocation des fonds passifs
↓
Hausse des volumes autour de la date d’entrée en vigueur
Pour SNDK et DELL, je pense donc qu’il reste une phase de « trading lié à l’entrée dans l’indice » à surveiller.
Mais il faut surtout être prudent après l’entrée en vigueur.
Car les capitaux ayant pris position en avance pourraient profiter de l’arrivée des fonds passifs pour réaliser leurs bénéfices.
Ma stratégie n’est donc pas de poursuivre la hausse le jour de l’entrée en vigueur.
Je préfère profiter de l’anticipation en amont et être de plus en plus attentif à la prise de bénéfices lors d’une envolée à l’approche de l’entrée officielle en vigueur.
En regardant plus loin, je me concentre sur trois secteurs pour la prochaine rotation des capitaux.
Premièrement, l’électricité.
Ce qui manque réellement à l’IA aujourd’hui, ce ne sont pas seulement les GPU, c’est aussi l’électricité.
GEV, ETN, VST, CEG.
Deuxièmement, l’aérospatiale.
SPCX, RKLB, ASTS, LUNR.
L’internet satellitaire, les lancements commerciaux, la défense, les communications orbitales et même, à l’avenir, la puissance de calcul orbitale, continuent d’étendre l’infrastructure de l’IA vers l’extérieur.
Troisièmement, Tesla.
TSLA ne peut déjà plus être considérée uniquement comme une entreprise automobile.
Robotaxi, FSD, Optimus, stockage d’énergie.
Cela correspond à la prochaine phase de l’IA physique.
La trajectoire des capitaux devient donc de plus en plus claire :
NVDA, les puces
↓
MU, SK hynix, SNDK, la mémoire
↓
DELL, les serveurs
↓
Les communications optiques
↓
L’électricité
↓
L’aérospatiale
↓
TSLA, l’IA physique
L’entrée de SNDK et DELL dans le S&P 100 constitue en soi un signal très intéressant.
L’argent n’a pas quitté l’IA.
Il circule simplement le long de l’ensemble de la chaîne industrielle à la recherche du prochain actif qui n’est pas encore totalement intégré dans les cours.
À court terme, je surveille le mouvement lié à l’entrée de SNDK et DELL dans l’indice.
Pour la prochaine phase, je surveille l’électricité, l’aérospatiale et Tesla.
Les capitaux ne s’arrêtent jamais.
Ils quittent simplement les endroits où ils ont déjà fait le plein pour se diriger vers la prochaine table.
repost-content-media
m Partage de la dette américaine
JsBigShark
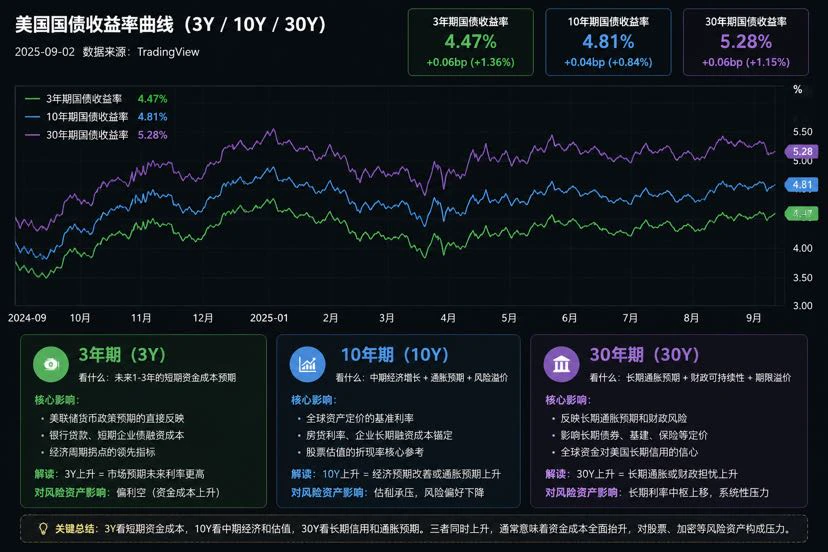
Les bons du Trésor américains disent au marché : l'argent coûte de plus en plus cher.
Ce qui mérite vraiment d'être surveillé récemment, ce ne sont pas seulement les chandeliers des actions américaines et des cryptos.
Ce sont les rendements des bons du Trésor américains à 5 ans, 10 ans et 30 ans.
Beaucoup savent qu'une hausse des rendements des bons du Trésor américains pèse sur les actifs risqués. Mais ces trois échéances représentent des choses totalement différentes.
Le 5Y concerne le financement des entreprises.
Le 10Y concerne la valorisation des actions.
Le 30Y concerne le crédit à long terme et les finances publiques.
Le 5Y est le plus proche de l'environnement de financement des entreprises pour les prochaines années.
Les entreprises américaines dépendent largement des obligations d'entreprise, des prêts bancaires et d'autres modes de financement. À l'échéance d'une grande partie de leurs dettes, elles doivent emprunter à nouveau pour rembourser les anciennes.
Une dette à 3 % arrivait auparavant à échéance. Si le taux sans risque reste durablement élevé, les nouvelles obligations devront peut-être offrir 5 %, 6 % ou même davantage pour trouver preneur.
Des taux élevés pendant quelques jours ne posent pas vraiment problème.
C'est lorsqu'ils restent élevés pendant plusieurs mois, voire plusieurs années, que cela devient réellement dangereux.
De plus en plus d'anciennes dettes entrent dans un cycle de refinancement → les intérêts grignotent les bénéfices → les flux de trésorerie diminuent → les rachats d'actions et les investissements sont réduits → licenciements et ventes d'actifs.
Ainsi, un 5Y élevé pèse sur les bénéfices et les flux de trésorerie futurs des entreprises.
Le 10Y est la ligne que je surveille le plus pour les actions américaines.
C'est l'un des principaux ancrages de valorisation des actifs risqués mondiaux.
Lorsque le 10Y n'est qu'à 2 %, les capitaux sont prêts à accorder aux entreprises de l'IA, des semi-conducteurs et de la technologie des valorisations de plusieurs dizaines de fois leurs bénéfices, voire davantage.
Lorsque le 10Y s'approche de 5 %, le marché doit refaire ses calculs.
Les bons du Trésor américains offrent déjà un rendement nominal proche de 5 %. Pourquoi accepter encore la volatilité de 20 %, 30 % des actions pour acheter des titres à plusieurs dizaines de fois leurs bénéfices ?
La demande en IA peut donc continuer de croître et les résultats peuvent être excellents : l'action peut tout de même baisser.
L'entreprise ne s'est pas dégradée.
C'est simplement que les capitaux ne veulent plus payer un prix aussi élevé.
Ainsi, un 10Y élevé tue les valorisations.
Ce qui me rend vraiment plus prudent, c'est le 30Y.
Le 30Y ne reflète déjà plus seulement la question de savoir si la Fed baissera ou non ses taux la prochaine fois.
Derrière lui se trouvent le déficit budgétaire structurel des États-Unis, l'offre de dette publique, l'inflation, les prix de l'énergie, ainsi que le prix auquel les capitaux mondiaux sont prêts à continuer de prêter de l'argent aux États-Unis.
Si le 30Y reste durablement au-dessus de 5 %, voire continue d'atteindre de nouveaux sommets, cela signifie que le marché exige une prime de risque à long terme plus élevée.
Cela finira par se transmettre au financement à long terme des entreprises, à l'immobilier, aux prêts immobiliers, aux infrastructures et à l'ensemble du système financier.
Ainsi, un 30Y élevé pèse sur les bilans à long terme et le système de crédit.
Le véritable danger, c'est :
5Y↑ + 10Y↑ + 30Y↑
Le 5Y vous dit que l'argent des entreprises coûte de plus en plus cher.
Le 10Y vous dit qu'il devient de plus en plus difficile de soutenir les valorisations des actions.
Le 30Y vous dit que les financements à long terme de l'ensemble du système financier coûtent eux aussi de plus en plus cher.
Si le prix du pétrole augmente en même temps, la chaîne devient encore plus complète.
Prix du pétrole↑ → pression inflationniste↑ → marge de baisse des taux↓ → rendements des bons du Trésor américains↑ → dollar plus fort → liquidité mondiale en baisse.
Cela finira inévitablement par se transmettre au marché des cryptos.
Parce que le marché des cryptos se nourrit de liquidité.
Quand l'argent est bon marché.
BTC → ETH → SOL → altcoins.
Les capitaux débordent progressivement vers des actifs de plus en plus risqués.
Lorsque l'argent commence à coûter plus cher, c'est exactement l'inverse qui se produit.
Les altcoins meurent les premiers → ETH/SOL sous pression → BTC résiste relativement mieux → la liquidité continue de se détériorer → BTC finit par rattraper la baisse.
C'est pourquoi il arrive que BTC semble ne pas encore avoir beaucoup baissé, alors que les altcoins sont déjà en plein carnage.
Ce n'est pas que l'histoire se soit soudainement terminée.
C'est que le niveau de l'eau commence à baisser.
À l'avenir, il suffira de retenir quelques éléments pour analyser le marché.
Le 5Y concerne le financement.
Le 10Y concerne la valorisation.
Le 30Y concerne le crédit à long terme.
Le dollar concerne la liquidité mondiale.
BTC/ETH concernent l'appétit pour le risque.
Les actions peuvent continuer d'atteindre de nouveaux sommets. BTC peut lui aussi continuer à tenir bon.
Mais si le 5Y, le 10Y et le 30Y continuent simultanément d'atteindre de nouveaux sommets.
Je serai de plus en plus prudent.
Parce que les bons du Trésor américains ne vous diront pas quel jour le marché s'effondrera.
Ils vous diront simplement à l'avance que l'argent coûte de plus en plus cher.
Lorsque les refinancements commenceront à arriver massivement à échéance et que l'effet de levier commencera à se contracter.
Les actions tueront les valorisations.
Le marché des cryptos tuera la liquidité.
Au final, ce sont les mêmes capitaux qui seront tous éliminés.
repost-content-media
Je suis retombé sur les deux excellentes opérations que j’avais réalisées autrefois en suivant le grand frère
La déclaration de retrait fracassante d’Ethereum à 1 500, et la chute en cascade instantanée de ZEC depuis son sommet
Avoir correctement anticipé une grande tendance a bien plus de sens que d’ouvrir fréquemment des positions
Et la justesse du jugement du grand frère sur les tendances ne nécessite plus aucune explication
Avec le recul, les doutes exprimés à l’époque sont d’une ironie mordante
Il y a beaucoup de KOL dans cet univers, et j’ai beaucoup de chance de suivre celui qui est le
ZEC+1,16%
  • 1
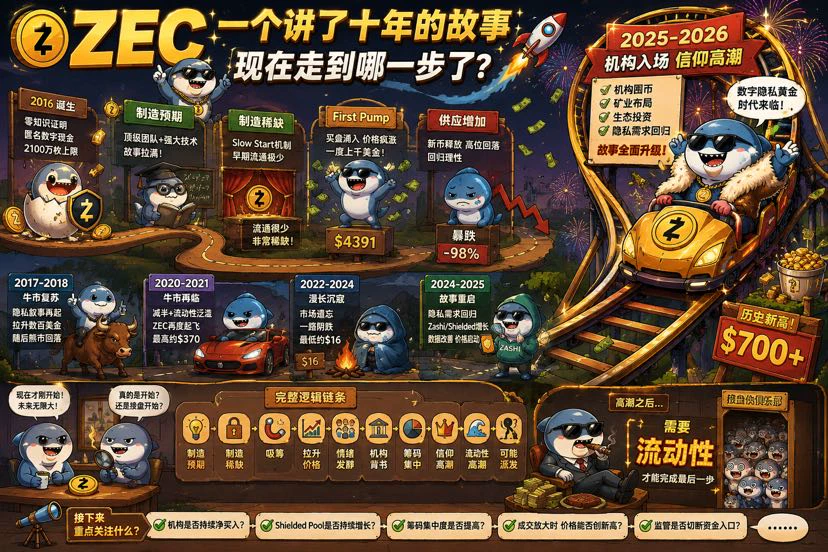
L’histoire de ZEC
JsBigShark
《ZEC : un gros requin ayant manipulé le cours de ZEC à plusieurs reprises vous dit où nous en sommes》
En 2016, ZEC est né.
À cette époque, le marché avait besoin d'une nouvelle histoire.
BTC avait résolu la décentralisation, mais pas la confidentialité.
ZEC est donc arrivé.
Une offre maximale de 21 millions de jetons, les preuves à divulgation nulle de connaissance, l'argent numérique anonyme, une équipe de cryptographes de renom…
L'histoire était presque irréprochable.
Plus important encore, lorsque le projet a été lancé, les jetons en circulation étaient très peu nombreux.
Une histoire suffisamment grande, confrontée à une offre en circulation suffisamment faible.
Le résultat était prévisible.
Le prix a rapidement été propulsé à un niveau extrêmement démesuré.
Beaucoup de gens ont découvert ZEC pour la première fois non pas en étudiant les preuves à divulgation nulle de connaissance, mais parce que :
son cours s'est envolé.
C'est en réalité très important.
Sur les marchés financiers, la meilleure publicité n'est jamais un livre blanc.
C'est la hausse.
Une fois que le prix augmente, il y aura naturellement des gens pour expliquer pourquoi il vaut autant.
Mais à mesure que davantage de ZEC ont été minés, l'offre en circulation s'est élargie et la rareté initiale a commencé à disparaître.
Le prix s'est alors effondré.
Le premier acte était terminé.
Mais l'histoire n'était pas morte.
Le marché haussier de 2017 est arrivé.
La confidentialité est redevenue une histoire porteuse.
ZEC a de nouveau progressé.
Puis le marché haussier s'est terminé et le cours est retombé.
En 2020-2021, le phénomène s'est reproduit.
BTC montait, la liquidité inondait le marché et les capitaux se remettaient à rechercher des opportunités dans les altcoins.
L'histoire racontée depuis de nombreuses années a été ressortie :
si toutes les transactions futures peuvent être suivies, l'humanité n'a-t-elle pas forcément besoin d'un véritable actif confidentiel ?
ZEC a de nouveau repris vie.
Son prix est repassé de quelques dizaines à quelques centaines de dollars.
Puis le marché haussier s'est terminé.
Le marché l'a une nouvelle fois oublié.
Ce qui est vraiment intéressant, ce ne sont pas ces hausses.
C'est le silence de 2022 à 2024.
ZEC n'a cessé de baisser.
En 2024, il ne valait plus qu'environ 16 dollars au plus bas.
Peu de gens en parlaient.
Peu de gens y croyaient.
Ceux qui avaient acheté à plusieurs centaines de dollars n'avaient plus envie de parler de « révolution de la confidentialité ».
Un actif atteignait son point de plus grande faiblesse.
Mais sous un autre angle :
c'était précisément le meilleur moment pour redistribuer les jetons.
Car les jetons véritablement bon marché n'apparaissent jamais lorsque tout le monde croit à l'histoire.
Ils apparaissent souvent lorsque :
personne ne regarde.
Personne n'en parle.
Personne ne veut acheter.
Même ceux qui le critiquent n'ont plus envie de le faire.
Puis 2025 a commencé.
ZEC n'a pas simplement répété l'histoire d'il y a dix ans.
Il a changé de narration.
Avant, on parlait de :
« l'argent numérique anonyme ».
Plus tard, on a parlé de :
« à l'ère de l'IA, la confidentialité elle-même est un actif rare ».
Le potentiel d'imagination de cette phrase était nettement plus grand.
Dans le même temps, Zashi, le Shielded Pool et les données d'utilisation de la confidentialité ont commencé à faire partie des sujets discutés par le marché.
Pour la première fois, l'histoire disposait donc de données pouvant être quantifiées.
Puis le prix a commencé à bouger.
Dès que le prix a bougé, toute la mémoire du marché, endormie depuis plusieurs années, est revenue.
C'est ensuite que l'histoire est véritablement devenue intéressante.
Les capitaux ont commencé à entrer.
Winklevoss Capital est apparu.
Cypherpunk Technologies a commencé à constituer une trésorerie en ZEC.
Il ne s'agissait plus seulement d'afficher son optimisme.
Ils ont commencé à acheter du ZEC avec de l'argent réel.
Puis ils ont publiquement annoncé un objectif particulièrement ambitieux :
accumuler à terme 5 % de l'offre de ZEC.
Après cette annonce, l'histoire avait complètement changé.
Auparavant, les gens achetaient du ZEC parce que :
« les cryptomonnaies confidentielles pourraient monter ».
Désormais, cela devenait :
« les institutions se disputent un actif numérique confidentiel à l'offre limitée ».
Attention.
À partir de là, la relation entre le prix et l'histoire s'est inversée.
Au début :
l'histoire poussait le prix.
Plus tard :
le prix a commencé à confirmer l'histoire.
À 50 dollars, personne ne s'intéressait à la confidentialité.
À 100 dollars, certains ont commencé à l'étudier.
À 300 dollars, le marché a commencé à parler du renouveau du secteur de la confidentialité.
À 500 dollars, certains ont commencé à parler d'or numérique de la confidentialité.
Plus le prix monte, plus l'histoire devient facile à croire.
C'est ce qui rend les marchés financiers si intéressants.
Beaucoup pensent :
le prix augmente parce que les fondamentaux s'améliorent de plus en plus.
Mais souvent, l'ordre réel est le suivant :
le prix augmente, et de plus en plus de gens commencent donc à chercher les raisons pour lesquelles il devrait être encore plus élevé.
En 2026, le jeu est passé à un niveau supérieur.
Les capitaux ne se contentaient plus d'acheter des jetons.
Ils ont commencé à entrer dans le minage.
Cypherpunk a commencé à constituer une puissance de calcul dédiée au minage de ZEC.
Les tentacules des capitaux se sont donc étendues du marché secondaire vers l'amont :
acheter des jetons.
Accumuler des jetons.
Investir dans l'écosystème.
Entrer dans le minage.
Influencer l'offre nouvelle.
À ce stade, le marché ne voyait déjà plus une simple cryptomonnaie alternative.
Mais une histoire de plus en plus complète :
l'offre ne compte que 21 millions de jetons.
La demande de confidentialité revient.
Le Shielded Pool progresse.
Les institutions commencent à accumuler des jetons.
Les capitaux commencent à entrer dans le minage.
L'ère de l'IA a besoin de confidentialité.
Les jetons disponibles sont de moins en moins nombreux.
Les institutions continuent d'acheter.
Lorsque tous ces éléments se superposent, la chose la plus puissante apparaît :
la conviction.
Et une fois que la conviction s'est formée, elle crée une très belle boucle de rétroaction positive.
Le prix monte
↓
Davantage de personnes croient que les institutions accumulent les jetons
↓
Les détenteurs sont de moins en moins disposés à vendre
↓
L'offre en circulation diminue
↓
Il faut moins d'argent pour provoquer une hausse plus importante
↓
Le prix continue de monter
↓
Les médias et les réseaux sociaux commencent à en parler frénétiquement
↓
De nouveaux capitaux entrent
↓
Le prix monte à nouveau
À ce stade, plus personne n'a besoin de raconter activement l'histoire.
Le marché la raconte tout seul.
Les détenteurs en parlent.
Ceux qui gagnent de l'argent en parlent.
Les KOL en parlent.
Les médias en parlent.
Même ceux qui arrivent plus tard cherchent activement davantage de preuves que leur achat était justifié.
C'est là qu'un actif est le plus fort.
Et c'est aussi le moment où il faut être le plus vigilant.
Car les marchés financiers sont confrontés à une question incontournable :
si un gros investisseur a obtenu une grande quantité de jetons à bas prix.
À qui finira-t-il par vendre pour réaliser ses bénéfices ?
La réponse tient en un mot :
la liquidité.
Et quand la liquidité est-elle la plus importante ?
Généralement, ce n'est pas lorsque le marché est le plus paniqué.
C'est précisément lorsque tout le monde croit le plus à l'histoire.
C'est pourquoi les distributions massives ne s'accompagnent pas nécessairement de mauvaises nouvelles.
Bien souvent, c'est exactement l'inverse.
Les bonnes nouvelles s'enchaînent.
Les médias multiplient les articles.
Les objectifs de cours montent toujours plus haut.
Les volumes d'échange deviennent de plus en plus importants.
Tout le monde se demande jusqu'où le cours peut encore monter.
Car c'est uniquement à ce moment-là que le marché compte suffisamment de personnes pour absorber les jetons qui doivent être vendus afin de réaliser des bénéfices.
Si l'on résume les dix années de l'histoire de ZEC, il ne reste en réalité qu'une seule ligne directrice :
Créer des attentes
↓
Créer de la rareté
↓
Lancer le prix
↓
Le prix attire l'attention
↓
L'attention attire les capitaux
↓
Les capitaux font monter le prix
↓
Le prix renforce la narration
↓
L'entrée des institutions apporte de la crédibilité
↓
Les jetons se concentrent davantage
↓
L'offre en circulation diminue encore
↓
Le prix accélère
↓
Le marché développe une conviction
↓
Tout le monde cherche des raisons justifiant une valorisation plus élevée
↓
La liquidité atteint son apogée
↓
La distribution peut enfin commencer
Attention.
Je dis bien « peut ».
Car il n'existe pas encore suffisamment de preuves pour affirmer que ZEC est déjà entré dans la phase finale de distribution.
C'est aussi ce qui m'intéresse le plus dans mon étude actuelle de ZEC.
Je ne m'intéresse plus vraiment à une hausse de 5 % ou à une baisse de 10 % aujourd'hui.
Ce que je veux observer, ce sont plusieurs autres éléments :
Les institutions continuent-elles d'acheter régulièrement ?
Le Shielded Pool continue-t-il de progresser ?
Les jetons continuent-ils de se concentrer ?
Les capitaux liés au minage continuent-ils d'entrer ?
La réglementation commence-t-elle à couper l'accès des capitaux institutionnels.
Et surtout :
lorsque les volumes d'échange augmentent, le prix parvient-il encore à inscrire de nouveaux sommets ?
Si un jour un phénomène très intéressant apparaît :
les nouvelles sont de plus en plus favorables.
Les discussions deviennent de plus en plus animées.
Les volumes d'échange augmentent de plus en plus.
Tout le monde commence à croire en l'avenir de ZEC.
Mais la vitesse des achats institutionnels commence à ralentir.
La concentration des jetons s'arrête.
Le prix ne parvient plus à progresser malgré des volumes d'échange considérables.
C'est à ce moment-là que je deviendrai réellement vigilant.
Car le moment le plus dangereux sur le marché n'est jamais celui où personne ne croit à l'histoire.
C'est lorsque tout le monde finit par y croire.
En 2016, ZEC vendait des anticipations technologiques.
En 2017, il vendait la révolution de la confidentialité.
En 2021, il vendait la renaissance du marché haussier.
En 2025, il vendait une nouvelle valorisation de la confidentialité.
En 2026 :
accumulation de jetons par les institutions, concentration des capitaux, développement du minage, confidentialité à l'ère de l'IA, or numérique de la confidentialité…
L'histoire est devenue de plus en plus complète.
À ce stade du récit, la conclusion devient en réalité de plus en plus claire.
Le principal problème de ZEC n'a jamais été de savoir s'il avait une valeur en matière de confidentialité.
La question est de savoir si cette valeur peut entrer dans le système financier traditionnel.
Au cours des dix dernières années, ZEC a pu être revalorisé à plusieurs reprises grâce à sa narration, sa rareté, la liquidité des marchés haussiers et la concentration des capitaux.
Mais cette fois, il fait face à des éléments totalement différents :
la réglementation commence à fermer l'accès aux capitaux.
Le cadre européen de lutte contre le blanchiment d'argent a déjà inclus directement les anonymity-enhancing coins dans son champ de restrictions.
Les banques, les institutions financières et les prestataires de services crypto conformes disposent d'un espace de plus en plus limité pour les actifs renforçant l'anonymat.
Qu'est-ce que cela signifie ?
Cela signifie que ZEC peut continuer à être poussé à la hausse.
Il pourrait même connaître une hausse beaucoup plus folle que celle d'un altcoin ordinaire, en raison d'une concentration croissante des jetons et d'une offre en circulation de plus en plus réduite.
Mais la hauteur que le prix peut atteindre et l'existence d'acheteurs à long terme sont deux choses différentes.
Pour qu'un actif conserve durablement une valorisation de plusieurs dizaines de milliards de dollars, voire davantage, il ne peut absolument pas compter uniquement sur les particuliers.
Il a besoin de banques.
Il a besoin de fonds.
Il a besoin de sociétés de gestion d'actifs.
Il a besoin d'ETF.
Il a besoin de teneurs de marché.
Il a besoin d'établissements dépositaires.
Il a besoin d'un afflux continu de capitaux conformes.
Si ces accès aux capitaux finissent par être bloqués les uns après les autres par la réglementation, qui sera le principal acheteur de ZEC ?
Les particuliers.
Or la principale caractéristique des particuliers est qu'ils peuvent créer de l'émotion, mais qu'ils ne peuvent pas absorber durablement une sortie massive de capitaux.
Ainsi, toute l'histoire de ces dix années forme finalement une boucle particulièrement ironique :
2016
Créer des attentes.
↓
Créer de la rareté.
↓
Faire monter le prix.
↓
Le prix crée de l'émotion.
↓
Les marchés haussiers ressuscitent à plusieurs reprises la narration.
↓
Les marchés baissiers permettent la rotation des jetons.
↓
Les capitaux se reconcentrent.
↓
Soutien institutionnel.
↓
Déploiement dans le minage.
↓
Contraction de l'offre en circulation.
↓
Explosion du prix.
↓
La conviction atteint son apogée.
↓
La réglementation commence à bloquer l'accès des capitaux institutionnels.
↓
Il ne reste plus que les particuliers pour absorber la liquidité.
Voici mon jugement sur le dénouement final de ZEC :
Il ne baissera pas nécessairement immédiatement.
Même dans un contexte de contrôle élevé des jetons et d'offre en circulation de plus en plus réduite, il pourrait encore générer une hausse extrêmement spectaculaire.
Mais plus cette hausse sera folle, plus la liquidité nécessaire pour l'absorber ensuite sera importante.
Or un actif confidentiel dont l'accès aux capitaux est progressivement limité par le système financier traditionnel ne peut pas éternellement compter sur les particuliers pour maintenir une valorisation toujours plus élevée.
Sans nouveaux capitaux continus, même la plus belle narration finira par perdre sa capacité à déterminer le prix.
Sans liquidité institutionnelle, même le prix le plus élevé ne sera finalement qu'une richesse théorique.
Le véritable risque de ZEC n'a donc jamais été l'apparition soudaine d'une grande bougie baissière.
C'est le jour où vous découvrirez :
le prix est toujours là.
L'histoire est toujours là.
La conviction est toujours là.
Mais l'argent n'entre plus.
Lorsque l'accès aux capitaux est bloqué, il ne reste plus que des capitaux existants qui se revendent mutuellement les jetons.
Et les particuliers ne peuvent pas soutenir un marché à valorisation élevée abandonné par les capitaux institutionnels.
Mon jugement à long terme n'a donc pas changé :
ZEC peut continuer à être spéculé.
Il peut continuer à être poussé à la hausse.
Il peut même continuer à s'envoler de manière folle.
Mais si les cryptomonnaies confidentielles finissent par être isolées du système financier traditionnel et réglementé,
alors le point final de ce jeu de capitaux qui dure depuis dix ans ne sera pas une odyssée vers les étoiles.
Ce sera l'assèchement de la liquidité.
Puis l'effondrement de la valorisation.
Et enfin, la marche vers zéro.
Le plancher a besoin de jetons.
La hausse a besoin d'une histoire.
L'apogée a besoin de conviction.
La distribution a besoin de liquidité.
Et pour tomber à zéro,
il suffit que le dernier acheteur disparaisse.
repost-content-media
ZEC+1,16%
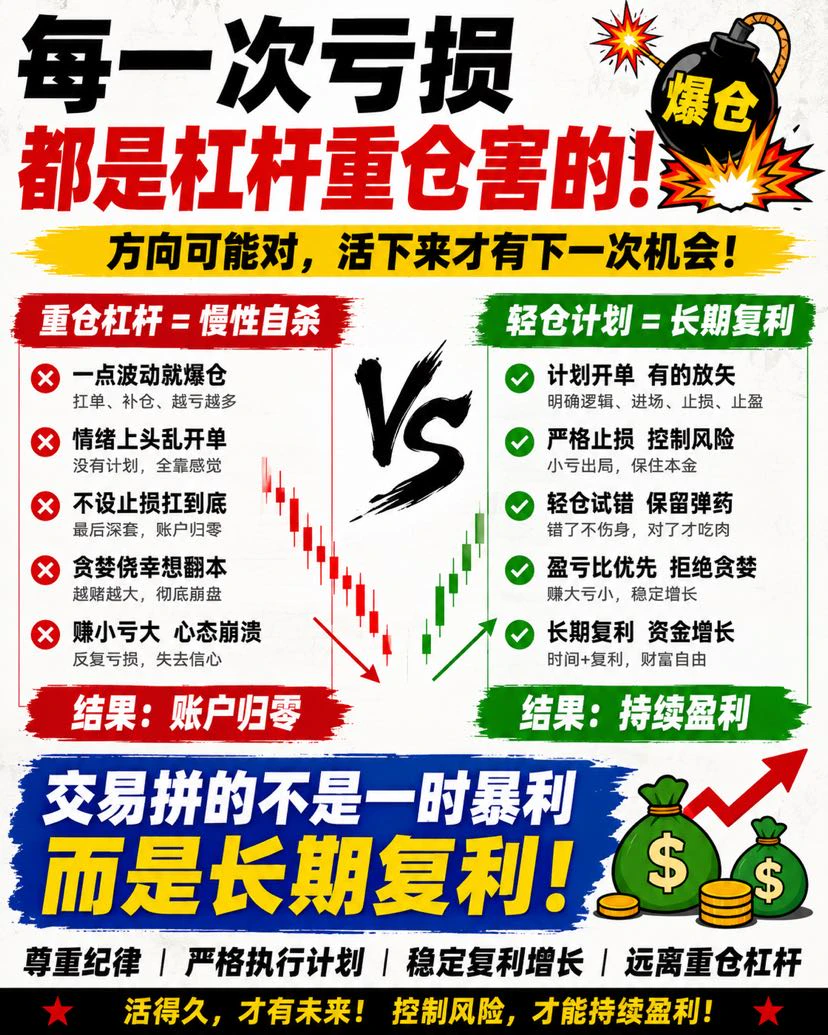
Mieux vaut rater une occasion : la discipline avant tout.
JsBigShark
Après toutes ces années à trader, quand je repense aux fois où j’ai vraiment beaucoup perdu, la cause était toujours la même :
Un effet de levier trop élevé et des positions trop importantes.
Bien souvent, je ne m’étais même pas trompé de direction.
J’étais haussier, et le marché a effectivement fini par monter.
J’étais baissier, et le marché a effectivement fini par baisser.
Mais une fluctuation normale en cours de route a commencé à tout déformer parce que ma position était trop importante.
Je refusais de couper mes pertes et je continuais de tenir la position.
Quand je n’arrivais plus à tenir, je renforçais encore.
La position grossissait, tandis que mon état d’esprit se dégradait.
Au final, il suffisait que le marché balaie un peu de liquidité pour que je rende d’un coup tous les gains durement accumulés.
C’est pourquoi je suis de plus en plus convaincu d’une chose :
La vraie difficulté du trading n’a jamais été de gagner beaucoup d’argent une fois, mais de conserver ses profits.
Pour faire fructifier son capital durablement, il faut accepter de se soumettre à la discipline.
Pas de plan, pas de position.
Pas de stop-loss clair, pas de position.
Si le ratio risque/rendement n’est pas approprié, pas de position.
Si la taille de la position dépasse le plan prévu, pas de position.
Et si les émotions prennent le dessus, encore moins de position.
Mieux vaut rater une occasion que parier avec une position trop importante.
Une petite position vous permet de faire des erreurs.
Une position trop importante ne vous autorise qu’à avoir raison une seule fois.
Au bout du compte, le trading ne consiste plus à savoir qui est le plus audacieux.
Il s’agit de savoir qui survivra le plus longtemps, qui saura conserver chaque profit, puis continuer à faire fructifier son capital.
repost-content-media
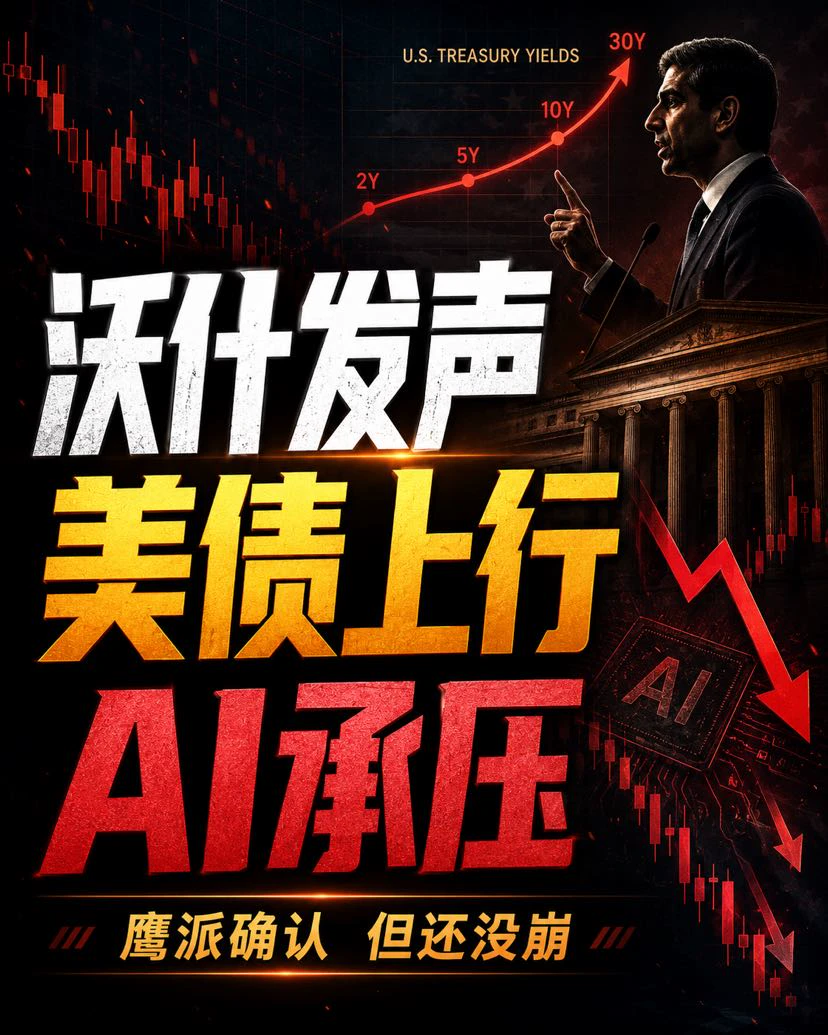
Analyse de Wash
JsBigShark
La vente à découvert nécessite une justification macroéconomique
Le discours de Warsh aujourd’hui n’est en réalité pas si complexe.
L’essentiel tient en trois points.
L’inflation n’est pas revenue à 2 %, alors inutile de trop penser à des baisses de taux.
L’emploi ne s’est pas encore dégradé, et la Fed n’a donc aucune raison de sauver les marchés.
Les investissements dans l’IA et les bénéfices des entreprises restent solides, il n’a donc pas non plus présenté l’économie comme étant en difficulté.
C’est là que réside le principal problème actuellement.
L’économie ne va pas mal.
L’IA continue de brûler du cash et de se développer.
L’inflation ne baisse toujours pas suffisamment.
La Fed peut donc continuer à maintenir les taux à un niveau élevé, voire conserver la possibilité de les relever davantage.
Ce qu’il faut vraiment observer aujourd’hui, ce n’est donc pas à quel point Warsh se montre hawkish, mais l’évolution des bons du Trésor américains.
Si seuls les taux à 2 ans montent, tandis que les taux à 10 et 30 ans restent stables, il s’agit simplement d’une nouvelle évaluation par le marché des taux à court terme, et les actions liées à l’IA ne sont pas forcément condamnées immédiatement.
Si les taux à 2, 10 et 30 ans bondissent tous ensemble, surtout si le 10 ans repasse au-dessus de son précédent sommet, la situation est complètement différente.
Les coûts de financement augmentent partout, et l’IA aux valorisations élevées prend les premiers coups.
Mon analyse est très simple.
Warsh est hawkish, mais on n’en est pas encore à un facteur négatif systémique.
Le vrai danger, c’est que les trois éléments suivants apparaissent simultanément :
La Fed reste hawkish.
Le taux à 10 ans des bons du Trésor américains dépasse son précédent sommet.
Les bénéfices liés à l’IA commencent à ralentir.
Si ces trois éléments se heurtent, l’IA aux valorisations élevées ne connaîtra pas une simple correction : ce sera une purge des valorisations.
repost-content-media
Les positions short engrangent des profits@JS大鲨鱼
post-image
  • 1
  • 1
Un short sur ZEC, et c’est fini.
JsBigShark
Je suis clairement baissier sur la tendance à moyen et long terme de ZEC : compte à rebours avant le retour à zéro.
La raison principale est unique :
Les capitaux institutionnels dont elle aura le plus besoin à l’avenir sont en train d’être bloqués par la réglementation.
L’AMLR de l’Union européenne ne concerne pas vraiment les traders ordinaires, mais l’ensemble du système financier réglementé.
Les banques.
Les institutions financières.
Les sociétés de gestion de fonds.
Les sociétés d’investissement.
Les fonds d’assurance.
Les gestionnaires d’actifs.
Les CASP conformes.
Les dépositaires et les intermédiaires financiers associés.
À l’avenir, ces institutions seront confrontées à des restrictions de conformité claires lorsqu’elles traiteront des actifs crypto anonymisés, obfusquant les transactions ou renforçant la confidentialité.
C’est le plus gros problème à long terme de ZEC.
Car un actif peut voir son prix propulsé très haut par la manipulation du marché.
Mais pour maintenir durablement une valorisation de plusieurs milliards, voire de plus de dix milliards de dollars, il faut en définitive que des capitaux institutionnels continuent d’affluer.
Sans système bancaire.
Sans grands fonds.
Sans capitaux d’assurance.
Sans gestionnaires d’actifs traditionnels.
Sans achats réguliers d’institutions conformes.
Sur quoi cette capitalisation pourrait-elle donc reposer à long terme ?
Sur le fait que les market makers revendent des jetons entre leurs propres mains ?
Sur l’explosion des positions short perpétuelles ?
Sur la poursuite de la hausse par les particuliers ?
Tout cela peut fabriquer un prix.
Mais pas un véritable capital à long terme.
Ce qui induit le plus facilement les gens en erreur avec ZEC actuellement, c’est de confondre « prix très élevé » et « forte reconnaissance par le marché ».
En réalité, si les tokens sont très concentrés, que l’offre réellement en circulation est très faible et que le prix peut être propulsé très haut par une petite quantité de capitaux marginaux.
500 dollars, c’est possible.
800 dollars, c’est possible.
1 000 dollars, voire davantage, c’est même possible.
Car la capitalisation n’est que :
le dernier prix de transaction × l’offre en circulation.
Cela ne signifie pas que des capitaux d’un montant équivalent sont réellement entrés.
La capitalisation considérable de ZEC que l’on observe actuellement n’est donc peut-être qu’un chiffre comptable amplifié par une offre en circulation extrêmement faible.
Le véritable problème vient ensuite.
Lorsque les principaux détenteurs voudront encaisser, qui achètera ?
Auparavant, le marché pouvait encore raconter une histoire :
Un ETF américain.
Une allocation institutionnelle.
L’entrée de la finance traditionnelle.
Mais le dépôt d’une demande d’ETF ne signifie pas qu’elle sera forcément approuvée.
Si l’actif sous-jacent présente lui-même une forte concentration des tokens, une liquidité réelle insuffisante, un prix facilement influençable par quelques comptes, tout en possédant des caractéristiques de confidentialité, les régulateurs devront directement répondre à plusieurs questions particulièrement épineuses :
La formation des prix est-elle réelle ?
Le marché est-il facilement manipulable ?
La NAV est-elle fiable ?
Comment les market makers peuvent-ils se couvrir efficacement ?
La profondeur du marché spot est-elle suffisante lors de souscriptions et de rachats importants ?
Les régulateurs peuvent-ils réellement comprendre la structure des tokens sous-jacents ?
Si ces problèmes ne sont pas résolus, cette prétendue « institutionnalisation » ne sera qu’une histoire.
Or, ce que fait actuellement l’Europe réduit précisément davantage l’espace permettant à ZEC d’entrer dans le système financier traditionnel.
Cela crée une structure extrêmement dangereuse :
Le prix augmente de plus en plus.
La capitalisation devient de plus en plus importante.
Mais les institutions financières capables de l’absorber légalement, conformément aux règles et à grande échelle sont, elles, de moins en moins nombreuses.
C’est le point qui mérite le plus d’attention.
À court terme, ZEC peut encore poursuivre sa hausse.
Pour un actif fortement contrôlé, le sommet n’est jamais déterminé par la valorisation.
Tant que les market makers ne libèrent pas leurs tokens, que l’offre flottante reste faible et que les positions short sont suffisamment nombreuses, l’actif peut tout à fait continuer à monter, continuer à forcer les vendeurs à découvert à racheter et continuer à fabriquer une capitalisation plus élevée.
Mais à long terme, il faut nécessairement revenir à la logique fondamentale du capital :
Qui fournit la liquidité finale ?
Si les institutions financières européennes se retirent progressivement.
Si les ETF américains et le processus d’institutionnalisation sont à nouveau freinés par les problèmes de concentration, de liquidité et de manipulation du marché.
Alors le problème auquel ZEC sera finalement confronté ne sera pas de savoir si elle peut encore continuer à monter.
Mais plutôt :
À qui ces énormes quantités de tokens seront-elles finalement vendues ?
Les market makers peuvent contrôler le prix.
Ils peuvent contrôler l’offre flottante.
Ils peuvent contrôler la volatilité à court terme.
Ils peuvent même fabriquer une histoire de cent milliards de dollars qui semble extrêmement séduisante.
Mais la seule chose qu’ils ne peuvent pas contrôler, c’est la quantité d’argent réel que le monde extérieur est disposé à engager pour acheter ces tokens.
Voilà la logique centrale qui me rend le plus baissier sur ZEC à moyen et long terme.
On peut fabriquer le prix.
On ne peut pas fabriquer le pouvoir d’achat institutionnel.
Lorsqu’un actif voit son prix augmenter de plus en plus tandis que les grands capitaux capables de l’absorber conformément aux règles sont de moins en moins nombreux, cet écart finira nécessairement par être réévalué par le marché.
repost-content-media
ZEC+1,29%
Charger plus