
Partagez vos idées
placeholder
Article
ZIL : ratio de volume à 4,1 fois, hausse de 20 %, les shorts paient encore le taux : les longs ne paniquent pas cette fois
$ZIL a gagné 20 %, s’affichant à 0,003725, avec un ratio de volume de 4,1 fois et une sortie directe de la bande supérieure de Bollinger. Je me range ici du côté haussier : j’achète uniquement sur repli, sans poursuivre la hausse.

Le volume est bien réel — 3,06 millions d’USDT échangés en 24 h, soit plus de quatre fois la moyenne sur 30 jours ; le taux de financement est de -0,076 %, et malgré une telle hausse, les shorts paient encore ; l’OI atteint 1,25 milliard de to
ZIL+20,37%
Tout le monde ignore le RSI à 15 min de BNB, qui signale une forte survente à 27,95.
$BNB /USDT - LONG
Plan de trading :
Entrée : 751,20 – 753,30
SL : 742,16
TP1 : 759,82
TP2 : 764,87
TP3 : 772,44
Pourquoi cette configuration ?
Pourquoi maintenant ? La tendance journalière reste fermement haussière, ce qui signifie que ce repli constitue une configuration de continuation, et non un retournement. Le RSI à 15 min, à 27,95, confirme l’épuisement à court terme, offrant aux acheteurs un point d’entrée asymétrique. L’ATR à 1 h de 4,205607 nous indique que les variations normales des prix sont faible
BNB-0,62%
Quelque chose me dit qu’on va monter plus haut.
post-image
🚀 MSTR en tête du Nasdaq 100 ! 📈🔥
MicroStrategy (MSTR) attire l’attention du marché grâce à une forte dynamique, maintenant les traders de Bitcoin et des marchés technologiques concentrés sur sa performance. ₿
👀 Points clés à surveiller : • dynamique du cours de MSTR
• influence du Bitcoin sur MSTR
• sentiment du marché du Nasdaq 100
• volume des échanges et volatilité
🧊 Ice Trader — Restez vigilants, gérez le risque et surveillez les niveaux clés.
#MSTRTopsNasdaq100 #MSTR #Bitcoin #Nasdaq100 #IceTrader
MSTR+16,35%
BTC-0,59%
NAS100+0,81%
  • 3
  • 1
🌈 Inspiration pour les diffusions en direct Gate Live - 20 septembre
Sujets populaires recommandés :
🔹 La capitalisation du Bitcoin dépasse celle de Tesla ! BTC revient dans le top 15 mondial des capitalisations, quel potentiel de hausse reste-t-il ?
🔹 Michael Saylor reparle des actifs numériques ! Il estime que le meilleur moyen de protéger l’innovation est d’accroître l’adoption : sur quoi reposera la prochaine phase de croissance de la crypto ?
🔹 Strategy en tête du Nasdaq 100 sur le dernier mois ! Le rebond du Bitcoin entraîne MSTR, la hausse peut-elle se poursuivre ?
🔹 SOL dépasse 11
post-image
BTC-0,59%
TSLA-0,49%
MSTR+16,35%
SOL-3,79%
  • 5
  • 4
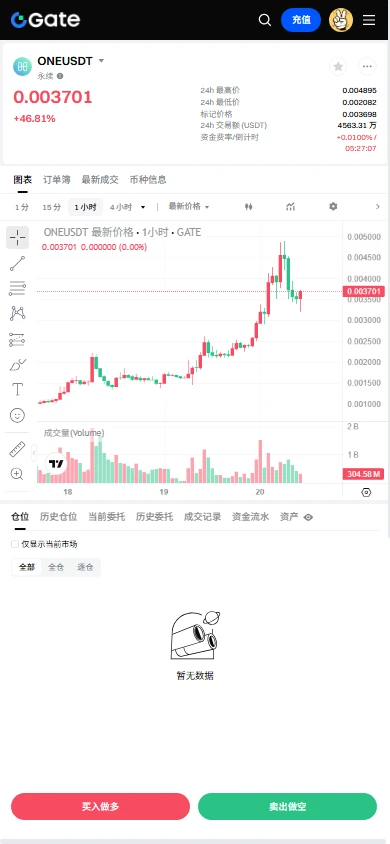
【$ONE Signal】 Position longue sur reprise du support en 1H + short squeeze dû au taux de financement négatif
$ONE Reprise du support sur repli en 1H, RSI 4H à 78,34 en zone haute, déséquilibre de la profondeur des achats du carnet d’ordres de +15,47 %, nombreux ordres en attente sous 0,003865.
🎯Direction : position longue
⚡Entrée/ordres en attente : 0,003896774 - 0,003908500
🛑Stop-loss : 0,003865553
🚀Objectif 1 : 0,003972920
🚀Objectif 2 : 0,004005130
🛡️Gestion de la position :
- Stratégie d’exécution : une fois l’objectif 1 atteint, réduire la position de 50 % et remonter le stop-loss au
post-image
À L’INSTANT : Zhipu AI fait face à l’opposition de Taiyuan Chengming Technology, qui l’accuse d’avoir téléversé automatiquement l’intégralité des données du projet via ZCode et exige leur suppression, la divulgation des informations concernées ainsi que la preuve de leur effacement. $AI?
post-image
ZHIPU AI+5,40%
Personne ne parle de la configuration short sur SKHYNIX qui se forme actuellement.

$SKHYNIX /USDT - VENTE À DÉCOUVERT

Plan de trading :
Entrée : 1341,96 – 1344,34
SL : 1354,53
TP1 : 1334,61
TP2 : 1328,92
TP3 : 1320,39

Pourquoi cette configuration ?
Pourquoi maintenant ? La tendance en 4 h évolue dans une fourchette, mais le cours en 1 h à 1343,15 se situe exactement sur l’entry_ref, tandis que le RSI en 15 min à 55,09 montre que le marché n’est ni en surachat ni en survente, créant un déclencheur net pour une vente à découvert. L’ATR en 1 h de 4,74262 nous indique que la volatilité est s
SKHYNIX+0,33%
#BOJHikesTo1.25%31YearHigh
LE JAPON VIENT DE CHANGER L’ÉQUATION MACROÉCONOMIQUE MONDIALE
La Banque du Japon a franchi une nouvelle étape majeure en s’éloignant de son ère de taux ultra-bas.
La BOJ a relevé son taux directeur de 25 points de base, de 1,00 % à 1,25 %, portant les taux japonais à leur plus haut niveau en 31 ans. La décision a été adoptée par 7 voix contre 2, montrant que ce changement de politique suscite encore des désaccords importants au sein de la banque centrale.
Mais le plus intéressant n’a pas été la hausse des taux elle-même.
C’est la réaction du marché.
Le yen s’est aff
CryptoChampion
#BOJHikesTo1.25%31YearHigh
LE JAPON VIENT DE CHANGER L’ÉQUATION MACROÉCONOMIQUE MONDIALE
La Banque du Japon a franchi une nouvelle étape majeure en s’éloignant de son ère des taux ultra-bas.
La BOJ a relevé son taux directeur de 25 points de base, de 1,00% à 1,25%, portant les taux japonais à leur plus haut niveau en 31 ans. La décision a été adoptée par 7 voix contre 2, montrant que ce changement de politique suscite encore des désaccords significatifs au sein de la banque centrale.
Mais l’aspect le plus intéressant n’était pas la hausse des taux elle-même.
C’était la réaction du marché.
Le yen s’est affaibli après la décision, l’USD/JPY s’est rapproché de la zone 157–158 et les actions japonaises sont restées solides. Le Bitcoin a également fortement rebondi, tandis que les marchés mondiaux continuaient d’intégrer des anticipations de taux d’intérêt plus élevés.
Cela me montre que les marchés se concentrent moins sur la hausse annoncée de 25 points de base que sur ce qui se passera ensuite.
POURQUOI 1,25% EST IMPORTANT
Le Japon a passé des décennies avec des conditions monétaires exceptionnellement accommodantes. Passer à 1,25% représente une nouvelle étape de la normalisation.
La BOJ surveille de près plusieurs facteurs d’inflation :
La demande liée à l’IA
Les prix des semi-conducteurs
La dépréciation du yen
Les prix du pétrole brut
La croissance des salaires
Le comportement des entreprises en matière de fixation des prix
Les conditions économiques mondiales
Les perspectives de juillet de la BOJ indiquaient que l’inflation pourrait dépasser nettement 2% au second semestre de l’exercice 2026, notamment parce que la demande de semi-conducteurs stimulée par l’IA, la dépréciation du yen et la hausse des prix du pétrole brut poussent les coûts à la hausse.
Cela crée une situation inhabituelle.
L’IA soutient l’activité économique et la demande des entreprises japonaises, mais le même cycle d’investissement dans l’IA peut également contribuer à la hausse des prix des semi-conducteurs, des équipements et de l’électricité. Les responsables de la BOJ ont spécifiquement souligné ce lien.
LE YEN A FAIT L’INVERSE
Normalement, des taux d’intérêt plus élevés peuvent soutenir une devise.
Cette fois, le yen s’est affaibli.
Reuters a rapporté que l’USD/JPY avait augmenté jusqu’à 1,3%, vers 158,05, après la décision de la BOJ, les traders se concentrant sur le vote divisé et l’absence d’indications fortes concernant le rythme des futures hausses de taux.
C’est une leçon importante pour les marchés :
Une hausse des taux ne renforce pas automatiquement une devise.
Les marchés intègrent les anticipations.
Si les investisseurs pensent que les taux japonais augmenteront lentement tandis que les taux américains resteront comparativement élevés, le différentiel de taux d’intérêt peut continuer à soutenir l’USD/JPY.
Pour moi, la zone 156–158 est donc importante à surveiller.
ACTIONS JAPONAISES : UNE HISTOIRE PAS SIMPLEMENT BAISSIÈRE
Le Nikkei 225 a gagné environ 1,4% après la décision de la BOJ, montrant que des taux plus élevés n’ont pas immédiatement entraîné une vaste liquidation des actions.
La faiblesse du yen peut soutenir les exportateurs, car les bénéfices réalisés à l’étranger se convertissent en davantage de yens.
Dans le même temps :
Des taux plus élevés peuvent accroître les coûts de financement.
Les banques peuvent potentiellement bénéficier de revenus d’intérêts et de marges de crédit plus élevés.
Les entreprises technologiques et de semi-conducteurs peuvent bénéficier de la demande liée à l’IA.
Les entreprises nationales fortement endettées peuvent devenir plus sensibles aux coûts d’emprunt.
Cela signifie que la rotation sectorielle pourrait être plus importante que le simple fait de qualifier le marché actions japonais de haussier ou de baissier.
LES SEMI-CONDUCTEURS SONT LE LIEN CLÉ
Le secteur japonais des semi-conducteurs se trouve directement au cœur de cette histoire macroéconomique.
La demande d’infrastructures liées à l’IA accroît la demande de puces, d’équipements pour semi-conducteurs, de matériaux et d’infrastructures connexes. Les responsables de la BOJ ont indiqué que cette demande affectait déjà les prix dans certains secteurs de l’économie.
Les prochaines variables que je surveillerais sont :
Les dépenses dans les infrastructures liées à l’IA
La demande de HBM et de mémoire
Les investissements dans les centres de données
Les prix mondiaux des semi-conducteurs
L’USD/JPY
Les actions technologiques américaines
Les rendements obligataires mondiaux
Si le yen reste faible et que la demande mondiale d’IA demeure forte, les exportateurs japonais de semi-conducteurs pourraient continuer à attirer l’attention des marchés.
Mais si les valorisations technologiques mondiales subissent une correction majeure, les actions japonaises de semi-conducteurs pourraient également devenir vulnérables.
OR ET BITCOIN
L’or reste un autre indicateur macroéconomique important.
Avec des rendements mondiaux élevés et le Brent toujours autour de la zone des 100 dollars et plus, les anticipations d’inflation et les rendements réels restent importants pour l’XAU/USD. Reuters a indiqué que l’or se situait autour de 4 383 dollars le 18 septembre.
Pour moi, 4 400 dollars reste une zone de décision majeure à court terme.
Le Bitcoin montre également que la hausse des taux de la BOJ ne signifie pas automatiquement que les actifs risqués doivent baisser.
Reuters a rapporté que le Bitcoin avait rebondi d’environ 5,9%, vers 81 000 dollars, après la décision de la BOJ.
La question principale devient donc celle de la liquidité.
Je continuerais à surveiller :
BTC 77 000 dollars–$75K
USD/JPY 156–158
Or 4 400 dollars
La dynamique du Nikkei
Les rendements des bons du Trésor américain
Le Nasdaq et les actions de semi-conducteurs
QUE SE PASSERA-T-IL ENSUITE ?
La prochaine réunion de politique monétaire de la BOJ est prévue les 29 et 30 octobre, laissant aux marchés plusieurs semaines pour assimiler l’inflation, les salaires, les mouvements de change et les données économiques.
La question importante n’est plus simplement :
« La BOJ a-t-elle relevé ses taux ? »
La question plus importante est :
« À quelle vitesse le Japon peut-il continuer à normaliser sa politique sans exercer une pression excessive sur la croissance intérieure ou les marchés financiers ? »
J’éviterais de courir après la première réaction.
Dans un environnement très volatil, je préfère une exposition progressive : 30% au départ, 30% supplémentaires après confirmation et 40% réservés à un nouveau test, tout en maintenant le risque total du compte autour de 1–2%.
Le Japon s’enfonce davantage dans un monde où les taux ultra-bas ne sont plus la norme.
Et cette transition pourrait influencer non seulement le yen et le Nikkei, mais aussi les obligations mondiales, l’or, les actions technologiques et la liquidité des cryptomonnaies.
#GateLive金十狂欢季 #weeklyshare #GateMeme狂欢季 @Gate_Square #ShareWeekly
repost-content-media
BTC-0,59%
JPN225+0,23%
XAUUSD+0,83%
NDAQ+2,44%
  • 3
#日本央行加息至1.25%创31年新高 #Gate广场中秋团圆局 La hausse des taux japonais de 25 points de base à 1 % atteint un plus haut de 31 ans : pourquoi le yen baisse-t-il au lieu de monter ?
Le 18 septembre, la Banque du Japon a relevé son taux directeur de 25 points de base, à 1,25 %, atteignant son niveau le plus élevé depuis avril 1995. Il s’agit d’une nouvelle hausse des taux, après celle de juin, lorsque la Banque du Japon avait relevé le taux de 0,75 % à 1 %, et d’une étape importante dans l’abandon par le Japon de sa politique monétaire ultra-accommodante de longue date. Mais le marché a enregistré un résult
post-image
ThisIsTranslateContent:
#日本央行加息至1.25%创31年新高 #Gate广场中秋团圆局 La hausse des taux de 25 points de base au Japon, à 1 %, atteint un plus haut de 31 ans : pourquoi le yen ne monte-t-il pas, mais baisse-t-il ?
Le 18 septembre, la Banque du Japon a relevé son taux directeur de 25 points de base à 1,25 %, son niveau le plus élevé depuis avril 1995. Il s’agit de la deuxième hausse de taux après celle de juin, lorsque la Banque du Japon avait relevé le taux de 0,75 % à 1 %, et d’une étape importante dans la sortie du Japon de sa longue politique monétaire ultra-accommodante. Mais le marché a connu un résultat apparemment « illogique » : malgré la hausse des taux au Japon, le yen n’a pas progressé et a continué de baisser. Au 18 septembre dans l’après-midi, le yen face au dollar est temporairement tombé autour de 157,76, avec une baisse de plus de 1 % en séance ; cette semaine, le yen face au dollar a également cumulé une baisse d’environ 2,6 %.
Alors, pourquoi le yen baisse-t-il malgré la hausse des taux par la Banque du Japon ? La réponse n’est pas complexe. Ce qui détermine véritablement le taux de change, ce n’est jamais une hausse de taux en elle-même, mais l’évolution future des taux et la question de savoir si l’écart de taux entre le Japon et les États-Unis va réellement se réduire.
I. La hausse des taux au Japon n’a pas réussi à faire progresser le yen : après la hausse, le yen a chuté de plus de 1 % face au dollar.
Selon la logique traditionnelle, lorsqu’une banque centrale relève ses taux, cela signifie que le rendement des actifs nationaux augmente, que des capitaux peuvent affluer et que la monnaie nationale devrait être soutenue. Mais le problème du yen est précisément le suivant : le Japon a relevé ses taux, mais le marché estime que le rythme des futures hausses pourrait être moins rapide que prévu.
Le 18 septembre, la Banque du Japon a approuvé par 7 voix contre 2 une hausse de 25 points de base, portant le taux à 1,25 %. Il s’agit du niveau le plus élevé depuis 31 ans, mais deux membres ont voté contre et demandé le maintien du taux à 1 %. Le marché a ensuite interprété ce résultat comme le signe que la Banque du Japon ne soutenait pas unanimement un resserrement plus rapide. Parallèlement, la Réserve fédérale a également relevé cette semaine son taux directeur de 25 points de base, à 3,75 %—4 %.
Autrement dit, même si le Japon a relevé ses taux, le dollar a augmenté dans la même proportion, et l’écart de taux entre le Japon et les États-Unis reste très marqué.
Plus important encore, le marché ne négocie pas la question de savoir si les taux augmentent « aujourd’hui », mais celle de savoir « de combien ils pourront encore augmenter à l’avenir ». Si le taux japonais passe de 1 % à 1,25 %, tandis que le taux américain reste nettement supérieur à celui du Japon, la variation de l’écart de taux provoquée par une seule hausse reste en réalité limitée.
Ainsi, le marché n’a pas massivement acheté de yens du seul fait de la hausse des taux japonais. Au contraire, après avoir confirmé que la Banque du Japon n’avait pas envoyé de signal plus fort en faveur d’une série de hausses, il a de nouveau accru la demande de dollars. C’est pourquoi on a assisté à cette scène apparemment contradictoire : la Banque du Japon relève ses taux, mais le yen baisse. En réalité, il ne s’agit pas d’un échec de la hausse des taux, mais d’une réévaluation par le marché du « rythme des futures hausses ».
II. Les anticipations d’une nouvelle hausse des taux au Japon cette année n’ont pas augmenté.
C’est probablement la question qui préoccupe le plus le marché après la hausse des taux de la Banque du Japon le 18 septembre. La Banque du Japon a effectivement relevé ses taux, mais elle n’a pas clairement indiqué au marché quand aurait lieu la prochaine hausse. Le vote de 7 voix contre 2 lors de la réunion du 18 septembre montre en lui-même que des divergences existent au sein de la Banque du Japon concernant le rythme des hausses. Si les neuf membres disposant du droit de vote avaient tous soutenu la hausse, le marché aurait pu juger plus facilement que la politique monétaire japonaise entrait dans un cycle de resserrement plus clairement défini. Mais deux membres se sont cette fois publiquement opposés à la hausse. Les paris du marché sur une poursuite des hausses au Japon cette année n’ont donc pas nettement augmenté à la suite de cette décision.
Après la réunion, le gouverneur de la Banque du Japon, Kazuo Ueda, a également souligné qu’aucun rythme fixe n’avait été prédéfini pour les futurs ajustements de taux et qu’il n’existait pas de mécanisme prévoyant automatiquement « une hausse tous les trois mois ». La banque centrale réévaluera la situation à chaque réunion en fonction de l’évolution des prix, des salaires, de l’économie et des marchés financiers.
Bien entendu, Ueda n’a pas non plus fermé la porte à de nouvelles hausses. Il a déclaré que, si les risques inflationnistes augmentaient nettement, la Banque du Japon n’excluait pas une hausse ponctuelle de 50 points de base, ni même la possibilité de relever les taux lors de réunions successives. Cette déclaration est très importante. Elle signifie que la Banque du Japon est progressivement passée de la question de savoir « s’il faut relever les taux » à celle de « la rapidité de ces hausses ». Pour l’instant, toutefois, la Banque du Japon souhaite toujours éviter un resserrement trop rapide des conditions financières. La raison est très concrète : l’économie japonaise a encore besoin de temps pour s’adapter à des taux plus élevés, tandis que les coûts de financement des entreprises, l’immobilier, les actifs financiers et les prêts aux ménages seront tous affectés. Ainsi, la capacité du yen à se renforcer véritablement dépendra non seulement du niveau atteint par les taux japonais, mais aussi de la conviction du marché que la Banque du Japon poursuivra ses hausses. Si les anticipations de hausse continuent de se renforcer, le yen pourrait retrouver un soutien ; si les hausses entrent dans un mode lent et progressif, l’écart de taux entre le Japon et les États-Unis pourrait continuer à peser durablement sur le yen.
III. En août 2026, l’inflation japonaise s’est déjà rapprochée de l’objectif de la Banque du Japon.
Pourquoi la Banque du Japon doit-elle désormais continuer à envisager des hausses de taux ?
L’une des réponses est l’inflation. Les données publiées le 18 septembre par le ministère japonais des Affaires intérieures et des Communications montrent qu’en août 2026, l’IPC national japonais a augmenté de 1,9 % sur un an ; hors produits frais et énergie, l’IPC a également progressé de 1,9 % sur un an. Autrement dit, l’inflation japonaise se rapproche de plus en plus de l’objectif de 2 % de la Banque du Japon. Plus important encore, la Banque du Japon ne s’inquiète pas uniquement du niveau actuel de l’IPC, mais aussi de la capacité des hausses de coûts à continuer de se transmettre aux entreprises et aux consommateurs. La hausse des prix de l’énergie, la dépréciation du yen et l’augmentation du prix de produits tels que les semi-conducteurs peuvent toutes accroître les coûts des entreprises. Si celles-ci parviennent à répercuter ces hausses sur les consommateurs, le choc initial des prix de l’énergie et des importations pourrait progressivement se transformer en une inflation intérieure plus généralisée. C’est ce qui distingue le plus la situation actuelle de celle des précédentes décennies pour la Banque du Japon.
Par le passé, la principale crainte du Japon était la déflation. Les entreprises rechignaient à augmenter leurs prix, les ménages hésitaient à consommer, la croissance des salaires était faible et la banque centrale ne pouvait stimuler l’économie qu’au moyen de taux extrêmement bas, voire négatifs. Désormais, la Banque du Japon commence à redouter un autre problème : l’inflation pourrait-elle passer de « trop faible » à « supérieure à l’objectif » ? Dans son rapport de perspectives de juillet, la Banque du Japon prévoyait une hausse moyenne de 2,5 % de l’IPC sous-jacent hors produits frais pour l’exercice 2026, ainsi qu’une croissance du PIB réel de 0,6 %. Le rapport indiquait également que le prix du pétrole, la dépréciation du yen et la hausse du prix des semi-conducteurs due à la demande liée à l’IA pourraient tous pousser les prix à la hausse.
La logique de la politique japonaise est donc en train de changer : auparavant, il fallait trouver des moyens de faire monter l’inflation ; désormais, il faut empêcher qu’elle n’augmente trop rapidement. Il s’agit également d’un signal important de l’entrée du Japon dans une phase de normalisation de sa politique monétaire.
IV. L’ère des taux négatifs est définitivement terminée au Japon.
Si l’on prend davantage de recul, la hausse de taux du 18 septembre revêt une importance bien supérieure à 25 points de base. Elle signifie que la politique monétaire ultra-accommodante menée par le Japon pendant plusieurs décennies touche véritablement à sa fin.
En mars 2024, la Banque du Japon a mis fin à sa politique de taux négatifs et abandonné parallèlement le contrôle de la courbe des rendements. Depuis, les taux japonais ont progressivement commencé à revenir vers un niveau normal.
En juin 2026, la Banque du Japon a relevé son taux à 1 %, puis l’a encore porté à 1,25 % en septembre. Passer de taux négatifs à 1,25 % peut sembler n’être qu’une évolution de quelques chiffres, mais cela représente en réalité un tournant majeur pour l’environnement financier japonais.
Par le passé, le Japon s’est longtemps appuyé sur des taux extrêmement bas pour stimuler son économie. La principale caractéristique de cette politique était le faible coût de l’emprunt. Les coûts de financement étaient bas pour les entreprises comme pour les ménages, et le Japon constituait également l’une des plus grandes sources mondiales de financement à faible coût. De nombreux capitaux se sont ainsi dirigés vers l’étranger, donnant naissance au célèbre « carry trade sur le yen ».
Désormais, à mesure que les taux japonais augmentent, cette logique est en train de changer. Les entreprises et les ménages japonais devront à l’avenir faire face à des coûts d’emprunt plus élevés, mais les épargnants et les banques commenceront également à percevoir davantage de revenus d’intérêts.
Plus important encore, le rendement des actifs japonais eux-mêmes augmente. Si le Japon continue à relever ses taux et que le yen se renforce progressivement, le modèle consistant à « emprunter des yens bon marché pour investir dans des actifs étrangers à rendement élevé » sera de plus en plus contraint. Cela ne signifie pas que le carry trade sur le yen disparaîtra soudainement, mais que l’environnement sur lequel il repose est en train de changer.
Par le passé, le principal avantage du Japon était le yen bon marché. À l’avenir, le Japon pourrait bénéficier d’un autre avantage : des rendements intérieurs plus élevés, un yen plus fort et le rapatriement des capitaux nationaux.
Ainsi, ce qui mérite réellement l’attention dans la hausse des taux japonais n’est pas la raison pour laquelle le yen a baissé de 1 % aujourd’hui. C’est plutôt le fait que le Japon passe progressivement du statut d’économie fournissant depuis longtemps des capitaux à faible coût à celui d’économie dont les taux et les rendements des actifs commencent tous deux à augmenter. Cela pourrait signifier que le recul du carry trade sur le yen ne marque pas nécessairement la fin de l’histoire des investissements au Japon. Au contraire, il pourrait constituer le point de départ d’une nouvelle évolution de la logique des marchés financiers et des flux de capitaux japonais.$USDJPY
repost-content-media
USDJPY+0,58%
Hier, j’ai réussi à prendre 100 points.
Pour être honnête, c’est assez pénible : après avoir été coupé, il faut recommencer. Je dois passer beaucoup plus de temps chaque jour à surveiller le marché.
Je n’y crois pas, c’est le dernier entêtement.
post-image
Stratégie BTC de 筒哥 pour le 9.20
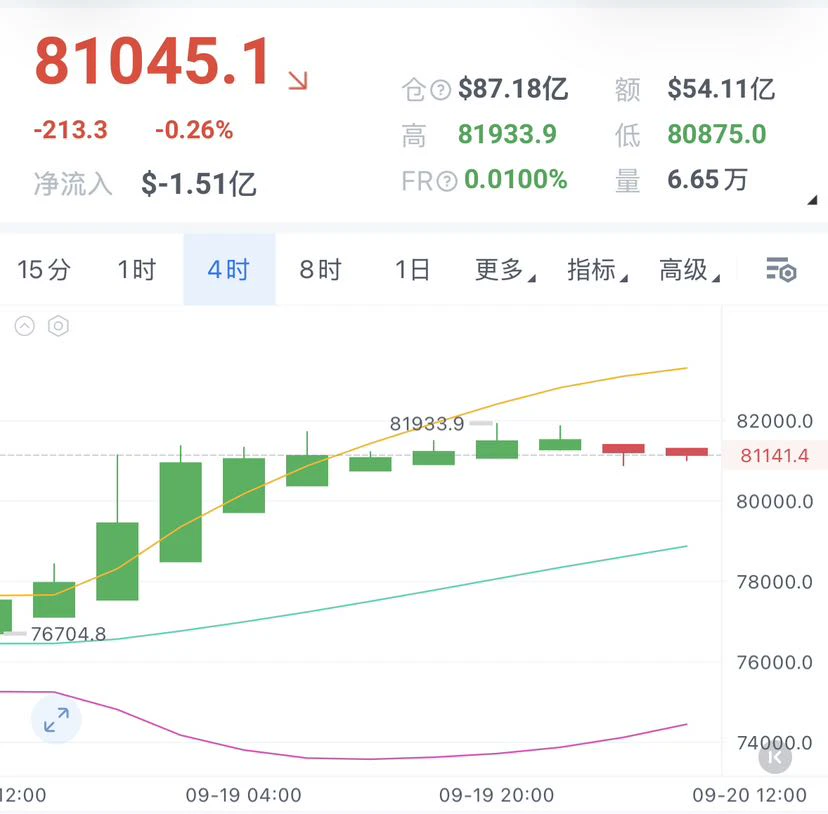
$BTC 818-825 : ouvrir une petite position vendeuse près de 825, stop à 830, premier objectif à 805, deuxième objectif à 790.
Sur un retour près de 805, observer le support, ouvrir une petite position acheteuse, stop à 800, objectif à 815-820.
Prix actuel : 81045. Hier, le mouvement ressemblait beaucoup à une tentative de cassure : le prix a progressé sans cesse, atteignant un plus haut à 81933, à un dernier effort des précédents sommets à 822-828.
Mais la cassure n’a finalement pas eu lieu. Ce genre de mouvement pousse facilement à s’emballer : en voyant le pri
post-image
BTC-0,51%
#USAIConceptStocksRally
Oui — mais le récent mouvement ressemble davantage à un rebond des valeurs à bêta élevé liées à l’IA et aux infrastructures qu’à la preuve d’un marché haussier durable et généralisé de l’IA.
* Le contexte est favorable : le rallye de jeudi a vu le Nasdaq gagner 1,69 %, tandis que les semi-conducteurs et les valeurs liées aux infrastructures de l’IA ont mené la hausse. AP a attribué une partie du rallye généralisé à la baisse des prix du pétrole et au recul du rendement des bons du Trésor américain à 10 ans.
* La demande en IA reste le principal soutien fondamental. Les
NDAQ+2,44%
ARM+4,07%
AMD+2,76%
NVDA+1,23%
  • 2
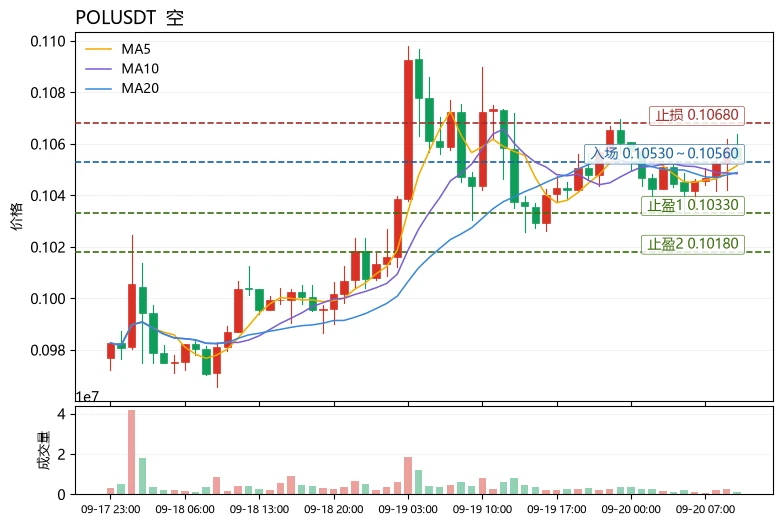
$POL Le détail le plus inhabituel aujourd’hui n’est pas la baisse, mais le fait que le taux de financement reste positif : prix actuel 0,10538, baisse de 2,27 % sur 24 h, tandis que les positions longues paient pour rester en position. Associé à l’indice de peur et de cupidité à 71, en zone de cupidité, cela montre que les particuliers positionnés à la hausse n’ont pas encore capitulé ; ce type de configuration favorise le plus facilement une chasse aux stops avec mèche.
Sur le plan technique, la MA5=0,10516 vient de franchir la MA20=0,104889 à la hausse, les moyennes mobiles courtes soutienne
post-image
AAVE-3,12%
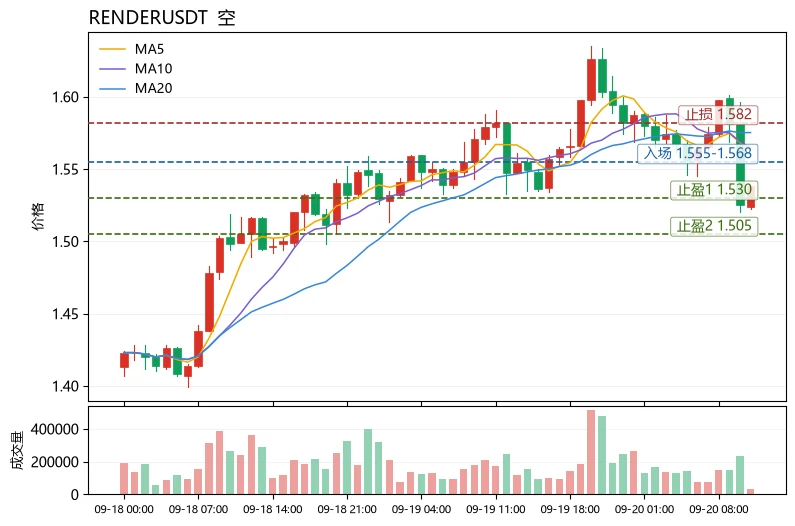
$RENDER Conclusion d’abord : biais baissier à court terme, vendre à découvert sur tout rebond, ne pas courir après la baisse.
Argumentation : MA5=1,5632 est passée sous MA20=1,5752, les moyennes mobiles sont orientées à la baisse, ce qui indique que le coût moyen des 5 dernières bougies est inférieur à celui des 20 dernières et que la structure de tendance s’est détériorée. Le RSI=44,1 se situe sous l’axe médian, mais n’est pas encore en zone de survente, ce qui signifie que la baisse dispose encore d’une marge ; l’histogramme MACD=-0,007066 est négatif et ne converge pas, l’élan ne s’est pas
post-image
RENDER-1,06%
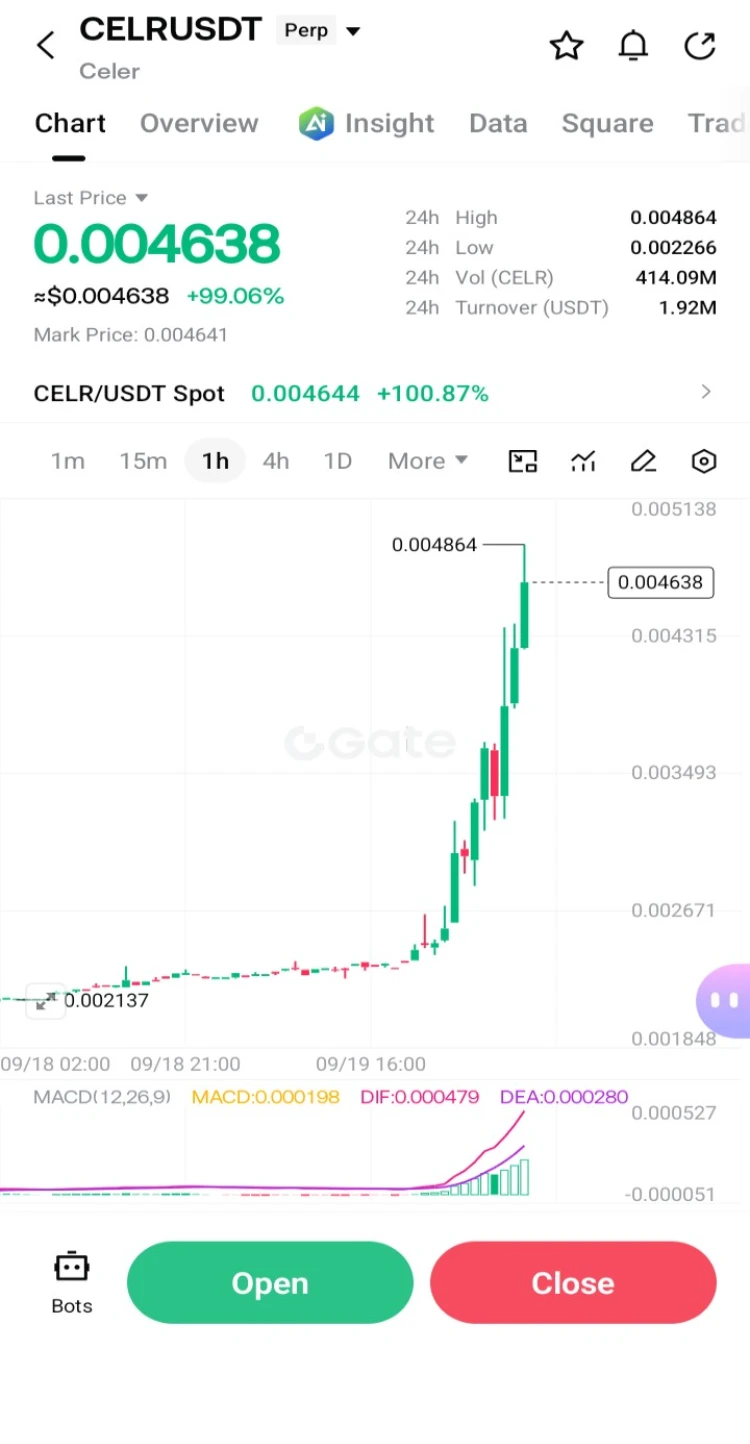
$CELR — Analyse en 4H 📊
WOW… il s’agit d’une cassure haussière majeure. 🔥
Sur le graphique en 4H, CELR a effectué un mouvement explosif depuis la zone de $0,0020 et se négocie désormais autour de $0,0047. La structure est clairement haussière, avec une forte dynamique et des achats agressifs.
Mais il y a un point important ici : le mouvement a déjà dépassé 100 %, il peut donc être risqué de poursuivre aveuglément la bougie actuelle.
👀 Je surveille ces niveaux :
$0,00486–$0,00490 → résistance immédiate / récent sommet
$0,00375–$0,00380 → premier support important
$0,00290–$0,00300 → support
post-image
CELR+102,25%
  • 1
  • 2
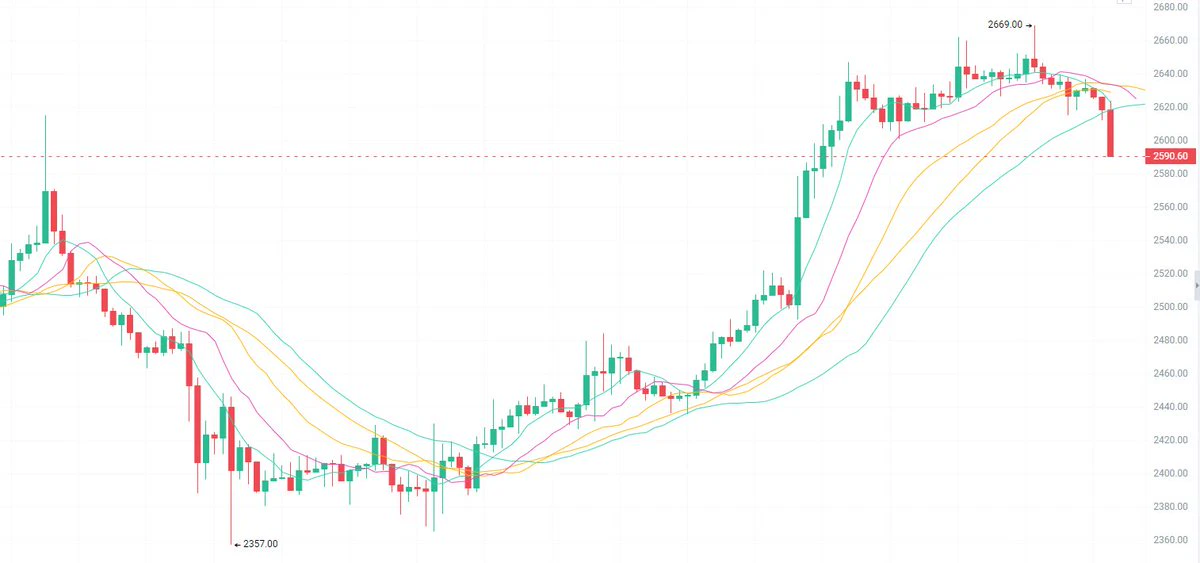
9.20 ETH, position longue vers 2580, défense à 2550, objectifs 2680/2750
L’ETH en 1H a atteint 2669 avant de consolider à des niveaux élevés, le cours actuel est de 2606, les moyennes mobiles courtes sont orientées à la hausse
Le niveau des 2600 est passé de résistance à support, il est plus prudent d’acheter sur un retour pour confirmation que de poursuivre la hausse.
Du côté des nouvelles, les ETF Ethereum ont enregistré des sorties nettes de 140 millions de dollars la semaine dernière, mettant fin à quatre semaines consécutives d’entrées, mais l’ETHA de BlackRock a enregistré une entrée net
post-image
ETH-0,56%
Bonjour, la famille !
Accueillons la lumière du matin et embrassons cette nouvelle journée.
Comme un coquillage,
restons lumineux malgré les tempêtes traversées.
Puissions-nous avancer toujours plus haut,
et accumuler peu à peu notre propre lumière. ✨
post-image
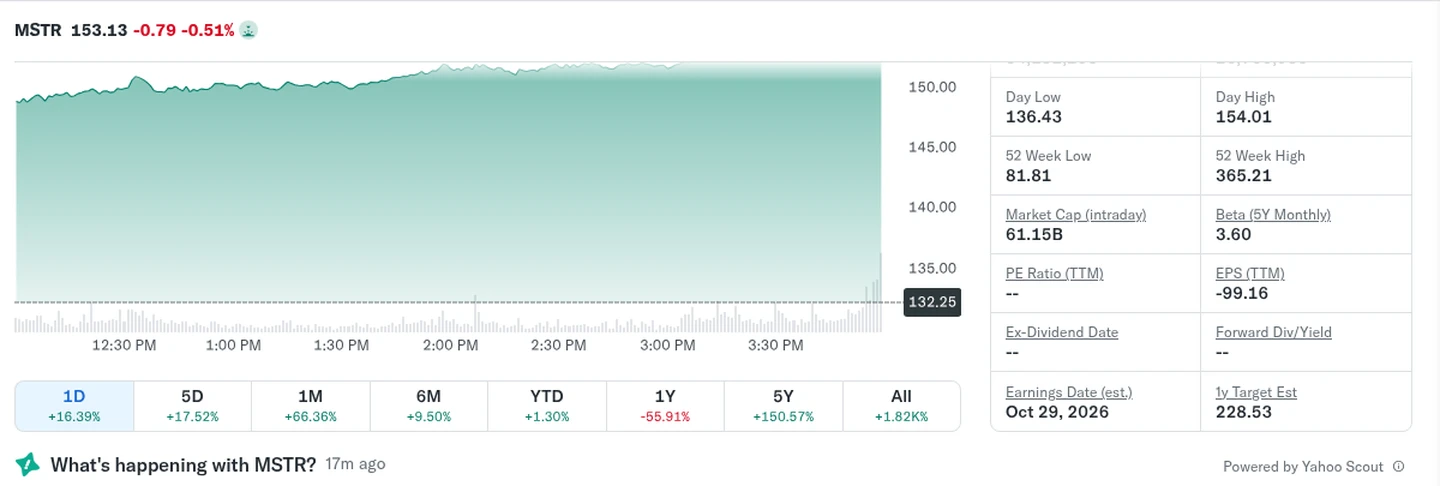
MSTR a gagné environ 16 % en une seule séance, contre seulement environ 6 % pour BTC.
Vendredi, le titre a clôturé autour de 153,92, après être parti d’environ 137. Dans le même temps, BTC est remonté autour de 81 000 ; Strategy détient environ 845 000 BTC dans son bilan.
En termes simples : les actions américaines ont amplifié la volatilité de BTC d’environ 2,5 à 3 fois. À cela s’ajoute l’avancée, par 28 voix contre 21, du projet de loi sur une réserve stratégique de bitcoins par la commission bancaire du Sénat, ce qui échauffe encore davantage le sentiment.
À mon avis : il s’agit d’une réson
post-image
MSTR+16,35%
BTC-0,59%
  • 1
Charger plus

Rejoignez les utilisateurs de 40 M dans notre communauté grandissante

⚡️ Rejoignez les utilisateurs de 40 M dans la discussion sur l'engouement pour les cryptomonnaies

💬 Interagissez avec vos créateurs préférés

👍 Découvrez ce qui vous intéresse

Sujets populaires

BTCRetakes81K

56.13k Vues59.73k discussions en cours

BTC has reclaimed the $81,000 level and is consolidating near 81K. The $79,800-$80,500 zone serves as near-term support, while $82,000-$82,900 remains key resistance. Funding rates are back to neutral, and spot ETF inflows have resumed. Breakout or pullback?

GarrettJinHolds320MInZEC

37.14k Vues1.39k discussions en cours

MSTRTopsNasdaq100

72.33k Vues2.59k discussions en cours

Afficher plus