Cet article s’appuie sur la contraction de l’offre de stablecoins en tant que définition et cadre d’émission nette. Il se concentre sur la distinction entre paiements et trading, qui perturbe souvent les tableaux de bord affichant des « blockchains actives » alors que la capitalisation totale des stablecoins diminue ou stagne. L’objectif est d’expliquer pourquoi le volume des transactions et l’utilisation quotidienne pour les paiements peuvent augmenter, sans que le montant des dollars immobilisés dans l’USDT, l’USDC et les stablecoins d’émetteurs comparables doive croître au même rythme.
Points clés
- L’offre en circulation est un stock, tandis que le volume des paiements est un flux : des infrastructures actives n’exigent pas un encours plus important si les mêmes tokens circulent plus vite dans les usages quotidiens.
- Les émissions brutes et les rachats peuvent tous deux être élevés alors que l’émission nette est proche de zéro. L’encours total évolue donc peu, même lorsque les services primaires restent très actifs.
- La demande de nouvelles liquidités en stablecoins liée au trading sur les plateformes d’échange peut diminuer, même si les consommateurs, les commerçants et les entreprises développent leur utilisation des paiements.
- Le coût d’opportunité et les produits de trésorerie on-chain autres que les stablecoins peuvent limiter l’intérêt de conserver des dollars inutilisés ne générant aucun rendement comparable à celui d’un compte bancaire.
- Considérez les indicateurs de volume des paiements et d’offre comme des estimations complémentaires, et non comme des signaux d’adoption interchangeables pour l’ensemble du marché crypto.
L’offre est un stock, les paiements sont un flux
L’offre en circulation répond à la question suivante : combien de tokens de stablecoins sont actuellement en circulation ? Le volume des paiements et le nombre de transactions répondent à une autre question : combien de fois de la valeur a-t-elle été transférée sur une période donnée ? L’offre de stablecoins mesure en réalité l’encours de tokens assimilables à des espèces, et non l’intensité du trading, la valeur totale verrouillée dans la DeFi, ni les « liquidités disponibles » détenues uniquement sur les plateformes d’échange. Un wallet peut payer de nombreuses contreparties avec les mêmes dollars en USDC sans qu’aucune nouvelle émission ne soit nécessaire. En ce sens, la vélocité remplace l’expansion de l’encours et permet aux paiements de se développer avec un stock relativement stable.
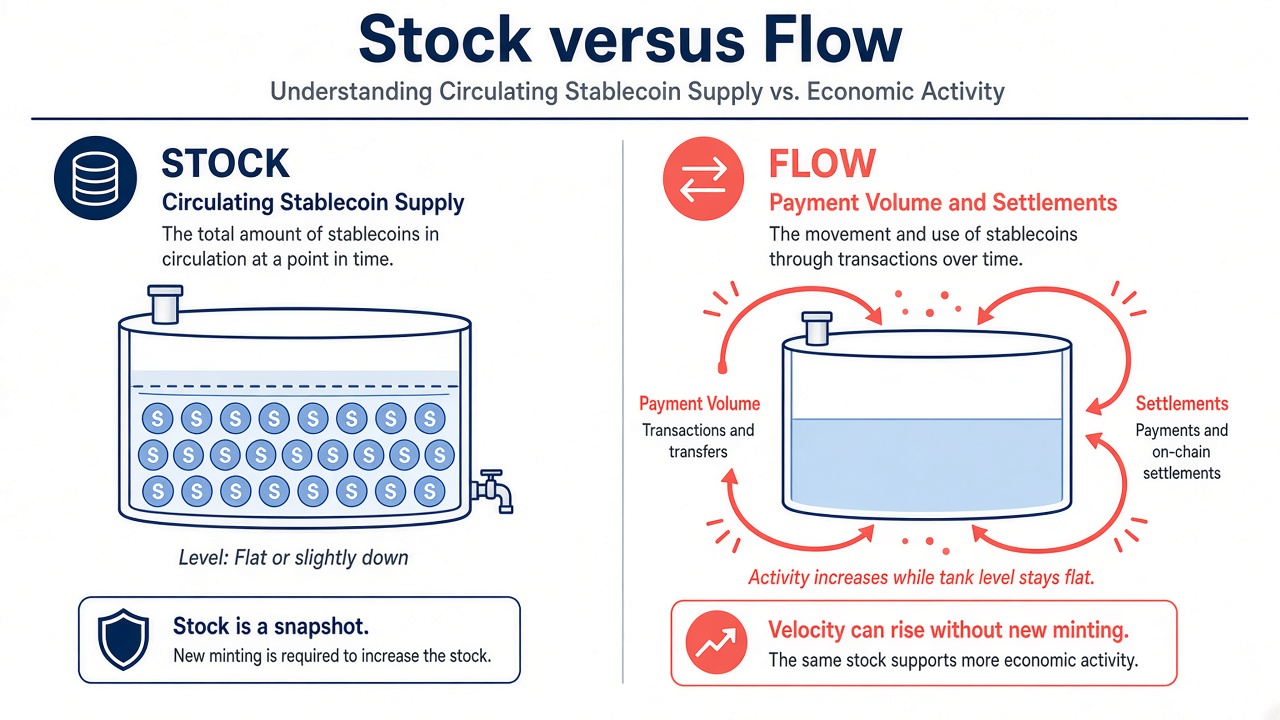
Figure 1. À gauche : l’offre en circulation (stock) peut rester stable ou diminuer. À droite : les flux de paiement et de règlement peuvent néanmoins augmenter grâce à une vélocité plus élevée.
La couverture médiatique jusqu’en 2026 a mis en évidence des périodes durant lesquelles la valeur de marché agrégée des stablecoins — la capitalisation totale des stablecoins citée par de nombreux tableaux de bord — a peu évolué, tandis que le montant notionnel déclaré des paiements et le volume des transactions ont fortement augmenté. Les estimations des sociétés d’analyse de données blockchain et les informations publiées par les émetteurs peuvent diverger quant aux montants exacts, mais le mécanisme à l’origine de ces titres reste cohérent dès lors que l’on distingue stock et flux : l’activité peut se développer avec un stock de tokens globalement stable.
Les méthodologies de volume ajusté sont importantes dans ce contexte. Le volume brut des transferts on-chain peut comptabiliser plusieurs fois les passages par des bridges, des plateformes d’échange ou des mixers. Les chercheurs publient donc souvent des estimations filtrées du volume des paiements « économiques » ou « ajustés ». Ces estimations plus fiables peuvent continuer à augmenter alors que l’offre en circulation reste stable. Le suivi du volume des transactions répond ainsi à une question d’utilité — à quelle intensité les utilisateurs emploient les stablecoins — plutôt qu’à une question d’encours : quelle part des dollars en circulation est détenue sous forme de stablecoins.
Les entreprises qui règlent des factures, paient des fournisseurs ou proposent une acceptation crypto de type point de vente peuvent augmenter le volume des paiements sans demander aux émetteurs de créer davantage de tokens, si les soldes existants sont déjà détenus par des trésoriers, des processeurs de paiement ou des services de wallet. Les envois de fonds de détail suivent la même logique : des transferts répétés de petits montants réutilisent le même encours. Les tendances mondiales du volume de transactions en stablecoins reflètent donc autant l’activité de règlement et le choix des réseaux que les nouvelles émissions. Les facteurs de croissance du volume incluent souvent des infrastructures moins coûteuses, des outils destinés aux commerçants et les activités de versement transfrontalières, plutôt qu’une réserve plus importante de tokens inutilisés.
Demande de liquidité pour le trading et rotation des paiements
Une grande partie de la demande historique d’émission provenait des traders qui avaient besoin de tokens indexés sur le dollar comme actif de cotation pour les paires au comptant, comme collatéral ou comme liquidités disponibles sur les plateformes d’échange. Lorsque le volume de trading sur les principales plateformes crypto ralentit, la demande autorisée de nouvelles émissions peut diminuer, même si les tokens existants restent dans des wallets ou circulent par l’intermédiaire de services de paiement. L’utilisation des carnets d’ordres des plateformes d’échange et les paiements des consommateurs reposent sur des infrastructures libellées en dollars liées entre elles, mais elles ne suivent pas la même courbe de demande.
Les cas d’utilisation liés aux paiements et au règlement — envois de fonds, règlement des commerçants, expérimentations de paiement des salaires, transferts de wallet à wallet — peuvent évoluer selon une courbe différente. Ces flux réutilisent souvent les soldes existants. Les informations de type Circle ont montré des trimestres où les émissions et les rachats étaient tous deux très importants et se compensaient presque entièrement, laissant l’offre en circulation d’USDC peu modifiée malgré une forte activité primaire. Ce schéma est compatible avec un essor des paiements et une adoption croissante des services de règlement sans augmentation de l’encours net.
La concentration joue également un rôle. Une part croissante du volume des paiements sur quelques blockchains ou chez quelques émetteurs peut être présentée dans les médias comme une « adoption des paiements crypto », tandis que l’offre totale en circulation de tous les émetteurs reste stable. La part de marché de l’USDT dans la capitalisation totale des stablecoins peut même augmenter durant une contraction si les autres émetteurs enregistrent des rachats plus rapides. C’est une raison supplémentaire de ne pas considérer un seul ticker comme représentatif de l’ensemble du marché. Vérifiez toujours si la série de volumes est mondiale ou spécifique à une plateforme, et si la série d’offre est agrégée ou établie au niveau d’un ticker. Au-delà de la définition de la contraction, l’émission nette de stablecoins décompose les émissions et les rachats afin de calculer une variation nette vérifiable.
Les entreprises et les processeurs de paiement peuvent préférer maintenir un fonds de roulement limité : ils utilisent les stablecoins comme couche de transit vers la monnaie locale ou les comptes bancaires, plutôt que comme réserve importante et inactive. Ce mode de fonctionnement augmente le volume de paiements mesuré et le nombre de règlements, sans hausse correspondante des dollars en circulation comptabilisés dans l’offre de stablecoins.
Émissions et rachats compensatoires : marchés primaires actifs, encours stable
Les marchés primaires peuvent être extrêmement actifs sans modifier l’encours à la fin d’une période. Si des institutions éligibles émettent un montant important en dollars et en rachètent environ autant au cours du même trimestre, l’activité brute est approximativement deux fois plus élevée, tandis que l’émission nette est proche de zéro. Les tableaux de bord qui ne représentent que l’offre en circulation sembleront « figés », alors même que les processus opérationnels de l’émetteur et les services de rachat connectés aux banques ont activement transféré des dollars vers et depuis les infrastructures crypto.
Le trading sur le marché secondaire autour de la parité peut également rester actif sans émission. La défense de la parité et l’arbitrage impliquent souvent des stocks déjà en circulation sur les plateformes d’échange, les bureaux OTC et les wallets des teneurs de marché. Cette rotation des stocks peut augmenter le volume de transferts observé sans modifier le montant total de tokens en circulation : il s’agit du volet secondaire des marchés primaires et secondaires des stablecoins.
Lorsque les analystes publient des estimations de l’« utilité », ils comparent parfois le volume des paiements ajusté à la capitalisation de marché, selon un ratio de type vélocité. Ce ratio peut augmenter alors que la capitalisation de marché — le total des dollars représentés par l’offre en circulation — diminue ou stagne. Cette divergence est attendue si le même encours est utilisé plus fréquemment par les ménages, les entreprises et les services on-chain.
Les rachats qui renvoient des dollars vers un compte bancaire réduisent l’encours ; les paiements qui laissent les dollars dans des wallets crypto ne le réduisent pas. Confondre ces deux mécanismes explique souvent pourquoi certains supposent que chaque semaine marquée par une forte activité de paiement doit entraîner une hausse de l’offre.
Pourquoi les détenteurs peuvent préférer ne pas accroître leur encours inactif
Lorsque les rendements des obligations d’État à court terme sont attractifs, détenir d’importants soldes de paiement ne portant pas intérêt peut sembler coûteux par rapport aux bons du Trésor américain, aux fonds monétaires ou aux produits de trésorerie tokenisés. Une partie des capitaux peut quitter la catégorie comptabilisée comme « offre de stablecoins » sans quitter la finance numérique : les trésoriers d’entreprises et les fonds spécialisés dans les actifs crypto peuvent placer des dollars dans des instruments qui ne sont pas inclus dans le total des stablecoins, tout en continuant à utiliser les stablecoins comme couche de transit limitée pour les paiements.
Les cadres réglementaires qui limitent les paiements d’intérêts par les émetteurs aux détenteurs peuvent renforcer cette dynamique de coût d’opportunité pour les soldes inactifs, même si les infrastructures de paiement et les services destinés aux commerçants continuent de se développer. Dans ce contexte, l’adoption des paiements peut augmenter tandis que la volonté de conserver d’importants soldes en stablecoins diminue. Aucun de ces éléments ne constitue une recommandation de trading. Ils expliquent pourquoi la croissance du volume des paiements et celle de l’encours peuvent se dissocier, et pourquoi les liquidités bancaires, les soldes sur les plateformes d’échange et l’offre en circulation peuvent diverger au cours d’un même mois.
L’utilisation illicite et les contrôles de conformité influencent également la manière dont les chercheurs interprètent les volumes. Les équipes de conformité des plateformes d’échange et des services de paiement peuvent filtrer ou retarder certains flux. Les estimations de volume publiées intègrent donc déjà des hypothèses sur les transferts considérés comme une utilisation économique. Une offre stable accompagnée d’une hausse du volume filtré correspond toujours à une dynamique de vélocité, plutôt qu’à une contradiction. À l’avenir, le règlement on-chain peut continuer à développer l’activité de paiement avec un encours à croissance lente si les wallets, les passerelles bancaires et les services destinés aux commerçants continuent de réutiliser plus efficacement les mêmes dollars.
Comment interpréter cette divergence
- Représentez mentalement l’offre en circulation (stock) et le volume des paiements ou transferts (flux) sur des axes distincts ; ne considérez jamais un graphique comme un substitut à l’autre.
- Vérifiez l’émission nette des émetteurs, et pas seulement les titres sur les émissions brutes ou un pic de volume sur une seule journée sur les plateformes d’échange.
- Comparez les tendances de volume de trading et de volume des paiements lorsque les deux estimations sont disponibles, et déterminez si la série de paiements est dominée par les entreprises ou les particuliers.
- Vérifiez si les capitaux se sont orientés vers des produits de trésorerie autres que les stablecoins, que certains indices excluent de la part totale des dollars détenus en stablecoins.
- Utilisez comment interpréter la liquidité des stablecoins pour analyser les soldes sur les plateformes d’échange comme troisième série, en complément des signaux de rachat bancaire et du volume des paiements on-chain.
- Privilégiez les méthodologies qui publient des estimations de volume ajusté lorsque le volume brut des transferts crypto semble gonflé par des transferts de va-et-vient ou des services internes.
Résumé
Les paiements peuvent augmenter alors que l’offre de stablecoins stagne ou se contracte, car l’encours n’est pas le volume de rotation. La demande d’émission liée au trading sur les plateformes d’échange, la vélocité dans les paiements quotidiens, les flux primaires compensatoires via des services connectés aux banques et le coût d’opportunité associé aux dollars inutilisés contribuent tous à expliquer cette dissociation. Les entreprises peuvent accroître le volume de règlement et l’adoption des infrastructures de paiement sans augmenter la part totale de stablecoins en circulation. Examinez cette distinction entre paiements et encours conjointement avec la définition de la contraction avant de considérer une seule courbe de tableau de bord comme un verdict sur le marché crypto.
FAQ
Pourquoi les paiements en stablecoins peuvent-ils augmenter alors que l’offre diminue ?
Parce que l’offre compte les tokens en circulation, tandis que les paiements mesurent les transferts. Les mêmes tokens peuvent régler davantage d’activité si la vélocité augmente, ou les émissions et les rachats peuvent se compenser, de sorte que l’encours n’augmente pas même si l’utilisation et le volume des paiements progressent.
Un volume de paiements plus élevé nécessite-t-il davantage d’émissions de stablecoins ?
Pas nécessairement. L’émission augmente l’encours lorsque l’émission nette est positive. Une rotation élevée peut permettre de traiter davantage de paiements pour les ménages et les entreprises avec un encours similaire, en particulier lorsque les dollars circulent entre les wallets, les processeurs et les plateformes d’échange sans revenir vers une banque par le biais d’un rachat.
Quelle est la différence entre les émissions brutes et l’émission nette ?
Les émissions brutes correspondent aux nouveaux tokens créés ; l’émission nette soustrait les rachats. Des émissions brutes importantes accompagnées de rachats équivalents peuvent laisser l’offre en circulation — et le total des dollars comptabilisés dans les estimations de capitalisation de marché — presque inchangée, même lorsque les services primaires restent actifs.
Une offre de stablecoins stable est-elle toujours défavorable au marché crypto ?
Non. Une offre stable peut refléter la réutilisation des soldes, une croissance des paiements sans nouvelle demande de liquidité de trading sur les plateformes d’échange, ou une réallocation vers des produits de trésorerie hors de la part des dollars on-chain détenus en stablecoins. Il s’agit d’un élément de contexte pour les récits d’adoption crypto, et non d’un signal de chute à lui seul.
Par où les lecteurs doivent-ils commencer s’ils souhaitent uniquement la définition ?
Commencez par la définition et le cadre d’émission nette de la contraction de l’offre de stablecoins, puis utilisez cette page pour comprendre la distinction entre paiements et encours, obtenir des conseils de lecture des volumes et voir comment les entreprises utilisent les stablecoins sans accroître leur encours inactif.