En novembre 2026, une étude de cas de recherche on-chain portant sur Wintermute, BitGo et des tokens liés à Robinhood a attiré l’attention. En suivant pendant une période prolongée les wallets de market makers, l’infrastructure de conservation et les mises à jour de code publiques, un trader a progressivement identifié des évolutions potentielles du marché liées à cashcat et à PONS. Il a déclaré avoir généré environ 6 millions de dollars de gains cumulés grâce aux transactions associées. Bien que ces gains et l’attribution de certaines adresses restent des affirmations personnelles du trader et ne puissent être considérés comme des faits vérifiés de manière indépendante, ce cas illustre une approche de recherche qui mérite d’être examinée : relier des informations publiques dispersées afin d’observer si l’activité institutionnelle évolue.
Pour les investisseurs particuliers, l’intérêt du suivi on-chain ne réside pas dans la reproduction de transactions préventives à haut risque. Il consiste plutôt à comprendre comment les données de la blockchain reflètent les flux de capitaux, les variations de liquidité et les opérations des smart contracts. Cet article examine l’identification des adresses de wallets, le regroupement d’adresses, les flux de capitaux des market makers, les autorisations de contrats et le suivi automatisé. Il analyse la manière de construire un cadre de recherche à partir de plusieurs signaux publics, tout en distinguant les véritables évolutions du marché du bruit informationnel susceptible d’entraîner facilement des erreurs d’appréciation.
Points clés à retenir
- Le suivi on-chain des market makers utilise les transactions de wallets, les interactions avec les contrats et les flux de capitaux pour observer les activités de marché que des institutions peuvent mener.
- Les libellés d’adresses et le regroupement de wallets constituent une base pour la recherche, mais les transferts de fonds ne signifient pas nécessairement que deux adresses appartiennent à la même institution.
- Lorsque des market makers transfèrent des tokens vers des plateformes de trading, l’opération peut correspondre à un ajustement d’inventaire, à une gestion de la liquidité ou à des services destinés à des clients. Elle ne peut pas être directement assimilée à une cotation prochaine.
- Le déploiement de smart contracts, les autorisations de tokens et les modifications de listes blanches peuvent refléter des préparatifs techniques, mais ne signifient pas qu’une transaction aura nécessairement lieu.
- Les mises à jour GitHub, les informations relatives à la prise en charge par des dépositaires et les transactions on-chain peuvent être recoupées, mais elles ne peuvent pas prouver à elles seules une décision commerciale non divulguée.
- Le suivi automatisé peut améliorer l’efficacité du traitement des informations, mais la qualité de la recherche dépend toujours de l’exactitude de l’attribution des adresses, du contexte des transactions et de l’interprétation des signaux.
- L’analyse on-chain doit tenir compte des faux positifs, des risques de liquidité et des limites de conformité. Les évolutions des données publiques ne doivent pas être directement transformées en décisions de trading définitives.
Pourquoi le suivi de l’activité on-chain des market makers est-il utile ?
Un market maker est un participant de marché qui fournit de la liquidité en proposant en continu des cours à l’achat et à la vente, en gérant son inventaire de trading et en assumant un certain niveau de risque de marché. Sur les marchés crypto, les institutions de market making peuvent servir simultanément des plateformes de trading, des émetteurs de tokens, des sociétés de trading pour compte propre et d’autres clients institutionnels. Leurs activités peuvent impliquer plusieurs réseaux blockchain, plateformes de trading et comptes de wallets.
Comme les blockchains fournissent des historiques de transactions vérifiables publiquement, certaines activités de market making laissent des données observables. Par exemple, une adresse institutionnelle connue peut transférer des tokens vers une plateforme de trading, interagir avec un pool de liquidité d’un exchange décentralisé ou configurer des autorisations de dépense de tokens pour un contrat donné. Ces opérations peuvent être liées à la préparation de la liquidité, à l’allocation de l’inventaire ou à l’exécution de transactions.
Par rapport aux indicateurs de prix, les données on-chain offrent une perspective différente. Le prix et le volume de trading reflètent principalement les transactions de marché qui ont déjà eu lieu, tandis que les transferts de fonds entre wallets et les opérations sur les contrats peuvent parfois révéler des évolutions de l’infrastructure avant et après une transaction. Par exemple, une institution de market making peut préparer des fonds de règlement, déployer un contrat ou ajuster les autorisations de trading avant de commencer à fournir de la liquidité.
Cependant, l’activité d’un market maker n’indique pas intrinsèquement une direction claire des prix. Les tokens transférés vers une plateforme de trading peuvent être destinés à la vente, mais ils peuvent aussi servir à fournir de la liquidité des deux côtés du marché, à régler des transactions clients ou à ajuster l’inventaire interne. Comme les market makers proposent des cours à l’achat comme à la vente, chaque transfert ne doit pas être interprété simplement comme un signal haussier ou baissier.
Ce qui mérite réellement l’attention, c’est de déterminer si le comportement s’écarte des tendances historiques et si plusieurs évolutions présentent un lien commercial cohérent. Si une institution utilise depuis longtemps des wallets fixes pour gérer sa liquidité, mais introduit soudainement de nouvelles adresses, de nouveaux contrats ou de nouveaux dispositifs de prise en charge d’actifs, ces changements peuvent justifier une analyse plus approfondie. Ils ne permettent toutefois pas, à eux seuls, de tirer une conclusion définitive sur l’évolution du marché.
Comment identifier les wallets de market makers et constituer une liste d’adresses à surveiller ?
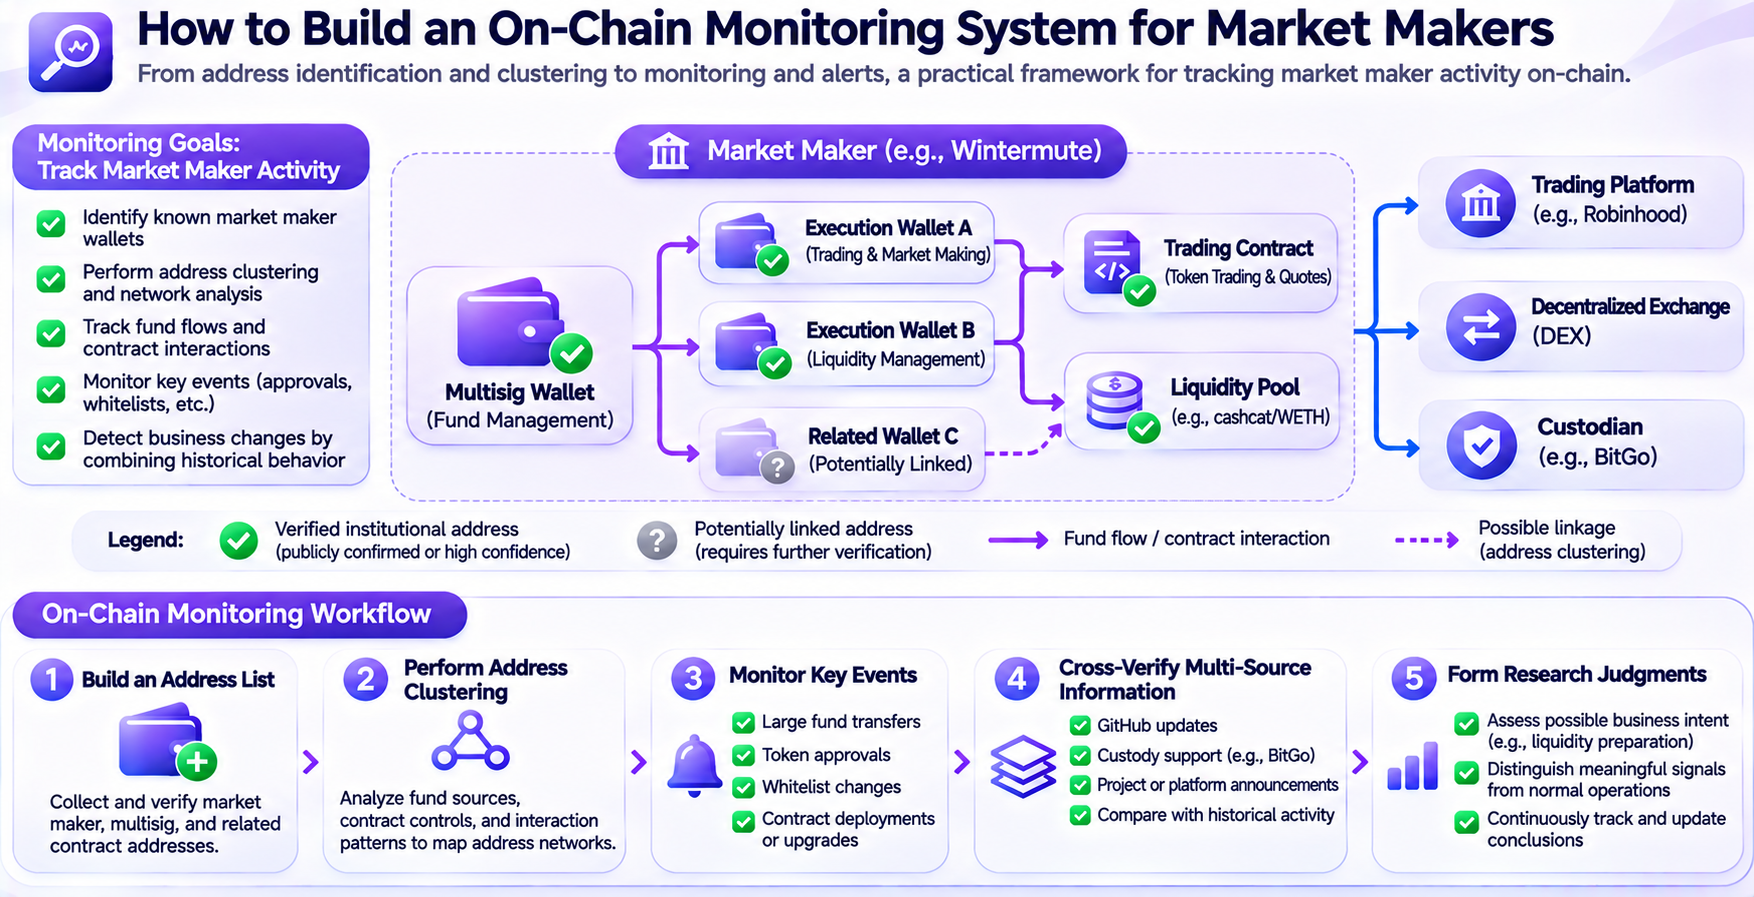
La première étape du suivi des market makers consiste à établir une liste de wallets présentant un niveau de fiabilité raisonnable. Les adresses blockchain ne contiennent généralement pas d’identité réelle. Les chercheurs doivent donc évaluer progressivement le lien entre une adresse et une entité donnée à partir de déclarations publiques, de libellés d’explorateurs de blocs, de contrats vérifiés, de transactions historiques et d’informations institutionnelles accessibles au public.
L’approche la plus directe consiste à commencer par des adresses confirmées publiquement. Les adresses divulguées par une institution, les contrats multisig vérifiés et les libellés institutionnels clairement sourcés par des explorateurs de blocs peuvent servir de premiers sujets d’analyse. Par rapport aux rumeurs non vérifiées diffusées sur les réseaux sociaux, ces adresses constituent une base plus adaptée aux analyses ultérieures.
Après avoir obtenu les premières adresses, les chercheurs peuvent examiner leurs contreparties historiques, leurs sources de fonds, leurs principaux actifs et leurs périodes d’activité. Ils doivent distinguer les comptes détenus par des utilisateurs externes (EOA), les wallets de smart contracts, les comptes multisig et les contrats de trading, car chaque type de compte correspond à une logique opérationnelle différente.
Par exemple, une institution peut gérer ses fonds au moyen d’un wallet multisig et autoriser plusieurs contrats de trading à effectuer des opérations spécifiques. Si les chercheurs surveillent uniquement les transferts directs du wallet multisig, ils risquent de manquer l’activité ultérieure des contrats de trading. À l’inverse, s’ils considèrent que chaque adresse ayant effectué des transactions avec le wallet multisig appartient à la même institution, ils risquent d’identifier à tort des clients, des partenaires et des prestataires externes comme étant les propres wallets de l’institution.
Une liste d’adresses doit donc inclure la source de l’adresse, le fondement de son étiquetage, la date de sa première identification, sa fonction principale et son niveau de confiance. Les adresses dont l’attribution reste incertaine peuvent être conservées comme sujets en attente de vérification, plutôt que d’être immédiatement associées à une identité institutionnelle définitive.
Les chercheurs peuvent également utiliser des explorateurs de blocs tels qu’Etherscan et Blockscout pour consulter les transactions d’adresses, les appels internes, les transferts de tokens et les événements de contrats. Pour les institutions nécessitant un suivi à long terme, l’examen manuel des pages d’un explorateur de blocs est relativement peu efficace. Les chercheurs peuvent également utiliser des API publiques ou des plateformes de données on-chain afin de mettre en place un suivi automatisé.
Comment le regroupement d’adresses peut-il aider à reconstituer le réseau financier d’une institution ?
Le regroupement d’adresses consiste à associer plusieurs adresses susceptibles d’appartenir à la même entité ou au même système commercial en fonction des relations transactionnelles, des structures de contrôle et des caractéristiques comportementales. Son objectif n’est pas simplement d’augmenter le nombre d’adresses, mais d’identifier le rôle précis joué par chaque wallet dans les opérations commerciales d’une institution.
Sur les réseaux compatibles avec l’EVM, une institution peut utiliser des wallets de gestion des fonds, des wallets d’exécution, des comptes multisig, des contrats de trading et des contrats de gestion de la liquidité. Certaines adresses reçoivent des actifs, certaines autorisent des opérations et d’autres ne sont actives que dans des scénarios transactionnels précis. En analysant les interactions entre ces adresses, les chercheurs peuvent progressivement reconstituer les parcours des flux de capitaux.
Par exemple, un wallet multisig institutionnel confirmé peut transférer des fonds vers une nouvelle adresse. Cette nouvelle adresse peut ensuite déployer un contrat de trading, tandis que le compte multisig initial gère les autorisations opérationnelles du contrat. Cette relation de contrôle présente une valeur analytique supérieure à celle d’un simple transfert de tokens, car elle implique la gestion du contrat et l’autorisation des opérations, et pas uniquement un mouvement de fonds.
Cependant, le regroupement d’adresses ne peut pas reposer sur un seul transfert. Les plateformes de trading, les dépositaires et les market makers peuvent avoir de nombreuses interactions commerciales normales, et l’arrivée de fonds sur une adresse ne signifie pas nécessairement que le contrôle de cette adresse a changé. Les adresses ayant des sources de fonds similaires, des horaires de transaction comparables ou des contrats communs nécessitent également une analyse permettant d’écarter les erreurs d’attribution dues aux services partagés et aux infrastructures automatisées.
Une approche plus prudente consiste à examiner simultanément plusieurs dimensions : les adresses sont-elles gérées par le même multisig ? Existe-t-il une autorisation claire fondée sur le rôle du contrat ? Certains chemins d’exécution sont-ils réutilisés ? Le comportement est-il cohérent avec les schémas commerciaux connus ?
En mettant régulièrement à jour le réseau d’adresses, les chercheurs peuvent identifier de nouveaux wallets et de nouvelles activités commerciales. Cependant, le regroupement d’adresses reste toujours un jugement d’attribution fondé sur des éléments de preuve. En l’absence de confirmation publique claire, les relations déduites ne doivent pas être présentées comme des identités institutionnelles confirmées.
Quels signaux de marché les transferts de fonds des market makers peuvent-ils révéler ?
Les transferts de fonds comptent parmi les activités on-chain les plus faciles à observer, mais aussi parmi les signaux les plus faciles à mal interpréter. Lorsqu’une adresse de market maker transfère une grande quantité de tokens vers une plateforme de trading, le marché peut s’inquiéter d’une éventuelle pression vendeuse. Les actifs transférés depuis une plateforme de trading peuvent être interprétés comme une accumulation de tokens par une institution. Cependant, ces interprétations négligent souvent la complexité des opérations de market making.
Les market makers doivent répartir leurs actifs entre différentes plateformes de trading afin de maintenir leurs capacités de cotation et de gérer leur inventaire. Lorsque la demande de liquidité augmente sur une plateforme de trading, une institution de market making peut transférer à l’avance les tokens ou les stablecoins concernés. Ces transferts peuvent être liés à une nouvelle activité de trading, mais ils peuvent aussi simplement correspondre à un rééquilibrage normal de l’inventaire.
Les flux de capitaux doivent donc être analysés conjointement avec les paires de trading, le comportement historique et le calendrier des transactions. Si un wallet fournit régulièrement de la liquidité à plusieurs plateformes de trading, un nouveau transfert peut simplement relever de l’activité habituelle. Si une adresse auparavant inactive reçoit soudainement des fonds et interagit avec un contrat de trading qu’elle n’avait encore jamais utilisé, son contexte peut mériter une analyse plus approfondie.
La taille de la transaction doit également être évaluée en fonction de la liquidité. Pour les actifs à grande capitalisation, un transfert de plusieurs millions de dollars peut correspondre à une gestion normale de l’inventaire. Pour un token peu liquide, une variation du même montant peut avoir un impact important sur la profondeur du marché. Toutefois, le montant transféré ne correspond pas au montant réellement acheté ou vendu et ne peut pas être utilisé directement pour calculer la demande du marché.
Les chercheurs doivent également examiner la relation temporelle entre les transferts et les événements publics. Certaines institutions peuvent achever les préparatifs techniques et financiers avant le lancement d’une activité commerciale, mais une corrélation temporelle ne permet pas de prouver directement un lien de causalité. Même si un schéma similaire est apparu par le passé, cela ne garantit pas que chaque transfert futur corresponde au même type d’événement.
Pour les investisseurs particuliers, les flux de capitaux des market makers sont davantage adaptés à une analyse approfondie qu’à des instructions de trading autonomes. Ce n’est qu’en les combinant avec le comportement des contrats, les variations de liquidité et d’autres informations publiques que les chercheurs peuvent former une évaluation relativement complète de leur portée concrète.
Pourquoi les autorisations de smart contracts et les modifications de listes blanches méritent-elles d’être surveillées ?
Les autorisations de smart contracts constituent une catégorie importante d’informations concernant l’activité institutionnelle on-chain. Contrairement aux simples transferts d’actifs, les opérations d’autorisation peuvent modifier l’étendue des actions qu’une adresse ou un contrat peut effectuer, reflétant ainsi la configuration des permissions et la préparation de l’infrastructure d’un système de trading.
Dans le cadre de la norme de tokens ERC-20, approve est généralement utilisé pour permettre à une adresse désignée d’utiliser des tokens dans la limite d’un montant autorisé donné. Les événements d’autorisation associés peuvent être observés dans les journaux de contrats, mais une autorisation n’équivaut pas à un transfert effectif. Même si une adresse reçoit l’autorisation d’utiliser des tokens, elle peut ne réaliser aucune transaction pendant une période prolongée.
En outre, un contrat de trading institutionnel peut gérer une liste blanche distincte d’actifs afin de limiter les tokens que le système peut traiter. Cette liste blanche est différente d’une autorisation de token ERC-20. La première contrôle généralement l’éventail des actifs pris en charge par un système commercial, tandis que la seconde contrôle les autorisations de dépense au niveau du contrat de token.
Par exemple, un contrat de trading peut inclure une fonction getAllApprovedTokens() permettant d’interroger les actifs approuvés. Lorsque la liste des tokens pris en charge par le contrat évolue, les chercheurs peuvent comparer les actifs nouvellement ajoutés aux transactions précédentes afin d’évaluer si le système élargit son périmètre de trading.
Dans une étude de recherche liée à Wintermute, un trader a constaté que certains contrats étaient contrôlés par le même wallet multisig et a suivi en continu les modifications de leurs listes blanches d’actifs. Les contrats ont d’abord ajouté WETH et USDG, après quoi une activité de trading est apparue. Plus tard, les opérations d’autorisation impliquant le pool de liquidité cashcat/WETH sont devenues un événement clé suivi par le trader. Ces éléments provenaient de l’examen par le trader d’activités on-chain publiques. Les relations de contrôle précises doivent néanmoins être vérifiées à partir des transactions originales.
L’analyse des autorisations de contrats ne consiste pas à considérer chaque nouvelle permission comme un signal majeur, mais à déterminer si une modification des permissions a une finalité commerciale claire. Une autorisation peut servir aux tests, au déploiement, à des ajustements de liquidité ou à d’autres opérations, et peut finalement ne donner lieu à aucune activité de trading.
Les chercheurs peuvent suivre en continu les modifications des administrateurs de contrats, les autorisations de tokens, les listes blanches d’actifs, les mises à niveau de contrats et les interactions avec les pools de liquidité. Ils doivent toutefois distinguer les opérations on-chain exécutées, les préparatifs commerciaux potentiels et les anticipations de marché qui n’ont pas encore été confirmées.
Comment les cas Wintermute et BitGo illustrent-ils le recoupement de plusieurs sources ?
L’intérêt des cas liés à Wintermute et à BitGo réside dans le fait qu’ils montrent comment relier les wallets de market makers, les mises à jour de code publiques d’un dépositaire et l’activité de l’infrastructure de trading, plutôt que de s’appuyer sur un seul enregistrement on-chain isolé.
Dans une analyse publiée en novembre 2026, un trader a décrit la manière dont il avait suivi pendant une période prolongée l’activité de Wintermute sur des réseaux liés à Robinhood, tout en surveillant les mises à jour GitHub de BitGo. Il a d’abord recherché des schémas commerciaux récurrents dans l’activité historique des wallets, puis a comparé les nouveaux contrats et les informations relatives à la prise en charge des actifs avec les éléments déjà identifiés.
Les principaux éléments du cas étaient les suivants :
| Date |
Piste de recherche publique |
Informations observables |
| 27 juillet |
Une mise à jour GitHub liée à BitGo incluait hoodeth:cashcat |
Une configuration de prise en charge d’actifs avait été modifiée |
| 29 juillet |
cashcat est apparu dans la mise à jour avec 99 tokens représentant des actions associés |
Plusieurs configurations d’actifs pouvaient avoir un lien commercial |
| 3 août |
Le chercheur a détecté une activité d’autorisation de Wintermute impliquant le pool de liquidité cashcat/WETH |
Une nouvelle configuration de permissions est apparue dans l’infrastructure de trading concernée |
| Les trois jours suivants |
cashcat a connu un événement de lancement associé |
Le calendrier entre les signaux précédents et l’événement réel pouvait être examiné |
| De fin août à début septembre |
Des changements sont apparus dans la prise en charge de PONS par le dépositaire et dans l’activité de market making |
Une approche de suivi similaire a été utilisée pour observer un autre actif |
La chronologie ci-dessus a été établie à partir de l’analyse publique du trader et ne constitue pas un audit indépendant de chaque enregistrement on-chain. Le trader a affirmé avoir gagné plus de 4 millions de dollars grâce à cashcat et environ 2 millions de dollars grâce à PONS. Cependant, les montants des gains, l’intégralité des coûts de trading et l’identité des wallets concernés ne peuvent pas être confirmés de manière indépendante sur la seule base de l’article d’analyse.
L’observation de l’ajout d’un actif par un dépositaire ne suffit pas à confirmer qu’un événement commercial donné est imminent. Un dépositaire peut servir plusieurs clients, et le même actif peut être utilisé simultanément par plusieurs plateformes. Ce n’est qu’en combinant les préparatifs financiers des market makers, les interactions avec les contrats et d’autres informations commerciales publiques que les chercheurs peuvent parvenir à une compréhension plus complète des liens potentiels.
Cependant, le recoupement de signaux provenant de plusieurs sources ne signifie pas qu’un événement est certain. Plusieurs signaux peuvent provenir d’un même test interne qui n’a pas encore été lancé, ou refléter des préparatifs techniques associés sans portée commerciale en matière de trading. Les chercheurs doivent également envisager des explications alternatives et ne pas rechercher uniquement les éléments qui confortent une conclusion préexistante.
Il convient de noter que le trader cité dans ce cas a également indiqué que l’avantage informationnel initial s’était progressivement réduit à mesure qu’un nombre croissant de participants au marché identifiaient des schémas similaires. Cela illustre la nature concurrentielle de la recherche fondée sur les données publiques : une fois qu’un schéma historique est largement utilisé, sa valeur prédictive peut évoluer.
Le recoupement d’informations provenant de plusieurs sources peut aider les chercheurs à mieux comprendre l’activité institutionnelle on-chain. Les transferts de wallets, les autorisations de contrats et les mises à jour de code publiques peuvent fournir des indices sous des angles différents, mais aucun signal isolé ne suffit à prouver qu’un événement commercial est imminent. Même lorsque plusieurs signaux convergent, les chercheurs doivent évaluer prudemment leur portée concrète à la lumière du comportement historique, de la liquidité du marché et d’autres informations publiques.
Comment créer un système automatisé de suivi des wallets on-chain ?
L’intérêt principal du suivi automatisé est que les chercheurs n’ont pas besoin d’actualiser en permanence les explorateurs de blocs manuellement. Ils peuvent plutôt identifier rapidement les changements prédéfinis dans les données. Un système de suivi on-chain de base peut comprendre une liste d’adresses, un module d’acquisition des données, des règles d’identification des événements et un système de notification.
-
Définir clairement les éléments à surveiller. Les chercheurs peuvent commencer par les wallets institutionnels vérifiés, les contrats multisig et les contrats de trading, en consignant pour chaque adresse sa source, sa fonction et son niveau de confiance. Les adresses ne disposant pas de preuves suffisantes doivent rester en attente de vérification, afin d’éviter que des libellés spéculatifs ne soient directement utilisés dans les analyses ultérieures.
-
Choisir une méthode d’acquisition des données. Les réseaux EVM permettent généralement d’accéder aux données de transaction par l’intermédiaire des API d’explorateurs de blocs, des nœuds RPC et des interfaces de journaux d’événements. Pour les transferts ordinaires de tokens, les chercheurs peuvent surveiller les événements Transfer ERC-20. Pour les modifications d’autorisations, ils peuvent surveiller les événements Approval. Pour les contrats de trading personnalisés, ils doivent utiliser l’ABI afin d’analyser les fonctions et événements spécifiques.
-
Définir des règles de filtrage des événements. Tous les transferts ou appels de contrats ne justifient pas l’envoi d’une notification. Le suivi peut par exemple se concentrer sur la première activité d’une nouvelle adresse, les modifications apportées aux contrats contrôlés par des multisigs connus, l’entrée pour la première fois d’un actif dans la liste des actifs pris en charge par un contrat donné ou l’apparition soudaine de flux de capitaux importants sur un wallet auparavant inactif.
-
Relier les informations on-chain à d’autres sources publiques. Les mises à jour de code GitHub, les modifications d’interfaces produit divulguées publiquement et les annonces de projets peuvent aider les chercheurs à comprendre le contexte des opérations on-chain. Cependant, les différentes sources de données varient en matière de délai de mise à jour, de fiabilité et d’importance commerciale. La seule proximité temporelle ne permet pas d’établir un lien direct.
-
Conserver des enregistrements de suivi traçables. Chaque alerte devrait idéalement inclure le hash de transaction, la hauteur du bloc, l’horodatage, l’adresse du contrat, le type d’événement et un lien vers les données brutes. Les chercheurs peuvent utiliser ces informations pour vérifier l’exactitude d’une alerte, plutôt que de s’en remettre uniquement aux conclusions générées par un bot.
Les outils d’IA peuvent également aider à organiser ces données, par exemple en résumant le comportement historique des wallets, en comparant les événements de contrats et en générant des synthèses d’activités inhabituelles. Cependant, les libellés d’adresses et les déductions commerciales générés par l’IA doivent toujours être vérifiés. En particulier, l’hypothèse d’un modèle concernant l’identité d’une institution ne doit pas être considérée comme un fait établi.
Le suivi automatisé améliore l’efficacité de la collecte et de l’organisation des données, mais ne garantit pas automatiquement l’exactitude des signaux. La valeur des résultats de recherche produits par un système dépend en définitive de la qualité des données, des règles analytiques et de la compréhension du contexte commercial par le chercheur.
Comment distinguer les véritables signaux on-chain du bruit de marché ?
Les données on-chain sont publiques et traçables, mais leur disponibilité publique ne signifie pas que chaque enregistrement possède une portée claire pour le marché. Un grand nombre de transactions résultent de transferts ordinaires, de mouvements internes entre plateformes, de tests de contrats et d’opérations automatisées. Sans contexte commercial suffisant, les chercheurs peuvent facilement prendre une activité normale pour un événement important.
-
Considérer un libellé d’adresse comme une identité confirmée. Une interaction fréquente entre une adresse et le wallet d’un market maker ne prouve pas que le market maker contrôle cette adresse. De même, les libellés institutionnels affichés par les explorateurs de blocs peuvent être obsolètes ou inexacts et doivent être vérifiés à l’aide de déclarations publiques et de relations de contrôle.
-
Assimiler directement les préparatifs techniques à l’exécution d’une activité commerciale. Le déploiement de contrats, la mise à jour de listes blanches d’actifs et l’élargissement de la prise en charge par un dépositaire ne signifient pas qu’un actif sera nécessairement coté sur une plateforme de trading. Les équipes techniques peuvent déployer à l’avance plusieurs solutions candidates ou annuler un projet existant en raison des résultats des tests, des contrôles des risques ou de changements dans les accords commerciaux.
-
Ignorer le biais de sélection de l’échantillon. Les chercheurs sont plus susceptibles de remarquer les cas ayant correctement prédit un événement de marché et de négliger les nombreuses opérations de contrats qui n’ont été suivies d’aucun événement correspondant. L’analyse des seuls cas concluants peut surestimer l’efficacité d’un type particulier de signal on-chain.
Pour réduire les erreurs d’appréciation, les chercheurs peuvent établir un cadre d’évaluation à plusieurs niveaux :
| Catégorie de signal |
Observation principale |
Questions nécessitant une vérification supplémentaire |
| Activité d’une adresse |
Financement d’un nouveau wallet, transferts inhabituels |
L’attribution de l’adresse est-elle fiable ? |
| Flux de capitaux |
Actifs transférés vers des plateformes de trading ou des contrats |
S’agit-il d’une gestion normale de l’inventaire ? |
| Opérations sur les contrats |
Autorisations, listes blanches, mises à niveau de contrats |
S’agit-il de tests ou d’un véritable préparatif commercial ? |
| Évolutions de l’infrastructure |
Prise en charge par un dépositaire, mises à jour de code publiques |
Existe-t-il d’autres clients ou utilisations ? |
| Comportement du marché |
Variations de liquidité, hausse du volume de trading |
Existe-t-il un soutien indépendant à l’achat ? |
| Confirmation publique |
Annonce officielle d’un projet ou d’une plateforme |
L’annonce est-elle cohérente avec l’évaluation précédente ? |
Les chercheurs peuvent également consigner les résultats observés après l’apparition de chaque type de signal et calculer son taux historique de faux positifs. Par exemple, si un contrat a auparavant ajouté la prise en charge de 10 actifs, mais que seuls deux d’entre eux ont finalement correspondu à une nouvelle activité de trading, l’ajout d’une entrée à la liste blanche ne devrait pas se voir accorder un poids prédictif excessif.
Plus important encore, le suivi on-chain doit servir à formuler et à tester des hypothèses, plutôt qu’à rechercher en permanence des éléments confirmant une conclusion prédéterminée. Pour toute activité inhabituelle, les chercheurs doivent envisager les opérations commerciales normales, les tests techniques et d’autres explications possibles.
Quels sont les risques et les limites de conformité du suivi on-chain des market makers ?
La recherche on-chain repose sur des données publiques, mais le caractère public des données ne signifie pas que toutes les stratégies de trading sont exemptes de risques juridiques ou de conformité. Lorsque la recherche concerne des cotations potentielles, des préparatifs de trading institutionnels ou une éventuelle activité d’initié, il est important de distinguer l’analyse d’informations publiques de l’utilisation d’informations importantes non publiques obtenues de manière irrégulière.
L’observation de transactions publiques au moyen d’explorateurs de blocs, l’analyse de contrats vérifiés et l’étude de mises à jour de code publiques relèvent généralement de la recherche fondée sur des données publiques. Cependant, si les informations proviennent d’un système interne auquel l’accès n’était pas autorisé, de documents confidentiels ou d’une divulgation constituant un manquement à une obligation, les modalités de leur obtention et de leur utilisation peuvent soulever d’autres questions juridiques.
Le risque de manipulation de marché doit également être pris en compte. Sur les marchés de tokens peu liquides, les achats importants, les positions concentrées et la diffusion sur les réseaux sociaux peuvent avoir un impact significatif sur les prix. Même si une analyse de recherche s’avère finalement correcte, l’exécution des transactions peut rester exposée au slippage, à l’impact sur les prix et à une liquidité de sortie insuffisante.
En outre, déduire l’identité associée à des adresses on-chain peut créer des risques pour la réputation et la vie privée. Identifier publiquement un wallet comme appartenant à un employé d’une plateforme de trading, à un initié ou à un trader ayant commis une faute sans vérification suffisante peut entraîner de fausses accusations. Les chercheurs doivent donc clairement distinguer les comportements on-chain vérifiables des spéculations non confirmées sur l’identité.
Pour les investisseurs particuliers, le suivi on-chain convient davantage à l’étude de marché, à l’observation de la liquidité et à l’identification des risques qu’à la prise de positions fortement à effet de levier ou concentrées. Même lorsque plusieurs signaux publics convergent, rien ne garantit que le prix évoluera comme prévu.
Les données on-chain peuvent améliorer la transparence du marché, mais elles ne peuvent pas éliminer l’incertitude liée à l’interprétation des informations, à l’exécution des transactions ou aux évaluations de conformité. Définir clairement les sources de données, les normes de vérification et les limites de risque constitue une condition importante pour mener des recherches on-chain sur le long terme.
Conclusion
Le suivi on-chain des market makers est une méthode de recherche qui combine les historiques de transactions blockchain, les adresses de wallets, les interactions avec les smart contracts et les informations publiques relatives aux infrastructures. En observant les flux de capitaux des wallets institutionnels, les relations de contrôle entre adresses, les autorisations de contrats et les modifications de listes blanches, les chercheurs peuvent comprendre l’activité du marché sous des angles complémentaires au prix et au volume de trading.
Les cas liés à Wintermute et à BitGo illustrent la valeur potentielle de l’étude de plusieurs sources publiques. Un transfert individuel de wallet ou une mise à jour de code peut fournir des informations limitées, mais plusieurs signaux commerciaux qui se corroborent peuvent aider les chercheurs à formuler des hypothèses de marché plus précises. Cependant, la réussite d’un trader ne prouve pas qu’une méthode produise des rendements constants, et les schémas historiques ne peuvent pas être considérés comme des prédictions définitives d’événements futurs.
Pour les investisseurs particuliers, le suivi on-chain doit principalement viser à recouper l’authenticité des données, l’attribution des adresses, le comportement des contrats et le contexte commercial. Les outils automatisés peuvent améliorer l’efficacité de la collecte d’informations, mais ils ne peuvent pas remplacer le jugement indépendant. Ce n’est qu’en combinant les données on-chain publiques avec la liquidité du marché, la logique commerciale des institutions et la gestion des risques que les investisseurs peuvent comprendre plus précisément les évolutions du marché reflétées par l’activité on-chain.
FAQ
Qu’est-ce que le suivi on-chain des market makers ?
Le suivi on-chain des market makers utilise les transactions blockchain publiques, les adresses de wallets, les événements de contrats et les flux de capitaux pour observer les activités de trading et de gestion de la liquidité que peuvent mener les institutions de market making.
Comment trouver les adresses de wallets de market makers tels que Wintermute ?
Vous pouvez commencer par les déclarations des institutions, les libellés des explorateurs de blocs, les contrats multisig vérifiés et les relations transactionnelles historiques, puis recouper l’attribution des adresses.
Que signifie le transfert de tokens d’un market maker vers une plateforme de trading ?
Il peut s’agir d’un ajustement de l’inventaire, d’une préparation de la liquidité, du règlement d’une transaction client ou d’une autre activité commerciale. Cette opération ne peut pas être directement assimilée à une vente ou à une cotation prochaine du token.
Un événement d’autorisation ERC-20 signifie-t-il qu’une transaction a déjà eu lieu ?
Non. L’autorisation sert généralement à définir les permissions de dépense des tokens. Un transfert effectif d’actifs nécessite une opération correspondante distincte.
Comment les smart contracts peuvent-ils révéler des évolutions de l’activité institutionnelle ?
Vous pouvez surveiller les déploiements de contrats, les modifications des administrateurs, les autorisations de tokens, les mises à jour des listes blanches d’actifs et les interactions avec les pools de liquidité, puis en évaluer la portée à la lumière du comportement historique.







