Depuis 2025, le marché américain des ETF Solana s'est progressivement développé pour former un paysage d'investissement comprenant différentes structures de produits, différents taux de staking et mécanismes de distribution des récompenses. Le REX-Osprey Solana + Staking ETF (SSK) a commencé à être négocié en juillet 2025, tandis que le Bitwise Solana Staking ETF (BSOL) a été lancé en octobre de la même année. D'autres gestionnaires d'actifs ont ensuite rejoint le marché. En novembre 2026, les ETF Solana ont enregistré des entrées nettes en une seule journée après une période de sorties consécutives, reflétant l'intérêt continu du marché pour les canaux d'investissement institutionnels liés à SOL.
L'intégration de fonctionnalités de staking dans les ETF Solana indique que les fonds d'actifs crypto évoluent de produits offrant uniquement une exposition aux prix vers des structures intégrant également les récompenses des réseaux blockchain. Toutefois, les récompenses de staking ne sont pas équivalentes aux intérêts obligataires traditionnels et ne peuvent pas compenser l'ensemble des pertes résultant d'une forte baisse du prix de SOL. Cet article analyse comment les ETF de staking modifient la participation des institutions aux réseaux PoS et ce que ces changements impliquent pour la valorisation de SOL et le marché des ETF crypto, à travers le mécanisme de staking de Solana, les structures des produits ETF, la distribution des récompenses, les frais des fonds et la concentration des validateurs.
Points clés
-
En plus de détenir des SOL, les ETF de staking Solana obtiennent des récompenses du réseau en déléguant des tokens à des validateurs. Les rendements du fonds sont donc influencés à la fois par le prix des tokens et les mécanismes de staking.
-
Des produits tels que BSOL et SSK diffèrent par leur structure d'investissement, leurs frais, leurs taux de staking et leurs modalités de distribution des récompenses. Tous les ETF Solana ne doivent pas être considérés comme un même type de produit.
-
Les récompenses de staking proviennent principalement de l'émission de tokens et des mécanismes de récompense associés sur le réseau Solana, plutôt que d'intérêts fixes promis par les gestionnaires de fonds.
-
Les ETF peuvent conserver les récompenses de staking au sein des actifs du fonds ou les distribuer en espèces conformément aux règles du produit. Ces approches influencent la manière dont les investisseurs réalisent leurs rendements.
-
Le staking institutionnel à grande échelle peut accroître la quantité de SOL détenue sur le long terme, tout en renforçant l'attention du marché portée à la sélection des validateurs, à la concentration des délégations et à la gestion de la liquidité.
-
La valeur à long terme des ETF Solana dépend toujours du prix de SOL, de l'activité économique du réseau, des frais du fonds et de la demande d'investissement réelle. Les rendements de staking ne peuvent pas éliminer le risque de marché.
Pourquoi les ETF Solana commencent-ils à intégrer le staking ?
La fonction principale d'un ETF crypto au comptant est de permettre aux investisseurs de s'exposer au prix d'un actif numérique spécifique via un compte-titres, sans avoir à gérer directement des wallets on-chain, des clés privées ou des processus de conservation d'actifs numériques. Par exemple, un ETF Bitcoin au comptant détient des BTC et émet des parts négociables, permettant aux investisseurs de participer aux mouvements de prix du bitcoin par l'intermédiaire du marché des titres. Toutefois, Bitcoin ne dispose pas d'un mécanisme de staking PoS, de sorte que les fonds ne peuvent pas obtenir de récompenses similaires par le biais du staking natif du réseau.
Solana, en revanche, utilise un mécanisme de consensus PoS. Les détenteurs de SOL peuvent déléguer leurs tokens à des validateurs, participer au maintien de la sécurité du réseau et recevoir les récompenses correspondantes. Cela signifie que, pour les fonds détenant des SOL sur le long terme, la participation ou non au staking affecte la structure effective des rendements de leurs actifs. Si un fonds détient uniquement des SOL sans les staker, il ne peut pas percevoir les récompenses de staking qui pourraient autrement être générées par la délégation au réseau.
L'émergence des ETF de staking repose donc sur une logique produit claire. Sans modifier l'actif d'investissement principal, les fonds peuvent utiliser les mécanismes économiques natifs de SOL afin d'accroître les rendements potentiels. Pour les investisseurs, cela ajoute une source de rendement liée aux opérations du réseau, en plus de l'exposition au prix de SOL.
Toutefois, ces rendements ne sont pas obtenus sans coûts. Les fonds doivent sélectionner des validateurs, organiser les opérations de conservation et de staking, et gérer la liquidité des rachats, les risques liés au réseau et la répartition des frais. Par conséquent, les ETF prenant en charge le staking ne produisent pas nécessairement de meilleurs résultats que les produits qui ne le prennent pas en charge. Leurs rendements finaux dépendent toujours des récompenses réelles, des coûts opérationnels et des mouvements de prix du marché.
Comment les ETF de staking Solana génèrent-ils des rendements de staking on-chain ?
Le réseau Solana s'appuie sur des validateurs pour traiter les transactions, participer au consensus et préserver la sécurité du registre. Les détenteurs de SOL peuvent déléguer des tokens à des validateurs, leur attribuant ainsi un poids de staking correspondant. Les validateurs participent au consensus conformément aux règles du réseau et reçoivent des récompenses, tandis que les délégants perçoivent des rendements en fonction du montant staké et des mécanismes de distribution applicables.
Pour les ETF Solana, les fonds détiennent généralement des SOL par l'intermédiaire de dépositaires, puis délèguent une partie ou la majorité de leurs actifs à des validateurs éligibles conformément à leurs politiques. Les validateurs exploitent des nœuds et participent au consensus du réseau, tandis que le fonds reçoit des récompenses de staking en fonction du montant délégué, du niveau des récompenses du réseau, des commissions des validateurs et de leur performance opérationnelle effective.
Une source importante des récompenses de staking de Solana est constituée de SOL nouvellement émis au niveau du protocole. Les rendements de staking diffèrent donc fondamentalement des distributions traditionnelles de bénéfices des entreprises. Les dividendes d'entreprise proviennent généralement de bénéfices distribuables, tandis que les récompenses de staking PoS proviennent en partie de l'augmentation de l'offre de tokens du réseau. Lorsque les stakers reçoivent davantage de SOL, l'offre totale de tokens du réseau peut également augmenter.
Cela signifie que les investisseurs ne doivent pas se concentrer uniquement sur les rendements nominaux du staking. Ils doivent également prendre en compte l'incidence de l'émission de tokens sur la structure globale de l'offre. Si le réseau émet une quantité importante de nouveaux SOL et qu'un investisseur ne participe pas au staking, ses avoirs peuvent représenter une part diluée de l'offre totale. En participant au staking, les investisseurs peuvent recevoir des SOL supplémentaires qui compensent partiellement cette dilution relative.
En outre, les rendements réels du staking ne sont pas fixes. Les paramètres d'inflation du réseau, le taux de staking à l'échelle du réseau, la performance opérationnelle des validateurs et les paramètres de commission peuvent tous affecter les récompenses finales. Les rendements historiques communiqués par les ETF ne peuvent pas non plus être considérés directement comme une garantie de rendements futurs.
En quoi BSOL et SSK diffèrent-ils par leur structure de produit ?
Le Bitwise Solana Staking ETF (BSOL) est un produit représentatif de staking Solana au comptant sur le marché américain. Le fonds a été lancé en octobre 2025. Son objectif d'investissement principal est de fournir une exposition au prix de SOL, tandis que son objectif secondaire consiste à augmenter la quantité de SOL détenue par le fonds par le biais du staking. Son prospectus indique que les frais de gestion s'élèvent à 0,20 % par an et qu'il participe à la délégation au réseau via des dépositaires et des prestataires de services de staking.
Une caractéristique importante de BSOL est qu'il conserve les récompenses de staking au sein des actifs du fonds plutôt que de les distribuer directement sous forme de dividendes réguliers en espèces. À mesure que le fonds reçoit des SOL supplémentaires, la quantité de SOL représentée par chaque part du fonds peut augmenter, ce qui affecte sa valeur liquidative. Cette structure s'apparente davantage à un modèle dans lequel les avoirs en actifs augmentent à mesure que les récompenses de staking s'accumulent.
Le REX-Osprey Solana + Staking ETF (SSK) utilise une structure d'investissement différente. SSK a commencé à être négocié en juillet 2025 et obtient une exposition à Solana grâce à des détentions directes de SOL et à des instruments d'investissement connexes, en intégrant les rendements de staking à la conception de son produit. Son niveau de frais et ses modalités de distribution des récompenses diffèrent de ceux de BSOL. Par conséquent, la seule présence du terme Staking dans le nom d'un fonds ne signifie pas que les deux produits utilisent le même mécanisme de rendement.
À mesure que davantage d'émetteurs entrent sur le marché, les ETF Solana ont adopté différents barèmes de frais et politiques de staking. Au 16 novembre 2026, les informations de marché accessibles au public indiquaient que BSOL appliquait des frais de gestion de 0,20 %, Fidelity Solana Fund (FSOL) de 0,25 %, Grayscale Solana Staking ETF (GSOL) de 0,19 %, et que SSK présentait un niveau de frais de 0,75 %.
Ces différences montrent que la concurrence entre les ETF Solana ne se limite plus au suivi du prix de SOL. Elle porte également sur les coûts des fonds, l'efficacité du staking, les méthodes de distribution des récompenses et les capacités de gestion de la liquidité. Pour les détenteurs à long terme, les frais et les politiques de staking peuvent progressivement créer des écarts de rendement cumulé, même lorsque les fonds détiennent le même actif sous-jacent.
Comment les récompenses de staking sont-elles converties en rendements réels pour les investisseurs en ETF ?
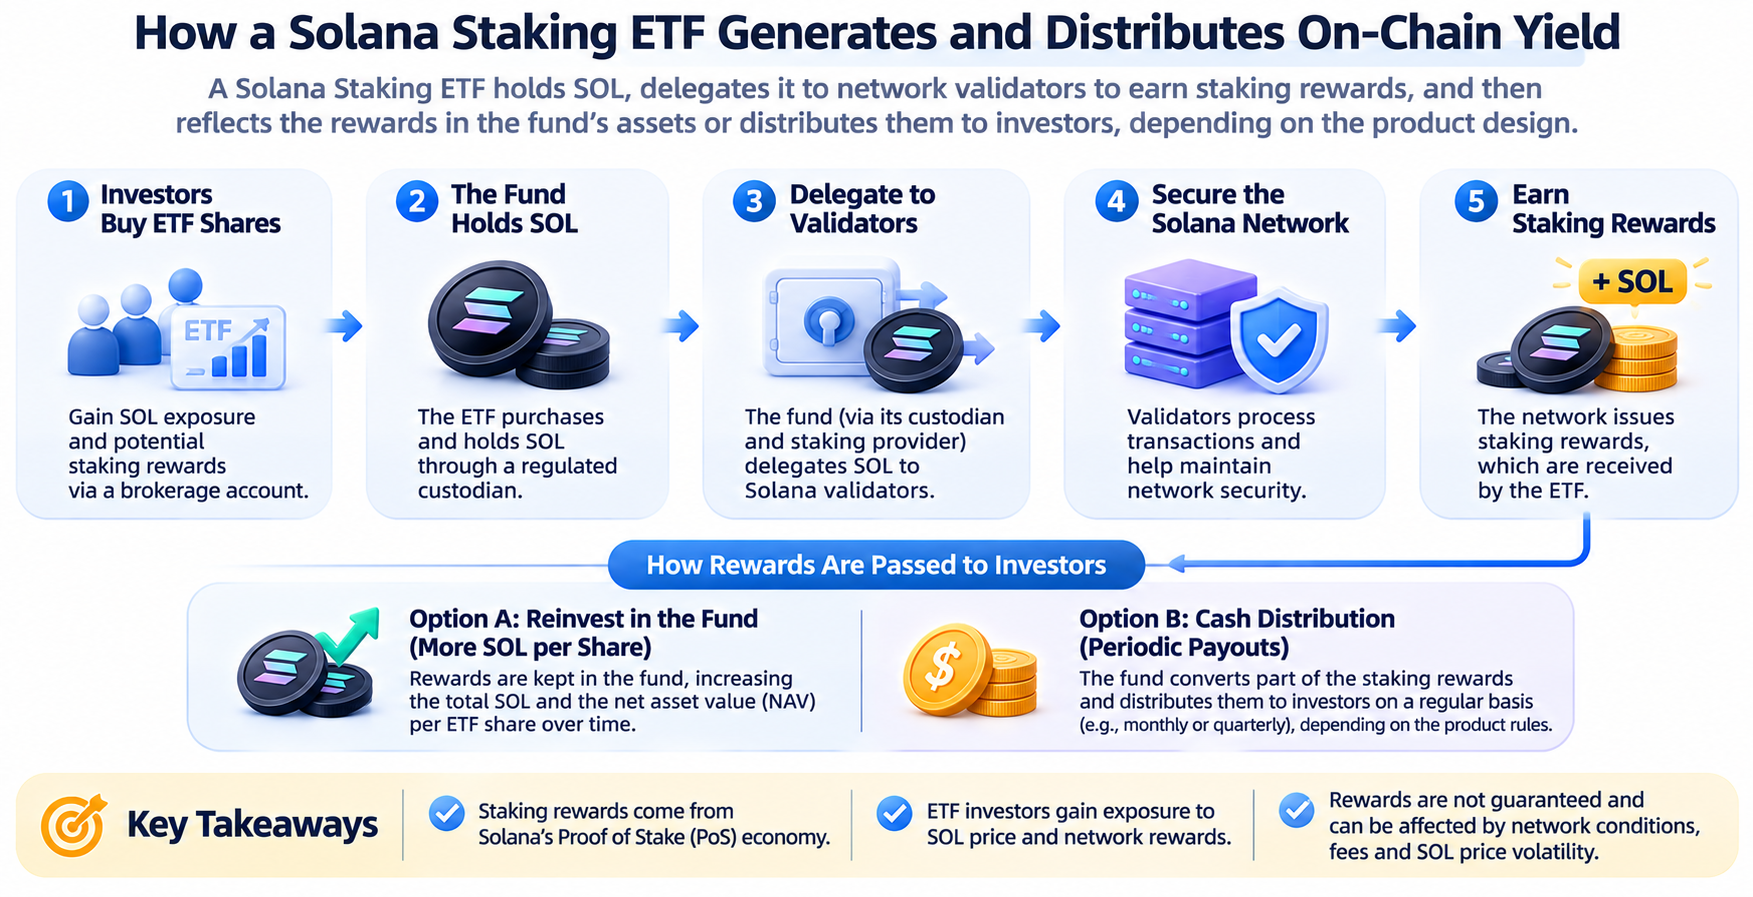
Lorsqu'un ETF Solana reçoit des récompenses de staking on-chain, cela ne signifie pas nécessairement que les investisseurs recevront un montant équivalent en espèces. Différents fonds peuvent adopter différentes approches pour traiter les rendements. Les méthodes les plus courantes consistent à conserver les récompenses dans les actifs du fonds ou à distribuer des espèces à des intervalles déterminés.
Par exemple, dans le cadre d'un modèle de conservation des récompenses, supposons qu'un fonds détienne initialement 1 million de SOL. S'il reçoit 50 000 SOL de récompenses nettes de staking, et sans tenir compte d'autres changements, ses avoirs en SOL peuvent passer à 1,05 million de SOL. Si le nombre de parts du fonds demeure inchangé et qu'aucun autre effet lié aux frais ou aux passifs n'intervient, la quantité de SOL représentée par chaque part augmentera en conséquence.
Pour les investisseurs, ce type de rendement se reflète généralement dans la valeur liquidative du fonds plutôt que sous la forme d'un paiement d'intérêts fixe reçu sur un compte bancaire. Si le prix de marché de SOL reste inchangé, la quantité supplémentaire de tokens peut augmenter la valeur des actifs du fonds. Si le prix de SOL baisse, la valeur liquidative du fonds peut tout de même diminuer.
Le modèle de distribution en espèces fonctionne différemment. Un fonds peut convertir ou distribuer une partie de ses récompenses de staking aux investisseurs à des intervalles déterminés, ce qui permet aux détenteurs de recevoir directement des rendements en espèces. Toutefois, les distributions peuvent affecter le prix ex-dividende du fonds. Les distributions en espèces ne doivent donc pas être simplement interprétées comme des rendements supplémentaires venant s'ajouter au rendement total du fonds.
Il est également nécessaire de distinguer trois indicateurs souvent confondus : le rendement brut de staking du réseau, le rendement net de staking du fonds et le rendement total final effectivement réalisé par l'investisseur. Les récompenses du réseau doivent être diminuées des commissions des validateurs et des frais connexes. Les fonds peuvent également appliquer des frais de gestion, tandis que les rendements finaux des investisseurs sont aussi influencés par le prix de SOL, les primes ou décotes du fonds et les coûts de transaction.
Par conséquent, lors de l'évaluation d'un ETF de staking, les investisseurs ne doivent pas comparer uniquement les rendements annuels de staking annoncés. Ils doivent également évaluer la performance globale du fonds après prise en compte des frais réels et des variations de prix.
Pourquoi les rendements de staking des ETF Solana ne sont-ils pas équivalents aux intérêts obligataires ?
La principale différence entre les rendements de staking Solana et les intérêts obligataires réside dans leurs sources économiques et leurs structures de risque. Les obligations représentent généralement une créance de l'investisseur sur un émetteur, avec des modalités de paiement des intérêts et de remboursement du principal définies par contrat et influencées par le profil de crédit de l'émetteur. Le staking Solana est un mécanisme économique de participation aux opérations d'un réseau PoS, dont les récompenses sont principalement déterminées par les règles du protocole, l'émission de tokens et l'activité des validateurs.
Les récompenses de staking sont généralement libellées en SOL plutôt qu'en montant fixe en dollars américains. Par exemple, un investisseur peut indirectement bénéficier, via un fonds, d'une augmentation annuelle de 5 % de la quantité de SOL détenue, mais cela ne signifie pas que la valeur en dollars américains de l'actif augmentera nécessairement de 5 %. Si le prix en dollars américains de SOL diminue de 30 % sur la même période, les récompenses de staking ne peuvent pas compenser entièrement la perte de prix.
Supposons qu'un investisseur détienne une exposition à SOL d'une valeur de $10 000. Sur un an, la quantité correspondante de SOL augmente de 5 % grâce aux récompenses de staking, mais le prix de SOL baisse de 30 %. Sans tenir compte des frais du fonds, des impôts et d'autres facteurs, la valeur de l'actif à la fin de la période serait d'environ $7 350, ce qui représenterait une perte globale d'environ 26,5 %.
Cet exemple montre que les rendements de staking peuvent améliorer le rendement de détention au niveau de la quantité de tokens, mais ne peuvent pas garantir la préservation du capital libellé en monnaie fiduciaire.
En outre, les récompenses de staking peuvent être affectées par des changements des paramètres du réseau. Si Solana ajuste son calendrier d'inflation, si le taux de participation au staking évolue ou si les coûts opérationnels des validateurs augmentent, les niveaux de récompense réels peuvent évoluer en conséquence. Par conséquent, définir un ETF de staking simplement comme un produit à revenu fixe peut sous-estimer ses risques de marché.
Comment le staking d'ETF à grande échelle pourrait-il affecter la liquidité de SOL et la dynamique de l'offre et de la demande ?
Lorsque des investisseurs institutionnels détiennent des SOL via des ETF et que les fonds stakent une grande quantité de tokens, la structure de staking du réseau Solana peut évoluer. Contrairement aux capitaux de trading à court terme, une partie des capitaux investis dans les ETF présente des caractéristiques d'allocation à long terme et peut donc placer davantage de SOL dans un état de délégation continu.
Cela ne signifie pas que tous les SOL stakés sortent définitivement du marché. Le staking natif de Solana implique généralement des processus de retrait de délégation et de transition de statut, et les fonds concernés ne sont pas toujours librement transférables immédiatement. Les fonds doivent organiser leur liquidité en fonction des besoins de souscription et de rachat ainsi que des conditions de marché, afin d'éviter que des taux de staking excessivement élevés n'affectent leurs opérations quotidiennes.
Si un grand nombre d'ETF font face à des rachats simultanés, les fonds peuvent devoir utiliser des SOL non stakés, organiser le retrait du staking ou répondre aux besoins de financement par d'autres moyens autorisés par les règles du fonds. Étant donné que le retrait du staking implique des époques du réseau et des dispositions opérationnelles, la capacité effective de gestion de la liquidité d'un fonds devient un facteur de risque important.
Les entrées dans les ETF ne se traduisent pas nécessairement directement par une hausse du prix de SOL. Les souscriptions de fonds peuvent créer une demande pour les actifs sous-jacents, mais les prix réels sont également influencés par la pression vendeuse sur le marché, le comportement des autres détenteurs, le trading de produits dérivés et l'appétit global pour le risque. De même, la poursuite du staking par les ETF ne peut pas garantir que l'offre en circulation de SOL diminuera, car les nouvelles émissions du réseau, les retraits de staking et les transferts effectués par d'autres détenteurs peuvent également influencer l'offre sur le marché.
À long terme, le staking institutionnel peut améliorer la stabilité des avoirs en SOL. Toutefois, la possibilité d'améliorer durablement les conditions d'offre et de demande du marché doit être évaluée conjointement avec les entrées nettes dans les ETF, le taux de staking à l'échelle du réseau, l'émission de tokens et l'activité de trading réelle.
Le staking institutionnel modifiera-t-il le paysage concurrentiel des validateurs Solana ?
La sécurité du réseau Solana est étroitement liée à la répartition des validateurs. Les validateurs maintiennent le réseau en exploitant des nœuds, en participant au consensus et en traitant les transactions. Le montant des délégations qu'ils reçoivent influence leur poids dans le consensus et les rendements économiques associés.
À mesure que la quantité de SOL détenue par les ETF augmente, les gestionnaires de fonds et les prestataires de services de staking peuvent devenir d'importants allocateurs de capitaux délégués. Si d'importants volumes d'actifs institutionnels sont concentrés auprès d'un petit nombre de validateurs, le poids de staking de ces nœuds peut augmenter davantage, ce qui influence le paysage concurrentiel entre les validateurs du réseau.
Pour les émetteurs d'ETF, la sélection des validateurs nécessite généralement de prendre en compte la stabilité opérationnelle, les commissions, les capacités techniques, les antécédents en matière de sécurité et les exigences de conformité. Les grandes institutions peuvent privilégier les validateurs disposant de capacités opérationnelles plus solides et de processus de service matures afin de réduire le risque opérationnel du fonds. Toutefois, si cette sélection se concentre à long terme autour d'un petit nombre de prestataires de services, la répartition des validateurs peut devenir plus concentrée.
D'un autre côté, les capitaux institutionnels ne conduisent pas nécessairement à une centralisation du réseau. Les fonds peuvent diversifier leurs délégations entre plusieurs validateurs, réduisant ainsi le risque de défaillance d'un nœud unique et soutenant une participation plus large des validateurs. L'effet final dépend des politiques de délégation effectivement adoptées par les fonds, plutôt que de la taille des ETF en elle-même.
Par conséquent, l'évaluation de l'incidence des ETF Solana sur la sécurité du réseau exige de prêter attention à la destination des capitaux stakés, à la concentration des validateurs, aux relations entre les prestataires de services et à la divulgation publique, par les fonds, des mesures de contrôle des risques pertinentes.
Quels risques supplémentaires les ETF de staking rencontrent-ils ?
Par rapport aux fonds qui détiennent uniquement des SOL, les ETF de staking doivent gérer davantage de risques techniques et opérationnels.
-
Risque opérationnel des validateurs. Si les validateurs subissent des périodes prolongées d'indisponibilité, des erreurs de configuration ou d'autres problèmes opérationnels, les récompenses de staking peuvent être affectées. Les règles spécifiques de Solana en matière de pénalités et de récompenses peuvent également évoluer avec les mises à niveau du réseau, de sorte que les fonds doivent évaluer en continu la performance des validateurs.
-
Risque de liquidité lié au staking. Les fonds doivent maintenir un équilibre entre la recherche de récompenses du réseau et la satisfaction des besoins de souscription et de rachat. Si une proportion excessivement élevée des actifs est stakée et que le marché connaît des rachats concentrés, les fonds peuvent faire face à une pression supplémentaire sur la gestion de leur liquidité.
-
Risque de conservation et risque technique. Les fonds gèrent généralement les SOL par l'intermédiaire de dépositaires professionnels, tandis que les prestataires de services concernés exécutent les opérations de staking. Cela signifie que, même si les investisseurs n'ont pas à gérer eux-mêmes leurs clés privées, ils supportent toujours les risques potentiels associés aux dépositaires, aux processus opérationnels et aux prestataires de services.
-
Risque lié au prix de négociation du fonds. Les ETF sont négociés sur des bourses de valeurs, et leurs prix de marché peuvent différer de leurs valeurs liquidatives. Pendant les périodes de forte volatilité du marché ou de liquidité insuffisante, les prix auxquels les investisseurs achètent et vendent effectivement peuvent s'écarter de la valeur de référence des SOL détenus par le fonds.
-
Risque réglementaire et fiscal. Différents fonds peuvent utiliser différentes structures juridiques, et la comptabilisation, la distribution et le traitement fiscal des récompenses de staking peuvent également varier. Les politiques des produits peuvent être ajustées en fonction des exigences réglementaires et des conditions opérationnelles. Les investisseurs doivent consulter le prospectus le plus récent plutôt que de se fonder uniquement sur les rendements historiques pour évaluer la performance future.
Le staking des ETF Solana modifiera-t-il le cadre de valorisation à long terme de SOL ?
Le développement des ETF de staking peut conduire le marché à accorder davantage d'importance aux caractéristiques économiques du réseau de SOL. La valorisation traditionnelle des actifs crypto se concentre souvent sur l'offre, la demande du marché, l'activité de trading et les flux de capitaux, tandis que les actifs PoS impliquent également les récompenses de staking, l'émission de tokens et l'économie des validateurs.
Pour les investisseurs qui détiennent des SOL sur le long terme, les récompenses de staking peuvent affecter l'évolution de la quantité de tokens détenue au fil du temps. Toutefois, ces rendements ne constituent pas une source de rendement sans coût, indépendante de l'économie du réseau. Étant donné que les récompenses proviennent en partie de nouvelles émissions, les investisseurs doivent prendre en compte à la fois l'inflation du réseau et la participation au staking à l'échelle du réseau afin d'évaluer l'effet économique réel.
La valeur à long terme de Solana est également étroitement liée à la demande réelle du réseau. Si le réseau parvient à continuer d'attirer des paiements en stablecoins, des applications DeFi, des applications de trading et d'autres activités réelles d'utilisateurs, cela peut accroître la demande de SOL en tant qu'actif natif du réseau. Toutefois, la croissance de l'utilisation du réseau n'a pas nécessairement de relation proportionnelle fixe avec le prix de SOL. Les mécanismes de frais, la vélocité des tokens et les anticipations de valorisation du marché doivent également être pris en compte.
L'émergence des ETF offre un autre canal d'accès aux capitaux. Les investisseurs disposant de comptes-titres traditionnels peuvent obtenir indirectement une exposition à SOL via des fonds, sans participer directement aux opérations on-chain. Cela peut élargir la base potentielle d'investisseurs, mais rend également SOL plus sensible à l'allocation d'actifs institutionnelle, aux taux d'intérêt macroéconomiques et à l'appétit pour le risque sur les marchés de titres.
Ainsi, les ETF de staking Solana modifient principalement la manière dont les investisseurs participent à l'économie du réseau, plutôt que de transformer directement la source sous-jacente de la valeur de SOL. La valorisation à long terme exige toujours une analyse de l'adoption du réseau, de l'économie des tokens, des structures de staking et de la demande de capitaux sur le marché.
Les ETF crypto évoluent-ils du suivi des prix vers des actifs générant des rendements on-chain ?
Le développement des ETF de staking Solana met en évidence une différence importante entre les fonds d'actifs crypto et les ETF traditionnels. Pour les actifs tels que Bitcoin, qui ne disposent pas de mécanismes de staking natifs, les fonds fournissent principalement une exposition au prix en détenant l'actif sous-jacent. Pour les réseaux PoS tels que Solana, les fonds peuvent participer à l'activité économique du réseau tout en détenant des tokens.
Cela diversifie davantage la conception des produits ETF crypto. Différents fonds peuvent se concurrencer grâce aux taux de staking, à la conservation des récompenses, aux distributions en espèces et aux structures de frais. Lors de la sélection de fonds, les investisseurs doivent également passer d'une comparaison principalement fondée sur les frais de gestion et l'erreur de suivi à une évaluation des rendements de staking, des modalités de conservation, des risques liés aux validateurs et des capacités de gestion de la liquidité.
Toutefois, tous les mécanismes capables de générer des rendements on-chain ne sont pas adaptés à une intégration directe dans un ETF. Différents protocoles blockchain peuvent impliquer des smart contracts, des prêts, la fourniture de liquidité ou d'autres activités financières plus complexes, dont les risques diffèrent considérablement de ceux du staking PoS natif. La possibilité pour les fonds de participer à ces activités doit également respecter les documents spécifiques aux produits et les exigences réglementaires.
Le développement des ETF Solana montre que la finance traditionnelle explore les moyens d'intégrer les mécanismes économiques natifs de la blockchain dans des produits d'investissement en valeurs mobilières. Toutefois, cette intégration ne signifie pas que les rendements on-chain peuvent automatiquement devenir des rendements d'investissement stables et prévisibles. Pour les investisseurs, comprendre l'origine des rendements, qui supporte les risques et comment les rendements sont intégrés à la valeur liquidative d'un fonds est plus important que de simplement comparer des rendements annualisés nominaux.
Résumé
L'émergence des ETF de staking Solana a fait évoluer les ETF crypto, qui étaient uniquement des outils de suivi des prix des actifs numériques, vers des produits d'investissement pouvant participer à l'économie des réseaux blockchain. Des produits tels que BSOL et SSK utilisent différentes structures de fonds et modalités de staking pour permettre aux investisseurs d'obtenir une exposition au prix de SOL tout en participant indirectement aux mécanismes de récompense du réseau Solana.
Ce changement offre de nouvelles modalités de participation aux investisseurs de la finance traditionnelle, tout en faisant des frais de gestion des fonds, des taux de staking, de la distribution des récompenses et de la sélection des validateurs des facteurs importants influençant les rendements. Toutefois, les récompenses de staking sont principalement libellées en SOL et influencées par les règles d'émission du réseau et les conditions opérationnelles. Elles ne doivent pas être simplement considérées comme des intérêts fixes et ne peuvent pas éliminer les pertes causées par la volatilité du prix de marché de SOL.
À long terme, l'importance du staking des ETF Solana ne réside pas seulement dans l'ajout d'une source potentielle de rendement pour les fonds, mais aussi dans le fait que les capitaux institutionnels commencent à participer plus directement à la sécurité et à la structure économique des réseaux PoS. À l'avenir, le marché devra surveiller non seulement l'ampleur des entrées dans les ETF, mais également la durabilité des récompenses de staking, la concentration des validateurs, la liquidité des fonds et la demande réelle d'applications sur le réseau Solana.
FAQ
Qu'est-ce qu'un ETF de staking Solana ?
Un ETF de staking Solana est un produit négocié en bourse qui détient des SOL et obtient des récompenses du réseau par l'intermédiaire de mécanismes de staking. Les investisseurs achètent des parts du fonds via des comptes-titres afin d'obtenir une exposition indirecte au prix de SOL et de recevoir les rendements de staking conservés ou distribués par le fonds.
Le rendement de staking d'un ETF Solana est-il fixe ?
Non. Les rendements de staking sont affectés par les règles d'émission du réseau, le taux de staking à l'échelle du réseau, la performance des validateurs et les frais du fonds. Les rendements historiques n'indiquent pas que les mêmes rendements pourront être maintenus à l'avenir.
BSOL verse-t-il directement les récompenses de staking aux investisseurs ?
BSOL conserve principalement les récompenses de staking au sein des actifs du fonds, ce qui permet à la quantité de SOL représentée par chaque part du fonds d'augmenter potentiellement, plutôt que de verser directement des espèces selon un calendrier fixe.
Quelle est la différence entre un ETF Solana et la détention directe ainsi que le staking de SOL ?
Les investisseurs en ETF détiennent des parts de fonds via des comptes-titres. Ils ne contrôlent pas directement les SOL détenus par le fonds et ne choisissent pas eux-mêmes les validateurs on-chain. Les utilisateurs qui détiennent directement des SOL peuvent gérer leurs actifs selon leurs propres wallets et méthodes de staking, mais ils doivent assumer les risques liés aux clés privées et aux opérations on-chain.
Les rendements de staking des ETF Solana peuvent-ils compenser une baisse de SOL ?
Ils peuvent améliorer les rendements dans une mesure limitée. Si la baisse du prix de SOL dépasse les rendements générés par les récompenses de staking, les investisseurs du fonds peuvent tout de même subir des pertes.
Le staking à grande échelle des ETF Solana rendra-t-il le réseau plus centralisé ?
Cela est possible, mais pas inévitable. Si les capitaux institutionnels sont concentrés auprès d'un petit nombre de validateurs, cela peut accroître la concentration du staking. Si les fonds utilisent des stratégies de délégation diversifiées, ils peuvent également soutenir la participation d'un plus grand nombre de validateurs au réseau.