Les RWA (actifs du monde réel) désignent une catégorie d’actifs dans laquelle des jetons blockchain représentent, détiennent et transfèrent des intérêts économiques dans des actifs financiers du monde réel, tels que des obligations d’État, des fonds monétaires, des crédits privés et des biens immobiliers. À mesure que la tokenisation des actifs s’étend progressivement de l’émission et de la détention au financement garanti par des collatéraux, l’intégration des obligations d’État on-chain aux protocoles de prêt DeFi devient une évolution importante du marché institutionnel des actifs numériques. Les actifs tokenisés peuvent servir non seulement d’instruments d’investissement générant des rendements, mais aussi potentiellement de base pour le financement on-chain, la gestion des marges et l’allocation de liquidité.
Les prêts DeFi traditionnels reposent principalement sur des crypto-actifs tels qu’ETH, BTC et les stablecoins, les taux d’emprunt s’ajustant généralement de manière dynamique selon le taux d’utilisation des pools. Ce modèle répond aux besoins de financement flexibles des marchés crypto. Toutefois, pour les institutions détenant des obligations d’État, des fonds monétaires ou des produits de crédit privé, des coûts de financement incertains peuvent entrer en conflit avec les structures de rendement relativement stables des actifs sous-jacents. Lorsque les taux d’emprunt augmentent ou que les conditions de financement ne correspondent pas aux cycles de rachat des actifs, les emprunteurs peuvent subir des tensions de trésorerie même si les actifs sous-jacents n’ont pas connu de défaut de crédit.
À mesure que l’utilisation des obligations d’État on-chain, des fonds monétaires tokenisés et des produits de crédit privé continue de s’étendre, le marché des RWA dépasse la simple tokenisation des actifs pour inclure le financement garanti par des collatéraux et le crédit institutionnel. Les prêts à taux fixe et à échéance fixe deviennent donc progressivement une infrastructure importante reliant les RWA et la DeFi. Leur développement concerne non seulement la gestion des coûts de financement, mais également l’évaluation des collatéraux, le rachat des actifs, la liquidité de liquidation et l’exécution juridique hors chaîne.
Points clés
-
Les prêts à taux fixe peuvent rendre les coûts de financement des RWA plus prévisibles. Par rapport aux taux variables qui évoluent avec l’utilisation des pools, les taux fixes aident les institutions à verrouiller à l’avance leurs coûts de financement et à mieux les aligner sur les structures de rendement et les périodes de détention des actifs sous-jacents.
-
Les obligations d’État on-chain évoluent d’actifs générant des rendements vers des collatéraux de financement. Les investisseurs éligibles peuvent utiliser des obligations d’État tokenisées ou des parts de fonds monétaires comme collatéral afin d’emprunter des stablecoins, obtenant ainsi des liquidités sans vendre immédiatement leurs actifs.
-
L’alignement des taux d’intérêt et des échéances constitue un enjeu important sur le marché du crédit RWA. Lorsque les rendements des collatéraux restent relativement stables tandis que les coûts de financement évoluent continuellement, les emprunteurs peuvent faire face à un resserrement des écarts de rendement, à des tensions de trésorerie et à un risque de refinancement.
-
Morpho et Aave Horizon font progresser les prêts garantis par des RWA. Les protocoles diffèrent par leur structure de marché, l’isolation des risques, l’accès institutionnel et la gestion des collatéraux, mais la prise en charge de collatéraux RWA n’implique pas l’offre de taux d’intérêt fixes.
-
Les taux fixes ne peuvent pas éliminer tous les risques liés aux prêts RWA. L’évaluation des actifs, les cycles de rachat, la liquidité de liquidation, la sécurité des smart contracts et l’exécution juridique restent des facteurs clés pour déterminer la viabilité du crédit on-chain.
Pourquoi les RWA ont-ils besoin de prêts à taux fixe ?
La raison principale pour laquelle les RWA ont besoin de prêts à taux fixe est que les actifs financiers du monde réel présentent généralement des structures de rendement et des périodes de détention relativement bien définies, tandis que les coûts d’emprunt dans la DeFi traditionnelle fluctuent souvent selon l’offre et la demande de financement du marché. Pour les bons du Trésor américain tokenisés, par exemple, les investisseurs peuvent détenir des parts d’un fonds investissant dans des bons du Trésor à court terme. Ses rendements sont principalement influencés par les taux des bons du Trésor, les frais du fonds et les évolutions du portefeuille d’actifs. Contrairement aux crypto-actifs soumis à une forte volatilité des prix, ces produits privilégient généralement des rendements stables, la préservation du capital et la gestion de trésorerie. Des coûts de financement prévisibles sont donc importants pour les dispositifs de financement institutionnels.
Une institution qui recherche des liquidités sans vendre ses actifs du Trésor peut nantir des parts de fonds tokenisées éligibles en tant que collatéral et emprunter des stablecoins tels que l’USDC. Elle peut ainsi conserver son exposition économique aux actifs sous-jacents tout en utilisant les fonds empruntés pour ses opérations, ses règlements ou d’autres activités d’investissement. Toutefois, si le financement repose sur un taux variable, les coûts d’emprunt peuvent augmenter lorsque la demande de financement progresse sur les marchés DeFi. Supposons, par exemple, qu’un produit tokenisé adossé aux bons du Trésor présente un rendement annualisé attendu de 4,5 % et qu’une institution emprunte initialement des stablecoins à un taux de 3,5 %. Les deux taux génèrent un écart positif de 1 point de pourcentage. Si le taux d’emprunt passe à 7 %, les coûts de financement dépassent le rendement de l’actif sous-jacent, ce qui peut transformer une stratégie à écart positif en stratégie à écart négatif.
Les prêts à taux fixe peuvent atténuer ce problème. En définissant le taux d’intérêt, l’échéance et les conditions de remboursement dès le début du financement, les emprunteurs peuvent estimer les coûts de financement sur l’ensemble de la période et planifier leurs flux de trésorerie en fonction des rendements de l’actif sous-jacent. Pour les institutions qui doivent continuer à détenir des obligations ou des parts de fonds, cette certitude contribue à réduire l’incidence des fluctuations de taux d’intérêt sur les budgets opérationnels et la gestion actif-passif. La principale valeur des prêts à taux fixe ne réside donc pas dans la génération de rendements plus élevés, mais dans la réduction de l’incertitude liée aux coûts de financement et dans une meilleure adaptation du crédit on-chain à la gestion des actifs financiers du monde réel.
Quelle est la différence entre les taux variables et les taux fixes dans la DeFi ?
Les taux variables dans la DeFi s’ajustent généralement de manière dynamique selon le taux d’utilisation des pools. Lorsqu’un pool dispose de davantage de stablecoins à prêter et que la demande d’emprunt est faible, les protocoles maintiennent généralement des taux plus bas afin d’encourager l’emprunt. Lorsque la demande d’emprunt augmente et que les fonds disponibles diminuent, les taux d’emprunt progressent pour attirer de nouveaux dépôts et limiter les emprunts excessifs. Dans les protocoles de prêt tels qu’Aave, les courbes de taux d’intérêt présentent généralement un point de rupture spécifique lié au taux d’utilisation. Une fois que l’utilisation du pool dépasse ce niveau, les coûts d’emprunt peuvent augmenter beaucoup plus rapidement. Ce mécanisme aide les protocoles à gérer la liquidité de manière dynamique, mais signifie également que les emprunteurs doivent supporter des coûts de financement en constante évolution.
Les prêts à taux fixe établissent les coûts de financement à l’avance, permettant aux emprunteurs de prévoir plus précisément les charges d’intérêt pendant la durée convenue contractuellement. Pour les investisseurs RWA qui doivent détenir des actifs pendant plusieurs mois, voire plusieurs années, les taux fixes contribuent à réduire l’incidence des variations de coûts de financement sur les projections de rendement. Aucun des deux modèles n’est intrinsèquement supérieur. Les taux variables sont davantage adaptés aux emprunteurs qui privilégient la flexibilité de financement, tandis que les taux fixes conviennent mieux aux institutions qui doivent planifier à l’avance leurs budgets de financement et leurs échéanciers de remboursement.
| Dimension de comparaison |
Prêts à taux variable |
Prêts à taux fixe |
| Détermination du taux |
S’ajuste dynamiquement selon des facteurs tels que l’utilisation du pool |
Défini au début du financement |
| Coûts de financement |
Évoluent avec l’offre et la demande de financement du marché |
Relativement stables pendant la durée convenue |
| Durée du prêt |
Généralement sans échéance fixe |
Comprend habituellement une date d’échéance définie |
| Flexibilité de financement |
Emprunt et remboursement relativement flexibles |
Peut inclure des restrictions de remboursement anticipé ou de sortie |
| Cas d’utilisation |
Trading crypto, besoins de financement à court terme |
Financement garanti par des RWA, gestion de trésorerie institutionnelle |
| Principaux risques |
Hausse des taux d’intérêt, risque de liquidation |
Inadéquation des échéances, risques de liquidité et de crédit |
Il convient de noter que les taux fixes et les échéances fixes ne sont pas la même chose. Un taux fixe décrit la manière dont les coûts de financement sont déterminés, tandis qu’une échéance fixe définit la date à laquelle un prêt arrive à maturité. Ces éléments peuvent être utilisés conjointement ou séparément dans différents produits. En outre, les taux fixes ne peuvent pas éliminer la volatilité des prix des collatéraux ni le risque de défaut. Même lorsque les coûts de financement sont verrouillés, les emprunteurs peuvent toujours devoir ajouter des collatéraux ou faire l’objet d’une liquidation si la valeur des collatéraux diminue et que le ratio prêt-valeur dépasse les limites du protocole. Pour les RWA, l’essentiel consiste à sélectionner une structure de taux d’intérêt et d’échéance adaptée aux rendements des actifs, aux périodes de détention et aux besoins de trésorerie.
Que sont les obligations d’État on-chain et pourquoi peuvent-elles servir de collatéral pour les prêts DeFi ?
Les obligations d’État on-chain désignent généralement des structures tokenisées qui représentent, sous la forme de jetons blockchain, des intérêts économiques dans des bons du Trésor américain ou des parts de fonds investissant dans des obligations d’État. Les sociétés de gestion d’actifs, les gestionnaires de fonds ou des entités d’émission spécialisées exploitent généralement ces produits. Les jetons on-chain représentent des parts de fonds ou des intérêts économiques dans le cadre d’une structure juridique spécifique ; ils ne signifient pas que le Trésor américain émet directement ces jetons sur une blockchain publique. Des produits tels que BUIDL de BlackRock et OUSG d’Ondo utilisent des structures tokenisées pour permettre aux investisseurs éligibles de détenir, via une blockchain, des intérêts associés à des actifs financiers traditionnels générant des rendements.
Contrairement aux actifs natifs de la crypto tels qu’ETH, la valeur des produits tokenisés adossés aux bons du Trésor est généralement liée aux titres sous-jacents, à la valeur liquidative du fonds et aux rendements accumulés. Pour les investisseurs institutionnels, ces actifs peuvent non seulement générer des rendements, mais aussi potentiellement servir de collatéral de financement, améliorant ainsi l’efficacité du capital. Supposons, par exemple, qu’une institution détienne des parts de fonds tokenisées adossées aux bons du Trésor d’une valeur de $1 million. Si un protocole de prêt autorise un financement avec un ratio prêt-valeur (LTV) de 70 %, l’institution pourrait emprunter jusqu’à environ $700 000 en stablecoins, sous réserve des conditions applicables. Cela lui permet d’obtenir des liquidités supplémentaires sans vendre immédiatement les actifs sous-jacents, tandis que le protocole ou les dispositifs de conservation associés gèrent le collatéral.
Toutefois, les obligations d’État on-chain ne signifient pas que tous les intérêts sur les actifs peuvent être librement transférés. Certains fonds tokenisés imposent des restrictions relatives à l’éligibilité des investisseurs, aux listes blanches, aux délais de rachat et aux juridictions. Même si un actif a été émis sur une blockchain publique, son transfert et sa liquidation peuvent toujours être régis par des documents juridiques hors chaîne. La possibilité d’utiliser des obligations d’État on-chain comme collatéral DeFi dépend donc non seulement de la prise en charge des jetons par les smart contracts, mais également de l’autorisation de l’émetteur pour leur utilisation comme collatéral, de la capacité du protocole à les évaluer avec précision et de l’éligibilité des liquidateurs à les recevoir et à les céder. Il s’agit d’une distinction importante entre le financement garanti par des RWA et les prêts ordinaires sur crypto-actifs.
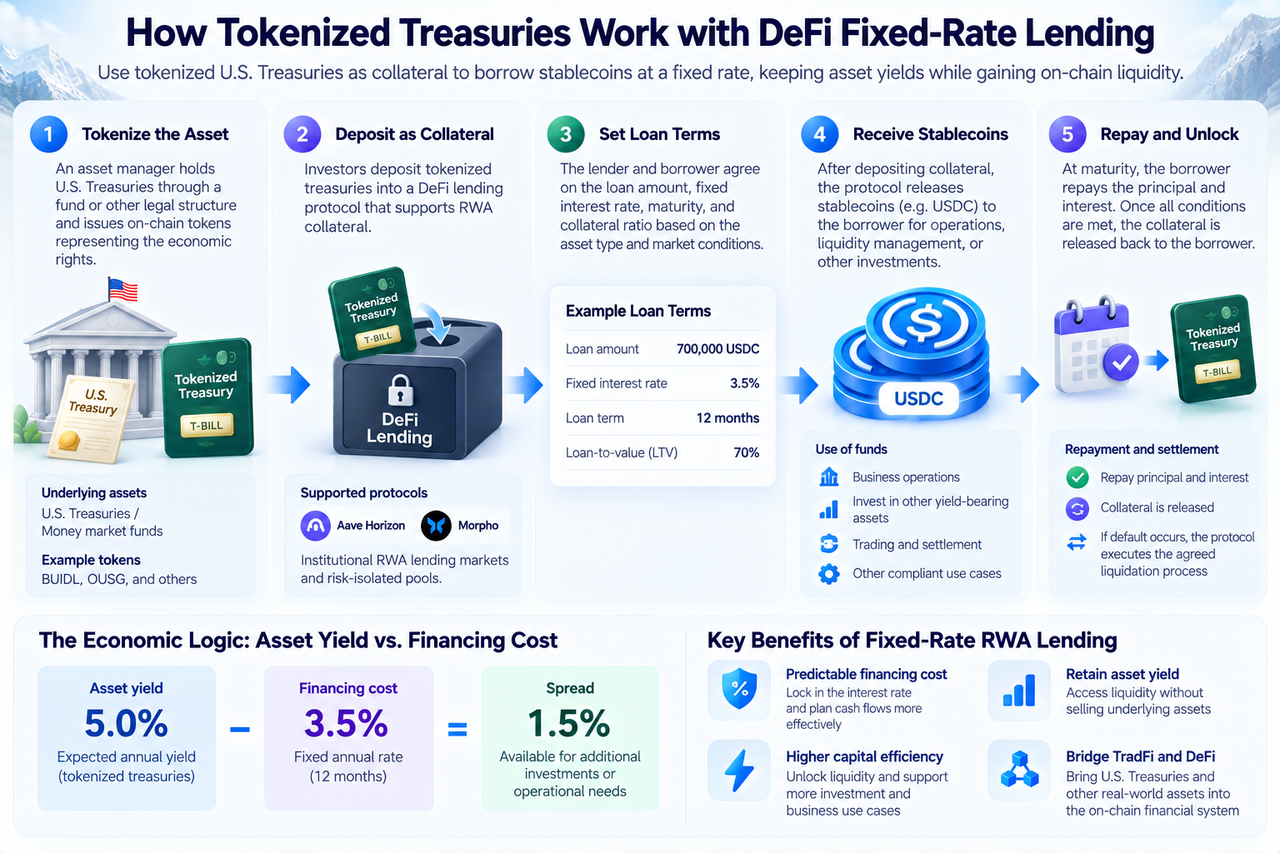
L’association des obligations d’État on-chain et des prêts à taux fixe consiste essentiellement à permettre à des actifs financiers du monde réel aux rendements relativement stables de soutenir un financement on-chain dont les coûts et les conditions sont plus clairement définis. Dans ce modèle, les obligations d’État tokenisées servent de collatéral, les protocoles de prêt DeFi gèrent les ratios prêt-valeur, les conditions de financement et les processus de remboursement, et les stablecoins fournissent les fonds empruntés ainsi que les instruments de règlement. Le processus commence généralement par la tokenisation des actifs : un émetteur détient des bons du Trésor américain par l’intermédiaire d’un fonds ou d’une autre structure juridique et émet des jetons on-chain correspondants à destination d’investisseurs éligibles. Les documents d’émission et les conditions du produit déterminent les droits précis représentés par les jetons.
Lorsqu’un investisseur recherche un financement, le protocole de prêt ou la société de gestion des risques doit évaluer les droits juridiques du jeton, sa liquidité, ses sources de prix, son cycle de rachat et ses restrictions de transfert afin de déterminer s’il peut servir de collatéral. L’emprunteur et le fournisseur de financement conviennent ensuite du montant du financement, du taux d’intérêt fixe, de la durée du prêt, du ratio prêt-valeur et des procédures en cas de défaut. Après avoir verrouillé ou placé sous garde les jetons RWA éligibles conformément à l’accord, l’emprunteur peut recevoir des USDC ou un autre stablecoin convenu. À l’échéance, l’emprunteur rembourse le principal et les intérêts, puis récupère le collatéral après avoir satisfait à toutes les conditions contractuelles. Si l’emprunteur ne peut pas rembourser à temps, le protocole ou le prestataire de services concerné applique les procédures de défaut convenues.
Ce modèle s’apparente au financement traditionnel garanti par des titres, mais la blockchain peut fournir des registres de collatéraux plus transparents, un règlement programmable des fonds et l’automatisation de certains processus de gestion des risques. Dans le même temps, le financement garanti par des obligations d’État on-chain reste dépendant de l’infrastructure financière hors chaîne. La conservation des bons du Trésor, les calculs de valeur liquidative des fonds, le traitement des rachats et les recours juridiques ne peuvent généralement pas être réalisés de manière autonome au moyen des seuls smart contracts. Les prêts RWA à taux fixe ne remplacent donc pas entièrement la finance traditionnelle. Ils utilisent plutôt la blockchain pour améliorer la circulation et le financement des actifs financiers, permettant aux actifs traditionnels générant des rendements de participer à une allocation de capital on-chain plus flexible.
L’écart de rendement est une mesure importante pour comprendre la valeur économique des prêts RWA à taux fixe. Pour les institutions détenant des actifs générant des rendements, les décisions de financement nécessitent généralement de comparer les rendements des actifs aux coûts d’emprunt. Si le rendement attendu d’un actif dépasse les coûts de financement, une institution peut améliorer l’efficacité de son capital au moyen d’un financement garanti par des collatéraux. Si les coûts de financement dépassent les rendements des actifs, elle peut faire face à un écart négatif. L’avantage d’un taux fixe est que les emprunteurs peuvent déterminer à l’avance les charges d’intérêt sur la durée convenue, ce qui permet de calculer plus précisément les seuils de rentabilité et les besoins de financement.
Supposons qu’une institution détienne des parts de fonds tokenisées adossées aux bons du Trésor d’une valeur de $1 million, avec un rendement annualisé attendu de 5 %, et emprunte $700 000 en stablecoins à un taux d’intérêt annuel fixe de 3,5 %. Selon ces hypothèses, le rendement annuel attendu des actifs sous-jacents est de $50 000, les coûts d’intérêt d’emprunt sont de $24 500 et la différence s’élève à $25 500.
| Élément |
Valeur hypothétique |
| Valeur du collatéral |
$1,000,000 |
| Rendement annualisé attendu de l’actif |
5 % |
| Montant du prêt en stablecoins |
$700,000 |
| Taux d’emprunt annuel fixe |
3,50 % |
| Rendement attendu de l’actif sur un an |
$50,000 |
| Coût des intérêts de financement sur un an |
$24,500 |
| Rendement de l’actif moins intérêts de financement |
$25,500 |
Ces chiffres illustrent uniquement le mécanisme de financement et ne représentent ni les taux de marché réels ni les rendements d’investissement. Il convient de noter que $25,500 correspond simplement au rendement du collatéral moins les intérêts de financement, et non au bénéfice net final d’une stratégie à effet de levier. L’utilisation des $700,000 empruntés, leur capacité éventuelle à générer des rendements supplémentaires, ainsi que les frais ou pertes potentiels associés, doivent être calculés séparément.
Si l’institution utilise les stablecoins empruntés pour acheter des actifs supplémentaires générant des rendements, puis met ces nouveaux actifs en collatéral afin d’obtenir un financement supplémentaire, elle crée une structure en boucle. Cette stratégie peut accroître l’exposition aux actifs, mais elle amplifie également les risques. Une baisse de la valeur liquidative des actifs sous-jacents, des décotes de collatéral plus importantes ou l’impossibilité de refinancer à l’échéance peuvent contraindre l’institution à vendre prématurément des actifs afin de rembourser sa dette. Même si le rendement nominal des actifs dépasse le taux de financement, la rentabilité finale n’est pas assurée. La valeur des taux fixes réside donc principalement dans une plus grande prévisibilité des coûts de financement, et non dans l’élimination du risque de levier ou dans la création de possibilités d’arbitrage sans risque.
Pourquoi les cycles de rachat des RWA affectent-ils les liquidations DeFi ?
Un enjeu central du financement garanti par des RWA est l’écart de temps entre les transactions on-chain et le règlement des actifs hors chaîne. Les principaux crypto-actifs tels qu’ETH et BTC peuvent généralement être négociés sur des marchés fonctionnant en continu. Les obligations d’État tokenisées, les fonds monétaires et les produits de crédit privé peuvent toutefois être soumis aux jours ouvrés des fonds, aux procédures de rachat des actifs et aux contrôles de conformité. Certains produits de fonds peuvent nécessiter un ou plusieurs jours ouvrés pour effectuer un rachat, tandis que les actifs de crédit privé peuvent nécessiter davantage de temps pour recouvrer les fonds. À l’inverse, les protocoles de prêt DeFi doivent généralement surveiller en continu la valeur des collatéraux et exécuter rapidement des liquidations lorsque les ratios prêt-valeur dépassent les seuils spécifiés.
Lorsque le collatéral est constitué de crypto-actifs liquides, les liquidateurs peuvent vendre ces actifs sur les marchés on-chain et récupérer les fonds. Mais si le collatéral est un RWA soumis à des restrictions de transfert ou à des délais de rachat, les liquidateurs peuvent ne pas être en mesure d’obtenir immédiatement les liquidités correspondantes. Cela crée une inadéquation de liquidité entre la liquidation on-chain immédiate et le rachat hors chaîne différé. Même avec un prêt à taux fixe, un protocole peut toujours être confronté à un risque de créance irrécouvrable si le collatéral ne peut pas être vendu ou racheté rapidement. Le financement à échéance fixe peut donc aider les emprunteurs à planifier leurs remboursements, mais il ne peut pas résoudre à lui seul les problèmes de cession du collatéral.
Afin de réduire ces risques, les marchés de prêt RWA nécessitent généralement des ratios prêt-valeur plus prudents, des liquidateurs professionnels, des réserves de liquidité et des mécanismes de rachat coordonnés avec les émetteurs d’actifs. Pour les actifs tokenisés soumis à des restrictions de liste blanche, les liquidateurs doivent également être légalement éligibles pour recevoir et détenir les jetons. Les protocoles doivent en outre prendre en compte l’évaluation des actifs, les décotes de marché et l’exécution juridique transfrontalière dans des conditions extrêmes. La gestion des risques des prêts garantis par des RWA ne peut donc pas reposer uniquement sur les oracles de prix on-chain et les liquidations automatisées. Elle doit également tenir compte des règles de négociation et des contraintes juridiques régissant les actifs du monde réel.
Morpho est une infrastructure de prêt de l’écosystème Ethereum. L’une de ses caractéristiques importantes est la possibilité de créer des marchés de prêt avec des paramètres de risque indépendants. Dans un modèle traditionnel de pool partagé, différents actifs de collatéral peuvent être soumis à un cadre unifié de gestion des risques. En revanche, la structure de marchés isolés de Morpho permet de configurer les ratios prêt-valeur, les oracles de prix, les paramètres de liquidation et les modèles de taux d’intérêt pour des collatéraux spécifiques. Cette conception est particulièrement importante pour les RWA, car les obligations d’État tokenisées, les fonds monétaires et les produits de crédit privé présentent des risques de crédit, des cycles de rachat et une liquidité de marché différents. L’application de ratios prêt-valeur et de règles de liquidation identiques peut ne pas refléter précisément les caractéristiques de risque de chaque catégorie d’actifs.
Grâce aux marchés isolés, les gestionnaires de risques professionnels peuvent concevoir des conditions de financement en fonction des caractéristiques de différents actifs, apportant un soutien plus adapté aux prêts garantis par des RWA éligibles. Toutefois, les marchés isolés et les taux fixes sont deux concepts distincts. L’architecture de marchés isolés de Morpho offre une isolation des risques et une configuration des paramètres, mais les marchés de prêt utilisant cette architecture ne proposent pas nécessairement des taux fixes. Certains marchés ajustent toujours les coûts d’emprunt de manière dynamique en fonction de l’utilisation du financement. Pour le financement institutionnel RWA, les dispositifs à taux fixe et à échéance fixe peuvent compléter davantage les structures de marchés isolés, permettant aux emprunteurs de gérer les coûts de financement selon les rendements des actifs et les périodes de détention.
À long terme, la valeur d’une infrastructure de prêt modulaire telle que Morpho réside dans sa capacité à permettre à différents types de collatéraux et de besoins de financement d’utiliser des conceptions différenciées, plutôt que d’obliger tous les emprunteurs à accepter les mêmes règles de pool. Son développement effectif dépend toujours de la liquidité des stablecoins, de la qualité de la gestion des risques, de la liquidabilité des collatéraux et de l’acceptation des marchés concernés par les fournisseurs de financement. Si davantage d’obligations d’État tokenisées et de produits de crédit institutionnel bénéficient à l’avenir d’une évaluation et d’un soutien fiable à la liquidation, les marchés de prêt isolés pourraient devenir une composante importante du financement RWA.
Aave Horizon est un marché de prêt conçu pour répondre aux besoins de financement institutionnel garanti par des RWA. Il vise à permettre aux participants éligibles d’utiliser des obligations d’État tokenisées, des fonds monétaires et d’autres actifs du monde réel admissibles comme collatéral afin d’obtenir des liquidités en stablecoins. La valeur centrale de ce modèle consiste à connecter les actifs institutionnels générant des rendements aux marchés de prêt on-chain. Dans la finance traditionnelle, les institutions peuvent obtenir des financements au moyen de financements garantis par des titres, mais ce processus implique généralement plusieurs intermédiaires, dispositifs de conservation et systèmes de règlement. La tokenisation des RWA peut transférer on-chain une partie des enregistrements de propriété des actifs et des collatéraux, facilitant pour les protocoles de prêt l’identification du statut des collatéraux et la gestion des emprunts selon des règles prédéfinies.
Toutefois, les prêts institutionnels sur RWA diffèrent considérablement des marchés DeFi ordinaires. Certains fonds tokenisés restreignent l’éligibilité des investisseurs, de sorte que les protocoles de prêt doivent gérer les exigences de KYC, de liste blanche et d’autorisation de transfert des actifs. Par ailleurs, l’évaluation et le rachat des actifs sous-jacents peuvent ne pas intervenir en temps réel, ce qui oblige les protocoles à mettre en place des sources de prix fiables et des dispositifs de liquidation. Les institutions accordent également généralement une attention accrue aux coûts de financement, aux conditions de financement, à l’exposition aux risques et aux responsabilités juridiques. Les produits de prêt on-chain doivent donc être compatibles avec les pratiques traditionnelles de gestion actif-passif.
Il est important de souligner que la capacité d’Aave Horizon à prendre en charge les prêts garantis par des RWA ne signifie pas que tous ses financements utilisent des taux fixes. L’éligibilité des collatéraux RWA et le financement à taux fixe sont deux dimensions distinctes d’un produit. Un marché peut accepter les obligations d’État on-chain comme collatéral tout en appliquant des taux d’emprunt variables. Lorsqu’elles sélectionnent ces produits, les institutions doivent donc confirmer séparément l’éligibilité du collatéral, le mécanisme de taux d’emprunt, les conditions du prêt, les règles de liquidation et les exigences de conformité. Elles ne doivent pas supposer qu’un produit propose des taux fixes simplement parce qu’il appartient à un marché RWA.
Quelle est la différence entre Morpho et Aave Horizon ?
Morpho et Aave Horizon contribuent tous deux au développement des prêts garantis par des RWA, mais leur positionnement produit et leurs structures de marché diffèrent. Morpho met davantage l’accent sur une conception modulaire des marchés, permettant aux participants professionnels d’établir des marchés de prêt avec des paramètres indépendants pour différents actifs de collatéral. Cette approche convient aux catégories d’actifs nécessitant une gestion différenciée des risques. Aave Horizon se concentre plus spécifiquement sur le financement institutionnel garanti par des RWA, en mettant l’accent sur l’accès d’actifs du monde réel éligibles aux marchés de prêt on-chain en stablecoins, tout en répondant aux exigences institutionnelles d’éligibilité et de transfert des actifs.
| Dimension de comparaison |
Morpho |
Aave Horizon |
| Positionnement principal |
Infrastructure de prêt modulaire |
Marché de prêt pour les RWA institutionnels |
| Structure de marché |
Marchés de prêt isolés |
Marché dédié au financement garanti par des RWA |
| Gestion des collatéraux |
Paramètres de risque configurables selon les actifs |
Accent sur les actifs du monde réel tokenisés éligibles |
| Utilisateurs principaux |
Utilisateurs DeFi, institutions et gestionnaires de risques professionnels |
Emprunteurs institutionnels et participants de marché associés |
| Mécanisme de taux d’intérêt |
Dépend de la conception spécifique du marché |
Dépend des règles du marché de prêt spécifique |
| Principaux avantages |
Configuration flexible, isolation des risques |
Accès aux RWA, cas d’utilisation de financement institutionnel |
| Principaux défis |
Liquidité de marché fragmentée, gestion des paramètres |
Conformité des actifs, évaluation et liquidation hors chaîne |
Ces deux solutions ne sont pas de simples substituts. La structure de marchés isolés de Morpho peut prendre en charge plusieurs types d’actifs et modèles de financement, tandis qu’Aave Horizon illustre la manière dont les protocoles DeFi conçoivent des produits pour les besoins institutionnels en RWA. Pour les emprunteurs, le choix d’un protocole dépend de plus que de la marque ou de la taille du marché. Parmi les considérations les plus importantes figurent la prise en charge du collatéral spécifique, le caractère raisonnable des coûts d’emprunt et la capacité à procéder sans difficulté à une liquidation ou à un remboursement pendant des tensions de marché. À mesure que le marché des RWA se développe, les prêts modulaires et les marchés institutionnels dédiés peuvent continuer à coexister, répondant à différents besoins de financement.
À quels risques les prêts RWA à taux fixe sont-ils exposés ?
Les taux fixes peuvent réduire l’incertitude liée aux coûts de financement, mais ils ne peuvent pas éliminer les autres risques des prêts RWA. Le premier est le risque de crédit. La qualité des actifs sous-jacents varie considérablement selon les RWA : les bons du Trésor américain, les fonds monétaires et le crédit privé présentent différentes sources de risque. Ils ne peuvent pas être considérés comme des collatéraux présentant le même niveau de sécurité simplement parce qu’ils existent sous forme de jetons. Le deuxième est le risque de liquidité. Certains produits RWA bénéficient d’une activité limitée sur le marché secondaire, et les rachats peuvent être soumis à des restrictions de délai et d’éligibilité. Lorsqu’un protocole de prêt doit céder rapidement un collatéral, le prix de vente réel peut être inférieur à sa valeur liquidative enregistrée.
Le risque d’évaluation mérite également une attention particulière. Les valeurs liquidatives de certains actifs financiers du monde réel ne sont pas mises à jour en temps réel. Si les oracles de prix on-chain reposent sur des données d’évaluation différées, un protocole peut ne pas détecter rapidement les évolutions de valeur du collatéral. Parallèlement, les protocoles de prêt, les contrats de jetons, les oracles de prix et les autres infrastructures associées peuvent présenter des vulnérabilités de smart contracts ou connaître des défaillances opérationnelles, affectant la sécurité des collatéraux et le règlement des fonds. Pour les produits qui dépendent de gestionnaires d’actifs hors chaîne, les problèmes opérationnels des dépositaires, des gestionnaires de fonds ou des prestataires de services associés peuvent également affecter la capacité de rachat des actifs.
En outre, l’inadéquation des échéances et le risque juridique sont des facteurs essentiels que les institutions doivent évaluer. Même si le taux d’emprunt est fixe, un emprunteur peut toujours être incapable de rembourser à temps si le prêt arrive à échéance avant que les actifs sous-jacents puissent être rachetés. Les droits des détenteurs de jetons sur les actifs sous-jacents, les procédures de recouvrement après défaut et l’éligibilité des liquidateurs à détenir les actifs dépendent tous de la structure juridique du produit concerné. Les financements en boucle et à effet de levier peuvent amplifier ces risques. Lorsque des actifs du même type sont mis en collatéral à plusieurs reprises, les variations de prix du marché ou la baisse de liquidité peuvent déclencher des liquidations en cascade. L’évaluation des prêts RWA à taux fixe exige donc plus qu’une comparaison entre les rendements des actifs et les taux d’emprunt. Elle requiert également un examen complet des ratios prêt-valeur, des conditions de financement, de la capacité de rachat et des modalités de sortie dans des conditions de marché extrêmes.
Le développement des RWA pousse la DeFi au-delà des prêts sur actifs natifs de la crypto vers un marché plus diversifié de collatéraux financiers. Les premiers prêts DeFi reposaient principalement sur ETH, BTC et les stablecoins, avec une demande de financement étroitement liée à l’activité de trading des crypto-actifs. À mesure que les obligations d’État, les fonds monétaires et le crédit privé sont progressivement tokenisés, les marchés de prêt on-chain s’exposent à des actifs financiers du monde réel présentant différentes sources de rendement et structures d’échéance. Mais la tokenisation des actifs n’est qu’une première étape. Si les obligations d’État on-chain peuvent uniquement être détenues sans pouvoir être utilisées efficacement pour le financement garanti par des collatéraux, la gestion de liquidité ou les dispositifs de marge, leur efficacité en capital demeure limitée.
Les prêts à taux fixe peuvent offrir des conditions de financement plus prévisibles pour ces actifs, permettant au crédit on-chain de s’adapter progressivement aux besoins institutionnels de gestion actif-passif. À l’avenir, davantage d’obligations d’État tokenisées et de produits de fonds pourraient être pris en charge par les protocoles de prêt, élargissant l’éventail des collatéraux éligibles. À mesure que la collaboration entre les émetteurs d’actifs, les dépositaires et les protocoles de prêt se renforce, les applications de financement RWA pourraient s’étendre au-delà d’un petit nombre de marchés spécialisés vers davantage de cas d’utilisation institutionnels. Dans le même temps, les produits à taux fixe et à échéance fixe pourraient continuer à se développer, permettant aux institutions de planifier leurs financements en fonction des flux de trésorerie et des périodes de détention des actifs, plutôt que de dépendre entièrement de coûts d’emprunt fluctuant avec l’utilisation des pools.
Une autre orientation importante est l’intégration des infrastructures de liquidité on-chain et hors chaîne. Des dispositifs de rachat instantané, des liquidateurs professionnels, des réseaux de transfert d’actifs conformes et des services d’évaluation fiables seront des conditions importantes pour le passage à l’échelle des prêts RWA. Toutefois, la maturité du marché des RWA ne doit pas être évaluée uniquement selon la valeur totale des actifs tokenisés. La demande réelle d’emprunt, les coûts de financement, les pertes liées aux défauts, l’efficacité de rotation des collatéraux et les rendements ajustés au risque déterminent également la capacité du marché à se développer durablement. Ce n’est que lorsque le financement on-chain apporte une valeur tangible en matière d’efficacité, de coût et de contrôle des risques que les prêts à taux fixe pourront potentiellement devenir une infrastructure durable reliant la finance traditionnelle et la DeFi.
Résumé
Les RWA ont besoin de prêts à taux fixe non pas parce que les modèles à taux variable ne peuvent pas fonctionner, mais parce que les actifs du monde réel présentent des caractéristiques de rendement, d’échéance et de liquidité différentes de celles des actifs natifs de la crypto. Les obligations d’État on-chain, les fonds monétaires et le crédit privé présentent généralement des structures de rendement relativement bien définies, mais leur rachat et leur règlement peuvent nécessiter plusieurs jours ouvrés. À l’inverse, les taux de financement dans les pools de prêt DeFi traditionnels peuvent évoluer rapidement avec l’utilisation du financement, exposant potentiellement les institutions à des coûts de financement en hausse et à des inadéquations d’échéance actif-passif.
Les prêts à taux fixe et à échéance fixe peuvent aider les institutions à déterminer leurs coûts de financement à l’avance et à mieux aligner les conditions des prêts sur les périodes de détention des collatéraux. Des protocoles tels que Morpho et Aave Horizon font progresser les prêts garantis par des RWA, mais les produits diffèrent par leur structure de marché, leur accès institutionnel et leurs mécanismes de taux d’intérêt. La prise en charge de collatéraux RWA ne signifie pas automatiquement l’offre de taux fixes.
À long terme, l’intégration des RWA et de la DeFi pourrait aider la finance on-chain à évoluer au-delà du trading de crypto-actifs garanti par des collatéraux vers un marché de financement complet prenant en charge les obligations d’État, les fonds et le crédit institutionnel. Toutefois, les taux fixes ne peuvent pas éliminer les risques de crédit, de liquidité ou de liquidation. Un marché du crédit RWA véritablement mature exige encore une évaluation fiable des actifs, des liquidations conformes, des sources de financement stables et un cadre solide d’exécution juridique hors chaîne.
FAQ
Pourquoi les RWA ont-ils besoin de prêts à taux fixe ?
Comme de nombreux RWA présentent des structures de rendement et des périodes de détention relativement bien définies, les taux fixes aident les emprunteurs à déterminer à l’avance leurs coûts de financement, à réduire l’incertitude liée à la hausse des taux variables et à mieux aligner les dispositifs de financement sur les flux de trésorerie des actifs.
Les obligations d’État on-chain peuvent-elles servir de collatéral DeFi ?
Oui, mais cela dépend de la structure juridique du produit tokenisé, des restrictions de transfert, des méthodes d’évaluation des actifs et de la prise en charge par le protocole de prêt. Toutes les obligations d’État on-chain ne peuvent pas être utilisées directement pour un financement garanti par des collatéraux, et certains produits exigent également que les participants répondent à des critères spécifiques d’éligibilité des investisseurs.
En quoi les prêts RWA à taux fixe diffèrent-ils des prêts DeFi traditionnels ?
Les prêts DeFi traditionnels utilisent généralement des taux variables qui évoluent avec l’utilisation des pools. Les prêts à taux fixe définissent les coûts de financement pendant une durée convenue, ce qui les rend plus adaptés aux emprunteurs institutionnels devant planifier à l’avance leurs budgets de financement et leurs échéanciers de remboursement.
Qu’est-ce que le looping RWA ?
Le looping RWA est une stratégie dans laquelle les investisseurs détiennent des actifs générant des rendements, les mettent en collatéral pour emprunter des fonds, puis investissent ces fonds empruntés dans d’autres actifs ou dans des actifs du même type afin d’accroître leur exposition financière. Ce modèle peut améliorer l’efficacité du capital, mais il amplifie également les risques de levier et de liquidation.
Morpho prend-il en charge les prêts garantis par des RWA ?
Les marchés de prêt isolés de Morpho peuvent définir des paramètres de risque pour différents types de collatéraux et prendre en charge le financement de RWA répondant aux critères d’éligibilité du marché. La question de savoir si un marché spécifique utilise des taux fixes doit être déterminée selon ses règles de produit effectives.
Aave Horizon propose-t-il des prêts à taux fixe ?
Aave Horizon répond principalement aux besoins de prêts institutionnels garantis par des RWA, mais l’acceptation de collatéraux RWA ne signifie pas que tous les prêts utilisent des taux fixes. Les coûts d’emprunt spécifiques et les modalités d’échéance dépendent de la conception du produit du marché concerné.
Les prêts RWA à taux fixe présentent-ils un risque de liquidation ?
Oui. Les taux fixes verrouillent uniquement les coûts de financement convenus. La baisse de la valeur des collatéraux, des ratios prêt-valeur excessifs, des rachats d’actifs retardés ou le défaut de remboursement à l’échéance peuvent tous déclencher une liquidation ou un défaut.
Quelles sont les orientations futures de développement des prêts RWA à taux fixe ?
Les principales orientations comprennent l’élargissement de la gamme d’actifs tokenisés éligibles en tant que collatéraux, le développement de marchés de financement à taux fixe et à échéance fixe, l’amélioration de l’efficacité du rachat et de la liquidation des RWA, ainsi que la mise en place d’infrastructures d’évaluation des actifs, de gestion de la conformité et d’exécution juridique répondant aux exigences institutionnelles.