Le spoofing (également appelé placement d’ordres trompeurs) est une pratique de trading qui crée de faux signaux sur l’offre et la demande du marché en soumettant des ordres d’achat ou de vente sans réelle intention de les exécuter. Il implique généralement qu’un trader place un grand nombre d’ordres d’un côté du carnet d’ordres afin d’influencer l’évaluation de la profondeur de marché et de l’orientation des prix par les autres participants, tout en exécutant des transactions réelles de l’autre côté, puis en annulant les ordres précédemment placés.
Le 28 octobre 2026, une activité de trading inhabituelle impliquant des contrats perpétuels sur le pétrole brut de Hyperliquid a attiré l’attention du marché. Solidus Labs, une société de surveillance des marchés, a analysé les données de trading du 8 au 10 mars et identifié des caractéristiques suspectes concernant deux comptes, notamment des placements d’ordres importants, des annulations rapides et des transactions dans le sens opposé. Les ordres anormaux représentaient plus de $170 millions. Toutefois, les analyses existantes n’ont pas établi de manière concluante que ces comptes avaient agi avec l’intention de manipuler le marché.
La controverse dépasse l’activité de trading de comptes individuels. Elle reflète également les nouveaux défis auxquels est confronté le marché des produits dérivés on-chain. La technologie blockchain peut fournir des registres de transactions publics, mais la transparence des données suffit-elle à prouver une manipulation de marché ? Où se situe la frontière entre les annulations d’ordres et le spoofing ? Lorsque les normes réglementaires des marchés financiers traditionnels sont appliquées aux contrats perpétuels on-chain, quelles différences technologiques et juridiques doivent être prises en compte ?
Points clés
-
Des placements d’ordres suspects ont eu lieu sur les contrats perpétuels sur le pétrole brut de Hyperliquid. Une analyse de surveillance des marchés publiée le 28 octobre 2026 a indiqué que deux comptes avaient soumis plus de $170 millions d’ordres anormaux au cours des trois jours précédents.
-
L’élément central du spoofing est l’absence d’intention réelle d’exécution. En plaçant des ordres qu’ils prévoient d’annuler avant leur exécution, les traders peuvent créer une fausse pression acheteuse ou vendeuse et influencer les décisions des autres participants au marché.
-
Des annulations fréquentes d’ordres ne constituent pas nécessairement une manipulation de marché. La tenue de marché, la gestion des risques et les conditions du marché peuvent toutes entraîner des annulations légitimes. La question essentielle est de savoir si le trader avait une réelle intention d’exécuter l’ordre au moment de son placement.
-
La transparence on-chain améliore la possibilité d’examiner l’activité de trading. Les registres publics des ordres, annulations et exécutions aident à reconstituer le processus de trading, mais ne permettent pas nécessairement de prouver à eux seuls une intention manipulatrice.
-
Les schémas de trading suspects doivent être distingués des infractions légales. Les systèmes de surveillance des marchés peuvent identifier des activités anormales, mais une décision juridique définitive exige l’examen de l’ensemble des preuves, des réglementations applicables et des procédures réglementaires.
Que s’est-il passé avec les contrats perpétuels sur le pétrole brut de Hyperliquid ?
Hyperliquid est une infrastructure de trading décentralisée principalement connue pour son carnet d’ordres on-chain et ses opérations sur contrats perpétuels. Contrairement aux protocoles de trading décentralisés qui reposent principalement sur des teneurs de marché automatisés (AMM), Hyperliquid utilise un mécanisme de carnet d’ordres qui permet aux traders de soumettre des ordres à cours limité. Les prix sont formés par l’appariement des ordres d’achat et de vente.
L’analyse de surveillance des marchés publiée le 28 octobre 2026 portait sur l’activité de trading de contrats perpétuels liés au pétrole brut, qui s’est déroulée du 8 au 10 mars de la même année. À cette période, les marchés internationaux de l’énergie connaissaient une forte volatilité et des actifs connexes, tels que le pétrole brut Brent et le pétrole brut WTI, attiraient l’attention du marché.
Selon l’analyse de Solidus Labs, deux comptes de trading, dont la relation de contrôle commun reste à confirmer, ont soumis des ordres anormaux totalisant plus de $170 millions sur trois jours. Ces comptes ont soumis et annulé à plusieurs reprises des ordres importants d’un côté du carnet d’ordres tout en exécutant des transactions réelles de l’autre côté.
L’analyse a présenté plusieurs indicateurs notables :
| Observation |
Détails publiés |
| Période de trading |
8–10 mars 2026 |
| Date de publication |
28 octobre 2026 |
| Comptes impliqués |
2 comptes |
| Montant des ordres suspects |
Plus de $170 millions |
| Ratio entre la valeur des ordres annulés et la valeur des transactions dans le sens opposé |
Environ 30:1 |
| Profit de trading estimé sur trois jours |
Environ $119 000 |
| Principaux marchés impliqués |
Contrats perpétuels sur le pétrole brut Brent, ainsi que contrats liés au pétrole brut WTI et au gaz naturel |
Un groupe de transactions du 9 mars a particulièrement attiré l’attention. Les comptes auraient annulé environ $17 millions d’ordres de vente tout en exécutant environ $425 000 de transactions d’achat.
Ce schéma peut donner l’impression qu’un grand nombre d’ordres de vente sont entrés dans le carnet d’ordres, conduisant les autres traders à croire à l’existence d’une forte pression vendeuse. Les comptes impliqués peuvent ensuite tirer parti de la réaction du marché pour acheter l’actif dans le sens opposé.
Il est toutefois important de noter que les $170 millions correspondent au montant des ordres anormaux identifiés. Ce chiffre ne correspond ni au montant réellement exécuté, ni aux pertes de marché, ni aux gains de manipulation confirmés. Le profit d’environ $119 000 était également une estimation publiée dans l’analyse et ne peut, à lui seul, prouver que ce profit résultait d’une manipulation de marché.
Solidus Labs a déclaré que l’activité de trading présentait des caractéristiques typiques du spoofing, mais que l’intention de manipuler le marché devait encore faire l’objet de vérifications supplémentaires. Hyperliquid Labs a souligné que les registres d’ordres, d’annulations et d’exécutions de la plateforme sont publiquement consultables, ce qui permet aux participants du marché et aux régulateurs de mener des analyses indépendantes à partir des données pertinentes.
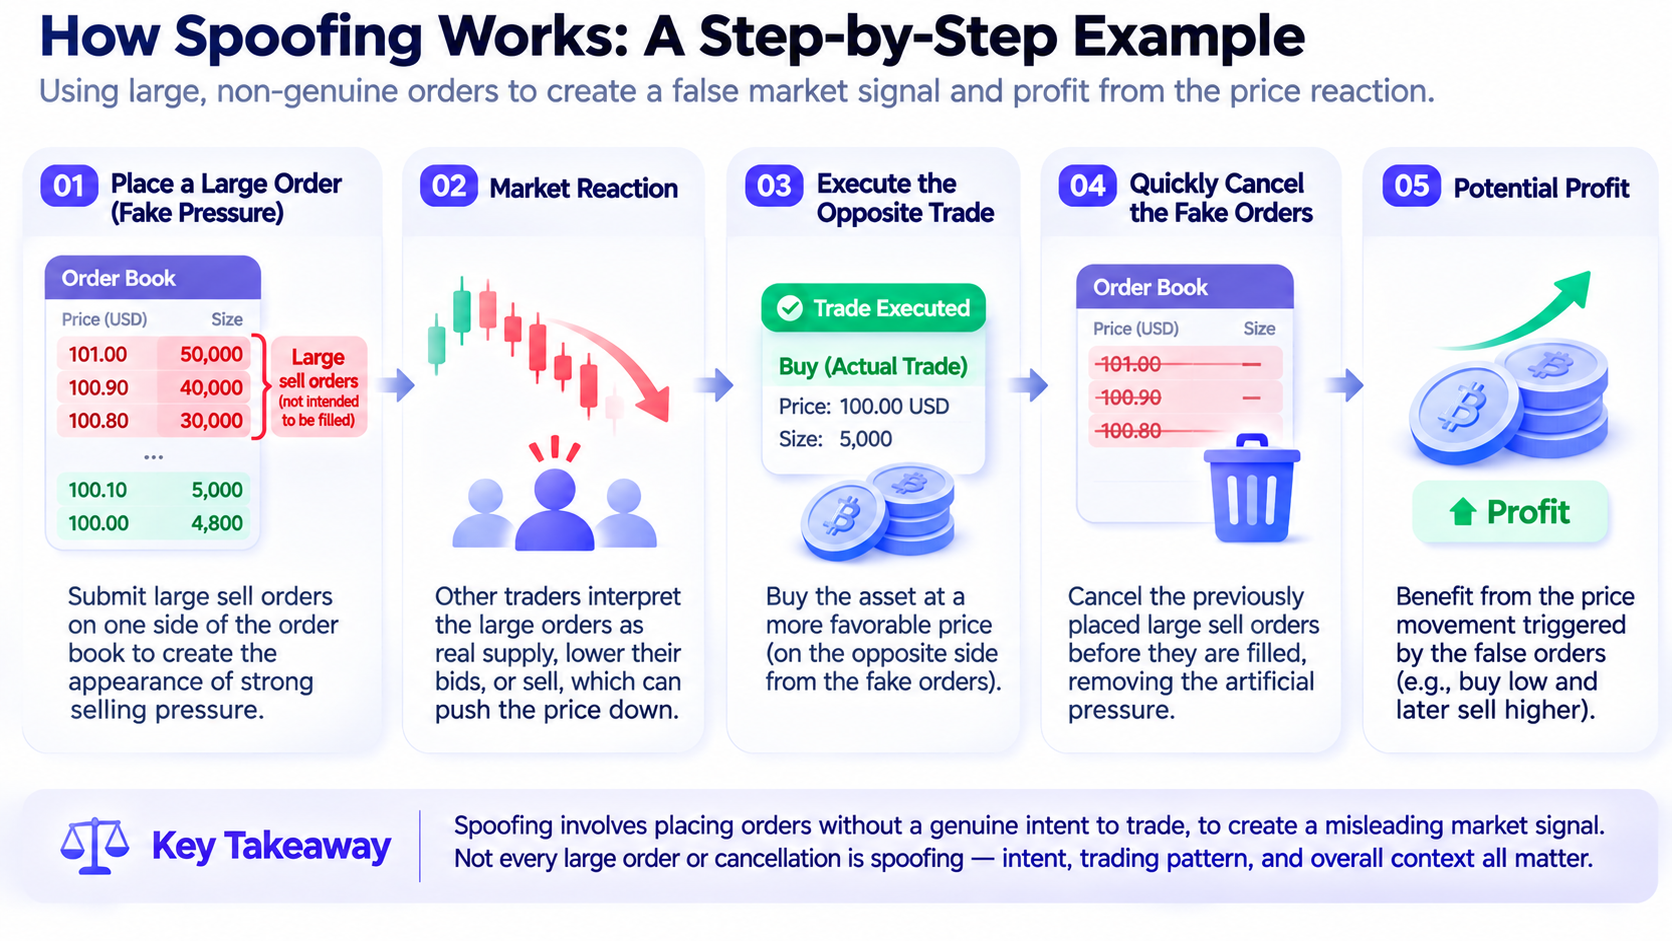
L’élément central du spoofing n’est pas le placement d’ordres importants. Il s’agit de l’intention du trader, au moment de la soumission, d’annuler les ordres avant leur exécution afin de créer des signaux trompeurs concernant l’offre et la demande du marché. Sur les marchés fondés sur un carnet d’ordres, les acheteurs et les vendeurs expriment leurs intentions de trading au moyen d’ordres à cours limité. Les ordres d’achat reflètent généralement une demande potentielle, tandis que les ordres de vente reflètent une offre potentielle.
Les autres traders évaluent l’offre et la demande à court terme en observant la profondeur du carnet d’ordres, la répartition des ordres acheteurs et vendeurs, ainsi que les variations des ordres importants. Si un grand nombre d’ordres d’achat entre soudainement dans le carnet d’ordres, les participants au marché peuvent considérer qu’un soutien acheteur important existe autour d’un certain prix. Si un grand nombre d’ordres de vente apparaît, ils peuvent les interpréter comme une résistance potentielle des prix ou une pression vendeuse.
Le spoofing exploite ce mécanisme de transmission de l’information. Supposons qu’un contrat perpétuel se négocie actuellement à $100 et qu’un trader souhaite acheter à un prix inférieur. Le trader peut placer un grand nombre d’ordres de vente près du prix actuel, donnant l’impression que le carnet d’ordres affiche une pression vendeuse importante. Après avoir constaté l’augmentation des ordres de vente, d’autres traders peuvent réduire leurs cotations, vendre leurs positions ou ajuster leurs stratégies de trading. Le trader peut ensuite exécuter des transactions réelles du côté acheteur et annuler rapidement les importants ordres de vente placés précédemment.
Si les ordres de vente n’ont jamais été destinés à être exécutés et visaient plutôt à influencer la perception du marché, le comportement peut constituer du spoofing. Ses effets potentiels se manifestent principalement dans trois domaines.
-
Les faux ordres peuvent fausser la profondeur du marché. La liquidité affichée dans le carnet d’ordres peut sembler suffisante, mais les ordres peuvent déjà avoir été annulés lorsque d’autres traders tentent de les exécuter.
-
Les faux ordres peuvent modifier les anticipations de prix à court terme. Les traders ou les systèmes de trading automatisés peuvent interpréter les ordres importants comme une véritable pression acheteuse ou vendeuse et ajuster leurs cotations en conséquence.
-
Un manipulateur peut réaliser des profits au moyen de transactions dans le sens opposé. Les faux ordres servent à créer un signal de marché, tandis que le profit réel peut provenir d’exécutions réelles de l’autre côté.
Toutefois, la question de savoir si les prix du marché ont effectivement été affectés, si les comptes impliqués ont obtenu des gains indus et si les ordres ne présentaient pas une réelle intention d’exécution doit être déterminée sur la base d’éléments de preuve spécifiques.
En quoi le spoofing diffère-t-il des annulations d’ordres normales ?
Sur les marchés à carnet d’ordres, l’annulation d’ordres est une opération de trading normale et nécessaire. Les traders peuvent ajuster les ordres non exécutés en fonction des évolutions de prix, de leur situation financière, du risque de leurs positions et de la liquidité du marché. Par exemple, les teneurs de marché soumettent généralement à la fois des ordres d’achat et de vente afin de fournir une liquidité bilatérale. Lorsque les prix évoluent rapidement, les cotations existantes peuvent ne plus être appropriées, ce qui oblige les teneurs de marché à annuler ou à mettre à jour leurs ordres afin d’éviter de prendre davantage de risques que prévu.
Les systèmes de trading à haute fréquence peuvent également soumettre, modifier et annuler un grand nombre d’ordres sur une courte période. Ces comportements n’indiquent pas nécessairement une manipulation de marché. Par conséquent, distinguer le spoofing des annulations d’ordres normales exige davantage que l’examen du seul nombre d’annulations ou de la taille des ordres.
| Comparaison |
Annulation d’ordre normale |
Activité de spoofing suspecte |
| Objectif du placement d’ordres |
Rechercher une exécution réelle |
Peut viser à créer de faux signaux d’achat ou de vente |
| Intention d’exécution |
Disposition à exécuter l’ordre dans les conditions applicables au moment de son placement |
Peut déjà prévoir l’annulation avant l’exécution |
| Motif de l’annulation |
Évolutions du marché, gestion des risques ou ajustements de stratégie |
Peut annuler les ordres d’incitation après la réaction du marché |
| Répartition des ordres |
Cohérente avec les cotations réelles et la gestion des risques |
Peut concentrer à plusieurs reprises des ordres importants d’un seul côté |
| Trading dans le sens opposé |
Peut faire partie d’un trading bilatéral normal |
Peut être coordonné avec de faux ordres |
| Base d’évaluation |
Contexte de trading et intention réelle d’exécution |
Éléments de preuve tirés des séquences d’ordres, de l’activité d’exécution et de l’intention manipulatrice |
La Commodity Futures Trading Commission (CFTC) des États-Unis souligne, dans son explication du spoofing, la question de savoir si le trader avait l’intention d’annuler l’ordre avant son exécution au moment de sa soumission. Les modifications et annulations d’ordres effectuées de bonne foi ne doivent pas être considérées comme du spoofing au seul motif que l’ordre n’a finalement pas été exécuté.
La CFTC indique également que même si un ordre est partiellement exécuté, cela n’exclut pas automatiquement la possibilité d’un spoofing. L’évaluation doit toujours prendre en compte l’environnement de trading, l’activité liée aux ordres, les caractéristiques d’exécution et les autres faits pertinents.
Cela montre qu’il n’existe pas de relation simple et systématique entre les annulations d’ordres et la manipulation illicite. Pour les marchés de carnets d’ordres on-chain comme Hyperliquid, il est également nécessaire de distinguer les stratégies de trading normales des comportements visant à créer une fausse liquidité.
Pourquoi les ordres importants et les transactions dans le sens opposé soulèvent-ils facilement des préoccupations liées au spoofing ?
Les systèmes de surveillance des marchés ne concluent généralement pas qu’un compte se livre à une manipulation simplement parce qu’il soumet un ordre important. Ce qui importe est la relation temporelle entre les différents ordres, ainsi que la question de savoir si le placement, l’annulation et l’exécution réelle des ordres forment à plusieurs reprises des schémas similaires. Dans une séquence de trading typiquement suspecte, un trader peut d’abord soumettre des ordres importants du côté vendeur du carnet d’ordres, donnant l’impression que le marché fait face à une forte pression vendeuse. D’autres traders peuvent alors ajuster leurs cotations, tandis que le compte exécute des transactions du côté acheteur. Après avoir effectué les achats, le compte annule rapidement les importants ordres de vente initiaux.
Si ce processus se répète et que les ordres importants sont rarement exécutés, un système de surveillance des marchés peut l’identifier comme une activité anormale. Dans l’incident Hyperliquid, le ratio entre la valeur des ordres annulés et celle des transactions dans le sens opposé était d’environ 30:1. Cela signifie que la valeur notionnelle des ordres annulés par les comptes était nettement supérieure à la valeur de leurs transactions dans le sens opposé. Un tel ratio peut servir de signal de surveillance des risques, mais ne peut pas constituer directement une preuve quantitative de manipulation.
Cela s’explique par le fait que la valeur des ordres et la valeur exécutée sont des notions différentes. Un ordre à cours limité de $10 millions peut n’être exécuté que partiellement ou être entièrement annulé en raison de variations de prix. La taille de l’ordre reflète la quantité potentielle de trading soumise à ce moment-là, et non le montant des fonds finalement transférés.
En outre, les teneurs de marché et les systèmes de trading quantitatif peuvent ajuster fréquemment des cotations importantes pendant les périodes de forte volatilité. Si la liquidité du marché, la volatilité des prix et les stratégies de trading en vigueur ne sont pas prises en compte, le fait de se fier uniquement à la valeur des ordres annulés peut facilement mener à des conclusions erronées.
Par conséquent, l’identification du spoofing exige généralement l’examen de la relation entre plusieurs indicateurs, notamment l’écart entre les ordres et les meilleurs prix acheteur et vendeur, la durée pendant laquelle les ordres restent ouverts, la probabilité de leur exécution, le moment des transactions dans le sens opposé et la répétition éventuelle de comportements similaires. L’explication du spoofing fournie par CME Group souligne également que la création d’une fausse pression acheteuse ou vendeuse au moyen d’ordres importants d’un côté, tout en utilisant des ordres de l’autre côté pour exécuter des transactions, constitue un schéma de comportement qui mérite une attention particulière.
Les données d’ordres on-chain peuvent-elles prouver une manipulation de marché ?
Les données d’ordres on-chain peuvent fournir des éléments importants dans les enquêtes sur les manipulations de marché, mais les registres publics ne prouvent pas à eux seuls une intention manipulatrice. Les données complètes relatives aux ordres sur les plateformes de trading centralisées traditionnelles sont généralement conservées en interne par la plateforme. Les chercheurs externes peuvent n’avoir accès qu’aux registres d’exécution, à des instantanés partiels du carnet d’ordres ou à d’autres données de marché publiques.
À l’inverse, l’architecture de carnet d’ordres on-chain de Hyperliquid rend une plus grande partie de l’activité de trading publiquement vérifiable. Les chercheurs peuvent utiliser les données historiques disponibles pour analyser, au niveau des comptes, le placement des ordres, les annulations, les exécutions et les changements de positions, puis tenter de reconstituer les séquences de trading pertinentes. Cette transparence présente au moins trois avantages importants.
-
Les chercheurs peuvent observer plus directement l’activité des comptes sans dépendre entièrement des statistiques fournies par la plateforme de trading.
-
Différents organismes de recherche peuvent analyser indépendamment les mêmes registres historiques et comparer leurs méthodes d’identification des activités de trading anormales.
-
Les registres publics contribuent à établir une chaîne de preuves pouvant être vérifiée à plusieurs reprises. Par exemple, il est possible d’examiner, au moyen de l’historique des ordres correspondant, si un compte a exécuté des transactions d’achat après avoir soumis d’importants ordres de vente et si ces ordres de vente ont été rapidement annulés.
Toutefois, les données on-chain présentent toujours des limites d’interprétation évidentes.
Les registres d’ordres ne peuvent pas révéler directement l’intention subjective d’un trader. Même si un compte annule à plusieurs reprises des ordres importants, ces registres ne suffisent pas à établir si le trader avait déjà décidé, au moment de placer les ordres, qu’il ne les laisserait pas être exécutés.
Une adresse on-chain ne correspond pas nécessairement à un seul trader réel. Un trader peut contrôler plusieurs comptes, et établir si différents comptes sont sous contrôle commun exige généralement des éléments de preuve supplémentaires. L’activité du marché peut également être influencée par des informations off-chain. Des événements d’actualité, les prix sur d’autres plateformes, des transactions de couverture externes et les paramètres de stratégies automatisées peuvent expliquer certains ordres et annulations qui paraissent anormaux.
L’exhaustivité des données et l’ordre chronologique sont tout aussi importants. Les enquêteurs doivent confirmer que les données utilisées couvrent intégralement les cycles de vie des ordres concernés et établissent avec précision la séquence des différents événements de trading et d’annulation. Par conséquent, la transparence on-chain répond principalement à la question de savoir si l’activité de trading peut être observée et reconstituée. Elle ne résout pas automatiquement les questions relatives au motif ou à la responsabilité juridique.
Pour les plateformes de trading on-chain utilisant des mécanismes de carnet d’ordres, la surveillance des marchés doit généralement aller au-delà de l’analyse de transactions isolées et examiner l’activité complète liée aux ordres.
-
Les ordres importants peuvent être surveillés afin de déterminer s’ils apparaissent systématiquement d’un côté particulier, acheteur ou vendeur. Si un compte soumet fréquemment, près des meilleures cotations disponibles, des ordres bien plus importants que les volumes de trading habituels et les annule peu après, l’activité peut justifier une attention supplémentaire.
-
La relation entre le placement d’ordres et l’exécution dans le sens opposé peut être analysée. Lorsqu’un compte soumet un grand nombre d’ordres de vente, exécute-t-il également des transactions du côté acheteur ? Les ordres de vente tendent-ils à être annulés après l’exécution des transactions d’achat ? Ce comportement se répète-t-il à différents moments ?
-
L’activité liée aux ordres peut être comparée aux mouvements de prix du marché. Si le prix du marché ou les cotations d’autres traders évoluent après l’apparition d’ordres importants et que le compte obtient ensuite des exécutions favorables dans le sens opposé, cette corrélation peut renforcer les préoccupations d’un système de surveillance concernant une activité anormale. Toutefois, une séquence temporelle n’établit pas automatiquement un lien de causalité. Les chercheurs doivent également prendre en compte les tendances générales du marché, les variations de prix sur d’autres plateformes de trading et la question de savoir si des événements externes ont conjointement affecté les prix.
-
Les comptes peuvent être vérifiés afin de détecter une activité coordonnée. Lorsque plusieurs comptes soumettent des ordres complémentaires à peu près au même moment, les enquêteurs peuvent devoir analyser davantage leurs sources de financement, leur activité de trading et leurs relations de contrôle. Toutefois, une activité similaire de deux adresses ne suffit pas à établir qu’elles sont contrôlées par la même personne.
-
L’activité observée peut être comparée au comportement normal du marché. Par exemple, le taux moyen d’annulation, la durée des ordres et le ratio d’exécution pour la même paire de trading dans des conditions de volatilité similaires peuvent tous servir de références pour évaluer le degré d’anormalité.
Il est important de souligner que ces indicateurs sont principalement utilisés pour identifier les activités justifiant une enquête, et non pour établir directement qu’un compte a enfreint la loi. Un taux d’annulation élevé peut constituer un signal de risque, mais il n’existe pas de seuil unique de taux d’annulation applicable à tous les marchés et à toutes les stratégies de trading.
Le spoofing n’est pas propre aux marchés des cryptomonnaies. Des comportements similaires attirent depuis longtemps l’attention sur les marchés des actions, des contrats à terme et d’autres marchés financiers utilisant des mécanismes de carnet d’ordres. Aux États-Unis, le Dodd–Frank Act de 2010 a modifié le Commodity Exchange Act et interdit les comportements de spoofing impliquant une intention spécifique d’annuler des ordres.
Les orientations interprétatives publiées par la CFTC en 2013 ont précisé que la détermination d’une violation exige d’examiner l’intention du trader au moment de la soumission de l’ordre, plutôt que de se fonder uniquement sur le fait que l’ordre a finalement été annulé. Ces orientations ont également identifié des comportements susceptibles d’impliquer du spoofing, notamment l’utilisation d’ordres pour créer une fausse apparence de profondeur de marché et les tentatives visant à provoquer des mouvements artificiels de prix.
La règle 575 de CME Group limite également les activités de trading qui perturbent l’ordre du marché et interdit expressément les comportements visant à annuler ou modifier des ordres avant leur exécution afin d’éviter cette dernière. Ses règles ne sont pas identiques aux normes légales de la CFTC et leur application spécifique doit être distinguée. Dans les enquêtes réelles, les régulateurs peuvent évaluer la nature du comportement en examinant l’historique des ordres, les liens entre les comptes, les communications de trading, la conception des stratégies et d’autres documents. Pour les marchés de contrats perpétuels on-chain, les régulateurs doivent également examiner la structure juridique de la plateforme de trading, les lieux de résidence des participants, la nature des contrats et les compétences réglementaires des juridictions concernées.
Cela signifie que les règles relatives au spoofing des marchés financiers traditionnels peuvent fournir une référence importante pour comprendre les activités de trading on-chain anormales, mais qu’un compte on-chain spécifique ne peut être considéré comme ayant enfreint une réglementation particulière sans avoir achevé l’analyse du droit applicable.
Concernant l’incident Hyperliquid, les informations publiques existantes permettent de décrire l’activité comme un schéma de trading suspect présentant des caractéristiques de spoofing, plutôt que comme un cas de manipulation de marché déjà établi sur le plan juridique.
Quels défis pour les marchés de produits dérivés on-chain l’incident Hyperliquid met-il en évidence ?
L’importance de l’incident Hyperliquid ne réside pas seulement dans la question de savoir si des comptes individuels se sont livrés à un trading suspect. Il montre également que les marchés de produits dérivés on-chain sont confrontés à des problèmes liés aux ordres de trading similaires à ceux rencontrés sur les marchés financiers traditionnels. À mesure que les contrats perpétuels on-chain s’étendent progressivement au-delà des crypto-actifs, l’exposition aux prix du pétrole brut, des métaux précieux et d’autres actifs financiers traditionnels entre également dans l’environnement de trading on-chain. Ces produits peuvent élargir les horaires de trading et les modes de participation au marché, mais ils créent également de nouvelles exigences en matière de liquidité des carnets d’ordres, de découverte des prix et de surveillance des marchés.
-
La transparence du trading on-chain ne peut pas automatiquement empêcher la manipulation. Les registres publics peuvent réduire la difficulté des analyses a posteriori, mais ils ne peuvent pas garantir que tous les traders ont une réelle intention d’exécution.
-
Les carnets d’ordres on-chain exigent des systèmes plus complets de surveillance du trading anormal. Pour les placements d’ordres à haute fréquence, les annulations inhabituelles, les exécutions dans le sens opposé et les activités coordonnées entre comptes, les systèmes de surveillance des marchés doivent effectuer des analyses complètes à l’aide de données en temps réel et de comportements historiques.
-
Les produits dérivés on-chain peuvent développer des liens de prix plus étroits avec les marchés financiers traditionnels. Lorsqu’un contrat perpétuel on-chain sur le pétrole brut se réfère à des prix provenant de marchés externes, les chercheurs doivent examiner simultanément le carnet d’ordres on-chain, les prix de référence externes et les variations de liquidité sur les marchés connexes afin de mieux comprendre l’impact potentiel des activités de trading anormales.
-
La relation entre l’ouverture des marchés on-chain et la responsabilité réglementaire exige encore une coordination. Une infrastructure de trading publique et transparente peut fournir davantage de données aux régulateurs, mais les règles de trading, la supervision des marchés et la responsabilité juridique nécessitent toujours des dispositions institutionnelles claires.
L’incident Hyperliquid montre que la transparence du marché et l’équité du marché ne sont pas le même concept. La transparence améliore l’observabilité des activités, tandis que l’équité exige également des règles de trading efficaces, une surveillance des risques et des mécanismes d’application correspondants.
Conclusion
Le spoofing est une pratique de trading qui utilise des ordres placés sans réelle intention d’exécution afin de créer de faux signaux sur l’offre et la demande du marché. Les critères essentiels ne sont pas la taille des ordres ni la fréquence des annulations, mais la question de savoir si le trader prévoyait d’annuler les ordres au moment de leur placement et si le comportement visait à induire le marché en erreur.
Le différend impliquant les contrats perpétuels sur le pétrole brut de Hyperliquid fournit un cas concret pour comprendre la surveillance des marchés dans les carnets d’ordres on-chain. Plus de $170 millions d’ordres anormaux, un ratio élevé entre les ordres annulés et les exécutions dans le sens opposé, ainsi que des schémas récurrents de placement et d’annulation d’ordres peuvent tous servir de pistes pour une enquête plus approfondie. Toutefois, ils ne suffisent pas à eux seuls pour prouver une intention manipulatrice.
L’avantage de la transparence on-chain est que les chercheurs peuvent utiliser des données publiques pour reconstituer l’activité de trading et analyser indépendamment des schémas suspects. Toutefois, les relations de contrôle entre comptes, le contexte des stratégies de trading, l’intention subjective et l’application du droit exigent encore une évaluation fondée sur des éléments de preuve supplémentaires.
À mesure que les marchés de produits dérivés on-chain continuent de se développer, la mise en place de mécanismes efficaces pour identifier les activités anormales, superviser les marchés et gérer les risques dans des environnements de trading ouverts deviendra un enjeu important pour le développement des infrastructures de trading.
FAQ
Qu’est-ce que le spoofing ?
Le spoofing consiste à soumettre des ordres d’achat ou de vente avec l’intention de les annuler avant leur exécution, en utilisant potentiellement ces ordres pour créer des signaux trompeurs concernant l’offre et la demande du marché.
La manipulation de marché sur Hyperliquid a-t-elle été confirmée ?
Au 2 novembre 2026, les analyses publiquement disponibles ont identifié une activité d’ordres suspecte présentant des caractéristiques de spoofing. Toutefois, elles n’ont pas confirmé l’intention de manipuler le marché des comptes impliqués et ne permettent pas non plus d’établir qu’une manipulation de marché au sens juridique a eu lieu.
Pourquoi les annulations fréquentes d’ordres ne constituent-elles pas nécessairement du spoofing ?
La tenue de marché normale, la gestion des risques et les conditions du marché peuvent toutes conduire à l’annulation d’un grand nombre d’ordres. L’élément déterminant pour établir si un comportement constitue du spoofing est la réelle intention d’exécution du trader au moment du placement de l’ordre, et non le nombre d’annulations en lui-même.
Les registres de trading on-chain peuvent-ils prouver le spoofing ?
Les registres on-chain peuvent aider à reconstituer le processus de placement, d’annulation et d’exécution des ordres, et fournir des éléments de preuve pour une enquête. Toutefois, l’intention manipulatrice, les relations de contrôle entre comptes et le contexte de l’activité exigent généralement des éléments de preuve supplémentaires.
Quelle est la différence entre le spoofing et le wash trading ?
Le spoofing implique principalement le placement et l’annulation d’ordres sans réelle intention d’exécution. Le wash trading implique généralement des transactions réelles conçues pour créer une fausse apparence de volume de trading ou d’activité de marché. Les deux peuvent induire le marché en erreur, mais leurs mécanismes spécifiques diffèrent.
Les traders peuvent surveiller si des ordres importants apparaissent fréquemment et disparaissent rapidement, si la profondeur acheteuse et vendeuse évolue de manière anormale et si le placement d’ordres est fortement déconnecté des exécutions réelles. Toutefois, ces signes ne peuvent servir que d’indicateurs de risque et ne permettent pas de prouver directement qu’un compte manipule le marché.







