Pour les scalpers qui travaillent sur des graphiques en une, trois ou cinq minutes, cette différence compte. Un signal qui arrive une ou deux bougies plus tôt peut améliorer le timing. Toutefois, une sensibilité accrue signifie aussi une exposition plus importante au bruit du marché et aux faux signaux. En pratique, le choix dépend de la priorité donnée par le style de trading aux variations rapides du momentum ou à une confirmation de tendance plus fiable.
Points clés
-
La moyenne mobile de Hull (HMA) vise à réduire le retard inhérent aux moyennes mobiles traditionnelles, tout en conservant une ligne relativement lisse.
-
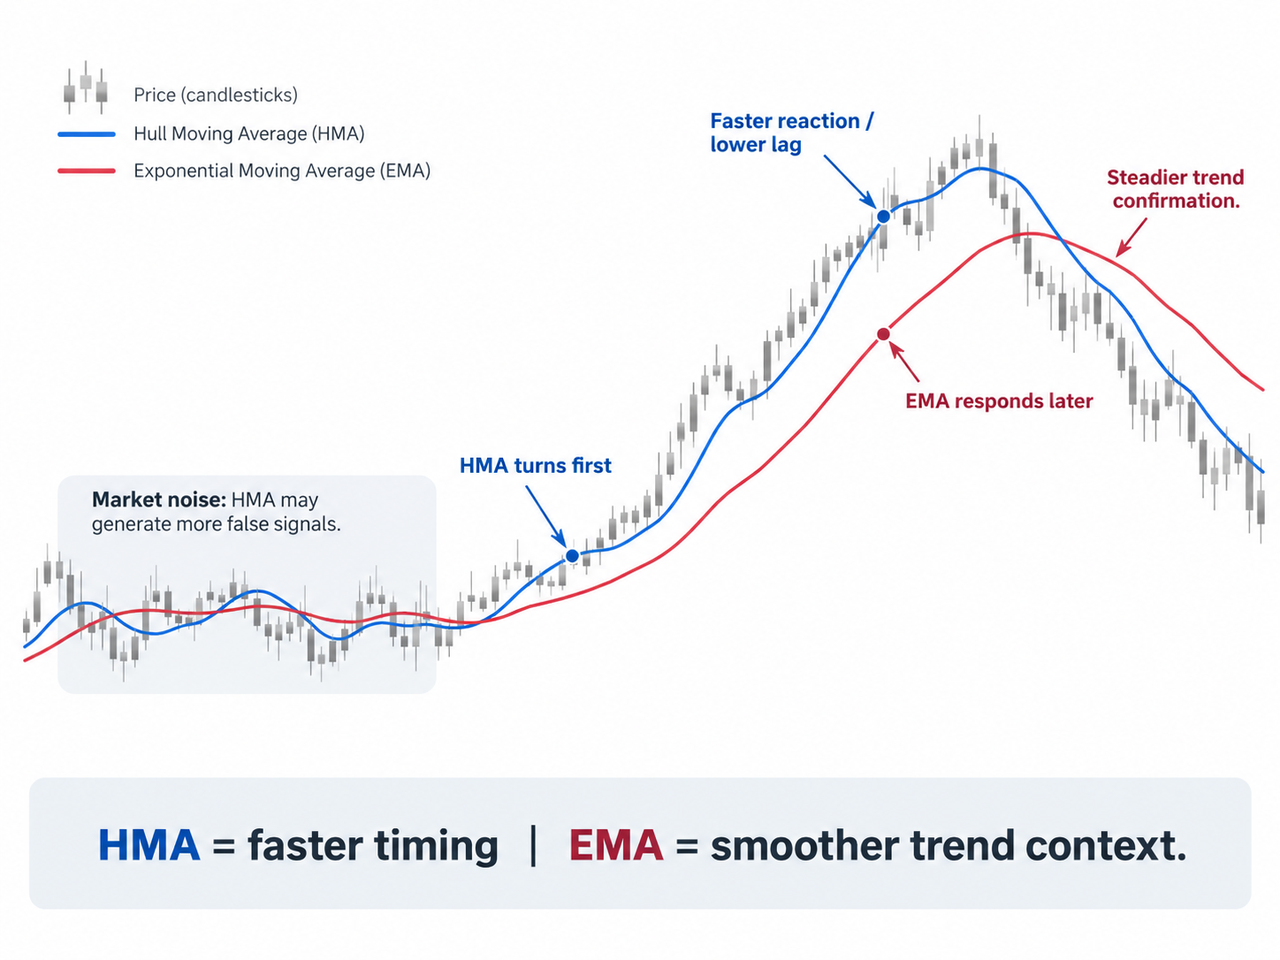
L'EMA accorde davantage de poids aux cours récents et réagit plus rapidement qu'une moyenne mobile simple. La HMA peut toutefois réagir encore plus tôt aux changements de direction du cours.
-
Des paramètres HMA courts peuvent améliorer les entrées et les sorties de scalping sur les marchés en tendance, mais leur sensibilité génère davantage de faux signaux sur les marchés latéraux.
-
L'EMA constitue souvent une bonne référence pour la tendance générale, le support dynamique et la résistance dynamique, tandis que la HMA peut faciliter le timing des entrées.
-
Associer la HMA et l'EMA à l'action des cours, au volume ou à des indicateurs de participation au marché peut apporter davantage de contexte que l'utilisation d'un seul de ces indicateurs.
Moyenne mobile de Hull et EMA : quelle est la principale différence ?
Les deux indicateurs lissent les données de cours, mais ils le font de manière différente.
La moyenne mobile exponentielle (EMA) accorde progressivement davantage de poids aux données de cours récentes et moins de poids aux observations plus anciennes. Comme l'explique CME Group dans sa méthodologie des moyennes mobiles, le multiplicateur standard de l'EMA est le suivant :
Multiplicateur = 2 ÷ (Période + 1)
Cette pondération rend l'EMA plus réactive qu'une moyenne mobile simple, qui accorde le même poids à chaque observation de sa période.
La moyenne mobile de Hull va plus loin dans la réduction du retard. Développée par Alan Hull en 2005, la HMA combine plusieurs moyennes mobiles pondérées (WMA), puis applique un lissage supplémentaire fondé sur la racine carrée de la période choisie. Alan Hull décrit l'objectif comme le maintien d'une courbe lisse tout en réduisant le délai entre la moyenne et l'évolution actuelle des cours.
| Caractéristique |
Moyenne mobile de Hull HMA |
Moyenne mobile exponentielle EMA |
| Objectif principal |
Retard minimal avec lissage |
Lissage réactif de la tendance |
| Pondération |
Plusieurs moyennes pondérées |
Poids décroissant de manière exponentielle |
| Vitesse de réaction |
Généralement plus rapide |
Rapide, mais généralement plus lente que la HMA |
| Sensibilité au bruit |
Plus élevée avec des paramètres courts |
Modérée selon la période |
| Utilisation pour le scalping |
Variations et retournements rapides du momentum |
Direction de la tendance et replis |
| Marchés latéraux |
Plus exposée aux faux retournements |
Peut également générer de faux retournements, généralement de manière moins marquée |
La différence devient particulièrement visible lors de variations soudaines des cours. La HMA peut se retourner avant l'EMA, mais un signal plus précoce n'est pas forcément un meilleur signal.
Comment la moyenne mobile de Hull HMA réduit le retard
Le calcul de la HMA s'effectue en trois étapes :
-
Calculer une WMA en utilisant la moitié de la période, puis la multiplier par deux.
-
Soustraire la WMA de la période complète.
-
Appliquer une autre WMA en utilisant la racine carrée de la période initiale.
Sous une forme simplifiée :
HMA = WMA [2 × WMA(n/2) − WMA(n), √n]
Cette combinaison met délibérément l'accent sur les mouvements de cours récents avant de lisser à nouveau le résultat. La méthodologie HMA de Fidelity décrit l'indicateur comme une moyenne mobile rapide et lisse, conçue pour réduire considérablement le retard.
Le calcul explique également pourquoi la HMA se comporte différemment de la moyenne mobile pondérée. Une WMA standard accorde simplement davantage de poids aux cours récents. La HMA combine plusieurs moyennes pondérées spécifiquement pour compenser le retard.
Pour le scalping, cette réactivité peut aider à repérer les premiers points de retournement après un bref repli ou une accélération. En revanche, des fluctuations mineures peuvent aussi amener une HMA courte à changer de direction sans qu'un retournement de tendance significatif ne se produise.
Comment la moyenne mobile exponentielle EMA fonctionne pour le scalping
L'EMA est moins complexe. Elle combine le dernier cours avec la valeur précédente de l'EMA au moyen d'un facteur de pondération exponentiel.
Les moyennes à courte période, comme l'EMA 9, réagissent étroitement aux mouvements de cours à court terme, tandis que l'EMA 20 offre davantage de lissage. Une EMA 50 évolue plus lentement et peut servir de filtre de tendance générale.
Cette hiérarchie est utile pour les scalpers. La relation entre l'EMA 9, l'EMA 20 et l'EMA 50 peut montrer si le momentum à court terme et la tendance intrajournalière générale évoluent dans la même direction.
L'EMA peut également servir de référence pour un support ou une résistance dynamiques. Dans une tendance haussière établie, le cours peut régulièrement revenir vers une EMA ascendante avant de poursuivre sa progression. La ligne ne crée pas elle-même un support ; elle aide simplement à identifier une zone où le cours a interagi à plusieurs reprises avec sa moyenne récente.
Quelle moyenne mobile fonctionne le mieux pour le scalping ?
La HMA présente généralement un avantage lorsque l'objectif est de détecter rapidement les variations du momentum avec un retard minimal. L'EMA peut être préférable lorsqu'un scalper souhaite limiter les réactions aux très faibles mouvements de cours et obtenir une représentation plus stable de la tendance sous-jacente.
Considérons un mouvement rapide du BTC. La ligne HMA peut rapidement se retourner à la hausse après un rebond du cours sur un support intrajournalier, fournissant ainsi un signal haussier précoce. L'EMA peut nécessiter une ou deux bougies supplémentaires avant que sa pente ne change véritablement.
Ce signal HMA plus précoce peut être utile lorsque le mouvement se poursuit. Toutefois, si le cours revient immédiatement dans sa fourchette, cette même sensibilité peut produire une entrée inutile.
Une approche pratique consiste à ne pas considérer le choix comme une opposition entre HMA ou EMA. La HMA peut fournir le timing, tandis que l'EMA définit le contexte.
Par exemple :
Cours > EMA 50 ascendante → tendance haussière générale La HMA 20 se retourne à la hausse → déclencheur potentiel de scalping
La structure inverse peut être utilisée pour identifier les conditions baissières.
Un trader qui teste cette configuration peut afficher les deux indicateurs sur un graphique BTC/USDT en direct sur Gate.com et comparer la rapidité avec laquelle chaque ligne réagit autour des mêmes points de retournement. Cet exercice est plus instructif que de juger les indicateurs à partir de captures historiques isolées, car la volatilité et la structure du marché évoluent au fil du temps.
Meilleur paramètre HMA pour le scalping
Il n'existe pas de meilleur paramètre HMA universel. Les périodes plus courtes réagissent plus rapidement, mais suivent aussi le bruit du marché de plus près.
Les paramètres compris entre 9 et 21 périodes sont couramment utilisés pour l'analyse intrajournalière rapide, tandis que des périodes HMA plus longues, comme 50 ou davantage, peuvent servir de filtres de tendance. Il s'agit de conventions et non de valeurs optimales établies. L'unité de temps, la volatilité de l'actif, la liquidité et les règles de trading influencent toutes les performances.
Une structure à deux HMA peut également séparer le momentum de la tendance :
Lorsque la HMA 20 passe au-dessus de la HMA 50, le momentum à court terme s'est renforcé par rapport à la moyenne plus lente. Un croisement à la baisse suggère l'inverse. Toutefois, la description originale d'Alan Hull met l'accent sur les points de retournement de la HMA, plutôt que sur le fait de considérer les croisements de moyennes mobiles comme des signaux intrinsèquement fiables.
Backtester plusieurs paramètres sur des données historiques est plus défendable que de supposer qu'une seule période fonctionne pour tous les actifs crypto.
Utiliser les signaux HMA avec d'autres indicateurs
Les signaux HMA deviennent plus utiles lorsque la direction du cours bénéficie d'une confirmation indépendante.
Supposons que la HMA se retourne à la hausse après un repli. Un scalper peut vérifier si le cours se situe également au-dessus d'un niveau de support intrajournalier et si le volume net fait apparaître une participation plus forte lors des mouvements haussiers.
L'intérêt ouvert peut ajouter un niveau d'analyse lorsque le positionnement sur les produits dérivés est important. Une hausse de l'intérêt ouvert accompagnant un mouvement directionnel indique une augmentation du positionnement, sans révéler à elle seule si les nouvelles positions sont haussières ou baissières.
Les outils de momentum, tels que l'indice de force relative ou la convergence-divergence des moyennes mobiles (MACD), peuvent également aider à distinguer un véritable mouvement directionnel d'une brève fluctuation. L'objectif n'est pas d'accumuler les indicateurs jusqu'à ce que tous les signaux concordent. Il consiste à utiliser des outils qui répondent à des questions différentes.
HMA et EMA sur les marchés latéraux et volatils
Aucune des deux moyennes mobiles ne résout le problème fondamental d'un marché latéral.
Lorsque le cours change de direction à plusieurs reprises dans une fourchette étroite, une HMA rapide peut produire plusieurs retournements haussiers et baissiers sans poursuite durable du mouvement. Des paramètres plus courts amplifient ce problème, car chaque petite variation du cours exerce davantage d'influence.
L'EMA est également exposée aux faux retournements, mais sa réaction plus lente peut filtrer certaines fluctuations mineures. En contrepartie, la reconnaissance d'une véritable cassure est retardée lorsqu'elle finit par se produire.
Une forte volatilité crée un problème différent. Les deux moyennes mobiles s'appuient sur des données de cours historiques et aucune ne prédit donc la bougie suivante. Une liquidation soudaine, une actualité ou un choc de liquidité peut rendre presque immédiatement obsolète un signal de trading apparemment fiable.
La structure des cours reste importante. Des niveaux intrajournaliers tels que le plus haut et le plus bas du jour ainsi que le plus haut et le plus bas de la session peuvent aider à déterminer si un signal HMA ou EMA apparaît à proximité d'une zone de cassure, de rejet ou de support significative.
Conclusion
Pour le scalping à très court terme, lorsque la détection rapide du momentum est importante, la moyenne mobile de Hull réagit généralement plus vite que l'EMA et peut révéler plus tôt les changements de direction. L'EMA sacrifie une partie de cette rapidité au profit d'une vision plus stable de la structure de la tendance à court terme et de la tendance générale.
Les deux indicateurs sont donc complémentaires plutôt que directement interchangeables. Une HMA rapide peut aider à déterminer les points d'entrée et de sortie, tandis qu'une EMA peut filtrer ces signaux HMA en fonction de la tendance générale.
Ni la HMA ni l'EMA n'est intrinsèquement plus rentable. Les conditions de marché, les paramètres de période, les coûts d'exécution, l'unité de temps et les contrôles des risques peuvent avoir davantage d'importance que la formule de la moyenne mobile elle-même. Toutes deux sont des indicateurs techniques fondés sur des données historiques. Leurs signaux doivent donc être interprétés avec l'action des cours et d'autres informations de marché, plutôt qu'utilisés comme des prédictions autonomes.
FAQ
La HMA est-elle meilleure que l'EMA pour le scalping ?
La HMA peut être plus adaptée lorsqu'un scalper privilégie une réaction très rapide aux variations récentes des cours. L'EMA peut être plus utile lorsque la stabilité de la tendance importe davantage que l'obtention du signal le plus précoce possible.
La HMA fournit-elle des signaux plus précoces que l'EMA ?
Généralement, oui. La combinaison de moyennes pondérées de la HMA est conçue pour réduire le retard, de sorte que sa ligne peut se retourner plus tôt qu'une EMA utilisant une période comparable. Des signaux plus précoces peuvent également accroître le nombre de faux signaux.
Quel est un bon paramètre HMA pour le scalping ?
Les périodes comprises approximativement entre 9 et 21 sont couramment utilisées sur les graphiques intrajournaliers rapides, mais il n'existe pas de paramètre optimal universel. Les traders doivent tester la période en fonction de l'actif, de l'unité de temps du graphique, de la volatilité et des règles de trading spécifiques.
La HMA et l'EMA peuvent-elles être utilisées ensemble ?
Oui. Une approche consiste à utiliser l'EMA pour déterminer la direction de la tendance générale et la HMA pour obtenir un timing plus rapide des entrées ou des sorties. Par exemple, une HMA ascendante au sein d'un marché évoluant déjà au-dessus d'une EMA ascendante peut fournir davantage de contexte qu'un simple retournement de la HMA.
La HMA fonctionne-t-elle sur les marchés latéraux ?
La HMA peut rencontrer des difficultés sur les marchés latéraux, car sa réactivité la rend sensible aux variations mineures des cours. Les changements fréquents de direction de la HMA peuvent générer des signaux faux ou de courte durée lorsque le cours ne suit pas une tendance durable.
La HMA convient-elle uniquement au scalping ?
Non. La HMA peut également être appliquée au day trading et au swing trading en augmentant la période ou en utilisant des unités de temps supérieures. Des périodes plus longues créent une HMA plus lente, qui met l'accent sur les tendances générales des cours plutôt que sur les mouvements à très court terme.
Avertissement : Les indicateurs techniques utilisent des données historiques et ne peuvent garantir les mouvements futurs des cours ni les résultats de trading.