Cette distinction revêt une importance particulière pour les émetteurs, les équipes de conformité et les acteurs du marché qui évaluent les titres tokenisés. L’inscription d’un token sur une blockchain ne supprime pas les fonctions juridiques de l’agent de transfert. La question pratique est de savoir comment l’émission, les changements de propriété, le minting et le burning, les contrôles des portefeuilles, les opérations sur titres et le rapprochement s’intègrent à un registre réglementé des titres.
La question a gagné en importance le 1er septembre 2026, lorsque la Securities and Exchange Commission (Commission américaine des valeurs mobilières, SEC) a proposé la première modernisation substantielle des règles applicables aux agents de transfert depuis environ quatre décennies. La proposition traite expressément de la tenue électronique des registres et de celle fondée sur la blockchain. Elle ajouterait également des obligations de déclaration relatives aux activités liées à la technologie des registres distribués et aux titres tokenisés.
Points clés à retenir
-
Les agents de transfert utilisant la blockchain peuvent tenir les registres de propriété des titres sur un registre distribué, notamment un fichier maître officiel des détenteurs de titres (Master Securityholder File), sous réserve des obligations existantes de la SEC en matière de tenue des registres, de déclaration, de protection des actifs et des autres exigences réglementaires.
-
L’agent de transfert reste responsable du registre de référence des détenteurs. La technologie blockchain modifie l’infrastructure de tenue des registres, mais pas la responsabilité fondamentale de conserver des données de propriété exactes.
-
Les titres tokenisés peuvent relier l’émission, les transferts et les contrôles des portefeuilles à un registre blockchain des actionnaires, tandis que les informations personnelles des investisseurs peuvent rester conservées dans des systèmes off-chain contrôlés.
-
Les smart contracts peuvent appliquer certaines restrictions de transfert et automatiser le traitement, mais les logiciels ne remplacent ni l’examen juridique, ni la protection des investisseurs, ni les fonctions de supervision de l’agent de transfert.
-
La proposition de la SEC de septembre 2026 imposerait une déclaration plus détaillée des activités liées à la DLT et à la tokenisation, ce qui reflète l’évolution des activités des agents de transfert, bien au-delà de règles principalement rédigées à la fin des années 1970 et au début des années 1980.
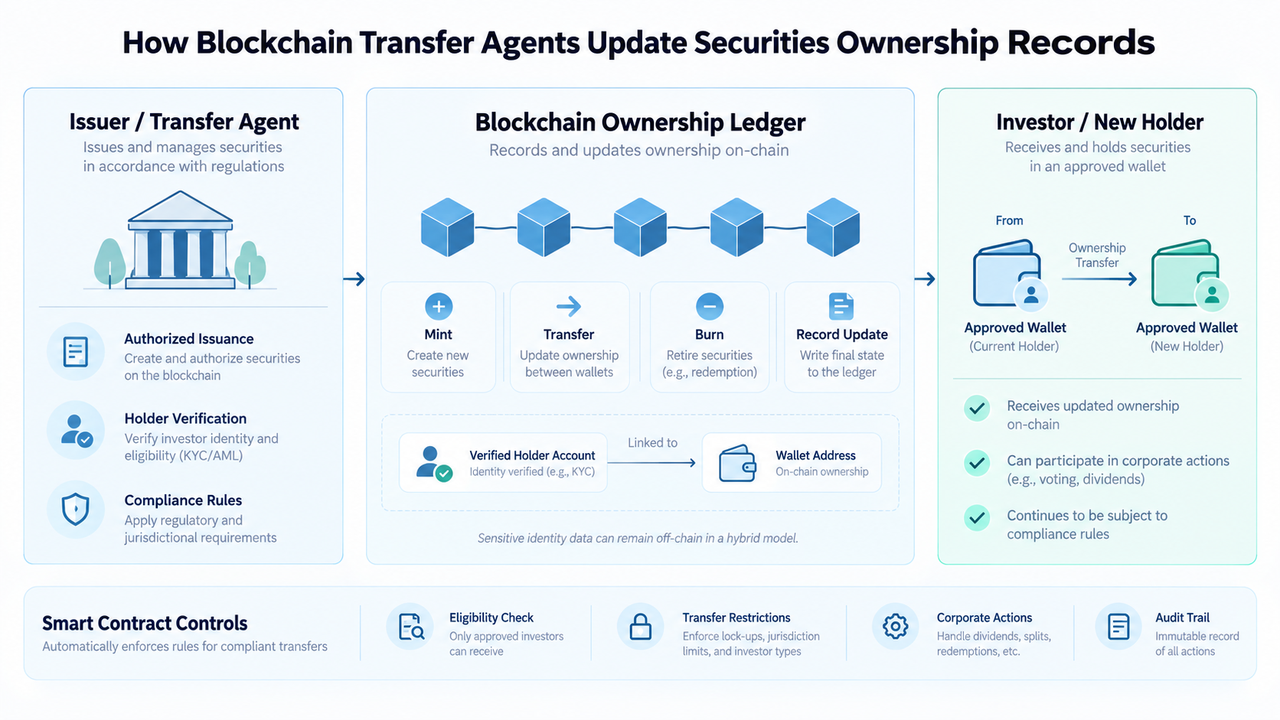
La mission fondamentale d’un agent de transfert consiste à garantir l’exactitude des registres de propriété de l’émetteur lors de l’émission, du transfert, de l’annulation ou de toute autre modification des titres. En vertu de l’Exchange Act, ses fonctions comprennent le contresignage des titres lors de leur émission, la surveillance des émissions excédentaires, l’enregistrement des transferts et la modification de la propriété enregistrée au moyen d’écritures comptables.
Avec la technologie blockchain, ces écritures comptables peuvent être représentées par des transactions sur un registre distribué. Un registre blockchain des actions peut associer une adresse de portefeuille approuvée à un compte de détenteur de titres, enregistrer la quantité détenue et mettre à jour la position lorsqu’un transfert éligible est effectué.
Cette distinction est importante par rapport à la simple création d’un actif crypto dont le cours suit celui d’une action. Dans la tenue des registres des titres sur blockchain, il s’agit de déterminer si le registre fait partie du système légalement reconnu de tenue des registres de propriété. La tokenisation consiste, en revanche, à représenter une participation au capital, une créance ou un autre intérêt au moyen de tokens cryptographiques. Les droits juridiques attachés à ces tokens dépendent de la structure retenue.
Pour illustrer cette distinction avec un exemple de marché en direct, les titres tokenisés gStocks de Gate.com montrent comment des actions classiques peuvent être représentées au moyen de produits tokenisés. De tels produits ne doivent pas automatiquement être considérés comme équivalents au fichier maître des détenteurs de titres d’un émetteur au seul motif qu’ils reposent sur la technologie blockchain.
Le fichier maître des détenteurs de titres est le registre de référence indiquant qui détient les titres d’un émetteur. Il constitue la liste officielle des comptes individuels de détenteurs inscrits reconnus par l’émetteur, comparable à un registre des actionnaires en vertu du droit des sociétés des États.
Un agent de transfert numérique peut structurer ce registre au moyen de plusieurs composants interconnectés.
| Fonction de l’agent de transfert |
Rôle possible de la blockchain |
| Émission |
Mint ou création d’unités tokenisées correspondant aux titres autorisés |
| Enregistrement des détenteurs |
Association des comptes de détenteurs de titres éligibles à des adresses de portefeuille approuvées |
| Traitement des transferts |
Enregistrement des débits et des crédits après un transfert d’actions autorisé |
| Annulation |
Burning ou immobilisation des tokens lorsque les titres sont annulés, remboursés ou convertis |
| Registres de propriété |
Conservation des soldes et des informations relatives aux transactions dans le registre de propriété des titres |
| Restrictions |
Application de contrôles fondés sur des smart contracts ou de contrôles administratifs aux transferts éligibles |
| Piste d’audit |
Horodatage et liaison des informations relatives aux transactions sur l’ensemble de la blockchain |
| Rapprochement |
Comparaison des positions du registre avec les journaux de transferts, les registres de contrôle et les systèmes connectés |
En pratique, toutes les données ne doivent pas nécessairement être conservées on-chain. Les informations de transaction, telles qu’une adresse de portefeuille, le solde d’un actif, le nombre d’actions, le pourcentage de détention, la date d’achat et l’identifiant de transaction, peuvent être conservées sur la blockchain. Les noms, identifiants fiscaux, adresses physiques et autres informations non publiques concernant les investisseurs peuvent rester dans les systèmes propriétaires de l’agent de transfert.
Cette architecture hybride peut réduire les problèmes de confidentialité liés à l’inscription d’informations sensibles sur les actionnaires sur une blockchain publique. Elle signifie également qu’un emplacement central peut continuer à conserver les données d’identité protégées, même lorsque les registres de transactions sont distribués entre des nœuds détenant chacun leur propre copie du registre.
Émission, minting et burning de titres tokenisés
Pour les titres tokenisés parrainés par un émetteur, l’émission commence par la quantité de titres légalement autorisée, et non par une fonction de minting illimitée d’un smart contract.
L’agent de transfert doit surveiller l’émission afin que les soldes sur la blockchain n’entraînent pas une émission excédentaire par rapport aux titres autorisés de l’émetteur. Un processus conforme peut prévoir le mint de tokens lors de l’émission des actions, leur transfert entre adresses approuvées lorsque la propriété change, puis leur burning après un remboursement ou une annulation.
C’est à ce niveau qu’un agent de transfert de titres tokenisés se distingue d’un simple administrateur de tokens. L’offre de tokens sur la blockchain doit rester liée aux registres de titres de l’émetteur et aux lois applicables.
Des standards de tokens axés sur la conformité peuvent prendre en charge ces mécanismes. Par exemple, ERC-3643 pour les actifs du monde réel combine des fonctions de transfert de tokens avec des contrôles d’identité et de conformité, illustrant comment des autorisations peuvent être ajoutées aux actifs fondés sur la blockchain.
Contrôles des portefeuilles et smart contracts
Une adresse de portefeuille peut servir de destination technique pour des titres tokenisés. Toutefois, le seul contrôle d’une clé privée ne suffit pas nécessairement à résoudre toutes les questions juridiques liées à la propriété enregistrée.
Les agents de transfert peuvent avoir besoin de mécanismes pour approuver des adresses, bloquer les transferts interdits, récupérer des positions après la perte d’identifiants, répondre aux décisions de justice, gérer les mentions restrictives et mettre à jour un compte lorsque les informations relatives au détenteur changent.
Les smart contracts peuvent automatiser une partie de ce traitement. Ils peuvent vérifier que les deux adresses remplissent les conditions d’éligibilité définies avant l’exécution d’une transaction, appliquer des restrictions de détention ou de juridiction, ou contribuer à automatiser des opérations sur titres telles que les distributions et les divisions d’actions.
La limite est que la conformité automatisée n’est aussi fiable que ses règles, ses données sources et ses contrôles. Un smart contract ne peut pas déterminer seul si toutes les conditions réglementaires ont été satisfaites, à moins que les informations nécessaires soient disponibles. Les agents de transfert restent donc responsables de la supervision, même lorsque le traitement est largement automatisé.
Technologie des registres distribués et transferts de titres
Un registre distribué peut réduire le délai entre une modification de propriété approuvée et la mise à jour correspondante du registre. Une fois qu’une transaction valide est acceptée, la position mise à jour peut être visible par les acteurs de marché autorisés, sans que plusieurs organisations saisissent séparément la même transaction.
Cela peut réduire le travail de rapprochement et fournir une séquence permanente et vérifiable des informations de transaction. Comme les blocs relient les transactions de manière cryptographique et intègrent des informations d’ordonnancement, les modifications rétrospectives non autorisées sont plus difficiles à dissimuler que les modifications apportées à une base de données isolée.
Il serait néanmoins trop général d’affirmer que la blockchain crée automatiquement un règlement instantané des titres. Un transfert de titres peut impliquer des courtiers-négociants, des dépositaires, des banques, des mouvements de liquidités, des systèmes de négociation alternatifs et d’autres infrastructures de marché. Le volet lié à l’actif peut être mis à jour rapidement, tandis que les aspects juridiques, financiers ou liés aux intermédiaires du règlement suivent des processus différents.
C’est pourquoi le rapprochement des registres d’actions on-chain reste pertinent, même lorsque la blockchain fonctionne comme une source de vérité partagée. L’interopérabilité est tout aussi importante que la vitesse du registre.
Les agents de transfert utilisant la blockchain dans le cadre réglementaire de la SEC
Au 30 juin 2026, 327 agents de transfert étaient enregistrés dans le système réglementaire américain. La plupart étaient directement supervisés par la Securities and Exchange Commission, tandis que certains agents de transfert bancaires relevaient encore des autorités de réglementation bancaire.
La proposition de la SEC du 1er septembre 2026 constitue une mise à jour importante, car la plupart des règles fédérales applicables aux agents de transfert ont été adoptées pour la première fois à la fin des années 1970 et au début des années 1980. Il ne s’agit pas encore d’une règle définitive : la proposition reste intégrée au processus réglementaire.
Parmi les modifications proposées pour le formulaire TA-2, les agents de transfert enregistrés déclareraient le nombre d’émissions de titres pour lesquelles la technologie des registres distribués a été utilisée afin de tenir le fichier maître des détenteurs de titres. Ils déclareraient également les activités liées aux titres tokenisés par modèle et fourniraient des informations supplémentaires sur les émissions prises en charge.
Ces exigences contribuent à expliquer pourquoi la SEC modernise les règles applicables aux agents de transfert : la supervision réglementaire doit désormais tenir compte de la tenue électronique des registres, des titres non matérialisés, des projets blockchain et de modèles économiques qui existaient à peine lorsque les règles sous-jacentes ont été élaborées.
Point important, les orientations actuelles de la SEC permettent déjà à un agent de transfert enregistré d’utiliser la technologie des registres distribués comme fichier maître officiel des détenteurs de titres, ou comme l’un de ses composants, lorsque toutes les exigences applicables du droit fédéral des valeurs mobilières sont respectées. Un « jumeau numérique » off-chain en double n’est pas intrinsèquement obligatoire au seul motif que le registre officiel utilise la blockchain.
Les agents de transfert pourraient-ils devenir des validateurs blockchain ?
La blockchain peut modifier le rôle opérationnel d’un agent de transfert, mais qualifier chaque agent de transfert de validateur décentralisé serait excessif.
Dans un système avec autorisations, un agent de transfert pourrait exploiter ou superviser des nœuds qui valident les données des transactions avant la modification des registres de propriété. D’autres entités approuvées pourraient conserver leur propre copie du registre distribué, améliorant ainsi la visibilité partagée sur l’ensemble de la blockchain.
La responsabilité réglementaire reste toutefois identifiable. Dans le cadre proposé par la SEC, un seul agent de transfert chargé de la tenue des registres resterait responsable de la conservation et de la mise à jour du fichier maître des détenteurs de titres pour une émission donnée, même si cette entité peut recourir à des sociétés de services, à des co-agents de transfert, à des fichiers liés ou à certaines technologies.
Le modèle probable n’est donc pas celui d’une « absence de responsabilité centrale ». Il s’agit plutôt d’une infrastructure distribuée dotée d’une entité réglementée clairement responsable.
Risques liés à l’inscription des registres de propriété des titres on-chain
La tenue des registres sur blockchain introduit des modes de défaillance différents de ceux d’une base de données classique consacrée aux titres.
La confidentialité en est un. Les blockchains publiques ne sont pas adaptées à la publication sans restriction d’identifiants fiscaux, d’adresses physiques ou d’autres données sensibles concernant les investisseurs. Les architectures hybrides peuvent conserver les données d’identité confidentielles off-chain tout en utilisant le registre distribué pour certains détails de transaction.
La cybersécurité reste essentielle. La compromission d’une clé privée, des contrôles défaillants des portefeuilles, des vulnérabilités de smart contracts, des autorisations incorrectes et une infrastructure indisponible peuvent affecter le traitement, même si les données historiques de la blockchain n’ont pas été modifiées.
Des écarts entre les registres peuvent toujours survenir. La blockchain n’élimine pas les divergences entre le registre de propriété, le journal des transferts, les registres de conservation ou d’autres systèmes. Dans le cadre réglementaire proposé, les divergences dans le fichier maître des détenteurs de titres devraient toujours être identifiées et résolues.
L’interopérabilité constitue une autre contrainte pratique. Les courtiers-négociants, les systèmes de négociation alternatifs, les banques, les dépositaires et les autres infrastructures existantes des marchés financiers peuvent utiliser des bases de données, des systèmes de règlement et des processus réglementaires différents. Un agent de transfert peut inscrire une partie de la tenue des registres on-chain sans y transférer l’ensemble du cycle de vie des titres.
Enfin, le statut réglementaire dépend de ce que représente l’actif numérique ainsi que de la manière dont les titres sont émis, détenus et transférés. Une plateforme d’échange crypto, un système de négociation alternatif, un courtier-négociant et un agent de transfert enregistré auprès de la SEC exercent des fonctions différentes. Le transfert des registres on-chain ne fait pas disparaître ces catégories dans une entité unique et ne crée pas de régime de protection contre les réglementations applicables.
Conclusion
Les agents de transfert peuvent utiliser la blockchain pour tenir les registres de propriété des titres en intégrant la technologie des registres distribués à l’infrastructure qui enregistre l’émission, les soldes des détenteurs, les adresses de portefeuille approuvées, les transferts, les annulations et les autres changements de propriété enregistrée.
Le principal cas d’usage ne consiste pas simplement à transformer des actions en tokens. Il consiste à relier un registre blockchain de propriété des titres à un processus de tenue des registres placé sous la responsabilité d’une entité capable de maintenir des données exactes, d’appliquer les contrôles nécessaires, de rapprocher les divergences et de produire les registres demandés par les autorités de réglementation.
La blockchain peut réduire les traitements en double et faciliter l’audit des changements de propriété, mais elle ne supprime pas le rôle essentiel de l’agent de transfert. Selon les orientations actuelles de la SEC et l’orientation donnée par la proposition de septembre 2026, la technologie peut modifier la manière dont le registre est tenu. La responsabilité de l’exactitude des registres, de la protection des actifs et de la conformité réglementaire reste celle de l’agent de transfert enregistré.
FAQ
Un agent de transfert peut-il utiliser la blockchain comme registre officiel de propriété des titres ?
Oui. Un agent de transfert enregistré peut utiliser la technologie des registres distribués comme fichier maître officiel des détenteurs de titres, ou comme l’un de ses composants, lorsque les exigences applicables du droit fédéral des valeurs mobilières sont respectées.
Un agent de transfert doit-il conserver une copie off-chain identique d’un registre d’actions on-chain ?
Pas nécessairement. Un « jumeau numérique » off-chain distinct n’est pas automatiquement requis au seul motif que le fichier maître des détenteurs de titres utilise la DLT. Un système hybride peut continuer à conserver les informations confidentielles des investisseurs off-chain tout en enregistrant certaines données de propriété et de transaction on-chain.
Les smart contracts peuvent-ils appliquer automatiquement les restrictions de transfert de titres ?
Ils peuvent automatiser les restrictions représentées avec exactitude dans le code et prises en charge par les données d’identité ou de conformité nécessaires. Une supervision humaine et organisationnelle reste nécessaire, car l’éligibilité juridique, les exceptions et les obligations réglementaires ne peuvent pas toujours être déterminées intégralement à partir des données de la blockchain.
Les titres tokenisés sont-ils identiques aux cryptomonnaies ?
Non. Les titres tokenisés utilisent des tokens numériques pour représenter des titres ou des intérêts associés, tandis que les actifs crypto et les monnaies virtuelles peuvent présenter des caractéristiques juridiques très différentes. La question de savoir si un token représente effectivement une participation au capital, une créance, un droit économique ou une simple exposition économique dépend de son émission et de sa structure juridique.
La blockchain élimine-t-elle les intermédiaires de compensation et de règlement des titres ?
Pas automatiquement. La DLT peut accélérer les mises à jour des registres de propriété et réduire les rapprochements entre les systèmes participants. Toutefois, les transactions sur titres peuvent toujours dépendre de courtiers-négociants, de plateformes de négociation, de dépositaires, de banques, du règlement des espèces et d’autres infrastructures des marchés financiers.
Les règles de la SEC de 2026 relatives à la blockchain et aux agents de transfert sont-elles déjà définitives ?
Non. La Securities and Exchange Commission a publié une proposition de règle le 1er septembre 2026. Cette proposition vise à moderniser la réglementation applicable aux agents de transfert et son traitement de la tenue électronique des registres et de celle fondée sur la blockchain. Toutefois, les exigences proposées ne doivent pas être présentées comme des règles définitives tant que le processus réglementaire n’est pas achevé.