Pour les émetteurs, agents de transfert, gestionnaires d’actifs et investisseurs concernés par la réglementation sur les actions tokenisées, l’essentiel ne réside pas seulement dans la reconnaissance de la technologie blockchain par la SEC. La proposition vise à intégrer des technologies récentes dans les fonctions clés des agents de transfert : gestion des registres officiels de propriété, traitement des transferts, protection des actifs et des fonds, gestion des événements d’entreprise et soutien à des processus fiables de compensation et de règlement.
Points clés à retenir
-
Le 1er septembre 2026, la SEC a proposé de nouvelles règles pour les agents de transfert, actualisant un dispositif réglementaire qui n’avait pas connu de véritable évolution depuis l’adoption des textes à la fin des années 1970 et au début des années 1980.
-
Les agents de transfert enregistrés peuvent recourir à une gestion électronique ou basée sur la blockchain des registres, mais la technologie ne les dispense pas de leurs obligations au regard des lois fédérales sur les valeurs mobilières.
-
La proposition encadre les valeurs mobilières tokenisées, la technologie des registres distribués, les communications électroniques, le reporting, la protection, la résilience opérationnelle et la cybersécurité.
-
La blockchain peut déplacer le stockage des informations de propriété et modifier les traitements des transferts : néanmoins, la précision, l’accessibilité, la protection des investisseurs et le contrôle réglementaire restent centraux.
-
La proposition est ouverte à consultation publique pour une durée de 60 jours à compter de sa publication au Federal Register.
Pourquoi la SEC modernise-t-elle les règles des agents de transfert pour les titres tokenisés ?
La question principale tient à l’inadéquation entre des règles anciennes et l’infrastructure moderne des marchés.
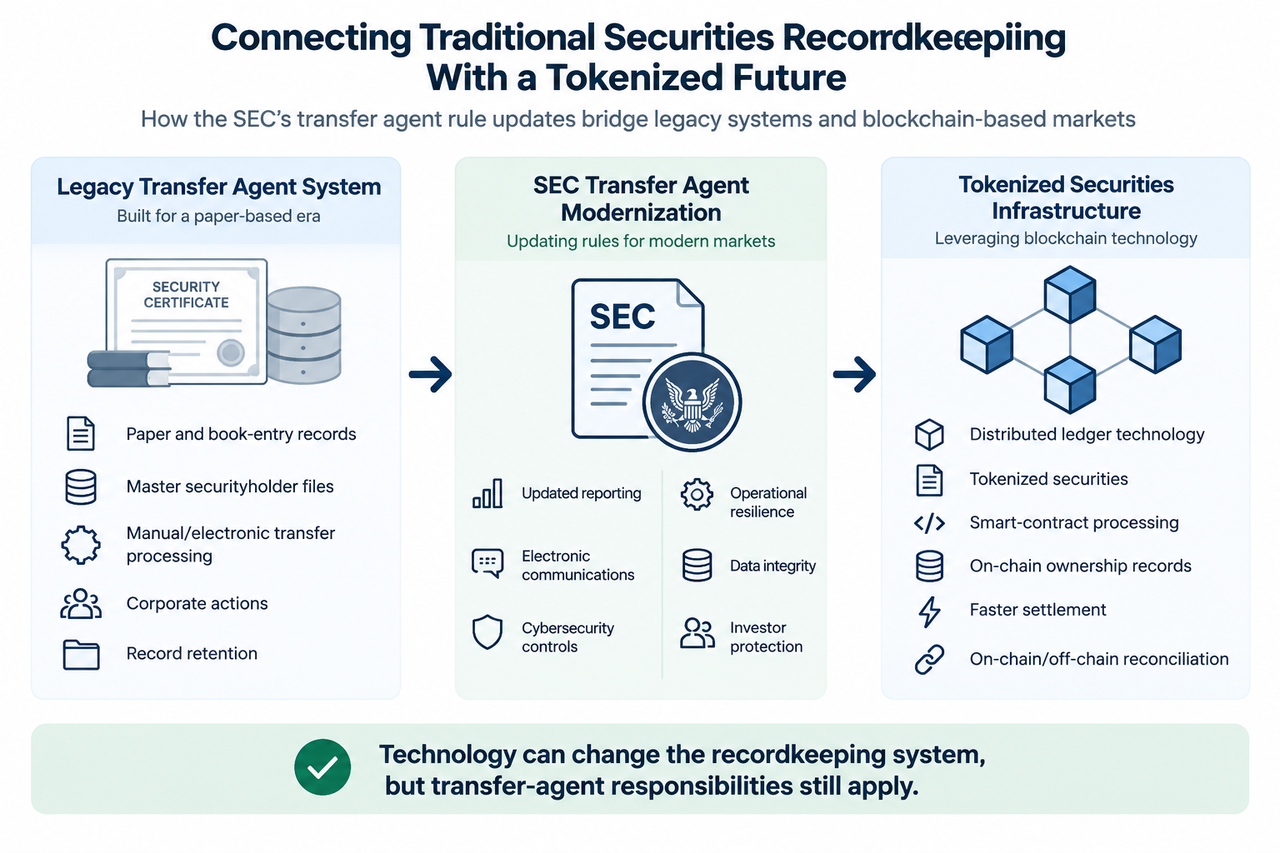
La plupart des règles fédérales encadrant les agents de transfert datent d’une période où les investisseurs détenaient des certificats papier et où de nombreux actes des agents de transfert étaient manuels. Aujourd’hui, les agents de transfert évoluent dans un marché électronique interconnecté, assurent des registres en inscription en compte, versent des dividendes, gèrent des plans d’investissement, traitent les opérations d’entreprise et proposent des services technologiques.
Les agents de transfert forment un maillon essentiel du système national de compensation et de règlement. Leurs fonctions statutaires couvrent la contresignature des titres à l’émission, la prévention de la surémission, l’enregistrement des transferts, l’échange ou la conversion des titres, ainsi que la modification de la propriété via des écritures comptables. Ce rôle explique pourquoi la conservation des registres sur blockchain est avant tout une question d’infrastructure de propriété, et non un simple enjeu de trading crypto.
L’enjeu de la SEC est que les pratiques des agents de transfert ont évolué plus vite que ses règles. Le dossier de proposition souligne un écart grandissant entre une réglementation vieille de plusieurs décennies et des opérations modernes, intégrant traitement, conservation, sécurité et dépendance aux technologies.
Pourquoi les agents de transfert enregistrés sont-ils indispensables aux marchés de valeurs mobilières actuels ?
L’agent de transfert aide à déterminer qui l’émetteur considère comme détenteur des titres et gère les modifications de ce registre. Il peut aussi s’occuper des distributions, des titres perdus, des légendes restrictives et de diverses tâches opérationnelles liées à la détention de valeurs mobilières.
Ces responsabilités subsistent quand l’actif devient tokenisé. Une adresse blockchain peut constituer un élément du dispositif de conservation des registres, d’autres informations, telles que le nom de l’investisseur, ses coordonnées ou données fiscales, pouvant rester off-chain.
La SEC avait déjà clarifié avant la proposition de septembre 2026 qu’un agent de transfert enregistré peut employer la technologie des registres distribués comme registre principal officiel des détenteurs de titres, ou comme composante de celui-ci, sous réserve du respect des exigences de rédaction, reporting, examen, affichage rapide, protection et autres obligations applicables. L’agence a aussi précisé qu’un « jumeau numérique » off-chain n’est pas forcément obligatoire.
C’est une distinction majeure. Le nouveau cadre blockchain de la SEC ne se limite pas à autoriser la blockchain : il vise à faire évoluer la réglementation pour l’aligner sur des modèles électroniques et on-chain.
La gestion des mises à jour de propriété, du minting / burn et des transferts est donc centrale dans le fonctionnement des agents de transfert blockchain.
La technologie des registres distribués permet de faire figurer on-chain les adresses de portefeuille, soldes, dates d’émission ou identifiants de transaction. Un agent de transfert pourra alors lier ces données aux informations détenues ailleurs sur les détenteurs.
D’un point de vue réglementaire, la complexité s’accroît quand les transferts de tokens sont automatisés via blockchain ou smart contracts. Même avec un transfert on-chain, l’agent de transfert doit pouvoir garantir la validité juridique et opérationnelle du nouveau registre de propriété.
La proposition de la SEC examine l’association optimale entre bases de données on-chain et off-chain, afin qu’un transfert de titre tokenisé entraîne la mise à jour correspondante dans le registre principal des détenteurs de titres. Elle pose aussi la question du contrôle sur les registres tenus sur blockchain que l’agent de transfert ne maîtrise pas exclusivement.
En pratique, la réconciliation s’impose comme exigence réglementaire et non simple commodité technique. Le lien entre inscriptions blockchain et registre légalement opposable impose de réconcilier rigoureusement les enregistrements on-chain.
La SEC propose un reporting enrichi sur les actifs numériques
La modernisation des agents de transfert répond également à un besoin accru de visibilité.
Le formulaire TA-2 existant renseigne la Commission sur les activités des agents de transfert — comptes gérés, rapidité de traitement, montants distribués, comptes des détenteurs perdus. La proposition de septembre élargirait et remanierait ces obligations de reporting.
Le formulaire TA-2 proposé inclut des rubriques spécifiques pour les titres tokenisés, couvrant les modèles sponsorisés par les émetteurs ou par des tiers. Cela donnerait à la SEC une vue plus nette sur le nombre d’émissions gérées via la tokenisation et sur la pénétration des mécanismes blockchain dans l’infrastructure réglementée.
C’est un point clé pour la supervision. Un cadre écrit avant les réseaux distribués ne permet pas de suivre l’industrie si les formulaires ne reflètent pas les réalités opérationnelles.
Pourquoi les règles de compensation et règlement doivent encadrer les risques blockchain
La blockchain améliore certains processus, mais engendre des risques différents plutôt que de les annuler.
La SEC met en lumière l’intégrité des données blockchain, la sécurité des titres tokenisés, l’évolution des modèles distribués et la complexité des processus pilotés par smart contracts. Les règles actuelles ne traitaient que marginalement de la sécurité des données, de la cybersécurité, de la continuité d’activité ou des risques opérationnels liés aux environnements électroniques connectés.
La proposition introduit donc une stratégie globale de gestion des risques : conservation matérielle, risques opérationnels et cyber, et continuité d’activité.
Un smart contract qui automatise un transfert de propriété accélère le règlement, mais une faille de code, un droit d’accès erroné ou une mauvaise synchronisation entre registres on-chain et off-chain peut aboutir à un résultat conforme techniquement, mais faux juridiquement.
L’objectif de la modernisation réglementaire est de garantir la préservation de la protection des investisseurs indépendamment de la technologie sous-jacente.
Les lois fédérales sur les valeurs mobilières s’appliquent toujours aux titres tokenisés
La tokenisation change la forme technique d’un actif, mais pas son statut juridique.
Un token représentant un titre peut rester soumis à la législation fédérale, même si l’émission, la détention ou le transfert sont enregistrés sur blockchain. L’analyse réglementaire diverge de la question de savoir si un actif crypto constitue lui-même un titre ou un contrat d’investissement.
Cette distinction a pris de l’importance à mesure que la SEC pose de nouveaux jalons pour les actifs crypto, tout en modernisant l’infrastructure pour les titres classiques et tokenisés. En août 2026, la Commission a par exemple présenté la Réglementation Crypto Assets, avec des exemptions et une zone de sécurité conditionnelle pour certains contrats d’investissement.
Pour les actions tokenisées, il faut aussi séparer la structure de propriété des simples produits de suivi d’indice. La section « actions tokenisées » sur Gate.com illustre les produits numériques indexés sur des prix, tandis qu’une valeur mobilière tokenisée réglementée implique une propriété officielle gérée par un agent de transfert enregistré. La simple mention "action tokenisée" n’établit pas le régime juridique applicable.
On retrouve une distinction similaire dans les projets d’infrastructures réglementées comme le projet pilote SEC Nasdaq sur les titres tokenisés, où la tokenisation s’intègre aux schémas du marché existant, sans s’y substituer.
L’impact de la modernisation des agents de transfert pour les actifs tokenisés
En cas d’adoption, les nouvelles règles offriraient aux acteurs du marché un cadre clair pour utiliser les infrastructures électroniques tout en maintenant les responsabilités fondamentales des agents de transfert.
Il ne s’agit pas d’un blanc-seing pour toutes les blockchains ou modèles tokenisés : les agents de transfert doivent continuer de respecter des exigences spécifiques en matière de registres, processus, protection, conformité et contrôles.
La proposition prend en compte la dimension technologique sans rien délaisser des exigences réglementaires essentielles : intégrité, accessibilité, sécurité, résilience.
Cette évolution est majeure alors que la tokenisation se généralise. La blockchain rend possible une automatisation des transferts de propriété, les smart contracts facilitent l’émission et le traitement, et les échanges électroniques remplacent les flux papier ; néanmoins, l’exactitude du registre officiel et l’exercice effectif des droits d’investisseur restent une priorité.
Points de vigilance et questions en suspens dans les règles agents de transfert SEC
De nombreux points demeurent ouverts, car il ne s’agit encore que d’une proposition.
La SEC sollicite l’avis du public sur la conformité des registres blockchain aux exigences de conservation et d’examen, la gestion des données entre systèmes on-chain et off-chain, et les mesures applicables si un agent de transfert ne contrôle pas exclusivement la blockchain sous-jacente.
Des arbitrages concrets existent : un registre blockchain immuable améliore la traçabilité, mais les erreurs sont difficiles à annuler. Un règlement accéléré réduit les délais, mais aussi la marge de correction des erreurs. L’automatisation par smart contracts renforce la conformité, mais une faille logicielle accroît les risques opérationnels ou cyber.
La portée juridique de ces règles importe également : elles encadrent les activités du marché américain selon le cadre fédéral, sans constituer une norme internationale pour les actifs crypto ou les titres tokenisés.
Conclusion
La SEC réforme les règles encadrant les agents de transfert car l’infrastructure de gestion et de transfert des titres dépasse aujourd’hui le cadre papier d’origine.
La proposition du 1er septembre 2026 vise à y intégrer la communication électronique, les registres distribués, les titres tokenisés, le reporting modernisé et la gestion du risque dans le dispositif des agents de transfert enregistrés, en conservant l’essentiel : l’exactitude des registres, la sûreté des traitements, la protection des investisseurs et la fiabilité de la compensation et du règlement.
Pour les titres tokenisés, la véritable avancée réside non dans le remplacement du droit par la blockchain mais dans une description plus explicite de la façon dont les responsabilités établies s’exercent quand le registre officiel est partiellement ou entièrement on-chain.
FAQ
Les nouvelles règles des agents de transfert de la SEC sont-elles déjà applicables ?
Non. Le communiqué du 1er septembre 2026 est une proposition, non une règle définitive. La SEC indique que la période de consultation publique dure 60 jours après la publication au Federal Register.
Les agents de transfert enregistrés peuvent-ils utiliser la blockchain ?
Oui. Selon les orientations du staff de la SEC, la technologie des registres distribués peut être utilisée comme registre principal officiel (ou composant) si l’agent de transfert respecte les exigences fédérales.
La proposition SEC reconnaît-elle les titres tokenisés ?
Oui. Le texte traite explicitement des titres tokenisés, du registre sur blockchain, des registres distribués, des smart contracts, et le reporting TA-2 proposé couvrira les titres tokenisés gérés par les agents de transfert.
Pourquoi la cybersécurité est-elle importante pour les agents de transfert sur blockchain ?
Un agent de transfert peut dépendre de systèmes interconnectés, d’infrastructures privées, de réseaux blockchain et de processus automatisés. La proposition SEC intègre donc la sécurité des données, la résilience opérationnelle, la continuité d’activité et la cybersécurité aux responsabilités de protection classiques.
La tokenisation d’une action la sort-elle de la réglementation financière ?
Non. Modifier l’architecture de registre ou la représentation technologique d’un titre ne retire pas les droits, la structure d’émission ou les opérations sous-jacentes du champ d’application des lois sur les valeurs mobilières.