Trop long; pas lu- Le « Parrain de la DeFi », Andre Cronje (AC), est revenu avec le lancement de Flying Tulip, visant à construire une plateforme complète de finance décentralisée (DeFi). Il offre des fonctionnalités telles que le trading spot, les contrats perpétuels, les pools de liquidités, le prêt et les options, le tout sans KYC ni autorisation de portefeuille. Les frais de trading sont aussi bas que 0,02 % et l'effet de levier peut dépasser 50x. Positionné comme une plateforme AMM+DEX de nouvelle génération, Flying Tulip aspire à être un DEX tout-en-un qui pourrait surpasser Hyperliquid.- La plateforme propose des technologies innovantes telles que l'AMM de courbe adaptative et un modèle LTV dynamique, qui optimisent la tarification et la liquidité, réduisant le glissement de 42% par rapport aux AMM traditionnelles. Il ajuste dynamiquement les ratios prêt-valeur en fonction de la volatilité, du glissement et de l'utilisation, garantissant la stabilité du système en cas de fluctuations du marché et soutenant divers types d'actifs.## Développement du projet et vue d'ensemble### L'ascension du parrain DeFiAndre Cronje est une figure clé dans le monde DeFi, souvent appelé le “Parrain de DeFi.” Il a commencé sa carrière dans le développement de logiciels traditionnels et a progressivement transitionné vers l'innovation blockchain et DeFi.
Né à Cape Town, en Afrique du Sud, AC a d'abord étudié le droit à l'Université de Stellenbosch, mais s'est intéressé à la technologie après avoir aidé des amis avec des expériences en informatique. Il s'est ensuite inscrit à l'Institut de formation informatique (CTI) pour étudier l'informatique, terminant un programme de trois ans en seulement cinq mois et a même été professeur, posant ainsi des bases techniques solides pour son avenir.
Au début de sa carrière, il a rejoint Vodacom, le premier opérateur de réseau mobile d'Afrique du Sud, où il a travaillé sur des projets de big data, de calcul en grappe et d'apprentissage automatique. Il a ensuite occupé le poste de directeur technique pour plusieurs entreprises de logiciels, notamment Altron, Full Facing, Freedom Life et Shoprite Group. Son expérience de projet couvre les applications mobiles, les sites web, les centres de données, les plateformes de prêt, les solutions d'assurance et les systèmes de vente au détail, illustrant son leadership technique interdomaines.
En 2017, AC a commencé à explorer la technologie des cryptomonnaies et a documenté son processus d'apprentissage sur les réseaux sociaux. Cela a attiré l'attention du média crypto Crypto Briefing, qui l'a invité à écrire une chronique, augmentant sa visibilité dans la communauté crypto. En 2018, il est officiellement entré dans l'industrie de la blockchain, en tant que conseiller technologique pour BitDiem et Aggero. Plus tard, il a occupé des postes techniques clés ou des postes de CTO dans des projets comme CryptoCurve, CryptoBriefing et Fusion Foundation. Il est également devenu architecte DeFi d'Ethereum.
La principale revendication de AC vient de l'année de fondation de yearn.finance, qui l'a propulsé au premier plan. Il a ensuite co-fondé Sonic Foundation (anciennement Fantom) et Keep3r Network, et a contribué à de nombreux projets DeFi renommés tels que Hegic, Pickle, Cover, PowerPool, Cream V2, Akropolish, Sushiswap, Eminence, Bribe.crv.finance, Rarity et Solidly. Pendant le marché haussier de 2021, il a lancé des plates-formes inter-chaînes comme Multichain, Chainlist, Cream Finance et Rarity, chacune gagnant une traction notable. Ces réalisations ont consolidé son titre de "Parrain de la DeFi" au sein de la communauté mondiale.
En 2022, AC a annoncé inopinément son départ de DeFi, ce qui a suscité une attention généralisée. Le 28 janvier 2025, il a expliqué son départ dans un article détaillé sur Medium, citant la pression réglementaire de la SEC américaine comme raison principale. Depuis 2021, la SEC enquêtait sur son projet yearn.finance et a ensuite étendu ses enquêtes à ses autres entreprises. L'enquête a consommé beaucoup de temps et de ressources, nécessitant souvent des semaines ou des mois de collecte de données et de longues heures de recherche d'informations difficiles d'accès, le forçant à suspendre tout développement et recherche.
AC a décrit cette épreuve de deux ans comme étant remplie de nuits blanches et de stress immense. Au final, il a été confronté au choix de continuer à construire gratuitement tout en repoussant des attaques constantes, de dépenser beaucoup pour sa défense juridique ou de prendre du recul. Il a choisi la dernière option.
Malgré tout, AC reste prudemment optimiste quant aux progrès de l'infrastructure blockchain. Il reconnaît des avancées significatives au cours des dernières années, notamment :
- Inscription simplifiée à l'échange et accès aux voies d'entrée/sortie en monnaie fiduciaire- Maturation des technologies des oracles, amélioration de l'exactitude des données on-chain- Outils améliorés de développement de contrats intelligents, réduisant la barrière pour les développeursCependant, il estime que l'infrastructure globale n'est achevée qu'à hauteur de 50 à 60 %, avec un long chemin à parcourir avant d'atteindre la maturité. Sa vision est que la technologie de la blockchain devienne aussi fluide que les applications mobiles, où les utilisateurs interagissent sans se rendre compte que l'arrière-plan existe, tout comme les utilisateurs réguliers se moquent de l'emplacement des serveurs d'une application. Cela met en avant son insistance sur l'expérience utilisateur - la technologie devrait autonomiser en arrière-plan, sans obstruer au premier plan.
AC prévoit qu'au cours des 2 à 5 prochaines années, les plus grandes bourses de crypto-monnaies du monde seront des DEX, et non des CEX, ce qui reflète sa forte foi en la technologie décentralisée et indique la direction future de l'industrie.
En mars 2025, AC a annoncé son nouveau projet Flying Tulip sur X (anciennement Twitter). Bien que la plateforme n'ait pas encore été officiellement lancée, nous pouvons en avoir un aperçu grâce aux détails partagés sur son site web. Basé sur son optimisme envers le secteur DEX, Flying Tulip semble être positionné comme un contrepartie voire un challenger à Hyperliquid, ancré dans les fondations de Sonic.
Vue d'ensemble des fonctionnalités de Flying TulipSelon le site officiel, Flying Tulip est positionné comme une plateforme DeFi tout-en-un. Il est clair que Flying Tulip vise à concurrencer Hyperliquid, offrant une gamme encore plus large de fonctionnalités. Ses caractéristiques comprennent le trading spot, les contrats perpétuels, les pools de liquidité, les prêts basés sur la LTV et le trading d'options. Notamment, les prêts et les options sont des fonctionnalités que Hyperliquid ne possède actuellement pas, ce qui fait que Flying Tulip ressemble davantage à une bourse plus complète en comparaison.

Comparé à d'autres protocoles AMM, Flying Tulip n'est pas seulement un AMM - il intègre le trading spot et perpétuel DEX, un protocole de prêt et des fonctionnalités d'options. En essence, Flying Tulip est un échange décentralisé à part entière qui ne nécessite aucune KYC ni autorisation de portefeuille et intègre à la fois le prêt et le trading de produits dérivés - un AMM+DEX de nouvelle génération.

Deux innovations remarquables dans Flying Tulip :
- Aucune autorisation de portefeuille requise :
Cela abaisse considérablement la barrière à l'entrée, le rendant plus convivial pour les débutants. Les utilisateurs peuvent commencer à trader sans configurations de portefeuille complexes, simplifiant le processus. Cela contraste avec les plateformes DeFi traditionnelles, qui nécessitent généralement des connexions de portefeuille et de multiples confirmations, ajoutant de la complexité et du risque pour les utilisateurs.- Modèle de pool LP unique :
Un pool de liquidité unique alimente le trading spot, à effet de levier et sur contrat, éliminant ainsi le besoin de déplacer des fonds entre différents protocoles. Il promet également des rendements jusqu'à 9 fois plus élevés par rapport aux modèles de LP traditionnels.## Comparaison des concurrentsFlying Tulip offre des services personnalisés adaptés à différents groupes d'utilisateurs. Ci-dessous, voici un aperçu de ses avantages concurrentiels par type de participant à la plateforme :

Flying Tulip n'est pas seulement conçu pour les traders particuliers, il vise également à attirer les investisseurs institutionnels, en offrant une exécution de qualité professionnelle, une liquidité profonde et un support en matière de conformité (tel que le filtrage OFAC). Comparé à Coinbase, Binance et Hyperliquid, Flying Tulip offre des avantages distincts en termes de frais, de levier et de rendements LP. Par exemple, les frais de transaction s'ajustent dynamiquement en fonction des conditions du marché et peuvent descendre en dessous de 0,02%. De plus, son algorithme de courbe adaptative aide à réduire la perte impermanente jusqu'à 42%, surpassant les plateformes AMM traditionnelles.
Comparaison pour les traders de détail
 Comparaison pour les traders institutionnels
 ### Technologies innovantesL'innovation de Flying Tulip brille dans plusieurs domaines clés :
-
AMM de courbe adaptative : utilise un mécanisme AMM flexible qui ajuste dynamiquement la courbe de négociation en fonction des conditions du marché pour optimiser les prix et la liquidité.- Oracles rVOL, IV, TWAP et RWAP : Intègre divers flux de données d'oracle, y compris :- rVOL : Volatilité réalisée- IV : Volatilité implicite- TWAP: Prix Moyen Pondéré par le Temps- RWAP : Peut-être une faute de frappe, probablement VWAP (Volume-Weighted Average Price) - car RWAP n'a pas d'algorithme connu pour le moment.- Marché monétaire LTV ajusté à la volatilité : Un marché de prêt qui ajuste dynamiquement les ratios prêt-valeur en fonction de la volatilité du marché.- Effet de levier jusqu'à 1000x : Offre un potentiel de levier extrême pour les traders avancés.- Pools de liquidité perpétuels et d'options : Les fournisseurs de liquidité peuvent gagner des rendements en soutenant le trading perpétuel et d'options, ajoutant de nouvelles sources de revenus.- Fonctionnalités innovantes : comprend une assurance intégrée à la chaîne, pas de frais de gaz, pas besoin de portefeuille et pas de KYC, simplifiant davantage l'intégration.#### Technologie de Courbe AdaptativeFlying Tulip utilise la technologie Adaptive Curve, un mécanisme novateur qui bascule automatiquement entre différents modèles AMM en fonction de la volatilité du marché en temps réel :
-
AMM de produit constant (x*y=k) : Activé dans des conditions de haute volatilité pour maintenir la stabilité des prix.- Constant Sum AMM (x+y=k) : Utilisé dans des conditions de faible volatilité pour répondre à des besoins de liquidité variables et réduire le glissement.- Prise en charge multi-actifs : Le modèle est optimisé pour les cryptomonnaies, les stablecoins et le forex.- Optimisation des prix du trader: ajuste dynamiquement le modèle AMM pour fournir les meilleurs prix d'exécution possibles pour les traders - le glissement est réduit de 42% par rapport aux AMM traditionnels.
Exemple :
Pour un échange ETH/USDC, Flying Tulip obtient un prix d'exécution optimal de 19,874 USDC, avec seulement 0,14% d'impact sur le prix, surpassant Uniswap V3 (0,65%) et Curve (0,36%). Source : Flying Tulip## Analyse du modèle mathématique### Problème d'origine : Risques cachés dans les modèles d'AMM de produit constantDans les scénarios de prêt de réserve croisée, l'utilisation d'un modèle de créateur de marché de produit constant traditionnel (par exemple, x × y = k) pose des risques cachés. Lors de liquidations d'actifs à grande échelle, le rééquilibrage des réserves peut déclencher des chocs de prix, impactant la valeur réelle du collatéral.
Si la formule de tarification AMM constante est appliquée et que l'actif A est fortement négocié, le processus de rééquilibrage affectera négativement le rendement de l'actif B. Cela se traduit par des résultats défavorables pour les prix de liquidation et le glissement, avec jusqu'à 33 % de l'impact sur le prix reflété dans l'actif B.
Les fluctuations des prix du marché influent directement sur les prix au sein des AMM. Flying Tulip introduit un modèle LTV ajusté dynamiquement basé sur la mécanique des AMM pour atténuer de tels effets.
 Source: Flying Tulip### La solution : intégrer la volatilité réalisée dans la formule LTVÉtape 1: Intégrer la volatilité dans le modèle LTV.
En combinant σ (volatilité de l'actif) et t (durée de détention), un facteur de réduction de la volatilité δ est calculé, qui est utilisé pour valoriser de manière plus prudente les garanties volatiles.Supposer :
- σ = Volatilité réalisée de l'actif de garantie (écart type annualisé)- t = Durée de détentionEnsuite:
δ = σ (t^(1/2))La formule de la LTV ajustée en fonction de la volatilité devient :
Montant du prêt ≤(1−δ)× Valeur du collatéral (basée sur le prix actuel)Ainsi, le ratio prêt-valeur maximal pour un actif est défini comme suit :
LTVvol = 1−δCette approche dynamique permet au LTV maximal de diminuer à mesure que la volatilité réalisée augmente, réduisant ainsi le risque de liquidation. Plus un actif est volatile ou illiquide, plus son LTV autorisé est bas, exigeant plus de garanties.
Par exemple, si la volatilité historique suggère une fluctuation de prix d'environ 30 %, le LTV serait plafonné autour de 70 %.
Comparé aux protocoles AMM traditionnels utilisant des ratios LTV statiques, le modèle de Flying Tulip est plus adaptable à la nature décentralisée de DeFi. En intégrant la dynamique AMM avec les conditions du marché en temps réel, le modèle offre une gestion des risques plus précise.
Comparaison concurrentielle :

 Source : Flying Tulip## La solution : intégrer le glissement et la volatilité dans le modèleEnsuite, nous examinons la relation entre la LTV et le prix de liquidation, en mettant l'accent sur l'impact du glissement. Le glissement devient particulièrement important dans les pools de faible liquidité, où de grandes liquidations peuvent entraîner des fluctuations de prix substantielles et accroître le risque systémique. Lorsque l'actif de garantie A est liquidé pour obtenir l'actif B pour le remboursement de la dette, la valeur récupérable réelle de B peut diminuer en raison des impacts de prix AMM et des mouvements de prix défavorables causés par la volatilité.
Par conséquent, nous incorporons à la fois le glissement et la volatilité dans le modèle.
Notre première condition est que la valeur de B après liquidation doit être supérieure ou égale à la dette due.
Nous définissons la dette comme suit:
Nous définissons la dette comme suit :
Dette = Prêt = LTV × Valeur du Collatéral = LTV × ΔX × Pₐ
Si nous ne considérons que le glissement et ignorons la volatilité, le LTV maximum déterminé par la profondeur de l'AMM est de :
LTV_slip = 1 / (1 + ΔX / X)Ici, ΔX / X représente la proportion de l'actif A vendu par rapport au pool de liquidité total. L'impact de ce ratio sur le LTV peut être compris comme suit :
- Petite garantie (ΔX ≤ X):
Le risque de glissement est faible. En théorie, le ratio prêt-valeur (LTV) pourrait atteindre 100 %, mais en pratique, les protocoles ne le permettront pas en raison du risque élevé.- Collatéral Moyen (ΔX = X):
La liquidation peut entraîner un impact de prix d'environ 50 %. Par conséquent, le ratio prêt-valeur chute à 50 %, ce qui signifie que vous ne pouvez emprunter que la moitié de la valeur de votre garantie.- Grand Collateral (ΔX = 2X):
Le risque de glissement augmente considérablement. La LTV tombe à environ 33,3%, garantissant que même si le prix baisse, le prêt reste entièrement couvert.Avec le facteur de glissement établi, nous incorporons maintenant également le facteur de volatilité :
(1 - δ) × (Y × ΔX) / (X + ΔX) ≥ LTV × ΔX × (Y / X)
À partir de cela, nous déduisons la formule finale :
LTV_max(ΔX) = (1 - δ) / (1 + ΔX / X)
Cette formule tient compte de deux sources clés de risque:
- Tampon de volatilité (1 - δ) : Réduit la valeur utilisable de la garantie pour atténuer les fluctuations du marché sur Gate.com.- Facteur de profondeur AMM (1 + ΔX / X) : Ajuste les glissements et l'impact sur le prix lors de la liquidation.Pour une taille de garantie ΔX donnée, le LTV autorisé doit rester en dessous de cette courbe.
Ce modèle agit comme une double assurance pour les prêts :
- Il protège contre les crashs de prix dus à de grosses liquidations (glissement AMM).- Il se prémunit contre les baisses soudaines du marché (chocs de volatilité).Plus le prix de l'actif est instable, moins vous pouvez emprunter, même avec le même montant de garantie.
Les actifs qui sont très volatils ou qui ont des pools de liquidité peu profonds reçoivent un pouvoir d'emprunt considérablement inférieur. Lorsque ΔX / X et δ sont tous deux grands - comme c'est le cas avec de nombreuses altcoins - le LTV est fortement réduit.
Le modèle LTV dynamique de Flying Tulip assure la stabilité du système face aux conditions changeantes du marché. Par exemple :
- Pour les actifs stables (comme les stablecoins), un faible δ permet un LTV plus élevé.- Pour les actifs très volatils (comme certains jetons), un δ plus élevé entraîne un ratio prêt-valeur plus faible, minimisant le risque de liquidation.Le tableau ci-dessous résume comment LTV est ajusté dans différents scénarios en fonction de la volatilité et de la profondeur de la piscine :

 Source : Tulipe Volante### Impact de l'ajustement dynamique de la LTV sur l'utilisation et la liquiditéLorsque les utilisateurs empruntent l'actif B en déposant l'actif A, la composition du pool d'actifs change. À mesure que davantage de prêts sont effectués, la liquidité disponible de B diminue, tandis que la réserve d'A augmente, rendant le pool fortement pondéré en faveur d'A.
Une utilisation élevée de B implique que toute nouvelle liquidation sera confrontée à un glissement plus élevé (car Y devient plus petit, X devient plus grand).
Dans le modèle, l'état actuel du pool (X, Y) influence directement la LTV des nouveaux prêts. Le taux d'utilisation de B (UB) est défini comme :
UB = 1 - (Y_current / Y_initial)
Lorsque UB approche 1, cela indique que la plupart de l'actif B a été utilisé et que le pool est proche de l'épuisement. Cela crée un pool AMM gravement déséquilibré, où le prix de A chute brusquement. Si la liquidation se produit dans ces conditions, la valeur récupérable de B peut chuter brusquement.
Pour contrer cela, le modèle introduit un mécanisme pour atténuer le LTV dans des scénarios de forte utilisation. Par exemple, si 50 % de la liquidité de B a été utilisée, alors les nouveaux prêts ne sont autorisés à utiliser que 50 % de la limite normale de LTV.
LTVautorisé(UB) = LTVmax × (1−UB)
Ce modèle garantit que les nouveaux emprunts ne drainent pas trop la liquidité disponible ou n'exposent pas les prêts existants à un risque accru. Le protocole peut également interdire à un prêt individuel de consommer plus qu'un certain pourcentage des réserves restantes en B. De plus, le système peut augmenter les frais ou les taux d'intérêt en cas de forte utilisation pour dissuader les emprunts au-delà des seuils de sécurité. Cela fait partie de la stratégie globale de gestion des risques de la plateforme.
Grâce aux visualisations et à la modélisation, il devient clair qu'à mesure que la volatilité augmente ou que la taille anticipée du prêt augmente, la plage LTV sûre se rétrécit. Cela illustre l'avantage du modèle LTV ajusté dynamiquement de Flying Tulip par rapport aux AMM traditionnels, où les règles statiques échouent souvent à répondre aux conditions du marché.
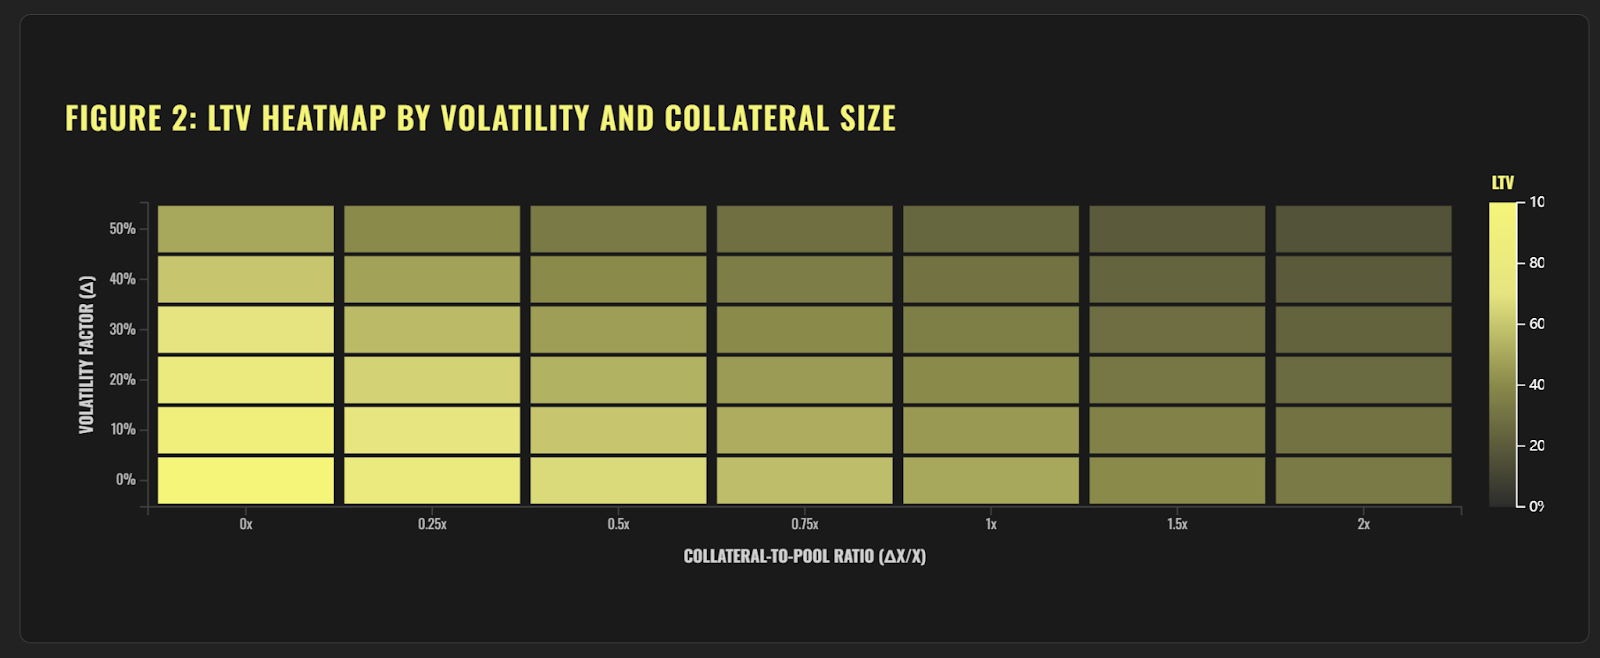 Source: Flying Tulip### Avantages du modèleLe modèle LTV-AMM dynamique intègre le glissement, l'utilisation, la liquidité et la volatilité pour permettre des ajustements LTV en temps réel. Cette conception offre des avantages significatifs en matière de gestion des risques, de stabilité du système, d'efficacité du capital et d'expérience utilisateur, ce qui en fait une solution innovante dans l'espace de prêt DeFi.
Ajustement dynamiqueLe modèle ajuste automatiquement le ratio LTV en fonction des conditions du marché en temps réel, garantissant que les limites d'emprunt restent alignées sur la liquidité et la volatilité.
Exemple: lorsque la volatilité du marché augmente, le ratio prêt/valeur est automatiquement réduit pour atténuer le risque.### Gestion des risquesEn tenant compte du glissement et de l'utilisation, le modèle réduit considérablement le risque de liquidation :
- Glissement : Réduit les pertes liées aux chutes de prix lors de grandes liquidations de garanties.- Utilisation : Abaisse le LTV lorsque la demande d'emprunt augmente et que l'utilisation du pool augmente, empêchant la surcharge du système.Adaptation de la Volatilité
Le modèle ajuste la LTV en fonction de la volatilité de l'actif :
- Actifs à faible volatilité (par exemple, stablecoins) : LTV plus élevé, emprunt plus facile.- Actifs à haute volatilité (par exemple, jetons volatils) : LTV plus bas pour gérer le risque.Stabilité du système
En combinant les facteurs de glissement, d'utilisation, de liquidité et de volatilité, le protocole reste stable même en cas de stress du marché, ce qui aide à éviter les risques systémiques.Efficacité du capital
Dans des limites sûres, le modèle maximise les limites d'emprunt et améliore l'utilisation du capital.
Par exemple, lorsque les marchés sont stables, le ratio prêt-valeur (LTV) peut être augmenté pour soutenir davantage d'emprunts.Transparence
La logique du modèle est ouverte et traçable. Les utilisateurs peuvent clairement comprendre comment le LTV évolue avec les dynamiques du marché, renforçant ainsi la confiance dans le protocole.Adaptabilité
Il fonctionne dans diverses conditions de marché et types d'actifs, que ce soient des stablecoins ou des jetons à forte volatilité, avec des allocations LTV raisonnables pour chacun.Innovation
En fusionnant les mécanismes de Automated Market Maker (AMM) avec la logique de prêt, le modèle introduit un avantage concurrentiel unique dans DeFi, offrant aux utilisateurs une expérience d'emprunt plus sécurisée et plus efficace en capital.## RisquesBien que le modèle LTV-AMM dynamique offre des avantages en matière de contrôle des risques et de résilience du système, il introduit également de la complexité, une forte dépendance aux données, une intensité de calcul élevée et une vulnérabilité à la manipulation. Les développeurs doivent atténuer ces risques grâce à l'optimisation des paramètres, à la transparence et à des audits rigoureux pour garantir la sécurité et la fiabilité.
Erreurs de prévision
Des prédictions de volatilité incorrectes peuvent conduire à des LTV trop élevés ou trop bas, compromettant ainsi la sécurité du protocole de prêt.Haute dépendance aux données
Le modèle repose fortement sur des données en temps réel (par exemple, les prix des actifs, la profondeur des pools, les taux d'utilisation). Si les données sont inexactes, retardées ou manquantes, l'ajustement dynamique de la LTV peut échouer.Problèmes de qualité des données
En DeFi, les données on-chain peuvent être manipulées (par exemple, à travers des attaques de prix), ce qui pourrait compromettre l'intégrité du modèle.Contrainte de performance du système
Les calculs en temps réel du glissement, de l'utilisation et de la volatilité nécessitent des ressources informatiques importantes, ce qui peut ralentir les opérations système et dégrader l'expérience utilisateur.Sensibilité des paramètres
L'efficacité du modèle est étroitement liée à l'ajustement des paramètres (par exemple, les rabais de volatilité, les seuils de liquidation). Des paramètres mal configurés peuvent conduire à des ajustements de la LTV inefficaces.Complexité de réglage
Trouver des combinaisons de paramètres optimales nécessite des tests et des itérations approfondis, ce qui accroît la complexité du développement et de la maintenance.Congestion du réseau
Pendant les périodes de congestion de la blockchain, les mises à jour du modèle en temps réel peuvent être retardées, augmentant ainsi l'exposition au risque pour les emprunteurs et les prêteurs.







