Cependant, EIP-1559 ne signifie pas qu’Ethereum peut rester déflationniste indéfiniment. À mesure que les réseaux de scalabilité de couche 2 se développent, que les coûts de transaction diminuent et qu’une partie de l’activité on-chain migre vers les réseaux de couche 2, la structure des revenus de frais du réseau principal d’Ethereum évolue. Lorsque la quantité d’ETH brûlée par le réseau est inférieure à la nouvelle émission générée par les récompenses des validateurs, l’offre totale d’ETH peut continuer à augmenter, même si le mécanisme de burn fonctionne normalement. Les discussions récentes autour de la baisse du volume d’ETH brûlé reflètent la réévaluation par le marché de la relation entre l’utilisation du réseau, l’efficacité de la scalabilité et l’offre de jetons.
Comprendre la baisse du volume d’ETH brûlé nécessite de distinguer l’activité transactionnelle du réseau, les niveaux de frais et les variations de l’offre de jetons. Une diminution du volume brûlé n’indique pas nécessairement un affaiblissement de la demande dans l’ensemble de l’écosystème Ethereum, et ne permet pas non plus de conclure directement à une baisse du prix de l’ETH. Cet article examine le mécanisme de fonctionnement d’EIP-1559 et analyse comment l’émission liée à la preuve d’enjeu (PoS), la scalabilité de couche 2, les frais Blob et l’activité du réseau influencent conjointement la structure à long terme de l’offre d’ETH.
Points clés à retenir
- EIP-1559 réduit l’offre d’ETH en brûlant les frais de base des transactions, mais ne met pas fin aux nouvelles émissions provenant des récompenses des validateurs PoS.
- Le caractère déflationniste de l’ETH dépend des volumes relatifs brûlés et nouvellement émis sur une période donnée, et non de la seule existence du mécanisme de burn.
- La baisse des frais de Gas du réseau principal réduit la quantité d’ETH brûlée par unité de Gas, mais n’indique pas nécessairement un recul de l’utilisation globale de l’écosystème Ethereum.
- La scalabilité de couche 2 peut réduire les coûts de transaction pour les utilisateurs, mais elle peut également modifier la demande d’espace de bloc sur le réseau principal et la structure du burn des frais.
- Les frais Blob introduits par EIP-4844 intègrent également un mécanisme de burn, mais leur marché des frais fonctionne indépendamment du marché classique du Gas de la couche d’exécution.
- Lorsqu’ils évaluent les évolutions de l’économie des jetons d’Ethereum, les investisseurs doivent prendre en compte conjointement les variations de l’offre nette d’ETH, les frais du réseau principal, l’utilisation des Blobs, les niveaux de staking et l’activité de couche 2.
Qu’est-ce qu’EIP-1559 ? Comment fonctionne le mécanisme de burn des frais en ETH ?
EIP-1559 est un mécanisme de réforme des frais de transaction introduit lors de la mise à niveau London d’Ethereum en 2021. Son objectif principal est d’améliorer la tarification des frais de Gas et de rendre les coûts de transaction plus faciles à estimer pour les utilisateurs. Dans ce mécanisme, les frais de transaction Ethereum se composent principalement des frais de base et des frais de priorité. Le protocole ajuste dynamiquement les frais de base en fonction de la demande d’espace de bloc, puis ces frais sont brûlés après l’exécution de la transaction. Les frais de priorité sont généralement versés au proposeur de bloc afin d’encourager l’inclusion des transactions. Les utilisateurs peuvent également définir des frais maximum afin d’éviter que le paiement réel ne dépasse leurs attentes.
Les variations des frais de base sont liées au taux d’utilisation des blocs. Lorsque la demande de transactions est élevée et que les blocs dépassent régulièrement leur niveau d’utilisation cible, les Base Fees augmentent généralement. Lorsque la demande d’espace de bloc est insuffisante, les Base Fees diminuent. Ethereum ne brûle pas une quantité fixe d’ETH. Le volume brûlé dépend plutôt de la quantité réelle de Gas utilisée et des frais de base correspondants. Par exemple, même si deux transactions consomment la même quantité de Gas, elles peuvent brûler des quantités différentes d’ETH si leurs Base Fees diffèrent au moment de leur exécution.
Cette conception relie la demande du réseau aux variations de l’offre d’ETH. Les utilisateurs paient les frais de base pour exécuter des transactions, et les ETH correspondants sont définitivement brûlés au lieu d’être transférés aux comptes de validateurs ou d’autres participants. Toutefois, l’objectif principal d’EIP-1559 n’est pas de garantir que l’ETH reste déflationniste pour toujours. Il vise à améliorer le fonctionnement du marché des frais. Le burn d’ETH est un effet du mécanisme sur l’offre monétaire, tandis que le volume réellement brûlé dépend toujours de l’utilisation du réseau et des niveaux de frais.
Pourquoi le volume d’ETH brûlé diminue-t-il ? Cela signifie-t-il que l’activité du réseau recule ?
La baisse du volume d’ETH brûlé est généralement liée à des frais de base plus faibles sur le réseau principal, mais elle ne peut pas être simplement interprétée comme un recul généralisé de l’activité de l’écosystème Ethereum. Le volume brûlé dépend à la fois de la quantité de Gas consommée par les transactions et du niveau des Base Fees. Si le réseau peut traiter un grand nombre de transactions à des frais réduits, la quantité d’ETH brûlée peut diminuer de manière significative même si le volume de transactions reste stable. À l’inverse, lorsque des applications populaires se disputent l’espace de bloc du réseau principal, les frais peuvent augmenter rapidement, ce qui entraîne un volume de burn conséquent sur une courte période. Les transactions DeFi, le mint de NFT et d’autres activités on-chain ont fait augmenter les frais du réseau principal durant certaines périodes, mais cette demande peut ne pas être durable à long terme.
En novembre 2026, les discussions autour du mécanisme de burn d’ETH ont de nouveau attiré l’attention. Vitalik Buterin a récemment suggéré qu’une hausse durable du volume de frais brûlés ne devait pas être considérée comme le principal fondement de la valeur à long terme de l’ETH, car un volume de burn élevé peut dépendre de frais de transaction coûteux, tandis qu’un réseau évolutif et peu coûteux est également important. Ce point de vue ne signifie pas qu’EIP-1559 sera supprimé. Il souligne plutôt que la valeur de l’ETH doit également reposer sur la sécurité du réseau, la décentralisation, la résistance à la censure et des cas d’utilisation financière concrets.
L’activité dans l’ensemble de l’écosystème Ethereum évolue également. Un nombre croissant de transferts ordinaires, d’échanges et d’interactions avec des applications s’effectuent via des réseaux de couche 2. Les utilisateurs n’ont donc plus besoin de payer directement l’intégralité du coût d’exécution du réseau principal d’Ethereum pour chaque opération. Le rôle du réseau principal s’oriente progressivement davantage vers le règlement, la disponibilité des données et la sécurité. Déterminer si le réseau a réellement perdu de la demande nécessite d’observer conjointement les transactions du réseau principal, l’activité de couche 2, la demande de règlement et l’utilisation des applications, plutôt que de considérer uniquement la quantité d’ETH brûlée chaque jour.
Pourquoi EIP-1559 ne garantit-il pas une déflation continue de l’ETH ?
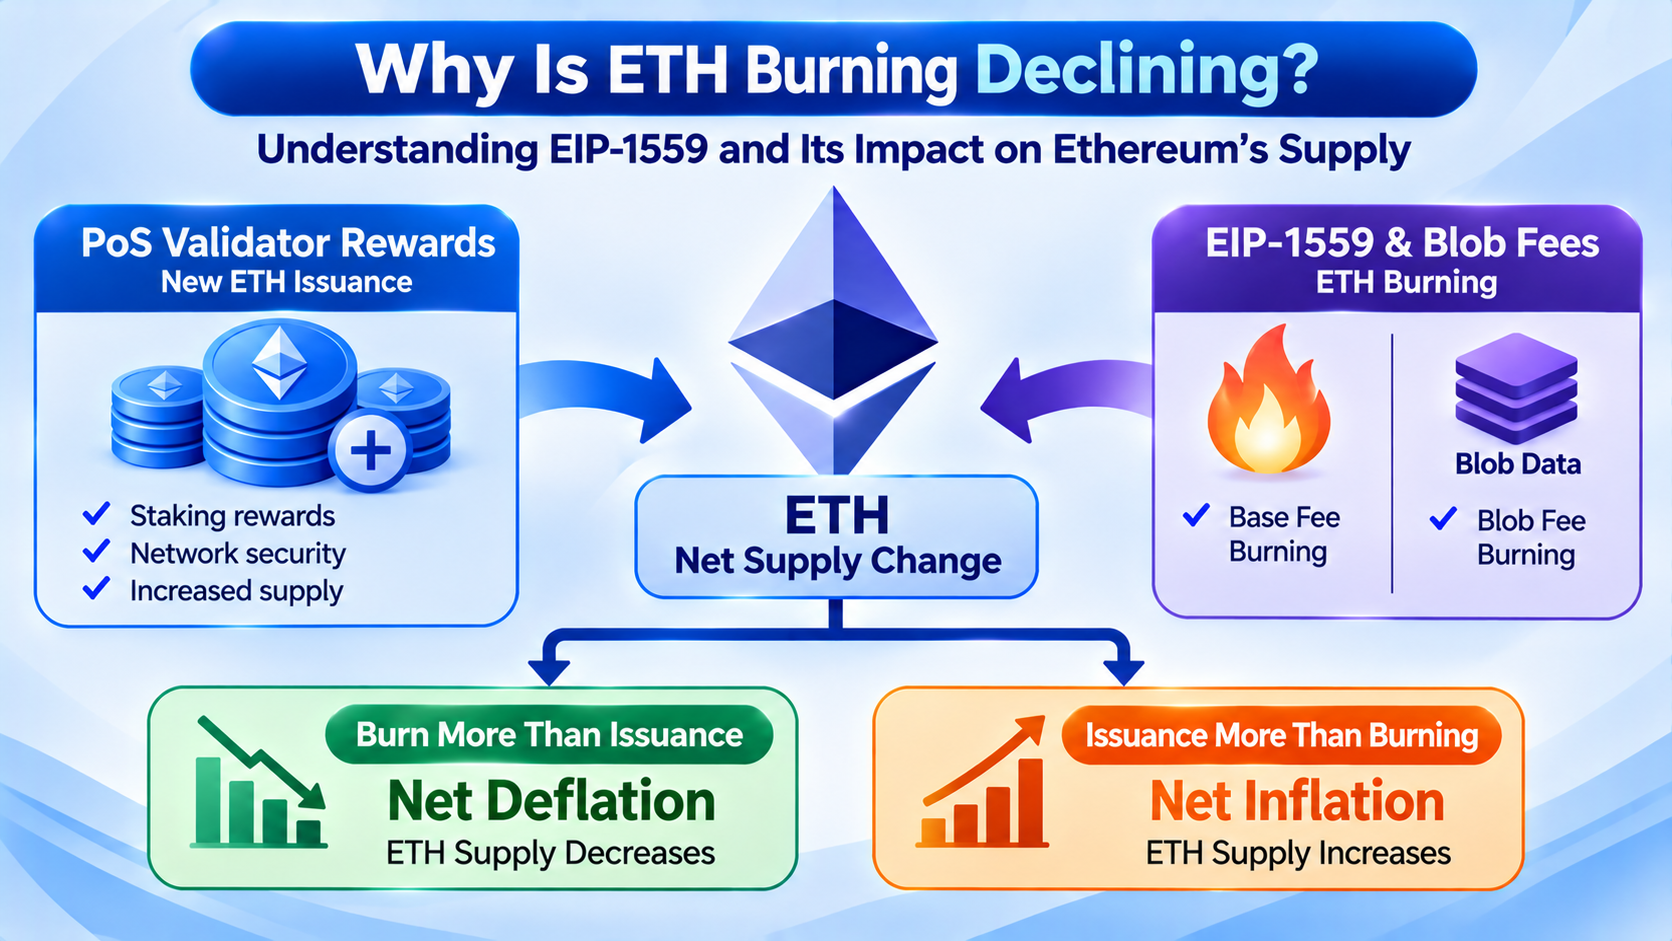
Les variations de l’offre d’ETH sont affectées par deux facteurs principaux : les nouvelles émissions et le burn. Les nouvelles émissions proviennent principalement des récompenses versées aux validateurs dans le cadre du mécanisme de consensus PoS, tandis que le burn provient principalement des frais de base des transactions et d’autres frais de protocole applicables. Lorsque le montant brûlé sur une période donnée dépasse les nouvelles émissions, l’offre totale d’ETH diminue, ce qui entraîne une déflation nette. Lorsque les nouvelles émissions dépassent le montant brûlé, l’offre totale d’ETH augmente, ce qui entraîne une inflation nette. Ces deux situations peuvent se produire alors qu’EIP-1559 fonctionne normalement.
Après l’achèvement de The Merge en 2022, Ethereum a cessé d’émettre des récompenses via son ancien système de minage par preuve de travail (PoW). Les nouveaux ETH proviennent désormais principalement de la couche de consensus PoS. Cette évolution a considérablement réduit le taux d’émission du réseau et a facilité, durant certaines périodes, le dépassement des émissions par le burn des frais de transaction. Toutefois, un taux d’émission plus faible ne signifie pas que les émissions ont entièrement cessé. Les validateurs continuent de participer à la proposition et à la validation des blocs, et reçoivent des récompenses du protocole. Les niveaux de staking, les règles de récompense des validateurs et les niveaux de frais du réseau déterminent conjointement les variations de l’offre nette d’ETH.
Par exemple, supposons qu’Ethereum émette 1000 ETH sur une période donnée, mais n’en brûle que 600 ETH. Le réseau enregistrerait alors une augmentation nette d’environ 400 ETH. Si 1500 ETH étaient brûlés durant la même période, l’offre nette diminuerait d’environ 500 ETH. Ces chiffres sont hypothétiques et servent uniquement à expliquer le mécanisme ; ils ne représentent pas les niveaux actuels d’émission ou de burn du réseau. EIP-1559 garantit que les frais de base répondant aux règles applicables seront brûlés. Il ne garantit pas que le montant brûlé dépassera toujours les récompenses des validateurs. Décrire l’ETH comme un actif qui doit rester déflationniste indéfiniment peut ignorer la nature dynamique de son mécanisme d’offre.
Pourquoi la scalabilité de couche 2 affecte-t-elle le volume d’ETH brûlé ?
La couche 2 constitue une partie importante de l’architecture de scalabilité d’Ethereum. Elle exécute ou traite principalement de nombreuses transactions en dehors du réseau principal, avant de soumettre les données ou preuves d’état pertinentes à Ethereum, ce qui permet de réduire les coûts de transaction pour les utilisateurs. Des réseaux tels qu’Arbitrum, Optimism et Base utilisent différentes technologies de Rollup. Pour les utilisateurs ordinaires, la couche 2 réduit le coût d’utilisation directe du réseau principal et rend les paiements, les échanges et les interactions avec les applications plus pratiques. Pour le réseau principal d’Ethereum, la migration de l’activité transactionnelle vers la couche 2 modifie les sources de demande d’espace de bloc.
Auparavant, un utilisateur effectuant une transaction DeFi complexe sur le réseau principal d’Ethereum pouvait devoir consommer une quantité substantielle de Gas et payer des frais de base élevés. Après l’exécution d’une opération similaire sur une couche 2, une grande partie des calculs et du traitement des transactions peut avoir lieu sur le réseau de couche 2, le Rollup soumettant finalement les données ou preuves pertinentes au réseau principal. Le réseau principal continue d’assurer des fonctions importantes de règlement et de sécurité, mais il ne traite plus directement chaque opération utilisateur. Par conséquent, la relation entre la croissance du volume total de transactions de l’écosystème et la croissance des frais du réseau principal n’est plus aussi directe qu’aux débuts d’Ethereum.
La scalabilité soulève également une question économique importante : des coûts d’utilisation du réseau plus faibles peuvent attirer davantage d’applications et d’utilisateurs dans l’écosystème Ethereum, mais cette activité supplémentaire peut ne pas se traduire immédiatement par une hausse proportionnelle du volume d’ETH brûlé. Des frais réduits peuvent améliorer l’expérience utilisateur tout en diminuant les revenus de frais générés par chaque transaction. La capacité d’Ethereum à maintenir de faibles coûts tout en créant une demande suffisante pour le burn d’ETH dépendra de l’ampleur de l’activité de couche 2, de la demande de règlement sur le réseau principal et du développement du marché de la disponibilité des données. Une scalabilité réussie et une déflation continue de l’ETH ne sont pas exactement le même objectif.
Comment EIP-4844 et les frais Blob modifient-ils la structure du burn d’ETH ?
EIP-4844 est un mécanisme de scalabilité important introduit lors de la mise à niveau Dencun d’Ethereum en 2024. Il fournit aux Rollups un espace de données Blob mieux adapté à la soumission par lots des données de transaction. Avant cela, les réseaux de couche 2 devaient généralement utiliser une méthode relativement coûteuse de stockage des données de transaction sur le réseau principal. L’introduction des Blobs permet aux Rollups de publier des données différemment des transactions ordinaires de la couche d’exécution, ce qui réduit certains coûts liés à la disponibilité des données et contribue à diminuer les frais de transaction de couche 2. Pour les Rollups qui traitent un grand nombre de transactions utilisateur, cette évolution contribue à améliorer leur structure de coûts et leur scalabilité.
Les Blobs utilisent un marché des frais indépendant, et leurs frais de base sont également brûlés. Toutefois, ces frais sont calculés séparément des frais de base du Gas de la couche d’exécution classique. Les transactions ordinaires ajustent principalement les Base Fees en fonction de la demande d’espace de bloc de la couche d’exécution, tandis que les frais Blob dépendent de l’offre et de la demande d’espace de données Blob. Lorsque l’utilisation des Blobs est faible et que l’espace de données est relativement abondant, les frais de base Blob peuvent rester bas. Même si les réseaux de couche 2 continuent de soumettre des données, le volume d’ETH brûlé qui en résulte peut être limité. À mesure que la demande de Blobs augmente, le mécanisme de frais s’ajuste en conséquence, mais il ne faut pas supposer qu’un volume supérieur de transactions de couche 2 entraînera nécessairement une hausse proportionnelle du burn d’ETH.
Cette évolution rend la structure du burn d’ETH plus complexe. Les investisseurs doivent surveiller non seulement les frais générés par les transactions ordinaires du réseau principal, mais aussi la demande de données Blob et les niveaux de frais correspondants. À mesure qu’Ethereum étend la disponibilité des données, le réseau peut traiter davantage de données de couche 2 tout en maintenant un faible coût unitaire. Pour les utilisateurs et les développeurs d’applications, cela est généralement favorable à l’expansion de l’utilisation. Du point de vue de l’offre d’ETH, cependant, une scalabilité à faible coût peut permettre au volume de burn de rester relativement modéré pendant une période prolongée. L’évaluation de l’impact d’EIP-4844 nécessite de prendre en compte à la fois l’efficacité de la scalabilité et l’économie des jetons, plutôt que de mesurer le succès de la mise à niveau uniquement par le volume d’ETH brûlé.
Comment le niveau de staking PoS affecte-t-il les nouvelles émissions d’ETH ?
Après The Merge, Ethereum a commencé à maintenir la sécurité du réseau grâce au mécanisme de consensus PoS. Les validateurs participent à la proposition et à la validation des blocs en stakant des ETH, et reçoivent des récompenses selon les règles du protocole. Contrairement à l’ère PoW, durant laquelle les mineurs se faisaient concurrence pour les ressources de calcul, la sécurité en PoS repose principalement sur les actifs stakés des validateurs et les règles de slashing correspondantes. Les nouvelles émissions d’ETH proviennent principalement des récompenses de la couche de consensus, et leur montant est lié à la quantité d’ETH stakés, aux performances des validateurs et aux paramètres du protocole. Une hausse du niveau de staking augmente généralement l’émission totale de récompenses du réseau, mais le taux de récompense par ETH staké n’augmente pas au même rythme.
Il n’existe pas de relation fixe directe entre les récompenses de staking et le burn d’ETH. Même si l’activité transactionnelle du réseau reste stable, les changements dans les émissions de la couche de consensus peuvent modifier le taux de croissance de l’offre nette d’ETH. À l’inverse, lorsque la demande de transactions sur le réseau principal augmente fortement et que les Base Fees progressent, le volume brûlé peut dépasser les nouvelles émissions sur une courte période, ramenant l’ETH dans une situation de déflation nette. Les émissions PoS et le burn lié à EIP-1559 sont déterminés par des mécanismes différents et définissent ensemble la variation finale de l’offre.
Les actifs bloqués dans le staking doivent également être distingués du burn de jetons. Lorsque les utilisateurs stakent des ETH, ces ETH ne sont pas retirés définitivement de l’offre totale. Les actifs stakés restent des ETH au sein du réseau, bien qu’ils soient soumis à des procédures de sortie des validateurs et de retrait dans certaines conditions. Le burn signifie que les ETH concernés sont définitivement retirés de l’offre reconnue par le protocole. Le marché associe parfois l’augmentation des ETH stakés à une réduction de l’offre disponible à la vente, mais il s’agit d’une analyse de liquidité qui ne peut pas être directement assimilée à une baisse de l’offre totale d’ETH. Déterminer si Ethereum est déflationniste nécessite toujours d’observer les données réelles d’émission et de burn.
Une baisse du volume d’ETH brûlé signifie-t-elle nécessairement que son prix subira une pression ?
Une diminution du volume d’ETH brûlé peut réduire les attentes de certains investisseurs concernant la rareté du jeton, mais il n’existe pas de relation causale fixe entre le volume de burn et le prix de marché. Le mécanisme de burn d’EIP-1559 peut réduire l’augmentation de l’offre. Toutes choses égales par ailleurs, une émission nette plus faible peut influencer la structure de l’offre à long terme. Toutefois, le prix de l’ETH est également affecté par la demande des investisseurs, la liquidité du marché, les taux d’intérêt macroéconomiques, l’allocation des capitaux institutionnels, le développement des applications on-chain et le sentiment général du marché des cryptomonnaies. Même si le réseau entre dans une situation de déflation nette, le prix peut tout de même baisser si la pression vendeuse augmente fortement. À l’inverse, même si l’offre augmente modérément, le prix peut progresser si la demande pour l’actif s’accroît.
La relation entre le burn des frais et l’activité économique du réseau nécessite également une interprétation prudente. Un volume élevé d’ETH brûlé peut résulter d’une activité de trading DeFi et d’une demande pour les applications, mais également de spéculations à court terme, de tendances NFT ou de congestion du réseau. Des frais élevés peuvent augmenter le volume de burn, mais ils peuvent aussi réduire la volonté des utilisateurs ordinaires d’utiliser le réseau. Bien que des frais faibles réduisent la contribution au burn de chaque transaction, ils peuvent améliorer l’expérience des applications et créer des conditions favorables aux paiements, au règlement en stablecoins et à d’autres cas d’utilisation à haute fréquence. Le développement à long terme d’Ethereum ne dépend pas du maintien de frais de transaction coûteux, mais de sa capacité à soutenir une activité économique plus significative tout en préservant la sécurité et la décentralisation du réseau.
Du point de vue de l’investissement, la valeur de l’ETH ne peut pas être entièrement attribuée à la contraction de l’offre. L’ETH sert à payer les frais du réseau, à participer au staking et à fournir des garanties pour la DeFi. Il remplit également diverses fonctions économiques au sein d’Ethereum et de son écosystème élargi. À mesure que les stablecoins, les actifs tokenisés et les services financiers on-chain se développent, la structure de la demande d’ETH peut continuer à évoluer. Toutefois, la mesure dans laquelle une activité accrue de l’écosystème se traduit par une demande d’ETH en tant qu’actif nécessite toujours une analyse spécifique. Le volume de burn est un indicateur important de l’activité économique du réseau, mais ce n’est pas un outil autonome de prévision des prix, et il est encore moins adapté comme unique fondement pour déterminer quand acheter ou vendre.
Comment les investisseurs devraient-ils évaluer un éventuel retour de l’ETH à la déflation ?
L’observation de l’évolution de l’offre d’ETH nécessite de distinguer les fluctuations à court terme des changements à long terme.
Le volume quotidien de burn peut être affecté par les applications populaires, la volatilité du marché et une congestion temporaire du réseau. Il ne peut donc pas refléter pleinement la situation économique globale du réseau. Les investisseurs peuvent examiner les variations de l’offre nette d’ETH sur des périodes de 7 jours, 30 jours et plus longues afin de déterminer si le montant brûlé est resté supérieur aux nouvelles émissions. Si l’offre totale d’ETH continue de diminuer sur une période donnée, cette période peut être considérée comme déflationniste nette. Si l’offre continue d’augmenter, les nouvelles émissions ont dépassé le montant brûlé durant la même période. Lorsqu’ils utilisent différentes plateformes de données, les investisseurs doivent également prêter attention aux heures de mise à jour des données, aux définitions de l’offre et à la cohérence des périodes statistiques.
Les structures de frais et l’activité du réseau doivent également être surveillées. Les Base Fees du réseau principal, l’utilisation du Gas, les frais Blob et la demande de soumission de données de couche 2 peuvent aider à expliquer les variations du volume de burn.
Si les frais du réseau principal diminuent tandis que le volume de transactions de couche 2 et l’utilisation des données continuent d’augmenter, cela peut indiquer que l’activité migre vers les réseaux de scalabilité plutôt qu’un recul dans l’ensemble de l’écosystème. Les investisseurs peuvent également prendre en compte l’offre de stablecoins, l’activité DeFi, le règlement on-chain et l’utilisation réelle des applications afin d’évaluer si Ethereum développe de nouvelles sources de demande. Les différents indicateurs peuvent présenter des décalages temporels, et une croissance de l’activité à court terme peut ne pas se traduire immédiatement par une hausse du volume d’ETH brûlé.
Les émissions PoS et les mises à niveau du protocole nécessitent également une attention particulière. Les évolutions des niveaux de staking, les ajustements des mécanismes de récompense des validateurs et les futures mises à niveau susceptibles d’affecter les marchés de frais de la couche d’exécution ou de la disponibilité des données peuvent tous modifier la structure à long terme de l’offre d’ETH.
Lors de l’évaluation de ces évolutions, les investisseurs doivent distinguer les règles de protocole déjà mises en œuvre des conceptions qui restent au stade de la recherche, de la discussion ou de la proposition. Pour les investisseurs à long terme, la question de savoir si l’ETH devient déflationniste au cours d’un trimestre donné ne constitue qu’une partie de l’analyse. Il est plus important de déterminer si Ethereum peut continuer à attirer une activité économique réelle et à maintenir son rôle dans le système financier on-chain grâce à une infrastructure sécurisée et évolutive.
Résumé
Une baisse du volume d’ETH brûlé ne signifie pas qu’EIP-1559 a échoué. Elle reflète plutôt des changements dans le marché des frais et la structure de l’activité du réseau Ethereum. EIP-1559 brûle définitivement les frais de base des transactions, reliant l’offre d’ETH à la demande d’espace de bloc du réseau. Toutefois, le mécanisme ne garantit pas que le montant brûlé dépassera toujours les nouvelles émissions. Depuis The Merge, le PoS a considérablement réduit le taux de nouvelles émissions d’ETH. Le réseau a connu une déflation nette durant certaines périodes, mais, à mesure que les frais diminuent et que l’activité migre vers la couche 2, l’ETH peut revenir à une situation d’inflation nette.
La scalabilité de couche 2 et le mécanisme de données Blob ont encore modifié la manière dont les frais du réseau sont générés. Davantage de transactions peuvent être effectuées à moindre coût, ce qui contribue à étendre l’utilisation de l’écosystème Ethereum, sans nécessairement entraîner une augmentation proportionnelle du volume d’ETH brûlé. Des frais faibles et un faible volume de burn n’indiquent pas nécessairement que le développement du réseau est entravé, et un volume de burn plus élevé ne suffit pas à prouver que le réseau possède une valeur économique à long terme supérieure.
Pour les investisseurs, les variations de l’offre d’ETH doivent être analysées conjointement avec la demande du réseau, les émissions liées au staking, l’activité de couche 2 et les flux de capitaux sur le marché. EIP-1559 est un élément important de l’économie des jetons d’Ethereum, mais la valeur à long terme de l’ETH dépend toujours de la capacité du réseau à continuer de fournir une infrastructure blockchain sécurisée, fiable et réellement nécessaire. Plutôt que de considérer la déflation comme un résultat inévitable, comprendre la relation dynamique entre les émissions et le burn aide davantage à formuler une évaluation objective du marché.
FAQ
Que signifie une baisse du volume d’ETH brûlé ?
Une baisse du volume d’ETH brûlé signifie que la quantité d’ETH définitivement retirée de l’offre via des mécanismes tels qu’EIP-1559 a diminué au cours d’une période donnée. Les principaux facteurs comprennent l’utilisation du Gas sur le réseau principal, les niveaux de frais de base et les frais de données Blob.
EIP-1559 garantit-il que l’ETH sera toujours déflationniste ?
Non. EIP-1559 garantit que les frais de base répondant aux règles applicables sont brûlés, mais de nouveaux ETH continuent d’être émis par le mécanisme de consensus PoS. L’offre totale d’ETH diminue uniquement lorsque le montant brûlé dépasse les nouvelles émissions.
Pourquoi l’ETH peut-il redevenir inflationniste après avoir été déflationniste ?
Lorsque les frais du réseau diminuent et que la quantité d’ETH brûlée tombe sous le niveau des nouvelles émissions provenant des récompenses des validateurs, l’offre totale peut augmenter. Il s’agit d’une situation normale pouvant survenir dans le cadre du mécanisme monétaire actuel d’Ethereum.
Un volume de transactions plus élevé sur la couche 2 signifie-t-il un volume d’ETH brûlé plus élevé ?
Pas nécessairement. Les réseaux de couche 2 peuvent traiter les transactions par lots et soumettre les données ou les preuves au réseau principal. Leur impact sur le volume d’ETH brûlé dépend des frais d’exécution du réseau principal, des frais de données Blob et de la demande réelle de règlement. Il ne peut pas être estimé simplement à partir du nombre de transactions de couche 2.
Les frais Blob sont-ils brûlés ?
Oui. Les frais de base Blob introduits par EIP-4844 incluent un mécanisme de burn, mais leur marché des frais fonctionne indépendamment du marché classique du Gas de la couche d’exécution.
Le staking d’ETH est-il identique au burn d’ETH ?
Non. Les ETH stakés restent inclus dans l’offre totale du réseau, tandis que les ETH brûlés sont définitivement retirés de l’offre. Les deux mécanismes ont des effets différents sur la liquidité et l’économie des jetons.
Une baisse du volume d’ETH brûlé signifie-t-elle nécessairement que le prix va baisser ?
Non. Le volume de burn affecte les variations de l’offre, mais le prix de l’ETH est également influencé, entre autres facteurs, par la demande d’investissement, l’environnement macroéconomique, la liquidité du marché et le développement de l’écosystème.