Début novembre 2026, le cours du BTC a de nouveau fortement reculé. La baisse de l'appétit pour le risque et la liquidation de positions longues à effet de levier se sont renforcées mutuellement, attirant à nouveau l'attention sur la manière dont le trading avec effet de levier peut amplifier la volatilité des prix. Du 5 au 6 novembre, les crypto-actifs et les actions technologiques américaines ont simultanément subi des pressions, et le BTC est brièvement passé sous les 76 000 $. Lors de la volatilité du marché du 5 novembre, les liquidations de produits dérivés crypto ont dépassé 1 milliard de dollars en 24 heures. Plus tard, dans la soirée du 8 novembre, le BTC a brièvement atteint environ 73 708 $, son niveau le plus bas depuis plus de deux mois.
Ces évolutions montrent que les baisses à court terme du marché crypto ne dépendent pas uniquement des achats et ventes actifs des investisseurs, mais peuvent également être influencées conjointement par les systèmes de marge, les mécanismes de liquidation automatique et la liquidité du marché. Dans le contexte de la récente forte baisse du BTC, cet article examine comment les liquidations liées à l'effet de levier peuvent créer un effet de cascade et quels indicateurs de risque les investisseurs devraient surveiller.
Points clés
-
Le trading avec effet de levier permet aux investisseurs de contrôler des positions notionnelles plus importantes avec une marge plus faible, mais il amplifie également les gains et les pertes potentiels.
-
Une baisse du cours du BTC peut entraîner le passage de positions longues fortement levierisées sous les exigences de marge de maintenance, déclenchant une liquidation forcée.
-
Lorsque de nombreuses positions sont concentrées dans des fourchettes de prix similaires, les ordres de liquidation peuvent intensifier la pression vendeuse et créer une cascade de liquidations.
-
Les sorties de capitaux des ETF, la baisse de la profondeur du marché et les changements d'appétit pour le risque peuvent affecter le cours du BTC parallèlement aux liquidations liées à l'effet de levier, mais leurs effets individuels ne doivent pas être considérés comme équivalents.
-
Le suivi de l'intérêt ouvert, des taux de financement, des données de liquidation et de la profondeur du carnet d'ordres peut aider à identifier les risques liés à l'effet de levier sur le marché, mais ces indicateurs ne permettent pas de prédire avec précision les mouvements de prix à court terme.
Pourquoi le BTC peut-il chuter fortement en peu de temps ?
Le cours du BTC est continuellement déterminé par les acheteurs et les vendeurs sur le marché. Lorsque la demande de vente dépasse largement la demande d'achat sur une courte période, ou lorsque les acheteurs ne veulent pas ou ne peuvent pas fournir suffisamment de liquidité, le prix peut chuter rapidement.
Contrairement à certains actifs financiers traditionnels, les marchés crypto fonctionnent généralement en continu. Les marchés au comptant, des contrats à terme perpétuels, des contrats à terme à échéance et des autres produits dérivés sont étroitement liés. Les variations de prix entre différentes plateformes de trading peuvent se propager rapidement par le biais de l'arbitrage et des activités de gestion des risques. Par conséquent, la pression vendeuse sur un marché local peut parfois s'étendre à un environnement de trading plus large.
La baisse du BTC début novembre 2026 a résulté de plusieurs facteurs. Les actions technologiques américaines ont subi une correction significative, tandis que les inquiétudes se sont accrues concernant les investissements dans les infrastructures d'IA, les changements de politique et l'évolution future des actifs risqués. Dans le même temps, les ETF BTC au comptant américains ont enregistré des sorties nettes, et certains investisseurs ont réduit leur exposition aux crypto-actifs.
Le 5 novembre, les ETF BTC au comptant américains ont enregistré des sorties nettes supérieures à 400 millions de dollars en une seule journée. Le BTC est ensuite passé sous les 75 000 $ le 6 novembre. Au cours de la même période, le marché a connu des liquidations à grande échelle de positions avec effet de levier, ce qui a encore accru la volatilité à court terme.
Il est toutefois important de distinguer les facteurs initiaux d'une baisse des prix de ceux qui amplifient cette baisse au fur et à mesure qu'elle se produit. Les anticipations macroéconomiques, les flux de fonds institutionnels ou les événements inattendus peuvent modifier la volonté des participants au marché d'acheter ou de vendre. Les liquidations liées à l'effet de levier, en revanche, peuvent accélérer la baisse après que les prix ont déjà commencé à reculer. Par conséquent, l'ensemble de la baisse du BTC ne peut pas être simplement attribué à un seul ordre de vente important, et le point bas du marché ne peut pas être déterminé uniquement sur la base des montants liquidés.
Qu'est-ce que le trading avec effet de levier et pourquoi amplifie-t-il les gains et les pertes ?
Le trading avec effet de levier consiste à obtenir une exposition plus importante au marché en empruntant des fonds ou en utilisant le mécanisme de marge des produits dérivés avec un montant de capital initial relativement faible. Par exemple, un trader disposant de 1 000 USDT pourrait ouvrir une position BTC d'une valeur d'environ 1 000 USDT sans utiliser d'effet de levier. Avec un effet de levier de 10x, ce trader pourrait ouvrir une position d'une valeur notionnelle d'environ 10 000 USDT.
Supposons que le cours du BTC augmente de 5 %. Le gain théorique sur cette position serait d'environ 500 USDT, soit 50 % de la marge initiale. Toutefois, si le BTC recule de 5 %, la perte théorique serait également d'environ 500 USDT, soit la moitié de la marge initiale.
| Variation du cours du BTC |
Gain ou perte avec une exposition de 1x |
Gain ou perte avec un effet de levier de 5x |
Gain ou perte avec un effet de levier de 10x |
| Hausse de 5 % |
0,05 |
0,25 |
0,5 |
| Baisse de 5 % |
-5 % |
-25 % |
-50 % |
| Baisse de 8 % |
-8 % |
-40 % |
-80 % |
Les exemples ci-dessus sont des calculs simplifiés fondés sur la marge initiale et ne tiennent pas compte des frais de trading, des taux de financement, du slippage ou de la liquidation forcée. Une position réelle peut être liquidée avant d'atteindre les pourcentages de perte indiqués dans le tableau.
L'effet de levier ne modifie pas l'ampleur des mouvements sous-jacents du cours du BTC, mais il amplifie les variations des capitaux propres du compte d'un trader par rapport à la marge initiale. Cela signifie que même un ajustement à court terme de seulement quelques points de pourcentage du BTC peut entraîner des pertes importantes pour les traders utilisant un effet de levier élevé. Pour les positions dotées d'une marge limitée et sans fonds supplémentaires ajoutés en temps utile, une liquidation forcée peut être déclenchée sans baisse extrême du marché.
En outre, un effet de levier plus élevé signifie généralement qu'une position peut supporter une variation de prix défavorable moindre. Les traders doivent évaluer non seulement la direction du marché, mais aussi si la volatilité à court terme pourrait clôturer une position prématurément.
Comment une liquidation forcée se produit-elle ?
La liquidation forcée (Liquidation) est un mécanisme important de contrôle des risques dans le trading avec effet de levier. Lorsqu'une marge de position est insuffisante pour satisfaire à l'exigence de marge de maintenance de la plateforme, le système de trading peut automatiquement réduire ou clôturer la position afin de limiter les risques supplémentaires.
Prenons une position longue sur des contrats à terme perpétuels BTC. Le trader anticipe une hausse du BTC et ouvre donc une position longue sur contrat. Si le cours du BTC baisse, la position subit des pertes latentes, ce qui réduit les capitaux propres disponibles sur le compte pour la soutenir. Lorsque ces capitaux propres atteignent le seuil de risque spécifié, la plateforme peut déclencher une liquidation forcée.
Ce processus comprend généralement trois concepts clés.
-
La marge initiale correspond aux fonds qu'un trader doit fournir lorsqu'il ouvre une position avec effet de levier. Toutes choses égales par ailleurs, un effet de levier plus élevé nécessite généralement une marge initiale plus faible.
-
La marge de maintenance est la marge minimale requise pour maintenir une position ouverte. Lorsque les capitaux propres de la position ne suffisent plus à satisfaire à cette exigence, elle peut entrer dans le processus de liquidation.
-
Le prix de référence est un prix de référence utilisé par certains systèmes de trading de produits dérivés pour calculer les profits et pertes latents et évaluer le risque de liquidation. Il peut différer du dernier prix de transaction du marché afin de réduire l'incidence de transactions anormales sur un seul marché dans les décisions de liquidation.
Par exemple, un trader ouvre une position longue BTC avec un effet de levier de 10x lorsque le BTC se négocie à 80 000 $. Si le prix continue de baisser, les capitaux propres de la marge du trader continueront de diminuer. Le prix de liquidation réel doit être calculé en fonction de la taille de la position, du mode de marge, du taux de marge de maintenance, des frais et des règles de la plateforme. Une baisse de prix de 10 % ne doit pas être considérée comme une condition de liquidation fixe. Différentes plateformes peuvent également utiliser une liquidation partielle, des réductions de positions par paliers et des systèmes de limites de risque. Par conséquent, le processus de liquidation réel n'est pas identique d'une plateforme à l'autre.
Pourquoi une liquidation forcée peut-elle déclencher une cascade de liquidations ?
Une cascade de liquidations se produit lorsqu'un mouvement de prix déclenche la liquidation forcée d'un premier groupe de positions avec effet de levier, et que les transactions de clôture qui en résultent affectent davantage le prix, entraînant l'atteinte des seuils de liquidation par d'autres positions. Lors d'une baisse du marché, la clôture forcée d'un grand nombre de positions longues peut accroître la pression vendeuse. Si la liquidité acheteuse dans le carnet d'ordres est insuffisante, ces ordres peuvent faire encore davantage baisser le prix.
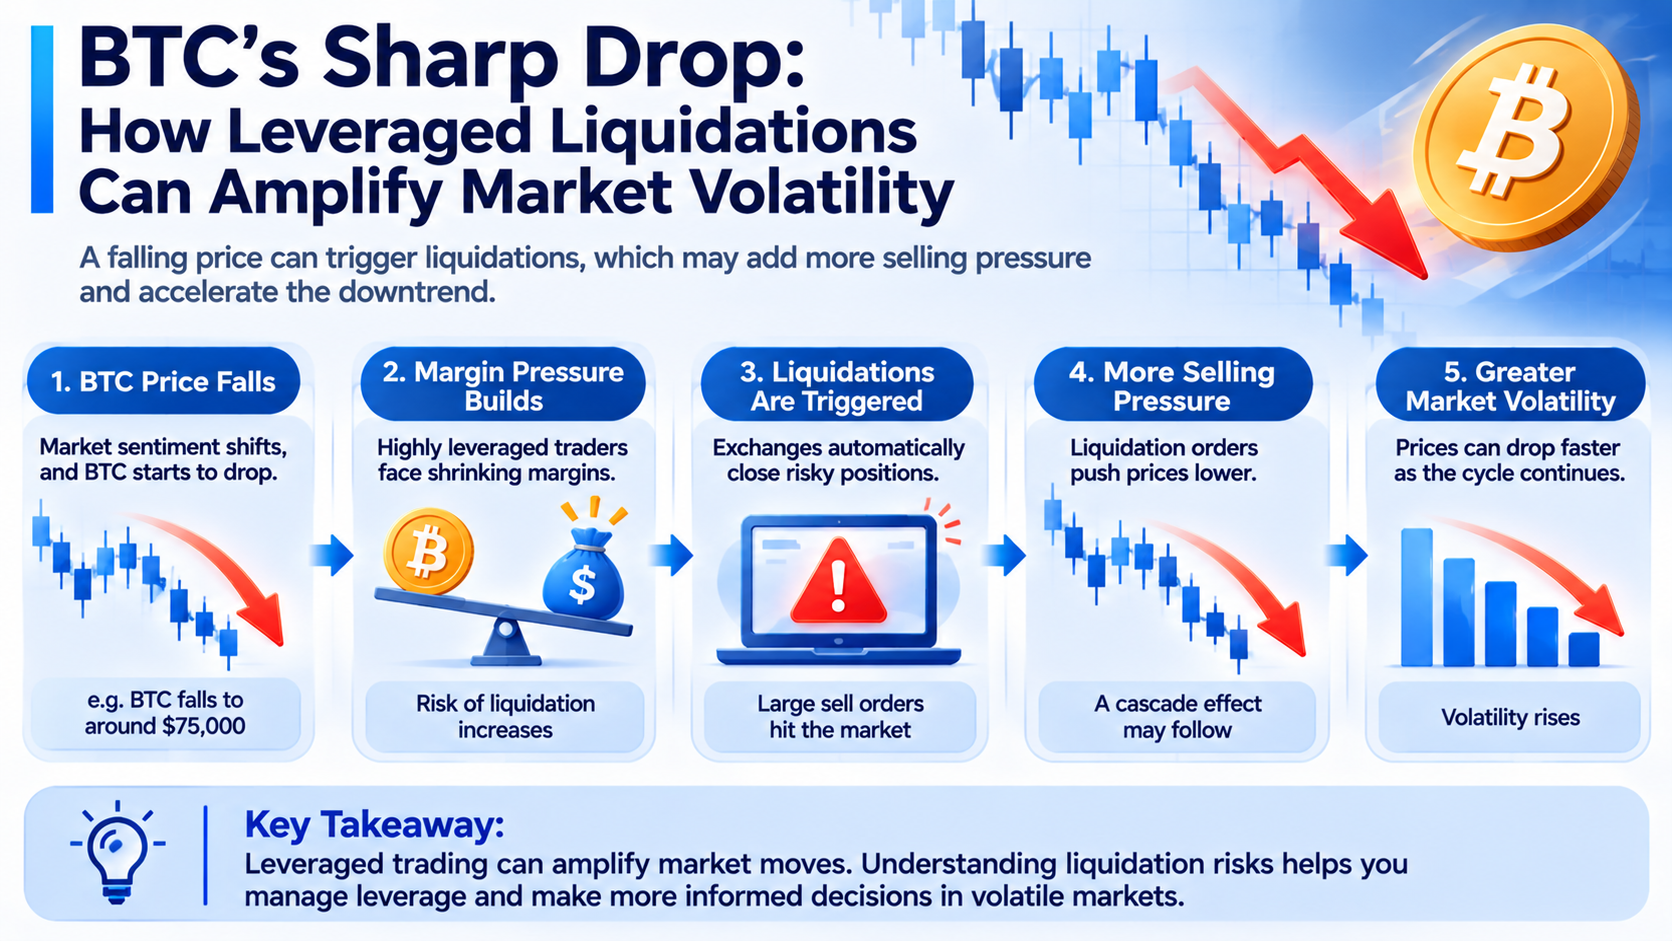
À mesure que le prix continue de baisser, d'autres positions longues qui n'avaient pas encore atteint leur seuil de liquidation peuvent également être liquidées, créant une libération continue des risques. Toutefois, chaque événement de liquidation ne conduit pas nécessairement à une cascade durable. Si le marché dispose d'une liquidité acheteuse suffisante, ou si une nouvelle demande d'achat peut absorber les ordres de clôture, l'impact sur le prix peut être relativement limité.
En outre, les montants notionnels de liquidation communiqués par les plateformes d'échange ne peuvent pas être directement assimilés à de nouvelles ventes sur le marché au comptant. Certaines liquidations interviennent sur les marchés de produits dérivés, et leur impact spécifique sur le prix dépend également des méthodes d'exécution de la plateforme, de la liquidité des contreparties et des activités d'arbitrage intermarchés.
Pourquoi la liquidité du marché affecte-t-elle l'ampleur des liquidations de BTC ?
La liquidité du marché désigne la capacité à acheter ou vendre un actif sans affecter significativement son prix. Pour le BTC, la liquidité dépend non seulement du volume de trading, mais également de la profondeur du carnet d'ordres, des spreads acheteur-vendeur et de la tolérance au risque des traders. Lorsque la liquidité est suffisante, les ordres de vente importants peuvent être progressivement absorbés par des ordres d'achat à différents niveaux de prix, ce qui limite relativement l'impact sur le prix. Toutefois, si les participants au marché retirent collectivement leurs ordres d'achat et que la profondeur du carnet d'ordres diminue, des ordres de vente de même taille peuvent entraîner un mouvement de prix plus important.
Par exemple, supposons que le BTC se négocie actuellement à 75 000 $ et qu'un marché de trading dispose de nombreux ordres d'achat à proximité de ce prix. Même si un ordre de vente relativement important apparaît, le prix peut ne varier que dans une mesure limitée. Si la demande d'achat diminue soudainement, les ordres de liquidation forcée peuvent devoir être exécutés à des prix plus bas, ce qui augmente le slippage. Dans cette situation, le marché peut entrer dans un processus auto-renforçant : la baisse des prix conduit les fournisseurs de liquidité à réduire leur exposition au risque, tandis que la diminution de la demande d'achat accroît l'impact des ordres de liquidation ultérieurs sur le prix.
Toutefois, le trading au comptant et de produits dérivés sur BTC est réparti entre plusieurs plateformes. La liquidité de l'ensemble du marché ne peut donc pas être évaluée uniquement sur la base de la profondeur du carnet d'ordres d'une seule plateforme. Les investisseurs doivent également noter qu'une hausse du volume de trading n'indique pas nécessairement une amélioration de la liquidité. Pendant les périodes de volatilité extrême, les spreads acheteur-vendeur peuvent s'élargir et les coûts de trading réels peuvent augmenter, même lorsque le volume de trading progresse fortement.
Quelle est la relation entre les sorties de capitaux des ETF BTC au comptant et les liquidations liées à l'effet de levier ?
Les ETF BTC au comptant américains permettent aux investisseurs de s'exposer au prix du Bitcoin via les marchés de titres. Les créations et rachats d'ETF impliquent les actifs du fonds, les participants autorisés et les transactions de marché associées. Par conséquent, les flux de fonds des ETF peuvent affecter la dynamique de l'offre et de la demande sur le marché du BTC.
Début novembre 2026, les ETF BTC au comptant américains ont connu d'importantes sorties nettes. Le 5 novembre, plusieurs grands produits ETF BTC ont enregistré des rachats substantiels, tandis que le BTC et les actions technologiques reculaient simultanément.
Toutefois, les sorties de capitaux des ETF et les liquidations forcées sur les produits dérivés sont des mécanismes différents. Les sorties nettes des ETF reflètent les variations des flux de parts de fonds et peuvent s'accompagner de transactions sur les actifs sous-jacents. La liquidation liée à l'effet de levier, en revanche, est une action de contrôle des risques déclenchée lorsqu'une position sur produits dérivés dispose d'une marge insuffisante. Les deux peuvent se produire simultanément lors d'une baisse du marché, mais les sorties nettes des ETF et les montants de liquidation ne peuvent pas être additionnés directement et considérés comme la pression vendeuse réelle du marché.
Les sorties de capitaux des ETF peuvent modifier les anticipations relatives à la demande institutionnelle, et les traders de produits dérivés peuvent ajuster leurs positions en conséquence. Si le prix continue de baisser et atteint les seuils de liquidation de positions longues fortement levierisées, les clôtures forcées sur le marché des produits dérivés peuvent amplifier davantage la volatilité. Par conséquent, lors de l'analyse d'une forte baisse du BTC, les investisseurs devraient surveiller à la fois les flux de fonds au comptant et les variations de l'effet de levier sur les produits dérivés. Toutefois, la survenance simultanée de ces deux éléments n'établit pas à elle seule une relation causale directe.
Comment utiliser l'intérêt ouvert et les taux de financement pour évaluer le risque lié à l'effet de levier ?
L'intérêt ouvert (OI) désigne la taille des contrats dérivés qui n'ont pas encore été clôturés ou réglés sur le marché. Il peut aider les investisseurs à observer l'exposition contractuelle qui subsiste sur le marché, mais il ne permet pas de distinguer directement la direction nette, longue ou courte, de tous les participants. Lorsque le cours du BTC augmente et que l'intérêt ouvert continue de croître, cela peut indiquer que davantage de fonds entrent sur le marché des produits dérivés. Si les taux de financement sont également élevés, cela peut indiquer que certains traders sont disposés à payer un coût plus élevé pour maintenir des positions longues, ce qui peut refléter une concentration des transactions haussières.
Le taux de financement est l'un des mécanismes utilisés dans les contrats à terme perpétuels pour aligner le prix du contrat sur le prix au comptant. Dans des conditions normales, un taux de financement positif signifie que les positions longues paient des frais aux positions courtes, tandis qu'un taux de financement négatif signifie que les positions courtes paient des frais aux positions longues. Toutefois, les règles précises de calcul et de règlement dépendent de la plateforme de trading.
Les investisseurs peuvent surveiller le risque de marché à l'aide des indicateurs suivants :
| Indicateur |
Éléments à surveiller |
Risque potentiel indiqué |
| Intérêt ouvert (OI) |
Si la taille des contrats augmente rapidement |
L'exposition à l'effet de levier peut s'accroître |
| Taux de financement |
Si le coût des positions longues ou courtes augmente fortement |
Les transactions dans une direction peuvent être concentrées |
| Montant des liquidations |
Si des liquidations concentrées se produisent |
Les positions avec effet de levier sont rapidement clôturées |
| Profondeur du carnet d'ordres |
Si les ordres d'achat et de vente diminuent significativement |
L'impact des transactions importantes sur le prix peut augmenter |
| Volume de trading au comptant |
Si des ventes agressives et continues se produisent |
La demande sur le marché au comptant peut s'affaiblir |
| Flux de fonds des ETF |
Évolutions des fonds transitant par les canaux d'investissement institutionnels |
L'appétit pour le risque peut évoluer |
Ces indicateurs doivent être analysés conjointement aux tendances de prix.
Par exemple, une baisse du cours du BTC accompagnée d'une forte diminution de l'intérêt ouvert peut indiquer que certaines positions avec effet de levier sont clôturées ou liquidées. Toutefois, une diminution de l'intérêt ouvert peut également résulter d'une réduction volontaire des positions par les traders. Ce changement seul ne peut pas confirmer qu'une liquidation forcée à grande échelle a eu lieu. Si le cours du BTC baisse tandis que l'intérêt ouvert augmente, de nouvelles positions courtes peuvent être ouvertes ou d'autres transactions de couverture peuvent être impliquées. Une analyse plus approfondie des taux de financement, des données de trading et de la structure du marché est nécessaire.
De même, le passage d'un taux de financement positif à un taux négatif ne signifie pas nécessairement que le marché a atteint son point bas. Il peut refléter un changement de direction du trading, tandis que le prix peut continuer à baisser. Ces indicateurs sont donc davantage adaptés à la surveillance des risques qu'à servir de signaux indépendants d'achat ou de vente.
Le BTC rebondira-t-il après des liquidations à grande échelle ?
Les liquidations à grande échelle signifient généralement que certaines positions fortement levierisées ont été forcées de quitter le marché. Une fois ces positions clôturées, la pression vendeuse passive à court terme peut s'atténuer, donnant au marché l'occasion d'établir un nouvel équilibre entre acheteurs et vendeurs. Toutefois, un montant important de liquidations ne signifie pas que le prix rebondira nécessairement immédiatement.
-
Les liquidations liées à l'effet de levier ne reflètent que les changements d'une partie des positions sur produits dérivés. Si une pression vendeuse durable persiste sur le marché au comptant, ou si l'environnement macroéconomique continue de se détériorer, le BTC peut rester sous pression.
-
Les données de liquidation varient selon la fenêtre temporelle. Différentes plateformes de données peuvent différer dans leur couverture des plateformes d'échange, les types de contrats pris en compte et leurs méthodes de calcul des montants notionnels. Par conséquent, le montant des liquidations sur une période donnée ne peut pas être simplement interprété comme la preuve que le marché s'est entièrement désendetté.
-
Certains traders peuvent ouvrir de nouvelles positions fortement levierisées après une baisse de prix. Si ces nouvelles positions se concentrent dans des fourchettes de prix similaires, le marché peut connaître une nouvelle vague de liquidations.
En outre, un rebond à court terme après une forte baisse peut résulter du rachat de positions courtes plutôt que d'une reprise de la demande d'achat à long terme. Le rachat de positions courtes peut rapidement faire monter le prix, mais sa durabilité dépend toujours des fonds et de la demande de trading ultérieurs sur le marché. Par conséquent, pour évaluer si le marché se stabilise progressivement, il est nécessaire de prendre en compte la volatilité des prix, la demande au comptant, l'intérêt ouvert et le rétablissement de la liquidité, plutôt que de se concentrer uniquement sur le montant des liquidations de la journée.
Comment les investisseurs particuliers peuvent-ils réduire le risque de liquidation liée à l'effet de levier ?
Pour les investisseurs particuliers, l'un des principaux risques du trading avec effet de levier est qu'une position puisse être clôturée de force par la volatilité à court terme avant que les perspectives de prix à long terme ne soient confirmées.
Il est important de comprendre la relation entre l'effet de levier et le risque de marge. Un effet de levier plus élevé peut améliorer l'efficacité du capital, mais il réduit également l'ampleur de la variation de prix défavorable qu'une position peut supporter. Même si la tendance à long terme du BTC correspond aux attentes, une forte baisse à court terme peut entraîner la clôture prématurée d'une position longue fortement levierisée.
Les investisseurs doivent comprendre la différence entre la marge isolée et la marge croisée. La marge isolée alloue généralement un montant de marge spécifique à une position individuelle, ce qui contribue à limiter l'impact direct de cette position sur les autres fonds du compte. La marge croisée peut utiliser une plus grande partie de la marge disponible du compte pour soutenir une position, mais elle peut également accroître le risque global du compte. L'étendue précise du risque dépend des règles de la plateforme.
Le slippage et le risque d'exécution dans des conditions de marché extrêmes doivent également être pris en compte. Les ordres stop-loss peuvent aider à gérer le risque de trading, mais ils ne garantissent pas une exécution au prix prédéfini pendant les périodes de forte volatilité. Certains ordres peuvent subir un slippage important en raison d'une liquidité insuffisante.
Les investisseurs ne doivent pas considérer le prix de liquidation comme leur seul indicateur de contrôle des risques. Même si une position reste à une certaine distance de son prix de liquidation estimé, elle peut encore être affectée par les taux de financement, les changements des exigences de marge, les pertes sur d'autres positions du compte et la baisse de la liquidité du marché.
Pour les utilisateurs qui ne connaissent pas les exigences de marge et le fonctionnement du trading de contrats, réduire ou éviter l'exposition à l'effet de levier est généralement plus efficace pour contrôler le risque que de tenter de prévoir chaque forte baisse du marché.
Résumé
La forte baisse du BTC début novembre 2026 a une nouvelle fois mis en évidence la relation complexe entre le trading avec effet de levier et la liquidité du marché. Une baisse de prix peut initialement résulter de changements dans l'appétit macroéconomique pour le risque, de sorties de fonds ou de ventes actives. Toutefois, lorsqu'un grand nombre de positions longues avec effet de levier sont concentrées dans des fourchettes de prix similaires, la liquidation forcée peut accroître la pression vendeuse et transformer un ajustement de marché autrement limité en une volatilité à court terme plus sévère.
La liquidation liée à l'effet de levier n'est pas la seule cause d'une baisse du cours du BTC, et la fin des liquidations ne signifie pas que le marché rebondira nécessairement. Son impact dépend de la taille des positions, des niveaux de marge, des méthodes d'exécution des transactions et de la liquidité du marché.
Pour les investisseurs, comprendre l'intérêt ouvert, les taux de financement, la marge de maintenance et la profondeur du carnet d'ordres est plus utile pour identifier les risques que de se concentrer uniquement sur les montants de liquidation. En particulier lorsque le sentiment de marché évolue rapidement, contrôler l'effet de levier et gérer les positions de manière appropriée constituent des bases importantes pour éviter les sorties forcées causées par la volatilité à court terme.
FAQ
Que signifie une liquidation de BTC ?
Une liquidation de BTC désigne généralement la clôture forcée d'une position avec effet de levier par une plateforme de trading en raison d'une marge insuffisante. Dans le trading de contrats, un trader peut être liquidé par le système à la suite de mouvements du prix de marché, même sans vendre activement sa position.
Pourquoi une baisse de 5 % du BTC peut-elle faire perdre la majeure partie de sa marge à une position fortement levierisée ?
L'effet de levier augmente le ratio entre la valeur notionnelle d'une position et sa marge initiale. Avec un effet de levier de 10x, une baisse de 5 % du BTC correspond à une perte théorique d'environ 50 % de la marge initiale, avant prise en compte des frais de trading et d'autres facteurs.
Les liquidations de BTC à grande échelle entraîneront-elles nécessairement une poursuite de la baisse du prix ?
Pas nécessairement. Les liquidations peuvent accroître la pression vendeuse à court terme, mais l'évolution finale du prix dépend également de la liquidité acheteuse, de la demande au comptant et de l'activité de trading des autres participants au marché.
Une baisse de l'intérêt ouvert signifie-t-elle que le risque de marché a été libéré ?
Pas nécessairement. Une baisse de l'OI peut refléter des réductions volontaires de positions ou des liquidations forcées, mais elle ne prouve pas que tous les risques liés à l'effet de levier ont disparu. De nouvelles concentrations de positions et des changements de liquidité peuvent encore se produire.
Les sorties de capitaux des ETF BTC au comptant déclenchent-elles directement des liquidations de contrats ?
Non. Les sorties de capitaux des ETF et les liquidations de contrats sont des mécanismes différents. Toutefois, les changements dans les flux des ETF peuvent affecter les prix et les anticipations du marché, ce qui peut indirectement affecter le risque des positions avec effet de levier.
Comment les investisseurs peuvent-ils évaluer le potentiel d'une cascade de liquidations de BTC ?
Les investisseurs peuvent surveiller l'intérêt ouvert, les taux de financement, la liquidité du marché et les données de liquidation récentes afin d'évaluer les risques potentiels. Toutefois, comme il est difficile d'observer pleinement la répartition réelle des positions et l'activité de trading, le moment et l'ampleur d'une cascade de liquidations ne peuvent pas être prédits avec précision.