À mesure que les ETF Bitcoin au comptant américains se sont développés, le lien entre les marchés financiers traditionnels et les marchés des crypto-actifs s’est encore renforcé. Les entrées et sorties de capitaux des ETF sont également devenues progressivement un indicateur important pour observer l’évolution de la demande de bitcoin.
Début novembre 2026, les ETF Bitcoin au comptant américains ont de nouveau enregistré des sorties concentrées, renforçant les inquiétudes concernant le ralentissement de la demande institutionnelle et la pression exercée sur le cours du BTC. Contrairement aux transactions au comptant classiques sur les plateformes d’échange, les variations des flux des ETF ne peuvent influencer le cours du bitcoin qu’après plusieurs étapes, notamment la création et le rachat de parts, l’intervention des participants agréés, la gestion des actifs sous-jacents et la prise en compte de la liquidité du marché. Parallèlement, l’appétit pour le risque macroéconomique, l’effet de levier sur les produits dérivés et la profondeur du marché au comptant peuvent également influencer l’impact réel des sorties de capitaux. Cet article examine les récentes variations des flux des ETF, explique le fonctionnement des ETF Bitcoin au comptant et analyse pourquoi des sorties nettes prolongées peuvent renforcer la pression baissière sur le BTC sans nécessairement entraîner une baisse proportionnelle des cours.
Points clés
-
Les sorties nettes des ETF Bitcoin au comptant reflètent l’évolution des actifs détenus par les fonds et ne signifient pas qu’une quantité équivalente de BTC doit être immédiatement vendue sur les plateformes d’échange.
-
La création et le rachat de parts d’ETF peuvent être réalisés en espèces ou en nature, et le traitement effectif des actifs varie selon les fonds.
-
Des sorties nettes prolongées peuvent affaiblir la demande marginale de BTC et amplifier la volatilité des cours lorsque la liquidité au comptant est limitée.
-
Les variations des flux des ETF peuvent refléter des ajustements de l’appétit institutionnel pour le risque, ainsi que des opérations d’arbitrage, de couverture ou de rééquilibrage de portefeuille.
-
Les sorties des ETF et les liquidations de positions sur produits dérivés peuvent survenir simultanément, mais il convient de distinguer les relations de causalité entre les flux de capitaux, les baisses de cours et la clôture des positions à effet de levier.
-
Pour évaluer l’évolution future du cours du BTC, les investisseurs doivent prendre en compte les flux nets des ETF, les avoirs des fonds, le volume des transactions au comptant, la profondeur du marché et les données sur les produits dérivés, plutôt que de s’appuyer sur un seul indicateur.
Pourquoi les ETF Bitcoin au comptant ont-ils récemment enregistré des sorties concentrées ?
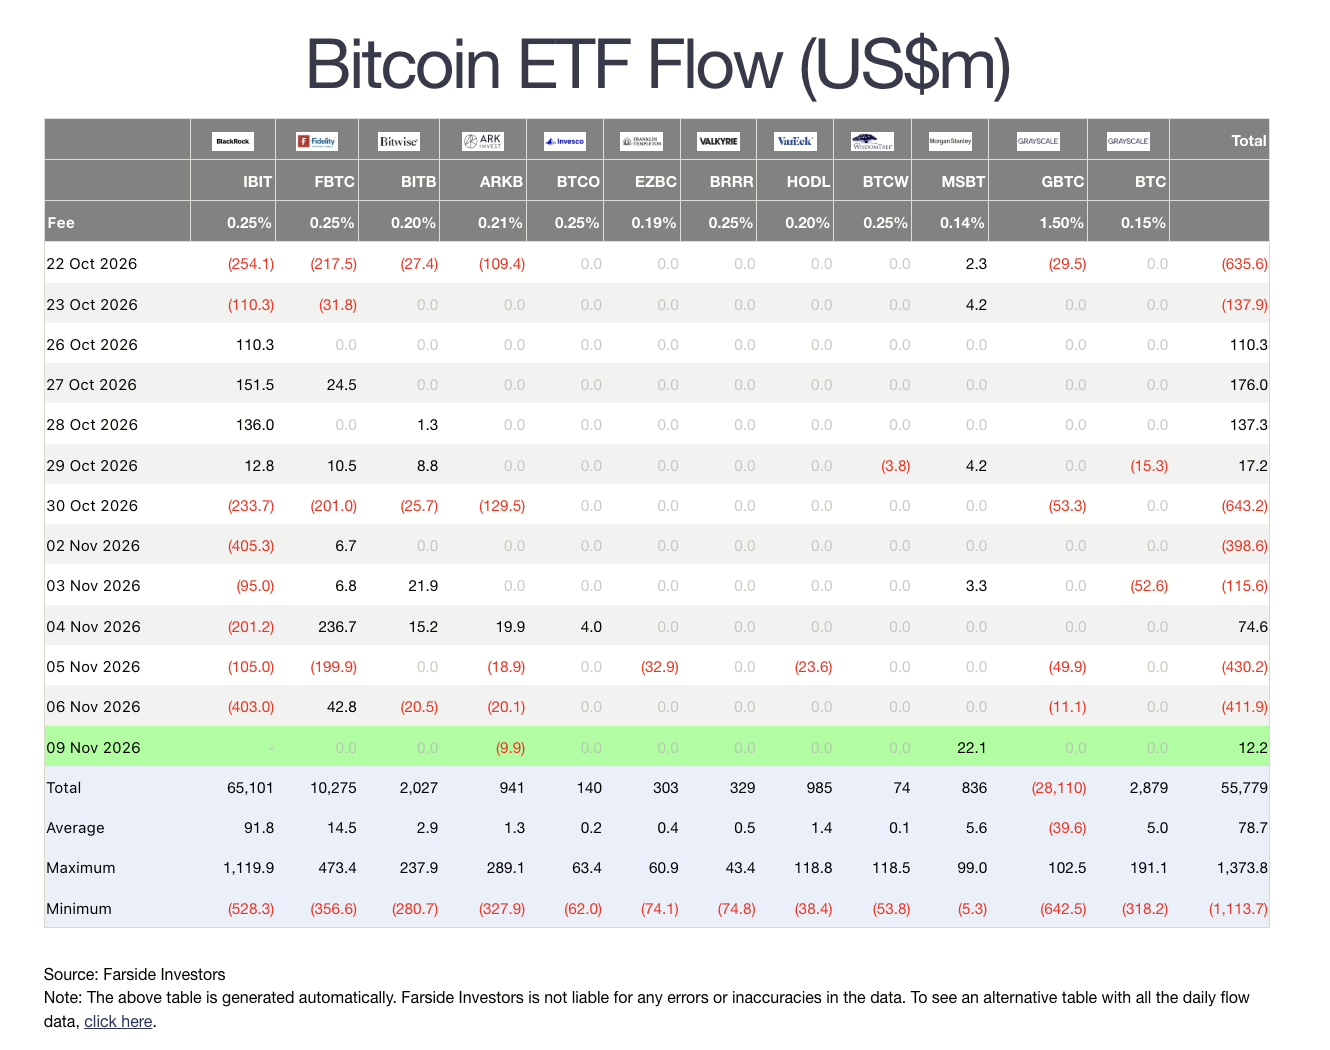
Début novembre 2026, les flux de capitaux des ETF Bitcoin au comptant américains ont fortement évolué. Au cours des cinq séances du 2 au 6 novembre, les fonds concernés ont enregistré environ 1,282 milliard de dollars de sorties nettes cumulées, soit la plus importante sortie nette hebdomadaire depuis fin juin.
Parmi eux, l’iShares Bitcoin Trust (IBIT) de BlackRock a enregistré environ 1,209 milliard de dollars de sorties nettes sur la semaine, représentant la grande majorité des sorties totales du marché au cours de la même période. Le 6 novembre, l’IBIT a enregistré environ 403 millions de dollars de sorties nettes quotidiennes, tandis que l’ensemble des ETF BTC au comptant américains a enregistré environ 412 millions de dollars de sorties nettes.
Cette évolution des flux ne constitue pas un événement isolé. Les ETF Bitcoin au comptant américains avaient déjà enregistré environ 515 millions de dollars de sorties nettes en octobre, et les rachats concentrés du début novembre ont encore réduit les entrées cumulées depuis le début de l’année. Selon les statistiques arrêtées au 6 novembre, le flux net cumulé des ETF BTC au comptant américains en 2026 s’était transformé en sorties nettes d’environ 914 millions de dollars.
Il est important de noter que les flux nets cumulés et le total des actifs des fonds sont deux notions différentes. Au 6 novembre, les actifs nets totaux des ETF Bitcoin au comptant américains s’élevaient encore à environ 95,9 milliards de dollars, tandis que les entrées nettes cumulées depuis leur lancement en janvier 2024 restaient d’environ 55,8 milliards de dollars. Les sorties à court terme indiquent une évolution de la demande d’investissement récente, mais ne signifient pas que tous les capitaux entrés auparavant sur le marché des ETF en sont sortis.
Les raisons de ces sorties ne peuvent pas non plus être simplement attribuées à un pessimisme des institutions à l’égard du bitcoin. Les investisseurs en ETF peuvent réduire leurs avoirs en raison d’un appétit pour le risque plus faible, d’un rééquilibrage de portefeuille, de besoins de liquidité ou de changements dans leurs stratégies de trading. Lorsque le cours du BTC baisse, que les valeurs technologiques subissent des pressions ou que l’incertitude augmente sur les marchés, certains investisseurs peuvent réduire simultanément leur exposition à plusieurs catégories d’actifs risqués.
Les récentes sorties des ETF doivent donc plutôt être considérées comme un signal d’évolution de la demande du marché que comme une base indépendante permettant de prévoir l’évolution future du cours du BTC.
Comment fonctionnent les mécanismes de création et de rachat des ETF Bitcoin au comptant ?
La fonction principale d’un ETF Bitcoin au comptant consiste à relier les actifs BTC sous-jacents aux parts du fonds négociées sur le marché des valeurs mobilières. Les investisseurs achètent et vendent les parts de l’ETF sur des marchés boursiers, tandis que le fonds maintient une exposition au cours du bitcoin grâce à des dispositifs correspondants de gestion et de conservation des actifs.
Le marché des ETF comporte généralement deux niveaux.
Le premier est le marché secondaire, sur lequel les investisseurs particuliers achètent et vendent les parts d’ETF par l’intermédiaire de marchés boursiers. Lorsqu’un investisseur vend de l’IBIT ou un autre ETF BTC au comptant, la contrepartie peut être un autre investisseur ou un teneur de marché. Une vente unique sur le marché secondaire n’entraîne pas nécessairement la vente immédiate des bitcoins sous-jacents détenus par le fonds.
Le second est le marché primaire, qui concerne la création et le rachat des parts d’ETF. Les participants agréés (Authorized Participant, AP) peuvent utiliser des espèces ou des actifs sous-jacents éligibles pour créer ou racheter des parts conformément aux règles du fonds, ajustant ainsi l’offre de parts d’ETF sur le marché.
Lorsque la pression vendeuse se maintient sur le marché secondaire, le cours des parts de l’ETF peut s’établir avec une décote par rapport à sa valeur liquidative (net asset value, NAV). Les participants agréés et les autres acteurs du marché peuvent exploiter cet écart de cours à des fins d’arbitrage et racheter des parts d’ETF sur le marché primaire lorsque les conditions sont réunies.
Ce processus contribue à maintenir le cours de l’ETF aligné sur la valeur des actifs sous-jacents, mais signifie également que les variations des flux de capitaux sur le marché des valeurs mobilières peuvent se transmettre au marché du BTC. En juillet 2025, la Securities and Exchange Commission (SEC) des États-Unis a autorisé les créations et les rachats en nature pour les produits négociés en bourse liés aux crypto-actifs. Auparavant, le mécanisme concerné des ETF BTC au comptant américains reposait principalement sur des créations et des rachats en espèces. Le nouveau dispositif permet aux produits éligibles de traiter les actifs sous-jacents en nature.
Les rachats en espèces impliquent généralement le versement d’espèces aux participants agréés. Le fonds ou l’entité chargée de l’exécution peut devoir vendre des BTC pour répondre à ce besoin de liquidités. Les rachats en nature peuvent être réalisés par la livraison de BTC et n’exigent pas nécessairement que le fonds vende immédiatement les actifs sous-jacents au moment du rachat. Toutefois, les rachats en nature ne font que modifier le mode de livraison des actifs et n’éliminent pas entièrement la pression vendeuse sur le marché. L’institution qui reçoit les BTC peut vendre, conserver ou réallouer les actifs en fonction de sa propre stratégie de trading. Ainsi, même s’il existe un mécanisme de transmission entre les sorties nettes des ETF et les ventes effectives de BTC, ces deux éléments ne peuvent pas être considérés comme équivalents.
Pourquoi des sorties nettes prolongées des ETF peuvent-elles renforcer la pression vendeuse au comptant sur le BTC ?
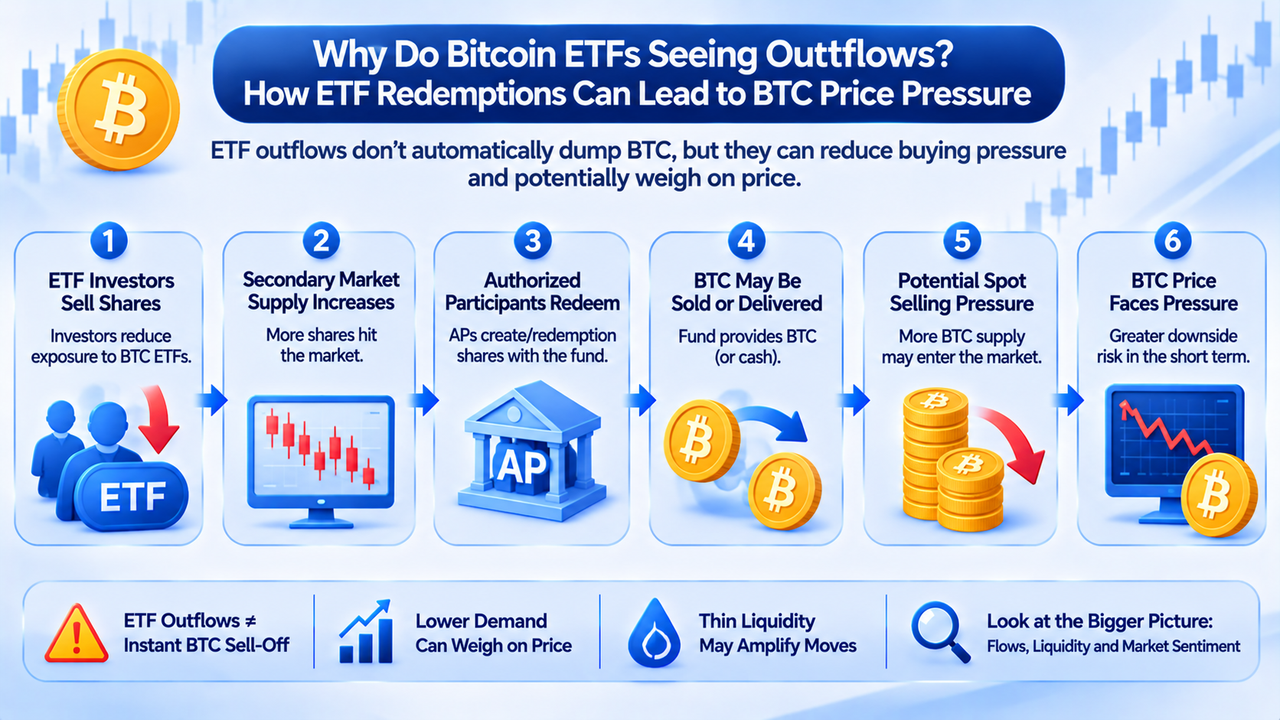
Les sorties des ETF influencent principalement le cours du BTC par trois canaux : la demande marginale, les ajustements des actifs sous-jacents et la liquidité du marché.
Réduction des achats marginaux. Lorsque les ETF Bitcoin au comptant enregistrent des entrées nettes prolongées, les fonds doivent généralement accroître leur exposition aux BTC sous-jacents par les mécanismes appropriés. Cette demande peut fournir un soutien supplémentaire aux achats sur le marché au comptant. À l’inverse, lorsque les ETF passent d’entrées nettes à des sorties nettes prolongées, la demande marginale existante peut s’affaiblir, laissant au marché le soin de compter sur d’autres acheteurs pour absorber la pression vendeuse potentielle.
Par exemple, supposons qu’un ETF BTC au comptant enregistre 300 millions de dollars d’entrées nettes quotidiennes pendant une certaine période, puis passe à 300 millions de dollars de sorties nettes quotidiennes. Du point de vue de l’évolution de la demande de capitaux, ces deux périodes présentent une différence nette de direction. Cela ne signifie toutefois pas que le marché connaîtra chaque jour un volume fixe de ventes immédiates, car les transactions effectives dépendent également du mode de rachat, du moment de l’exécution et du comportement des autres acteurs.
Ajustements des actifs sous-jacents. Pour les ETF qui utilisent des rachats en espèces, le fonds peut devoir vendre une partie de ses BTC afin de verser le produit du rachat. En cas de rachat en nature, les BTC concernés peuvent être directement livrés aux participants agréés, mais la décision des destinataires de conserver ou non ces BTC dépend de leurs besoins opérationnels et de leurs dispositifs de gestion des risques.
Anticipations de sorties persistantes. Si les investisseurs observent des sorties nettes des ETF pendant plusieurs séances consécutives, ils peuvent y voir un affaiblissement de la demande institutionnelle et réduire à leur tour leur exposition au risque. Cette évolution des anticipations peut influencer les ordres au comptant sur les plateformes d’échange, les cotations des teneurs de marché et les positions sur produits dérivés.
L’impact des sorties des ETF sur le BTC ne provient donc pas uniquement des achats et ventes effectifs d’actifs, mais aussi de la réévaluation de la demande future par les acteurs du marché. Toutefois, cet impact n’est pas unidirectionnel. Si d’autres investisseurs estiment que les cours sont devenus attractifs, les achats au comptant peuvent absorber la pression vendeuse potentielle liée aux rachats d’ETF, permettant au cours du BTC de rester stable, voire d’augmenter.
Pourquoi la liquidité au comptant peut-elle amplifier l’impact des sorties des ETF ?
La liquidité du marché détermine la taille des ordres d’achat et de vente pouvant être exécutés ainsi que l’impact qu’ils exercent sur les cours. Sur un marché liquide, les ordres d’achat et de vente sont généralement répartis de manière plus dense, ce qui permet d’exécuter des ordres importants dans une fourchette de cours relativement limitée. Sur un marché peu liquide, la profondeur du carnet d’ordres est plus faible et un ordre de vente de même taille peut devoir absorber les ordres d’achat répartis sur plusieurs niveaux de cours, entraînant une baisse plus marquée.
L’impact réel des sorties des ETF sur le marché dépend donc non seulement du montant des rachats, mais aussi des conditions de liquidité au moment où les BTC concernés sont négociés.
Par exemple, supposons qu’une pression vendeuse potentielle de BTC d’une valeur de 100 millions de dollars apparaisse au cours d’une séance. Si un soutien acheteur suffisant est disponible au même moment, les cours peuvent ne varier que modestement. En revanche, si les acheteurs se retirent massivement et que les teneurs de marché réduisent la taille de leurs cotations, les cours d’exécution effectifs peuvent baisser davantage.
En outre, le marché au comptant du BTC est réparti entre plusieurs plateformes de trading, dont la liquidité et les cotations peuvent différer. Les opérations d’arbitrage permettent généralement de réduire les écarts de cours, mais en période de forte volatilité, les transferts de fonds, les limites de risque et les délais d’exécution peuvent réduire l’efficacité de l’arbitrage.
Les horaires de trading des ETF méritent également d’être pris en compte. Les marchés américains des valeurs mobilières ont des horaires réguliers fixes, tandis que les marchés BTC au comptant fonctionnent généralement 24 heures sur 24. Les week-ends ou lorsque les marchés américains sont fermés, les parts d’ETF ne peuvent pas être négociées normalement comme sur les marchés BTC au comptant, alors que les cours des marchés mondiaux des crypto-actifs peuvent continuer d’évoluer.
À la reprise des échanges, le cours des parts de l’ETF doit intégrer les variations du cours du BTC survenues pendant la fermeture du marché. Cela peut entraîner un écart important à l’ouverture de l’ETF, mais cet ajustement ne peut pas être entièrement attribué aux nouveaux flux de l’ETF enregistrés ce jour-là.
Lorsqu’ils analysent les sorties des ETF, les investisseurs doivent donc également examiner le volume des transactions au comptant sur le BTC, la profondeur du carnet d’ordres et l’évolution des cours, plutôt que d’évaluer l’impact sur les cours uniquement en fonction du montant des rachats.
Les importantes sorties d’IBIT signifient-elles que les institutions se retirent entièrement du BTC ?
L’IBIT est l’un des principaux produits du marché américain des ETF Bitcoin au comptant. Ses flux de capitaux retiennent donc souvent fortement l’attention du marché. Début novembre 2026, les sorties nettes concentrées d’IBIT ont constitué la principale source des variations globales des flux des ETF. Toutefois, même d’importantes sorties d’un ETF de grande taille n’indiquent pas directement que tous les investisseurs institutionnels se retirent du bitcoin.
La base d’investisseurs des ETF est relativement complexe. Elle comprend des investisseurs axés sur l’allocation à long terme, des hedge funds, des sociétés de gestion d’actifs et d’autres acteurs recourant à des stratégies de trading à court terme. Ces investisseurs détiennent des ETF pour des raisons différentes.
Les investisseurs axés sur l’allocation à long terme peuvent utiliser les ETF BTC dans le cadre de leur portefeuille d’investissement et ajuster leurs positions en fonction de leur budget de risque. Les établissements de trading peuvent exploiter les écarts de cours entre les ETF et les contrats à terme à des fins d’arbitrage, ou établir et ajuster des positions de couverture par l’intermédiaire des ETF.
Par exemple, dans certaines stratégies de trading de base, les investisseurs peuvent détenir simultanément des positions longues sur des ETF BTC et des positions courtes sur des contrats à terme BTC. Lorsque la prime des contrats à terme se réduit, que les coûts de financement évoluent ou que le rendement de la stratégie diminue, les institutions peuvent clôturer simultanément les deux composantes de la position. Cela peut apparaître comme une vente de parts d’ETF, sans nécessairement signifier que les investisseurs ont adopté une opinion unilatéralement baissière à l’égard du BTC.
Les flux des ETF reflètent également la concentration des produits. Les fonds de grande taille, en raison de leurs actifs plus importants et de leur activité de trading plus élevée, peuvent absorber davantage d’ajustements institutionnels. D’importantes sorties nettes d’un seul fonds ne signifient pas automatiquement que tous les investisseurs de ce fonds ont pris la même décision. Les données de flux du 6 novembre illustrent cette différence. L’IBIT a enregistré environ 403 millions de dollars de sorties nettes ce jour-là, tandis que le FBTC de Fidelity a enregistré environ 42,8 millions de dollars d’entrées nettes sur la même période.
Pour déterminer si les institutions réduisent durablement leurs allocations de BTC, les investisseurs doivent donc examiner les variations des flux de plusieurs fonds, leur durée et la taille globale des actifs, plutôt que de tirer des conclusions à partir des seules sorties nettes quotidiennes d’IBIT. Plus important encore, les données relatives aux avoirs des ETF ne peuvent pas refléter entièrement l’exposition au risque d’une institution sur les autres marchés. Certaines institutions peuvent détenir simultanément des BTC au comptant, des contrats à terme, des options ou d’autres actifs associés, et les variations d’un seul fonds ne permettent pas de connaître l’intégralité de leur portefeuille.
Quelle est la relation entre les sorties des ETF et les liquidations de positions à effet de levier sur le BTC ?
Les sorties des ETF et les liquidations de positions à effet de levier correspondent à des mécanismes de marché différents, mais ils peuvent s’influencer mutuellement pendant les périodes de forte volatilité des cours. Les sorties des ETF surviennent principalement par l’intermédiaire de la création et du rachat de parts ainsi que des transactions sur les marchés de valeurs mobilières, tandis que les liquidations à effet de levier se produisent généralement sur les marchés de produits dérivés crypto. Lorsque le cours du BTC baisse, les positions longues à effet de levier peuvent être clôturées de force en raison d’une marge insuffisante.
Si la pression vendeuse au comptant associée aux sorties des ETF pousse le cours du BTC à la baisse, certaines positions longues fortement endettées peuvent s’approcher de leur prix de liquidation. Une fois que les plateformes de trading clôturent ces positions conformément à leurs règles de gestion des risques, le marché peut subir une pression vendeuse supplémentaire.
Ce mécanisme peut créer une boucle de rétroaction continue : la pression vendeuse au comptant augmente, le cours du BTC baisse, les positions longues à effet de levier sont liquidées, la volatilité du marché des produits dérivés s’intensifie et le sentiment sur le marché au comptant est à son tour affecté. Toutefois, les liquidations à effet de levier ne sont pas nécessairement déclenchées par les sorties des ETF. Des informations macroéconomiques, d’importantes transactions au comptant, des ajustements concentrés de positions sur produits dérivés ou une baisse soudaine de la liquidité du marché peuvent également provoquer une forte volatilité.
En outre, les données relatives aux sorties nettes des ETF sont généralement calculées et publiées après la clôture d’une séance, tandis que les cours du BTC et les liquidations de produits dérivés évoluent en temps réel. Le fait que ces deux événements surviennent le même jour ne suffit pas à démontrer que les sorties des ETF ont précédé la baisse des cours.
L’inverse peut également se produire : le cours du BTC peut d’abord baisser pour d’autres raisons, puis les investisseurs en ETF peuvent réduire leurs avoirs, ce qui apparaît finalement comme des sorties nettes dans les données de fin de journée.
L’analyse de la relation entre les ETF et les liquidations nécessite donc des données plus détaillées sur les cours, les transactions et les positions afin de déterminer si les sorties de capitaux sont des facteurs potentiels des variations de cours ou si elles constituent des réactions d’investisseurs à une volatilité déjà observée sur le marché.
Comment déterminer si les sorties des ETF correspondent à un rééquilibrage à court terme ou à un affaiblissement durable de la demande ?
Les sorties nettes des ETF ne signifient pas nécessairement que le marché est entré dans une tendance baissière à long terme. Pour évaluer leur impact, il faut déterminer si les variations des flux sont persistantes et si elles s’accompagnent d’un affaiblissement plus large de la demande du marché.
Durée des sorties. Une importante sortie nette sur une seule journée peut résulter d’ajustements concentrés effectués par un petit nombre d’institutions ou être liée à l’expiration de certaines stratégies de trading. Si les flux redeviennent positifs au cours des séances suivantes, l’impact sur le marché peut rester relativement limité.
En revanche, si les sorties nettes se poursuivent pendant plusieurs semaines de trading et s’étendent d’un petit nombre de fonds importants à un plus grand nombre de produits, il devient plus important d’évaluer si la demande globale d’allocation s’affaiblit.
Total des avoirs des ETF et évolution des actifs nets. Les actifs nets d’un ETF libellés en dollars sont influencés à la fois par le cours du BTC et par la quantité de BTC détenue par le fonds. Une baisse des actifs d’un fonds ne signifie donc pas nécessairement qu’un montant équivalent de capitaux a été racheté.
Par exemple, supposons que la quantité de BTC détenue par un ETF reste inchangée tandis que le cours du BTC baisse de 10 %. Les actifs nets du fonds libellés en dollars peuvent également diminuer de près de 10 %. Dans ce cas, la réduction des actifs est principalement due à l’évolution du cours plutôt qu’aux rachats effectués par les investisseurs.
Si des sorties nettes des ETF surviennent simultanément à une baisse prolongée des avoirs en BTC, cela constitue un indice plus solide d’une diminution de la demande pour l’actif sous-jacent.
Présence d’autres acheteurs sur le marché au comptant. Les ETF ne représentent qu’une partie de la demande sur le marché du BTC. Les investisseurs au comptant présents sur les plateformes d’échange, les entreprises qui allouent des actifs, les détenteurs à long terme et d’autres acteurs du marché peuvent tous apporter un soutien acheteur à différents niveaux de cours.
Si les ETF continuent d’enregistrer des sorties nettes, mais que le trading au comptant du BTC reste actif et que la profondeur du carnet d’ordres demeure stable, les cours peuvent ne pas baisser dans une proportion similaire.
Conditions de risque sur le marché des produits dérivés. L’intérêt ouvert (Open Interest, OI), les taux de financement et la base des contrats à terme peuvent aider à évaluer la concentration de l’effet de levier sur le marché. Si les sorties des ETF surviennent parallèlement à des positions longues fortement endettées et concentrées, le marché peut être plus sensible à de nouvelles baisses.
Toutefois, si d’importantes liquidations ont déjà réduit les niveaux d’effet de levier, une partie de la pression vendeuse forcée peut avoir disparu. Pour évaluer l’impact durable des sorties des ETF, les investisseurs doivent donc analyser les flux de capitaux conjointement avec la structure du marché, plutôt que de prévoir la direction du cours du BTC uniquement à partir de données négatives observées pendant plusieurs séances consécutives.
Comment les investisseurs particuliers peuvent-ils utiliser les données des ETF pour surveiller le risque sur le marché du BTC ?
Pour les investisseurs particuliers, les flux des ETF peuvent servir d’indicateur complémentaire afin de comprendre l’évolution de la demande sur le marché du bitcoin, mais ils ne doivent pas constituer l’unique fondement des décisions de trading.
En pratique, les investisseurs peuvent établir un cadre d’analyse composé des flux de capitaux, de la liquidité au comptant et du risque lié aux produits dérivés.
| Indicateur |
Fonction principale |
Points clés à prendre en compte |
| Flux net quotidien des ETF |
Suivre les variations à court terme des créations et des rachats |
La volatilité sur une seule journée ne représente pas une tendance à long terme |
| Flux net hebdomadaire des ETF |
Évaluer la persistance des variations des flux |
À analyser conjointement avec les performances des semaines précédentes |
| Avoirs en BTC des ETF |
Suivre l’évolution de l’exposition aux actifs sous-jacents |
Le calendrier de publication peut varier selon les fonds |
| Volume des transactions au comptant et profondeur du carnet d’ordres |
Évaluer la capacité du marché à absorber la pression vendeuse |
Un volume de transactions élevé n’indique pas nécessairement un soutien acheteur important |
| Intérêt ouvert |
Suivre la taille des positions sur produits dérivés |
Ne permet pas à lui seul de déterminer la direction des positions longues et courtes |
| Taux de financement et base des contrats à terme |
Suivre la demande d’effet de levier et le sentiment du marché |
Des différences peuvent exister entre les plateformes de trading |
Pour les investisseurs qui s’intéressent à la tendance du BTC à moyen et long terme, les flux nets hebdomadaires des ETF et l’évolution des avoirs en BTC des fonds sont généralement plus informatifs que les données quotidiennes, car ils contribuent à réduire le bruit lié au trading à court terme.
Les investisseurs qui se concentrent sur la volatilité des cours à court terme doivent également prendre en compte la profondeur du marché au comptant, les positions sur produits dérivés et les événements macroéconomiques. En particulier, lorsque la liquidité est limitée ou que l’effet de levier est élevé, les cours peuvent être plus sensibles à une nouvelle pression vendeuse.
Les investisseurs doivent également éviter d’interpréter les sorties nettes des ETF comme un signal de vente automatique. Les variations des flux sur le marché des ETF peuvent être décalées par rapport aux mouvements de cours et peuvent également être influencées par des stratégies d’arbitrage et de couverture. Même en présence de sorties nettes consécutives, le cours du BTC peut rebondir grâce à d’autres soutiens acheteurs, au rachat de positions courtes ou à une amélioration des anticipations de marché.
Une approche plus raisonnable consiste à considérer les données des ETF comme une fenêtre sur la structure des capitaux du marché et à les confronter à d’autres indicateurs.
Conclusion
Début novembre 2026, les ETF Bitcoin au comptant américains ont enregistré des sorties concentrées, avec environ 1,282 milliard de dollars de sorties nettes hebdomadaires entre le 2 et le 6 novembre. L’IBIT représentait une part importante de ce montant. Cette évolution indique que la demande de capitaux sur le marché des ETF s’est nettement affaiblie à court terme et a attiré davantage l’attention sur la pression vendeuse potentielle exercée sur le cours du BTC.
Toutefois, les sorties nettes des ETF ne signifient pas qu’un montant équivalent de bitcoins arrive immédiatement sur les plateformes d’échange pour y être vendu. Après la négociation des parts d’ETF sur le marché secondaire, la question de savoir si ces transactions entraînent ensuite des rachats du fonds, des ventes d’actifs sous-jacents ou des livraisons en nature dépend du mécanisme du fonds et des décisions précises des acteurs du marché.
Des sorties persistantes peuvent exercer une pression sur le cours du BTC en réduisant les achats marginaux, en ajustant l’exposition aux actifs sous-jacents et en influençant les anticipations du marché. Lorsque la liquidité au comptant est limitée et que l’effet de levier sur les produits dérivés est élevé, cette pression peut également interagir avec les liquidations forcées.
Cependant, le cours du BTC est en définitive déterminé par l’offre et la demande sur l’ensemble du marché. Les ETF n’en représentent qu’une partie. Les autres achats au comptant, l’environnement macroéconomique, les positions sur produits dérivés et l’appétit des investisseurs pour le risque sont tout aussi importants.
Ainsi, pour comprendre les sorties des ETF Bitcoin au comptant, il ne suffit pas de déterminer si elles signifient que le BTC doit nécessairement baisser. Les investisseurs doivent plutôt analyser la manière dont ces variations de flux se transmettent aux cours par l’intermédiaire des créations et des rachats, des transactions au comptant et de la liquidité du marché, ainsi que la capacité des autres acteurs du marché à absorber la pression vendeuse potentielle.
FAQ
Que signifient les sorties nettes des ETF Bitcoin au comptant ?
Les sorties nettes des ETF Bitcoin au comptant signifient généralement que le montant des capitaux associés aux rachats de parts a dépassé celui associé aux créations au cours d’une période donnée. Elles reflètent les variations nettes des capitaux au niveau des parts du fonds.
Les sorties nettes des ETF signifient-elles que les fonds vendent des BTC ?
Pas nécessairement. Les rachats en espèces peuvent impliquer la vente des BTC sous-jacents, tandis que les rachats en nature peuvent être réalisés par la livraison de BTC. Même lorsqu’un rachat en nature a lieu, l’institution qui reçoit les actifs peut choisir de les conserver plutôt que de les vendre immédiatement.
Pourquoi des sorties persistantes des ETF peuvent-elles entraîner une baisse du cours du BTC ?
Des sorties nettes prolongées peuvent réduire les achats marginaux générés par les ETF et créer une pression vendeuse potentielle sur le marché au comptant par l’intermédiaire de certains processus de rachat. Lorsque la liquidité du marché est limitée, ces variations de l’offre et de la demande peuvent renforcer la pression baissière sur le BTC.
Les sorties d’IBIT signifient-elles que les investisseurs institutionnels se retirent entièrement du bitcoin ?
Cela ne peut pas être déterminé directement. Les investisseurs d’IBIT peuvent inclure des institutions axées sur l’allocation à long terme, des traders d’arbitrage et d’autres acteurs du marché. Certaines sorties peuvent résulter d’un rééquilibrage d’actifs ou d’ajustements de stratégies de trading.
Quelle est la relation entre les sorties des ETF et les liquidations de positions à effet de levier sur le BTC ?
La pression vendeuse au comptant associée aux ETF peut influencer le cours du BTC, tandis que la baisse des cours peut déclencher la liquidation de positions longues à effet de levier. Toutefois, ces deux phénomènes peuvent également être influencés par d’autres facteurs de marché. Leur survenue simultanée ne suffit donc pas à établir une relation de causalité.
Pourquoi le cours du BTC peut-il continuer d’augmenter lorsque les ETF enregistrent des sorties nettes ?
Parce que les ETF ne représentent qu’une partie de la demande sur le marché du BTC. Si les autres achats au comptant sont suffisamment importants, ou si un rachat de positions courtes et une amélioration de l’appétit pour le risque se produisent, le cours du BTC peut continuer d’augmenter.
Comment les investisseurs peuvent-ils déterminer si les sorties des ETF Bitcoin vont se poursuivre ?
Les investisseurs peuvent analyser conjointement les flux nets quotidiens et hebdomadaires, les avoirs en BTC des fonds, le volume des transactions au comptant, la profondeur du marché, les taux de financement des contrats à terme et l’intérêt ouvert.