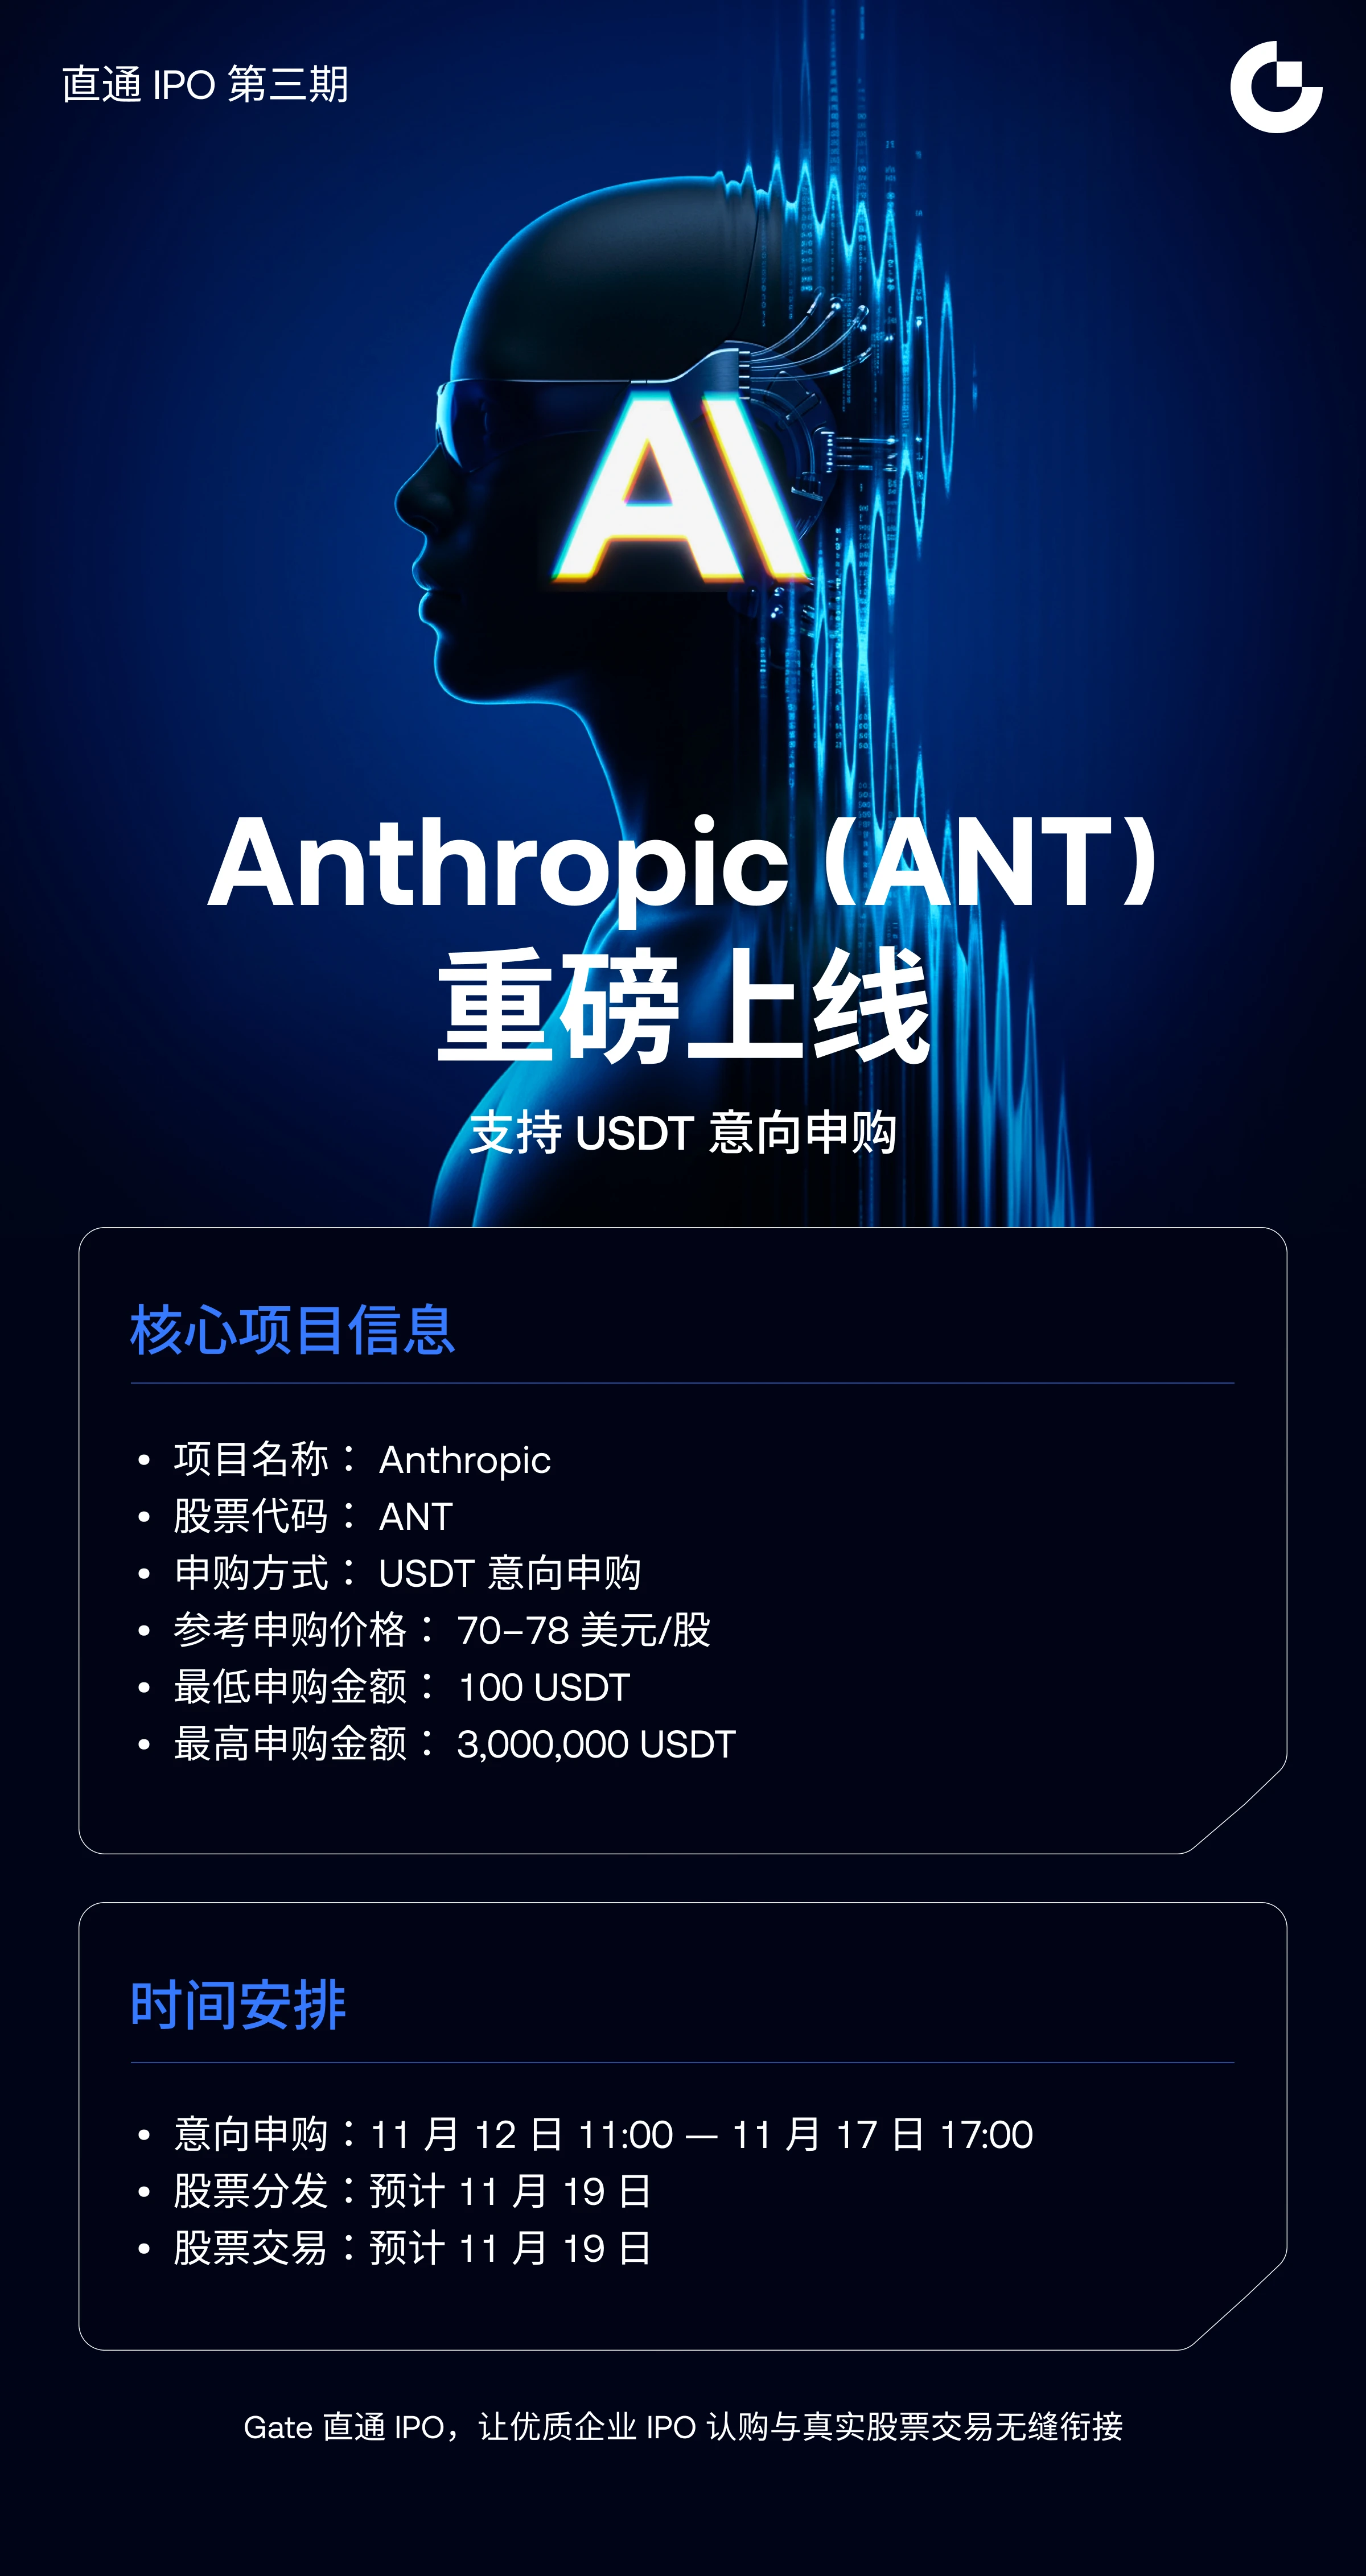
#Gate直通IPO第三期Anthropic #Gate直通IPO第三期Anthropic Rango de $70-78: ¿Es alta esta valoración o el precio está comprando el futuro?
En el caso de Anthropic, la pregunta ya no es si saldrá a bolsa. La pregunta es a qué precio abrirán sus acciones.
El rango indicativo está claro: entre $70 y $78 por acción. En el extremo superior, la oferta alcanza unos $64.4 mil millones. La noche anterior, el borrador todavía indicaba $69.3 mil millones. Desaparecieron unos $5 mil millones antes incluso de que comenzara la presentación para los inversores.
La valoración cuenta la misma historia. Hace dos semanas, el mercado hablaba de $2 billones. Ahora ronda los $1.4 billones. Es una caída de alrededor del 30%. Por debajo de SpaceX, que rondaba los $1.77 billones en su salida a bolsa.
Entonces, ¿es alto este precio? No se puede responder con una sola frase. Porque este precio no está comprando el presente, sino 2028.
¿Qué dicen las cifras?
Simplifiquemos la tabla. De 825 millones de acciones, unas 801 millones son nuevas y las emite la empresa. Al precio medio de $74, esa parte aporta unos $59.3 mil millones a la empresa. El resto, 23.648 millones de acciones, son acciones existentes. Todas van a los 7 fundadores. En total, unos $1.75 mil millones. Alrededor de $250 millones cada uno.
A eso se suma la colocación privada: $26 mil millones al precio de salida a bolsa, procedentes de siete grandes empresas tecnológicas. Google y Nvidia aportan $10 mil millones cada una. AMD, Broadcom, Micron, Microsoft y TSMC se reparten los $6 mil millones restantes. La salida a bolsa más la colocación privada suman cerca de $100 mil millones.
Es la segunda oferta más grande de la historia. No es un récord. SpaceX hizo una oferta de $75 mil millones, unos $85.7 mil millones con la opción adicional de compra de acciones. Anthropic se mantiene cerca de los $74 mil millones incluso con esa opción.
Así que la escala es enorme, pero no es un récord. El verdadero debate no es sobre la escala, sino sobre la valoración.
¿Por qué parece alta la valoración?
Los argumentos a favor de que sea alta son sólidos. La empresa prevé ingresos de entre $190 y $200 mil millones en 2028. La tasa de ingresos anualizada a finales de octubre rondaba los $81 mil millones. Así que, para que el precio actual se sostenga, los ingresos deben más que duplicarse en dos años.
Además, el crecimiento se está enfriando. Subió un 144% intertrimestral en Q2 y luego un 47% en Q3. Q2 registró $974 millones de beneficio operativo, el primero de su historia. En Q3 pasó a una pérdida de $567 millones. El costo de cómputo aumentó del 48% al 58% de los ingresos. La empresa tuvo que comprar unos $5 mil millones en capacidad de cómputo a corto plazo y a precios elevados. Los recortes de precios y los descuentos redujeron los ingresos de Q3 en unos $600 millones.
También hay cerca de $900 mil millones en acuerdos de cómputo. Son acuerdos de compra y arrendamiento a largo plazo con Google, Amazon, Broadcom y otros. Aunque los ingresos se estanquen, los pagos continúan. La empresa tiene unos $132 mil millones en efectivo y activos a corto plazo. La brecha muestra por qué esta salida a bolsa se está produciendo ahora.
La concentración de clientes también añade riesgo. En los primeros nueve meses, los cinco principales compradores aportaron alrededor de una cuarta parte de los ingresos. Más del 80% de los ingresos de Q3 provinieron de modelos lanzados en los últimos seis meses. Así que la empresa debe seguir superando a todos sus rivales. Una sola brecha entre modelos podría hacerle perder compradores rápidamente.
Desde esta perspectiva, incluso $1.4 billones parece una valoración alta. Porque el precio da por sentado un futuro sin sobresaltos.
¿Por qué podría parecer baja la valoración?
Los argumentos a favor de que sea baja también son sólidos.
Los ingresos son reales: $386 millones en 2024, $4.585 mil millones en 2025 y unos $17 mil millones solo en Q3. La tasa de ingresos anualizada rondaba los $81 mil millones a finales de octubre. Un mismo comprador gasta unas 9 veces más un año después. La retención neta de ingresos ronda el 900%. El flujo de caja de las operaciones fue de unos $3.9 mil millones en el primer semestre.
No es un aumento puntual. El gasto de los compradores se convierte en un patrón recurrente. Un comprador no lo usa una vez y se va: lo usa cada vez más.
El producto también respalda esta tesis. Fable 5.2 se lanzó un día antes de la presentación para los inversores. Funciona hasta un 30% más rápido que la generación anterior. Un nuevo modo rápido es todavía 2.5 veces más rápido. El precio es de $8 por millón de tokens de entrada y $40 por millón de tokens de salida, alrededor de un 20% menos que el de la generación anterior. Obtuvo 65 en el índice de inteligencia de Artificial Analysis, ocupando el primer puesto, por delante de Google Gemini 4 Carbon, con 60. En FrontierCode 2.0, obtuvo un 49.1%, frente al 32.4% anterior, y superó a OpenAI GPT-6 Astra.
También hay una carrera por ser el primero. Entre las grandes empresas de modelos, Anthropic es la primera en salir a bolsa. Mucho capital en todo el mundo espera una acción de IA pura. Las tres empresas juntas superan los $4 billones de valor, pero el efectivo disponible en el mercado es limitado. La primera en cotizar lo recibe primero.
Desde esta perspectiva, $1.4 billones parece un descuento frente a $2 billones. Porque la empresa lidera en ingresos, producto y momento.
¿Qué nos dice la venta de los fundadores?
La parte más comentada de este debate es la venta de acciones por parte de los fundadores.
Vender no es un delito. Los fundadores pueden vender una parte del negocio que construyeron durante años. Pero el momento genera dudas en el mercado. Mientras se recorta la valoración, las ventas de $250 millones cada uno debilitan el mensaje de «creemos en la empresa».
Mi lectura es la siguiente: no es correcto interpretar la venta como una única señal de alerta. Pero tampoco es correcto ignorarla. Esta venta muestra que hay margen para negociar el precio. El mercado interpreta las ventas de los fundadores como una señal del límite superior de la valoración.
También hay un dato inquietante en los libros. En los primeros nueve meses, entre el 5% y el 7% de los ingresos, unos $1.7 a $2.3 mil millones, provinieron de compradores que posteriormente resultaron haber infringido las condiciones de uso o comerciales. La mayoría eran usuarios de fuera de EE. UU. cuyas cuentas se cerraron. Cerrar cuentas sin reembolsar el dinero es una práctica habitual desde hace tiempo. Que eso aparezca como una fuente constante de ingresos plantea dudas sobre la confianza.
Las pérdidas contables también deben interpretarse correctamente. En nueve meses, la pérdida neta contable llegó a $104 mil millones. La pérdida operativa real fue de solo unos $1.26 mil millones. El resto se debió a revalorizaciones contables vinculadas al aumento de la valoración. La financiación inicial utilizó un método de «paga ahora, recibe acciones después». A medida que aumentaba la valoración, también subía el valor de esas futuras acciones, y ese aumento tuvo que contabilizarse como una pérdida. Es un efecto contable sin salida de efectivo, no una quema de efectivo. Pero enturbia las cuentas.
Plan: paso a paso, no todo de una vez
Mi postura es clara: nada de invertirlo todo. Paso a paso.
Esta salida a bolsa puede moverse bruscamente en ambas direcciones. La demanda es fuerte. Las órdenes cubrieron el rango de inmediato y los grandes compradores mostraron más apetito que por SpaceX. Pero el ánimo es débil. El 5 de noviembre, las acciones estadounidenses cayeron un 5.5% en un solo día. Fue la peor caída en 19 meses, y las acciones de chips de IA se desplomaron.
También existe el riesgo de ventas desde el primer día. Algunos consejeros, ejecutivos y empleados pueden vender hasta un 10% desde el primer día. Muchos tienen acciones desde que la valoración era muy baja, así que vender les permitiría asegurar una gran ganancia. Si muchos venden a la vez, el precio cae.
Así que divido el plan en tres partes:
Primera parte: una posición pequeña en la salida a bolsa. La parte de «si este precio es el suelo, no quiero quedarme fuera». Que sea pequeña. El objetivo no es sumarse a la euforia, sino tener un lugar en la mesa.
Segunda parte: comprar después de que termine la protección de 30 días. Para sostener el precio, los suscriptores obtuvieron una opción de compra de acciones adicional válida durante 30 días. Si hace falta, pueden comprarse hasta 123.75 millones de acciones adicionales al precio de oferta. Cuando termine ese plazo, el precio que tenga la acción será la prueba real. SpaceX tuvo la misma protección y, aun así, sus acciones cayeron por debajo del precio de oferta a mediados de julio. La segunda parte espera a que termine ese plazo.
Tercera parte: comprar durante una caída. Si el precio baja del precio de oferta, es una oportunidad para comprar según el plan, no por pánico. Si la empresa se mantiene cerca de su objetivo para 2028, se invierte la tercera parte. Si el crecimiento se enfría aún más, no se utiliza. Esperar también es una operación.
Una regla para cada parte: el riesgo total debe ser lo bastante bajo como para que una sola operación no sacuda la cuenta. El nivel de stop se establece antes de comprar. Un repunte el primer día no es motivo para ampliar el stop.
Conclusión: alta, pero no sin motivo
Mi respuesta es «alta, pero no sin motivo».
Alta, porque el precio ya incorpora gran parte del futuro. Los ingresos deben más que duplicarse en dos años. El costo de cómputo, los flujos circulares de dinero, la concentración de compradores y los acuerdos de $900 mil millones lo hacen difícil.
No sin motivo, porque el negocio es real. Los ingresos crecen, los compradores gastan más y los resultados del producto lo respaldan. OpenAI enfrenta más presión: se prevé una quema de efectivo de unos $278 mil millones entre 2026 y 2030. OpenAI cerró una financiación de $11 mil millones con una valoración de $1.25 billones el 6 de noviembre. En septiembre, dijo que no saldría a bolsa en 2026, citando la seguridad de la IA. Sus asesores le habían planteado dos opciones: reducir la valoración y salir ahora, o esperar. Rechazó la reducción. Anthropic optó por salir a bolsa incluso con una valoración recortada, porque sus cuentas parecen estar listas para hacerse públicas.
Así que analizo esta salida a bolsa con disciplina, no con euforia. El tamaño de la posición se mantiene bajo control. A corto plazo manda el ánimo; a largo plazo, los resultados. Un repunte el primer día, por sí solo, no demuestra el éxito.
Anthropic podría protagonizar la salida a bolsa del siglo. Eso no la convierte en una buena inversión a cualquier precio. Una buena inversión exige el precio adecuado, el tamaño adecuado y el horizonte adecuado. Sin esas tres cosas, ni siquiera la historia más sólida protegerá a un comprador.
#WCTCS9 #ShareWeekly