Plaza
Siguiendo
Populares
Noticias
Perfil

OGKush

vip
Antigüedad 1.2años
Nivel máximo 0
Aún no hay contenido
394
Siguiendo
1
seguidor(es)
24
me gusta
Comparte contenido cripto y gana hasta un 60% de comisiones mediante la minería de contenido.
$META $SPCX $META que funciona mejor, ¿no?
BlackoutCryptoBoy
[Finalizado] Actualización del mercado
09-30 03:422 460 visualizaciones
META-0,61%
SPCX+1,32%
🔥 ¡Gate × CNPY CandyDrop y la predicción de BTC ya están activas!
Gana una parte del fondo de premios de 851.200 CNPY con tareas sencillas 👉: https://www.gate.com/candy-drop/detail/CNPY-362?pid=allPort&ch=lY0ok6yr
¡Y solo publica tu predicción de BTC para el 18 de septiembre, 12 UTC; los 200 más cercanos ganan recompensas adicionales!
La mía: 78.910
CNPY-4,19%
BTC-0,22%
🔥 ¡Gate × CNPY CandyDrop y la predicción de BTC ya están activos!
Gana del fondo de premios de 851.200 CNPY con tareas sencillas 👉: https://www.gate.com/candy-drop/detail/CNPY-362?pid=allPort&ch=lY0ok6yr
¡Y simplemente publica tu predicción de BTC para el 18 de septiembre a las 12 UTC; los 200 más cercanos ganan recompensas adicionales!
La mía: 78.910
CNPY-4,19%
BTC-0,22%
$MU y pensaré un poco y veré qué podría encontrar un poco más para conseguir un
CryptoGladiator
#NVIDIAEarnings
NVIDIA tras sus resultados: el motor de la IA sigue funcionando, pero el mercado ha elevado el listón
NVIDIA ha presentado otro trimestre que hace difícil ignorar la magnitud del ciclo de infraestructura de IA. Los ingresos del segundo trimestre del ejercicio fiscal 2027 alcanzaron los 96,22 mil millones de dólares, un 106% más interanual, mientras que el BPA ajustado fue de 2,22 dólares. Los ingresos del centro de datos fueron lo más destacado, al alcanzar los 89,0 mil millones de dólares, un 117% más interanual y un 18% más intertrimestral. Estas cifras confirman que la demanda de infraestructura de IA sigue expandiéndose a una velocidad extraordinaria.
La previsión futura es posiblemente aún más importante que el trimestre que acaba de terminar. NVIDIA espera unos ingresos de aproximadamente 108 mil millones de dólares en el tercer trimestre, más o menos un 2%, con un margen bruto de alrededor del 74%. Por tanto, la empresa prevé otro aumento intertrimestral sustancial de los ingresos, al tiempo que acepta cierta presión sobre los márgenes a medida que el negocio crece.
La cuestión de los márgenes es donde comienza el próximo debate. NVIDIA generó un margen bruto del 75% en el segundo trimestre, pero la dirección espera aproximadamente un 74% en el tercero. Las limitaciones de suministro y el aumento de los costes de los componentes significan que los inversores ahora observan no solo cuánto de infraestructura de IA puede vender NVIDIA, sino también con qué eficiencia esa demanda se convierte en beneficios. Un pequeño descenso del margen no es necesariamente un problema cuando los ingresos crecen tan rápido, pero las expectativas son extremadamente altas.
La señal de demanda sigue siendo la parte más sólida de la tesis. NVIDIA afirma que el desarrollo de su infraestructura de IA continúa a toda velocidad, con demanda procedente de laboratorios de IA de vanguardia, startups, empresas, clientes soberanos y otras partes del ecosistema. Reuters también informó de que la dirección espera un crecimiento de los ingresos de aproximadamente el 70% para el ejercicio fiscal 2028, muy por encima de la tasa de crecimiento que muchos inversores esperaban.
Vera Rubin añade otra capa a la historia. NVIDIA afirma que la plataforma Vera Rubin ya está entrando en producción completa, con sistemas operativos en socios como CoreWeave, Google Cloud, Microsoft Azure, Oracle Cloud Infrastructure y Nebius. Esto es importante porque la tesis de crecimiento se está convirtiendo cada vez más en un ciclo de plataformas de varias generaciones, en lugar de depender completamente de Blackwell.
El anuncio de AWS refuerza esa interpretación. NVIDIA y Amazon Web Services anunciaron planes para desplegar 2 millones de GPU adicionales de NVIDIA en la infraestructura global de AWS, al tiempo que amplían la cooperación en fábricas de IA, redes, CPU, modelos abiertos e IA física. Se trata de una señal de demanda a largo plazo, no simplemente de otro pedido trimestral.
China sigue siendo una incertidumbre importante. La previsión de ingresos de NVIDIA para el tercer trimestre no contempla ingresos de computación de centros de datos procedentes de China, lo que significa que cualquier mejora futura en ese mercado representaría un potencial alcista respecto a las perspectivas actuales, en lugar de algo ya incorporado en la previsión. Al mismo tiempo, las restricciones a las exportaciones convierten a China en un riesgo geopolítico real que los inversores no pueden ignorar.
Ahora observemos la reacción de la acción. Los últimos datos de mercado disponibles muestran que NVDA cotiza alrededor de $225,51, con una subida aproximada del 7,56% durante la sesión del 27 de agosto en el momento de la última actualización cotizada. La acción abrió alrededor de $222,79 y llegó a cotizar hasta $227,30, mientras que la sesión anterior cerró en $209,66. Se trata de una importante reevaluación en un periodo muy corto y confirma que los inversores están respondiendo positivamente a las perspectivas de crecimiento futuro.
Por tanto, la configuración técnica ha cambiado respecto a la zona de $219 mencionada antes de los resultados. $227–$228 es ahora la primera zona de resistencia inmediata, ya que coincide con el máximo de la sesión actual y con el máximo anterior de agosto, cercano a $227,92. Un movimiento sostenido por encima de esa región reforzaría la estructura de ruptura. La siguiente zona psicológica es $230, seguida por la zona más amplia de $235–$236.
A la baja, la primera referencia importante es aproximadamente $220–$222, que ahora se encuentra cerca de la zona actual de ruptura. Si los compradores pueden defender esa zona durante cualquier retroceso posterior a los resultados, el mercado estaría mostrando que la reacción a los resultados está siendo absorbida en lugar de revertirse por completo. Por debajo de ella, $213–$215 se convierte en la siguiente zona de soporte relevante, seguida por la zona anterior de $209–$210.
El volumen es especialmente importante aquí. NVDA negoció más de 143 millones de acciones durante la última sesión cotizada del 27 de agosto, frente a aproximadamente 180 millones de acciones el 26 de agosto y 122 millones el 25 de agosto. Esto nos indica que la reacción a los resultados se está produciendo con una participación sustancial del mercado, y no con una liquidez inusualmente reducida.
El mercado general está proporcionando otro impulso favorable. Reuters informó de que el movimiento de NVIDIA tras los resultados ayudó a impulsar los mercados relacionados con la IA, mientras que el Nasdaq también avanzó. Sin embargo, el contexto macroeconómico no está completamente libre de riesgos: la inflación PCE de julio se mantuvo elevada y los mercados se están preparando para el discurso del presidente de la Reserva Federal, Kevin Warsh, en Jackson Hole. Esto significa que las expectativas sobre los tipos de interés aún podrían influir en hasta dónde puede extenderse el repunte de la IA.
Mi escenario alcista es una consolidación sostenida por encima de $220–$222, seguida de una ruptura decisiva de $227–$228 con un volumen elevado. Si eso ocurre, $230 se convierte en la siguiente prueba psicológica, seguida por $235–$236. La confirmación más sólida sería una ruptura seguida de una nueva prueba exitosa de la zona de $227 como soporte.
El escenario bajista es diferente. Si el repunte posterior a los resultados fracasa y NVDA pierde $220, el mercado podría comenzar a digerir el enorme movimiento de forma más agresiva. Una ruptura por debajo de $213–$215 debilitaría la estructura inmediata, mientras que un regreso hacia $209–$210 indicaría que los inversores están cuestionando si las nuevas expectativas de crecimiento justifican la valoración actual.
Por tanto, la situación fundamental es sólida, pero la configuración técnica está entrando en una zona de expectativas más elevadas.
NVIDIA ya ha respondido a una pregunta: la demanda de IA sigue siendo enorme.
La siguiente pregunta es más difícil: ¿puede NVIDIA seguir ofreciendo un crecimiento extraordinario de los ingresos mientras protege los márgenes, gestiona el suministro, lanza nuevas plataformas y navega por las restricciones geopolíticas?
En torno a $225,51, me centraría en tres cifras: $228 para confirmar la ruptura, $220–$222 como soporte a corto plazo y $209–$210 como riesgo estructural más profundo.
La historia de la IA no se ha debilitado. Si acaso, los últimos resultados han ampliado el margen de recorrido.
Pero después de un movimiento de esta magnitud, el mercado exigirá más que otro trimestre impresionante. Exigirá pruebas de que la siguiente etapa del gasto en infraestructura de IA puede seguir traduciéndose en un crecimiento sostenible de los beneficios.
#GateSquare
$NVDA ‌
MU+3,03%
#CandyDrop1BTCForOldUsers y los chicos van a ser 3Bienvenido al portapapeles de Gboard, cualquier texto que copies se guardará aquí.
  • 5
#CandyDrop1BTCForOldUsers MGI88ONEMGI88ONEMGI88ONEMGI88ONEMGI88ONE
  • 3
#CandyDrop1BTCForOldUsers MGI88ONEMGI88ONEMGI88ONEMGI88ONEMGI88ONEMGI88ONE
GateUser-9c22a72f
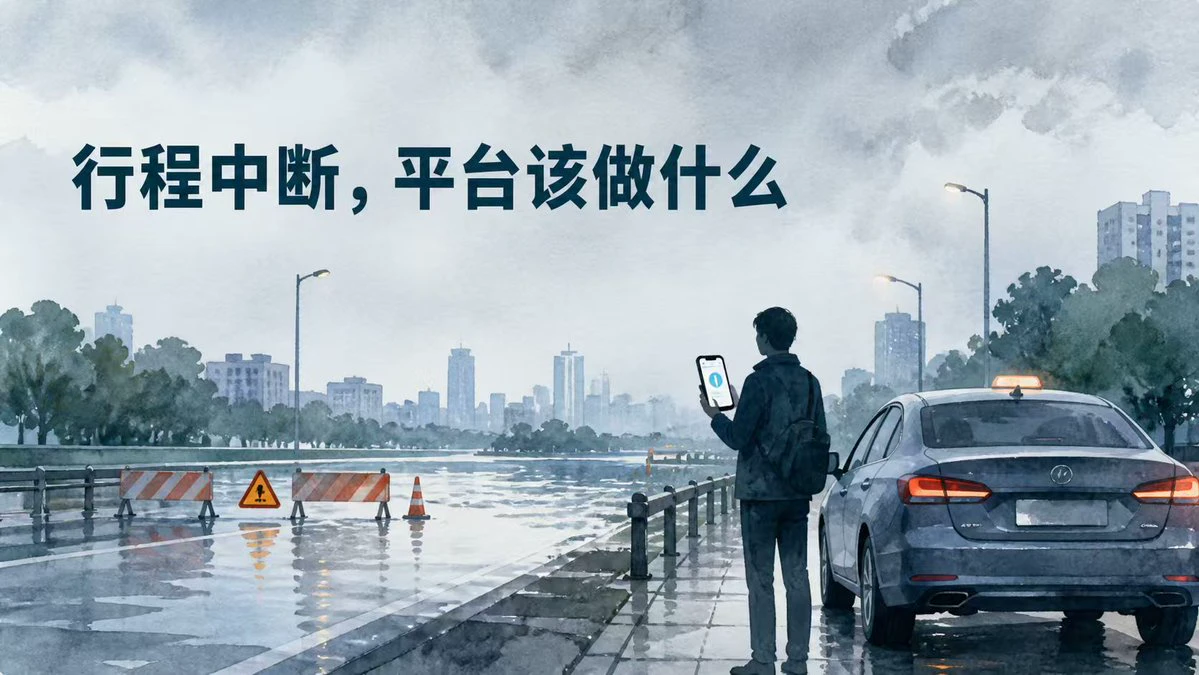
Vi una experiencia con un vehículo solicitado mediante una app: debido a la acumulación de agua delante, el conductor pidió al pasajero que bajara a mitad del trayecto.
El pasajero presentó una queja y el conductor le dijo que se quejara donde quisiera. El trayecto terminó junto a la carretera.
Este tipo de disputa fácilmente acaba convirtiéndose en una discusión sobre quién tiene más razón, el conductor o el pasajero. El conductor teme que el vehículo se inunde y tener que asumir el riesgo de las reparaciones. El pasajero ya había solicitado y pagado el viaje; bajarse a mitad del trayecto le hace perder tiempo y quizá le resulte difícil conseguir otro vehículo de inmediato.
Ambas partes intentan evitar sus propias pérdidas, pero la plataforma no ofreció una solución que permitiera continuar el viaje.
Un mecanismo más razonable sería señalar antes de aceptar el servicio los tramos con riesgos, como las zonas inundadas, para que el conductor pueda decidir a tiempo. Una vez interrumpido el trayecto, la plataforma debería reasignar de inmediato otro vehículo y aclarar los costes y las responsabilidades.
La plataforma normalmente se encarga de poner en contacto las solicitudes con los conductores. Si puede reasignar de inmediato otro vehículo cuando un trayecto se interrumpe de forma repentina, eso demuestra mejor si tiene capacidad para gestionar imprevistos.
¿De qué lado estás en este caso: del conductor o del pasajero?
repost-content-media
#CandyDrop1BTCForOldUsers Está usando este medicamento.
#TopFiveLeaguesPreMatchPredictor
El gran partido de la Premier League de esta semana
enfrenta al Manchester United, que recibe a su feroz rival Liverpool en Old Trafford. Esta histórica rivalidad siempre promete un duelo intenso y de alta tensión, con el máximo esfuerzo absoluto por parte de ambos equipos.
Para este partido tan esperado, predigo que el Manchester United logrará la victoria con un marcador final de 2-1.
Mi principal razón es la enorme ventaja del Manchester United de jugar en casa y sus recientes mejoras tácticas. Su centro del campo ha controlado el ritmo de forma eficaz, y su
..
discovery
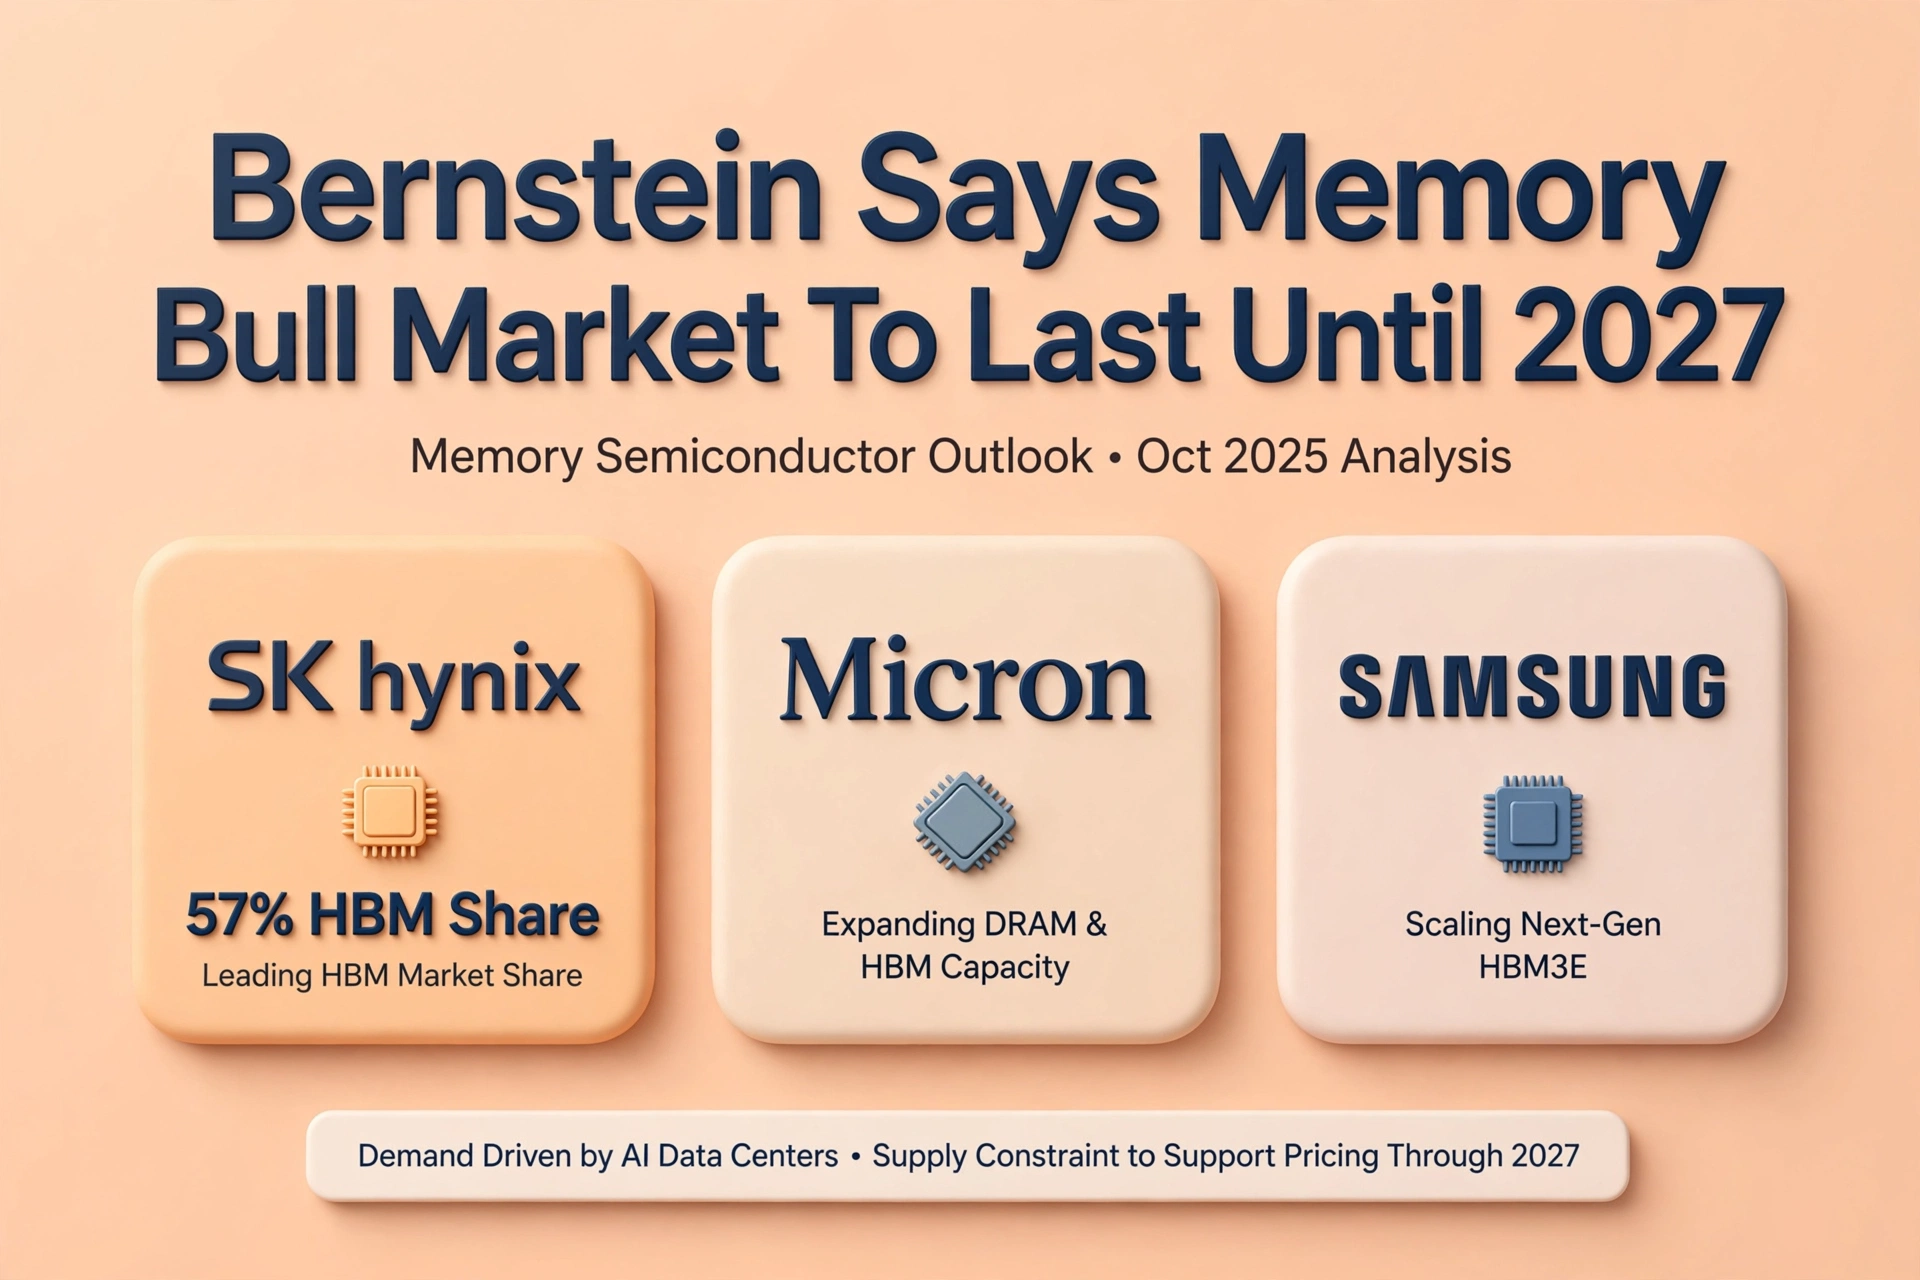
#BernsteinSaysMemoryBullMarketToLastUntil2027
Bernstein dice que el mercado alcista de memoria durará hasta 2027 mientras la demanda de IA reescribe el ciclo
Bernstein acaba de poner el reloj a cero en el mercado de la memoria. Los analistas Gautam Chhugani y Mahika Sapra sostienen que la actual racha alcista en DRAM y HBM no alcanzará su pico hasta 2027, rompiendo el ciclo tradicional de cuatro años. La llamada no va de exageraciones. Va de oferta estructural, acuerdos a largo plazo y un desarrollo de IA que consume memoria más rápido de lo que las fábricas pueden enviarla.
Por qué 2027 parece diferente
Históricamente, la memoria se invertía cada 18 a 24 meses. El exceso de oferta hundía los precios, colapsaban los márgenes y las acciones reiniciaban. Esta vez, tres fuerzas cambian los números:
1. Escasez de HBM: La memoria de alto ancho de banda para los GPU de IA se agota hasta 2026. Bernstein espera aumentos de 2 a 2,5 veces interanuales en los precios promedio de venta de HBM antes de 2027, abarcando HBM3, HBM3E y la HBM4 entrante. Jefferies modela ganancias de 40 a 50 por ciento trimestre contra trimestre solo en Q3 2026, con el ASP máximo cerca de 2,23 USD por GB para 2027. 2. Acuerdos a largo plazo: Aproximadamente el 35 por ciento de los bits totales para FY27-29 ya están bajo LTAs a un precio contratado de 0,26 USD por GB, apenas 10 por ciento por debajo de los pronósticos spot. Eso sitúa un precio mínimo cerca de los niveles actuales y amortigua el viejo patrón auge-caída. Los hiperescaladores están firmando contratos multianuales para asegurar suministro, dando a SK Hynix, Samsung y Micron visibilidad que nunca habían tenido. 3. Realidad del capex: Las fábricas tardan años. El plan de ampliación de Micron de 200 mil millones de dólares, el clúster Yongin de SK Hynix y la expansión de Samsung en Pyeongtaek no añadirán bits de forma significativa hasta finales de 2027. Mientras tanto, los clústeres de entrenamiento de IA se duplican cada 6 a 9 meses. La demanda crece “hacia una pared”.
Quién se beneficia
Bernstein elevó objetivos en todo el sector. SK Hynix tiene 62 por ciento de participación en HBM y eliminó topes de precios en los contratos de 2027, desplazando el poder de fijación hacia los proveedores. Micron está agotada en HBM3E hasta 2026 y solo ha guiado márgenes más altos. Samsung se está poniendo al día con la calificación de HBM3E y aún domina la DRAM de commodities, donde los precios spot ahora suben después de dos años de dolor. Nombres de equipamiento como ASML ven libros de pedidos extendiéndose hasta 2027 porque las capas EUV por pila de HBM siguen aumentando. Proveedores de energía y enfriamiento como Infineon se benefician porque los racks de IA extraen más vatios por GPU.
Qué podría romper la tesis
El riesgo no es que desaparezca la demanda. Es que llegue la oferta más rápido de lo esperado o que se pausin los presupuestos de IA. Los esfuerzos domésticos de HBM de China, posibles cambios en exportaciones y un enfriamiento macro podrían frenar los pedidos. Aun así, el punto de Bernstein es que incluso en el pico del ciclo, el piso es más alto que cualquier cima anterior. El ciclo bajista, si llega, empieza desde 0,26 USD por GB, no desde 0,08.
Conclusión para el mercado
Las acciones de memoria ya se han movido. SK Hynix subió ocho veces en 2026, Micron tocó nuevos máximos y los flujos de ETFs se están ampliando más allá de Bitcoin hacia semiconductores e infraestructura. Bernstein ve volúmenes de negociación en máximos en 2027, con crecimiento de ganancias hacia 2026 y expansión múltiple mientras los inversores recalibran la memoria de cíclica a secular.
Para la posición de cartera, el mensaje es claro: la IA no es solo sobre GPUs. La memoria detrás de ellas ya está reservada, recalibrada en precio y contratada por años. Si Bernstein tiene razón, el mercado alcista en bits se extiende hasta 2027, y las compañías que controlan esos bits mantienen el poder de fijación de precios.
Este es un comentario de mercado solo con fines informativos y no constituye asesoramiento financiero. Revisa siempre la investigación actual y las divulgaciones de riesgo antes de operar.
repost-content-media
Publicación diaria en Square con una longitud de al menos 50 caracteres.
goog
El contenido original ya no es visible
GOOG+0,98%
og
live-cover
0 visualizaciones07-08 16:14
Finalizado • Sin repetición