Plaza
Siguiendo
Populares
Noticias
Perfil

LuxeAnalyst

vip
Antigüedad 0.8años
Nivel máximo 0
Estudiante, amante de las criptomonedas
115
Siguiendo
44
seguidor(es)
1.3k
me gusta
Los precios de producción de la zona euro subieron un 1,9% intermensual en agosto, en línea con las expectativas y acelerándose desde el aumento del 1,6% de julio. En términos interanuales, los precios aumentaron un 8,2%, por encima del consenso del 7,9% y registrando un fuerte salto desde el 5,8% del mes anterior. La cifra mensual estuvo impulsada en gran medida por la energía, y la lectura anual confirma que las presiones en la cadena de suministro están aumentando en lugar de desvanecerse.
Joachim Nagel, del Banco Central Europeo, abordó los datos el lunes, y su mensaje fue prudente más que
WhyFay
Los precios de producción de la eurozona subieron un 1,9 % intermensual en agosto, en línea con las expectativas y acelerándose desde el aumento del 1,6 % de julio. En términos interanuales, los precios aumentaron un 8,2 %, por encima del consenso del 7,9 % y con un fuerte salto desde el 5,8 % del mes anterior. La cifra mensual estuvo impulsada en gran medida por la energía, y el dato interanual confirma que las presiones en origen están aumentando en lugar de desvanecerse.
Joachim Nagel, del Banco Central Europeo, se refirió a los datos el lunes, y su mensaje fue prudente más que alarmista. Reconoció que el aumento de los precios de la energía podría mantener la inflación elevada durante más tiempo y que las perspectivas de inflación afrontan riesgos al alza. Pero también subrayó que aún no hay señales claras de efectos de segunda ronda que se estén trasladando a la fijación de precios y salarios, y que las expectativas de inflación a más largo plazo siguen ancladas en torno al objetivo del 2 % del BCE. Su conclusión fue que el BCE debería mantener la flexibilidad y responder a los datos que vayan llegando, en lugar de comprometerse con una trayectoria predeterminada.
La distinción que estableció Nagel es la que importa para la política monetaria. Los mayores costes energéticos son un insumo directo para los precios de producción, pero solo se convierten en un problema de inflación persistente si las empresas trasladan esos costes a los consumidores y los trabajadores exigen salarios más altos como respuesta. Nagel afirmó que ese proceso aún no ha comenzado de forma significativa. Esto deja margen al BCE para esperar, aunque mantiene abierta la puerta a un mayor endurecimiento más adelante en el año.
Los mercados ya han descontado esa visión. Según los datos de LSEG, la probabilidad de una subida de tipos en la reunión de octubre ronda el 20 %, mientras que las probabilidades de un aumento para diciembre se acercan al 80 %. El BCE ya ha subido los tipos dos veces en respuesta al shock energético vinculado al conflicto en Oriente Medio, y los economistas esperan un último movimiento que llevaría el tipo de depósito al 2,75 %. Ahora se considera ampliamente que la reunión de octubre será una pausa, no un giro.
La situación de la inflación en la eurozona no es uniforme. La inflación general subió al 3,3 % en agosto desde el 2,9 % de julio, el nivel más alto desde septiembre de 2023, pero tanto la inflación subyacente como la de los servicios se moderaron, hasta el 2,4 % y el 3,0 %, respectivamente. Esa divergencia respalda la postura paciente del BCE. La cifra general está siendo impulsada al alza por la energía, mientras que las medidas subyacentes que el banco central observa más de cerca avanzan en la dirección correcta. Si el repunte impulsado por la energía permanece contenido y no se filtra a los salarios y los servicios, el BCE puede permitirse esperar.
Los riesgos para ese escenario se concentran en el mercado energético. Los niveles de almacenamiento de gas en Europa son bajos, y los daños a la capacidad de refinado están empujando los precios de los productos al alza. Cualquier nueva escalada en Oriente Medio que interrumpa los flujos a través del estrecho de Ormuz volvería a elevar los precios de la energía y complicaría el cálculo del BCE. Nagel señaló que una reapertura sostenida del estrecho y una normalización de los flujos energéticos aliviarían la presión, pero que un aumento de las tensiones podría provocar nuevas interrupciones.
La lectura neta es que la eurozona está experimentando un repunte de la inflación impulsado por la energía que aún no se ha arraigado en el conjunto de la economía. El BCE está tratando esto como un motivo para actuar con cautela, no para apresurarse. Es probable que octubre transcurra sin cambios, y diciembre sigue siendo la reunión en la que podría producirse una última subida si los datos lo justifican. Lo que importa a partir de ahora es si las presiones sobre los precios de producción se trasladan a los precios al consumidor y los salarios, y si los flujos energéticos se normalizan o empeoran. Esas dos variables determinarán si la paciencia del BCE se ve confirmada o si tiene que volver a actuar antes de lo que espera actualmente el mercado.
#ShareWeekly #PlanYourTradesThisWeek
DYOR 🔎
El CEO de Saudi Aramco, Amin Nasser, ofreció el lunes una evaluación contundente del mercado petrolero mundial en el Energy Intelligence Forum de Londres. El jefe del mayor productor de petróleo del mundo dijo que Aramco podría alcanzar su capacidad máxima de producción sostenible de 12 millones de barriles diarios en cuestión de días si fuera necesario, que sus instalaciones de producción están actualmente intactas y que la comunidad internacional debe ayudar a garantizar la libre circulación de mercancías. También advirtió que las reservas globales de petróleo se han vuelto «alarmantemente e
SinCity
El CEO de Saudi Aramco, Amin Nasser, ofreció el lunes una evaluación contundente del mercado petrolero mundial en el Energy Intelligence Forum de Londres. El jefe del mayor productor de petróleo del mundo dijo que Aramco podría alcanzar su capacidad máxima sostenible de producción de 12 millones de barriles diarios en cuestión de días si fuera necesario, que sus instalaciones de producción siguen intactas y que la comunidad internacional debe ayudar a garantizar el libre flujo de bienes. También advirtió que los colchones de suministro de petróleo a nivel mundial se han vuelto «alarmantemente reducidos», que la presión en el mercado empeorará hasta que se reabra el estrecho de Ormuz y que reponer las reservas mundiales podría tardar hasta dos años incluso después de restablecerse el tránsito marítimo.
La cifra de capacidad de producción es la parte más concreta de sus declaraciones. La capacidad máxima sostenible de Aramco se ha fijado en 12 millones de barriles diarios, y Nasser confirmó que la empresa puede alcanzar ese nivel rápidamente. Informes anteriores de mayo indicaban que Aramco podría llegar a ese nivel en un plazo de tres semanas si fuera necesario. Su declaración del lunes sugiere que el plazo se ha acortado, algo importante porque indica al mercado que el reino dispone de capacidad excedentaria y está dispuesto a utilizarla. Aramco produjo alrededor de 12,6 millones de barriles equivalentes de petróleo diarios en el primer trimestre, pero esa cifra incluye volúmenes que no son de crudo. La cifra de 12 millones de barriles se refiere específicamente al crudo.
El colchón «alarmantemente reducido» es la parte del mensaje de Nasser que tiene mayor peso para los precios. Se estima que las existencias comerciales mundiales de petróleo son inferiores a 6000 millones de barriles, un nivel que deja poco margen para absorber nuevas perturbaciones. Desde que comenzó el conflicto, se han perdido casi 3000 millones de barriles de suministro de petróleo, mientras que solo se han liberado alrededor de 1000 millones de barriles de las reservas estratégicas. Esa brecha explica por qué el mercado se ha mantenido elevado incluso cuando las exportaciones de Oriente Medio se han recuperado parcialmente. Los barriles utilizados para cubrir la brecha de suministro no se reponen fácilmente, y la estimación de Nasser de dos años para la reposición refleja la magnitud de ese déficit.
El momento de sus declaraciones es significativo porque se produjeron el mismo día en que surgieron informes sobre otro ataque contra el oleoducto Este-Oeste, la arteria crítica que transporta el crudo saudí desde los yacimientos orientales hasta la costa del mar Rojo. El oleoducto apenas había reanudado sus operaciones después de que ataques anteriores con drones dañaran una estación de bombeo en Khurais. El crudo Brent borró sus pérdidas iniciales tras conocerse la noticia y subió un 0,79%, hasta $103,06 por barril, mientras que el WTI avanzó un 0,50%, hasta $91,57. La reacción del mercado fue inmediata, pero también moderada. El aumento fue pequeño en relación con la magnitud de la interrupción porque los operadores ya han incorporado una prima de riesgo considerable.
Esa prima es visible en los niveles de precios. El Brent se mantiene por encima de $100, muy por encima de los aproximadamente $72 a los que cotizaba antes de que comenzara el conflicto en febrero. La brecha entre los precios actuales y los niveles previos a la guerra es la estimación del mercado sobre cuánto suministro está en riesgo y cuánto podría durar la interrupción. Los recortes de precios de Aramco para los compradores asiáticos, anunciados la semana pasada, habían presionado los precios a la baja al indicar que el reino estaba priorizando la cuota de mercado sobre el precio. Pero el ataque del lunes contra el oleoducto recordó al mercado que la recuperación del suministro es frágil y puede revertirse con un solo ataque.
El panorama estratégico que describió Nasser es el de una restricción persistente. Dijo que la presión sobre el mercado petrolero empeorará hasta que se reabra el estrecho de Ormuz y que, incluso después de su reapertura, reconstruir las reservas mundiales tardará hasta dos años. Ese plazo es más largo que el que han estado utilizando la mayoría de los analistas. Implica que el mercado seguirá tensionado hasta bien entrado 2028, incluso si el conflicto termina pronto. La implicación para los precios es que es poco probable que la prima de riesgo desaparezca rápidamente y que cualquier nueva escalada tendrá un efecto desproporcionado porque el colchón que normalmente absorbe las perturbaciones ya no existe.
La decisión del G7 de liberar hasta 100 millones de barriles de las reservas estratégicas durante cuatro meses es un intento de abordar exactamente el problema que describió Nasser. Pero la liberación es una transferencia del suministro existente, no una nueva producción. Compra tiempo, pero no reconstruye el colchón. La capacidad excedentaria de Aramco es la única fuente a gran escala de barriles adicionales que puede ponerse en funcionamiento rápidamente, y la disposición de Nasser a utilizarla es una señal de que el reino está preparado para defender el mercado frente a nuevas interrupciones. La cuestión es si el resto del mundo puede coordinar su respuesta con la misma eficacia. Su llamado a la comunidad internacional para ayudar a garantizar el libre flujo de bienes es una forma diplomática de decir que la crisis requiere más que la actuación aislada de un solo productor.
Este artículo no constituye asesoramiento de inversión. El análisis se basa en información disponible públicamente y no garantiza resultados futuros.
$XBRUSD ‌$XTIUSD ‌#ShareWeekly #PlanYourTradesThisWeek
#DramaticOilPriceVolatility
#OilPricesBreakThrough$100
XBRUSD-2,70%
XTIUSD-0,28%
  • 1
$GT
GateToken cotiza a 11,14 dólares, manteniendo un nivel que habría parecido inalcanzable hace tan solo tres meses. El token ha subido más de un 40% en los últimos 30 días y más de un 63% en 90 días, y lo ha hecho mientras el mercado general ha estado bajo presión por el aumento de los rendimientos de los bonos del Tesoro y la fortaleza del dólar. Esa divergencia es lo primero que conviene entender. GT no está subiendo porque el entorno macroeconómico sea favorable. Está subiendo porque la oferta del token se está reduciendo y la plataforma que lo respalda está atrayendo capital a un ritmo
SinCity
$GT
GateToken cotiza a $11,14, manteniendo un nivel que habría parecido inalcanzable hace apenas tres meses. El token ha subido más del 40% en los últimos 30 días y más del 63% en 90 días, y lo ha hecho mientras el mercado general ha estado bajo presión por el aumento de los rendimientos de los bonos del Tesoro y la fortaleza del dólar. Esa divergencia es lo primero que conviene entender. GT no está subiendo porque el entorno macroeconómico sea favorable. Está subiendo porque la oferta del token se está reduciendo y la plataforma que lo respalda está atrayendo capital a un ritmo que pocas exchanges pueden igualar.
El factor más concreto es la quema del token. Gate completó su tercera destrucción trimestral en cadena el 5 de octubre, retirando permanentemente 1.987.321 GT de la circulación. En el momento de la quema, eso representaba más de $22,35 millones de valor. El total acumulado quemado asciende ahora a aproximadamente 191,9 millones de tokens, lo que significa que se ha retirado aproximadamente el 63,98% de la oferta original de 300 millones. No es una cifra de marketing. Es verificable en la cadena y cambia las matemáticas básicas del activo. Cuando la oferta cae casi dos tercios, cada unidad de demanda tiene un impacto mayor en el precio del que habría tenido de otro modo. El mecanismo de quema lleva varios años funcionando y ha convertido a GT en uno de los tokens de exchange más deflacionarios del mercado.
El segundo factor es el flujo de capital. Según los datos de DefiLlama, Gate registró más de $118 millones en entradas netas durante un periodo de siete días a finales de septiembre, ocupando el tercer puesto entre las exchanges centralizadas globales. En un periodo de 24 horas, la plataforma ocupó el primer puesto en entradas netas en varias ocasiones durante el mismo periodo, con cifras superiores a $79 millones en un solo día. Esto es importante para GT porque, en última instancia, los tokens de exchange representan derechos sobre la actividad y los ingresos de la plataforma que los emite. Cuando el capital fluye hacia una exchange, aumenta el volumen de negociación, la generación de comisiones y la demanda del token que se encuentra en el centro de ese ecosistema.
La perspectiva técnica respalda la historia fundamental. GT rompió al alza un rango que lo mantuvo entre $6 y $8 durante gran parte del verano y ha establecido una nueva base por encima de $11. El rango de 24 horas es estrecho, entre $11,01 y $11,23, lo que sugiere que el token se está consolidando en lugar de revirtiendo. La resistencia inmediata se sitúa en $11,80, con un conjunto de niveles entre $12,07 y $12,89 por encima. A la baja, el primer soporte significativo está en $9,60, seguido de una zona más profunda entre $8,31 y $9,33. El rendimiento a 180 días, del 70,18%, muestra cuánto ha avanzado el token, mientras que el rendimiento a un año, del -33,84%, recuerda que todavía se encuentra por debajo de sus máximos históricos.
Lo que diferencia esta configuración de un repunte típico de un token de exchange es la ausencia de un catalizador único. No hay ningún anuncio de cotización ni asociación que esté impulsando el movimiento. El precio está respondiendo a una combinación de reducción estructural de la oferta y entrada orgánica de capital. Este tipo de movimiento tiende a ser más duradero que uno impulsado por un titular, porque refleja un cambio en la economía subyacente del activo en lugar de un cambio temporal en el sentimiento. La cuestión de cara al futuro es si las entradas persistirán. Si Gate continúa atrayendo capital al ritmo actual, el mecanismo de quema seguirá retirando oferta y ambas fuerzas se reforzarán mutuamente. Si las entradas se ralentizan, la quema por sí sola podría no ser suficiente para sostener la valoración actual. Los datos de la quema del próximo trimestre y las cifras de flujo de la plataforma indicarán cuál de esos escenarios se está desarrollando.
Este artículo no constituye asesoramiento de inversión. El análisis se basa en información disponible públicamente y no garantiza resultados futuros.
#GTBurnsNearly2MTokensInQ3
#ShareWeekly #PlanYourTradesThisWeek
GT0,00%
Bitcoin cotiza cerca de 85.986 dólares, con una subida de alrededor del 1 % en las últimas 24 horas, después de un fin de semana que borró discretamente las pérdidas de la sesión del viernes. El movimiento al alza no estuvo impulsado por un único catalizador, sino por una combinación de factores macroeconómicos y geopolíticos que están empujando al mercado en direcciones opuestas. El precio se encuentra atrapado entre un mercado laboral que se está enfriando claramente y un conflicto en Oriente Medio que se niega a desescalar, y esa tensión es la que define el rango actual.
El informe de emple
User_any
Bitcoin cotiza cerca de $85.986, un 1% al alza en las últimas 24 horas, después de un fin de semana que borró silenciosamente las pérdidas de la sesión del viernes. El movimiento alcista no estuvo impulsado por un único catalizador, sino por una combinación de fuerzas macroeconómicas y geopolíticas que están llevando al mercado en direcciones opuestas. El precio se encuentra entre un mercado laboral que claramente se está enfriando y un conflicto en Oriente Medio que se niega a desescalar, y esa tensión es la que define el rango actual.
El informe de empleo de septiembre, publicado el viernes, mostró que la economía estadounidense creó apenas 29.000 puestos de trabajo, muy por debajo de los 90.000 que esperaban los economistas. La tasa de desempleo subió al 4,2% desde el 4,1%, y el crecimiento salarial fue más débil de lo previsto, del 0,1% intermensual. Bitcoin inicialmente saltó de alrededor de $86.450 a casi $87.230 en cuestión de minutos tras la publicación, ya que los operadores interpretaron los datos débiles como una reducción de las probabilidades de otra subida de tipos de la Fed en octubre. La probabilidad implícita de una subida en octubre cayó de aproximadamente el 70% una semana antes a menos del 20% después del informe. Esa reevaluación debería haber respaldado a los activos de riesgo, y así fue durante unas horas. Al cierre de la sesión del viernes, Bitcoin había devuelto esas ganancias y terminó a la baja.
La reversión preparó el terreno para la recuperación del fin de semana. Bitcoin borró durante el fin de semana las pérdidas posteriores al informe de empleo y volvió a acercarse a sus máximos mensuales, cotizando alrededor de $86.160 el lunes antes de establecerse cerca de $85.986. La recuperación afronta ahora dos pruebas: un patrón estacional en el que las ganancias del domingo suelen revertirse el lunes, y las actas de la reunión de septiembre de la Fed, que se publicarán esta semana y podrían modificar las probabilidades de una subida en octubre. El mercado busca cualquier señal restrictiva en esas actas, porque toda la reevaluación expansiva de la semana pasada se basa en el supuesto de que la Fed priorizará el empleo sobre la inflación.
El contexto geopolítico es la otra variable. Las negociaciones entre Estados Unidos e Irán se han estancado, y el punto muerto diplomático mantiene elevados los precios del petróleo. El crudo Brent se mantiene por encima de $100 el barril, y el riesgo de una interrupción del suministro a través del estrecho de Ormuz sigue siendo una preocupación real. El ministro de Exteriores de Irán ha declarado que el país está preparado para alcanzar una «solución justa» con Estados Unidos, pero no se ha logrado ningún avance, y el ministro de Petróleo iraní dimitió abruptamente el domingo en medio de la crisis. El estancamiento mantiene elevadas las expectativas de inflación, lo que a su vez respalda la posición de la Fed de mantener unos tipos restrictivos. Esa es la paradoja que Bitcoin está afrontando: los datos débiles de empleo respaldan una pausa, pero el riesgo de inflación impulsada por la energía argumenta en contra de ella.
En el ámbito institucional, los flujos están regresando. Los ETF de Bitcoin al contado de Estados Unidos atrajeron $241,1 millones la semana pasada, la tercera semana consecutiva de entradas netas, lo que elevó las entradas acumuladas a $57,8 mil millones. Los fondos volvieron a registrar entradas netas el primer día de negociación de octubre, captando $102,7 millones después de una salida de $148,7 millones el día anterior. El IBIT de BlackRock lideró las entradas con $196 millones. Esa demanda constante está proporcionando apoyo al mercado, aunque no ha sido lo bastante fuerte como para impulsar a Bitcoin por encima de la resistencia.
El panorama técnico está definido por un rango bien establecido. Bitcoin está atrapado dentro de una banda estrecha entre aproximadamente $84.924 y $86.999, y las medias móviles de corto plazo se sitúan por debajo del precio. El nivel de $87.000 es la barrera inmediata, y una ruptura sostenida por encima abriría el camino hacia $89.205, la siguiente zona de resistencia. A la baja, el primer soporte significativo se encuentra en $82.250, con un soporte más profundo entre $79.000 y $80.000. El histograma del MACD está cerca de cero, lo que significa que el impulso alcista y bajista están en equilibrio, y el RSI está elevado, pero no en sobrecompra. Este tipo de compresión suele preceder a un movimiento pronunciado, pero la dirección de ese movimiento dependerá de los datos.
La semana que viene es relativamente tranquila en el calendario de datos de Estados Unidos, lo que significa que la atención del mercado seguirá centrada en las actas de la Fed y en Oriente Medio. Si las actas revelan un comité más dividido de lo que el mercado suponía, la narrativa de una pausa en octubre podría debilitarse y Bitcoin afrontaría nuevas presiones. Si las actas confirman que la debilidad del mercado laboral ha inclinado la balanza, la reevaluación expansiva podría prolongarse. En el frente geopolítico, cualquier señal de avance en las conversaciones entre Estados Unidos e Irán reduciría los precios del petróleo y aliviaría las preocupaciones por la inflación, lo que respaldaría a los activos de riesgo. Una nueva escalada produciría el efecto contrario. El mercado espera que una de esas variables cambie y, hasta que lo haga, es probable que Bitcoin siga limitado por un rango.
Este artículo no constituye asesoramiento de inversión. El análisis se basa en información disponible públicamente y no garantiza resultados futuros.
#ShareWeekly #PlanYourTradesThisWeek #BTCBreaksThrough$86,000
repost-content-media
BTC-0,66%
IBIT+1,72%
La economía estadounidense en 2026 presenta una imagen de resiliencia superficial que oculta tensiones estructurales más profundas. Múltiples previsiones institucionales convergen en un crecimiento de entre el 2% y el 2,4%, pero la inflación persiste por encima del objetivo de la Reserva Federal, y el banco central sigue atrapado entre riesgos contrapuestos.
Según las proyecciones del FMI, se espera que el crecimiento estadounidense alcance el 2,3% en 2026 y el 2,2% en 2027, respaldado por la política fiscal, unas condiciones financieras acomodaticias y la continuidad de la inversión empresari
WhyFay
La economía estadounidense en 2026 presenta una imagen de resiliencia superficial que oculta una tensión estructural más profunda. Múltiples previsiones institucionales convergen en un crecimiento de alrededor del 2% al 2,4%, pero la inflación persiste por encima del objetivo de la Reserva Federal, y el banco central sigue atrapado entre riesgos contrapuestos.
Las proyecciones del FMI sitúan el crecimiento de EE. UU. en el 2,3% en 2026 y el 2,2% en 2027, respaldado por la política fiscal, unas condiciones financieras acomodaticias y la continuidad de la inversión empresarial relacionada con la tecnología. Guggenheim también prevé un crecimiento del PIB real de alrededor del 2% en ambos años, sustentado por el gasto de capital en inteligencia artificial. Goldman Sachs redujo recientemente su probabilidad de recesión a 12 meses del 25% al 15%, citando la resiliencia del mercado laboral y la reducción del riesgo geopolítico tras el alto el fuego entre EE. UU. e Irán.
El panorama de la inflación es más complejo. La inflación PCE subyacente se ha mantenido elevada en 2026, y se espera que las lecturas interanuales terminen el año por encima del 3%. Las proyecciones de junio de la Reserva Federal revisaron al alza su previsión de inflación PCE para 2026, del 2,7% al 3,6%, y la del PCE subyacente, del 2,7% al 3,3%. Los efectos de los aranceles han disminuido, pero han surgido nuevos impulsos inflacionarios derivados de los efectos indirectos del gasto de capital en IA y del traslado de los precios de la energía.
Esto ha dejado a la Fed en un compás de espera. La tasa de los fondos federales se ha mantenido en el 3,50%-3,75% desde diciembre de 2025, y la mayoría de los economistas encuestados por Reuters no espera recortes durante 2026. Las proyecciones de junio de la Fed elevaron la mediana de la previsión de la tasa oficial para finales de 2026 del 3,4% al 3,8%. Una mayoría cercana al 85% de los economistas encuestados predijo que la tasa permanecería estable hasta el tercer trimestre. El presidente de la Fed, Kevin Warsh, se enfrenta a un comité dividido, con algunos funcionarios a favor de los recortes y otros preocupados por la persistencia de la inflación.
La preocupación subyacente es la estrechez de los motores del crecimiento estadounidense. Guggenheim señala que, con un débil crecimiento de los ingresos reales, la expansión depende cada vez más de la inversión tecnológica y del gasto de los consumidores impulsado por la riqueza. Cualquier interrupción de la tesis de inversión en IA podría representar un riesgo a la baja. Goldman Sachs también atribuye su revisión más optimista del crecimiento al impulso de la inversión en IA y a las ganancias de los ingresos reales derivadas de la caída de los precios del gas natural.
A escala global, el FMI redujo su previsión de crecimiento mundial para 2026 al 3,0%, frente al 3,1% de abril, mientras mantuvo sin cambios su previsión para EE. UU. La posición de EE. UU. como exportador neto de energía ha limitado el impacto del conflicto en Oriente Medio sobre su economía en comparación con otras regiones.
La trayectoria futura depende de si la inflación se modera como espera la Fed y de si el ciclo de inversión impulsado por la IA continúa compensando unos fundamentos del consumo más débiles. El debate entre los economistas que proyectan recortes y quienes prevén subidas refleja una incertidumbre genuina, no un consenso, y parece probable que el enfoque de esperar y ver de la Fed persista hasta que uno de los conjuntos de riesgos pase a dominar claramente.
#AugustCoreCPIBeatsExpectations ##ShareWeekly
GS-0,97%
  • 2
$GBPJPY ‌$USDJPY ‌$EURJPY ‌
El yen despierta: cómo el endurecimiento silencioso de Japón está reescribiendo las reglas de las finanzas globales
Buenos días. Si está leyendo esto desde una sala de operaciones en Londres, una oficina de un fondo de cobertura en Nueva York o una mesa de tesorería en Singapur, el gráfico que debería captar su atención esta semana no es el del S&P 500 ni el precio del crudo Brent. Es el del yen japonés. Después de años languideciendo en niveles que lo convirtieron en la moneda de financiación favorita del mundo, el yen ha protagonizado un repunte que está obliga
SinCity
$GBPJPY ‌$USDJPY ‌$EURJPY ‌
El yen despierta: cómo el discreto endurecimiento de Japón está reescribiendo las reglas de las finanzas globales
Buenos días. Si están leyendo esto desde una mesa de operaciones en Londres, una oficina de un fondo de cobertura en Nueva York o una mesa de tesorería en Singapur, el gráfico que debería captar su atención esta semana no es el del S&P 500 ni el precio del crudo Brent. Es el del yen japonés. Después de años languideciendo en niveles que lo convirtieron en la moneda de financiación favorita del mundo, el yen ha protagonizado un repunte que está obligando a los inversores de todas las clases de activos a reconsiderar supuestos arraigados. Esta semana, la moneda se fortaleció frente al dólar hasta su nivel más alto desde febrero, alcanzando 152,89 por dólar antes de estabilizarse cerca de 153,48, un movimiento que ha sorprendido incluso a los participantes más experimentados del mercado. Detrás de este cambio se encuentra una realidad sencilla pero profunda: el Banco de Japón ya no es la excepción que solía ser.
Durante gran parte de la última década, Japón ocupó una posición única en la arquitectura financiera global. Era la economía que se negaba a normalizarse. Mientras la Reserva Federal, el Banco Central Europeo y el Banco de Inglaterra subían los tipos para combatir la inflación posterior a la pandemia, el BOJ mantenía su tipo oficial en el -0,1 %, manteniendo su compromiso con unas condiciones monetarias extremadamente laxas que convertían al yen en la principal moneda del mundo más barata para endeudarse. Esta divergencia creó una de las operaciones más lucrativas y persistentes de las finanzas modernas: el carry trade del yen. Los inversores pedían yenes prestados a un coste cercano a cero, convertían los fondos en monedas de mayor rendimiento y se embolsaban la diferencia. Las estimaciones sugieren que el endeudamiento transfronterizo en yenes, un indicador aproximado del carry trade, alcanzó un récord de 360 billones de yenes, o aproximadamente 2,35 billones de dólares, en marzo, según un análisis de Jefferies basado en datos del Banco de Pagos Internacionales. Esta fue la mayor acumulación de carry trade en tres décadas y se convirtió en un pilar fundamental del apetito global por el riesgo.
Ese pilar está ahora bajo presión. El BOJ ya ha elevado su tipo oficial al 1,0 %, y las expectativas del mercado apuntan abrumadoramente a otra subida de un cuarto de punto, hasta el 1,25 %, al término de su reunión de dos días del 18 de septiembre. Según los datos de Tokyo Tanshi, las probabilidades de esta subida se sitúan en el 97 %, frente a solo el 52 % de hace un mes. Más significativo aún, una encuesta de Bloomberg entre 52 economistas reveló que todos esperan un movimiento en septiembre, y casi la mitad prevé que el BOJ subirá ahora los tipos una vez por trimestre, una aceleración drástica respecto al ritmo anterior de una subida cada seis meses. La expectativa para el tipo terminal se ha asentado alrededor del 1,75 %, lo que implica tres subidas más después de septiembre. Esto no es un ajuste marginal. Es un cambio fundamental en el coste de la moneda de financiación más importante del mundo.
El repunte del yen ya está desencadenando consecuencias visibles. «El carry trade es vulnerable porque este desmantelamiento está ocurriendo antes de que el BOJ haya aplicado siquiera la subida que se espera», declaró Charu Chanana, estratega jefe de inversiones de Saxo, según informó Reuters. «Algunas posiciones cortas en yenes ya se han cerrado, pero las posiciones siguen pareciendo considerables, por lo que una mayor fortaleza del yen puede convertir una reducción gradual del apalancamiento en un desmantelamiento mucho más rápido y autorreforzado». El yen ha subido casi un 5 % en lo que va de septiembre frente a las monedas favoritas habituales del carry trade, incluido el peso mexicano y la lira turca. Un desmantelamiento adicional, según Masahiko Loo, de State Street, podría empujar el par dólar-yen hacia la zona media de los 140, dada la considerable posición corta pendiente.
Las implicaciones para los mercados globales no son hipotéticas ni lejanas. Cuando los inversores se endeudan en yenes para financiar posiciones en activos de mayor rendimiento, un yen al alza encarece el reembolso de esos préstamos. Si la apreciación es suficientemente brusca, puede obligar a los fondos apalancados a vender esos activos para cubrir pérdidas, creando un ciclo de retroalimentación que amplifica la volatilidad en acciones, bonos y divisas. Eso es precisamente lo que ocurrió en agosto de 2024, cuando una subida de tipos del BOJ envió ondas de choque por los mercados globales durante días. Esta vez, las apuestas son posiblemente mayores. El carry trade ha crecido, las posiciones están más congestionadas y el contexto geopolítico es más frágil. Los precios del petróleo por encima de 100 dólares por barril, un conflicto activo entre Estados Unidos e Irán y una trayectoria incierta de la inflación estadounidense agravan conjuntamente el riesgo.
Sin embargo, sería un error plantearlo únicamente como una historia de crisis inminente. La apreciación del yen refleja algo más constructivo: la normalización gradual de una economía que ha pasado una generación en el desierto de la deflación y el estancamiento. La inflación de los precios al consumo de Japón se ha mantenido por encima del objetivo del 2 % del BOJ, entre el 2,5 % y el 3 % según los últimos datos gubernamentales. El banco central ha reconocido que su economía «se ha recuperado moderadamente», aunque también advirtió de que las exportaciones se verán afectadas por los aranceles más altos derivados de la política comercial estadounidense. El PIB real creció a una tasa anualizada del 1,1 % en el trimestre de abril a junio, marcando un tercer trimestre consecutivo de crecimiento positivo, aunque tanto el consumo privado como la inversión de capital se debilitaron. El Nikkei 225 ha alcanzado máximos históricos, impulsado por el reciente recorte de tipos de la Fed y el relato más amplio de reflación.
La dimensión política añade otra capa de complejidad. El primer ministro Shigeru Ishiba dejará el cargo y el gobernante Partido Liberal Democrático celebrará una elección de liderazgo, en la que se espera que entren en la contienda cinco candidatos. El propio BOJ ha citado la incertidumbre política interna como un factor de riesgo. El resultado de esta pugna por el liderazgo definirá la política fiscal en los próximos meses y podría influir en el ritmo del endurecimiento monetario. Mientras tanto, Estados Unidos ha mostrado disposición a intervenir en los mercados de divisas junto con Japón, como hizo en julio, cuando el yen alcanzó mínimos de 40 años. El secretario del Tesoro estadounidense, Scott Bessent, se ha referido a la posibilidad de una intervención japonesa adicional, y el responsable de política monetaria del BCE, Joachim Nagel, ha indicado que una acción coordinada podría ser bien recibida en determinadas circunstancias. Esta postura cooperativa sugiere que las principales economías no son indiferentes a la trayectoria del yen y están preparadas para actuar si los movimientos desordenados amenazan la estabilidad financiera.
¿Qué debería observar atentamente un analista en las próximas semanas? Primero, el comunicado de política monetaria del BOJ del 18 de septiembre y la posterior rueda de prensa del gobernador Ueda. Las palabras utilizadas importarán tanto como la propia decisión sobre los tipos. Si el BOJ señala que las nuevas subidas dependerán de los datos y se producirán gradualmente, el yen podría estabilizarse. Si insinúa un ritmo más rápido, el desmantelamiento del carry trade podría acelerarse. Segundo, la reacción de los mercados bursátiles globales, especialmente en Estados Unidos, donde las acciones tecnológicas de alta valoración se han beneficiado de forma desproporcionada de la financiación barata en yenes. Tercero, la trayectoria de los precios del petróleo. Si el crudo Brent se mantiene por encima de 100 dólares, la presión inflacionaria sobre Japón, un importante importador de energía, se intensificará, reforzando el argumento a favor de una política más restrictiva.
La verdad más profunda es que la era del dinero gratis procedente de Japón está terminando. Durante años, el carry trade del yen sirvió como un subsidio discreto para los activos globales de riesgo, permitiendo a los inversores endeudarse barato y buscar rentabilidades en otros lugares. Ese subsidio se está retirando ahora, no de forma abrupta, sino constante y deliberadamente. El mundo se está adaptando a un Japón que ya no es la excepción a las reglas de la ortodoxia monetaria. La fluidez de ese ajuste dependerá de la sabiduría de los responsables políticos, la resiliencia de los mercados y la disposición de los inversores a reconocer que el panorama ha cambiado. El despertar del yen no es una crisis. Es una corrección. Y las correcciones, por incómodas que sean, son la forma en que los mercados redescubren el equilibrio.
NFA ✔️ DYOR 🔎
#AugustCoreCPIBeatsExpectations #ShareWeekly
GBPJPY-0,01%
USDJPY0,00%
EURJPY-0,03%
SPX500+0,43%
US500+0,05%
  • 2
Un pastor, mientras apacentaba a sus cabras, notó que algunas cabras salvajes se habían unido a su rebaño. Al anochecer, las encerró a todas juntas en su corral.
Al día siguiente, estalló una enorme tormenta y el pastor no pudo sacar a los animales. Para mantener a las cabras salvajes recién llegadas en el corral y hacer que se acostumbraran a él, puso delante de ellas abundante alimento del mejor. Sin embargo, a sus cabras de siempre les dio apenas lo suficiente para que no murieran, pensando que siempre estaban bajo su cuidado.
Cuando terminó la tormenta y se abrió la puerta, las cabras salv
User_any
Un pastor, mientras apacentaba a sus cabras, notó que algunas cabras salvajes se habían unido a su rebaño. Al caer la tarde, las encerró a todas juntas en su redil.
Al día siguiente, estalló una enorme tormenta y el pastor no pudo dejar salir a los animales. Para mantener a las cabras salvajes recién llegadas en el redil y conseguir que se acostumbraran a él, puso delante de ellas abundante alimento del mejor. Sin embargo, a sus cabras de siempre les dio solo lo suficiente para evitar que murieran, pensando que siempre estaban bajo su cuidado.
Cuando terminó la tormenta y se abrió la puerta, las cabras salvajes empezaron a correr hacia las montañas sin siquiera mirar atrás. El pastor les gritó enfadado:
"¡Os cuidé mejor que a mis propias cabras, os di el mejor alimento, ingratas!"
Una de las cabras salvajes se volvió y dio esta inolvidable respuesta:
"¡Precisamente por eso nos vamos corriendo! Nos diste el mejor alimento, algo que nunca les diste a tus cabras de siempre. Sabemos muy bien que cuando mañana lleguen otras cabras nuevas a tu redil, nos descuidarás y les darás también a ellas el mejor alimento."
🤔 No se puede confiar en quienes descuidan a sus amigos leales de toda la vida por amistades recién adquiridas o por beneficio personal. Quienes intentan complacer a los recién llegados acabarán perdiendo también a sus verdaderos amigos.
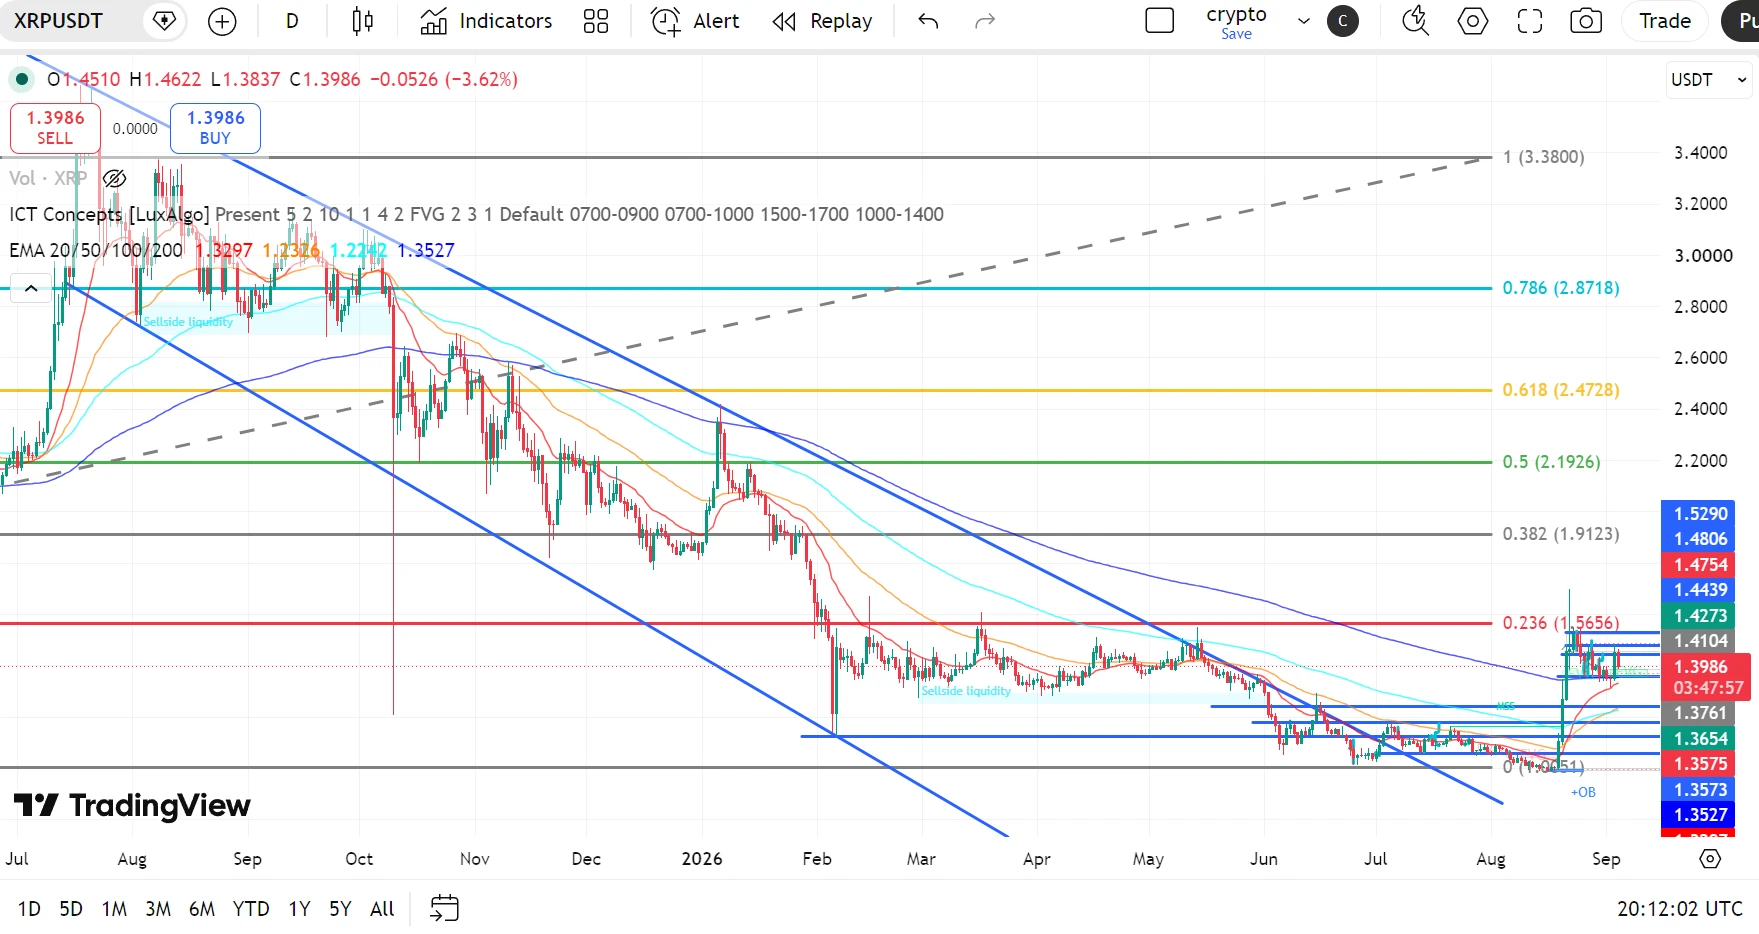
Perspectiva técnica de XRP: XRP mantiene la zona de ruptura mientras los alcistas apuntan a $1,56–$1,91
XRP muestra una fuerte recuperación alcista tras romper la estructura descendente prolongada. El precio ha recuperado la zona de $1,35–$1,38 y actualmente se mantiene alrededor de la región de $1,40.
La estructura de mercado más reciente sigue siendo constructiva, pero XRP necesita superar el grupo de resistencias de $1,4104–$1,4439 para que el movimiento alcista obtenga una confirmación más sólida. El análisis de mercado reciente también identifica la zona de $1,35–$1,40 como una región imp
asiftahsin
Perspectiva técnica de XRP: XRP mantiene la zona de ruptura mientras los alcistas apuntan a 1,56–1,91 dólares
XRP muestra una fuerte recuperación alcista tras romper la estructura descendente prolongada. El precio ha recuperado el área de 1,35–1,38 dólares y actualmente se mantiene alrededor de la región de 1,40 dólares.
La estructura de mercado más reciente sigue siendo constructiva, pero XRP necesita superar el grupo de resistencias de 1,4104–1,4439 dólares para que el movimiento alcista obtenga una confirmación más sólida. El análisis de mercado reciente también identifica el área de 1,35–1,40 dólares como una importante región de demanda/soporte.
📈 Estructura de las EMA
- EMA de 20: 1,3297 dólares
- EMA de 50: 1,2326 dólares
- EMA de 100: 1,2242 dólares
- EMA de 200: 1,3527 dólares
XRP cotiza actualmente por encima de las cuatro principales EMA.
El acontecimiento más importante es la recuperación por encima de la EMA de 200 en 1,3527 dólares y la posterior expansión por encima de la estructura de EMA a corto plazo.
La EMA de 20 en 1,3297 dólares es ahora un nivel de soporte dinámico importante y podría actuar como soporte principal de la tendencia si XRP experimenta una corrección más profunda.
📐 Niveles de Fibonacci
Niveles clave de Fibonacci:
- 0,236: 1,5656 dólares
- 0,382: 1,9123 dólares
- 0,5: 2,1926 dólares
- 0,618: 2,4728 dólares
- 0,786: 2,8718 dólares
- 1,0: 3,3800 dólares
XRP ha recuperado la región inferior de Fibonacci, mientras que la próxima resistencia principal de Fibonacci en un marco temporal superior se sitúa en 1,5656 dólares.
Por tanto, un movimiento sostenido por encima del grupo de resistencias actual podría abrir el camino hacia el nivel de Fibonacci 0,236 en 1,5656 dólares.
🟢 Escenario alcista
XRP ha roto la estructura descendente a largo plazo y ahora intenta consolidarse por encima del área de 1,38–1,40 dólares.
Resistencia inmediata:
- 1,4104 dólares
- 1,4273 dólares
- 1,4439 dólares
- 1,4754 dólares
- 1,4806 dólares
- 1,5290 dólares
Una ruptura clara y un cierre sostenido por encima de 1,4439–1,4806 dólares fortalecerían la configuración de continuación alcista.
🎯 Objetivo 1: 1,4806 dólares
🎯 Objetivo 2: 1,5290 dólares
🎯 Objetivo 3: 1,5656 dólares — Fibonacci 0,236
🎯 Objetivo 4: 1,9123 dólares — Fibonacci 0,382
Una ruptura confirmada por encima de 1,5656 dólares mejoraría significativamente la estructura a medio plazo y podría abrir el camino hacia la región de 1,91 dólares.
🔴 Escenario de retroceso
Tras la reciente fuerte expansión, sería normal volver a probar el área de ruptura recuperada.
Soportes clave:
- 1,3761 dólares
- 1,3654 dólares
- 1,3575 dólares
- 1,3527 dólares — EMA de 200
- 1,3297 dólares — EMA de 20
La zona de 1,35–1,38 dólares es especialmente importante.
Si XRP mantiene esta área durante un retroceso, la estructura de ruptura actual permanece intacta.
Una pérdida sostenida de 1,3527 dólares debilitaría la configuración alcista inmediata y podría dejar expuesta la EMA de 20 en 1,3297 dólares.
🧠 Estructura de mercado y liquidez
XRP pasó un periodo prolongado cotizando dentro de una amplia estructura descendente antes de formar una consolidación prolongada cerca del área de 1,35 dólares.
La reciente acción del precio muestra una barrida de liquidez alrededor de la región de 1,35 dólares, seguida de una fuerte expansión alcista y un cambio en la estructura de mercado.
El precio ahora ha roto por encima de la estructura de tendencia descendente anterior y se mantiene cerca de la región de 1,40 dólares.
Esto crea una importante:
Ruptura → Retesteo → Continuación
secuencia.
La principal zona de liquidez alcista y resistencia se concentra actualmente alrededor de 1,4104–1,4806 dólares.
📊 Impulso del RSI
RSI (14): 60,09
El RSI se ha recuperado con fuerza y permanece por encima del nivel neutral de 50.
Esto confirma un impulso alcista positivo sin encontrarse profundamente sobrecomprado. Un mantenimiento continuo del RSI por encima de 50–55 favorecería nuevas subidas.
Un rechazo fuerte acompañado de una caída del RSI por debajo de 50 indicaría un debilitamiento del impulso.
🎯 Niveles clave
🔴 Resistencia principal: 1,4104 dólares → 1,4273 dólares → 1,4439 dólares → 1,4754–1,4806 dólares → 1,5290 dólares → 1,5656 dólares
🟢 Soporte principal: 1,3761 dólares → 1,3654 dólares → 1,3575 dólares → 1,3527 dólares
📉 Soporte dinámico de las EMA: 1,3297 dólares — EMA de 20 | 1,3527 dólares — EMA de 200
🚀 Objetivos alcistas: 1,4806 dólares → 1,5290 dólares → 1,5656 dólares → 1,9123 dólares
📌 Perspectiva final
La estructura de XRP ha mejorado significativamente tras la ruptura de la estructura descendente prolongada.
La zona de 1,35–1,38 dólares es ahora el área clave de soporte a corto plazo. Mientras XRP se mantenga por encima de esta región, la estructura alcista seguirá siendo válida.
La batalla inmediata se libra alrededor de 1,4104–1,4806 dólares. Una ruptura confirmada por encima de esta zona podría acelerar el movimiento hacia 1,5290 → 1,5656 dólares, seguida de 1,9123 dólares.
Sin embargo, un rechazo desde la resistencia seguido de una pérdida sostenida de 1,3527 dólares debilitaría el impulso alcista inmediato y aumentaría la probabilidad de un retroceso más profundo hacia el área de 1,33 dólares.
Sesgo: 🟢 Alcista por encima de 1,3527 dólares. Una ruptura por encima de 1,4806 dólares podría abrir el camino hacia 1,5656 dólares, con 1,9123 dólares como próximo objetivo principal de Fibonacci.
$XRP ‌
repost-content-media
XRP-0,81%
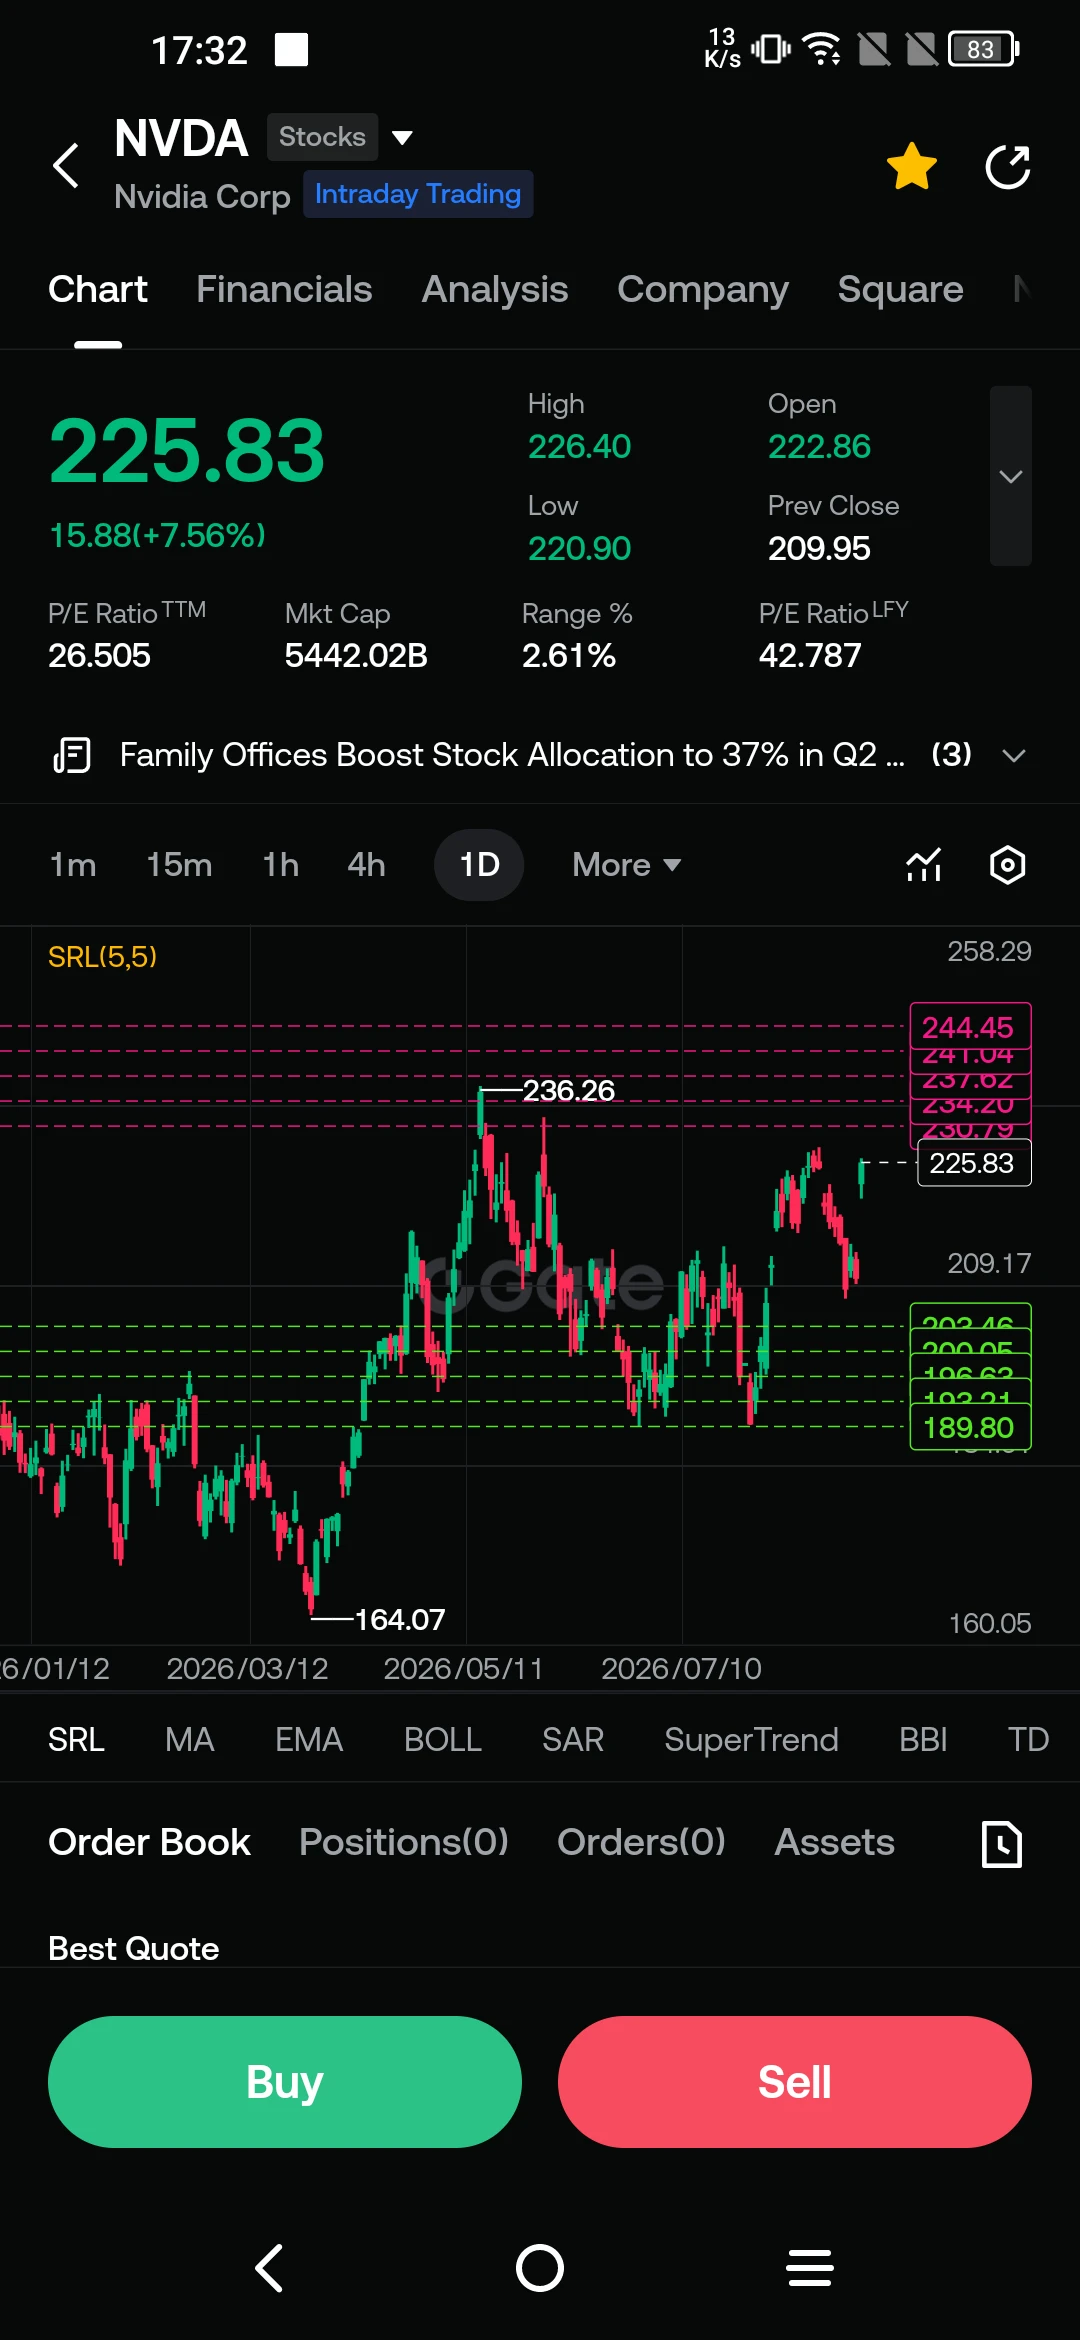
$NVDA ‌Las acciones de Nvidia (NVDA) cotizan a 230,37 dólares, un 0,86% al alza en la negociación intradía. El rango diario se sitúa entre 229,85 y 234,75 dólares, tras haber abierto a 231,09 dólares. La empresa, que ayer cerró a 228,40 dólares, tiene una capitalización bursátil total de 5,55 billones de dólares (5.549,98 millones de dólares), con una ratio precio-beneficio (P/E) de 29,195 y una ratio P/E desde el inicio del año de 47,13.
En el aspecto técnico, la alineación positiva de las medias móviles sigue respaldando el precio desde abajo. En el gráfico diario, la media móvil de 5 días
WhyFay
$NVDA ‌Las acciones de Nvidia (NVDA) cotizan a 230,37 dólares, con una subida del 0,86% en la negociación intradía. El rango diario se sitúa entre 229,85 y 234,75 dólares, tras haber abierto en 231,09 dólares. La empresa, que ayer cerró en 228,40 dólares, tiene una capitalización bursátil total de 5,55 billones de dólares (5.549,98 mil millones de dólares), con una relación precio-beneficio (P/E) de 29,195 y una relación P/E acumulada en lo que va de año de 47,13.
En el plano técnico, la alineación positiva de las medias móviles continúa respaldando el precio desde abajo. En el gráfico diario, la media móvil de 5 días (MA5) se sitúa en 224,31 dólares, la media móvil de 10 días (MA10) en 219,84 dólares y la media móvil de 30 días (MA30) en 215,46 dólares. El impulso alcista, que comenzó desde el mínimo de 164,07 dólares probado en abril, está consolidando el precio cerca de la resistencia máxima de 236,26 dólares.
Compromisos de suministro y dinámica de la memoria de alto ancho de banda (HBM)
El dato más importante destacado en las presentaciones oficiales de la empresa ante la SEC son los compromisos de pedidos a largo plazo con la cadena de suministro. Los compromisos totales de suministro a largo plazo de Nvidia han alcanzado los 279 mil millones de dólares, de los cuales aproximadamente 267 mil millones de dólares están asignados al suministro de memoria y capacidad de fabricación hasta el final del ejercicio fiscal 2029. Este enorme volumen de pedidos pendientes proporciona una garantía de flujo de caja que respalda directamente las perspectivas de ingresos y el rendimiento bursátil de importantes fabricantes de memoria como Micron (MU).
Un análisis de la estructura de vencimientos de los acuerdos de suministro revela un calendario que el mercado debería seguir:
Concentración de pedidos a corto plazo: Las obligaciones de suministro comprometidas previamente se concentran en niveles de aproximadamente 88 mil millones de dólares anuales hasta los ejercicios fiscales 2028 y 2029.
Descenso en el ejercicio fiscal 2030: Para el ejercicio fiscal 2030, se prevé que el volumen actual de pedidos comprometidos pendientes disminuya bruscamente hasta los 6 mil millones de dólares.
Arquitectura del riesgo de valoración del mercado: Si no se renuevan los contratos de memoria y fabricación de semiconductores de alto precio para el periodo posterior a 2029, los mercados de capitales podrían valorar prematuramente esta situación entre el final de 2028 y el comienzo de 2029.
Gobierno corporativo y estrategia de la cadena de suministro
La dirección de Nvidia define estos enormes compromisos de adquisición no como obligaciones pasivas, sino como reservas estratégicas de infraestructura que mantienen una ventaja competitiva en el mercado del hardware de IA. El hecho de que la capacidad de HBM, fundamental para la computación de alto rendimiento y las arquitecturas de GPU, se reserve con años de antelación garantiza la capacidad de fabricación y proporciona entregas ininterrumpidas a la empresa.
Puedes seguir en tiempo real estas dinámicas de los contratos a largo plazo en el sector global de los semiconductores, los niveles de precio de las acciones de Nvidia (NVDA) y la profundidad de la cartera de pedidos a través de la plataforma Gate.
#Nvidia #NVDA #Micron #Semiconductors #MarketUpdate
$NVDA ‌ DYOR 🔎 NFA ✔️
NVDA+2,17%
MU-0,93%
  • 1
$TSLA ‌Las acciones de TSLA cotizan con una caída del 6,36% a $352,41 en las operaciones intradía. El rango de negociación diario se sitúa entre $351,34 y $364,68, mientras que la acción abrió a $362,07. La empresa, que ayer cerró a $376,35, tiene una capitalización bursátil total de 1,39 billones de dólares (1.391,74 mil millones de dólares), y su ratio Precio/Beneficios (P/E) está registrado en 325,54.
En cuanto a los indicadores técnicos, las medias móviles a corto plazo muestran la presión sobre el precio y los posibles niveles de soporte. El nivel MA5, en $361,95, y el nivel MA10, en $35
WhyFay
$TSLA ‌Las acciones de TSLA cotizan con una caída del 6,36%, hasta 352,41 dólares, en la sesión intradía. El rango de cotización diario se sitúa entre 351,34 y 364,68 dólares, y la acción abrió en 362,07 dólares. La empresa, que ayer cerró en 376,35 dólares, tiene una capitalización de mercado total de 1,39 billones de dólares (1.391,74 millones de dólares), y su relación precio-beneficio (P/E) se sitúa en 325,54.
En cuanto a los indicadores técnicos, las medias móviles a corto plazo muestran la presión sobre el precio y los posibles niveles de soporte. El nivel MA5, en 361,95 dólares, y el nivel MA10, en 355,80 dólares, están formando una resistencia justo por encima del precio actual, mientras que el nivel MA30, en 337,36 dólares, representa la línea de soporte inferior. Aunque continúa la reacción alcista que comenzó desde el mínimo de 297,38 dólares probado en agosto, se está produciendo una consolidación por debajo del máximo de 453,40 dólares registrado en mayo.
Los desarrollos internos y los procesos operativos se centran en las tecnologías de conducción autónoma y los pasos hacia su comercialización. Las operaciones de la flota Cybercab y Robotaxi, lanzadas en Austin, Texas, simbolizan la estrategia de transformación de Tesla más allá de su identidad como fabricante de automóviles, convirtiéndose en una plataforma de software y transporte autónomo de alto margen. La acumulación de datos de kilometraje en el sistema FSD (conducción totalmente autónoma), los ingresos del modelo de suscripción y el crecimiento de las unidades de almacenamiento de energía se encuentran entre los factores que respaldan la estabilidad financiera de la empresa frente a las fluctuaciones en las entregas de vehículos tradicionales.
Las presiones macroeconómicas están afectando al estado general del sector automovilístico y de los vehículos eléctricos (EV). El efecto restrictivo del entorno de tipos de interés elevados sobre los préstamos para vehículos y la creciente competencia en los mercados globales (especialmente por parte de fabricantes con sede en China y las iniciativas de BYD) están limitando los volúmenes de ventas de vehículos tradicionales. A pesar de la competencia de precios en el sector, la infraestructura de IA de Tesla, su modelo de producción integrado verticalmente y el énfasis en su red de carga destacan como factores clave que diferencian a la empresa del resto de la industria.
Los debates sobre la valoración de mercado siguen girando en torno a si la empresa debería valorarse como fabricante de automóviles o como plataforma de IA. Puedes seguir el flujo de precios en tiempo real, el equilibrio del libro de órdenes y los indicadores técnicos de las acciones de Tesla (TSLA) a través de la plataforma Gate.
#Tesla #TSLA #MarketUpdate #TechStocks
$TSLA ‌DYOR 🔎 NFA ✔️
TSLA+2,19%
  • 2
$XTIUSD ‌Los precios del petróleo crudo han mostrado una tendencia alcista significativa en los últimos días. El WTI cotiza a $86.39, mientras que el petróleo Brent encuentra compradores a $92.14. Ambos tipos de petróleo han ganado entre un 2.3% y un 2.8%.
Entonces, ¿qué hay detrás de esta subida? Analicemos los acontecimientos de las últimas 24 horas y de la última semana.
Acontecimientos de las últimas 24 horas
Recortes de producción: Los ciberataques dirigidos contra la infraestructura energética en el Golfo de México por parte de EE. UU. y el aumento de la actividad de huracanes en la reg
SinCity
$XTIUSD ‌Los precios del petróleo crudo han mostrado una tendencia alcista significativa en los últimos días. El WTI cotiza a $86.39, mientras que el petróleo Brent encuentra compradores a $92.14. Ambos tipos de petróleo han ganado entre un 2.3% y un 2.8%.
Entonces, ¿qué hay detrás de esta subida? Veamos los acontecimientos de las últimas 24 horas y de la última semana.
Acontecimientos de las últimas 24 horas
Recortes de producción: Los ciberataques dirigidos contra la infraestructura energética en el golfo de México por parte de Estados Unidos y el aumento de la actividad de huracanes en la región generaron preocupaciones sobre la oferta.
Demanda inesperada de Japón: El anuncio del Banco de Japón sobre un acuerdo de intercambio de divisas para las importaciones de energía tuvo un impacto positivo en las expectativas respecto a la demanda de petróleo en los mercados asiáticos.
Movimientos de reposición de reservas: Las señales de que el Departamento de Energía de Estados Unidos podría realizar compras para reponer las reservas estratégicas de petróleo respaldaron los precios.
Acontecimientos clave de la última semana
Reunión de la OPEP+: El grupo OPEP+ celebró esta semana una reunión técnica para evaluar las condiciones del mercado. Las señales de la reunión indicaron que los actuales recortes de producción continuarán.
Datos sobre los inventarios: Los datos de la Administración de Información Energética de Estados Unidos mostraron que los inventarios de petróleo crudo disminuyeron más de lo esperado por el mercado la semana pasada. La disminución de los inventarios reforzó la percepción de una fuerte demanda.
Desafíos de producción en Libia: Los problemas técnicos en las instalaciones de producción de Libia provocaron una pérdida de oferta de aproximadamente 300,000 barriles diarios. Esto redujo aún más el ya limitado excedente de oferta mundial.
Aspectos que se deben vigilar a corto plazo
Datos de Estados Unidos: Las solicitudes semanales de subsidio por desempleo y los datos de crecimiento proporcionarán indicios sobre la trayectoria de la demanda de petróleo.
Compras de China: El nuevo paquete de estímulo económico de China podría aumentar las importaciones de energía. Esto podría respaldar al alza los precios.
Decisiones de Japón: Las decisiones de política monetaria del Banco de Japón afectarán el precio del petróleo en yenes.
El mercado del petróleo continúa su tendencia alcista debido a los recortes por el lado de la oferta y a las expectativas optimistas respecto a la demanda. En los próximos días, las señales de la OPEP+ y los datos sobre los inventarios de Estados Unidos serán decisivos para determinar la dirección de los precios.
La información compartida aquí no constituye asesoramiento de inversión. Haz tu propia investigación.
XTIUSD-0,28%
BZ-2,39%
  • 1
$XAGUSD La anatomía de la caída del oro y la plata: la Fed, la geopolítica y la nueva demanda
El mercado de metales preciosos ha estado sometido a una intensa presión vendedora en los últimos días. El oro cotiza con una baja del 0.50% a $4,432, y la plata cae un 0.21% hasta $66.20. Ambos metales intentan recuperarse tras las fuertes pérdidas registradas el viernes.
Señales de la Fed
La principal presión sobre los metales preciosos provino del discurso del presidente de la Reserva Federal, Kevin Warsh, en el simposio de Jackson Hole. Warsh enfatizó que la inflación aún no ha alcanzado el nivel
SinCity
$XAGUSD La anatomía de la caída del oro y la plata: la Fed, la geopolítica y la nueva demanda
El mercado de metales preciosos ha estado bajo una intensa presión vendedora en los últimos días. El oro cotiza con una caída del 0.50%, en $4,432, y la plata baja un 0.21%, hasta $66.20. Ambos metales intentan recuperarse tras las fuertes pérdidas registradas el viernes.
Señales de la Fed
La principal presión sobre los metales preciosos provino del discurso del presidente de la Reserva Federal, Kevin Warsh, en el simposio de Jackson Hole. Warsh enfatizó que la inflación aún no ha alcanzado el nivel deseado y afirmó claramente que la Fed no ha terminado hasta alcanzar el objetivo del 2%.
Estas declaraciones llevaron a los mercados a elevar la probabilidad de una subida de tasas en la reunión de septiembre del 35% al 57-60%. La expectativa de una subida de tasas reduce el atractivo de activos sin rendimiento, como el oro y la plata. El rendimiento de los bonos del Tesoro de EE. UU. a 10 años subió al 4.73%, mientras que el índice del dólar se fortaleció hasta 99.71.
Tensiones geopolíticas
Las recientes tensiones militares entre EE. UU. e Irán han impulsado los precios del petróleo y añadido un nuevo elemento de incertidumbre a los mercados. El WTI subió a $86.39 y el Brent a $92.14, reavivando las preocupaciones sobre la inflación. Los altos precios de la energía dificultan que los bancos centrales flexibilicen la política monetaria.
Nuevas áreas de demanda
Aunque los metales preciosos están bajo presión a corto plazo, están surgiendo nuevas áreas de demanda a medio y largo plazo.
Un movimiento importante de Corea del Sur: Mirae Asset Financial Group planea construir un negocio de activos digitales valorado en 150 billones de wones (aproximadamente $109 mil millones) a través de su plataforma Digital X. Este plan tiene como objetivo tokenizar el oro, la plata y la electricidad. Los activos de clientes de Mirae Asset, valorados en 1.500 billones de wones, constituyen un recurso importante para alcanzar este objetivo.
Movimiento de oro de Turquía: El Banco Central de la República de Turquía llevó a cabo una subasta de swaps de 6 toneladas de oro por liras. Este movimiento demuestra el papel que desempeña el oro en las estrategias de gestión de reservas.
Perspectivas a corto y medio plazo
Desde el punto de vista técnico, el oro experimentó una fuerte caída del 3.2% el viernes. Esta fue la mayor pérdida diaria desde principios de junio. A pesar de ello, el oro ganó aproximadamente un 10% en agosto, registrando su mejor desempeño mensual desde enero.
Los expertos sitúan el rango de $4,300-$4,700 para el oro y de $70-$85 para la plata como escenario base para el próximo periodo. En un escenario optimista, el oro tiene el potencial de subir a $5,000-$5,600 y la plata a $95-120.
Los próximos datos de empleo no agrícola de EE. UU. serán fundamentales para la decisión de la Fed en septiembre. Unos datos débiles podrían reducir las expectativas de subidas de tasas de interés y respaldar a los metales preciosos.
La información compartida aquí no constituye asesoramiento de inversión. Realice su propia investigación.
XAGUSD0,00%
XAUUSD-0,01%
$NVDA #NVIDIAEarnings
Informe de resultados del segundo trimestre fiscal de 2027 de Nvidia: ingresos récord y presión sobre el flujo de caja
En su informe de resultados publicado el 26 de agosto, NVDA superó sus propias previsiones (91 mil millones de dólares), con unos ingresos de 96,2 mil millones de dólares, lo que representa un aumento interanual del 106%. Los ingresos del centro de datos crecieron un 117% interanual, hasta alcanzar 89 mil millones de dólares, y representaron casi la totalidad del total. Los márgenes brutos se mantuvieron en el 75%, mientras que la previsión para el terc
User_any
$NVDA #NVIDIAEarnings
Informe de resultados del T2 de 2027 de Nvidia: ingresos récord, presión sobre el flujo de caja
En su informe de resultados publicado el 26 de agosto, NVDA superó su propia previsión (91 mil millones de dólares) con unos ingresos de 96,2 mil millones de dólares, lo que representa un aumento interanual del 106%. Los ingresos de los centros de datos crecieron un 117% interanual hasta los 89 mil millones de dólares, representando casi la totalidad del total. Los márgenes brutos se mantuvieron en el 75%, mientras que la previsión para el T3 se fijó en el 74%, lo que indica una ligera relajación de los márgenes.
El foco principal estuvo en el flujo de caja: el flujo de caja operativo cayó un 52% intertrimestral y el flujo de caja libre disminuyó un 56%; un aumento de 22,3 mil millones de dólares en las cuentas por cobrar y la acumulación de inventario retrasaron la conversión en efectivo. La deuda a largo plazo aumentó de 7,5 mil millones de dólares a 32,4 mil millones de dólares, con 24,9 mil millones de dólares en préstamos durante el trimestre.
Movimientos estratégicos posteriores a los resultados:
• Asociación estratégica e inversión con participación minoritaria en Cloverleaf Infrastructure, centrada en infraestructura de refrigeración y energía
• Asociación plurianual con SB Energy para el PORTS Technology Campus, con una obligación garantizada de 105 mil millones de dólares por una capacidad de ~4,25 GW, donde OpenAI será inquilino
• CEO Jensen Huang: «Hemos entrado en la era de la infraestructura de IA. Ahora, la propia potencia informática es ingresos».
👉 La historia de crecimiento continúa sin tregua. Sin embargo, el equilibrio que habrá que vigilar en los próximos trimestres será si las cuentas por cobrar y la acumulación de inventario se convierten en efectivo y si la disminución de la previsión de márgenes es permanente. Aunque la acción experimentó una fuerte volatilidad tras el informe de resultados, el impulso de la demanda de centros de datos es el principal factor de apoyo.
DYOR 🔎 NFA ✔️
#NVIDIAEarnings #GateStockInsightsChallenge
#Gate
repost-content-media
NVDA+2,17%
$NVDA 🧐
El movimiento de NVIDIA por 160 mil millones de dólares: revolución del inventario y el suministro
Todos se centraron en los ingresos récord de 96 mil millones de dólares del estado financiero, pero la verdadera bomba fueron las cifras de suministro e inventario
En el estado financiero del segundo trimestre de NVIDIA, la atención se centró en los ingresos récord de 96,2 mil millones de dólares. Sin embargo, dos datos ocultos en lo más profundo de los estados financieros revelan la verdadera magnitud del movimiento estratégico de la empresa.
Enorme salto en las obligaciones de suminis
User_any
$NVDA 🧐
El movimiento de NVIDIA de 160 mil millones de dólares: revolución del inventario y el suministro
Todos se centraron en los ingresos récord de 96 mil millones de dólares del estado financiero, pero la verdadera bomba fueron las cifras de suministro e inventario
En el estado financiero del segundo trimestre de NVIDIA, la atención se centró en los ingresos récord de 96,2 mil millones de dólares. Sin embargo, dos datos ocultos en lo más profundo de los estados financieros revelan la verdadera magnitud del movimiento estratégico de la empresa.
Enorme salto en las obligaciones de suministro
En un trimestre, las obligaciones de suministro aumentaron de 119 mil millones a 279 mil millones de dólares. Esto representa 160 mil millones de dólares netos en nuevos compromisos, un 66% más que los ingresos de un solo trimestre. De esta cantidad, 92 mil millones de dólares se pagarán este año fiscal, mientras que el resto se distribuirá en los próximos dos años.
Cambio sorprendente en la dinámica del inventario
El cambio en las partidas de inventario demuestra claramente la estrategia de producción de NVIDIA. El inventario de materias primas aumentó de 3,8 mil millones de dólares en enero a 11,3 mil millones, casi el triple. El inventario de productos en proceso aumentó a 13,4 mil millones de dólares, mientras que el inventario de productos terminados en envío cayó de 8,8 mil millones a 6,9 mil millones. Esto demuestra que la empresa vende inmediatamente lo que produce, pero ha acumulado niveles récord de materias primas para la producción futura.
Dinámica de los márgenes y previsiones futuras
El margen bruto se mantuvo estable en el 75%, mientras que la empresa pronosticó un 74% para el próximo trimestre. Esto marca el primer descenso intencional del margen en el ciclo actual. Las principales razones citadas para el descenso son el aumento de los precios de la memoria y el proceso de transición a la plataforma Rubin.
La visión estratégica detrás del movimiento
En el centro de todos estos compromisos se encuentra la clara visión del CEO Jensen Huang: «Estos sistemas ya no son PC ni teléfonos, son activos generadores de ingresos». NVIDIA considera que el capital y la infraestructura son las únicas limitaciones que obstaculizan la demanda y está trabajando para eliminar este cuello de botella con todas sus herramientas financieras.
Ecosistema en crecimiento
Con los movimientos estratégicos anunciados después del informe de resultados, la empresa está construyendo un ecosistema masivo en el triángulo de «financiación + cadena de suministro + software». La garantía de 105 mil millones de dólares a SB Energy, la inversión de cientos de millones de dólares en Cloverleaf y la adquisición de Hugging Face por 12,9 mil millones de dólares destacan como pasos concretos de esta estrategia.
Indicadores críticos que hay que vigilar
El indicador más crítico que los inversores deberán observar en el próximo periodo será la velocidad a la que estas obligaciones de suministro se conviertan en efectivo. Además, será decisivo para la salud del flujo de caja de la empresa que la tendencia de 60 días del DSO en las cuentas por cobrar continúe. Con estos movimientos estratégicos, NVIDIA no solo está satisfaciendo la demanda actual, sino que también está tomando medidas para asegurar el crecimiento futuro.
DYOR 🔎 NFA ✔️
#NVIDIAEarnings #GateStockInsightsChallenge
repost-content-media
NVDA+2,17%
  • 1
La invasión silenciosa de NVIDIA: expandiendo su reino mediante la adquisición de rivales
El verdadero movimiento de NVIDIA más allá de las cifras de ingresos: una estrategia para convertir a los rivales en «amigos»
Mientras todos se centraban en los ingresos récord de NVIDIA, de 96,2 mil millones de dólares, en su informe de resultados del segundo trimestre, el verdadero movimiento estratégico de la empresa está ocurriendo mucho más allá de los estados financieros. NVIDIA continúa expandiendo su ecosistema mediante la adquisición de rivales o la formación de alianzas estratégicas.
1. Hugging
User_any
La invasión silenciosa de NVIDIA: expande su reino adquiriendo rivales
El verdadero movimiento de NVIDIA más allá de las cifras de ingresos: una estrategia para convertir a sus rivales en «amigos»
Mientras todos se centraban en los ingresos récord de NVIDIA, de 96,2 mil millones de dólares, en su informe de resultados del segundo trimestre, el verdadero movimiento estratégico de la empresa está ocurriendo mucho más allá de los estados financieros. NVIDIA continúa expandiendo su ecosistema mediante la adquisición de rivales o la formación de alianzas estratégicas.
1. Hugging Face: una adquisición de código abierto por 12,9 mil millones de dólares
Según se informa, NVIDIA está acordando adquirir la plataforma de IA de código abierto Hugging Face por 12,9 mil millones de dólares. Esta será una de las mayores adquisiciones de la empresa hasta la fecha.
Importancia estratégica:
Hugging Face está en el centro del ecosistema de desarrolladores, albergando aproximadamente 3 millones de modelos abiertos y 1 millón de conjuntos de datos. Mientras empresas de código cerrado como NVIDIA, OpenAI y Anthropic desarrollan sus propios chips, NVIDIA pretende conectar a los desarrolladores independientes con su hardware invirtiendo en el ecosistema de código abierto. El precio (86 veces los ingresos anualizados de aproximadamente 150 millones de dólares) sugiere que NVIDIA está realizando esta adquisición para obtener control estratégico, no por los ingresos.
Punto crítico: Hugging Face también es compatible actualmente con chips de AMD e Intel. La mayor incógnita es si la plataforma podrá mantener su neutralidad después de la adquisición.
2. Rebellions: reuniones secretas con la favorita de Corea del Sur
Según Bloomberg, el director ejecutivo de NVIDIA, Jensen Huang, se ha reunido personalmente con la startup surcoreana de chips de IA Rebellions. Las posibilidades incluyen una alianza técnica, una inversión o una adquisición directa.
¿Quién es Rebellions?
La empresa está valorada en 2,3 mil millones de dólares y entre sus inversores se encuentran SK Hynix y Samsung Ventures. Está desarrollando NPU centradas en la inferencia de IA; esto representa un mercado de gran volumen que complementará la fortaleza de NVIDIA en el entrenamiento. También utiliza la fabricación de Samsung en 4 nm, lo que podría abrir una segunda cadena de suministro para NVIDIA además de TSMC.
Riesgo regulatorio: Corea del Sur considera los semiconductores un activo estratégico; el Departamento de Justicia de Estados Unidos también podría examinar el dominio de NVIDIA desde la perspectiva de las normas antimonopolio.
3. El panorama general: la estrategia de «transformar al enemigo»
En 2025, NVIDIA cerró un acuerdo similar con Groq, absorbiendo a su equipo de ingeniería y dejando a la empresa independiente. Ahora está aplicando el mismo patrón con Rebellions y Hugging Face.
La fórmula secreta del director ejecutivo Jensen Huang: en lugar de eliminar a los competidores, hacerlos parte del ecosistema. Esto permitirá:
• Enviar un mensaje a los reguladores: «No estamos monopolizando, estamos cooperando»
• Ampliar la reserva de talento
• Reducir la necesidad de que los clientes busquen alternativas
Nota para los inversores
La empresa anunció un compromiso de realizar inversiones de capital por 18 mil millones de dólares para el ejercicio fiscal 2027. Esto demuestra que NVIDIA está dando pasos decididos para convertirse no solo en un proveedor de chips, sino también en el financiador y arquitecto de todo el ecosistema de IA.
Riesgo a tener en cuenta: la integración de estas adquisiciones y la reacción de la comunidad de código abierto serán los puntos más críticos que habrá que observar en el próximo periodo.
Todas las evaluaciones y comentarios aquí son estrictamente personales y no constituyen en absoluto asesoramiento de inversión.
#NVIDIAEarnings #GateStockInsightsChallenge
repost-content-media
NVDA+2,17%
SK Hynix+0,43%
TSM+2,75%
AMD-0,29%
INTC-2,55%
$SKHYNIX #SKHynixSurgesOver5%
Los resultados de NVIDIA impulsan Asia: suben los gigantes surcoreanos de los semiconductores
SK Hynix sube más de un 5% y Samsung más de un 3%; el KOSPI se acerca a 7.000
Los resultados de NVIDIA del segundo trimestre del año fiscal 2027 sacudieron no solo al mercado estadounidense, sino también al mercado global de semiconductores. Durante el horario de negociación asiático, los principales fabricantes surcoreanos de memoria se dispararon tras los resultados de NVIDIA, mejores de lo esperado, y sus sólidas previsiones.
En la apertura, las acciones de SK Hynix
User_any
$SKHYNIX #SKHynixSurgesOver5%
Los resultados de NVIDIA encienden Asia: suben los gigantes surcoreanos de los semiconductores
SK Hynix sube más de un 5% y Samsung más de un 3%; el KOSPI se acerca a 7.000
Los resultados de NVIDIA del segundo trimestre del ejercicio fiscal 2027 provocaron conmoción no solo en el mercado estadounidense, sino también en el mercado mundial de semiconductores. Durante el horario de negociación asiático, los principales fabricantes surcoreanos de memoria se dispararon tras los resultados de NVIDIA, mejores de lo esperado, y sus sólidas previsiones.
En la apertura, las acciones de SK Hynix ganaron más de un 5%, mientras que Samsung Electronics subió más de un 3%. Este impulso llevó al índice KOSPI a subir aproximadamente un 3%, acercándolo al nivel de 7.000.
Efecto NVIDIA: resultados mejores de lo esperado
Los ingresos trimestrales anunciados por NVIDIA, de 96,2 mil millones de dólares, superaron ampliamente las expectativas del mercado, de 92,2 mil millones de dólares. Los ingresos de los centros de datos superaron las expectativas y alcanzaron los 89 mil millones de dólares, mientras que el beneficio por acción también superó las estimaciones, situándose en 2,22 dólares. Las previsiones de la empresa, que apuntan a un crecimiento de aproximadamente el 70% para el ejercicio fiscal 2028, superaron ampliamente la expectativa del mercado, de alrededor del 45%.
Estos sólidos resultados se interpretaron como una señal directa de demanda para los fabricantes de memoria de Asia. SK Hynix y Samsung son proveedores clave de memoria de alto ancho de banda (HBM) utilizada en los chips de IA de NVIDIA.
Una nueva era en el mercado de la memoria
Los resultados de NVIDIA también ponen de relieve la dinámica del sector de la memoria. El apetito inversor de billones de dólares por la infraestructura de IA está provocando importantes aumentos en los precios de la memoria. Fabricantes como SK Hynix y Samsung han aumentado su poder de fijación de precios debido a que la demanda supera la oferta. Los analistas sugieren que las restricciones de oferta en el mercado de la memoria podrían continuar hasta 2027, creando un entorno favorable para los principales fabricantes.
Los mercados asiáticos suben y recuperan la confianza
La subida del índice KOSPI refleja no solo el optimismo hacia el sector de los semiconductores, sino también la confianza generada por los resultados de NVIDIA. Los inversores, anteriormente preocupados por la liquidación de posiciones en semiconductores en Estados Unidos y la prolongada tendencia bajista de NVIDIA, han comenzado a tomar posiciones ante el sólido balance financiero y las previsiones.
En particular, la recuperación de las acciones surcoreanas de semiconductores destaca como resultado del contundente mensaje de NVIDIA sobre la demanda de IA. Los acontecimientos específicos de cada empresa, como las recompras de acciones de Samsung y SK Hynix, también tuvieron un impacto positivo en el índice.
#NVIDIAEarnings #GateStockInsightsChallenge
DYOR 🔎 NFA ✔️
repost-content-media
#GateStockInsightsChallenge $MRVL ‌Marvell (MRVL) Análisis especial: ¿el ganador silencioso de la guerra de la IA?
MRVL anuncia hoy los resultados del segundo trimestre del FY2027: las expectativas del mercado apuntan a 2710 millones de dólares de ingresos y 0,93 dólares de beneficio por acción
Marvell Technology anunciará sus resultados del segundo trimestre del año fiscal 2027 tras el cierre del mercado el 27 de agosto. Wall Street espera que la empresa registre aproximadamente 2710 millones de dólares de ingresos (un aumento interanual del 35%) y un beneficio por acción ajustado de 0,93 d
User_any
#GateStockInsightsChallenge $MRVL ‌Análisis especial de Marvell (MRVL): ¿la ganadora silenciosa de la guerra de la IA?
MRVL anuncia hoy los resultados del segundo trimestre del FY2027: el mercado espera 2,71 mil millones de dólares de ingresos y 0,93 dólares de beneficio por acción
Marvell Technology anunciará sus resultados del segundo trimestre del año fiscal 2027 tras el cierre del mercado el 27 de agosto. Wall Street espera que la compañía reporte aproximadamente 2,71 mil millones de dólares de ingresos (un aumento interanual del 35 %) y un beneficio por acción ajustado de 0,93 dólares (un aumento interanual del 39 %). El precio objetivo promedio a 1 año entre los analistas es de 269 dólares; la estimación más optimista es de 400 dólares y la más pesimista, de 195 dólares. La acción ha subido un 225 % en el último año y ha alcanzado una capitalización de mercado de 218 mil millones de dólares.
1. La estrategia del «legado de Intel»: ¿por qué Marvell es diferente?
En lugar de ser un «gigante único» como NVIDIA y AMD, Marvell se distribuye en 5 motores de crecimiento de IA distintos. Esta estrategia posiciona a la compañía en diferentes niveles del ecosistema de la IA:
Óptica de expansión horizontal: A medida que se expanden los clústeres de IA, la necesidad de conectividad óptica aumenta exponencialmente. Marvell es un proveedor esencial de estas conexiones entre centros de datos.
Óptica de expansión vertical: Los modelos de IA más grandes requieren un mayor ancho de banda para la comunicación entre chips. Las soluciones de Marvell en este ámbito desempeñan un papel importante a la hora de superar los cuellos de botella de rendimiento.
Interconexión de centros de datos: Las soluciones de interconexión de centros de datos (DCI) constituyen una parte significativa de los ingresos de Marvell.
Conmutación Ethernet: Las soluciones de conmutación Ethernet, que forman la columna vertebral de las redes de IA, son una de las áreas tradicionalmente fuertes de Marvell.
Silicio personalizado (ASIC): Los servicios de diseño de aceleradores de IA personalizados para hiperescaladores son el segmento de más rápido crecimiento de Marvell.
El CEO Matt Murphy declaró: «Nuestra actividad de diseño de IA personalizado se encuentra en máximos históricos. El equipo de Marvell está trabajando actualmente en más de 50 nuevas oportunidades con más de 10 clientes».
2. Adquisición de Celestial AI: una revolución silenciosa
La adquisición de Celestial AI, anunciada en el tercer trimestre del año fiscal 2026, se describe como un punto de inflexión en la estrategia de expansión vertical de Marvell.
Implicaciones técnicas: A medida que crecen los modelos de IA, la velocidad de conectividad dentro del chip se convierte en el cuello de botella más crítico para determinar el rendimiento. La tecnología de conectividad óptica de Celestial AI podría otorgar a Marvell una ventaja técnica frente a Broadcom en este ámbito.
Punto crítico: La compañía logró cifras récord de nuevos diseños en el año fiscal 2026. Esto proporciona una «visibilidad» que garantiza ingresos para los próximos 2-3 años. El CEO Murphy declaró que lograron 5 mil millones de dólares en nuevos diseños en el FY2026, lo que proporciona una base sólida para el crecimiento futuro.
3. Marvell frente a Broadcom: el curso de la guerra de los ASIC
El mayor competidor de MRVL es Broadcom (AVGO). Ambas producen chips de IA personalizados (ASIC) para hiperescaladores. Examinemos las diferencias entre Marvell y Broadcom en cuatro categorías clave:
Criterios - Marvell (MRVL)
• Enfoque principal: Cartera distribuida en 5 motores de IA
• Fortaleza: Integración de óptica + ASIC + conmutación
• Objetivo de crecimiento: Centros de datos +50 % para el FY2027
Criterios - Broadcom (AVGO)
• Enfoque principal: Líder en silicio personalizado, encapsulado 3.5D XDSiP
• Fortaleza: Ecosistema de ASIC más maduro
• Objetivo de crecimiento: Ingresos de IA de 40 mil millones de dólares para el FY2026
La estrategia de «5 motores» de Marvell proporciona diversificación del riesgo, al tiempo que ofrece el potencial de ganar cuota de mercado en cada área frente a la estructura más concentrada de Broadcom.
4. Movimiento en India: inversión de 250 millones de dólares
El 29 de julio de 2026, Marvell anunció que invertiría 250 millones de dólares para ampliar sus instalaciones de Bangalore, en India.
Importancia estratégica:
• India como centro del talento mundial en IA
• Creación de una base de ingeniería fuera de TSMC
• Diversificación geográfica frente a las restricciones comerciales en China
• Aprovechamiento del potencial de crecimiento del mercado indio
5. Riesgos y desafíos
Principales riesgos identificados por los analistas:
1. Valoración elevada: La acción cotiza a casi tres veces (14,40x) el múltiplo P/S del sector (5,06x). Estos niveles indican que las expectativas de crecimiento futuro ya están reflejadas en el precio.
2. Concentración de clientes: Una gran parte de los ingresos está vinculada a unos pocos hiperescaladores. Esto podría provocar importantes descensos de ingresos en caso de perder clientes.
3. Competencia: Broadcom, AMD y Astera Labs desafían a Marvell en todas las áreas. El ecosistema maduro de Broadcom es una ventaja significativa, especialmente en el mercado de los ASIC.
4. Presión sobre los márgenes: La ampliación de la producción de silicio personalizado podría ejercer temporalmente presión sobre los márgenes. Los costes de producción de los nuevos productos pueden reducir los márgenes en las etapas iniciales.
Marvell está posicionada de forma única en la capa de «conectividad» de la infraestructura de IA. Mientras Nvidia aspira a liderar en «computación», Marvell aspira a liderar en «movimiento de datos».
Indicadores clave que habrá que observar en el próximo periodo:
• Impacto del acuerdo de chips personalizados con Google en la cuenta de resultados
• Resultados técnicos y comerciales de la integración de Celestial AI
• Cambio en la cuota de mercado en la competencia con Broadcom
• Tendencia de los márgenes de beneficio bruto
Supervisa la reacción del mercado tras el informe de resultados, especialmente la previsión de ingresos y las directrices sobre márgenes.
Todas las evaluaciones y comentarios aquí son puramente personales y no constituyen en absoluto asesoramiento de inversión.
repost-content-media
$MRVL #GateStockInsightsChallenge
El secreto de Marvell de «un billón de dólares»: el gran salto con la aprobación de NVIDIA
En COMPUTEX 2026, el CEO de NVIDIA, Jensen Huang, subió al escenario y, señalando al CEO de Marvell, Matt Murphy, dijo: «Damas y caballeros, aquí está la próxima empresa de un billón de dólares».
En ese momento, MRVL se disparó un 30 %. Esto no fue un cumplido; fue un respaldo de NVIDIA a Marvell. Las palabras de Jensen Huang fueron el indicio más concreto de la reconfiguración de las dinámicas de poder en el ecosistema de la IA.
1. El acuerdo de 12,2 mil millones de d
User_any
$MRVL #GateStockInsightsChallenge
El secreto de «un billón de dólares» de Marvell: el gran salto con la aprobación de NVIDIA
En COMPUTEX 2026, el CEO de NVIDIA, Jensen Huang, subió al escenario y, señalando al CEO de Marvell, Matt Murphy, dijo: «Damas y caballeros, aquí está la próxima compañía de un billón de dólares».
En ese momento, MRVL se disparó un 30%. Esto no fue un cumplido; fue un respaldo de NVIDIA a Marvell. Las palabras de Jensen Huang fueron el indicio más concreto del reajuste de las dinámicas de poder en el ecosistema de la IA.
1. El acuerdo de 12,2 mil millones de dólares con Google
La bomba del 19 de agosto: Google podría comprar acciones de Marvell por valor de hasta 12,2 mil millones de dólares. El acuerdo cubre chips personalizados (aceleradores de inferencia de IA, almacenamiento y controladores de red) conectados al ecosistema TPU de Google. MRVL se disparó un 10% con esta noticia, mientras que su competidor Broadcom cayó un 5%.
Importancia estratégica: Google ha trabajado con Broadcom durante una década. Ahora está cambiando a Marvell. Este es uno de los acontecimientos más importantes que refuerzan la posición de Marvell en el mercado de chips especializados (ASIC). La estructura del acuerdo también es destacable: Google ha recibido una garantía (warrant) que le otorga el derecho a comprar 58,97 millones de acciones de MRVL a 206,58 dólares cada una. La mayoría de las acciones se obtiene en función del gasto de Google en productos de Marvell. Se abre un tramo de acciones por cada 500 millones de dólares de ingresos elegibles, y este proceso continúa hasta el año fiscal 2033. Esta estructura proporciona a Marvell visibilidad de ingresos a largo plazo, al tiempo que garantiza el suministro de chips especializados a Google.
2. El motor de crecimiento oculto de Marvell: la revolución de la memoria
El 4 de agosto, Marvell anunció una nueva generación de productos para la infraestructura de memoria de IA. Estos productos tienen como objetivo resolver los cuellos de botella de memoria en los centros de datos:
Controlador SSD Bravera SC6: Ofrece el doble de rendimiento que su predecesor con PCIe 6.0. Reduce la latencia de la GPU trasladando las necesidades de caché KV de la IA a los SSD. Esto es fundamental, especialmente para mejorar el rendimiento de inferencia con modelos de lenguaje grandes.
Expansión de memoria Structera X CXL: Permite a los hiperescaladores ampliar la memoria de forma independiente de la computación. Esto proporciona a los operadores de centros de datos una gestión de recursos más flexible.
Memoria óptica compartida Photonic Fabric: Promete un rendimiento de tokens entre 2 y 3 veces superior en los centros de datos existentes al compartir hasta 32 TB de caché KV activa a lo largo de hasta 50 metros. Esta tecnología es fruto de las capacidades de conectividad óptica que Marvell adquirió mediante la adquisición de Celestial AI.
CEO Will Chu: «La infraestructura de IA está pasando ahora de servidores aislados a sistemas en los que la computación, la memoria y la conectividad funcionan de forma fluida». Esta visión da forma a toda la cartera de productos de Marvell.
3. Inversión de 250 millones de dólares en India
El 29 de julio, Marvell anunció una inversión de 250 millones de dólares para ampliar sus instalaciones de Bangalore. Este movimiento tiene tres objetivos estratégicos:
• Diversificación geográfica frente a las restricciones comerciales en China
• Acceso al conjunto mundial de talento en IA
• Establecimiento de una base de ingeniería fuera de TSMC
A medida que India se convierte en uno de los centros mundiales de talento en diseño de semiconductores, Marvell está reforzando su presencia en la región con esta inversión.
4. Precio objetivo: ¿qué dicen los analistas?
Criterio Valor
Precio actual ~243 dólares
Objetivo promedio 269 dólares
Optimista 400 dólares
Pesimista 195 dólares
Rentabilidad anual +226% (último año)
El 75% de los analistas recomienda «COMPRAR». La capitalización de mercado es de 218 mil millones de dólares. Susquehanna mantiene su recomendación de «compra» con un precio objetivo elevado de 265 dólares, mientras que Rosenblatt Securities es aún más optimista, con un precio objetivo elevado de 300 dólares.
5. Expectativas de resultados y riesgos
MRVL publicará hoy sus resultados del segundo trimestre del año fiscal 2027 (27 de agosto). Expectativas:
• Ingresos: 2,72 mil millones de dólares (+35% interanual)
• Beneficio por acción: 0,93 dólares
• Crecimiento del centro de datos: se espera que alcance el 55%
Riesgos clave:
Valoración elevada: La acción cotiza a casi tres veces el múltiplo P/S del sector (14,40x). Estos niveles indican que las expectativas de crecimiento futuro ya están descontadas.
Concentración de clientes: Una gran parte de los ingresos está vinculada a varios hiperescaladores. Podrían producirse descensos significativos de los ingresos si se pierde algún cliente.
Competencia: Broadcom, AMD y Astera Labs están desafiando a Marvell en todos los ámbitos. El ecosistema maduro de Broadcom es una ventaja significativa, especialmente en el mercado de ASIC.
Presión sobre los márgenes: La expansión de los chips de silicio personalizados podría ejercer temporalmente presión sobre los márgenes.
MRVL mostrará hoy con su informe de resultados si puede cumplir estas elevadas expectativas. Se espera que el crecimiento del centro de datos alcance el 55%. Si se logran estas cifras, la prima de valoración estará justificada. De lo contrario, existe el riesgo de una fuerte corrección de la acción, que presenta un múltiplo EV/EBITDA de 54x.
La descripción del CEO de NVIDIA de «compañía de un billón de dólares» demuestra confianza en el potencial de Marvell a largo plazo. Sin embargo, a corto plazo, será decisivo cuánto de este potencial está ya descontado y si el desempeño operativo de la compañía cumple las expectativas.
Todas las evaluaciones y comentarios aquí son puramente personales y no constituyen en absoluto asesoramiento de inversión.
repost-content-media
MRVL-0,41%
NVDA+2,17%
AVGO+2,17%
AMD-0,29%
ALAB+3,47%
$MRVL ‌#GateStockInsightsChallenge Informe posterior a resultados de Marvell (MRVL): no son las cifras de hoy, sino el warrant de 240 tramos de Google
MRVL publicará sus resultados del segundo trimestre del ejercicio fiscal 2027 al cierre del mercado de hoy: Wall Street espera 2710 millones de dólares de ingresos y 0,93 dólares de beneficio por acción.
La propia previsión de la compañía es de 2700 millones de dólares y 0,93 dólares, una diferencia de solo el 0,3%. Durante los últimos cuatro trimestres, MRVL ha superado las expectativas de BPA en un promedio del 0,1%. La posibilidad de una «s
User_any
$MRVL ‌#GateStockInsightsChallenge Informe de resultados de Marvell (MRVL): No son las cifras de hoy, sino el warrant de 240 tramos de Google
MRVL publicará sus resultados del segundo trimestre del ejercicio fiscal 2027 al cierre del mercado de hoy: Wall Street espera 2,71 mil millones de dólares de ingresos y 0,93 dólares de beneficio por acción.
La propia previsión de la compañía es de 2,70 mil millones de dólares y 0,93 dólares, una diferencia de solo el 0,3%. Durante los últimos cuatro trimestres, MRVL ha superado las expectativas de beneficio por acción en un promedio del 0,1%. La posibilidad de una «sorpresa» este trimestre es casi inexistente. La verdadera historia no está en las cifras de hoy, sino en la presentación ante la SEC del 19 de agosto.
Acuerdo con Google: warrant de 240 tramos
Google adquirió un warrant por 58.970.907 acciones de MRVL. El precio de ejercicio es de 206,58 dólares. Las acciones cerraron ayer a 245,12 dólares, lo que significa que Google ya gana un 19% incluso antes de que se consolide un solo tramo.
La parte crucial son las condiciones de consolidación:
• Casi todos los tramos de acciones (57,6 millones de unidades) se consolidarán en 240 cuotas.
• Cada cuota comienza cuando Google compra chips privados de MRVL por valor de 500 millones de dólares.
• 240 × 500 millones de dólares = 120 mil millones de dólares
Esto se parece menos a un contrato con un cliente y más a una «ruta de compra» que Google está estableciendo para MRVL. Y las primeras señales de esta ruta comenzarán a aparecer con la previsión para el tercer trimestre que se dará esta noche. Porque los tramos basados en compras entrarán en vigor en el tercer trimestre del ejercicio fiscal 2027.
Acciones: Recuperación tras la caída
MRVL había caído hasta 163,39 dólares el 29 de julio, el día en que se firmó el acuerdo con Google. Se recuperó tras conocerse el acuerdo y cerró ayer a 245,12 dólares.
• Rentabilidad desde el inicio del año: 179%
• Promedio del sector: 27,5%
• Múltiplo P/S futuro: 14,40x; promedio del sector: 5,06x
• El 75% de los analistas recomienda COMPRAR
• Precio objetivo promedio: 269 dólares
• Más optimista: 400 dólares
Mis 3 escenarios
📈 Escenario alcista:
Ingresos de 2,77 mil millones de dólares o más, previsión para el tercer trimestre por encima de 3,2 mil millones de dólares. El acuerdo con Google está claramente incluido en la previsión y los primeros tramos se están activando. Un PER de 77x sobre los últimos 12 meses es el único resultado que justifica la posición actual de la acción.
➡️ Escenario base:
Ingresos de entre 2,70 y 2,75 mil millones de dólares, previsión para el tercer trimestre de entre 3,0 y 3,1 mil millones de dólares. Se mantiene la previsión por quinto trimestre consecutivo. No se ha confirmado ni refutado nada; el argumento se traslada al Investor Day del 6 de octubre.
📉 Escenario bajista:
Los ingresos se sitúan en el extremo inferior del rango previsto y la previsión para el tercer trimestre está por debajo del consenso de 3,04 mil millones de dólares. El warrant se está convirtiendo en una «historia» en lugar de un «calendario», y el PER de 77x tiene muy poco fundamento.
3 realidades detrás de las cifras
1. Dependencia de China
El 44% de los ingresos del último trimestre procedió de China, frente al 37% de hace un año. La cuota de Estados Unidos cayó del 16% al 7%. Un enorme cambio geográfico en 12 meses.
2. Diferencia entre GAAP y Non-GAAP
El beneficio neto GAAP del último trimestre fue de 34,5 millones de dólares, mientras que el Non-GAAP fue de 718 millones de dólares: una diferencia de 20x. La mayor parte de esta diferencia procede de 193 millones de dólares en remuneración basada en acciones y amortización de compras. El warrant de Google añadirá un nuevo elemento a este panorama.
3. Nuevo director financiero
Dan Durn fue nombrado director financiero en junio; la previsión de hoy corresponde a su primer trimestre completo en el cargo. El anterior director financiero, Willem Meintjes, se marchó después de 10 años para pasar tiempo con su familia.
El negocio de chips personalizados ya no es un juego de «ganar diseños», sino de «financiación». NVIDIA movilizó de la noche a la mañana 500 mil millones de dólares de capital de terceros. MRVL, mientras tanto, negoció el 7% de sus acciones a cambio del calendario de compras de un cliente. Mismo movimiento, distinto instrumento.
El único indicador que me induciría a error sería que la previsión para el tercer trimestre cayera por debajo de 3,04 mil millones de dólares. El warrant solo tiene sentido cuando llegan los ingresos que lo respaldan. 3,04 mil millones de dólares es el umbral que indica que han comenzado las adquisiciones de Google. Por debajo de esa cifra, esos 240 tramos son solo una historia, no un calendario.
Todas las evaluaciones y comentarios aquí son exclusivamente mis opiniones personales. DYOR 🔎 NFA ✔️
repost-content-media
MRVL-0,41%
NVDA+2,17%
La cuota de Marvell en la tormenta de la IA: entre bastidores de la historia de crecimiento $MRVL
Los analistas esperan un crecimiento de los ingresos del 35% en el segundo trimestre; la fuerte demanda de chips personalizados y soluciones de interconexión está convirtiendo a Marvell en un actor clave en el ámbito de la infraestructura de IA.
Marvell Technology sigue siendo uno de los mayores beneficiarios del auge de los centros de datos de IA. Se espera que los ingresos de la compañía en el segundo trimestre alcancen los 2,7 mil millones de dólares, un aumento aproximado del 35% interanual.
User_any
La participación de Marvell en la tormenta de la IA: entre bastidores de la historia de crecimiento $MRVL ‌
Los analistas esperan un crecimiento de los ingresos del 35% en el segundo trimestre; la fuerte demanda de chips personalizados y soluciones de interconexión está convirtiendo a Marvell en un actor clave del sector de la infraestructura de IA.
Marvell Technology sigue siendo uno de los mayores beneficiarios del auge de los centros de datos de IA. Se espera que los ingresos de la empresa en el segundo trimestre alcancen los 2,7 mil millones de dólares, un aumento aproximado del 35% interanual. El principal motor de este crecimiento es el excepcional rendimiento del segmento de centros de datos. En el primer trimestre, los ingresos de los centros de datos alcanzaron los 1,83 mil millones de dólares, lo que representó el 76% de los ingresos totales.
Motores de crecimiento: XPU e interconexión óptica
La estrategia de crecimiento de Marvell se apoya en dos pilares principales:
1. Chips de IA personalizados (XPU): el CEO Matt Murphy señala que la empresa está experimentando un nivel récord de actividad en el diseño de chips de IA personalizados. Marvell desempeña un papel fundamental en el diseño de chips que los proveedores de servicios en la nube a hiperescala desarrollan específicamente para sus necesidades. Murphy prevé que el crecimiento en esta área superará el 20% en el año fiscal 2027 y se duplicará en 2028. El objetivo de la empresa para los ingresos por chips propios en el año fiscal 2029 es de 100 mil millones de dólares.
2. Soluciones de interconexión óptica: a medida que crecen los clústeres de IA, el flujo de datos entre chips y servidores se está convirtiendo en un cuello de botella crítico. Las soluciones de interconexión óptica de 800G y 1.6T de Marvell están diseñadas para abordar este problema. Murphy señala que esta línea de negocio está creciendo a una tasa anual superior al 70% y aún tiene potencial alcista.
El impulso de NVIDIA
En COMPUTEX 2026, la declaración del CEO de NVIDIA, Jensen Huang, al referirse al CEO de Marvell, Matt Murphy, «Esta es la próxima empresa de un billón de dólares», cambió fundamentalmente la percepción del mercado sobre Marvell. Este respaldo creó un «efecto NVIDIA», confirmando la importancia de Marvell en el ecosistema de la IA.
Perspectivas futuras
Marvell elevó su objetivo de ingresos a 115 mil millones de dólares para el año fiscal 2027 y fijó un objetivo de 165 mil millones de dólares para 2028. Murphy enfatizó que la historia de crecimiento de la empresa aún se encuentra en sus primeras etapas, afirmando: «Los pedidos relacionados con la IA son extraordinariamente fuertes».
La pregunta clave para los inversores es: ¿cuánto de este crecimiento está ya descontado? Marvell cotiza con una valoración muy superior a la media del sector. El principal foco en el próximo periodo será si la empresa puede cumplir con estas elevadas expectativas.
#GateStockInsightsChallenge #NVIDIAEarnings
Haz tu propia investigación 🔎 No es asesoramiento financiero ✔️
repost-content-media
MRVL-0,41%
NVDA+2,17%