Fermsy

vip
Antigüedad 1.9años
Nivel máximo 0
Creador de Web3
Aún no hay contenido
Los trabajadores solían quedarse en la misma empresa durante 20, 30 e incluso 40 años.
Entonces las empresas cambiaron el acuerdo.
Los ejecutivos recibieron aumentos de millones.
Los accionistas recibieron miles de millones en recompras de acciones.
Mientras tanto, los trabajadores obtuvieron:
• salarios estancados
• mayores costos de atención médica
• menos prestaciones
• despidos
• jornadas más largas
Entonces las empresas se preguntaron:
«¿Por qué los trabajadores ya no son leales?»
Porque la lealtad es una vía de doble sentido.
No puedes seguir recortando las prestaciones de alguien, supri
Nadie te prepara realmente para lo que ocurre cuando tus padres envejecen.
No es la parte emocional. Es la parte financiera.
Una residencia de ancianos puede costar miles de dólares cada mes.
Es posible que Medicare no cubra los cuidados a largo plazo que tu familia realmente necesita.
Así que alguien tiene que pagar.
Tal vez el dinero salga de los ahorros de tus padres.
Tal vez salga de su cuenta de jubilación.
Tal vez salga del dinero que esperabas heredar.
¿Y si se quedan sin dinero?
Se convierte en tu problema.
Empiezas ayudando con las facturas. Luego con la compra. Después con los gastos
Puedes trabajar 40 horas a la semana, presentarte todos los días, evitar comer fuera, cancelar suscripciones, comprar en oferta y aun así sentir que no llegas a fin de mes.
Si ganas $18 por hora, tus ingresos brutos mensuales rondan los $3,100.
Ahora descuenta los impuestos.
Después paga más de $1,500 de alquiler.
Añade el pago del auto, el seguro, la gasolina, los alimentos, los servicios públicos, la factura del teléfono y todo lo demás que implica simplemente existir.
Y ni siquiera hemos hablado del cuidado infantil, las facturas médicas, los préstamos estudiantiles, las tarjetas de crédito
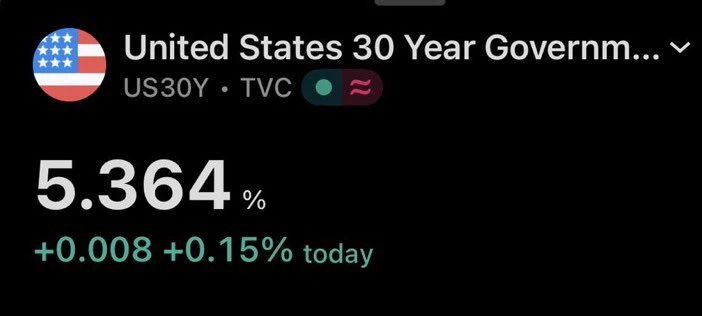
Acabo de darme cuenta de que, si tuvieras $11m sin hacer nada, solo los bonos del Tesoro a 30 años te pagarían ~$600k al año, garantizado, durante los próximos 30 años.
Sin trabajo. Sin estrés. Sin intentar calcular el momento del mercado.
¿Por qué alguien con esa cantidad de dinero haría literalmente cualquier otra cosa?
(Además, ¿por qué «simplemente tener $11 millones» puede ser el punto de partida para un consejo financiero que nadie más puede usar?)
post-image
Un tipo de mi gimnasio dejó de aparecer hace unos meses. Me lo encontré la semana pasada y me dijo que su hija tiene una enfermedad autoinmune rara.
7 meses. Eso es lo que tardó en consumir 15 años de ahorros. Nunca tuvo deudas. Un negocio que construyó desde cero. Un fondo universitario para ella, intacto desde que nació.
Se acabó. No por una cirugía. No por nada experimental. Solo por el costo mensual del único medicamento que la mantiene estable, después del seguro, después de las apelaciones, después de que se lo rechazaran dos veces y tuviera que luchar para obtener la aprobación por escr
Mi primo gana $110k como gerente de marketing. En la cena se quejó de que "apenas llega a fin de mes".
Su mes real:
• Latte de leche de avena de $6, todas las mañanas
• Arrendamiento de $780 al mes por un $58k SUV
• Apartamento de $2,400 al mes en el centro, con una vista que nunca está en casa para disfrutar
• Ubers a todas partes porque "estacionar es complicado"
Me miró fijamente y dijo: "$110k ya no llega a ninguna parte. La clase media está muerta."
No lo dije en la mesa, pero lo diré aquí:
No tienes un problema de ingresos. Tienes un problema de estilo de vida disfrazado de crisis.
¿Me e
No entiendo el atractivo de una pensión.
Le das a una empresa 30 años de lealtad y horas extra no remuneradas
solo para esperar que no quiebre ni la recorte antes de que puedas cobrarla.
Mi fondo indexado no necesita que me quede tanto tiempo en un mismo trabajo para seguir pagando 🙂
Mi vecino pasó por aquí esta semana.
"Oye, ¿a ti también te subió el seguro? La mía me envió una carta diciendo que el techo es «demasiado viejo», aunque nunca ha tenido goteras. La nueva cotización llegó a $4,800, frente a los $2,100 del año pasado. Parece que nos están dejando fuera a propósito."
Tiene 71 años. Vive de la Seguridad Social. Lleva en esa casa desde 1989. La terminó de pagar hace más de una década.
Ahora está atrapado entre una factura de $4,800 que no puede evitar y un reemplazo del techo que no puede permitirse, solo para mantener la cobertura de una casa que ya posee por com
Mi tío ahorró cada dólar extra durante 30 años. Condujo la misma camioneta hasta que las puertas se oxidaron por completo. Renunció a todas las vacaciones. Decía que viajaría «cuando las cosas se calmaran».
Le diagnosticaron ELA a los 58 años. Dos años después, falleció.
Los ahorros pagaron la atención domiciliaria que necesitó hacia el final, luego un funeral y después se repartieron entre cuatro hijos que apenas lo recuerdan cuando estaba sano.
Pasó toda su vida preparándose para un futuro que nunca llegó a reclamarlo.
El 95% de los adultos estadounidenses afirma ahora que el país enfrenta una crisis de asequibilidad.
No es el 95% de un partido político. Ni el 95% de un grupo de ingresos.
El 95% de todos.
Eso ya no es un argumento político. Es prácticamente un consenso.
La última vez que tantos estadounidenses coincidieron en algo, tampoco fueron buenas noticias.
Trump acaba de prometer un “dividendo” de $5,000 para cada adulto estadounidense, pero solo si los republicanos ganan las elecciones de mitad de mandato en noviembre.
Costo: aproximadamente $1.35 billones para 270 millones de adultos.
Fuente de financiación: los ingresos arancelarios y los mismos aranceles que la Corte Suprema anuló en gran medida a principios de este año.
Ya se proyecta que el déficit federal alcance los $2.1 billones este año.
Así que la promesa es: pagarte $5,000 con dinero que no está completamente disponible, condicionada a un resultado electoral y sin que todavía se haya
Oracle despidió a 30.000 personas este año. Sus acciones subieron.
Meta está recortando otros 1.000 puestos en su división Reality Labs. Las empresas tecnológicas han anunciado 155.000 recortes de empleo hasta agosto… un 52% más que el año pasado, incluso mientras los despidos generales en otros sectores están en su nivel más bajo en 4 años.
No lo llaman “la economía está mal”.
Lo llaman “mejoras de eficiencia”.
La misma pérdida de empleos. Solo que con una palabra más amable, programada para una llamada de resultados trimestrales.
ORCL-4,62%
META+2,89%
Los salarios subieron un 6% este año.
Solo que no para ti.
Si estás en la mitad superior de quienes más ganan, tu salario creció un 6%. Si estás en la mitad inferior, creció un 1,5%.
Mismo año. Misma inflación. Mismo país.
Los economistas ahora tienen un nombre para esto: la economía en forma de K. Una línea sube. La otra baja. Simplemente dejaron de fingir que es una sola economía.
Los propietarios ya no están vendiendo. Se están convirtiendo en arrendadores por accidente.
Tienen una hipoteca al 3 %. Vender significa renunciar a ella para obtener una al 7 % en la próxima vivienda.
Así que, en lugar de vender, alquilan la casa y no compran ninguna otra.
Cada vivienda que no sale al mercado es una oportunidad menos para un comprador primerizo.
No lo están acaparando a propósito.
Las matemáticas simplemente hicieron que quedarse donde están fuera más rentable que mudarse.
Mi padre boomer me dijo que simplemente esperara hasta los 67 para cobrar la Seguridad Social: «beneficio completo o nada».
De todos modos, se jubiló a los 62, con una pensión que cubría su hipoteca, además de la Seguridad Social anticipada y una casa ya pagada.
Hice las cuentas de esperar hasta los 67.
Beneficio mensual promedio a los 67: $2,000.
Solo el alquiler donde vivo: $1,850.
Trabajó 38 años para recibir un beneficio que apenas cubre el alquiler, en un sistema del que me dice que no me preocupe porque «siempre estará ahí».
No está equivocado. Estará ahí.
Simplemente no será suficiente
¡Es un nuevo mes! 🥳
¿Qué está pasando?
post-image
¡Sí! Es fin de semana 🎉
Buenos días, ded Saratoga, ¿has t
¡Por fin de vuelta!