Bitcoin: titulares a largo plazo muestran señales de MVRV un “reset” más que un pico de ciclo
El MVRV ajustado para los
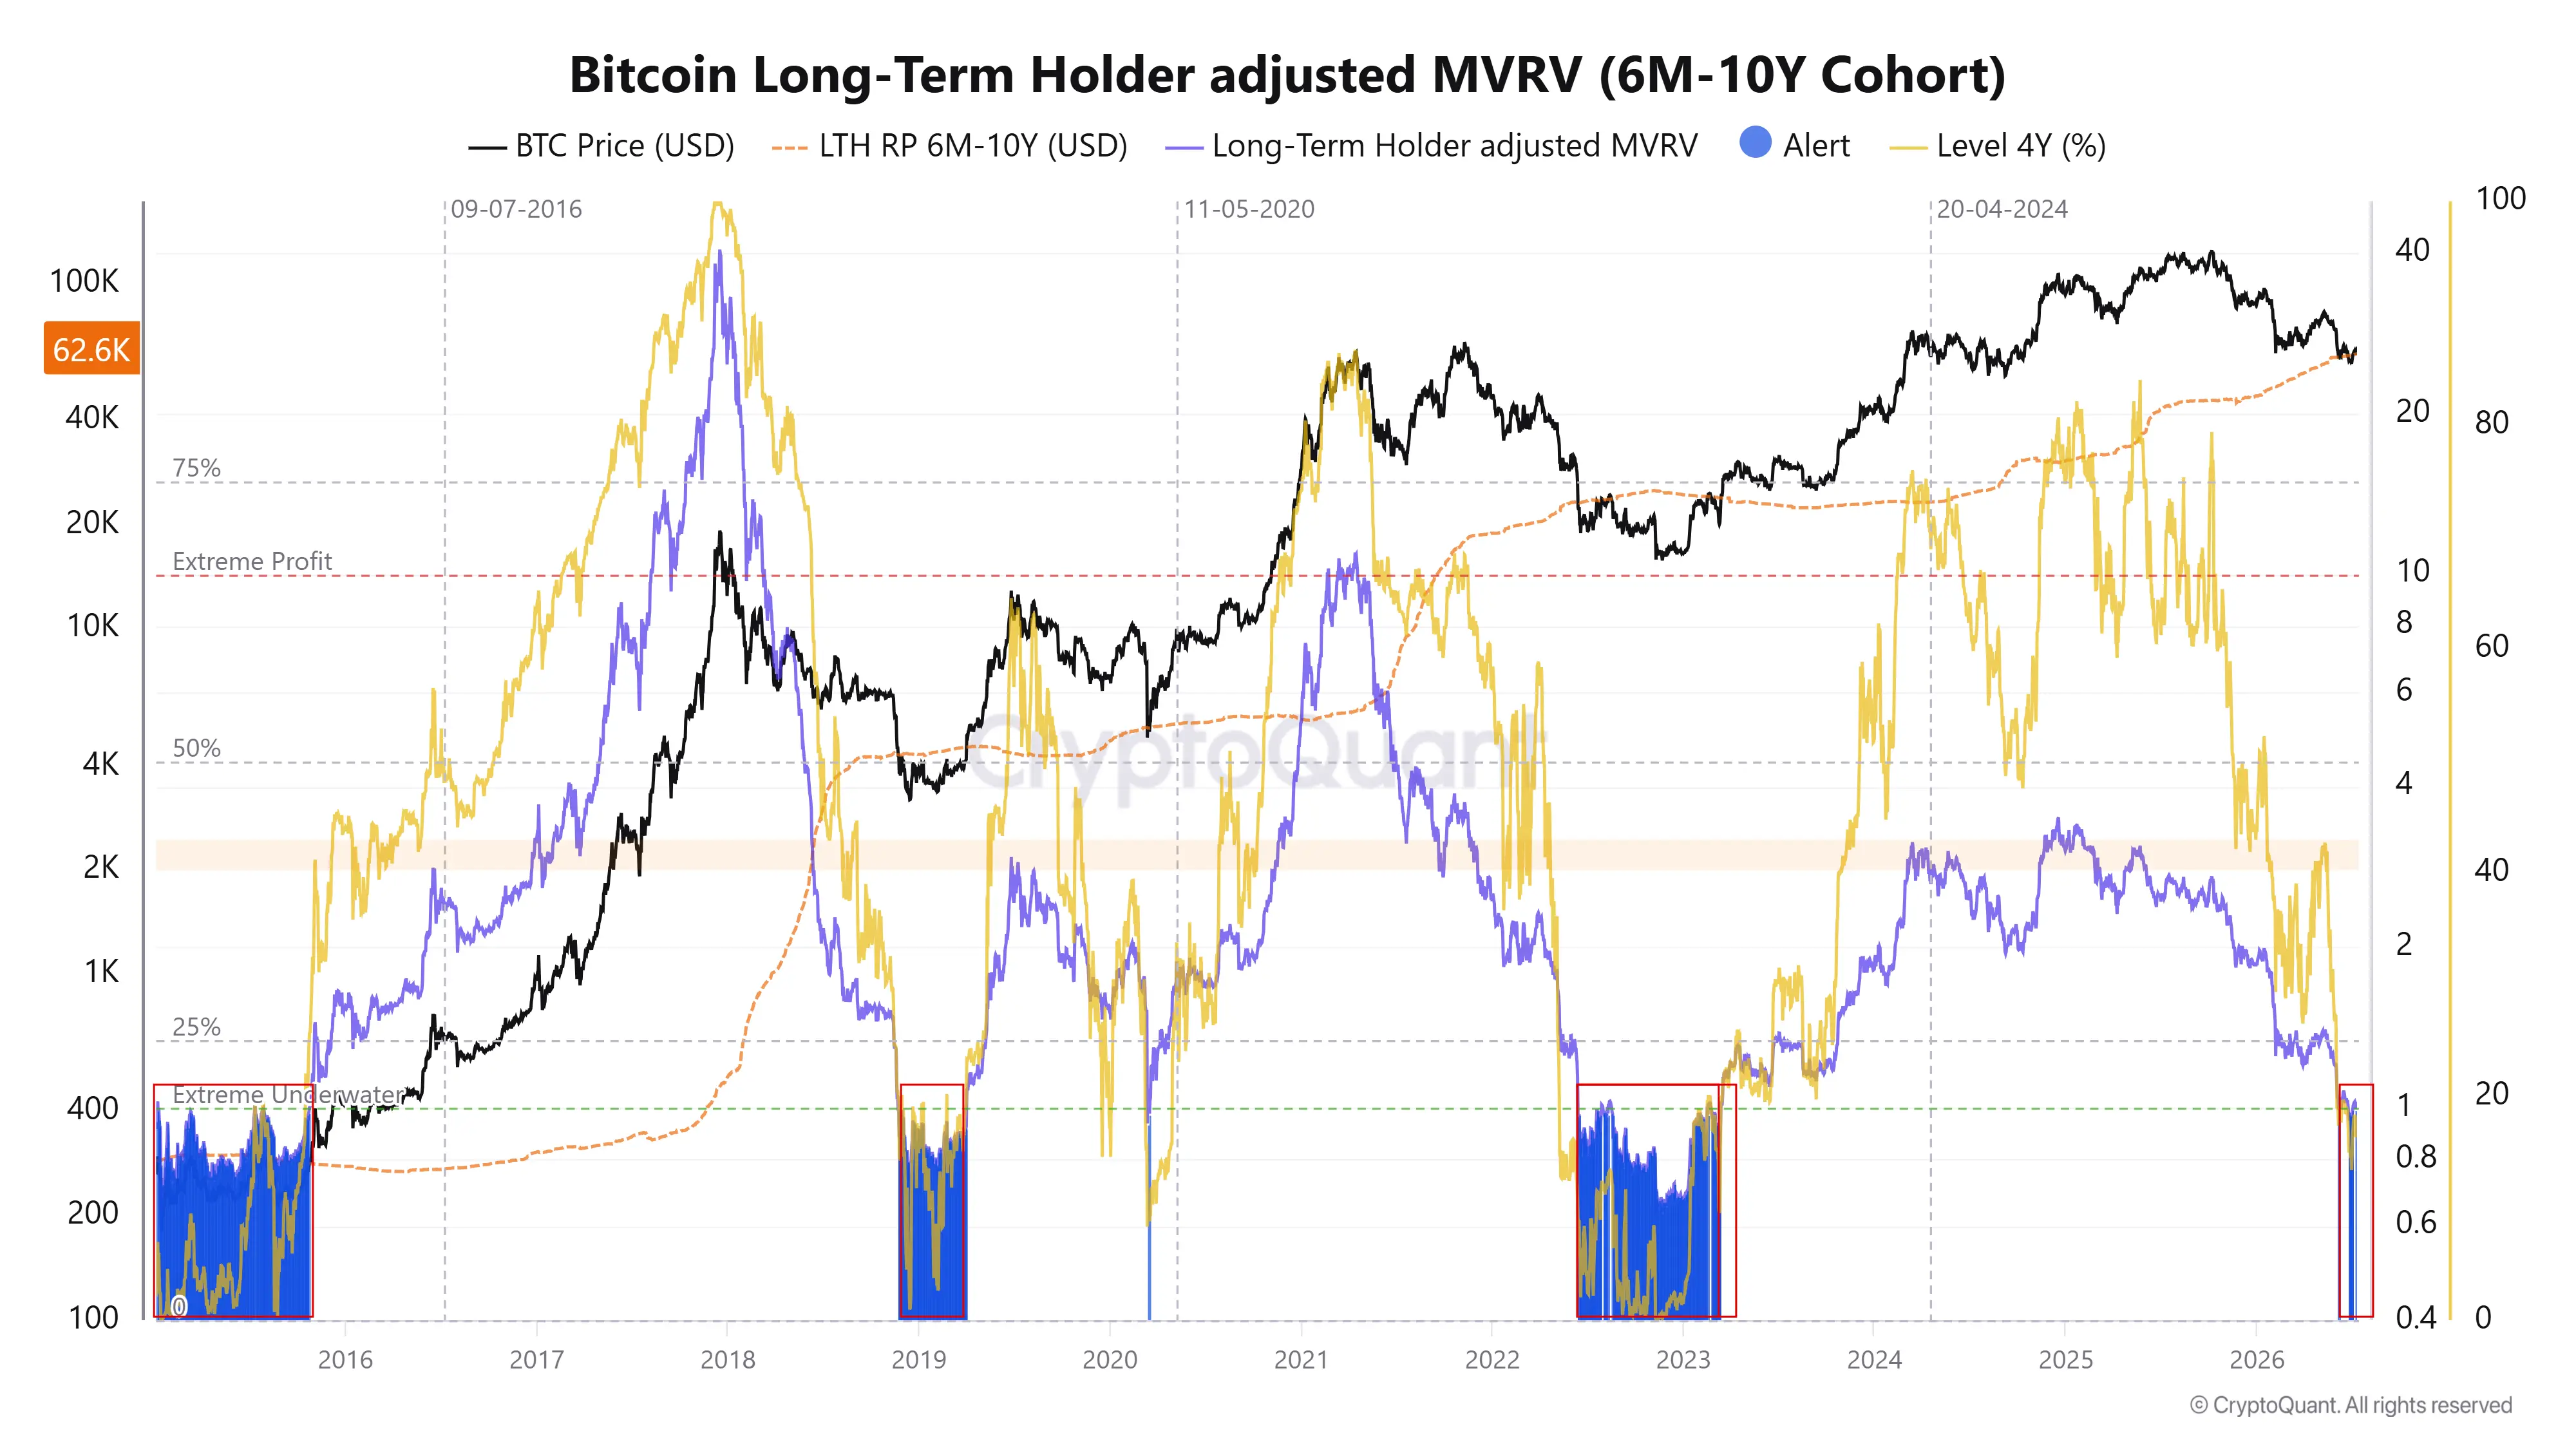
$BTC titulares de Bitcoin a largo plazo en el grupo de 6M–10Y se ha comprimido hacia niveles que históricamente marcaron periodos de reajuste de valoración en lugar de distribución. A diferencia de los picos anteriores de ciclo de 2017 y 2021, el indicador sigue muy por debajo de la zona de “Beneficio Extremo”, lo que sugiere que los titulares con experiencia no están realizando ganancias con la intensidad que normalmente se asocia con los máximos del mercado. La actividad on-chain continúa reflejando paciencia en lugar de una toma amplia de beneficios.
Otro desarrollo destacable es la cercanía del MVRV ajustado al rango histórico inferior donde los ciclos de mercado previos establecieron zonas de acumulación. Cada gran caída desde 2015 empujó este indicador a un territorio similar antes de que la demanda a largo plazo absorbiera gradualmente la oferta disponible. La lectura actual no implica un cambio inmediato de tendencia, pero sí indica que las ganancias no realizadas entre los titulares maduros se han reducido de forma sustancial, a pesar de que Bitcoin mantiene un precio históricamente elevado.
El precio realizado del grupo de 6M–10Y sigue una tendencia al alza, demostrando que el capital a largo plazo permanece comprometido y está revaluando gradualmente hacia arriba. Esta divergencia entre una base de costo realizada en aumento y un MVRV ajustado en descenso sugiere que la corrección reciente se ha explicado más por un retroceso del precio que por una capitulación generalizada por parte de titulares firmes. Estas condiciones a menudo crean una estructura de mercado más saludable al reducir el exceso especulativo sin debilitar significativamente la propiedad a largo plazo.
El entorno actual parece más coherente con un reajuste de valoración a mitad de ciclo que con la etapa final de un mercado alcista. Mientras los titulares a largo plazo se abstengan de una distribución agresiva y las bases de costo realizadas sigan escalando, la oferta disponible para nuevos compradores permanece estructuralmente restringida. El siguiente movimiento decisivo probablemente dependerá de si la demanda nueva es lo bastante fuerte como para absorber la limitada oferta en circulación y llevar nuevamente la rentabilidad de los titulares a largo plazo a una fase de expansión.