#美股财报季 #英特尔 #作手分析
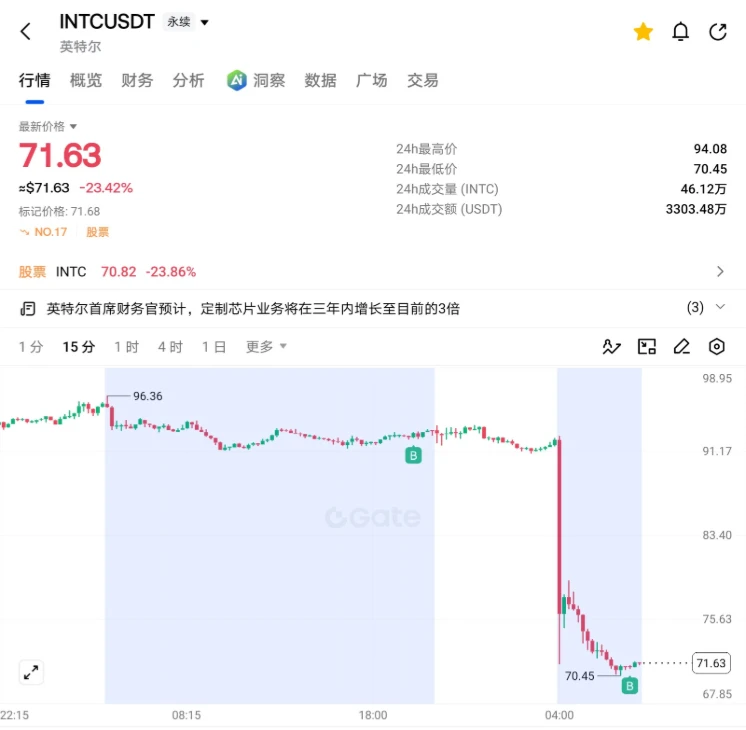
¿El EPS sube un 126%, pero Intel se desploma un 22%? ¿Qué preocupa realmente al mercado?
Esta madrugada, Intel publicó sus resultados financieros del tercer trimestre de 2026. En realidad, las cifras no estuvieron mal: ingresos de 16.500 millones de dólares, un 21% más interanual; EPS ajustado de 0,52 dólares, por encima de los 0,40 dólares previstos por el mercado y un 126% más interanual. Los ingresos del negocio de centros de datos e IA alcanzaron los 7.300 millones de dólares, un 78% más interanual.
Pero ¿por qué el contrato INTC en GATE llegó a caer alrededor de un 22%?
El problema no está en el pasado, sino en el futuro.
Primero, las previsiones para el cuarto trimestre quedaron claramente por debajo de lo esperado: se prevén ingresos de entre 15.000 y 16.000 millones de dólares, por debajo de los aproximadamente 17.070 millones que esperaba el mercado; el EPS ajustado se estima en 0,25 dólares, también por debajo de los 0,43 dólares previstos.
Segundo, la capacidad de producción y la cadena de suministro siguen siendo un cuello de botella. Se prevé que la explosión en una fábrica de Israel afecte a los ingresos durante los próximos dos trimestres. Aunque la demanda de IA es fuerte, Intel todavía no puede satisfacer plenamente la demanda del mercado.
Tercero, el negocio de PC sigue bajo presión y el aumento de los precios de la memoria está elevando el costo de los equipos completos. Al mismo tiempo, la previsión de margen bruto cae del 44,1% en el tercer trimestre al 38% en el cuarto, y la empresa también prevé que no logrará un flujo de caja libre positivo este año.
¿Qué opina el trader?
Creo que los negocios de IA y centros de datos de Intel aún tienen potencial a largo plazo, pero no se pueden ignorar las presiones operativas a corto plazo. Hoy, después de la fuerte caída, aumenté mi posición con una pequeña compra. La idea es intentar aprovechar una posible recuperación tras una caída excesiva, no dar por hecho que este es el suelo.
A continuación, me fijaré sobre todo en si el precio logra estabilizarse, si el rebote puede superar la resistencia a corto plazo y si el precio consigue mantenerse durante un retroceso. Si sigue marcando nuevos mínimos, dejaré de aumentar la posición y volveré a evaluar la situación.
Recuerda: los fundamentales determinan qué nos interesa; la estructura de precios determina cuándo entramos. Que haya caído mucho no significa que esté barato; que los resultados superen las expectativas tampoco significa que la acción vaya a subir.
¿Crees que esta vez la caída de Intel se debe a un impacto negativo a corto plazo o que aún no ha llegado un punto de inflexión en sus fundamentales?
¿El EPS sube un 126%, pero Intel se desploma un 22%? ¿Qué preocupa realmente al mercado?
Esta madrugada, Intel publicó sus resultados financieros del tercer trimestre de 2026. En realidad, las cifras no estuvieron mal: ingresos de 16.500 millones de dólares, un 21% más interanual; EPS ajustado de 0,52 dólares, por encima de los 0,40 dólares previstos por el mercado y un 126% más interanual. Los ingresos del negocio de centros de datos e IA alcanzaron los 7.300 millones de dólares, un 78% más interanual.
Pero ¿por qué el contrato INTC en GATE llegó a caer alrededor de un 22%?
El problema no está en el pasado, sino en el futuro.
Primero, las previsiones para el cuarto trimestre quedaron claramente por debajo de lo esperado: se prevén ingresos de entre 15.000 y 16.000 millones de dólares, por debajo de los aproximadamente 17.070 millones que esperaba el mercado; el EPS ajustado se estima en 0,25 dólares, también por debajo de los 0,43 dólares previstos.
Segundo, la capacidad de producción y la cadena de suministro siguen siendo un cuello de botella. Se prevé que la explosión en una fábrica de Israel afecte a los ingresos durante los próximos dos trimestres. Aunque la demanda de IA es fuerte, Intel todavía no puede satisfacer plenamente la demanda del mercado.
Tercero, el negocio de PC sigue bajo presión y el aumento de los precios de la memoria está elevando el costo de los equipos completos. Al mismo tiempo, la previsión de margen bruto cae del 44,1% en el tercer trimestre al 38% en el cuarto, y la empresa también prevé que no logrará un flujo de caja libre positivo este año.
¿Qué opina el trader?
Creo que los negocios de IA y centros de datos de Intel aún tienen potencial a largo plazo, pero no se pueden ignorar las presiones operativas a corto plazo. Hoy, después de la fuerte caída, aumenté mi posición con una pequeña compra. La idea es intentar aprovechar una posible recuperación tras una caída excesiva, no dar por hecho que este es el suelo.
A continuación, me fijaré sobre todo en si el precio logra estabilizarse, si el rebote puede superar la resistencia a corto plazo y si el precio consigue mantenerse durante un retroceso. Si sigue marcando nuevos mínimos, dejaré de aumentar la posición y volveré a evaluar la situación.
Recuerda: los fundamentales determinan qué nos interesa; la estructura de precios determina cuándo entramos. Que haya caído mucho no significa que esté barato; que los resultados superen las expectativas tampoco significa que la acción vaya a subir.
¿Crees que esta vez la caída de Intel se debe a un impacto negativo a corto plazo o que aún no ha llegado un punto de inflexión en sus fundamentales?