Plaza
Siguiendo
Populares
Noticias
Notificaciones
Perfil

AiPeter

vip
Aún no hay contenido
Nivel máximo VIP 51.0 año(s)
4
Siguiendo
3
seguidor(es)
36
me gusta
¡Tres declaraciones de que dejaría el mercado y tres aciertos precisos! ¿Qué nivel de capacidad de anticipación tiene JS Big Shark?

En los mercados de criptomonedas y de acciones estadounidenses hay muchas personas dispuestas a dar señales de trading, pero ¿cuántas se atreverían a apostar su salida del mercado?

Este año, una persona dejó una profunda impresión en el mercado con tres declaraciones públicas de que lo dejaría.

Se trata del KOL al que siempre sigo: JS Big Shark/JS大鲨鱼@JS大鲨鱼

Repasemos sus tres predicciones más destacadas de este año:

Primera:
ETH-1,26%
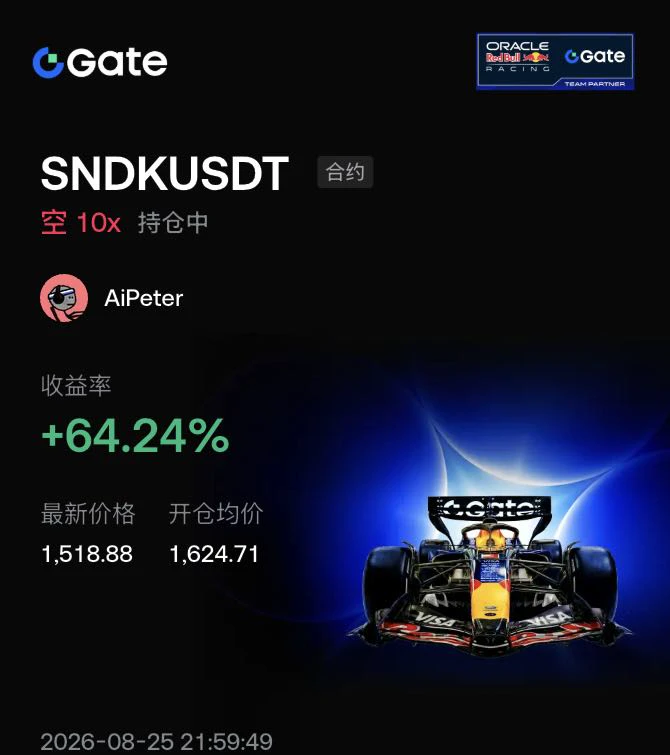
SNDK-15,99%
  • 1
La posición corta en Nvidia alcanzó el objetivo de ganancias tal como se esperaba. ¡Gracias al profesor Gran Tiburón@JS大鲨鱼!
El mercado está muy difícil ahora. El invierno de la realidad y el invierno de los mercados financieros han llegado al mismo tiempo. Lo que debemos hacer es proteger nuestras posiciones y perseverar juntos para superar este momento. El amanecer no está tan lejos.
NVDA-0,35%
¿Qué está pasando hoy con Hype?
#Hype
HYPE+0,24%
¡2200 ya se ha alcanzado!
El tiempo demostrará que el Gran Tiburón no necesita decir más.@JS大鲨鱼
Actualización importante
JsBigShark
Lavado de dinero 1|¿Cómo empieza a lavarse tu dinero una vez que te lo roban y llega a la cadena?
Una vez que el dinero robado llega a la cadena, se divide, se cambia por otras monedas, cruza cadenas y pasa por mezcladores para borrar poco a poco su origen. En este episodio, desglosamos cada paso basándonos en expedientes reales; en la segunda mitad, lo repasamos con palabras que hasta un niño de primaria pueda entender.
$BTC
Aprender
JsBigShark
Lavado de dinero 2|La última milla del lavado de dinero on-chain: ¿cómo se convierte el dinero en efectivo y en qué momento los atrapan?
Por muy limpio que quede el lavado on-chain, al final el dinero tiene que volver a convertirse en efectivo. Casi todos los caminos pasan por varias puertas de entrada, y las fuerzas del orden están apostadas allí. En este episodio explicamos cómo se materializó el dinero en los casos de Lichtenstein y Morgan, y en qué paso dejaron pistas.
$BTC
Serie de alta calidad 3
JsBigShark
Lavado de dinero 3 | ¿Por qué aparecieron 700 millones de dólares en la cuenta del primer ministro de un país? (caso 1MDB)
La tarde del 30 de septiembre de 2009, se enviaron 700 millones de dólares desde Malasia. Según la demanda del Departamento de Justicia de Estados Unidos, el dinero pasó por una empresa fantasma, dio un largo rodeo y finalmente acabó en la cuenta del «Funcionario malasio 1». En este episodio se reconstruye la ruta completa descrita en la acusación y, al final, se repasa todo con palabras sencillas.
$BTC
Segunda edición de altísimo valor
JsBigShark
La entrega anterior de «Cambio de vía de los activos tradicionales» superó los 30 millones de reproducciones en toda la red
En aquella entrega, hablamos de que el capital está cambiando de vía
En esta entrega, hablamos de algo más importante
La IA está pasando de responder preguntas a trabajar en lugar de las personas
Muse solo es una señal
Lo que realmente podría tener que volver a valorarse es la forma de producción del mundo entero
«Cambio de vía de los activos tradicionales II», continúa
¡¡El video de altísimo valor se actualiza de nuevo!!
JsBigShark
La entrega anterior de «Cambio de vía de los activos tradicionales» superó los 30 millones de reproducciones en toda la red
En aquella entrega, hablamos de que el capital está cambiando de vía
En esta entrega, hablamos de algo más importante
La IA está pasando de responder preguntas a trabajar en lugar de las personas
Muse solo es una señal
Lo que realmente podría tener que volver a valorarse es la forma de producción del mundo entero
«Cambio de vía de los activos tradicionales II», continúa
Reducir las transacciones
JsBigShark
La construcción de posiciones para el mercado alcista ya está completa.
Me voy de vacaciones.
Nos vemos en unos días.
Buena suerte a todos.
Ya he hecho suficientes operaciones a corto plazo durante este tiempo.
Al echar cuentas después, me di cuenta de que.
Cada día mirando el mercado, operando largos y cortos, soportando las emociones y la presión.
Al final, quizá no sea mejor que comprar al contado en el fondo del mercado bajista.
Y luego, tranquilamente, aprovechar toda una tendencia para ganar más.
A veces, en el trading, hacer más no significa ganar más.
El dinero de verdad.
Suele venir de atreverse a comprar abajo.
Mantener durante el trayecto.
Y estar dispuesto a vender arriba.
Ahora, dejemos que el mercado siga su curso.
Esperaré a que llegue realmente a la zona alta.
Volveré para ayudar a todos a salir en máximos.
repost-content-media
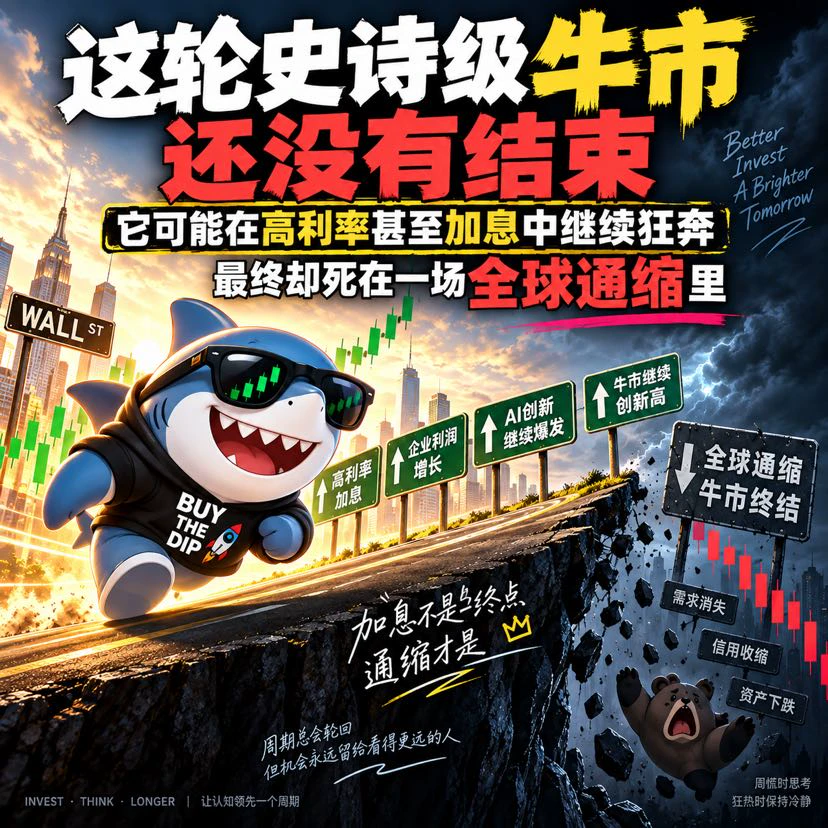
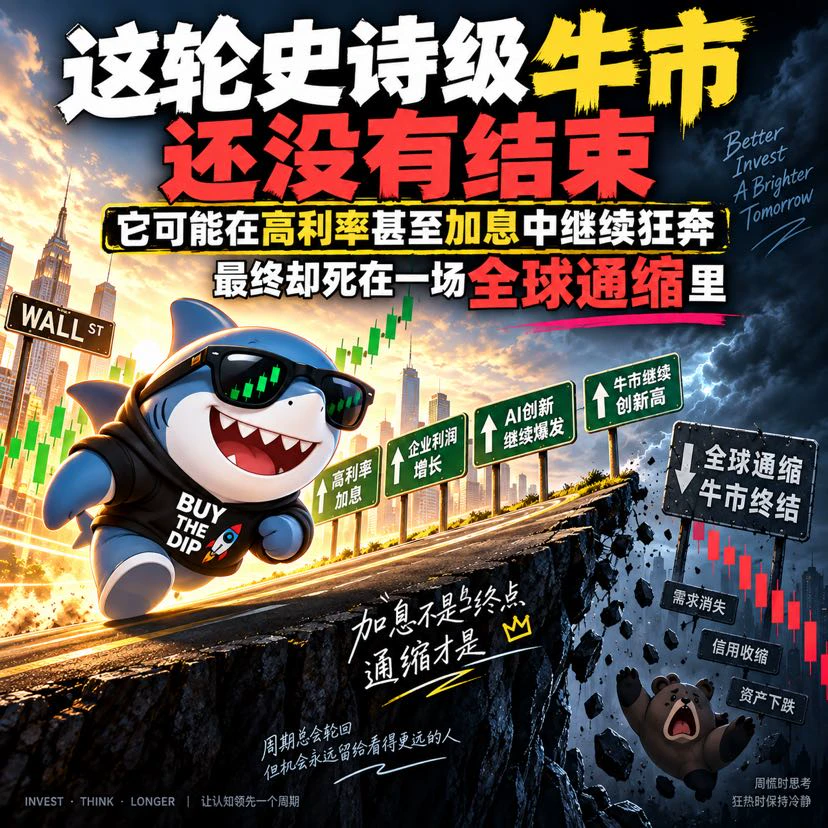
Las subidas de tipos no significan que el mercado alcista haya terminado
JsBigShark
【El pozo dorado se acerca】
La historia ya lo ha demostrado muchas veces.
En 1994, la Fed subió rápidamente los tipos de interés.
Entre 2004 y 2006, realizó 17 subidas consecutivas de tipos.
En 2022, también vivimos la ronda de subidas de tipos más rápida en décadas.
Pero las subidas de tipos, por sí solas, no ponen fin inmediatamente al mercado alcista.
Lo que realmente mata al mercado alcista nunca son las palabras «subida de tipos».
Sino que los tipos altos terminan dañando los beneficios, el crédito y el gasto de capital.
Ahora la Fed ya ha subido los tipos 25 puntos básicos.
A partir de ahora, solo hay que observar realmente tres cosas:
Si el gasto de capital en IA da un giro colectivo.
Si los beneficios empresariales empiezan a revisarse claramente a la baja.
Si aparecen grietas en el mercado crediticio.
Si estas tres cosas no se deterioran al mismo tiempo.
Entonces la próxima gran limpieza podría ser, por el contrario, el mejor punto de partida para el próximo gran movimiento alcista.
El precio cae primero.
El apalancamiento se limpia primero.
El sentimiento entra primero en pánico.
Pero los fundamentales no se deterioran.
Este es el pozo dorado.
Si este paso llega a producirse realmente.
La próxima ronda quizá no sea solo un rebote.
Sino el inicio de un nuevo ciclo de reevaluación de activos para la IA, el almacenamiento, la electricidad, la robótica y la industria aeroespacial. #MU #SNDK #FOMC $BTC ‌$ETH
repost-content-media
El riesgo persiste
JsBigShark
En el mercado actual, cada vez tengo más la sensación de que algo no encaja.
No digo que vaya a desplomarse de inmediato.
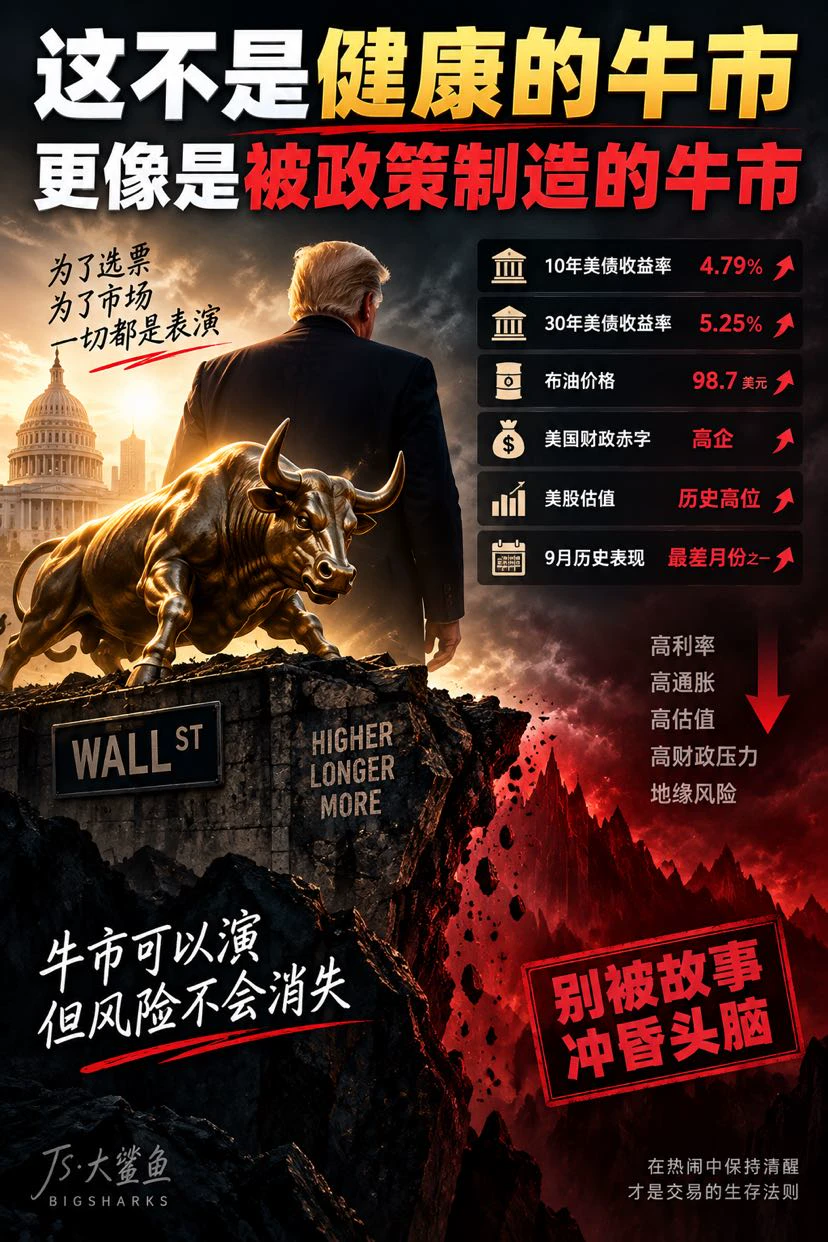
Sino que, al analizar varios indicadores macroeconómicos en conjunto, no parece un entorno en el que los precios deban seguir subiendo sin freno.
Los rendimientos de los bonos del Tesoro estadounidense a 10 y 30 años siguen en niveles elevados.
Los tipos de interés globales a largo plazo han vuelto a repuntar.
El precio del petróleo se mantiene alto.
El déficit fiscal y la presión de emisión de deuda de Estados Unidos siguen aumentando.
Las valoraciones bursátiles ya son muy elevadas.
Además, septiembre es históricamente un mes débil.
En condiciones normales, esta combinación no es favorable para las acciones tecnológicas de alta valoración.
Pero los índices simplemente no logran caer.
¿Por qué?
Porque el mercado ya no está operando únicamente en función de los fundamentales macroeconómicos, sino también de las expectativas de respaldo político, de beneficios de la IA y de que Estados Unidos seguirá manteniendo la prosperidad de los precios de los activos.
Especialmente al acercarse el ciclo de las elecciones de mitad de mandato en Estados Unidos.
Lo que Trump quiere ver, por supuesto, es:
Un mercado bursátil fuerte.
Un empleo estable.
El aumento de las cuentas de pensiones.
Que las empresas sigan invirtiendo.
Que los activos estadounidenses sigan atrayendo capital global.
Por eso, esto se parece más a un mercado alcista prolongado continuamente por las expectativas de política económica.
Atención, hablo de «expectativas de política económica».
No digo que Trump pueda controlar directamente el mercado bursátil, y mucho menos que alguien pueda pulsar un botón para hacer subir los índices.
Lo que realmente sostiene el mercado siguen siendo los beneficios empresariales, el gasto de capital en IA, el estímulo fiscal, los flujos de capital y el apetito por el riesgo.
Pero precisamente ahí está el problema.
El mercado alcista actual es completamente distinto del mercado alcista macroeconómico más cómodo.
Un mercado alcista cómodo debería ser:
Descenso de la inflación
↓
Descenso de los rendimientos de los bonos del Tesoro estadounidense
↓
Descenso de los costes de financiación
↓
Crecimiento de los beneficios empresariales
↓
Expansión de las valoraciones
Ahora, en cambio, tenemos:
Rendimientos de los bonos a largo plazo elevados
+
Precio del petróleo alto
+
Gran presión fiscal
+
Valoraciones elevadas
+
Un enorme gasto de capital en IA
Y después las acciones siguen marcando máximos históricos.
Esta divergencia puede mantenerse durante mucho tiempo.
Incluso puede seguir forzando el cierre de posiciones cortas y marcar nuevos máximos.
Pero necesita beneficios y narrativas cada vez más sólidos para mantenerse.
Por eso, ahora no voy a adoptar una visión bajista solo porque el entorno macroeconómico sea desfavorable.
Al contrario, cuanto más sube un mercado que «no debería subir», más fácil es que termine expulsando por completo a los bajistas.
El momento verdaderamente peligroso será cuando hasta el último bajista empiece a creer en el mercado alcista.
A partir de ahora solo vigilaré tres señales:
¿Podrán los bonos del Tesoro estadounidense a 30 años superar el 5,3% e incluso el 5,5%?
¿Volverán a descontrolarse el precio del petróleo y la inflación?
¿Se desacelerarán por primera vez al mismo tiempo el gasto de capital en IA y la demanda de HBM, DRAM y SSD empresariales?
Especialmente la última.
NVDA es el cerebro de la IA.
MU, SK hynix y SNDK son los termómetros más directos de la demanda de IA.
Mientras los pedidos, los precios y los beneficios de estas empresas sigan creciendo, el mercado todavía tendrá motivos para seguir prolongando la narrativa.
Pero si algún día aparece lo siguiente:
Los bonos del Tesoro estadounidense siguen subiendo
+
Se recorta el CapEx de IA
+
HBM/DRAM/SSD empiezan a enfriarse
+
Los diferenciales de crédito se amplían
Entonces ya no será una corrección normal.
En 2007 tampoco se desplomó el mercado bursátil inmediatamente después de que subieran los tipos de interés.
El verdadero problema es que, después de que los tipos elevados se mantengan durante el tiempo suficiente, finalmente algún punto especialmente frágil ya no logra resistir.
En aquel entonces, lo primero que se resquebrajó fueron el sector inmobiliario y las hipotecas subprime.
En este ciclo, vigilaré el gasto de capital en IA y el mercado crediticio.
Por eso, no se apresuren a adivinar el techo.
Este mercado perfectamente podría seguir subiendo.
Incluso, para mantener las expectativas alcistas, todavía podría producirse una última fase de aceleración muy espectacular.
Pero seguiré disfrutando de las ganancias mientras vigilo la puerta.
Porque el entorno macroeconómico actual no me dice que «vaya a desplomarse de inmediato».
Sino que:
El coste que hay que pagar para que este mercado alcista siga subiendo es cada vez más elevado.
repost-content-media
xPróxima rotación de capital
JsBigShark
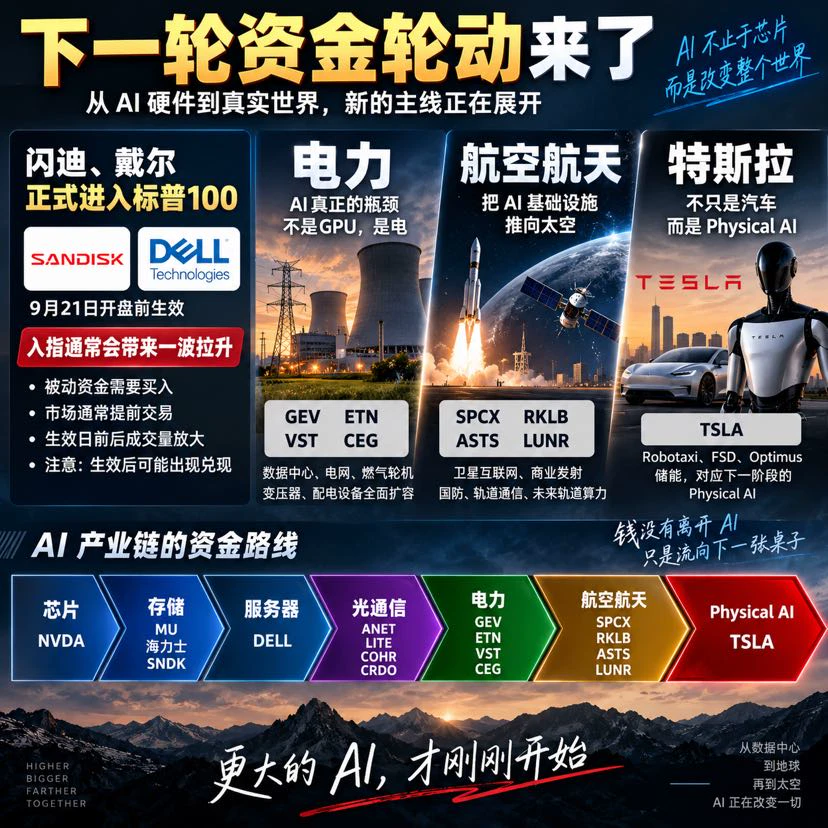
En la próxima ronda de rotación de capital, vigilo especialmente Tesla, el sector aeroespacial y la electricidad.
Además, seguiré vigilando a otros dos viejos conocidos:
SanDisk SNDK y Dell DELL.
Están a punto de entrar en el S&P 100.
La cuestión es muy sencilla.
Después de entrar en el S&P 100, los ETF y fondos pasivos que siguen el índice deben ajustar sus posiciones conforme a las nuevas ponderaciones.
Por eso, desde el anuncio de la lista hasta su entrada oficial en vigor, el mercado suele anticiparse y negociar las expectativas de compra de los fondos pasivos.
Es decir:
Anuncio de la lista
↓
Los fondos activos se adelantan
↓
Los fondos pasivos reajustan sus posiciones
↓
Aumento del volumen negociado alrededor de la fecha de entrada en vigor
Por eso, creo que SNDK y DELL todavía tienen otra ronda de «operativa por inclusión en el índice» que merece la pena vigilar.
Pero lo que realmente hay que vigilar es lo que ocurre después de la entrada en vigor.
Porque el capital que se posicionó por adelantado podría aprovechar la entrada de los fondos pasivos para recoger beneficios.
Por eso, mi estrategia no consiste en perseguir la subida el día de la entrada en vigor.
Sino en aprovechar las expectativas por adelantado y prestar más atención a la recogida de beneficios cuanto más se acerque la entrada oficial en vigor.
De cara a la siguiente fase, veo tres direcciones principales para la próxima ronda de rotación de capital.
Primera: la electricidad.
Lo que realmente le falta ahora a la IA no son solo las GPU, sino también electricidad.
GEV, ETN, VST, CEG.
Segunda: el sector aeroespacial.
SPCX, RKLB, ASTS, LUNR.
La internet por satélite, los lanzamientos comerciales, la defensa y las comunicaciones orbitales, e incluso la futura computación orbital, siguen extendiendo hacia el exterior la infraestructura de la IA.
Tercera: Tesla.
TSLA ya no puede considerarse únicamente una empresa automovilística.
Robotaxi, FSD, Optimus y almacenamiento de energía.
Todo ello representa la Physical AI de la próxima etapa.
Por eso, la ruta del capital que veo es cada vez más clara:
NVDA: chips
↓
MU, SK hynix, SNDK: almacenamiento
↓
DELL: servidores
↓
Comunicaciones ópticas
↓
Electricidad
↓
Sector aeroespacial
↓
TSLA: Physical AI
La entrada de SNDK y DELL en el S&P 100 también es, por sí misma, una señal muy interesante.
El dinero no ha abandonado la IA.
Simplemente está recorriendo toda la cadena industrial en busca del siguiente activo que aún no haya sido valorado por completo.
A corto plazo, vigilo la operativa de inclusión de SNDK y DELL.
En la próxima ronda, vigilo la electricidad, el sector aeroespacial y Tesla.
El capital nunca se detiene.
Simplemente fluye desde los lugares que ya están saciados hacia la siguiente mesa.
repost-content-media
m Compartir bonos del Tesoro de EE. UU.
JsBigShark
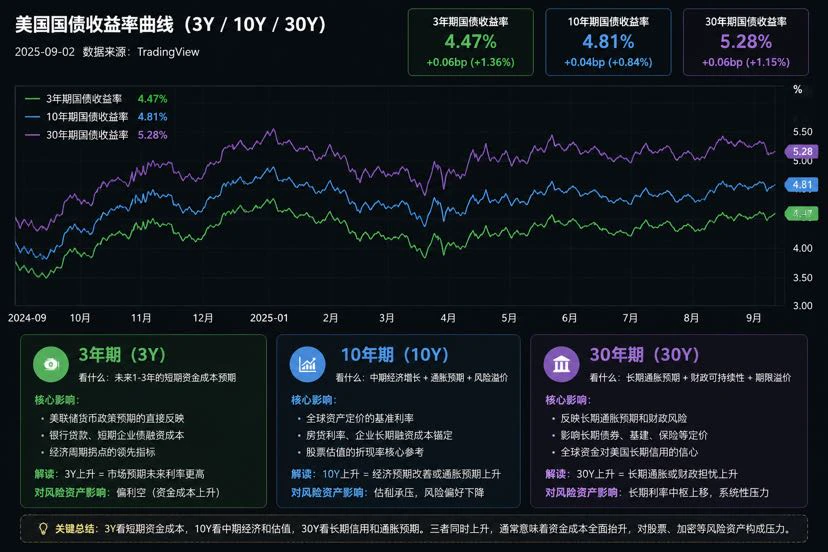
Los bonos del Tesoro de EE. UU. están diciendo al mercado: el dinero cada vez es más caro.
Lo que realmente merece atención últimamente no son solo los gráficos de velas de las acciones estadounidenses y las criptomonedas.
Son los rendimientos de los bonos del Tesoro de EE. UU. a 5, 10 y 30 años.
Mucha gente sabe que el alza de los rendimientos de los bonos del Tesoro de EE. UU. presiona a los activos de riesgo. Pero los tres plazos representan cosas completamente distintas.
5Y mira la financiación empresarial.
10Y mira la valoración de las acciones.
30Y mira el crédito y las finanzas públicas a largo plazo.
5Y es el plazo más cercano al entorno de financiación de las empresas para los próximos años.
Las empresas estadounidenses dependen en gran medida de los bonos corporativos, los préstamos bancarios y otras formas de financiación. Cuando muchas de sus deudas vencen, necesitan pedir nuevos préstamos para pagar las antiguas.
Antes, una deuda al 3% llegaba a su vencimiento. Si el tipo de interés sin riesgo se mantiene elevado, la nueva deuda quizá tenga que ofrecer un 5%, un 6% o incluso más para encontrar compradores.
Que los tipos estén altos durante unos días no supone un gran problema.
Lo realmente letal es que permanezcan altos durante meses o incluso años.
Cada vez más deuda antigua entra en el ciclo de refinanciación → los intereses se comen los beneficios → cae el flujo de caja → se reducen las recompras y la inversión → despidos y venta de activos.
Por eso, un 5Y alto presiona los beneficios y el flujo de caja futuros de las empresas.
10Y es la línea que más vigilo en las acciones estadounidenses.
Es uno de los anclajes de valoración más importantes para los activos de riesgo globales.
Cuando el 10Y está solo al 2%, los fondos están dispuestos a dar a la IA, los semiconductores y las empresas tecnológicas valoraciones de decenas de veces sus beneficios, o incluso superiores.
Cuando el 10Y se acerca al 5%, el mercado tiene que volver a hacer cuentas.
Si comprar bonos del Tesoro de EE. UU. ya ofrece un rendimiento nominal cercano al 5%, ¿por qué asumir una volatilidad del 20% o 30% en acciones para comprar acciones con un PER de decenas de veces?
Por eso, la demanda de IA puede seguir creciendo y los resultados financieros pueden ser buenos, pero las acciones igualmente pueden caer.
Las empresas no han empeorado.
Simplemente, el dinero ya no está dispuesto a pagar precios tan elevados.
Por eso, un 10Y alto golpea las valoraciones.
Lo que realmente me hace estar más alerta es el 30Y.
El 30Y ya no refleja únicamente si la Reserva Federal bajará los tipos en su próxima reunión.
Detrás están el déficit fiscal estructural de Estados Unidos, la oferta de bonos del Tesoro, la inflación, los precios de la energía y el precio al que los fondos globales están dispuestos a seguir prestando dinero a Estados Unidos.
Si el 30Y se mantiene durante mucho tiempo por encima del 5% o incluso sigue marcando nuevos máximos, significa que el mercado está exigiendo una mayor compensación por el riesgo a largo plazo.
Al final, esto se transmitirá a la financiación empresarial a largo plazo, el sector inmobiliario, las hipotecas, las infraestructuras y todo el sistema financiero.
Por eso, un 30Y alto presiona los balances y el sistema crediticio a largo plazo.
Lo verdaderamente peligroso es:
5Y↑ + 10Y↑ + 30Y↑
5Y te dice que el dinero de las empresas es cada vez más caro.
10Y te dice que cada vez es más difícil sostener las valoraciones bursátiles.
30Y te dice que la financiación a largo plazo de todo el sistema financiero también es cada vez más cara.
Si el precio del petróleo sube al mismo tiempo, la cadena estará aún más completa.
Petróleo↑ → presión inflacionaria↑ → menor margen para bajar los tipos → rendimientos de los bonos del Tesoro de EE. UU.↑ → dólar más fuerte → menor liquidez global.
Al final, esto llegará sin duda al mercado de las criptomonedas.
Porque el mercado cripto se alimenta precisamente de la liquidez.
Cuando el dinero es barato.
BTC → ETH → SOL → altcoins.
Los fondos van desbordándose capa a capa hacia lugares de mayor riesgo.
Cuando el dinero empieza a encarecerse, ocurre exactamente lo contrario.
Las altcoins mueren primero → ETH/SOL bajo presión → BTC resiste relativamente mejor → la liquidez sigue empeorando → BTC acaba cayendo para ponerse al día.
Por eso, a veces parece que BTC apenas ha caído, mientras las altcoins ya están diezmadas.
No es que la historia haya terminado de repente.
Es que el nivel del agua empieza a bajar.
Para analizar el mercado en el futuro, basta con recordar algunas cosas.
5Y mira la financiación.
10Y mira la valoración.
30Y mira el crédito a largo plazo.
El dólar mira la liquidez global.
BTC/ETH miran el apetito por el riesgo.
Las acciones pueden seguir marcando nuevos máximos y BTC también puede seguir resistiendo.
Pero si 5Y, 10Y y 30Y siguen marcando nuevos máximos al mismo tiempo.
Seré cada vez más prudente.
Porque los bonos del Tesoro de EE. UU. no te dirán qué día se desplomará el mercado.
Solo te avisarán con antelación de que el dinero cada vez es más caro.
Cuando las refinanciaciones empiecen a vencer de forma concentrada y el apalancamiento empiece a contraerse.
Las acciones sufrirán por las valoraciones.
El mercado cripto sufrirá por la liquidez.
Al final, lo que se destruye es el mismo dinero.
repost-content-media
fEncontré dos operaciones brillantes que hice en su día siguiendo al líder
El anuncio contundente de salida del mercado de ETH en 1500 y la cascada instantánea de zec desde lo alto del pico
Acertar una vez la gran tendencia tiene mucho más sentido que abrir operaciones con frecuencia
Y la precisión del líder al juzgar las tendencias ya no necesita más palabras
Visto ahora, ¡qué irónicas resultan las dudas de entonces!
Hay muchos KOL en este sector; tuve la suerte de seguir al más autorizado en mi corazón
Como siempre digo, el tiempo demostrará quién es el Gran Tiburón [@JS大鲨鱼](gt://mention/LSA
ZEC+1,16%
  • 1
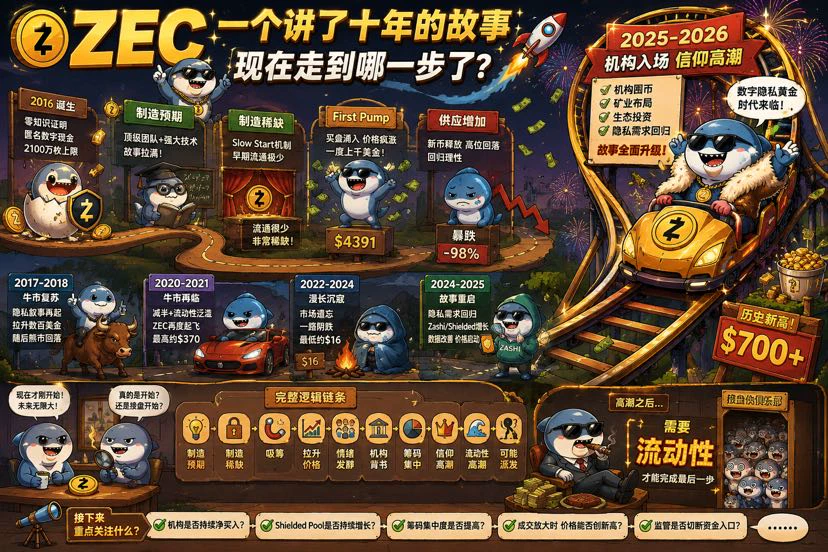
La historia de ZEC
JsBigShark
《ZEC: la gran ballena que ha manipulado ZEC varias veces te dice en qué etapa estamos》
En 2016 nació ZEC.
En aquel momento, el mercado necesitaba una nueva historia.
BTC resolvió la descentralización, pero no la privacidad.
Entonces llegó ZEC.
Un límite de 21 millones de unidades, pruebas de conocimiento cero, efectivo digital anónimo, un destacado equipo de criptografía…
La historia era casi impecable.
Y lo más importante: cuando se lanzó, la cantidad de tokens en circulación era muy pequeña.
Una historia lo bastante grande chocó con una oferta circulante lo bastante pequeña.
El resultado era previsible.
El precio fue llevado rápidamente a un nivel extremadamente exagerado.
Muchas personas conocieron ZEC por primera vez no porque hubieran estudiado las pruebas de conocimiento cero, sino porque:
Se disparó.
Esto es muy importante.
En los mercados financieros, la mejor publicidad nunca es el libro blanco.
Es la subida.
Después de que el precio sube, naturalmente habrá gente que explique por qué vale tanto.
Pero a medida que se minaban más ZEC, la oferta circulante aumentaba y la escasez inicial comenzaba a desaparecer.
El precio también se desplomó.
El primer acto terminó.
Pero la historia no murió.
Llegó el mercado alcista de 2017.
La privacidad volvió a convertirse en una historia.
ZEC volvió a subir.
Terminó el mercado alcista y volvió a caer.
En 2020-2021 volvió a ocurrir.
BTC subió, la liquidez inundó el mercado y el capital volvió a buscar oportunidades en las altcoins.
La historia que llevaba muchos años contándose volvió a salir a la luz:
Si en el futuro todas las transacciones pueden ser rastreadas, ¿acaso la humanidad no necesitará necesariamente un verdadero activo de privacidad?
ZEC volvió a la vida.
El precio volvió a pasar de decenas de dólares a cientos de dólares.
Después terminó el mercado alcista.
Y volvió a ser olvidado por el mercado.
Lo verdaderamente interesante no son estas subidas.
Sino el silencio de 2022-2024.
ZEC cayó sin parar.
En 2024 llegó a valer apenas unos 16 dólares.
Poca gente hablaba de él.
Poca gente creía en él.
Quienes habían entrado a cientos de dólares ya no tenían interés en volver a hablar de la “revolución de la privacidad”.
Llegó el momento más frío para un activo.
Pero visto desde otro ángulo:
Precisamente ese también es el mejor momento para redistribuir las posiciones.
Porque las posiciones realmente baratas nunca aparecen cuando todo el mundo cree en la historia.
Suelen aparecer cuando:
Nadie mira.
Nadie habla.
Nadie está dispuesto a comprar.
Incluso quienes lo critican son demasiado perezosos para hacerlo.
Después comenzó 2025.
ZEC no repitió directamente la historia de hace diez años.
Cambió la forma de contarla.
Antes se hablaba de:
“Efectivo digital anónimo”.
Después se habló de:
“En la era de la IA, la privacidad en sí misma es un activo escaso”.
El espacio para la imaginación era claramente mayor.
Al mismo tiempo, Zashi, Shielded Pool y los datos de uso de la privacidad comenzaron a convertirse en temas de debate del mercado.
Así, por primera vez, la historia tuvo algunos datos que podían cuantificarse.
Entonces el precio comenzó a moverse.
En cuanto el precio se movió, regresó toda la memoria del mercado que llevaba varios años dormida.
Lo realmente interesante de toda la historia viene ahora.
El capital comenzó a entrar.
Apareció Winklevoss Capital.
Cypherpunk Technologies comenzó a crear una ZEC Treasury.
No se limitó a mostrar optimismo de palabra.
Comenzó a comprar ZEC con dinero real.
Y después planteó públicamente un objetivo muy ambicioso:
Acumular finalmente el 5% de la oferta de ZEC.
Cuando el mercado escuchó esta frase, la historia cambió por completo.
Antes, la gente compraba ZEC porque:
“Las monedas de privacidad podrían subir”.
Ahora se convirtió en:
“Las instituciones están compitiendo por un activo de privacidad digital con una oferta limitada”.
Atención.
A partir de aquí, la relación entre el precio y la historia se invirtió.
Al principio:
La historia impulsaba el precio.
Después:
El precio comenzó a demostrar la historia.
A 50 dólares, a nadie le importaba la privacidad.
A 100 dólares, algunos comenzaron a investigar.
A 300 dólares, el mercado empezó a decir que el sector de la privacidad estaba resurgiendo.
A 500 dólares, algunos comenzaron a hablar del oro de la privacidad digital.
Cuanto más sube el precio, más fácil resulta creer la historia.
Este es el aspecto más interesante de los mercados financieros.
Mucha gente piensa:
El precio sube porque los fundamentales mejoran cada vez más.
Pero muchas veces el orden real es:
El precio sube cada vez más, por lo que cada vez más personas empiezan a buscar razones por las que debería ser aún más caro.
En 2026, el juego volvió a subir de nivel.
El capital ya no se conformaba con comprar monedas.
Comenzó a entrar en la minería.
Cypherpunk comenzó a crear capacidad de minado de ZEC.
Así, los tentáculos del capital se extendieron desde el mercado secundario hacia la cadena de suministro:
Comprar monedas.
Acumular monedas.
Invertir en el ecosistema.
Entrar en la minería.
Influir en la nueva oferta.
En ese momento, lo que veía el mercado ya no era una altcoin común.
Sino una historia cada vez más completa:
La oferta es de solo 21 millones.
La demanda de privacidad está regresando.
Shielded Pool está creciendo.
Las instituciones están acumulando monedas.
El capital está entrando en la minería.
La era de la IA necesita privacidad.
Las posiciones son cada vez más escasas.
Las instituciones siguen comprando.
Cuando todas estas cosas se superponen, aparece lo más poderoso:
La convicción.
Y una vez que se forma la convicción, crea una retroalimentación positiva muy atractiva.
El precio sube
↓
Más personas creen que las instituciones están acumulando posiciones
↓
Los titulares están cada vez menos dispuestos a vender
↓
La oferta circulante del mercado disminuye
↓
Hace falta menos dinero para impulsar una subida mayor
↓
El precio sigue subiendo
↓
Los medios y las redes sociales empiezan a debatirlo frenéticamente
↓
Entra nuevo capital
↓
El precio vuelve a subir
Llegados a este punto, ya no hace falta que nadie cuente activamente la historia.
El mercado la contará por sí solo.
Los tenedores hablarán.
Quienes ganen dinero hablarán.
Los KOL hablarán.
Los medios hablarán.
Incluso quienes entren más tarde buscarán activamente más pruebas que demuestren que su compra fue correcta.
Este es el momento de mayor fortaleza de un activo.
Y también el momento en que más hay que estar alerta.
Porque hay una pregunta inevitable en los mercados de capitales:
Si un gran capital adquirió una gran cantidad de posiciones en niveles bajos.
Y finalmente quiere realizar sus beneficios.
¿A quién se las venderá?
La respuesta tiene una sola palabra:
Liquidez.
¿Y cuándo es mayor la liquidez?
Normalmente no cuando el mercado está más aterrorizado.
Precisamente cuando todo el mundo cree más firmemente en la historia.
Por eso la distribución a gran escala no siempre viene acompañada de noticias negativas.
Muchas veces ocurre exactamente lo contrario.
Las noticias positivas no paran.
Los medios informan continuamente.
El precio objetivo sube cada vez más.
El volumen de negociación aumenta cada vez más.
Todo el mundo debate cuánto más puede subir.
Porque solo en ese momento el mercado cuenta con suficientes personas para absorber las posiciones que necesitan convertirse en beneficios.
Así que, si comprimimos los diez años de historia de ZEC, en realidad solo queda esta línea:
Crear expectativas
↓
Crear escasez
↓
Poner en marcha el precio
↓
El precio atrae atención
↓
La atención atrae capital
↓
El capital eleva el precio
↓
El precio refuerza la narrativa
↓
La entrada de instituciones aporta credibilidad
↓
Las posiciones se concentran aún más
↓
La oferta circulante disminuye aún más
↓
El precio se acelera
↓
El mercado desarrolla convicción
↓
Todo el mundo busca razones para una valoración más alta
↓
La liquidez alcanza su punto máximo
↓
Solo entonces podría llegar la distribución
Atención.
Digo “podría”.
Porque todavía no hay pruebas suficientes de que ZEC haya entrado en la fase final de distribución.
Este es también el aspecto que más me interesa estudiar de ZEC ahora.
Ya no me preocupa demasiado si hoy sube un 5% o cae un 10%.
Lo que quiero observar son otras cosas:
Si las instituciones siguen comprando.
Si Shielded Pool sigue creciendo.
Si las posiciones siguen concentrándose.
Si el capital minero sigue entrando.
Si los reguladores han comenzado a cortar las vías de entrada del capital institucional.
Y el punto más importante:
Cuando el volumen de negociación aumenta cada vez más, ¿puede el precio seguir marcando nuevos máximos?
Si algún día aparece un fenómeno muy interesante:
Las noticias son cada vez mejores.
El debate es cada vez más intenso.
El volumen de negociación es cada vez mayor.
Todo el mundo empieza a creer en el futuro de ZEC.
Pero la velocidad de compra institucional empieza a disminuir.
La concentración de posiciones se detiene.
Y el precio ya no puede seguir subiendo pese a un volumen enorme de negociación.
Entonces es cuando realmente me pondría en alerta.
Porque el momento más peligroso del mercado nunca es cuando nadie cree en la historia.
Sino cuando finalmente todo el mundo cree en ella.
En 2016, ZEC vendía expectativas tecnológicas.
En 2017, vendía la revolución de la privacidad.
En 2021, vendía el resurgimiento del mercado alcista.
En 2025, vendía una nueva valoración de la privacidad.
En 2026:
Acumulación institucional, concentración del capital, expansión en la minería, privacidad en la IA, oro de la privacidad digital…
La historia ya está cada vez más completa.
Llegados a este punto, el desenlace de la historia es cada vez más claro.
El mayor problema de ZEC nunca ha sido si tiene valor como activo de privacidad.
Sino si el valor de la privacidad puede entrar en el sistema financiero convencional.
Durante los últimos diez años, ZEC ha podido completar una nueva valoración una y otra vez mediante narrativa, escasez, liquidez del mercado alcista y concentración del capital.
Pero esta vez se enfrenta a algo completamente diferente:
Los reguladores han comenzado a bloquear las vías de entrada de capital.
El marco europeo contra el blanqueo de capitales ya ha incluido directamente las monedas que mejoran el anonimato en el ámbito de las restricciones.
El margen de maniobra para los bancos, las instituciones financieras y los proveedores regulados de servicios de criptomonedas frente a los activos que mejoran el anonimato es cada vez más reducido.
¿Qué significa esto?
Significa que ZEC puede seguir siendo impulsado al alza.
Incluso, debido a que las posiciones están cada vez más concentradas, podría experimentar una subida mucho más descontrolada que una altcoin común por un short squeeze.
Pero hasta dónde puede subir el precio y si habrá compradores a largo plazo son dos cosas distintas.
Para que un activo mantenga a largo plazo una valoración de decenas de miles de millones de dólares o superior, es absolutamente imposible que dependa solo de los inversores minoristas.
Necesita bancos.
Necesita fondos.
Necesita gestoras de activos.
Necesita ETF.
Necesita creadores de mercado.
Necesita entidades de custodia.
Necesita la entrada continua de capital regulado.
Si estas vías de entrada de capital terminan siendo bloqueadas una a una por los reguladores, ¿quién será el mayor comprador restante de ZEC?
Los inversores minoristas.
Y la mayor característica de los inversores minoristas es que pueden crear sentimiento, pero no pueden absorber durante mucho tiempo una enorme salida de capital.
Así, la historia de toda una década termina formando un círculo vicioso muy irónico:
2016
Crear expectativas.
↓
Crear escasez.
↓
Elevar el precio.
↓
El precio crea sentimiento.
↓
El mercado alcista revive repetidamente la narrativa.
↓
El mercado bajista completa el cambio de manos de las posiciones.
↓
El capital vuelve a concentrarse.
↓
Respaldo institucional.
↓
Expansión en la minería.
↓
La oferta circulante se contrae.
↓
El precio se dispara.
↓
La convicción alcanza su punto máximo.
↓
Los reguladores comienzan a bloquear las vías de entrada del capital institucional.
↓
Al final, solo los inversores minoristas asumen la liquidez.
Este es mi juicio sobre el desenlace final de ZEC:
No necesariamente caerá de inmediato.
Incluso, en un contexto de control extremo de las posiciones y una oferta circulante cada vez más reducida, todavía podría generar subidas muy exageradas.
Pero cuanto más descontrolada sea la subida, mayor será la liquidez necesaria para absorberla al final.
Y un activo de privacidad cuyas vías de entrada de capital están siendo restringidas gradualmente por el sistema financiero convencional no puede depender eternamente de los inversores minoristas para mantener una valoración cada vez más alta.
Sin entrada constante de nuevo capital, incluso la narrativa más atractiva acabará perdiendo su capacidad de fijar precios.
Sin liquidez institucional, incluso el precio más alto terminará siendo solo riqueza sobre el papel.
Por eso, el verdadero riesgo de ZEC nunca ha sido que un día aparezca de repente una gran vela bajista.
Sino que un día descubras:
El precio sigue ahí.
La historia sigue ahí.
La convicción sigue ahí.
Pero el dinero ya no puede entrar.
Cuando se bloquean las vías de entrada de capital, lo que queda es simplemente que el capital existente se pase la moneda de unos a otros.
Y los inversores minoristas no pueden sostener un mercado de alta valoración abandonado por el capital institucional.
Por eso mi visión a largo plazo no ha cambiado:
ZEC puede seguir siendo objeto de especulación.
Puede seguir subiendo.
Incluso puede seguir descontrolándose.
Pero si las monedas de privacidad terminan aisladas del sistema financiero regulado convencional,
entonces el final de este juego de capital que lleva una década no será alcanzar las estrellas y el mar.
Será el agotamiento de la liquidez.
Después, el desplome de la valoración.
Y finalmente, el camino hacia cero.
El fondo necesita posiciones.
La subida necesita una historia.
El clímax necesita convicción.
La distribución necesita liquidez.
Y para llegar a cero,
solo hace falta que desaparezca el último comprador.
repost-content-media
ZEC+1,16%
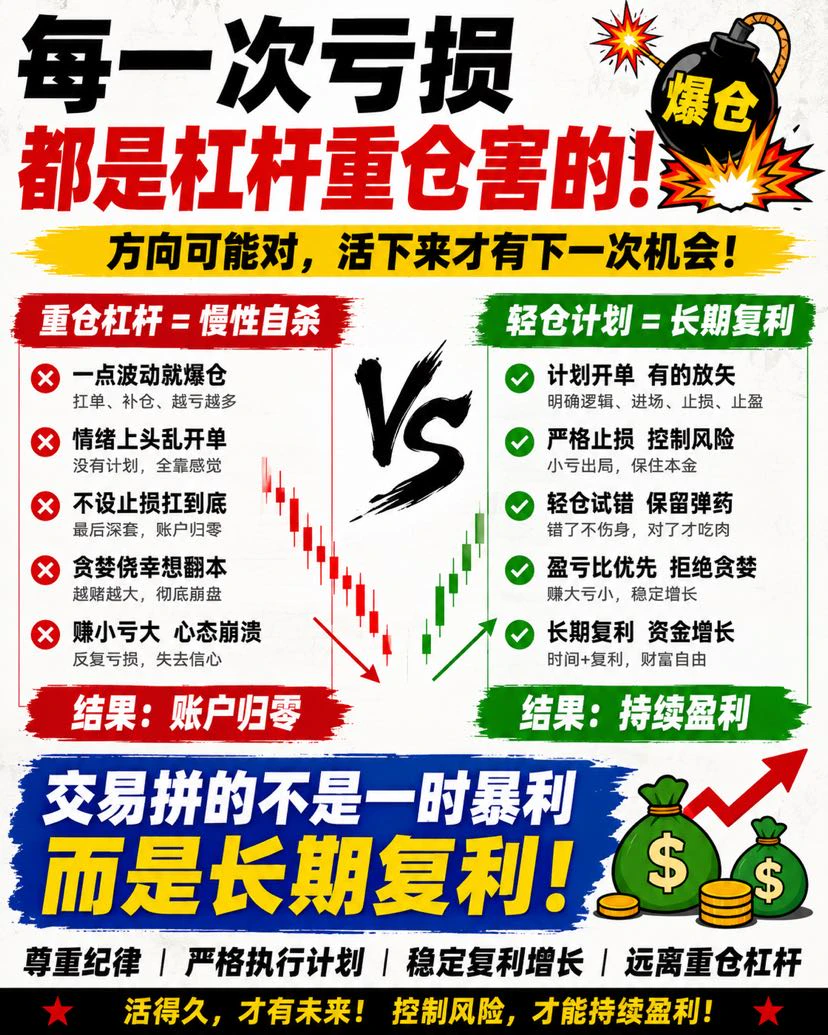
Mejor perder la oportunidad: la disciplina es lo primero.
JsBigShark
Después de tanto tiempo operando, al repasar las veces que realmente sufrí grandes pérdidas, la causa era prácticamente la misma:
Un apalancamiento demasiado alto y una posición demasiado grande.
Muchas veces ni siquiera me había equivocado con la dirección.
Cuando era alcista, el precio efectivamente subía.
Cuando era bajista, el precio efectivamente caía.
Pero una fluctuación normal en el camino empezaba a deformarlo todo porque la posición era demasiado grande.
No quería asumir pérdidas y empezaba a mantener la posición.
Cuando ya no podía aguantar, seguía aumentando la posición.
La posición crecía cada vez más y mi estado mental empeoraba cada vez más.
Al final, bastaba con que el mercado barriera un poco de liquidez para devolver de golpe todo el dinero ganado con tanto esfuerzo.
Por eso cada vez tengo más clara una cosa:
Lo realmente difícil de operar nunca ha sido ganar mucho dinero una vez, sino conservar las ganancias.
Si quieres lograr un interés compuesto constante, tienes que aceptar las restricciones de la disciplina.
Sin un plan, no abro ninguna operación.
Sin un stop loss claro, no abro ninguna operación.
Si la relación riesgo-beneficio no es adecuada, no abro ninguna operación.
Si la posición supera lo previsto, no abro ninguna operación.
Si me dejo llevar por las emociones, menos aún abro una operación.
Prefiero perder una oportunidad antes que apostar con una posición demasiado grande.
Una posición pequeña te permite equivocarte.
Una posición grande solo te permite acertar una vez.
Al final, operar ya no consiste en ver quién es más valiente.
Consiste en ver quién sobrevive más tiempo, quién puede conservar cada ganancia y seguir haciendo interés compuesto.
repost-content-media
Análisis de wash
JsBigShark
Para vender en corto hacen falta razones macroeconómicas
El discurso de Warsh de hoy en realidad no fue tan complicado.
En esencia, son solo tres cosas.
La inflación no ha vuelto al 2%, así que no hay que hacerse demasiadas ilusiones con los recortes de tipos.
El empleo aún no se ha deteriorado, por lo que la Reserva Federal tampoco tiene razones para rescatar al mercado.
La inversión en IA y los beneficios empresariales siguen siendo sólidos, así que tampoco describió la economía como débil.
Este es precisamente el problema más complicado ahora.
La economía no está mal.
La IA sigue expandiéndose a base de gastar dinero.
Y la inflación no logra bajar.
Así que la Reserva Federal puede seguir manteniendo los tipos en niveles elevados e incluso conservar margen para seguir subiéndolos.
Por eso, hoy lo que realmente hay que observar no es cuán agresivo suena Warsh, sino cómo se comportan los bonos del Tesoro de EE. UU.
Si solo sube el rendimiento a 2 años, mientras los de 10 y 30 años logran mantenerse estables, será simplemente una nueva valoración de los tipos a corto plazo, y las acciones de IA quizá no se hundan de inmediato.
Si los rendimientos a 2, 10 y 30 años suben todos con fuerza, especialmente si el de 10 años vuelve a superar el máximo anterior, será algo completamente distinto.
Los costes de financiación subirán de forma generalizada, y las acciones de IA con altas valoraciones serán las primeras en recibir el golpe.
Mi análisis actual es muy sencillo.
Warsh es agresivo, pero aún no ha llegado al punto de convertirse en un factor negativo de carácter sistémico.
El verdadero peligro es que aparezcan a la vez estas tres cosas:
La Reserva Federal sigue siendo agresiva.
El bono del Tesoro a 10 años supera el máximo anterior.
El crecimiento de los beneficios de la IA empieza a ralentizarse.
Cuando estas tres cosas chocan, las acciones de IA con altas valoraciones ya no sufren una corrección: sufren una liquidación de sus valoraciones.
repost-content-media
Las posiciones cortas están generando ganancias@JS大鲨鱼
post-image
  • 1
  • 1
ZEC en corto y se acabó.
JsBigShark
Soy claramente bajista respecto a la tendencia de ZEC a medio y largo plazo: la cuenta atrás hasta cero.
La razón principal es solo una:
Los fondos institucionales que más necesitará en el futuro están siendo bloqueados por los reguladores.
Lo que realmente afecta la AMLR de la UE no son los operadores comunes, sino todo el sistema financiero regulado.
Bancos.
Instituciones financieras.
Sociedades gestoras de fondos.
Empresas de inversión.
Fondos de compañías de seguros.
Entidades de gestión de activos.
CASP conformes.
Custodios e intermediarios financieros relacionados.
En el futuro, estas instituciones se enfrentarán a restricciones de cumplimiento claras al tratar con criptoactivos anonimizados, transacciones ofuscadas y activos cripto con mejoras de privacidad.
Este es el mayor problema a largo plazo de ZEC.
Porque un activo puede alcanzar un precio muy elevado mediante la manipulación del mercado.
Pero para mantener durante mucho tiempo una valoración de miles de millones o de más de 10.000 millones de dólares, al final debe entrar constantemente capital institucional.
Sin el sistema bancario.
Sin grandes fondos.
Sin fondos de aseguradoras.
Sin las principales entidades de gestión de activos.
Sin compras estables de instituciones conformes.
Entonces, ¿en qué se sostiene esta capitalización a largo plazo?
¿En que los propios manipuladores se vendan de una mano a la otra?
¿En liquidar posiciones cortas mediante contratos perpetuos?
¿En que los inversores minoristas persigan las subidas?
Todo eso puede fabricar un precio.
Pero no puede fabricar capital real a largo plazo.
El aspecto de ZEC que más fácilmente genera una ilusión ahora es interpretar que “un precio muy alto” significa “un nivel de aceptación muy alto por parte del mercado”.
En realidad, si los tokens están muy concentrados, la oferta realmente circulante es muy pequeña y el precio puede ser impulsado por una pequeña cantidad de capital marginal hasta niveles extremadamente altos.
500 dólares es posible.
800 dólares es posible.
Incluso 1000 dólares o más es posible.
Porque la capitalización de mercado solo es:
Último precio negociado × cantidad en circulación.
No significa que haya entrado realmente una cantidad equivalente de capital.
Por eso, la enorme capitalización de mercado que se observa ahora en ZEC podría ser simplemente una cifra contable amplificada por una oferta circulante extremadamente baja.
El verdadero problema viene después.
Cuando los principales tenedores quieran hacer efectivos sus activos, ¿quién comprará?
En el pasado, el mercado aún podía contar una historia:
ETF en Estados Unidos.
Asignaciones institucionales.
Entrada de las finanzas tradicionales.
Pero presentar una solicitud para un ETF no significa que vaya a ser aprobado necesariamente.
Si el activo subyacente presenta una concentración extrema de tokens, una liquidez real insuficiente, un precio fácilmente influenciable por unas pocas cuentas y, además, características de privacidad, los reguladores se enfrentarán directamente a varios de los problemas más difíciles:
¿Es real el descubrimiento de precios?
¿Es fácil manipular el mercado?
¿Es fiable el NAV?
¿Cómo pueden los creadores de mercado cubrirse eficazmente?
¿Existe suficiente profundidad en el mercado al contado durante grandes suscripciones y reembolsos?
¿Pueden los reguladores ver realmente con claridad la estructura de los tokens subyacentes?
Si estos problemas no se resuelven, la llamada “institucionalización” será solo una historia.
Y lo que Europa está haciendo ahora es precisamente reducir aún más el espacio para que ZEC entre en el sistema financiero convencional.
Esto crea una estructura sumamente peligrosa:
El precio sube cada vez más.
La capitalización de mercado crece cada vez más.
Pero cada vez hay menos instituciones financieras capaces de asumirlo legalmente, cumpliendo la normativa y a gran escala.
Este es el aspecto que más debe preocupar.
A corto plazo, ZEC todavía puede seguir subiendo.
En los activos sometidos a una fuerte manipulación, el techo nunca viene determinado por la valoración.
Mientras los manipuladores no liberen los tokens, la oferta flotante sea suficientemente escasa y haya suficientes posiciones cortas, pueden seguir impulsando el precio, provocando más liquidaciones de cortos y creando una capitalización de mercado aún mayor.
Pero a largo plazo hay que volver a la lógica de capital más básica:
¿Quién proporciona la liquidez final?
Si las instituciones financieras europeas se retiran gradualmente.
Si los ETF estadounidenses y el proceso de institucionalización vuelven a verse obstaculizados por problemas de concentración, liquidez y manipulación del mercado.
Entonces, lo que ZEC acabará enfrentando no será “si todavía puede seguir subiendo”.
Sino:
Con una cantidad tan grande de tokens, ¿a quién se los venderán finalmente?
Los manipuladores pueden controlar el precio.
Pueden controlar la oferta flotante.
Pueden controlar la volatilidad a corto plazo.
Incluso pueden fabricar una historia de 100.000 millones de dólares que parezca muy atractiva.
Pero lo único que los manipuladores no pueden controlar es cuánto dinero real está dispuesto a aportar el mundo exterior para comprarles.
Esta es la lógica central por la que soy bajista respecto a ZEC a medio y largo plazo.
El precio puede fabricarse.
El poder adquisitivo institucional no.
Cuando el precio de un activo sube cada vez más, mientras el capital a gran escala capaz de asumirlo cumpliendo la normativa disminuye cada vez más, esta divergencia acabará siendo necesariamente reevaluada por el mercado.
repost-content-media
ZEC+1,29%
Cargar más