Los informes de resultados de las acciones estadounidenses son una fuente importante de información que las empresas cotizadas utilizan para divulgar periódicamente sus ingresos, beneficios, flujo de caja y desempeño operativo. Por lo general, incluyen informes trimestrales y anuales. En el caso de empresas seguidas de cerca como NVIDIA (NVDA), Tesla (TSLA), Meta (META) y Netflix (NFLX), los informes de resultados no solo reflejan el desempeño operativo del trimestre anterior, sino que también influyen en la evaluación de los inversores sobre el crecimiento futuro, la rentabilidad y la valoración de la empresa.
En el mercado bursátil estadounidense suele producirse un fenómeno aparentemente contradictorio: los beneficios por acción (EPS) y los ingresos comunicados por una empresa superan las expectativas de los analistas, pero el precio de sus acciones cae de forma significativa en las operaciones fuera de horario o en la siguiente jornada de negociación. Esto no significa que los datos de resultados hayan perdido relevancia. Más bien, los precios de las acciones suelen incorporar ya las previsiones de los inversores sobre el desempeño futuro. Cuando los resultados reales superan la estimación de consenso publicada, pero no alcanzan las expectativas implícitas más elevadas del mercado, o cuando la dirección transmite señales prudentes sobre el crecimiento futuro, los inversores pueden reevaluar la valoración de la empresa.
La temporada de resultados estadounidenses de octubre de 2026 volvió a demostrar este fenómeno. Meta presentó resultados trimestrales por encima de las expectativas del mercado, pero sus inversiones cada vez mayores en infraestructura de IA y los cambios en el flujo de caja libre atrajeron la atención de los inversores. El EPS ajustado de Tesla también se situó ligeramente por encima de las expectativas del mercado, pero su estructura de beneficios, gastos de capital y desarrollo futuro del negocio siguieron afectando al precio de sus acciones. Comprender estos cambios exige analizar los EPS, los ingresos, las previsiones, el flujo de caja libre y la valoración dentro de un mismo marco, en lugar de juzgar el potencial alcista de una acción basándose únicamente en las palabras “por encima de las expectativas”.
Puntos clave:
-
Unos resultados por encima de las expectativas no significan que el precio de una acción vaya a subir necesariamente. Los precios de las acciones reflejan las expectativas de los inversores sobre la rentabilidad futura. Incluso cuando los resultados reales superan las estimaciones de consenso de los analistas, pueden seguir siendo inferiores a las expectativas más elevadas ya incorporadas en el precio de la acción.
-
El EPS es una medida importante de la rentabilidad, pero no puede determinar por sí solo los movimientos del precio de una acción. El crecimiento de los ingresos, los márgenes de beneficio, el flujo de caja y las partidas contables no recurrentes también afectan a la evaluación del mercado sobre la calidad de los resultados.
-
Las previsiones pueden ser más importantes que los resultados del trimestre actual. Incluso si una empresa presenta resultados trimestrales por encima de las expectativas, el precio de sus acciones puede caer si su previsión de ingresos para el próximo trimestre está por debajo de las expectativas del mercado.
-
Los gastos de capital en IA se han convertido en una métrica importante para evaluar los resultados de las acciones tecnológicas. Las inversiones en centros de datos, chips e infraestructura informática pueden respaldar el crecimiento a largo plazo, pero también pueden presionar el flujo de caja libre a corto plazo.
-
La valoración determina cuánta tolerancia tiene el mercado ante los resultados. Las empresas con valoraciones elevadas suelen tener que seguir ofreciendo un crecimiento por encima de las expectativas, mientras que unos resultados inferiores a las expectativas implícitas pueden provocar un ajuste de valoración.
-
El análisis de resultados debe combinar los resultados reales, las previsiones futuras y las expectativas ya reflejadas en el precio de la acción. Determinar simplemente si el EPS superó las expectativas no puede explicar por completo los movimientos de precio posteriores a los resultados.
¿Qué significa que los resultados de una acción estadounidense superen las expectativas? ¿Cómo se calcula una sorpresa positiva de EPS?
Que los resultados de una acción estadounidense superen las expectativas generalmente significa que las métricas financieras reales comunicadas por una empresa cotizada son superiores a las estimaciones de consenso del mercado emitidas previamente por los analistas. Las métricas más habituales incluyen los beneficios por acción (EPS) y los ingresos. Los analistas pronostican el desempeño del siguiente trimestre basándose en los resultados operativos históricos de la empresa, las tendencias del sector, las previsiones de la dirección y otra información disponible públicamente. A continuación, los proveedores de datos de mercado agregan las previsiones de distintos analistas para formar una estimación de consenso.
Por ejemplo, supongamos que el consenso de mercado para el EPS de una empresa tecnológica es de $1.50 y que el EPS real comunicado es de $1.65. Por tanto, la sorpresa positiva de EPS sería del 10 %. Si los ingresos trimestrales esperados de la empresa son de $20 mil millones y sus ingresos reales son de $21 mil millones, la sorpresa positiva de ingresos sería del 5 %. En las noticias sobre resultados, esta situación suele denominarse Earnings Beat, lo que significa que los resultados del período actual de la empresa superaron las previsiones generales del mercado.
El cálculo es:
\[ \text{Sorpresa de EPS}=\frac{\text{EPS real}-\text{EPS esperado}}{|\text{EPS esperado}|}\times100\% \]
Esta fórmula es adecuada cuando el EPS esperado no es cero. Sin embargo, cuando el EPS esperado es cercano a cero o negativo, el porcentaje puede resultar engañoso. En esos casos, suele ser más adecuado comparar directamente la diferencia absoluta en EPS. También es importante tener en cuenta que los EPS conforme a los PCGA y los EPS ajustados comunicados en las publicaciones de resultados no son lo mismo. El primero sigue los principios de contabilidad generalmente aceptados, mientras que el segundo puede excluir gastos específicos o partidas no recurrentes. Al comparar los resultados reales con las estimaciones de los analistas, asegúrate de que ambos utilicen la misma base de presentación.
Sin embargo, un resultado por encima de las expectativas solo indica que los resultados reales superaron un determinado punto de referencia de previsión. No significa que todas las métricas de negocio de la empresa estén mejorando, ni que el precio de la acción no hubiera reflejado ya el resultado. Si el precio de las acciones de una empresa ya ha subido de forma significativa antes de la publicación de resultados, los inversores pueden haber esperado ya que obtuviera resultados mejores que las previsiones de los analistas. En ese caso, un Earnings Beat ordinario puede no ser suficiente para respaldar nuevas subidas.
¿Por qué puede caer el precio de una acción incluso cuando el EPS supera las expectativas?
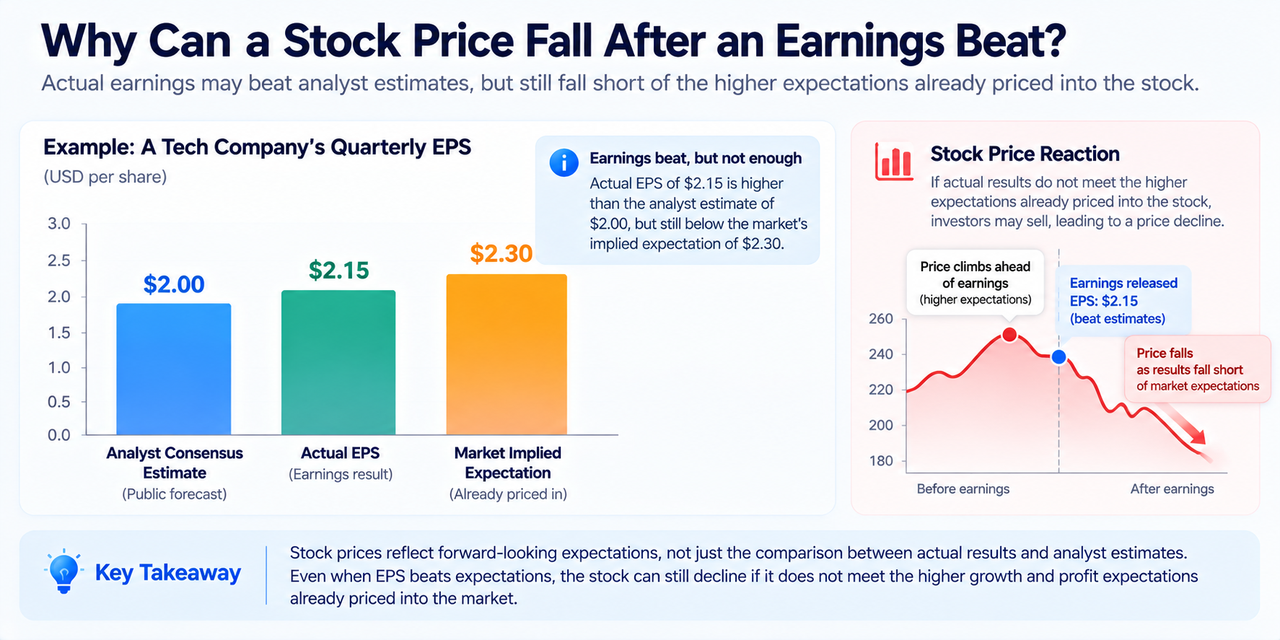
La razón principal por la que el precio de una acción puede caer después de que el EPS supere las expectativas es que la estimación de consenso pública y las expectativas ya reflejadas en el precio de la acción no son exactamente las mismas. Las estimaciones de consenso de los analistas suelen ser previsiones financieras observables, mientras que los precios de las acciones reciben la influencia colectiva de inversores institucionales, operadores y otros participantes del mercado. Cuando un gran número de inversores compra una acción por adelantado, su precio puede incorporar ya una visión optimista que supera la estimación de consenso.
Supongamos que una acción cotiza a $200, los analistas esperan un EPS trimestral de $2.00, pero los participantes del mercado creen en general que la empresa puede alcanzar un EPS de $2.30 e impulsan el precio de la acción al alza por adelantado. Si la empresa finalmente comunica un EPS de $2.15, ese resultado está un 7,5 % por encima del consenso de los analistas, pero por debajo del nivel que algunos inversores realmente esperaban. Dado que los resultados no validaron suficientemente la valoración optimista anterior, algunos inversores pueden optar por vender, lo que provoca una caída del precio de la acción.
Por ello, el análisis de resultados no puede centrarse únicamente en un Beat o un Miss. Los inversores también deben observar el desempeño de la acción antes de la publicación de resultados. Si una acción ya ha subido un 20 % durante el mes previo a los resultados, mientras que las valoraciones de su sector no han aumentado en una proporción similar, su informe de resultados puede necesitar ofrecer pruebas más sólidas de crecimiento para respaldar el precio más elevado. Por el contrario, si las acciones de una empresa han estado bajo presión sostenida, incluso un informe de resultados ligeramente inferior al consenso puede considerarse positivo si mejoran sus previsiones futuras.
Los movimientos de precio posteriores a los resultados también se ven afectados por el posicionamiento de los inversores, la valoración del mercado de opciones, el sentimiento del sector y el entorno macroeconómico general. Las operaciones fuera de horario suelen tener menor liquidez que las horas de negociación regulares, lo que puede amplificar los movimientos de precio a corto plazo. Por tanto, que el EPS supere las expectativas y que el precio de una acción caiga no son fenómenos contradictorios: lo primero mide la diferencia entre los resultados reales y las previsiones, mientras que lo segundo refleja la reevaluación de los inversores sobre el valor futuro de la empresa.
¿Cuál es la diferencia entre EPS, ingresos y margen de beneficio? ¿Por qué los inversores no pueden fijarse solo en el EPS?
El EPS es una medida importante de la rentabilidad de una empresa cotizada, pero no refleja por completo la calidad de sus operaciones. El EPS suele calcularse dividiendo el beneficio neto atribuible a los accionistas ordinarios entre el número medio ponderado de acciones en circulación. Como resultado, los cambios en el EPS no solo están influidos por los beneficios de las operaciones principales, sino también por los tipos impositivos, las ganancias no recurrentes, las recompras de acciones y los ajustes contables.
Por ejemplo, una empresa puede superar las expectativas de EPS reduciendo gastos o disminuyendo su número de acciones, mientras que el crecimiento de los ingresos se desacelera de forma significativa durante el mismo período. En el caso de las empresas tecnológicas de alto crecimiento, el mercado suele prestar más atención a si el negocio principal sigue teniendo margen de expansión. Si el crecimiento de los ingresos disminuye y el crecimiento del EPS se debe principalmente al control de costes, los inversores pueden preocuparse de que el crecimiento futuro de los beneficios carezca de impulso sostenible.
Los ingresos reflejan el dinero que una empresa genera por la venta de bienes o la prestación de servicios y son un indicador importante de la escala de negocio y la demanda del mercado. El margen bruto refleja la rentabilidad después de deducir los costes directos de los ingresos. El margen operativo va más allá al tener en cuenta gastos operativos como investigación y desarrollo, ventas y administración. El flujo de caja libre (FCF) suele calcularse como el flujo de caja de las actividades operativas menos los gastos de capital. Mide cuánto efectivo puede generar una empresa después de mantener o ampliar sus inversiones empresariales.
| Métrica financiera |
Qué mide principalmente |
Pregunta clave del inversor |
| EPS |
Beneficios atribuibles a cada acción |
¿Los beneficios superaron las expectativas del mercado? |
| Ingresos |
La escala de los ingresos operativos de la empresa |
¿La demanda empresarial sigue creciendo? |
| Margen bruto |
El beneficio bruto generado por los productos o servicios |
¿Qué tan eficaces son el control de costes y la fijación de precios? |
| Margen operativo |
La eficiencia de las operaciones del negocio principal |
¿Puede el crecimiento de los ingresos traducirse en beneficio? |
| Flujo de caja libre |
Generación de efectivo después de los gastos de capital |
¿Tiene la empresa capacidad para seguir financiándose e invirtiendo? |
| Previsiones |
Pronóstico de la dirección sobre el desempeño futuro |
¿El crecimiento de la próxima etapa está en línea con las expectativas? |
En el caso de empresas de semiconductores como NVIDIA y AMD, los inversores pueden centrarse más en los ingresos de centros de datos, el margen bruto y la demanda futura de pedidos. Para empresas de internet como Meta y Alphabet, el crecimiento de la publicidad, los gastos de capital en IA y el flujo de caja libre también son importantes. En el caso de Tesla, las entregas de vehículos, el margen bruto automotriz, el negocio energético y las inversiones relacionadas con la conducción autónoma influyen conjuntamente en las expectativas del mercado. Por tanto, la calidad de los resultados debe evaluarse desde múltiples perspectivas, incluidos los ingresos, el beneficio, el flujo de caja y la estructura empresarial, en lugar de equiparar una sorpresa positiva de EPS con una mejora operativa integral.
¿Qué son las previsiones? ¿Por qué las previsiones de ingresos futuros pueden importar más que los resultados del trimestre actual?
Las previsiones son el pronóstico de la dirección sobre el desempeño operativo de la empresa durante el próximo trimestre o el ejercicio fiscal completo. Suelen incluir rangos de ingresos, márgenes de beneficio, gastos de capital y objetivos de crecimiento del negocio. A diferencia de los resultados trimestrales que ya se han materializado, las previsiones reflejan la evaluación de la dirección sobre la demanda futura del mercado, los costes operativos y el desarrollo del negocio. Por ello, suelen afectar directamente a las estimaciones de los inversores sobre la rentabilidad futura de la empresa.
Supongamos que los ingresos trimestrales de una empresa alcanzan $10.5 mil millones, superando la expectativa de los analistas de $10 mil millones, pero la dirección prevé ingresos de solo $10.8 mil millones a $11.2 mil millones para el próximo trimestre, mientras que el mercado esperaba $12 mil millones. En esta situación, la empresa ha presentado unos resultados por encima de las expectativas para el período actual, pero también ha indicado que el crecimiento futuro puede ser inferior a las expectativas. Como consecuencia, los inversores pueden reducir sus previsiones de ingresos y beneficios para los próximos trimestres y recalcular la valoración razonable de la acción.
El mercado también compara las previsiones actuales con las anteriores. Si una empresa eleva su previsión de ingresos durante varios trimestres consecutivos, generalmente indica que la demanda o la eficiencia operativa son más sólidas de lo previsto anteriormente. Si la dirección reduce de forma repentina las previsiones, puede indicar una desaceleración de la demanda de los clientes, un aumento de la competencia en el sector o mayores costes operativos. Sin embargo, unas previsiones inferiores a las expectativas no significan necesariamente que el negocio se esté deteriorando. Las diferencias también pueden deberse a movimientos de divisas, cambios en el calendario de inversiones o a que la dirección adopte un enfoque de previsión más conservador.
Por tanto, los inversores deben centrarse en tres niveles al leer un informe de resultados: si los resultados del período actual superaron las expectativas, si las previsiones para el próximo trimestre están por encima de las previsiones del mercado y si los objetivos operativos para todo el año han cambiado. En el caso de las acciones tecnológicas cuyas valoraciones dependen en gran medida del crecimiento futuro, la visión de la dirección sobre la siguiente etapa del negocio puede influir más en el precio de la acción que el EPS trimestral ya comunicado.
Meta es un ejemplo típico de una acción que cae después de que los resultados superen las expectativas. En el tercer trimestre de 2026, el desempeño operativo de Meta superó las expectativas del mercado, pero sus inversiones cada vez mayores en infraestructura de IA y la presión resultante sobre el flujo de caja se convirtieron en factores importantes para que los inversores reevaluaran el valor de la empresa.
En su último informe de resultados, Meta reveló que los gastos de capital del tercer trimestre, incluidos los pagos de principal de arrendamientos financieros, alcanzaron los $34.91 mil millones. El flujo de caja de las actividades operativas fue de $32.79 mil millones y el flujo de caja libre fue negativo en $2.12 mil millones. La empresa también ajustó su previsión de gastos de capital para todo 2026 a $135 mil millones-$145 mil millones, frente a su rango de previsión anterior de $130 mil millones-$145 mil millones. Esto significa que el extremo inferior de su previsión de gastos de capital para todo el año aumentó aún más, lo que refleja la inversión continuada de la empresa en infraestructura de IA.
Los gastos de capital (Capital Expenditure, CapEx) incluyen principalmente compras de servidores, GPU y equipos de red, así como construcción de centros de datos y otros activos a largo plazo. Para una empresa tecnológica como Meta, la inversión en IA puede mejorar las recomendaciones publicitarias, la distribución de contenido y la experiencia del usuario. También puede respaldar nuevos productos y fuentes de ingresos en el futuro. Sin embargo, estas inversiones suelen requerir pagos sustanciales de efectivo a corto plazo, mientras que los beneficios relacionados pueden tardar años en materializarse gradualmente.
Esto genera una tensión importante en la valoración de las acciones tecnológicas: los inversores reconocen el potencial comercial a largo plazo de la IA, pero también deben evaluar si los niveles de inversión actuales son excesivos y si el crecimiento futuro de los ingresos puede cubrir los costes de inversión. Si el crecimiento de los gastos de capital sigue superando al crecimiento del flujo de caja operativo, el flujo de caja libre puede verse presionado, lo que afecta a la percepción del mercado sobre la eficiencia de capital de la empresa y la rentabilidad futura para los accionistas.
El 22 de octubre de 2026, el precio de las acciones de Meta cayó aproximadamente un 7 %, lo que indica que los inversores no negociaban basándose únicamente en si los resultados trimestrales superaron las expectativas. También consideraban la escala de la inversión en IA, el flujo de caja futuro y el riesgo de valoración.
Es importante señalar que un flujo de caja libre negativo en un único trimestre no demuestra por sí mismo que una inversión haya fracasado. Para una empresa que construye infraestructura a gran escala, la cuestión más importante es si los gastos de capital pueden traducirse gradualmente en crecimiento de ingresos, mejora de los márgenes de beneficio y capacidad de generación de efectivo a largo plazo.
¿Por qué el mercado sigue centrado en el crecimiento futuro después de que Tesla supere las expectativas de resultados?
El informe de resultados de Tesla muestra igualmente que superar las expectativas de EPS no implica que el mercado ignore otras métricas operativas. En el tercer trimestre de 2026, Tesla comunicó un EPS ajustado de $0.48, ligeramente por encima de las expectativas del mercado, mientras que el beneficio neto conforme a los PCGA fue de aproximadamente $787 millones, un descenso aproximado del 44 % interanual. Los ingresos fueron de aproximadamente $28 mil millones, con pocos cambios en términos generales. Esto demuestra que una sorpresa positiva de resultados y una disminución interanual del beneficio pueden producirse al mismo tiempo.
En términos de flujo de caja, Tesla generó aproximadamente $1.5 mil millones de flujo de caja libre durante el trimestre, un desempeño mejor que algunas expectativas del mercado. Sin embargo, sus planes de gastos de capital, la rentabilidad automotriz y las inversiones futuras en conducción autónoma y robótica siguieron influyendo en la evaluación de los inversores sobre el crecimiento a largo plazo. Para una empresa como Tesla, cuya valoración incorpora expectativas sustanciales sobre negocios futuros, las ventas tradicionales de vehículos no son el único factor de valoración. Robotaxi, Optimus, el negocio energético y las inversiones en infraestructura de IA pueden cambiar la estimación del mercado sobre el beneficio futuro.
Por ejemplo, si los márgenes automotrices mejoran, pero la comercialización de la conducción autónoma tarda más de lo que esperan los inversores, el mercado puede concluir que el ritmo de materialización de los ingresos futuros es insuficiente para respaldar la valoración actual. Por el contrario, incluso si el beneficio trimestral queda por debajo de las expectativas, los inversores pueden elevar sus previsiones de crecimiento a largo plazo si la dirección ofrece pruebas más claras de avances en la comercialización.
Las acciones de Tesla cayeron en las operaciones fuera de horario tras la publicación de resultados, lo que demuestra aún más el enfoque del mercado en el desarrollo futuro del negocio.
Por tanto, analizar TSLA exige más que comparar el EPS ajustado con las previsiones de los analistas. Los inversores también deben examinar los márgenes automotrices, el flujo de caja libre, los gastos de capital y el progreso de comercialización de los nuevos negocios para determinar si son coherentes con las expectativas previas del mercado.
¿Por qué las acciones tecnológicas con valoraciones elevadas tienen más probabilidades de experimentar grandes oscilaciones después de los resultados?
La valoración de una acción refleja el precio que los inversores están dispuestos a pagar por los beneficios actuales y futuros de una empresa. En el caso de las empresas maduras, el mercado suele centrarse más en beneficios estables, flujo de caja y rentabilidad para los accionistas. Para las empresas tecnológicas de alto crecimiento, los inversores suelen estar dispuestos a pagar valoraciones más elevadas a cambio de la posibilidad de un rápido crecimiento futuro de los ingresos y los beneficios. Como resultado, el precio de una acción tecnológica con una valoración elevada depende no solo de los resultados actuales, sino también en gran medida de si el crecimiento futuro puede seguir materializándose.
La relación precio-beneficio (Price-to-Earnings Ratio, P/E) es una métrica de valoración habitual que se calcula dividiendo el precio de la acción entre el EPS. El P/E futuro utiliza el EPS futuro esperado y es más adecuado para evaluar cómo valora el mercado la siguiente etapa de resultados. Supongamos que el precio de una acción es de $150 y el mercado espera un EPS de $5 durante los próximos 12 meses. Su P/E futuro sería de 30x. Si el mercado reduce su previsión de EPS futuro a $4.50 después de la publicación de resultados, el precio calculado con el mismo P/E de 30x caería a $135.
Más importante aún, una reducción en las previsiones de beneficios también puede provocar una contracción del múltiplo. Si los inversores creen que las perspectivas de crecimiento a largo plazo de la empresa son más débiles de lo esperado anteriormente, el P/E que están dispuestos a pagar puede disminuir de 30x a 25x. Con un EPS futuro de $4.50, la valoración caería aún más hasta $112.50.
| Escenario supuesto |
EPS futuro |
P/E futuro |
Valoración implícita |
| Expectativas previas a los resultados |
$5.00 |
30x |
$150.00 |
| Previsión de beneficios reducida |
$4.50 |
30x |
$135.00 |
| Beneficios y valoración reducidos |
$4.50 |
25x |
$112.50 |
Los ejemplos anteriores ilustran únicamente los mecanismos de valoración. No representan el valor razonable ni el desempeño futuro de ninguna acción específica. Los mercados reales también tienen en cuenta los tipos de interés, el flujo de caja, la estructura de capital y la competencia del sector.
Este mecanismo explica por qué algunas acciones tecnológicas con valoraciones elevadas experimentan grandes caídas tras las publicaciones de resultados. El mercado puede reducir las previsiones de beneficios futuros y disminuir el múltiplo de valoración que está dispuesto a pagar porque el crecimiento se ha vuelto menos seguro. Por el contrario, si el crecimiento de los beneficios mejora de forma significativa, los inversores pueden elevar tanto las previsiones de beneficios como los múltiplos de valoración, amplificando el potencial alcista de la acción.
¿Cómo afecta una subida del precio de una acción antes de los resultados al desempeño posterior a los resultados?
El desempeño de una acción antes de una publicación de resultados puede ayudar a los inversores a comprender cuánto optimismo ha incorporado ya el mercado. Si las acciones de una empresa continúan subiendo antes de los resultados, especialmente sin nueva información fundamental relevante, parte de la subida puede reflejar el optimismo de los inversores sobre los próximos resultados. En ese caso, incluso si el EPS y los ingresos reales superan el consenso de los analistas, el mercado puede seguir considerando que los resultados son insuficientes para respaldar la subida anterior.
Por ejemplo, supongamos que una acción sube de $100 a $120 antes de los resultados, un aumento del 20 %. Si la subida se debió principalmente a las expectativas de que la empresa elevaría de forma considerable sus previsiones futuras, una pequeña sorpresa positiva de EPS tras la publicación de resultados puede no satisfacer esas expectativas. Algunos inversores que compraron por adelantado pueden optar por obtener beneficios, lo que aumenta la presión vendedora a corto plazo.
La expresión habitual del mercado “Compra con el rumor, vende con la noticia” describe un fenómeno similar, pero no es un patrón fijo que se produzca después de cada informe de resultados. Una subida antes de los resultados puede reflejar una mejora de los fundamentales, entradas de capital, rotación sectorial o negociación de opciones. Los inversores deben evaluar la subida previa a los resultados junto con los cambios de valoración, las revisiones de las previsiones de los analistas y el desempeño de empresas comparables.
La volatilidad del precio posterior a los resultados también puede verse afectada por el mercado de opciones. Antes de los resultados, los inversores suelen pagar primas de opciones más altas por la posibilidad de un gran movimiento de precio. Después de los resultados, la incertidumbre disminuye y la volatilidad implícita puede caer rápidamente. Sin embargo, los cambios en la volatilidad de las opciones por sí solos no pueden explicar directamente si una acción subirá o bajará. La dirección real sigue dependiendo de los efectos combinados de la información de resultados, el posicionamiento del mercado y los flujos de negociación.
¿Cómo pueden los inversores utilizar cinco métricas para determinar si los resultados de una acción estadounidense realmente superaron las expectativas?
Determinar si un informe de resultados es significativamente positivo requiere un marco analítico más completo que simplemente comparar el EPS. Para la mayoría de las empresas estadounidenses cotizadas, los inversores pueden evaluar los resultados desde cinco perspectivas: resultados reales, crecimiento de los ingresos, previsiones futuras, flujo de caja y valoración.
En primer lugar, compara el EPS con la estimación de consenso del mercado. Confirma si el EPS real superó la previsión, diferenciando entre el EPS conforme a los PCGA y el EPS ajustado para evitar comparar bases contables distintas. Si la sorpresa positiva de EPS se debió principalmente a una ganancia no recurrente, un tipo impositivo más bajo o recompras de acciones, los inversores deben determinar además si esos factores son sostenibles.
En segundo lugar, examina el crecimiento de los ingresos y la combinación de negocios. El crecimiento de los ingresos puede reflejar la demanda de productos y la expansión empresarial, pero la calidad del crecimiento puede variar entre segmentos de negocio. En el caso de las empresas tecnológicas, los inversores deben observar más de cerca las fuentes de ingresos principales, como la computación en la nube, la publicidad, los centros de datos o las suscripciones, así como si el crecimiento depende de ajustes de precios o factores no recurrentes.
En tercer lugar, evalúa las previsiones para el próximo trimestre y todo el año. Las previsiones de ingresos futuros, márgenes de beneficio y gastos de capital que superan las expectativas del mercado suelen determinar si los inversores deben ajustar sus modelos de beneficios. Presta especial atención a si la dirección eleva o reduce sus objetivos operativos anteriores.
En cuarto lugar, analiza el flujo de caja libre y los gastos de capital. El crecimiento de los beneficios no significa necesariamente que el flujo de caja esté mejorando al mismo tiempo. Para las empresas que amplían sus inversiones en infraestructura de IA, la relación entre el flujo de caja operativo, los gastos de capital y el flujo de caja libre puede ayudar a los inversores a evaluar si el crecimiento requiere una dependencia continua de financiación externa.
En quinto lugar, considera la valoración y el desempeño de la acción antes de los resultados. Incluso si las operaciones de una empresa tienen un buen desempeño, el mercado puede exigir un estándar más alto al informe de resultados si la acción ya ha subido de forma significativa y su valoración está muy por encima de los niveles históricos. Los inversores deben determinar si la nueva información publicada es suficiente para respaldar las expectativas de crecimiento futuro reflejadas en el precio actual de la acción.
| Dimensión de análisis |
Pregunta principal |
Posible señal de riesgo |
| EPS |
¿Los beneficios superaron las expectativas y puede continuar el crecimiento? |
El crecimiento del EPS depende de partidas no recurrentes |
| Ingresos |
¿Está mejorando la demanda del negocio principal? |
Desaceleración del crecimiento de los ingresos o negocio principal por debajo de las expectativas |
| Previsiones |
¿El crecimiento futuro está en línea con las expectativas del mercado? |
Objetivos de ingresos, beneficios o crecimiento reducidos |
| Flujo de caja libre |
¿Puede el beneficio convertirse en efectivo? |
El crecimiento de los gastos de capital es más rápido que la capacidad de generación de efectivo |
| Valoración |
¿El precio actual de la acción ya ha reflejado expectativas optimistas? |
Valoración elevada junto con una desaceleración del crecimiento |
Estas cinco métricas deben analizarse conjuntamente. Los inversores no deben concluir de forma mecánica que una mejora en una sola métrica significa que el precio de la acción subirá necesariamente. Por ejemplo, unos gastos de capital más elevados pueden reducir el flujo de caja libre a corto plazo y, al mismo tiempo, respaldar el crecimiento futuro de los ingresos. Una disminución del margen de beneficio puede deberse al deterioro de la eficiencia operativa, o puede reflejar un aumento deliberado de la inversión en investigación y desarrollo por parte de la empresa. Comprender las razones detrás de los cambios en las métricas es más importante que simplemente comparar las cifras.
¿Qué señales de seguimiento deben observar los inversores después de una publicación de resultados?
La reacción del precio de una acción tras una publicación de resultados suele ser solo el comienzo del proceso de reevaluación del mercado. Para los inversores que buscan comprender el valor a largo plazo de una empresa, la conferencia de resultados, las revisiones de las previsiones de los analistas y los datos operativos posteriores suelen proporcionar información más completa que los movimientos de precio a corto plazo.
En primer lugar, presta atención a las explicaciones de la dirección durante la conferencia de resultados, especialmente en relación con la demanda futura, los precios de los productos, el gasto de los clientes, los gastos de capital y los cambios en los márgenes de beneficio. Si la dirección explica claramente la relación entre el crecimiento de la inversión y los ingresos futuros, el mercado puede sentirse gradualmente más cómodo con la inversión. Si la empresa no puede explicar claramente el calendario de materialización de ingresos, las necesidades de financiación o la rentabilidad de su modelo de negocio, los inversores pueden seguir exigiendo una mayor compensación por el riesgo.
En segundo lugar, observa la dirección de las revisiones de los analistas sobre el EPS futuro, los ingresos y los precios objetivo después de la publicación de resultados. Si la mayoría de los analistas eleva sus previsiones de beneficios futuros, pero el precio de la acción sigue cayendo, la valoración o el sentimiento del mercado pueden estar desempeñando un papel importante. Si se reducen tanto las previsiones de beneficios como los múltiplos de valoración, puede indicar un cambio más profundo en la visión del mercado sobre el crecimiento futuro de la empresa.
Por último, diferencia la volatilidad de negociación a corto plazo de los cambios fundamentales a largo plazo. Las operaciones fuera de horario suelen tener menor liquidez, y el precio de la acción puede reaccionar con fuerza a una métrica financiera individual. Sin embargo, a medida que se desarrollan la conferencia de resultados, la investigación institucional y el descubrimiento de precios durante las horas de negociación regulares, la visión del mercado aún puede cambiar. Por tanto, el análisis de resultados es más adecuado para supervisar de forma continua los datos operativos y las revisiones de expectativas que para juzgar el valor de una empresa basándose solo en su movimiento de precio durante los primeros minutos tras la publicación.
Después de comprender la relación entre los datos de resultados y las expectativas del mercado, los inversores también deben incorporar el análisis fundamental a sus decisiones de negociación reales. Para los usuarios que siguen a empresas tecnológicas estadounidenses como NVIDIA (NVDA), Tesla (TSLA) y Meta (META), la temporada de resultados no solo es una ventana importante para evaluar la rentabilidad empresarial, sino también un período clave para reevaluar el riesgo de la cartera, la valoración y el momento de negociación. En los productos de negociación de acciones de Gate, los usuarios pueden supervisar los símbolos de acciones estadounidenses admitidos y sus movimientos de mercado, mientras analizan los resultados empresariales, las previsiones y el sentimiento del mercado.
En la negociación real, que los resultados superen las expectativas no significa que los inversores deban comprar de inmediato, y una caída del precio de una acción no significa necesariamente que la valoración sea razonable. Los inversores pueden comparar primero el EPS y los ingresos reales con la estimación de consenso del mercado y, después, revisar las opiniones de la dirección sobre el crecimiento futuro y los gastos de capital. También pueden evaluar si la información relevante ya se ha reflejado plenamente en el mercado examinando los movimientos de precio antes y después de la publicación de resultados. Para las acciones tecnológicas altamente volátiles, los inversores deben prestar especial atención a los costes de negociación, la liquidez y la gestión de posiciones, y evitar tomar decisiones basándose únicamente en una métrica financiera.
Ten en cuenta que los distintos productos de negociación de acciones de Gate pueden variar en sus mecanismos de negociación, símbolos admitidos, horarios de negociación y características de riesgo. Consulta la página y las reglas aplicables del producto para obtener más información. Los inversores deben diferenciar entre la propiedad real de acciones y otros productos que ofrecen exposición a los precios de las acciones, confirmar si existen derechos de accionista y negociar solo después de comprender los riesgos pertinentes.
Conclusión
La razón fundamental por la que el precio de una acción puede caer después de que los resultados de las acciones estadounidenses superen las expectativas es que el mercado bursátil negocia en función de expectativas futuras, en lugar de limitarse a calificar los resultados operativos del trimestre anterior. Cuando el EPS y los ingresos superan las estimaciones de consenso de los analistas, solo significa que los resultados reales estuvieron por encima de un punto de referencia de previsión disponible públicamente. No significa que los resultados cumplieran todas las expectativas que los inversores ya habían incorporado en el precio de la acción.
El EPS, el crecimiento de los ingresos, el margen de beneficio, el flujo de caja libre y las previsiones determinan conjuntamente la calidad real de un informe de resultados. Para empresas tecnológicas como Meta y Tesla, los gastos de capital en IA, el ritmo de comercialización de los negocios futuros y la capacidad de generación de efectivo a largo plazo pueden influir más en la valoración que la magnitud de una sorpresa positiva de EPS en un solo trimestre. Cuando una acción ya tiene una valoración elevada, una reducción de las previsiones de beneficios y una contracción del múltiplo de valoración pueden producirse al mismo tiempo, amplificando los movimientos de precio posteriores a los resultados.
Por tanto, comprender los resultados de las acciones estadounidenses requiere un marco analítico completo: primero, evaluar la diferencia entre los resultados reales y la estimación de consenso, después analizar si las previsiones futuras han cambiado y, por último, considerar la valoración, el desempeño de la acción antes de los resultados y el entorno general del mercado para determinar por qué los inversores reevaluaron el precio de la acción. En comparación con simplemente clasificar un informe de resultados como positivo o negativo, este enfoque proporciona una mejor comprensión de los mecanismos de formación de precios del mercado bursátil estadounidense.
Preguntas frecuentes
¿Por qué puede caer el precio de una acción incluso cuando los resultados de una acción estadounidense superan las expectativas?
Porque los precios de las acciones suelen reflejar ya las expectativas del mercado sobre el desempeño futuro. Incluso si el EPS real supera el consenso de los analistas, el precio de la acción puede seguir cayendo si las previsiones futuras están por debajo de las expectativas, el flujo de caja libre se deteriora o el mercado ya había incorporado un nivel de crecimiento más elevado.
¿Qué significa EPS Beat?
EPS Beat significa que el EPS comunicado por una empresa superó la estimación de consenso de los analistas. Indica que los beneficios del período actual estuvieron por encima del punto de referencia de previsión, pero no demuestra por sí solo que las perspectivas de crecimiento futuro de la empresa hayan mejorado.
¿Qué es más importante: una sorpresa positiva de EPS o una sorpresa positiva de ingresos?
Ambas son importantes, pero su importancia relativa depende del sector y la etapa de desarrollo de la empresa. Las empresas maduras pueden dar mayor importancia a la rentabilidad y el flujo de caja, mientras que las empresas tecnológicas de alto crecimiento suelen centrarse más en el crecimiento de los ingresos, la expansión empresarial y el potencial de beneficios futuros.
¿Por qué las previsiones afectan a los precios de las acciones estadounidenses?
Las previsiones son el pronóstico de la dirección sobre los ingresos, beneficios o gastos de capital futuros. Si la dirección reduce sus previsiones futuras, los inversores pueden disminuir sus expectativas de beneficios y su valoración, lo que puede afectar al precio de la acción.
¿Una caída de la acción después de una publicación de resultados significa que las operaciones de la empresa se están deteriorando?
No necesariamente. El precio de una acción puede caer debido a una valoración excesiva, expectativas de mercado demasiado optimistas, toma de beneficios o cambios en el entorno macroeconómico. Los inversores deben evaluar conjuntamente los datos financieros reales y las previsiones futuras para determinar si las operaciones de la empresa realmente están empeorando.
¿Por qué los gastos de capital en IA afectan a las valoraciones de las acciones tecnológicas?
La construcción de infraestructura de IA requiere una inversión sustancial en servidores, chips y centros de datos. Estas inversiones pueden aumentar las salidas de efectivo y presionar el flujo de caja libre a corto plazo. Si las inversiones generan ingresos y beneficios suficientes en el futuro, pueden respaldar la valoración a largo plazo. De lo contrario, pueden aumentar la presión de financiación.
¿Qué es el P/E futuro?
El P/E futuro es la relación entre el precio de una acción y su EPS futuro esperado. Se utiliza habitualmente para evaluar cuántas veces está dispuesto el mercado a valorar los beneficios futuros de una empresa. Los cambios en las previsiones de EPS futuros o en el múltiplo de valoración que los inversores están dispuestos a pagar pueden afectar al precio de la acción.
Los inversores pueden centrarse en el EPS, el crecimiento de los ingresos, el margen de beneficio, el flujo de caja libre y las previsiones futuras, al tiempo que consideran el desempeño de la acción antes de los resultados, la valoración actual y el entorno del sector. Para distintos tipos de empresas, los inversores también deben examinar las métricas del negocio principal y los impulsores de crecimiento a largo plazo.